


أيد الرئيس الأمريكي دونالد ترامب فرض قيود على صادرات الديزل من الولايات المتحدة، في حين أكد وزير الخزانة سكوت بيسنت أن الإدارة تدرس خياري الحظر الكامل والحظر الجزئي. ورغم عدم اتخاذ قرار نهائي بعد، إلا أن ترامب صرح بأن القرار يجب أن يُتخذ بسرعة. ويمثل هذا تحولاً كبيراً في موقف الإدارة، التي كانت تبدي سابقاً تشككاً إزاء تقييد صادرات الوقود؛ وإذا تمت الموافقة على هذه الخطوة، فقد تشكل ضربة قوية لإمدادات الديزل العالمية.
والسبب في ذلك واضح ومباشر: فقد وصلت أسعار الديزل في الولايات المتحدة إلى مستويات بدأت تشكل مصدر قلق لا يقتصر على السائقين فحسب، بل يمتد ليشمل الاقتصاد ككل. ووفقاً لإدارة معلومات الطاقة الأمريكية (EIA)، بلغ متوسط سعر التجزئة للديزل 6.52 دولار للجالون في 21 سبتمبر، مقارنة بـ 5.96 دولار قبل أسبوعين فقط. كما أفادت جمعية السيارات الأمريكية (AAA) بتسجيل متوسط قياسي بلغ حوالي 6.53 دولار للجالون في 22 سبتمبر. وللوهلة الأولى، يبدو حظر التصدير حلاً بسيطاً؛ فإذا بقيت كميات أكبر من الديزل داخل الولايات المتحدة، فمن المفترض أن تزداد الإمدادات المحلية وتنخفض الأسعار. غير أن سوق المنتجات المكررة أكثر تعقيداً بكثير.
قد يبدو حظر التصدير وسيلة لخفض الأسعار، لكن الأمر قد يقتصر على المظهر فقط
من المرجح أن يكون التأثير المباشر الأول داعماً للسوق الأمريكية؛ إذ سيتعين بيع كميات الديزل -التي تُصدّر حالياً إلى المكسيك وأمريكا اللاتينية وأوروبا ووجهات أخرى- داخل السوق المحلية. ومن شأن هذه الزيادة في الإمدادات المحلية أن تضغط لخفض أسعار الجملة، ومع مرور الوقت، قد تؤدي أيضاً إلى خفض الأسعار التي يدفعها الموزعون وأصحاب محطات الوقود.
إن حجم التأثير المحتمل ليس بالأمر الهين أو الهامشي؛ فالولايات المتحدة تُعد واحدة من أكبر مصدري المنتجات النفطية المكررة في العالم. ففي عام 2025، بلغ متوسط صادرات وقود النقل الرئيسي حوالي 2.4 مليون برميل يومياً، حيث شكلت نواتج التقطير -والتي يُعد الديزل أهم مكوناتها- أكثر من نصف هذا الحجم. وفي أبريل 2026، ارتفعت صادرات نواتج التقطير لتصل إلى 1.6 مليون برميل يومياً، وهو أعلى مستوى لها منذ عام 2017.
وبالتالي، فإن إعادة توجيه ولو جزء من هذه الكميات إلى السوق المحلية قد تؤدي بسرعة إلى خفض الأسعار الفورية في منطقة ساحل الخليج الأمريكي، التي تُعد مركز صناعة التكرير والتصدير في البلاد. تكمن المشكلة في أن انخفاض الأسعار على ساحل الخليج لن يترجم تلقائياً إلى انخفاضات مماثلة في أسعار الديزل في ولايات مثل آيوا أو نيويورك أو كاليفورنيا؛ إذ لا تزال المنتجات المكررة بحاجة إلى النقل الفعلي عبر خطوط الأنابيب ومحطات التوزيع وشبكات السكك الحديدية وبنية التحتية للتخزين، فضلاً عن أن القيود اللوجستية الإقليمية تعني أن سوق الوقود في الولايات المتحدة ليس موحداً بالكامل.
وتتمثل المشكلة الأكبر في أن الولايات المتحدة لا تنتج الديزل بشكل منفصل عن البنزين ووقود الطائرات؛ فالمصفاة ليست مصنعاً يمكنه ببساطة أن يقرر في يوم ما إنتاج الديزل فقط، إذ ينتج البرميل الواحد من النفط الخام مجموعة متنوعة من المنتجات، تشمل البنزين والديزل ووقود الطائرات وغاز البترول المسال ومكونات أخرى. ففي يونيو 2026، شكل البنزين نحو 43.8% من إجمالي مخرجات المصافي الأمريكية، بينما بلغت نسبة نواتج التقطير (التي تشمل الديزل) حوالي 29.6%، ووقود الطائرات 12.4%. أما على ساحل الخليج، فقد شكلت نواتج التقطير نحو 31.5% من الإنتاج.
وهذا الأمر بالغ الأهمية لفهم طبيعة المخاطر؛ فإذا أدى حظر التصدير إلى انخفاض حاد في أسعار الديزل على ساحل الخليج، فإن الجدوى الاقتصادية لعمليات التكرير ستبدأ في التدهور أيضاً. ذلك أن شركات التكرير لا تنظر إلى سعر منتج واحد بمعزل عن غيره، بل تقيّم قيمة سلة الوقود بأكملها مقارنة بتكلفة النفط الخام.
وبالتالي، وفي سيناريو متطرف، قد تؤدي قيود التصدير إلى خلق مفارقة: فهي ستزيد في البداية من إمدادات الديزل داخل الولايات المتحدة وتدفع الأسعار للانخفاض، لكنها في الوقت نفسه ستضعف هوامش الربح في عمليات التكرير. وإذا استجابت بعض المصافي لذلك بخفض معدلات التشغيل -أي حجم النفط الخام الذي تتم معالجته- فقد يبدأ إنتاج الديزل والبنزين ووقود الطائرات في التراجع. ولهذا السبب أقر ترامب بأن القيود المفروضة على صادرات الديزل قد تؤثر أيضاً على سوق البنزين، في حين تعكف الإدارة حالياً على تحليل التداعيات المحتملة على منظومة التكرير بأكملها.
تكمن المشكلة الحقيقية اليوم في هوامش التكرير، وليس فقط في أسعار النفط الخام
يتسم سوق الديزل الحالي بوضع غير معتاد؛ إذ أن ارتفاع الأسعار لا يعود فقط إلى ارتفاع تكلفة النفط الخام. وتشير إدارة معلومات الطاقة الأمريكية (EIA) إلى أن أسعار الديزل تتلقى دعماً حالياً من عاملين: ارتفاع أسعار الخام، واتساع كبير في "هوامش التكرير" (crack spreads) - أي الفارق بين سعر المنتج المكرر وتكلفة النفط الخام اللازم لإنتاجه. وتُعد هوامش التكرير هذه من أهم مؤشرات السوق لقياس ربحية المصافي.
لقد واجهت الإمدادات العالمية من المنتجات المكررة قيوداً ناجمة عن اضطرابات جيوسياسية وتوقفات في العمليات أثرت على جزء من القدرة التكريرية العالمية. ووفقاً لموقع "أكسيوس" (Axios)، فإن ما يتراوح بين 7% و8% من القدرة التكريرية العالمية خارج الخدمة حالياً، في حين تزيد القيود المفروضة على روسيا والاضطرابات الأوسع نطاقاً في تدفقات الوقود من الضغوط على سوق الديزل.
وهذا يعني أن أسعار النفط الخام قد تستقر أو حتى تنخفض، بينما تظل أسعار الديزل مرتفعة للغاية. وبالنسبة للمستهلكين، لا يمثل سعر خام برنت أو خام غرب تكساس الوسيط (WTI) سوى جزء واحد من المعادلة؛ إذ تدخل في تحديد السعر النهائي عند محطات الوقود عوامل أخرى تشمل تكاليف التكرير، والخدمات اللوجستية، والتوزيع بالجملة، والضرائب، وهوامش الربح في قطاع التجزئة.
قد يفقد العالم نحو 1.5 مليون برميل يومياً من صادرات الولايات المتحدة من المشتقات النفطية
من منظور السوق العالمية، سيكون فرض حظر شامل على الصادرات حدثاً أكثر خطورة بكثير مما سيكون عليه الحال بالنسبة للولايات المتحدة ذاتها؛ فالولايات المتحدة تعمل حالياً بمثابة "مورد مرن" (أو مورد موازن) للمنتجات المكررة. فعندما تظهر حالات نقص في مناطق أخرى، يمكن للمصافي التنافسية الواقعة على ساحل الخليج الأمريكي زيادة صادراتها وتوجيه الوقود نحو الأسواق التي تسجل أعلى الأسعار.
في ربيع عام 2026، وحين أدت الاضطرابات حول مضيق هرمز إلى زيادة الطلب العالمي على الوقود الأمريكي، بلغ إجمالي الصادرات الأمريكية من النفط الخام والمنتجات البترولية مستوى قياسياً عند 13.6 مليون برميل يومياً. وقد بلغ متوسط صادرات المشتقات النفطية وحدها نحو 1.6 مليون برميل يومياً في شهر أبريل.
إن سحب جزء كبير من هذه الإمدادات من السوق العالمية يعني أن المستوردين سيضطرون للتنافس للحصول على الديزل من مصادر بديلة. وستكون الاقتصادات الأكثر عرضة للتأثر هي تلك التي تعتمد بشكل كبير على الديزل الأمريكي؛ ففي حين تستورد بولندا كميات صغيرة نسبياً من الديزل الأمريكي، تُعد المكسيك -على النقيض من ذلك- واحدة من الوجهات الرئيسية للوقود الأمريكي. في شهر يونيو وحده، شُحنت أكثر من 7.6 مليون برميل من المشتقات النفطية (النواتج المقطرة) إلى هناك من منطقة ساحل الخليج الأمريكي، وهو ما يعادل نحو 256 ألف برميل يومياً.
وقد تتمثل النتيجة في ارتفاع أسعار المنتجات المكررة في جميع أنحاء أمريكا اللاتينية والأسواق الأخرى التي تعتمد على الاستيراد، فضلاً عن احتدام المنافسة على الإمدادات القادمة من أوروبا والشرق الأوسط وآسيا.
لماذا قد يؤدي هذا الحظر في نهاية المطاف إلى ارتفاع الأسعار داخل الولايات المتحدة؟
هنا تكمن المفارقة الجوهرية في هذا المقترح. ففي المرحلة الأولى، تبدو الآلية بسيطة: إذ تتبقى كميات أكبر من الديزل داخل الولايات المتحدة، وترتفع المخزونات المحلية، وتنخفض أسعار الجملة؛ ولكن هذا يحدث إلى حد معين فقط.
أما في المرحلة التالية، فيصبح الوضع أكثر تعقيداً؛ إذ تقوم الولايات المتحدة بتقييد الصادرات، مما يؤدي إلى انخفاض المعروض العالمي من الديزل، وارتفاع الأسعار الدولية للمنتجات المكررة، واتساع هوامش التكرير (الفارق السعري بين النفط الخام والمنتجات المكررة) خارج الولايات المتحدة. وهذا بدوره يغير مسارات التجارة العالمية، فضلاً عن أسعار مواد التغذية (اللقيم) ومكونات المزج.
وفي الوقت نفسه، تفقد شركات التكرير الأمريكية القدرة على بيع جزء من إنتاجها في الأسواق الخارجية الأكثر ربحية. وإذا تم دفع الأسعار المحلية -بشكل مصطنع- إلى مستويات تقل عن الأسعار العالمية، فقد يضعف الحافز لزيادة الإنتاج إلى أقصى حد. ولهذا السبب تحديداً، يرى بعض المحللين -الذين نقل عنهم موقع "أكسيوس" (Axios)- أن حظر التصدير قد يؤدي إلى خفض الأسعار مؤقتاً داخل الولايات المتحدة، بينما يرفعها في الخارج، مما يؤدي في النهاية إلى انتقال هذه التكاليف المرتفعة مجدداً لتؤثر على الاقتصاد الأمريكي.
يُعد الديزل عنصراً بالغ الأهمية فيما يتعلق بمعدلات التضخم؛ فهل تواجه شركات التكرير مشكلة محتملة؟
تتجاوز الأهمية الاقتصادية للديزل بكثير ما قد توحي به حصته المباشرة من إنفاق الأسر؛ إذ تعتمد قطاعات النقل بالشاحنات الثقيلة، وأجزاء واسعة من الزراعة، ومعدات البناء، والخدمات اللوجستية، وقطاعات صناعية متنوعة اعتماداً كبيراً على الديزل. وتؤدي زيادة أسعار الديزل إلى رفع تكاليف نقل الأغذية والمواد الخام وتقريباً كل السلع التي تمر عبر سلاسل التوريد.
ولهذا السبب، يُعد الديزل أحد أنواع الوقود التي يمكن أن تنتقل زيادات أسعارها بسرعة نسبية إلى معدلات التضخم الأساسي، وذلك من خلال ارتفاع تكاليف النقل والإنتاج. ومع تجاوز الأسعار حالياً حاجز 6.50 دولار للجالون، فإن الضغوط الواقعة على المزارعين وشركات النقل والخدمات اللوجستية أصبحت أكبر بكثير مما كانت عليه قبل عام. وتشير بيانات جمعية السيارات الأمريكية (AAA) إلى أن متوسط سعر الديزل الحالي يزيد بنحو 2.83 دولار للجالون عما كان عليه قبل عام؛ وهو ما يفسر سبب دراسة الإدارة الأمريكية لإجراء كان يبدو مستبعداً حتى وقت قريب.
ومن منظور الأسواق المالية، من المهم التمييز بين منتجي النفط الخام وشركات التكرير. فبالنسبة لمنتجي النفط، سيكون التأثير غير مباشر؛ إذ لن ينخفض الطلب على الخام من جانب المصافي إلا إذا أدت هوامش الربح المنخفضة في نهاية المطاف إلى تراجع حجم عمليات التكرير.
أما بالنسبة لمشغلي المصافي، فستكون العواقب مباشرة؛ فالشركات التي تمتلك أصولاً في منطقة ساحل الخليج تستفيد حالياً من إمكانية الموازنة السعرية (المضاربة) بين الأسواق المحلية والأجنبية، حيث تتيح لها الصادرات بيع الديزل في الأسواق التي تحقق أعلى قيمة له، ومن شأن فرض حظر أن يحد من هذه المرونة.
وبالتالي، من المرجح أن تكون رد فعل السوق الأولية متمثلة في تقلص هوامش تكرير الديزل (فارق السعر بين الخام والمنتج المكرر) في الولايات المتحدة مقارنة بالمؤشرات المرجعية الخارجية، بينما قد تتسع هذه الهوامش في أوروبا أو أمريكا اللاتينية. وهذا يفسر معارضة قطاع التكرير لهذا التوجه؛ إذ يرى معهد البترول الأمريكي أن السوق بحاجة إلى مزيد من الإمدادات ومرونة أكبر بدلاً من فرض قيود على التصدير، لأن مثل هذه الإجراءات قد تفاقم المشكلات القائمة. وتجدر الإشارة إلى أن هذا الموقف يمثل وجهة نظر جماعات الضغط في هذا القطاع، ويجب تمييزه عن التقييمات المستقلة لآثار هذه اللوائح التنظيمية.
الحظر الكامل والقيود الجزئية: سيناريوهان مختلفان تماماً
يتمثل المتغير الرئيسي بالنسبة للسوق حالياً في كيفية صياغة أي لوائح تنظيمية محتملة؛ فالحظر الكامل سيُعد إجراءً صارماً للغاية وقد يؤدي إلى إعادة هيكلة جذرية لتدفقات الوقود العالمية. في المقابل، فإن فرض قيود جزئية، أو اعتماد نظام للتراخيص، أو وضع حدود مؤقتة للصادرات، من شأنه أن يمنح الإدارة سيطرة أكبر على المخزونات المحلية مع السماح في الوقت نفسه لشركات التكرير بتلبية احتياجات عملائها الرئيسيين في الخارج. ولهذا السبب، أكد "بيسنت" أن الإدارة تدرس خيارات تتراوح بين القيود الكاملة والجزئية، وتُقيّم مدى تأثير هذه القيود على القدرة التكريرية الأمريكية. ويُعد هذا التمييز بالغ الأهمية بالنسبة لسوق الوقود؛ إذ إن خفض الصادرات بمقدار بضع مئات الآلاف من البراميل يومياً قد يعمل في المقام الأول كآلية لإعادة بناء المخزونات المحلية، في حين أن الانسحاب الكامل للديزل الأمريكي من السوق العالمية سيُشكل صدمة إمداد ذات تداعيات دولية كبيرة.
سوق الديزل تدخل مرحلة صعبة
تكشف فكرة تقييد الصادرات، في المقام الأول، عن مدى شح المعروض في السوق العالمية للمنتجات المكررة. ورغم امتلاك الولايات المتحدة قدرة تكريرية هائلة ومكانتها كمُصدّر رئيسي للديزل، إلا أنها لا تعمل بمعزل عن بقية العالم؛ إذ تشتري شركات التكرير الأمريكية النفط الخام وتنتج أنواعاً متعددة من الوقود في آن واحد، ثم توجهها نحو الأسواق التي تتيح هياكل أسعارها تحقيق أعلى العوائد.
وبالتالي، قد يؤدي حظر التصدير إلى زيادة سريعة في توافر الديزل محلياً وخفض أسعار الجملة في الولايات المتحدة، لا سيما في منطقة ساحل الخليج. غير أن هذا لا يعني بالضرورة حدوث انخفاض مماثل في أسعار البيع للمستهلك النهائي (عند محطات الوقود) في جميع أنحاء البلاد. وعلى المدى الأبعد، تكمن المسألة الجوهرية في كيفية استجابة شركات التكرير؛ فإذا أدى انخفاض أسعار الديزل المحلية إلى تراجع ملموس في هوامش الربح وحجم عمليات التكرير، فقد تتلاشى جزئياً في نهاية المطاف تلك الزيادة الأولية في المعروض.
ولهذا السبب، سينصب تركيز السوق الآن على ثلاثة أمور تتجاوز في أهميتها الخبر نفسه: حجم القيود، والمدة التي ستظل فيها سارية، وما إذا كانت الإدارة ستسمح لشركات التكرير بمواصلة تصدير جزء من إنتاجها. وستحدد هذه العوامل ما إذا كان هذا الإجراء التنظيمي سيظل أداة قصيرة الأجل لخفض الأسعار داخل الولايات المتحدة، أم سيتحول إلى مصدر جديد للاضطراب في سوق عالمية للوقود تعاني أصلاً من شح استثنائي في المعروض.
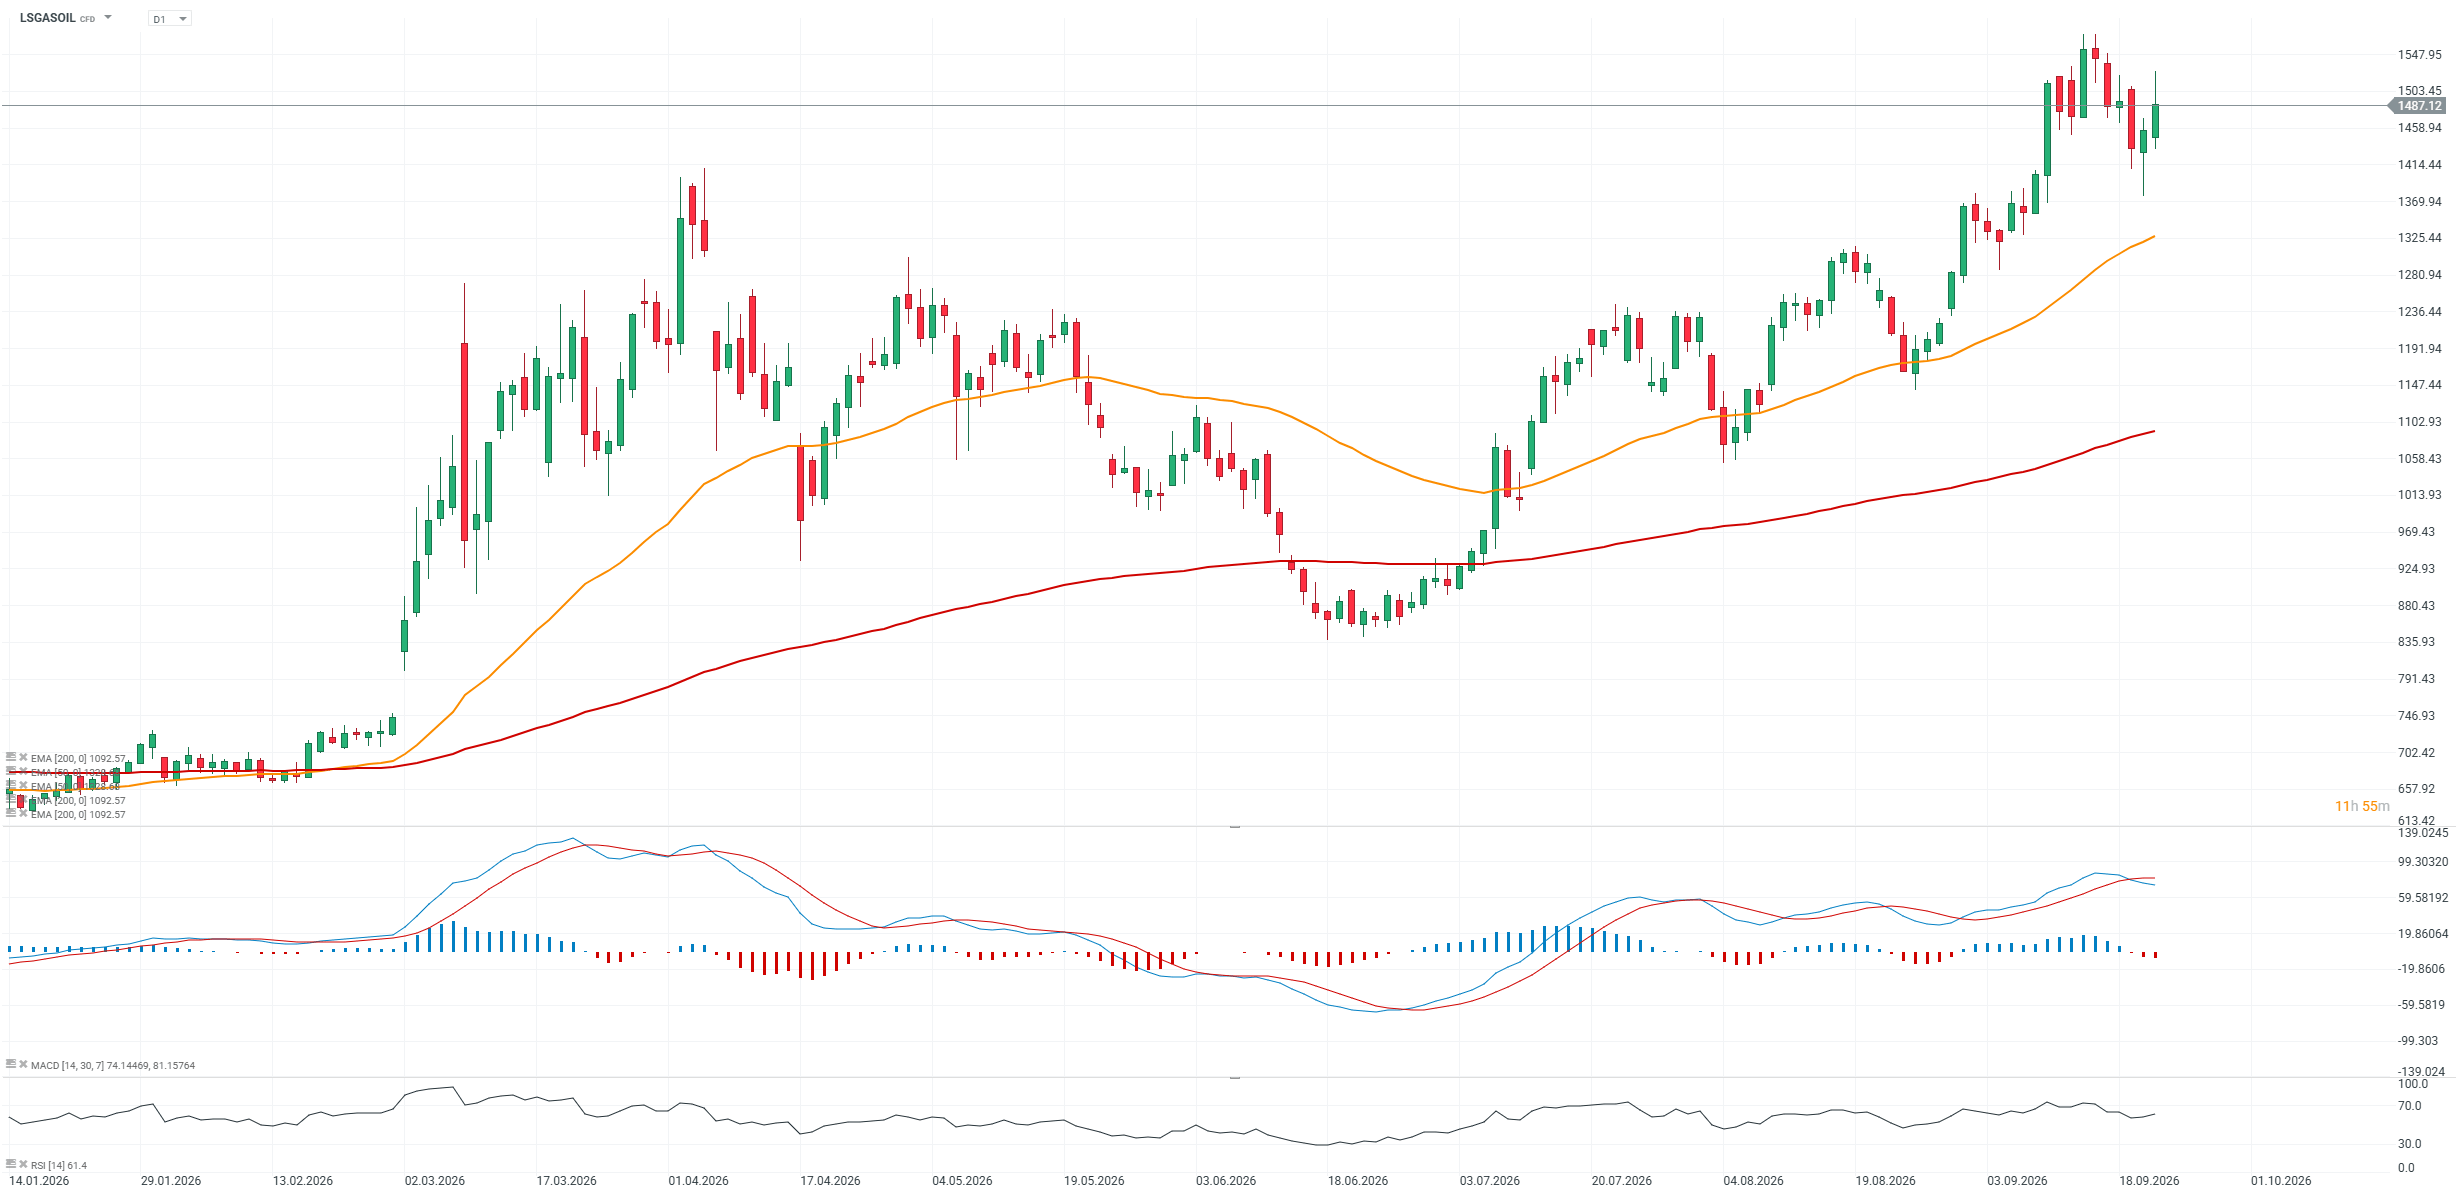
رسم بياني للعقود الآجلة للديزل (LSAGASOIL) - الإطار الزمني اليومي (D1)
نلاحظ أن العقود الآجلة للديزل سجلت تراجعاً أقل حدة مقارنة بأسعار خام برنت، ولا تزال تحوم بالقرب من مستوياتها القياسية التاريخية؛ حيث قدمت الأنباء المتعلقة باحتمالية فرض حظر أمريكي على الصادرات دعماً إضافياً للمراهنين على ارتفاع الأسعار (المتفائلين بالسوق).
 المصدر: xStation5

الفضة تحت ضغط الفيدرالي والدولار



ملخص اليوم: خطاب ترامب في الأمم المتحدة يُسلّط الضوء على إيران ومضيق هرمز والذكاء الاصطناعي


غرب تكساس عند ال 90 وبرنت أقل من 100 دولار

عاجل: إيران تعرض على الولايات المتحدة صفقة لإعادة فتح مضيق هرمز، وفقاً لوكالة "كيودو" 🚩 أسعار النفط تهبط بشدة.
"لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة. "