

- يُتداول البلاتين عند مستوى 1700 دولار للأونصة عقب تراجع حاد من ذروته المسجلة في يناير والبالغة قرابة 3000 دولار.
- يتوقع المجلس العالمي لاستثمار البلاتين تسجيل فائض قدره 265 ألف أونصة في عام 2026، مدفوعاً بشكل رئيسي بتدفقات خارجة من صناديق المؤشرات المتداولة (ETFs).
- لا يزال الإنتاج التعديني في جنوب أفريقيا مقيداً بسبب تقادم البنية التحتية ونقص الاستثمارات الهيكلية.
- تساهم بيانات التضخم الأمريكية الأقل حدة في خفض التوقعات بشأن المزيد من رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي، مما يدعم أسعار المعادن النفيسة.
- وتشير المؤشرات الفنية إلى اتجاه هبوطي، في حين يختبر السعر منطقة الدعم الرئيسية عند مستوى 1700 دولار.
يبلغ سعر البلاتين حالياً 1,699 دولاراً للأونصة، رغم أنه اقترب بشدة من حاجز 3,000 دولار خلال موجة الصعود في شهر يناير، متجاوزاً بذلك مستويات قياسية سابقة. ويسجل المعدن حالياً تراجعاً بنسبة تزيد عن 3% على أساس أسبوعي، و2.5% على أساس شهري، و20.5% منذ بداية العام، وإن كان لا يزال مرتفعاً بنحو 8.5% عند النظر إلى أداء الاثني عشر شهراً الماضية. ويبتعد السعر الحالي بنحو 42% عن المستوى القياسي المسجل في يناير عند 2,923.70 دولاراً. وتجسد هذه المقارنة طبيعة السوق بوضوح: قفزة حادة في مطلع العام، تلتها خسارة حادة ومماثلة لتلك المكاسب؛ مما يشير إلى أن التحركات السابقة كانت مدفوعة في المقام الأول بالمضاربات وآمال بتغير العوامل الأساسية، وهي عوامل بدأت تنعكس سلباً على المعدن في الوقت الراهن.
يتمثل أهم تغيير في العوامل الأساسية في مراجعة بيانات العرض والطلب (الميزانية). إذ يتوقع "المجلس العالمي لاستثمار البلاتين" (World Platinum Investment Council) تسجيل فائض قدره 265 ألف أونصة في عام 2026، مقارنة بعجز قدره 297 ألف أونصة كان متوقعاً قبل ثلاثة أشهر فقط. ويُعد هذا التحول، الذي يتجاوز 560 ألف أونصة في غضون ثلاثة أشهر، أمراً لافتاً ومؤثراً بالنسبة لسوق بهذا الحجم؛ إذ سيمثل أول فائض سنوي منذ عام 2022، وذلك بعد ثلاث سنوات متتالية من تسجيل العجز.
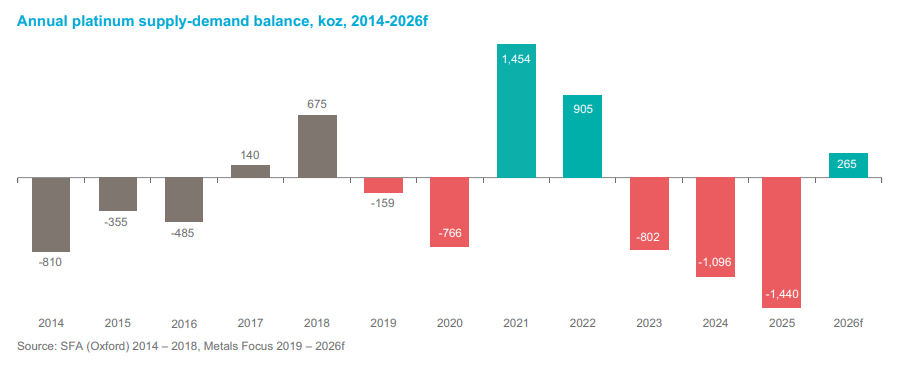
ما الذي تغير فعلياً؟
خلافاً للتوقعات البديهية، لا يتعلق الأمر بجانب العرض؛ إذ من المتوقع أن يظل حجم الإنتاج التعديني ثابتاً تقريباً عند 5,551 ألف أونصة مقارنة بـ 5,561 ألف أونصة في العام السابق. وفي المقابل، تشهد عمليات إعادة التدوير نمواً بنسبة 8%، مما يؤدي إلى زيادة إجمالي العرض بنسبة 2%، وهي نسبة ضئيلة.
يكمن التغيير بأكمله في جانب الطلب، الذي يُتوقع أن ينخفض بنسبة 18%. ويتألف هذا الجانب من ثلاثة مكونات ذات خصائص متباينة للغاية:
- شهدت الاستثمارات تحولاً جذرياً (بمقدار 180 درجة)؛ فبعد تسجيل تدفقات داخلة بلغت 1.15 مليون أونصة في عام 2025، تحولت إلى تدفقات خارجة بلغت 83 ألف أونصة في عام 2026. ومن المتوقع أن تفقد صناديق المؤشرات المتداولة (ETFs) وحدها 389 ألف أونصة، بعد أن كانت قد اكتسبت 200 ألف أونصة في العام السابق. ويُعد هذا العامل المحرك الرئيسي للمراجعة، وفي الوقت نفسه أضعف نقطة في التوقعات، كما سنناقش لاحقاً.
- انخفض الطلب على المجوهرات بنسبة 15% ليصل إلى 1,883 ألف أونصة، حيث سجلت الصين تراجعاً بنسبة 32% على أساس سنوي في الربع الثاني؛ وهو رد فعل تقليدي ومعهود تجاه ارتفاع الأسعار.
- انخفض الطلب في قطاع السيارات بنسبة 4% ليصل إلى 2,904 ألف أونصة. والمفارقة هنا أن تباطؤ وتيرة اعتماد السيارات الكهربائية -خلافاً للتوقعات- يساهم في دعم الطلب على المحفزات الكيميائية على المدى القصير، إلا أن الاتجاه الهيكلي العام يظل دون تغيير.
- الفئة الوحيدة التي سجلت نمواً هي القطاع الصناعي، حيث ارتفع الطلب بنسبة 5% ليصل إلى 2,385 ألف أونصة؛ إذ شهد قطاع الزجاج انتعاشاً بنسبة 23%، والمعدات الكهربائية بنسبة 19%، وخلايا الوقود بنسبة 8%.
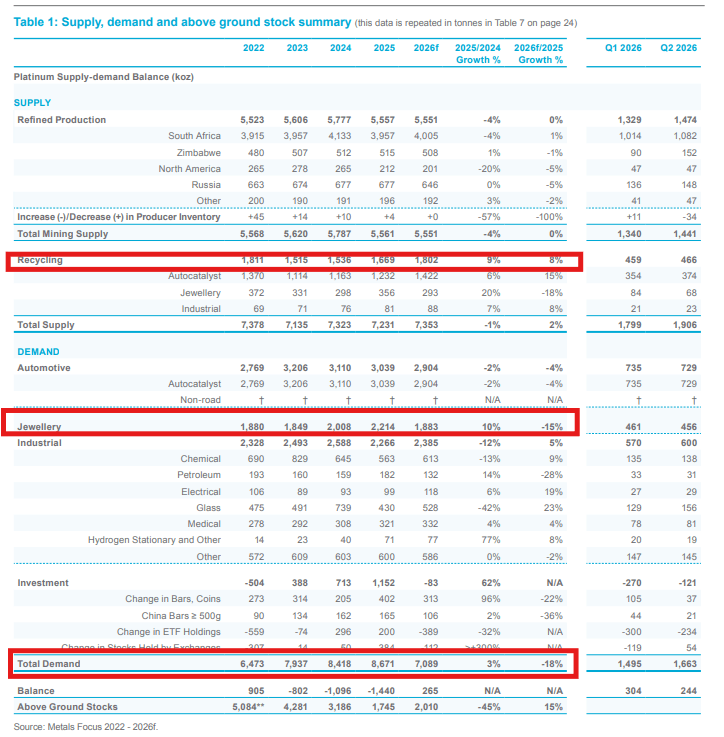
من المتوقع أن ينخفض الطلب في عام 2026 بنحو الخُمس. المصدر: WPIC
هل يُعد هذا الفائض أقل خطورة مما يبدو عليه؟
يقودنا هذا إلى تفصيلة قد تغيب بسهولة عن الأذهان عند النظر إلى الأرقام الرئيسية؛ إذ يشير مجلس استثمار البلاتين العالمي (WPIC) في أحدث تقاريره إلى أن السوق قد تعود فعلياً إلى حالة العجز في النصف الثاني من العام، وذلك بعد أن استنفدت ضغوط البيع الناجمة عن صناديق المؤشرات المتداولة (ETFs) مفعولها. وبعبارة أخرى، فإن الفائض بأكمله قد تركز في النصف الأول، وهو نتاج عملية تسييل لمرة واحدة للمراكز الورقية، وليس اختلالاً دائماً في التوازن المادي (الفعلي) للمعدن. ويُلاحظ التعافي الواضح في قطاع الزجاج، رغم أن مثل هذه الانتعاشات غالباً ما كانت أحداثاً عابرة تاريخياً.
وثمة نقطة تستحق الإبراز: فالمعدن الذي تبيعه الصناديق لا يختفي، بل يعود إلى السوق ليزيد من المعروض المتاح في تلك اللحظة. ومع ذلك، يمكن لتلك الأوقية نفسها أن تعود إلى الصندوق عندما تتغير معنويات السوق؛ فالفائض الناجم عن تدفقات الخارجة من صناديق المؤشرات المتداولة قابل للانعكاس بطبيعته، على عكس الفائض الناتج عن افتتاح منجم جديد.
وتدعم مستويات المخزون المتاحة (المخزون فوق سطح الأرض) هذا الطرح؛ فبعد ثلاث سنوات من العجز، انخفضت هذه المستويات إلى حوالي 2,010 آلاف أوقية، وهو ما يعادل تقريباً حجم الطلب لأربعة عشر أسبوعاً. وحتى بعد احتساب فائض العام الحالي، يظل هامش الأمان ضئيلاً.
أما على صعيد جانب العرض الهيكلي، فلا يوجد أي تحسن؛ إذ تستحوذ جنوب أفريقيا على نحو 72% من الإنتاج العالمي للتعدين، غير أن إنتاجها الحالي يقل بنسبة 26% عن ذروته المسجلة في عام 2006 (والتي بلغت 5.3 مليون أوقية). وتُعزى هذه الأسباب إلى عوامل معروفة ويصعب عكس مسارها، مثل تقادم المناجم، وارتفاع التكاليف، وسنوات من نقص الاستثمار. ورغم وجود مصادر جديدة للعرض، إلا أنها لا تزال بعيدة المنال؛ فمشروع "كارو" (Karo) في زيمبابوي -الذي حصلت شركة "ثاريسا" (Tharisa) على تمويل بقيمة 294 مليون دولار لصالحه- لن يبدأ عملياته إلا في الربع الرابع من عام 2027، بطاقة إنتاجية تبلغ 226 ألف أوقية في مرحلته الأولى.
المشكلة الحقيقية تكمن في أسعار الفائدة
يُعد التوازن المادي (العرض والفعلي) مهماً، لكنه يأتي في مرتبة ثانوية حالياً؛ إذ تتحدد الأسعار بناءً على تكلفة الفرصة البديلة.
يبلغ العائد على سندات الخزانة الأمريكية لأجل 10 سنوات 5.24%، وهو مستوى يقترب من أعلى معدلاته منذ عام 2007. وقد رفع الاحتياطي الفيدرالي أسعار الفائدة في سبتمبر للمرة الأولى منذ ثلاث سنوات، في حين كانت السوق تسعّر احتمالية بنسبة 68% لرفع آخر في أكتوبر، واحتمالية بنسبة 95% في ديسمبر. وبالنسبة لأصل لا يدر عائداً، تُعد هذه البيئة قاسية ومكلفة.
ومع ذلك، جاءت بيانات تضخم نفقات الاستهلاك الشخصي (PCE) لشهر أغسطس أقل من التوقعات بشكل ملحوظ؛ حيث سجل التضخم الأساسي 3.0% مقابل توقعات بـ 3.3%، وبلغ المعدل الشهري 0.2% مقابل توقعات بـ 0.3%. ونتيجة لذلك، انخفضت احتمالية رفع أسعار الفائدة في أكتوبر من 64% إلى 34% خلال أسبوع واحد، وتراجع الدولار الأمريكي، وهبطت العوائد بمقدار 4 إلى 5 نقاط أساس، مما قدم دعماً لأسعار الذهب. وهذا الأمر إيجابي ومباشر بالنسبة للبلاتين، ويشير إلى ضرورة إعادة تقييم التقديرات السعرية التي كانت مبنية على احتمالية 95% لرفع الفائدة في ديسمبر.
وفي الوقت نفسه، ساهم انخفاض أسعار النفط - الناجم عن تحسن تدفقات الإمدادات عبر مضيق هرمز - في تخفيف بعض الضغوط التضخمية، مما يعزز هذا الاتجاه.
ومن الجدير بالذكر أنه إذا تحول تركيز السوق بعيداً عن المخاوف المتعلقة بالسياسة النقدية ليركز على القضايا المالية الأمريكية - وهو ما قد يدفع سعر الذهب للارتفاع مجدداً ليتجاوز 5000 دولار - فإن البلاتين قد يتفاعل بشكل إيجابي أيضاً مع هذه التطورات.
التقييمات ومراكز التداول
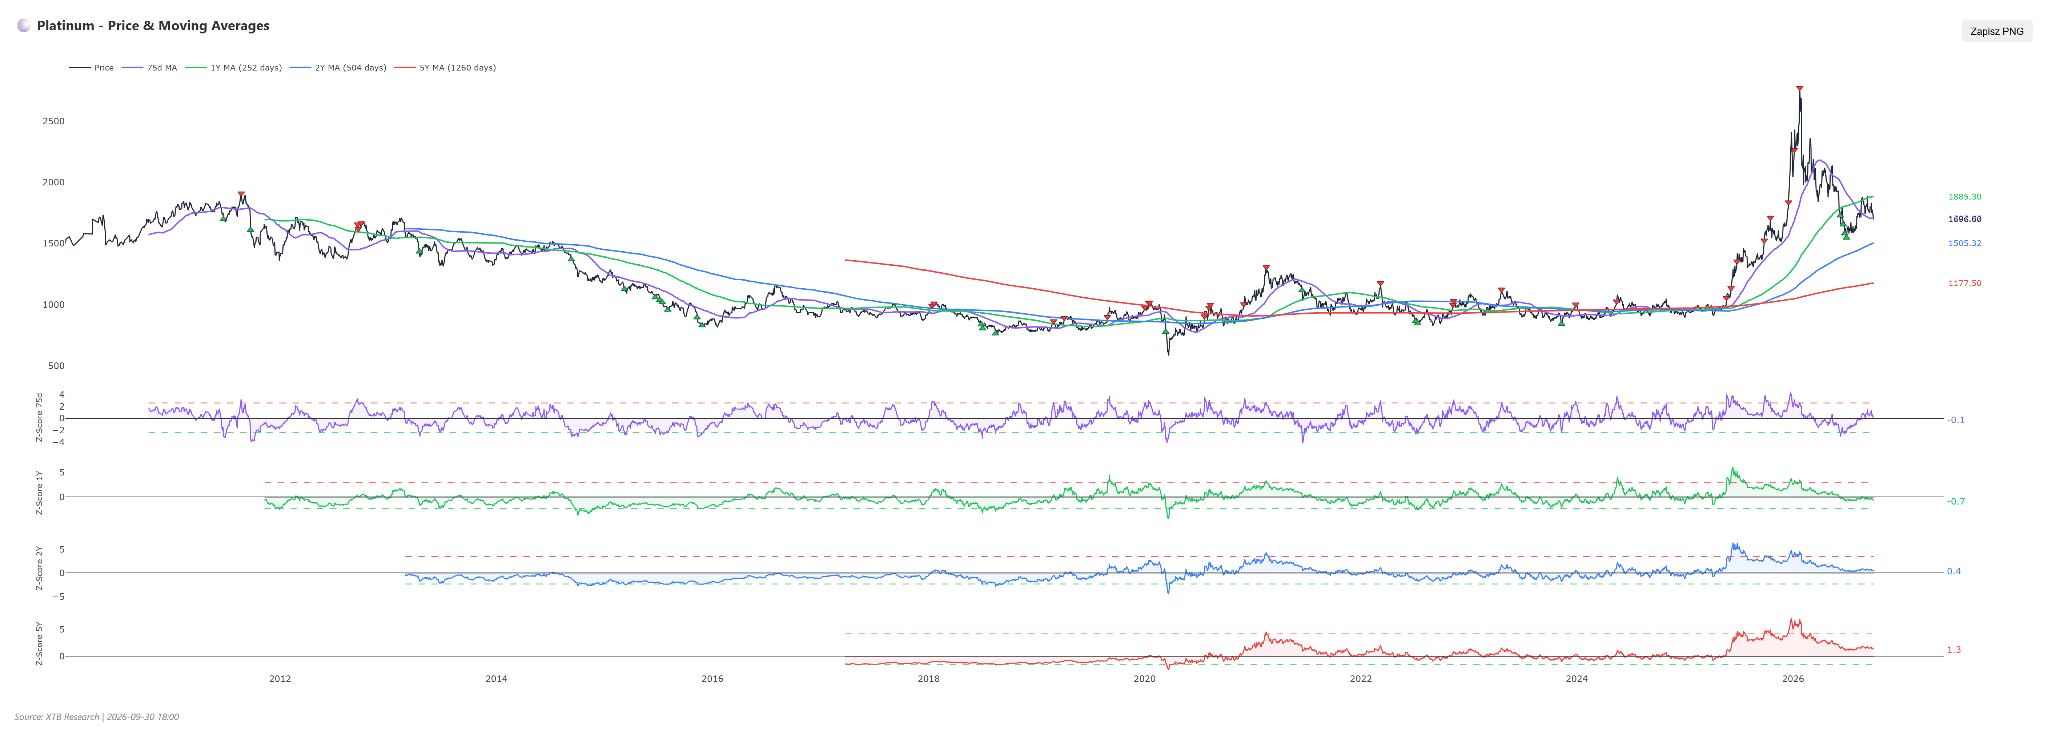
يبلغ مؤشر "زد-سكور" (Z-score) للفترة الزمنية لمدة عام واحد -0.72، ولعامين +0.42، ولخمس سنوات +1.32. وعلى المدى القصير، يُعتبر البلاتين رخيصاً مقارنة بمتوسطاته التاريخية، بينما يظل سعره أعلى من المتوسط عند النظر إلى فترة زمنية أطول. ويُظهر مؤشر السنوات الخمس انخفاضاً تدريجياً ومنتظماً في علاوة السعر (premium): حيث سجل 2.36 قبل ستة أشهر، و1.09 قبل ربع سنة، ثم عاود الارتفاع إلى 1.63 قبل شهر، ليصل الآن إلى 1.32.
تُظهر مراكز المضاربة -وفقاً لبيانات لجنة تداول السلع الآجلة (CFTC) المسجلة في 22 سبتمبر- صافي مراكز شراء (long positions) يبلغ 15,366 عقداً، وقيمة معيارية (Z-score) قدرها -0.37، وموقعاً عند الشريحة المئوية 64.4 من التوزيع التاريخي. وتبلغ حصة مراكز الشراء في محفظة المضاربة 69.9%، مع تغير أسبوعي طفيف لم يتجاوز +146 عقداً.
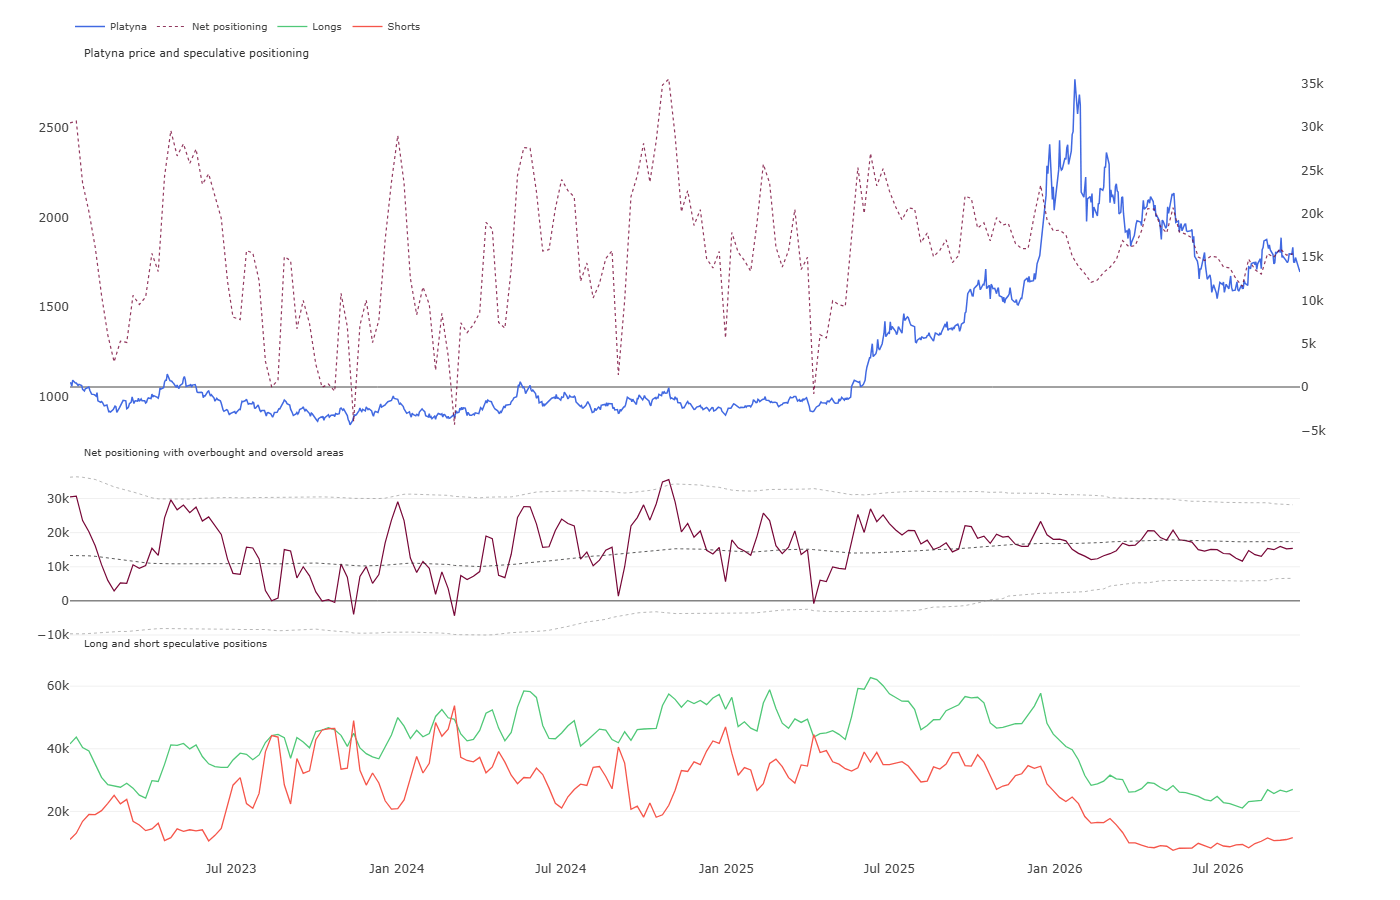
يكشف هذا المزيج عن حقيقة واضحة: صناديق الاستثمار ليست مكتظة بمراكز الشراء (long positions)، ولا تقوم ببناء مراكز بيع (short positions) بشكل مكثف؛ بل إنها تكتفي بمراقبة المشهد من الخارج. ومن ناحية، يحد هذا الوضع من مخاطر حدوث عمليات تسييل متسلسلة (cascade liquidation)، نظراً لعدم وجود مراكز ضخمة تستدعي التسييل على نطاق واسع. ومن ناحية أخرى، لا يوجد محفز لحدوث "ضغط على مراكز البيع" (short squeeze) قد يدفع نحو تعافٍ سريع للأسعار.
الوضع الفني
يقترب مؤشر القوة النسبية (RSI) -عند مستوى 37 نقطة- من منطقة "تشبع البيع"، لكنه لم يصل إليها بعد ولا يعطي إشارة تدل على انعكاس الاتجاه. كما تظل مؤشرات "الماكد" (MACD) وترتيبات المتوسطات المتحركة تشير إلى اتجاه هبوطي، حيث يتداول السعر عند مستوى يقل بنسبة 3.13% عن متوسطه المتحرك لـ 50 يوماً.
ويقدم الرسم البياني اليومي سياقاً هاماً؛ فالمستوى الحالي البالغ 1700 ليس مجرد رقم مستدير، بل يمثل منطقة تماسك سعري شهدتها السوق خلال شهري نوفمبر وديسمبر 2025، وذلك قبل الارتفاع القوي الذي قاد السعر لتسجيل مستوى قياسي في يناير. لقد عاد السعر الآن إلى نقطة الانطلاق الدقيقة لتلك الحركة الصعودية. ونادراً ما يتم كسر مثل هذه المستويات من المحاولة الأولى، إلا أن فقدان هذا المستوى سيكون أمراً بالغ الأهمية، نظراً لعدم وجود أي مستويات دعم فنية -تشكلت خلال العام الماضي- أسفل هذا النطاق وصولاً إلى منطقة 1550.
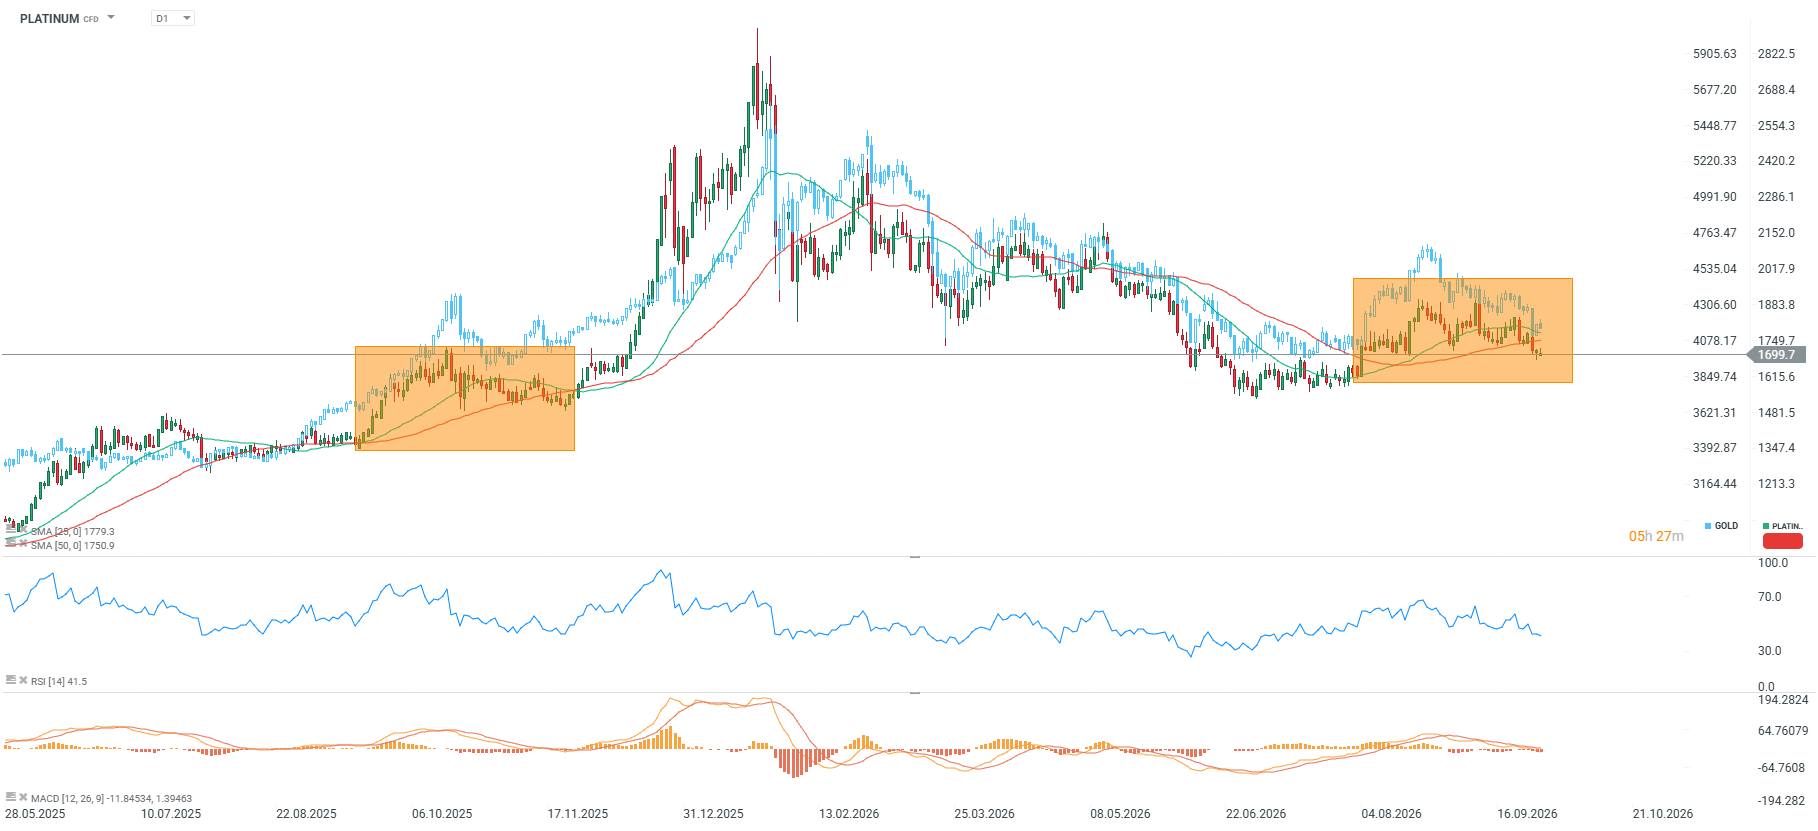
تتخذ حركة السعر منذ تسجيل أدنى مستوى في شهر يونيو المسار التالي: سجل السوق قاعاً بالقرب من 1530، ثم ارتد صعوداً إلى 1930 في أغسطس، وشكّل بعد ذلك سلسلة من القمم المتناقصة (عند 1930 ثم 1910)، وهو يختبر حالياً الحد الأدنى لهذا النطاق. يُعد هذا نموذجاً كلاسيكياً لعملية "التصريف" (distribution pattern)، وطالما لم يحدث اختراق صعودي، فإن الكفة تميل لصالح جانب العرض.
السيناريو الهبوطي (المرجح حالياً): بقاء عوائد السندات لأجل 10 سنوات عند مستوى 5.24% أو أعلى، بالتزامن مع تحقق فائض العرض المتوقع، سيدفع الأسعار للانخفاض دون مستوى 1660 ومواصلة التراجع نحو 1620. وتدعم هذا السيناريو مؤشر "الماكد" (MACD)، وإعدادات المتوسطات المتحركة، وسلسلة القمم المتناقصة المسجلة منذ أغسطس.
السيناريو الصعودي: يتطلب اختراقاً مستقراً فوق مستوى 1700 مع إغلاق يومي، ويفضل أن يكون مدفوعاً بتوقعات تميل نحو سياسة نقدية تيسيرية من الاحتياطي الفيدرالي وانخفاض العوائد دون 5.00%. إن استعادة مستوى المتوسط المتحرك لـ 50 يوماً تفتح الباب أمام الوصول إلى 1750، في حين أن كسر مستوى 1820 سيبطل مفعول سلسلة الاتجاه الهبوطي المسجلة بين شهري أغسطس وسبتمبر.
الاستنتاجات
يوجد البلاتين في وضع غير معتاد؛ إذ أن العوامل الأساسية للسوق الفعلية (المادية) أفضل بكثير مما تشير إليه أرقام الفائض المعلنة -وهو ما يعود بشكل كبير إلى توقف التدفقات الخارجة في الأسواق الورقية- إلى جانب قيود هيكلية في العرض في جنوب أفريقيا ومستويات مخزون منخفضة. ومع ذلك، تضغط أسعار الفائدة وقوة الدولار بشدة على السعر.
وبدأ هذا العامل المعاكس الثاني في التراجع؛ فإذا استمرت بيانات التضخم الأمريكية في إظهار تباطؤ وقرر الاحتياطي الفيدرالي عدم رفع أسعار الفائدة في ديسمبر، فسيمتلك البلاتين أساساً قوياً للتعافي انطلاقاً من مستوى الدعم الفني. وفي انتظار تأكيد ذلك، تظل النظرة الفنية على المدى القصير تميل نحو الهبوط.


عاجل: انخفاض مخزونات المقطرات يدفع أسعار النفط للتعافي

تحديات الإمداد وتكاليف الشحن: أرامكو السعودية تدرس خصومات ضخمة لشحنات النفط قبالة عُمان


حصاد الأسواق: الذكاء الاصطناعي يدفع مؤشر "نيكي 225" للصعود، وتراجع أسعار النفط (30 سبتمبر 2026)
استراتيجية أرامكو لتأمين إمدادات الطاقة العالمية: مسارات تصدير بديلة واستئناف تشغيل خط "شرق-غرب"
"لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة. "