



تتواصل عمليات البيع في سوق الذهب، حيث انخفض السعر إلى ما دون 3800 دولار للأونصة، ليصل إلى أدنى مستوياته منذ أكثر من عام. وقد تراجع المعدن النفيس نحو مستوى 3780 دولاراً، مسجلاً انخفاضاً بنسبة 1.95% اليوم، ومخترقاً بذلك منطقة دعم رئيسية كانت قد حالت دون تكبد المزيد من الخسائر حتى وقت قريب، وتحديداً في أوائل نوفمبر. وتأتي موجة البيع هذه رغم استمرار الصراع في الشرق الأوسط، وهو عامل كان من المفترض تقليدياً أن يعزز الطلب على الأصول الآمنة. غير أن العامل المهيمن حالياً يظل هو السياسة النقدية للاحتياطي الفيدرالي؛ إذ تُقدّر الأسواق حالياً احتمالية رفع أسعار الفائدة في ديسمبر بنحو 96%، في حين كان المستثمرون يتوقعون -قبل عام واحد فقط- دورة من خفض أسعار الفائدة.
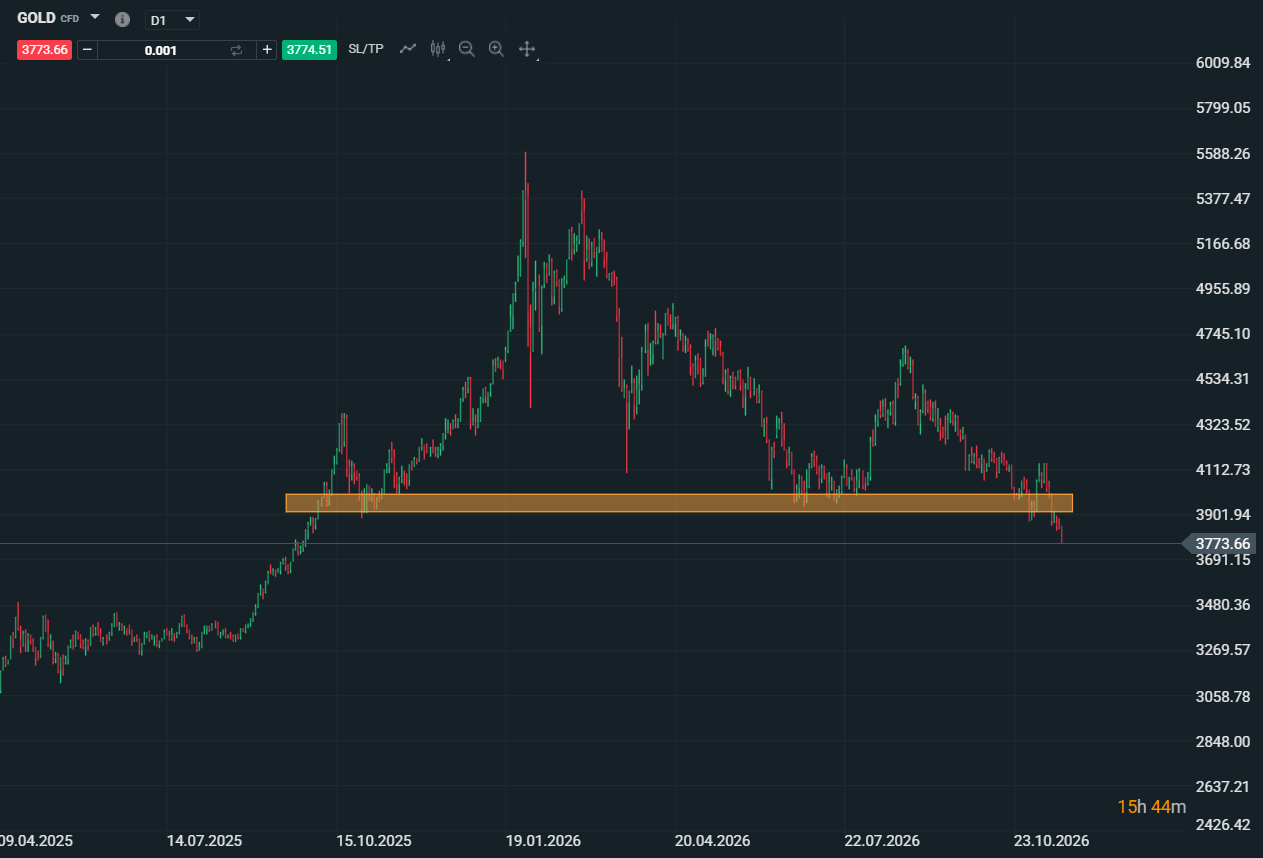
من الناحية الفنية، يؤكد كسر مستوى 3800 دولار ضعف المشترين ويزيد من مخاطر حدوث مزيد من التراجع. وقد يتحول مستوى الدعم السابق عند 3800 دولار الآن ليصبح أقرب مستوى للمقاومة.
وفي الوقت نفسه، لا يزال عائد سندات الخزانة الأمريكية لأجل 10 سنوات يحوم حول 5.1%، بينما يتداول الدولار بالقرب من أعلى مستوى له منذ 19 شهراً. وتُعد تكلفة الفرصة البديلة المتزايدة للاحتفاظ بالذهب -الذي لا يدر عائداً- العقبة الرئيسية أمام تعافي أسعاره حالياً. علاوة على ذلك، قد يؤدي تصاعد الصراع مع إيران -على نحوٍ مناقض للتوقعات- إلى تأثير سلبي على الذهب؛ إذ تساهم أسعار النفط المرتفعة في استمرار الضغوط التضخمية، مما يحد من احتمالات التيسير النقدي. ونتيجة لذلك، فإن التأثير الإيجابي للتوترات الجيوسياسية على الطلب على الذهب كملاذ آمن يقابله تأثير معاكس ناتج عن توقعات بمزيد من رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي وقوة الدولار.
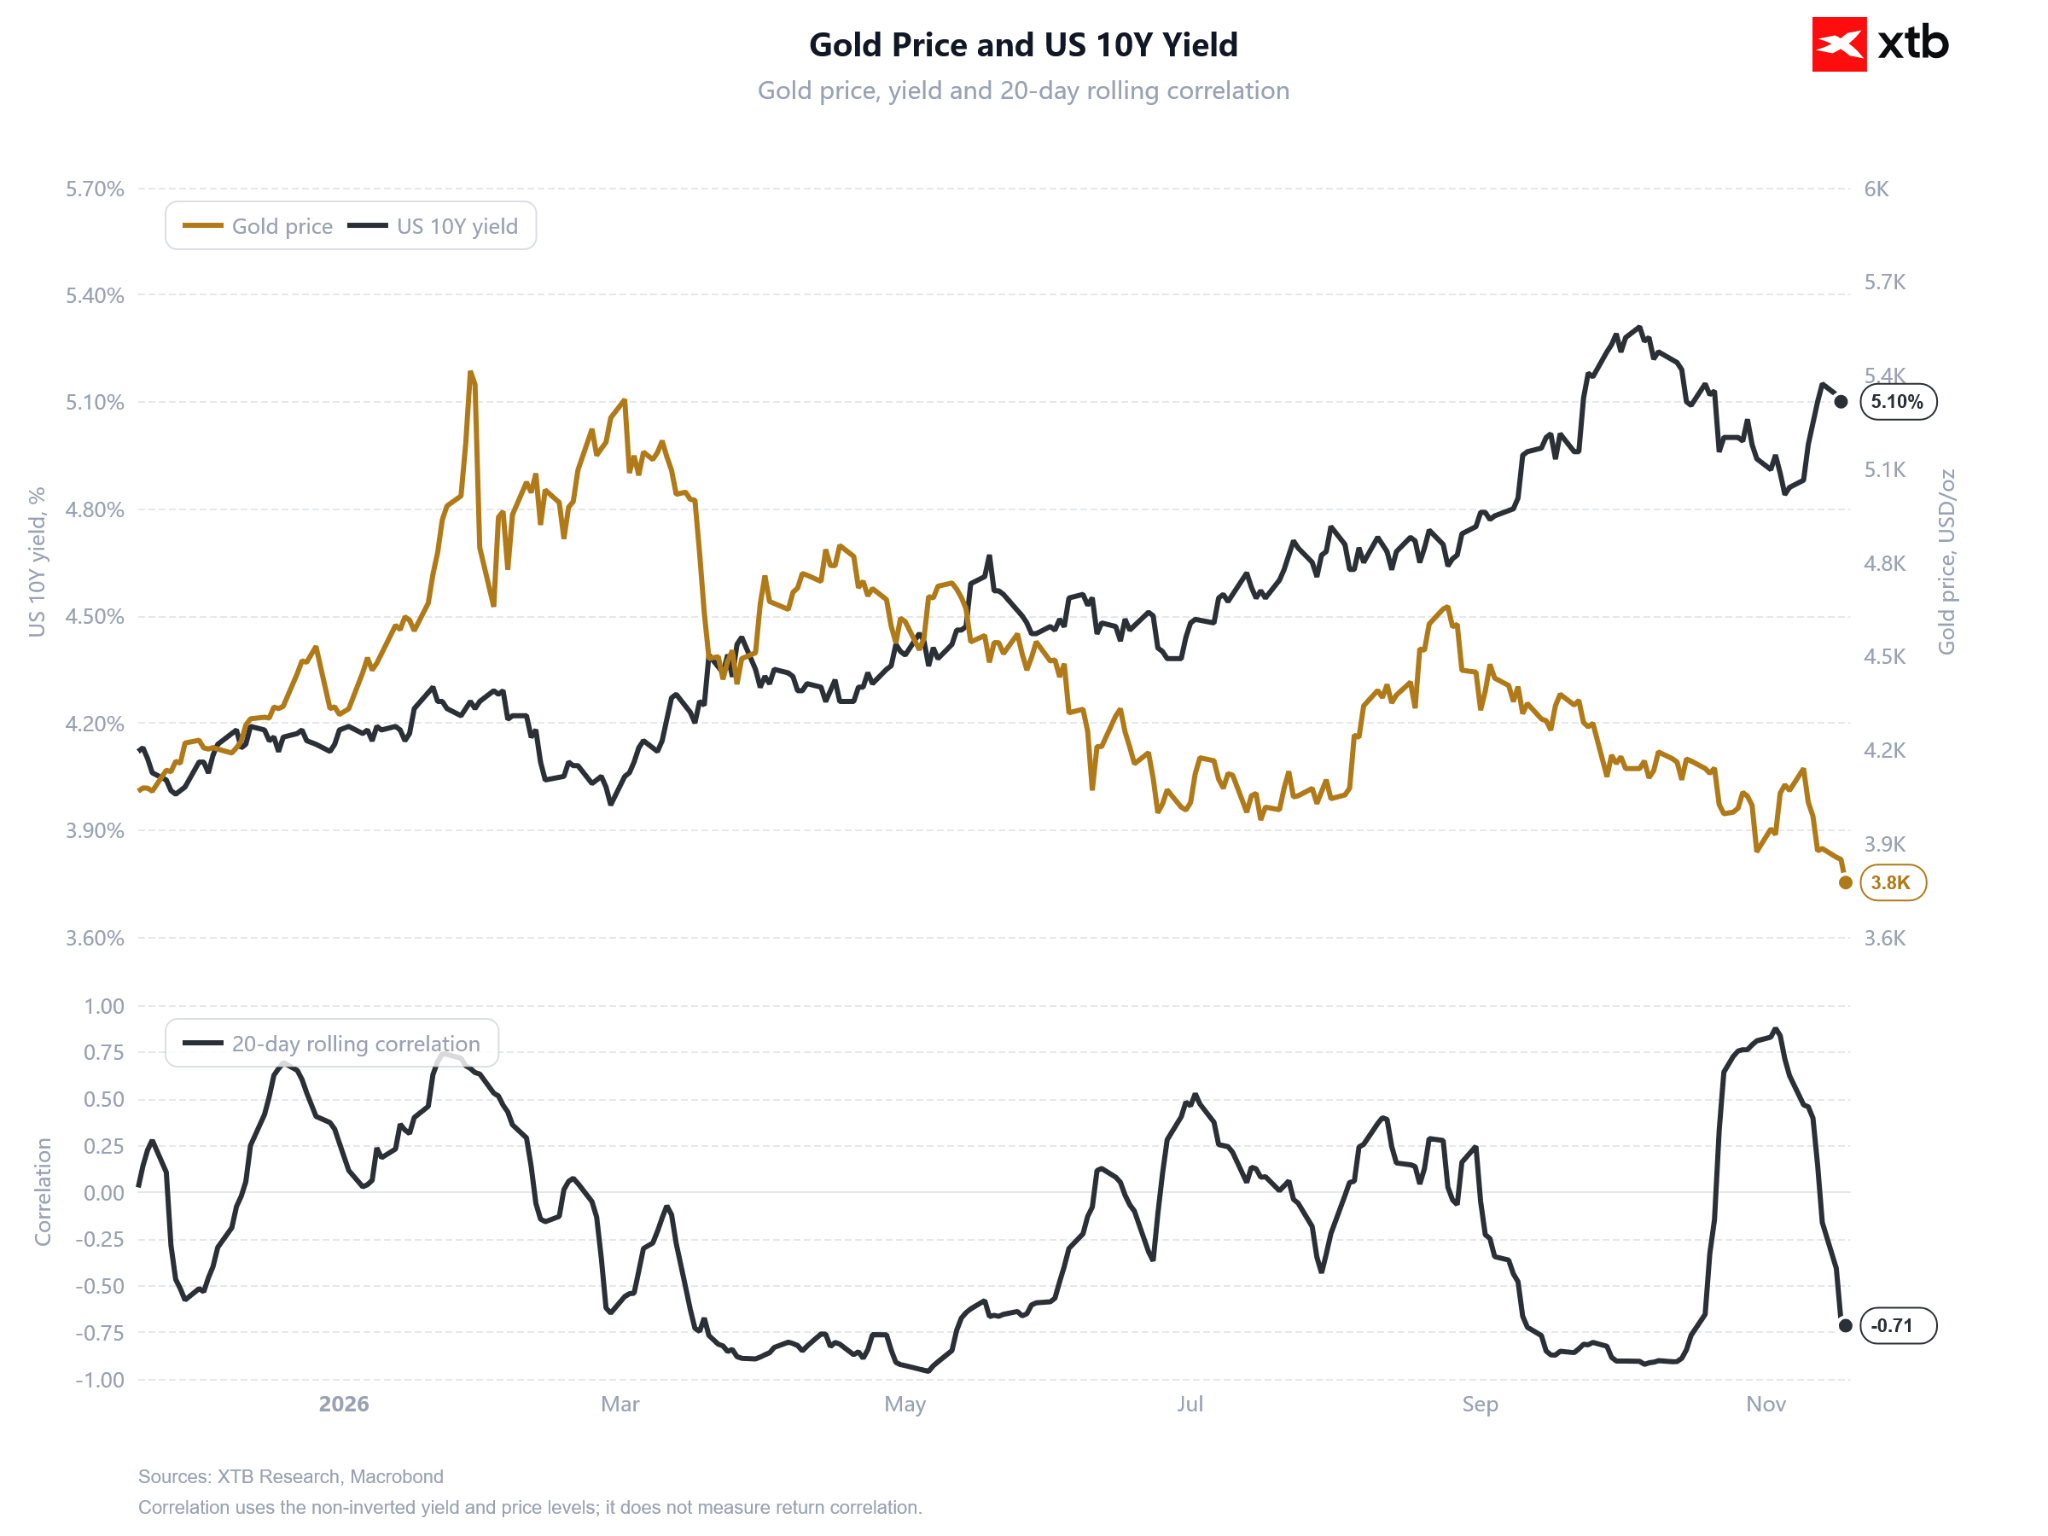
أظهر الذهب ارتباطاً سلبياً قوياً مع عوائد سندات الخزانة الأمريكية لأجل 10 سنوات خلال الأسابيع الأخيرة.
وعلى الرغم من الضعف الملحوظ في الأسعار، لا تزال العوامل الأساسية للطلب على المدى الطويل متماسكة نسبياً. فقد سلط تحليل مجلس الذهب العالمي للربع الثالث الضوء على استمرار عمليات الشراء من قِبل البنوك المركزية، والدور المهم لصناديق الاستثمار المتداولة (ETFs) في دعم الطلب العالمي. ومن ناحية أخرى، أدى تعافي الإنتاج من المناجم إلى زيادة المعروض من الذهب، في حين قلصت الصناديق المضاربة مراكزها الشرائية في أوائل شهر نوفمبر.
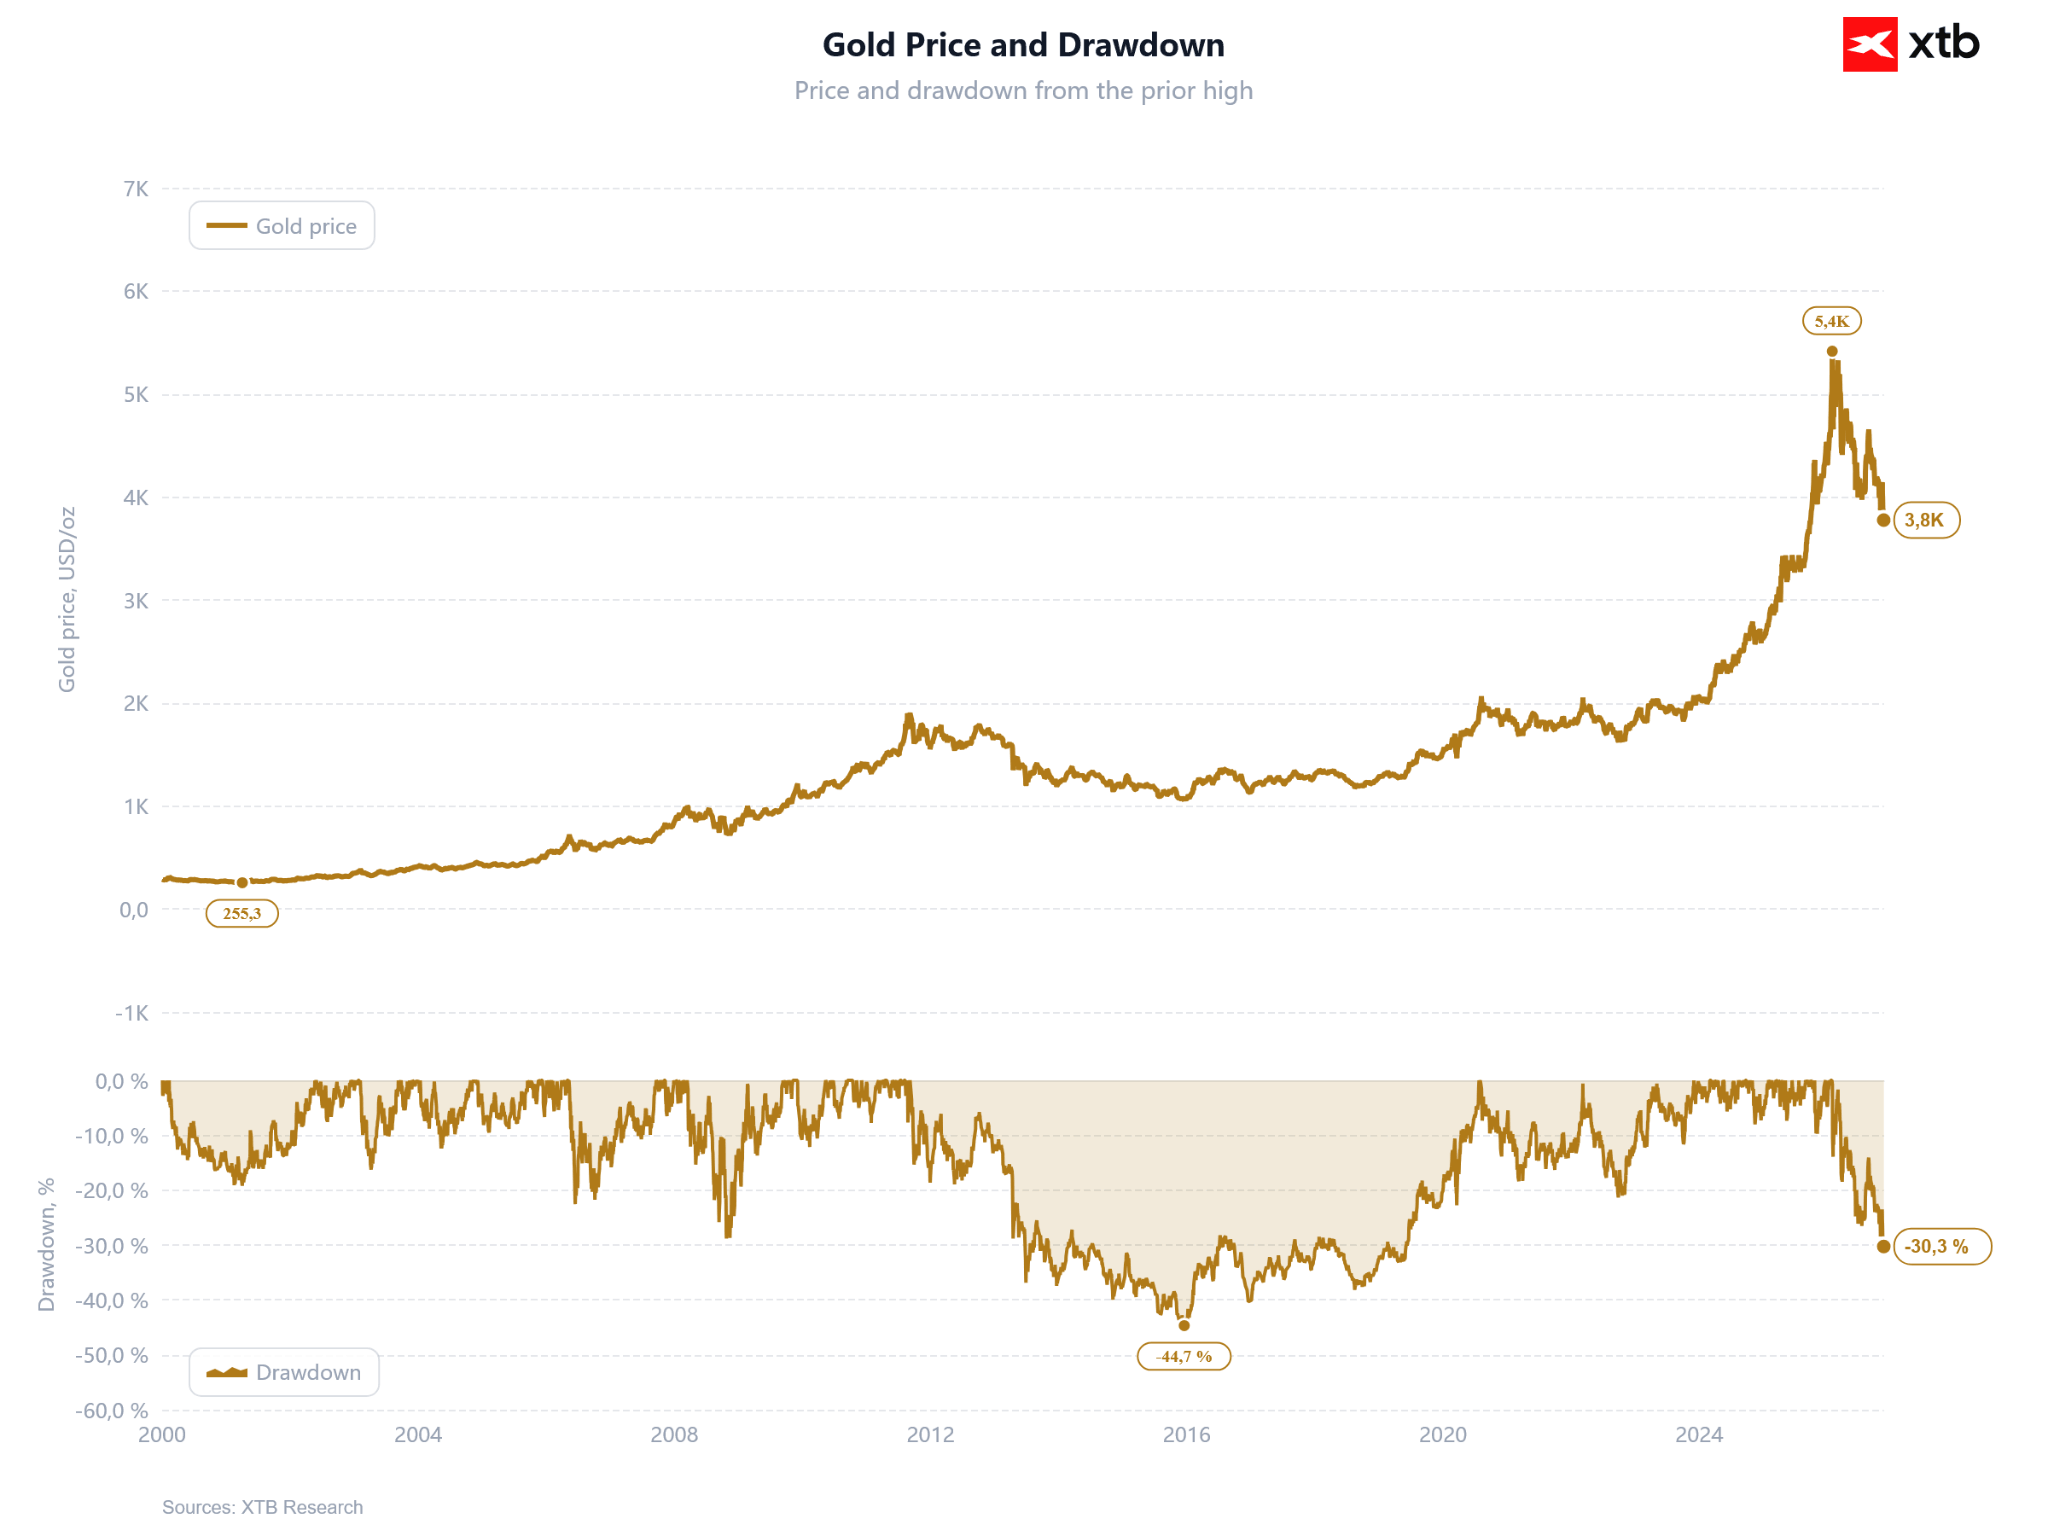
انخفض الذهب بأكثر من 30% عن أعلى مستوى له على الإطلاق؛ إذ تراجع المعدن النفيس من مستوى قياسي بلغ 5400 دولار ليصل إلى نحو 3800 دولار للأونصة. ويُعد هذا التراجع واحداً من أعمق عمليات التصحيح في السنوات الأخيرة، رغم أنه يظل -من منظور تاريخي- أقل حدة من الانخفاض الذي شهدته السوق خلال الفترة ما بين عامي 2012 و2015، حين بلغ أقصى تراجع في القيمة 44.7%.


ملخص يومي: نهاية كئيبة لأسبوعٍ عصيب

ثلاثة أسواق تجدر مراقبتها في الأسبوع المقبل (20.11.2026)

في غياب جينسن: الأسواق تحت رحمة الاحتياطي الفيدرالي


النحاس عند أدنى مستوياته منذ مارس 📉
"لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة. "