


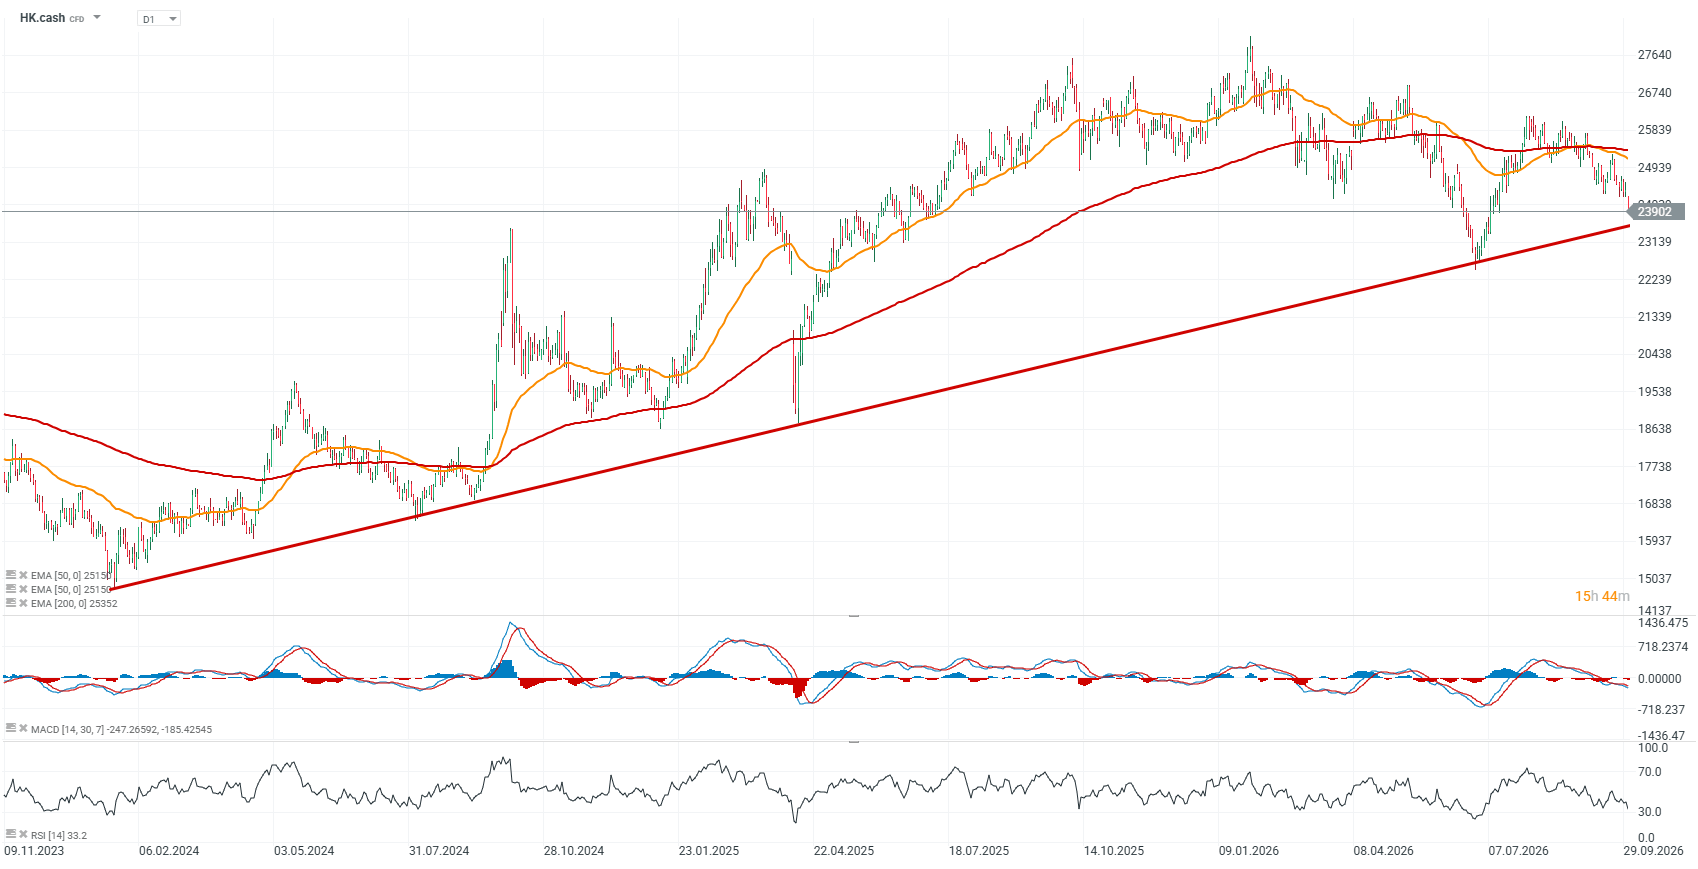
شهدت بورصة هونغ كونغ عمليات بيع مكثفة عند استئناف التداول بعد عطلة رسمية، حيث انخفض مؤشر "هانغ سنغ" (Hang Seng) بنسبة تصل إلى 3%، مسجلاً بذلك أضعف أداء له في جلسة واحدة منذ 23 مارس. كما يتفاعل المستثمرون سلباً مع أحدث تدابير التحفيز التي أعلنتها بكين، والتي لم تنجح حتى الآن في تحسين توقعات النمو الاقتصادي بشكل ملموس، في حين تزيد عوائد سندات الخزانة الأمريكية المرتفعة من الضغوط على معنويات السوق.
- وتتركز ضغوط البيع بشكل أساسي في القطاع المالي؛ إذ انخفض سهم "إتش إس بي سي" (HSBC) بنحو 5.5%، وتراجع سهم "إيه آي إيه" (AIA) بنسبة 4.2%، بينما انخفض سهم "هونغ كونغ إكستشينجز آند كليرينغ" (Hong Kong Exchanges and Clearing) بنسبة 1.5%.
- كما تتعرض أسهم التكنولوجيا الكبرى لضغوط؛ حيث افتتح سهم "علي بابا" (Alibaba) منخفضاً بنحو 2.3%، وتراجع سهم "تينسنت" (Tencent) بنسبة 2.1%، و"بايدو" (Baidu) بنسبة 3%، و"شاومي" (Xiaomi) بنسبة 2.5%، و"جي دي دوت كوم" (JD.com) بنسبة 2.6%، و"ميتوان" (Meituan) بنحو 2%. ويُعد سهم "جي دي هيلث" (JD Health) الأضعف بين الأسهم القيادية (الرقائق الزرقاء)، إذ انخفض بنحو 6.9%.
- وفي المقابل، خالفت شركة "نيو وورلد ديفيلوبمنت" (New World Development) اتجاه السوق العام، حيث ارتفع سهمها بنحو 10% في التعاملات المبكرة؛ وذلك بعد إعلان الشركة عن إنهاء عقد مشروع "11 SKIES" قبل الموعد المحدد وإعادة المشروع إلى هيئة مطار هونغ كونغ في الأول من أبريل من العام المقبل.
- ومن العوامل الأخرى التي تضغط على السوق إغلاق البورصات في البر الرئيسي للصين بسبب العطلة، مما يحد من مصدر محتمل لدعم الشراء المحلي. كما أن ارتفاع عوائد سندات الخزانة الأمريكية يؤدي إلى تشديد الظروف المالية للأصول عالية المخاطر ويفرض ضغوطاً إضافية على تقييمات الأصول في المنطقة بأكملها.
بكين تفشل في إقناع السوق: ضعف الطلب وأزمات العقارات والتكنولوجيا تزيد من حدة الضغوط
لم تنجح حزمة التدابير السياساتية الأخيرة التي أعلنتها بكين في تحسين معنويات المستثمرين بشكل ملموس. فقد أعلنت السلطات عن دعم ائتماني إضافي، وتدابير تستهدف سوق العقارات والشركات الصغيرة، فضلاً عن الاستثمار في البنية التحتية، كما خفض بنك الشعب الصيني سعر الفائدة على القروض التكميلية المضمونة (PSL) لأجل عام واحد إلى 1.5%. وتكمن المشكلة في أن الأسواق ترى هذه التدابير محدودة للغاية بحيث لا يمكنها تغيير آفاق النمو بشكل جوهري أو استعادة الثقة في الأصول الصينية.
وتُعد هذه الضغوط واسعة النطاق وشاملة لقطاعات متعددة. لا يزال ضعف الطلب المحلي يمثل إحدى المشكلات الرئيسية التي تواجه الاقتصاد، في حين يواصل قطاع العقارات الضغط على النشاط الاقتصادي. وقد انخفض مؤشر "CSI 300" للعقارات بنسبة تصل إلى 9%، مما يعكس عدم اقتناع المستثمرين بأن التدابير الجديدة ستكون كافية لتحقيق تعافٍ مستدام في مبيعات المساكن وتحسين أوضاع المطورين العقاريين. وفي الوقت نفسه، لم تتضمن حزمة الإجراءات دعماً مباشراً جديداً لأسواق الأسهم، مما حدّ من تأثيرها الفوري على معنويات المستثمرين.
وامتدت موجة البيع لتشمل قطاع التكنولوجيا أيضاً، الذي كان في السابق أحد المحركات الرئيسية لارتفاع الأسهم الصينية. فقد انخفض مؤشر "CSI" لأشباه الموصلات بأكثر من 2% ويتجه نحو تسجيل تراجع ربع سنوي بنحو 32%، بينما هبط مؤشر "CSI" للذكاء الاصطناعي بنسبة 1.2% ويتجه نحو خسارة ربع سنوية تبلغ حوالي 25%. وبالإضافة إلى ذلك، يتراجع نشاط المستثمرين قبيل عطلة تستمر لمدة أسبوع، حيث انخفض إجمالي حجم التداول في بورصتي شنغهاي وشنتشن إلى أدنى مستوى له منذ يوليو 2025.
موجة البيع تتجاوز هونغ كونغ: الأسهم الصينية تهبط إلى أدنى مستوياتها في عام
في البر الرئيسي للصين، انخفض مؤشر "CSI 300" بنسبة تصل إلى 2.4%، ليصل إلى أدنى مستوى له منذ نحو عام. كما شهدت شركات تصنيع الرقائق والمكونات البصرية الصينية تراجعات حادة؛ إذ انخفضت أسهم شركات "Cambricon Technologies" و"GigaDevice Semiconductor" و"Zhongji Innolight" و"Eoptolink" بنسبة 5% على الأقل، مدفوعةً بمخاوف تتعلق بالمنافسة والجيوسياسية التكنولوجية. وقد أدت التقارير التي تشير إلى احتمال سماح بكين للشركات المحلية بشراء أحدث رقائق شركة "Nvidia" إلى زيادة الضغوط على مصنعي أشباه الموصلات المحليين، الذين يواجهون بالفعل منافسة شديدة. وفي الوقت نفسه، أدت القيود الأمريكية المقترحة التي تستهدف الشركات البصرية الصينية إلى إضعاف المعنويات تجاه هذا القطاع بشكل أكبر.
كما لا يزال المستثمرون يشعرون بخيبة أمل إزاء نتائج أحدث المحادثات بين الولايات المتحدة والصين؛ فرغم تمديد الهدنة التجارية، لم يسفر الاجتماع عن تحقيق الانفراجة التي كان يأملها بعض المشاركين في السوق. ونتيجة لذلك، بات الضعف يطال كلاً من أسهم هونغ كونغ والأسهم الصينية في البر الرئيسي، مما يزيد من مخاطر تدهور نطاق السوق (اتساع المشاركة في حركة الأسعار) إذا استمرت الضغوط على قطاع التكنولوجيا. رسم بياني لـ HK.cash (إطار زمني يومي - D1)
 المصدر: xStation5


حصاد الأسواق: أداء قوي في وول ستريت وضعف في أوروبا وآسيا 🚩 بيانات الوظائف الأمريكية (NFP) ستختبر متانة أسواق الأسهم.



ملخص يومي: وول ستريت تتعافى مع تألق سهم "مايكرون" وعودة أسعار النفط للارتفاع.
تواجه الولايات المتحدة مشكلة تتعلق بالديزل، والآن يُطلب من أوروبا فتح احتياطياتها.


هل تكفي نتائج ميكرون الأسواق لاستكمال الاتجاه الصعودي
"لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة. "