


قبل نحو ثلاث ساعات من إغلاق الأسواق الأمريكية، سجل مؤشرا "إس آند بي 500" (S&P 500) و"ناسداك 100" (Nasdaq 100) ارتفاعاً بنسبة 0.5%، وذلك على الرغم من صعود عوائد سندات الخزانة الأمريكية إلى مستويات لم تشهدها منذ 20 عاماً. وفي المقابل، اختتمت الأسواق الأوروبية تعاملاتها بنبرة إيجابية نسبياً، حيث حقق مؤشرا "داكس" (DAX) و"يورو ستوكس 50" (Euro Stoxx 50) مكاسب بنسبة 0.5%.
- ظلت طلبيات السلع المعمرة في الولايات المتحدة دون تغيير، مخالفةً بذلك توقعات السوق التي أشارت إلى انخفاض بنسبة 0.3%؛ علماً بأن القراءة السابقة كانت عند مستوى 1.1%، مما يشير إلى تباطؤ واضح في زخم الطلبيات.
- كما ارتفعت طلبيات السلع المعمرة الأساسية بنسبة 0.3%، وهي نسبة تقل كثيراً عن التوقعات البالغة 0.6% وتُعد أضعف قليلاً من الزيادة السابقة البالغة 0.4%. وبالتالي، تشير هذه البيانات إلى تراجع معتدل في الطلب الاستثماري بعد استبعاد الفئات الأكثر تقلباً.
- وجاءت البيانات النهائية لجامعة ميشيغان متباينة ولكنها أفضل قليلاً من المتوقع بشكل عام؛ إذ ارتفع مؤشر ثقة المستهلك إلى 48.1 نقطة، ومؤشر التوقعات إلى 46.3 نقطة، بينما سجل مؤشر الظروف الحالية 50.9 نقطة. واستقرت توقعات التضخم لمدة عام واحد عند 4.6%، في حين ظلت التوقعات لمدة خمس سنوات عند 3.4%.
- وشددت إيران على أن مضيق هرمز سيظل مغلقاً وأن المحادثات النووية مع الولايات المتحدة لن تُستأنف ما لم يتم تلبية شروط طهران. ورغم هذه اللهجة المتشددة، تتراجع أسعار النفط نحو مستوى 96 دولاراً للبرميل بعد أن كانت تتجاوز حاجز 100 دولار.
- وتتعرض أسعار النفط لضغوط بفعل تقارير تفيد بانضمام خبراء فنيين إلى المحادثات، مما قد يشير إلى تحول نحو مفاوضات أكثر تفصيلاً. وتفيد الأنباء بأن الأجواء أصبحت أكثر إيجابية وبنّاءة، رغم عدم التوصل إلى اختراق أو اتفاق نهائي في هذه المرحلة.
- وقد ارتفعت عوائد سندات الخزانة الأمريكية لتصل إلى أعلى مستوياتها منذ ما يقرب من عقدين. يتجاوز العائد على السندات لأجل 10 سنوات نسبة 5.2%، في حين تجاوز العائد على سندات الخزانة لأجل 5 سنوات حاجز الـ 5% للمرة الأولى منذ عام 2007.
- ويُعزى هذا الارتفاع في العوائد بشكل رئيسي إلى ارتفاع أسعار الطاقة ومخاطر استمرار التضخم، وبيانات الاقتصاد الأمريكي التي جاءت أقوى من المتوقع، وتزايد التوقعات بأن يواصل الاحتياطي الفيدرالي تشديد السياسة النقدية.
- كما جاء ضغط إضافي نتيجة لضعف نتائج المزاد الأخير لسندات الخزانة لأجل 5 سنوات، مما يشير إلى مطالبة المستثمرين بعلاوة مخاطر أعلى. ونتيجة لذلك، يؤدي ارتفاع العوائد إلى زيادة تكاليف التمويل في مختلف قطاعات الاقتصاد، ويضع مزيداً من الضغوط على تقييمات الأصول الحساسة لتغيرات أسعار الفائدة.
- وفي السوق الأمريكية، ارتفع سهم شركة "سينوبسيس" (Synopsys) بنحو 2% - بعد أن كان قد تراجع عن جزء كبير من مكاسبه المبكرة - وذلك عقب قيام بنك "إتش إس بي سي" (HSBC) برفع تصنيف السهم من "احتفاظ" (Hold) إلى "شراء" (Buy) ورفع السعر المستهدف من 490 دولاراً إلى 700 دولار، وهو أعلى مستوى مستهدف في "وول ستريت". ويتوقع البنك أن تبلغ ربحية السهم في السنة المالية 2027 نحو 20.01 دولاراً، وهو ما يفوق متوسط توقعات السوق بنحو 13%، وذلك استناداً إلى نمو أسرع في الأرباح مدعوماً بحصة أكبر من إيرادات حقوق الملكية الفكرية (الإتاوات) وتزايد الطلب على أدوات أتمتة التصميم الإلكتروني (EDA) المرتبطة بالذكاء الاصطناعي.
- وتدعم النتائج الأخيرة هذه النظرة المتفائلة؛ ففي الربع الثالث من السنة المالية، تجاوزت الشركة التوقعات فيما يخص ربحية السهم والإيرادات، كما رفعت لاحقاً توقعاتها المالية للعام بأكمله. وصدرت أيضاً توصيات إيجابية من مؤسسات مثل "بيرد" (Baird) و"مورغان ستانلي" (Morgan Stanley) و"بنشمارك" (Benchmark)، رغم أن التقييم المرتفع للسهم يعني أن تحقيق المزيد من المكاسب سيعتمد بشكل كبير على استمرار تحسن الأرباح ونجاح عملية دمج شركة "أنسيس" (Ansys).
- وخلال جلسة التداول الأوروبية، انخفض سهم شركة "باسف" (BASF) بأكثر من 3.5% عقب تقارير أفادت بتقديمها عرضاً رسمياً لاندماج كبير مع شركة "إيفونيك" (Evonik). وتهدف الصفقة المحتملة إلى المساعدة في توحيد قطاع الكيماويات في أوروبا، الذي يعاني من ضعف الطلب وضغوط على هوامش الربح.
- كما تراجع سهم "إيرباص" (Airbus) بنسبة 1% بعد اكتشاف مشكلة في طبقة الحماية من التآكل في مئات الطائرات من طراز "A321neo"، في حين ارتفع سهم "كونيكرينز" (Konecranes) بنحو 7% بعد الإعلان عن برنامج لإعادة شراء الأسهم ورفع التوقعات المالية للشركة. كما سجلت أسهم كل من "نوكيا" (Nokia) و"إيه إس إم إل" (ASML) و"يو بي إس" (UBS) أداءً جيداً، حيث ارتفعت بنسب تقارب 3.3% و2.1% و3% على التوالي.
- ووصف ترامب اجتماعه مع شي جين بينغ بأنه "لقاء اتسم بالصداقة والقوة والنجاح"، مشيراً إلى أن محادثات أخرى ستُعقد في الصين خلال شهر نوفمبر. وأفادت تقارير بأن الرئيس الأمريكي أبلغ شي بضرورة أن تتوقف بكين عن دعم طهران في مواجهتها مع الولايات المتحدة.
الرسم البياني لمؤشر US100، الإطار الزمني اليومي (D1).
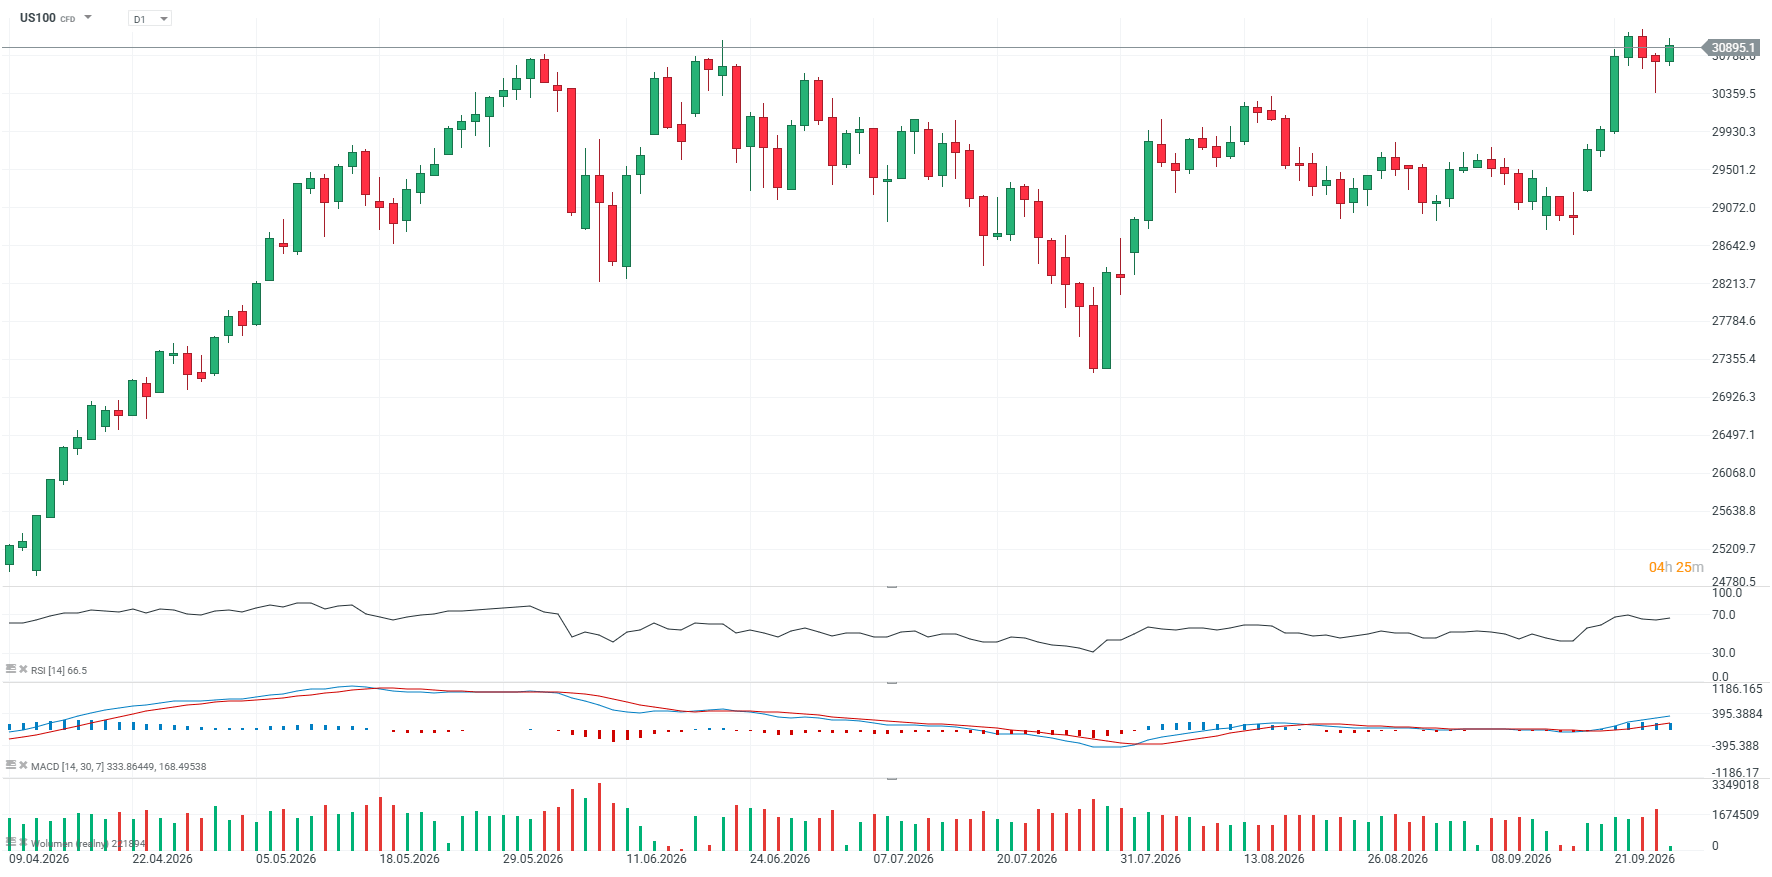 المصدر: xStation5


ثلاث أسواق تجدر مراقبتها الأسبوع المقبل (25.09.2026)

مشروع هيئة السوق المالية الجديد: نقلة نوعية لتحسين ممارسات الطروحات الأولية في السعودية

أسهم قطاع الدفاع بعد التصحيح 🚩 فرصة أم فخ؟
اليوم الوطني السعودي الـ96: رحلة استثنائية من التأسيس إلى قمة إنجازات "رؤية 2030"
"لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة. "