


تستعد شركة "ميتا" (Meta) لإعلان نتائج أرباحها للربع الثالث في وقتٍ يراقب فيه المستثمرون العوائد المالية لطفرة الذكاء الاصطناعي بدقة أكبر من أي وقت مضى. ويمتلك مارك زوكربيرج حججاً قوية للدفاع عن استراتيجيته؛ إذ لا يزال قطاع الإعلانات يمثل محركاً فعالاً لتوليد الإيرادات، في حين يساهم الذكاء الاصطناعي في تحسين استهداف الإعلانات، وزيادة تفاعل المستخدمين، وتطوير منتجات جديدة. وفي الوقت ذاته، تتسارع وتيرة الاستثمار في البنية التحتية للحوسبة بشكلٍ يجعل من الصعب التمييز بين الفرص طويلة الأمد والتكاليف التي باتت تشكل عبئاً على التدفق النقدي.
وينصبّ اهتمام خاص هذه المرة على "ميوز" (Muse)، وهو مساعد ذكاء اصطناعي جديد يكتسب مستخدمين بوتيرة سريعة، ويمنح "ميتا" فرصة لتجاوز نموذج أعمالها التقليدي. ورغم أن شعبيته تعد مؤشراً مشجعاً، إلا أنه لا ينبغي اعتبارها مرادفاً للنجاح المالي بعد. ومن المتوقع أن تتضح الصورة بشكل أكبر خلال الأرباع القادمة فيما يتعلق بإيرادات هذه الخدمة الجديدة، وتأثيرها على منظومة تطبيقات "ميتا"، وإمكانية تحقيق أرباح منها. وفي الوقت الراهن، يترقب السوق مؤشرات تدل على أن "ميوز" قد يتحول إلى أكثر من مجرد منتج ذي شعبية، مع تقييم ما إذا كان نشاط "ميتا" الحالي ينمو بوتيرة كافية لدعم طموحات زوكربيرج المكلفة.
أبرز توقعات السوق:
- إيرادات الربع الثالث: حوالي 63.3 مليار دولار، وهو ما يمثل نمواً سنوياً بنحو 24%.
- الدخل التشغيلي للمجموعة: حوالي 16.9 مليار دولار.
- قطاع "عائلة التطبيقات" (Family of Apps): إيرادات تقارب 62.8 مليار دولار، تأتي بشكل رئيسي من الإعلانات عبر "فيسبوك" و"إنستغرام" وتطبيقات أخرى تابعة للمجموعة.
- ربحية السهم (EPS): 6.74 دولار.
- قطاع "رياليتي لابز" (Reality Labs): خسارة تشغيلية ربع سنوية متوقعة تبلغ حوالي 5.7 مليار دولار.
- النفقات الرأسمالية: تشير تقديرات السوق لعام 2026 ككل إلى نحو 139.7 مليار دولار، أي ما يقرب من ضعف الرقم المسجل لعام 2025.
- "ميوز" (Muse): نحو 10.9 مليون عملية تحميل منذ إطلاقه في سبتمبر، مع تقديرات بوجود 2.5 مليون مستخدم نشط يومياً بحلول منتصف أكتوبر. وتُعد هذه مؤشرات أولية على تبني المنتج، وليست مقاييس للربحية.
يظل الإعلان المحرك الرئيسي للنمو
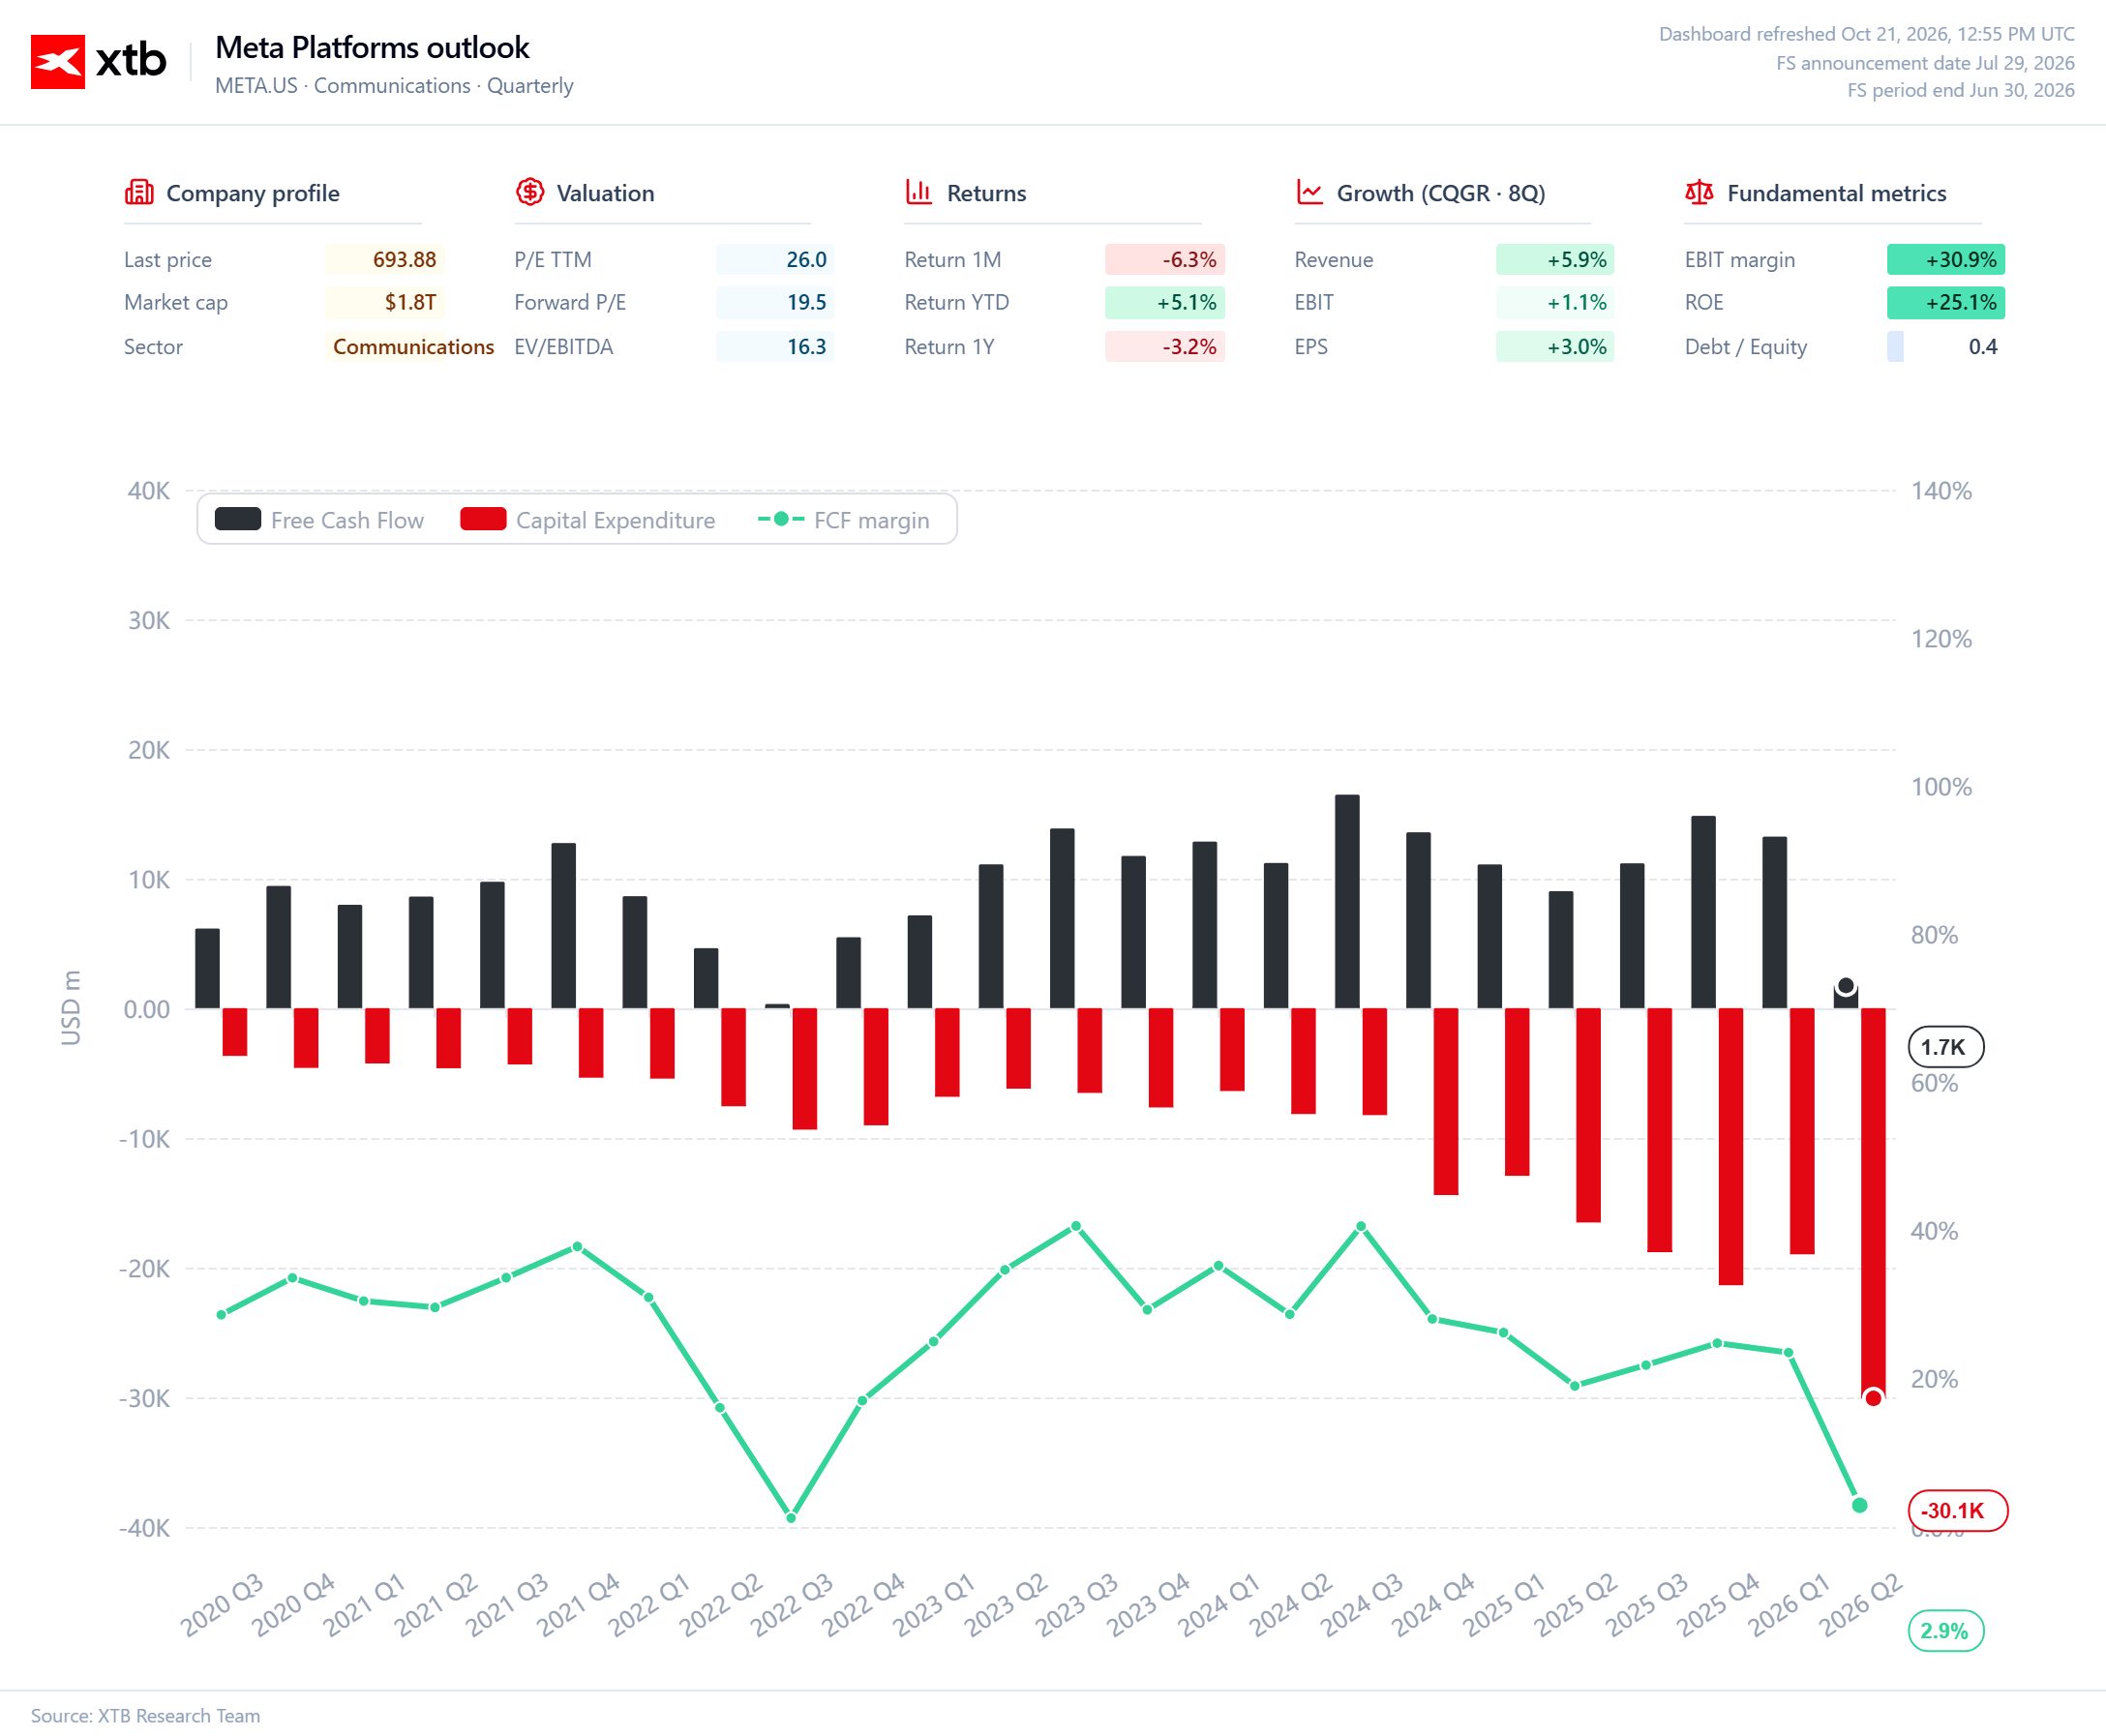
تظل الأنشطة الأساسية لشركة "ميتا" (Meta) أكبر نقاط قوتها؛ إذ يُتوقع أن تصل الإيرادات الفصلية إلى 63.3 مليار دولار، مع توقعات بأن تأتي المبيعات بالكامل تقريباً من قطاع "عائلة التطبيقات" (Family of Apps). وتمنح الضخامة التي تتمتع بها منصتا "فيسبوك" و"إنستغرام" الشركةَ إمكانية الوصول إلى قاعدة مستخدمين هائلة وميزانيات إعلانية ضخمة. كما يمكن للذكاء الاصطناعي أن يسهم في تحسين أداء الحملات الإعلانية، وتعزيز توصيات المحتوى، وزيادة قيمة الإعلانات، وذلك دون الحاجة إلى بناء مصدر دخل جديد كلياً للشركة.
المصدر: XTB Research
يُعد قطاع الإعلانات حالياً المجال الذي يسهل فيه رصد المبررات الاقتصادية للاستثمار في الذكاء الاصطناعي. فإذا أصبحت الخوارزميات أكثر دقة في التنبؤ بسلوك المستخدمين وتحسين نتائج الحملات الإعلانية، فسيكون بإمكان شركة "ميتا" (Meta) زيادة إيراداتها ورفع كفاءة أعمالها القائمة. ولا يشترط أن يتحول الذكاء الاصطناعي إلى منتج مستقل تبلغ قيمته عشرات المليارات من الدولارات بين عشية وضحاها ليحقق فوائد ملموسة.
وسيكشف تقرير الأرباح عما إذا كانت هذه الآلية لا تزال تعمل بفعالية. ولن يقتصر الأمر على نمو الإيرادات فحسب، بل ستكون تعليقات الإدارة حول الربع القادم وآفاق عام 2027 ذات أهمية بالغة أيضاً. ففي ظل الحجم الحالي لشركة "ميتا"، يتطلب الحفاظ على نمو قوي استغلالاً فعالاً لبيانات الشركة، واهتمام المستخدمين، والميزانيات المخصصة للإعلانات.
"ميوز" (Muse) يفتح مساراً جديداً، لكن تحقيق الإيرادات لا يزال هدفاً مستقبلياً
يُظهر الصعود السريع لشعبية "ميوز" (Muse) قدرة "ميتا" على الاستفادة من منظومتها الحالية لطرح منتجات جديدة قائمة على الذكاء الاصطناعي. وفي المستقبل، قد يمثل هذا المساعد الرقمي قناة إضافية للتفاعل مع المستخدمين والشركات، مع فتح آفاق جديدة لتحقيق الأرباح. ومع ذلك، لا يزال من غير الواضح مدى نجاح الشركة في تحويل الاهتمام الأولي إلى استخدام منتظم وإيرادات فعلية؛ فعمليات التنزيل ليست سوى نقطة انطلاق، وليست مقياساً للنجاح المالي.
وفي الأرباع القادمة، ستكتسب مؤشرات مثل معدل الاحتفاظ بالمستخدمين، وتكرار الاستخدام، ونموذج تحقيق الأرباح أهمية متزايدة. فتشغيل مساعد ذكاء اصطناعي ينطوي على تكاليف حوسبة؛ لذا فإن امتلاك قاعدة مستخدمين كبيرة لا يعني بالضرورة تحقيق هوامش ربح عالية. سيتعين على "ميتا" إيجاد طريقة لتوليد الإيرادات دون المساس بجاذبية المنتج. ورغم أن الربط المحتمل مع الخدمات الإعلانية والتجارية يبدو واعداً، إلا أن المسار الذي يحول محادثات الذكاء الاصطناعي إلى إيرادات إضافية لم يثبت نجاحه بعد.
الإنفاق على الذكاء الاصطناعي ينمو بوتيرة أسرع من الثقة في العوائد
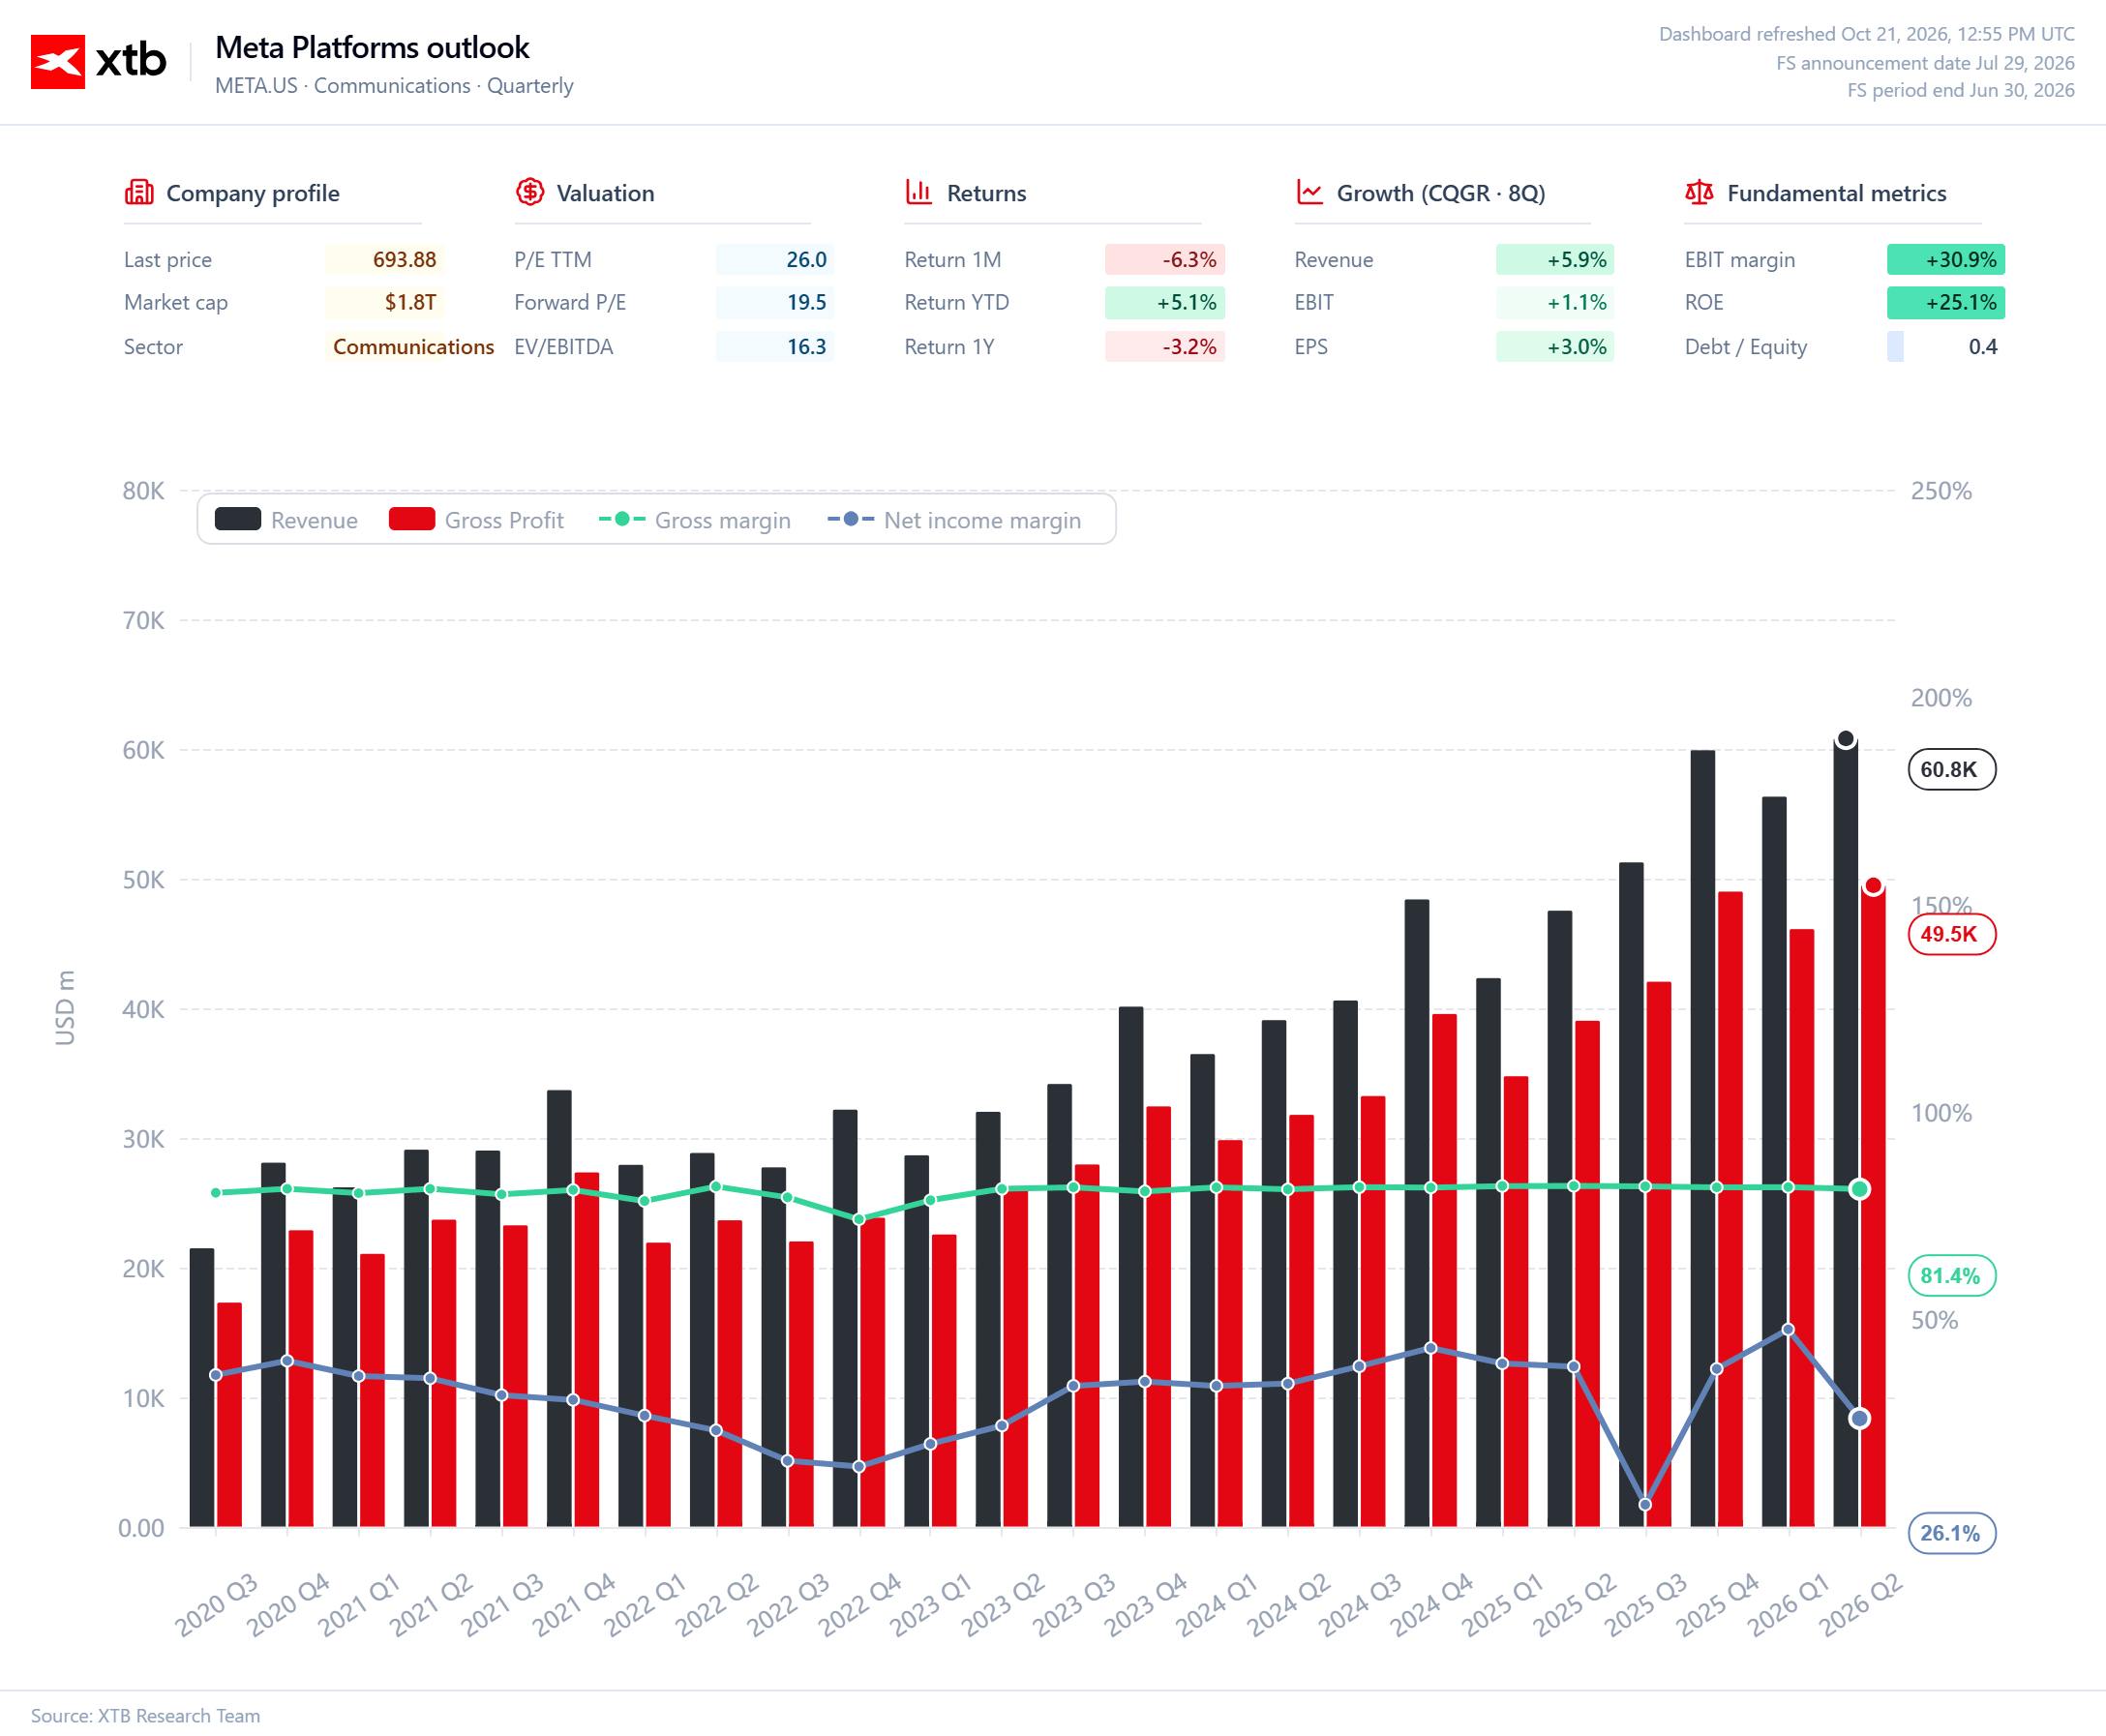
يأتي العبء المالي الأكبر من البنية التحتية اللازمة لتنفيذ استراتيجية زوكربيرغ. فقد وصلت تقديرات الإنفاق الرأسمالي لشركة "ميتا" لعام 2026 إلى نحو 140 مليار دولار، وهو ما يقارب ضعف مستويات العام السابق. ويمثل هذا التزاماً ضخماً لرؤوس الأموال في الخوادم، ومراكز البيانات، والأجهزة اللازمة لتدريب وتشغيل نماذج تزداد تعقيداً وتطوراً.
المصدر: XTB Research
الإنفاق على الذكاء الاصطناعي ينمو بوتيرة أسرع من الثقة في العوائد
يأتي العبء المالي الأكبر من البنية التحتية اللازمة لتنفيذ استراتيجية زوكربيرغ. فقد وصلت تقديرات الإنفاق الرأسمالي لشركة "ميتا" لعام 2026 إلى نحو 140 مليار دولار، وهو ما يقارب ضعف مستويات العام السابق. ويمثل هذا التزاماً ضخماً لرؤوس الأموال في الخوادم، ومراكز البيانات، والأجهزة اللازمة لتدريب وتشغيل نماذج تزداد تعقيداً وتطوراً.
لا تقتصر فائدة هذه البنية التحتية على دعم المنتجات الجديدة فحسب، بل تمتد لتشمل أنظمة الإعلانات وآليات تقديم توصيات المحتوى. ومع ذلك، يتعين على شركة "ميتا" (Meta) إقناع السوق بأنها تبني أصولاً قادرة على تحقيق منافع لسنوات قادمة، بدلاً من الاكتفاء بمجرد مواكبة المنافسين في سباق التكنولوجيا.
يمكن تبرير النفقات الرأسمالية المرتفعة إذا كانت تسهم في ترسيخ ميزة تنافسية مستدامة وتعزيز التدفقات النقدية المستقبلية. لكن المخاوف تظهر عندما تنمو التكاليف بوتيرة أسرع من الإيرادات، بينما تظل العوائد المرجوة بعيدة المنال. وفي مثل هذا السيناريو، يتم توجيه حصة متزايدة من السيولة النقدية نحو الاستثمارات، بدلاً من استخدامها لتعزيز التدفق النقدي الحر أو توزيعها على المساهمين.
ولهذا السبب، ستكون خطط الاستثمار المحدثة بالغة الأهمية. فقد تحظى أي زيادات إضافية في الإنفاق بقبول إيجابي إذا قدمت الإدارة رؤية مقنعة حول تحسين الإنتاجية ونمو الإيرادات. أما في غياب مبررات كهذه، فقد تؤدي زيادة الميزانية إلى تفاقم المخاوف بشأن الربحية المستقبلية.
قسم "رياليتي لابز" (Reality Labs) يواصل الضغط على النتائج
إلى جانب الإنفاق على الذكاء الاصطناعي، تواجه "ميتا" خسائر في قطاع "رياليتي لابز" (Reality Labs)، وهو القسم المسؤول عن تطوير تقنيات الواقع الافتراضي والمعزز. وتشير التقديرات إلى خسائر تشغيلية في الربع الثالث تبلغ نحو 5.7 مليار دولار، بينما قد تصل الخسائر للعام بأكمله إلى 20.7 مليار دولار. ويُعد هذا النشاط أيضاً من الأنشطة كثيفة رأس المال، التي لا يزال من الصعب تقييم إمكاناتها التجارية بناءً على النتائج الحالية.
وعلى الرغم من أن "رياليتي لابز" والذكاء الاصطناعي يمثلان مبادرتين منفصلتين، إلا أنهما تثيران من منظور المستثمرين السؤال ذاته: ما مدى كفاءة "ميتا" في تخصيص رأس مالها؟ فالشركة تعمل على تطوير منصات جديدة وبنية تحتية تكنولوجية، بينما تواصل في الوقت ذاته دعم قطاع يتكبد خسائر فادحة. ورغم أن نشاطها الإعلاني القوي يمنحها القدرة المالية على المضي قدماً في عدة مشاريع مكلفة في آن واحد، إلا أن ذلك لا يعفي الإدارة من مسؤولية إظهار التقدم المحرز وتقديم مسار موثوق نحو تحقيق نتائج أفضل.
السوق سيركز على تكلفة النمو المستقبلي
تتمتع "ميتا" بميزة تفتقر إليها العديد من الشركات الأخرى التي تطور تقنيات الذكاء الاصطناعي؛ وهي امتلاك قاعدة ضخمة من المستخدمين، وبنية تحتية إعلانية واسعة النطاق، وخبرة في تحقيق عوائد مالية من المنتجات الرقمية. وهذا يمنحها فرصة لتحويل التقنيات الجديدة إلى منتجات قادرة على العمل على نطاق واسع جداً. ومع ذلك، لا يضمن هذا أن الإنفاق سيترجم بالضرورة إلى زيادة موازية في قيمة أسهم الشركة للمساهمين.
وستكشف نتائج الربع الثالث، بشكل أساسي، عما إذا كان النشاط الإعلاني الأساسي لشركة "ميتا" لا يزال يحافظ على زخمه، وعن رؤية الإدارة لتوقعات الأداء في الأرباع القادمة. ستظل "ميوز" (Muse) جزءاً مهماً من القصة، رغم أن تقييم أهميتها المالية لن يتضح إلا عند توفر المزيد من البيانات.
في نهاية المطاف، لن يتوقف نجاح استراتيجية زوكربيرغ على حجم ما تنفقه "ميتا" (Meta) على الذكاء الاصطناعي، ولا على سرعة انتشار منتجاتها الجديدة؛ فالمعيار الحقيقي هو مقدار الأرباح والسيولة النقدية الإضافية التي تولدها هذه الاستثمارات. ومع اقتراب النفقات الرأسمالية السنوية من 140 مليار دولار، لم يعد نمو الإيرادات وحده كافياً. إذ يتعين على "ميتا" إثبات قدرتها على تطوير تقنيات الذكاء الاصطناعي بوتيرة أسرع من ارتفاع تكاليف هذه التقنيات، مع الحفاظ في الوقت ذاته على مستويات الربحية العالية لنشاطها الأساسي.
وإذا لم تؤدِّ هذه الاستثمارات إلى نمو ملموس في الأرباح والتدفق النقدي الحر، فقد لا تكفي حتى أرقام المبيعات المبهرة لإقناع المستثمرين.
المصدر: XTB Research



إفتتاح الأسواق الأمريكية: استعدادات لعملية دمج ضخمة بين شركتي "تسلا" و"سبيس إكس". وحالة الجمود الدبلوماسي مع إيران تبرد حماس "وول ستريت"

نظرة على تسلا: هل ستساهم سيارات الأجرة ذاتية القيادة في إنقاذ الأرباح؟


«سوبر مايكرو» ترفع توقعاتها بمقدار 4 مليارات دولار، في ظل طلب على خوادم الذكاء الاصطناعي يفاجئ السوق مجدداً

نتائج "سبيس إكس": هل تستطيع "ستارلينك" حمل لواء ثورة الذكاء الاصطناعي؟
"لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة. "