


سيكون أداء "أمازون ويب سيرفيسز" (AWS) العامل الأكثر أهمية. ففي الربع الأخير، ارتفعت إيرادات هذا القطاع بنسبة 37% على أساس سنوي لتصل إلى 42.2 مليار دولار، وهو أسرع معدل نمو له منذ 18 ربعاً. وتتوقع السوق حالياً إيرادات من الخدمات السحابية تبلغ نحو 45.4 مليار دولار، مما يشير إلى نمو سنوي إضافي يقارب 38%. ويتعين على "أمازون ويب سيرفيسز" إثبات أن الطلب المتزايد على القدرة الحاسوبية، وخدمات الذكاء الاصطناعي، والبنية التحتية السحابية، يُمكّن "أمازون" من توسيع أعمالها بوتيرة تبرر استثماراتها الضخمة والمتزايدة.
ومع ذلك، وفي أعقاب تقارير الأرباح التي صدرت عن شركتي "مايكروسوفت" و"ألفابت"، لن يكون مجرد التأكيد على استمرار إنفاق العملاء على الخدمات السحابية كافياً. إذ سيبحث المستثمرون عن أدلة تؤكد قدرة "أمازون" على الاستفادة من هذا الطلب بفعالية تضاهي منافسيها. وسيكون كل من نمو إيرادات "أمازون ويب سيرفيسز" وربحية هذا القطاع أمراً بالغ الأهمية؛ حيث تشير تقديرات المحللين إلى هامش تشغيلي يبلغ نحو 37.3%، مقارنة بنسبة 35% كانت متوقعة في الربع السابق. إن تحقيق إيرادات قوية مع تحسن في الهامش التشغيلي سيُعد مؤشراً أكثر تشجيعاً للمستثمرين، مقارنة بتحقيق نمو يأتي على حساب تراجع إضافي في الهوامش.
أبرز توقعات السوق:
- إجمالي الإيرادات: حوالي 202.2 مليار دولار، بزيادة تقارب 12% على أساس سنوي.
- ربحية السهم: حوالي 1.97 دولار.
- إيرادات "أمازون ويب سيرفيسز" (AWS): حوالي 45.4 مليار دولار، بزيادة تقارب 38% على أساس سنوي.
- الهامش التشغيلي لـ "أمازون ويب سيرفيسز" (AWS): حوالي 37.3%.
- إيرادات أمريكا الشمالية: حوالي 113.8 مليار دولار.
- الهامش التشغيلي لقطاع التجزئة في أمريكا الشمالية: حوالي 6.8%.
- النفقات الرأسمالية لعام 2026: حوالي 220 مليار دولار.
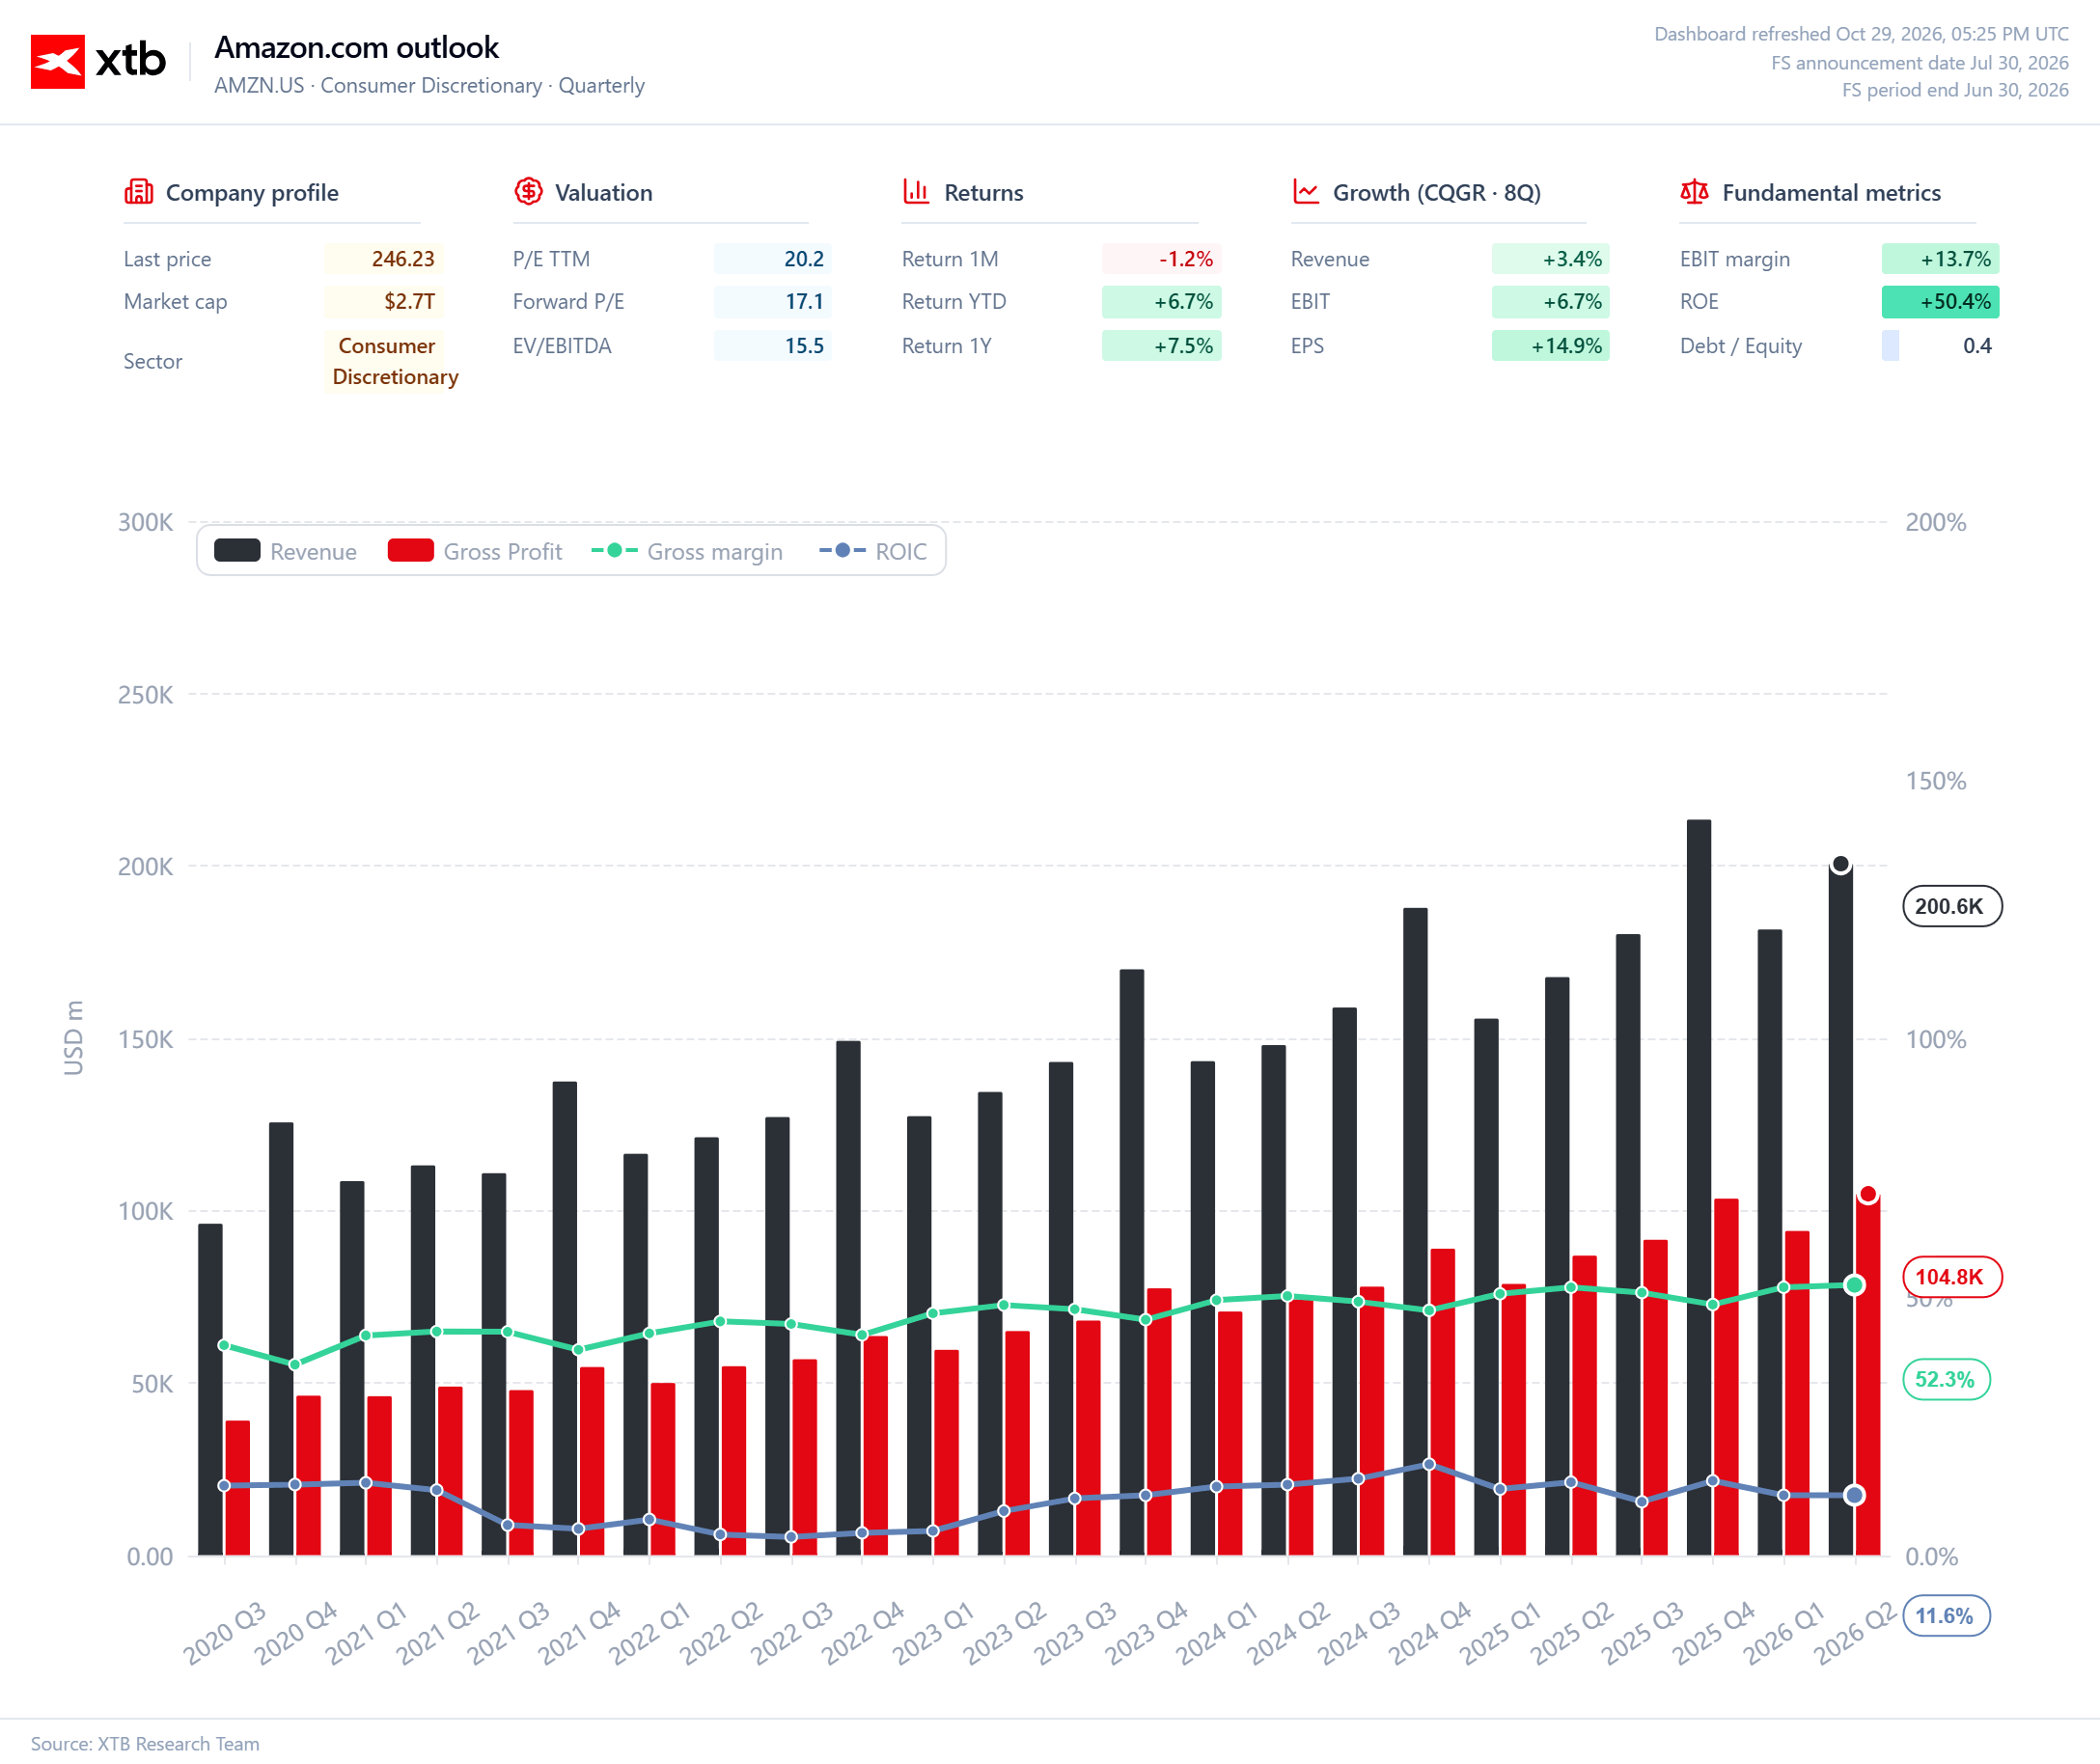
يجب أن يبدأ الإنفاق على الذكاء الاصطناعي في تحقيق نتائج ملموسة
تخطط شركة "أمازون" لإنفاق ما يقرب من 220 مليار دولار كنفقات رأسمالية هذا العام، بعد أن رفعت تقديراتها السابقة بمقدار 20 مليار دولار. ويُخصص جزء كبير من هذا الإنفاق لتوسيع بنيتها التحتية التكنولوجية، بما في ذلك مراكز البيانات اللازمة لتلبية الطلب المتزايد على الذكاء الاصطناعي. ونظراً لضخامة هذه الاستثمارات، أصبح من الصعب بشكل متزايد تقييم الشركة بناءً على نمو الإيرادات وحده؛ إذ يرغب المستثمرون في معرفة متى ستبدأ القدرات الحوسبية الإضافية في التحول إلى تدفقات نقدية وأرباح قوية تتناسب مع حجم هذا الإنفاق.
وهنا تكمن المخاطرة الأكبر؛ فقد تتجاوز النفقات الرأسمالية معدل نمو الإيرادات لفترة من الوقت، مما يضغط على التدفق النقدي الحر ويضع مزيداً من الأعباء على الربحية. لذا، يتعين على "أمازون" ألا تكتفي بإثبات استمرار قوة الطلب على خدماتها السحابية (AWS)، بل يجب عليها أيضاً أن تُظهر أن استثماراتها تُمكّنها من تحقيق عوائد مالية من هذا الطلب. كما ستكون تصريحات الإدارة بشأن النفقات الرأسمالية لعام 2027 ذات أهمية بالغة؛ فإذا تطلبت المرحلة التالية من توسيع البنية التحتية ميزانية أكبر، فسيترقب السوق مبررات ملموسة لدعم هذا القرار.
قطاع التجزئة يتراجع إلى المرتبة الثانية، لكنه يظل تحت أنظار المستثمرين
على الرغم من تركيز المستثمرين على قطاع الخدمات السحابية، يظل قطاع التجزئة جزءاً مهماً من المشهد المالي العام لشركة "أمازون". فقد تراجعت التوقعات المتعلقة بإيرادات الشركة في أمريكا الشمالية نوعاً ما، في حين قد تؤثر الضغوط التضخمية والرسوم الجمركية على كل من إنفاق المستهلكين وهوامش ربح الشركة. وتشير تقديرات المحللين إلى أن هامش التشغيل لقطاع التجزئة في أمريكا الشمالية يبلغ 6.8%، بينما جرى خفض توقعات الربحية للربعين الثالث والرابع خلال الأشهر الأخيرة.
كما سيراقب السوق التوقعات الخاصة بالربع الرابع، الذي يُعد تقليدياً فترة حاسمة لقطاع التجزئة نظراً لموسم التسوق في الأعياد. تحتاج "أمازون" إلى الحفاظ على استقرار أعمالها الأساسية لتمويل التوسع في مجالات جديدة، وللحد من تأثير النفقات الرأسمالية المرتفعة على التدفق النقدي. ورغم أن أي ضعف في قطاع التجزئة لن يؤدي بالضرورة إلى تقويض تقرير أرباح قوي في جوانب أخرى، إلا أن اقترانه بنمو مخيب للآمال في قطاع الخدمات السحابية (AWS) قد يغير تقييم السوق للشركة بشكل جوهري.
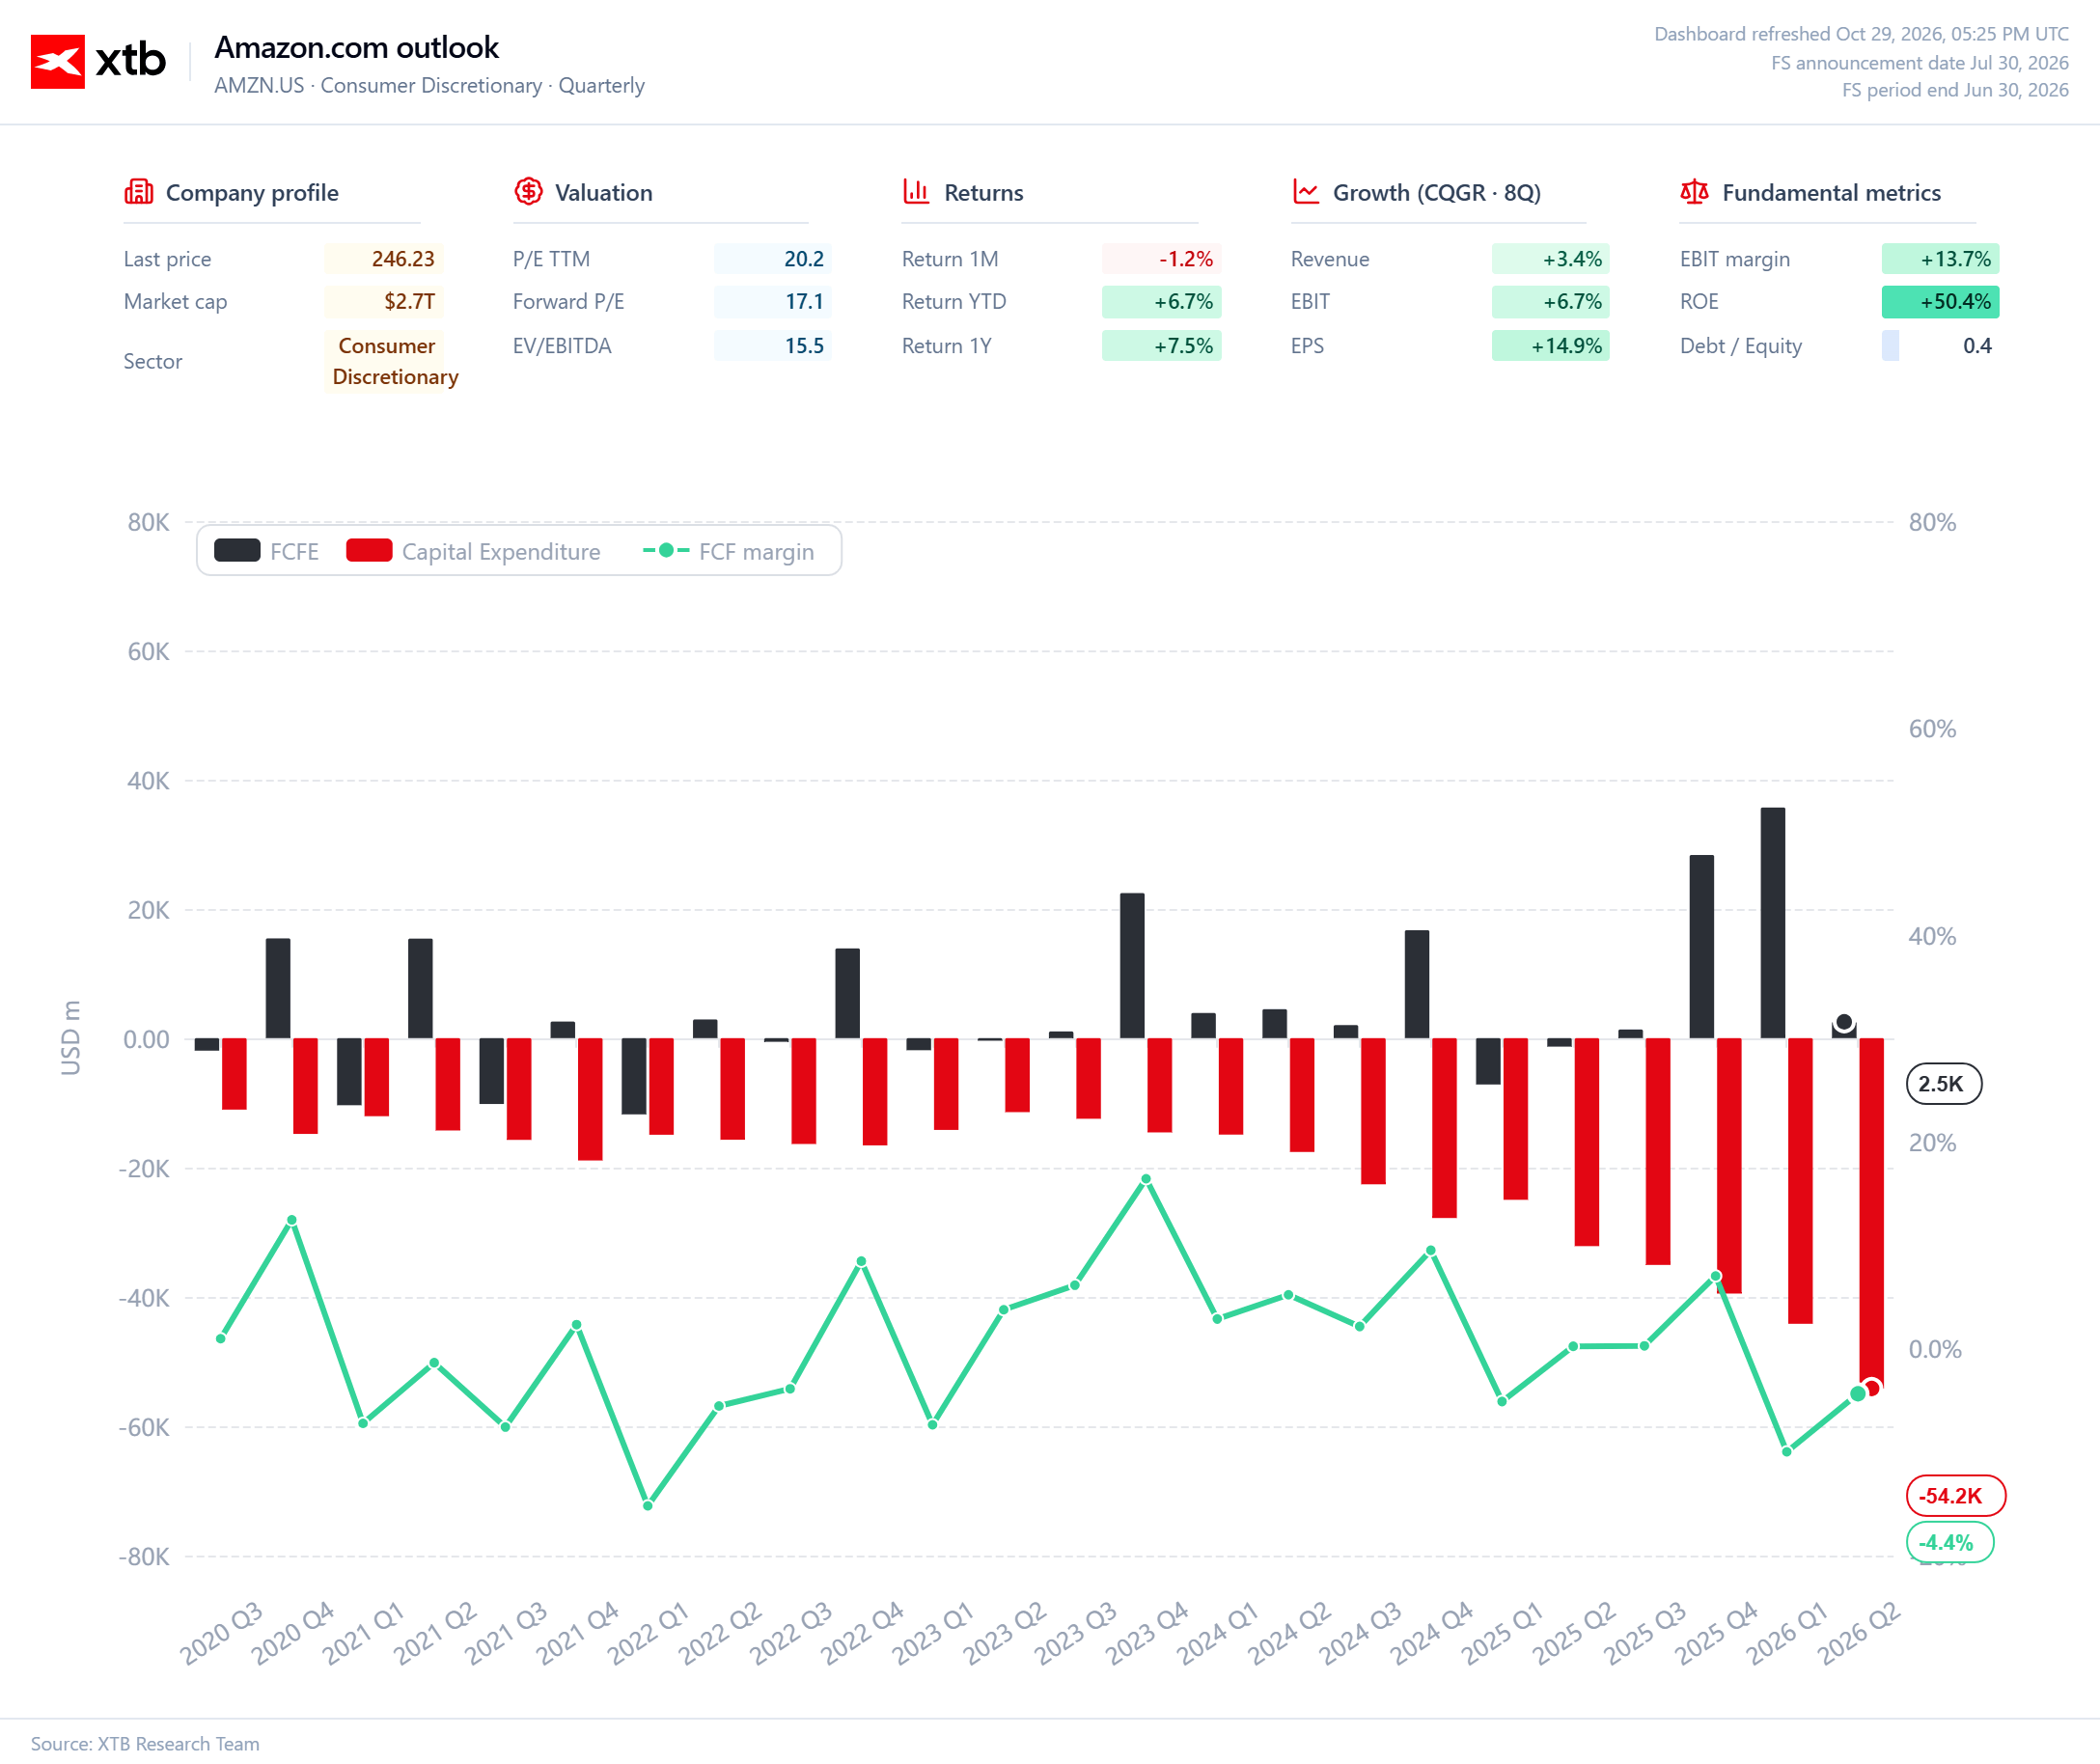
يجب أن يبدأ الإنفاق على الذكاء الاصطناعي في تحقيق نتائج ملموسة
تخطط شركة "أمازون" لإنفاق ما يقرب من 220 مليار دولار كنفقات رأسمالية هذا العام، بعد أن رفعت تقديراتها السابقة بمقدار 20 مليار دولار. ويُخصص جزء كبير من هذا الإنفاق لتوسيع بنيتها التحتية التكنولوجية، بما في ذلك مراكز البيانات اللازمة لتلبية الطلب المتزايد على الذكاء الاصطناعي. ونظراً لضخامة هذه الاستثمارات، أصبح من الصعب بشكل متزايد تقييم الشركة بناءً على نمو الإيرادات وحده؛ إذ يرغب المستثمرون في معرفة متى ستبدأ القدرات الحوسبية الإضافية في التحول إلى تدفقات نقدية وأرباح قوية تتناسب مع حجم هذا الإنفاق.
وهنا تكمن المخاطرة الأكبر؛ فقد تتجاوز النفقات الرأسمالية معدل نمو الإيرادات لفترة من الوقت، مما يضغط على التدفق النقدي الحر ويضع مزيداً من الأعباء على الربحية. لذا، يتعين على "أمازون" ألا تكتفي بإثبات استمرار قوة الطلب على خدماتها السحابية (AWS)، بل يجب عليها أيضاً أن تُظهر أن استثماراتها تُمكّنها من تحقيق عوائد مالية من هذا الطلب. كما ستكون تصريحات الإدارة بشأن النفقات الرأسمالية لعام 2027 ذات أهمية بالغة؛ فإذا تطلبت المرحلة التالية من توسيع البنية التحتية ميزانية أكبر، فسيترقب السوق مبررات قوية وواضحة لدعم هذا القرار.
قطاع التجزئة يتراجع إلى المرتبة الثانية، لكنه يظل تحت أنظار المستثمرين
على الرغم من تركيز المستثمرين على قطاع الخدمات السحابية، يظل قطاع التجزئة جزءاً مهماً من المشهد المالي العام لشركة "أمازون". فقد تراجعت التوقعات المتعلقة بإيرادات الشركة في أمريكا الشمالية نوعاً ما، في حين قد تؤثر الضغوط التضخمية والرسوم الجمركية على كل من إنفاق المستهلكين وهوامش ربح الشركة. وتشير تقديرات المحللين إلى أن هامش التشغيل لقطاع التجزئة في أمريكا الشمالية يبلغ 6.8%، بينما شهدت توقعات الربحية للربعين الثالث والرابع تعديلات بالخفض خلال الأشهر الأخيرة.
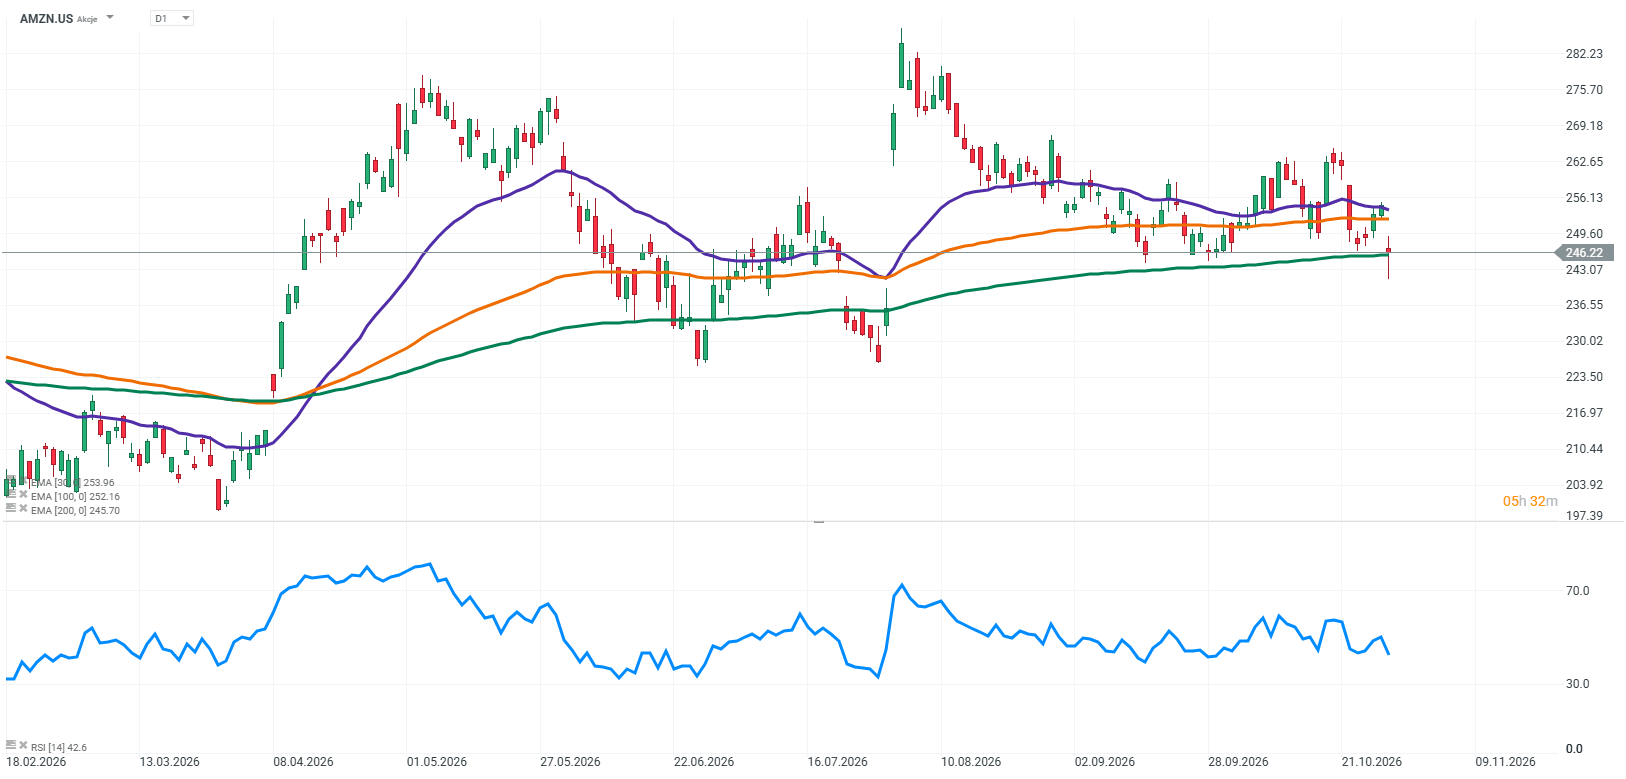
كما سيراقب السوق التوقعات الخاصة بالربع الرابع، الذي يُعد تقليدياً فترة حاسمة لقطاع التجزئة نظراً لموسم التسوق في الأعياد. تحتاج "أمازون" إلى الحفاظ على استقرار أعمالها الأساسية لتمويل التوسع في مجالات جديدة، وللحد من تأثير النفقات الرأسمالية المرتفعة على التدفق النقدي. ورغم أن أي ضعف في قطاع التجزئة لن يؤدي بالضرورة إلى تقويض تقرير أرباح قوي في جوانب أخرى، إلا أن اقترانه بنمو مخيب للآمال في قطاع الخدمات السحابية (AWS) قد يغير تقييم السوق للشركة بشكل جذري. التوقعات المستقبلية للربع القادم قد تحدد رد فعل السهم؛ ففي ظل التوقعات الحالية، ستكون التوجيهات للفترة المتبقية من العام لا تقل أهمية عن النتائج المحققة في الربع المنتهي للتو. سيرغب المستثمرون في معرفة ما إذا كانت خدمة "أمازون ويب سيرفيسز" (AWS) قادرة على الحفاظ على معدل نموها القوي، وكيف تقيّم الإدارة الطلب على خدمات الذكاء الاصطناعي، وما إذا كانت تكاليف البنية التحتية المتزايدة بدأت تفرض ضغوطاً أكبر على هوامش الربح. كما سيكون موقف الشركة بشأن النفقات الرأسمالية عاملاً حاسماً؛ فأي مؤشر على حاجة "أمازون" إلى زيادة إنفاقها قبل أن تبدأ استثماراتها في تحقيق العوائد المتوقعة قد يثير قلق الأسواق ويدفعها نحو رد فعل متوتر.
وتشير أسواق الخيارات إلى أن المستثمرين يتوقعون تحركاً كبيراً في سعر السهم عقب إعلان النتائج المالية؛ إذ توحي تسعيرات المشتقات المالية باحتمالية حدوث تغير بنسبة تقارب 8% في أي من الاتجاهين. وهذا يعكس حجم الرهانات القائمة، ويشير إلى أن تحقيق نتائج تتماشى فقط مع توقعات السوق قد لا يكون كافياً إذا جاءت التوقعات المستقبلية للربع القادم مخيبة للآمال.
على "أمازون" إثبات جدوى حجم استثماراتها
تعلن "أمازون" عن نتائجها في وقت بات فيه السوق يميز بوضوح بين الرابحين والخاسرين في سباق بناء البنية التحتية للذكاء الاصطناعي. فقد أثبتت "مايكروسوفت" أن تسريع نمو خدمات الحوسبة السحابية يمكن أن يبرر استثمارات ضخمة ويحفز رد فعل إيجابياً من المستثمرين. في المقابل، أظهرت تجربة "ألفابت" مدى حدة التراجع الذي قد يشهده سهم ما عندما لا ترقى نتائج أعماله إلى توقعات السوق. لذا، يتعين على "أمازون" الآن أن تبرهن على أنها أقرب إلى السيناريو الأول؛ حيث لن تقتصر العوامل الحاسمة على إيرادات "AWS" فحسب، بل ستشمل أيضاً هوامش الربح، والتوقعات المستقبلية، وآفاق الإنفاق الرأسمالي.
يريد المستثمرون أن يروا أن المليارات التي تُنفق اليوم على الذكاء الاصطناعي ستسهم في بناء نشاط تجاري أكبر في المستقبل. وإذا فشلت الإدارة في تقديم مبررات مقنعة، فقد لا تكفي النتائج القوية لحماية السهم من رد فعل سلبي. فبعد أن نالت "مايكروسوفت" ثقة السوق، بينما تعرض سهم "ألفابت" لعمليات بيع مكثفة، يتعين على "أمازون" أن تثبت قدرتها على ما هو أكثر من مجرد الاستثمار على نطاق هائل؛ إذ يجب عليها إظهار أن هذه النفقات يمكن ترجمتها إلى نمو تجاري مستدام وأرباح طويلة الأمد.
المصدر: XTB Research



ملخص اليوم: تقلبات حادة في سوق السلع الأساسية 🚨 النفط يهبط بنسبة 7%، والذهب يصعد بأكثر من 2% 💥


أسهم "ألستوم" تهوي بنسبة 25% وسط حالة من الذعر عقب خفض التوقعات التجارية للشركة



السوق الأمريكية: نهاية دامية للربع السنوي؛ حيث فقدت شركة "إنتل" نحو ثلث قيمتها، بينما تجاوز سوق العملات المشفرة تداعيات عملية اختراق تعرضت لها أكبر منصة تداول في هذا القطاع.


ملخص السوق: اختراق منصة "بينانس" (Binance) يهز الأسواق، والأسهم الأوروبية تتعرض لضغوط.
"لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة. "