


Micron Technology vuelve a ser protagonista de nuestra serie “Acción de la semana”. La razón es sencilla. Los últimos resultados del fabricante estadounidense de chips de memoria mostraron que el auge de la infraestructura de IA sigue cobrando impulso. La magnitud del crecimiento del negocio, el nivel de los márgenes y las perspectivas para los próximos meses han convertido los resultados de Micron en una de las referencias más importantes para el sector tecnológico en general.
Los resultados publicados ayer tras el cierre del mercado volvieron a superar las expectativas. Los ingresos alcanzaron un nivel récord, los beneficios aumentaron hasta niveles que parecían inalcanzables hace apenas un año y las previsiones para el próximo trimestre apuntan a una nueva mejora. Por lo tanto, el mercado recibió otra confirmación de que la demanda de memoria avanzada utilizada en centros de datos sigue siendo extremadamente fuerte.
Micron resulta especialmente interesante porque opera en uno de los segmentos más cíclicos de la industria de semiconductores. Durante décadas, el mercado de memorias siguió un patrón conocido. El aumento de la demanda impulsaba al alza los precios y los márgenes, incentivando a los fabricantes a incrementar sus gastos de capital. Unos años después, la nueva capacidad de producción llegaba al mercado, surgía un exceso de oferta, los precios caían y los beneficios de los fabricantes se deterioraban. El siguiente ciclo solo comenzaba después de un doloroso período de recortes de producción e inversión.
La inteligencia artificial ha cambiado la dinámica de este mercado. La demanda de memoria está aumentando junto con la expansión de la infraestructura informática, mientras que cada nueva generación de aceleradores requiere un mayor ancho de banda y mayores cantidades de memoria. Los centros de datos de IA necesitan HBM, DRAM avanzada y almacenamiento de alto rendimiento. La magnitud de estas inversiones ha llegado a ser tan grande que la disponibilidad de memoria es ahora una de las principales limitaciones para seguir expandiendo la infraestructura de IA.
Por lo tanto, el último informe de Micron nos permite volver a plantear la pregunta más importante para todo el sector. ¿Es el auge actual simplemente otra repetición del ciclo clásico de las memorias, seguido de un exceso de oferta, o el desarrollo de la inteligencia artificial ha creado las condiciones para un período mucho más prolongado de crecimiento estructural de la demanda?
Los resultados del cuarto trimestre fiscal de 2026 ofrecen varias respuestas importantes.
El ciclo de las memorias se está desarrollando de forma diferente esta vez
El mercado de memorias ha sido cíclico durante décadas. El aumento de los precios incentivaba a los fabricantes a incrementar la inversión y, cuando la nueva capacidad de producción finalmente llegaba al mercado, surgía un exceso de oferta y los márgenes caían con fuerza. La oferta siempre respondía con retraso, pero una vez que la nueva capacidad entraba en funcionamiento, podía revertir por completo las condiciones del mercado.
El ciclo actual tiene un centro de gravedad diferente. La IA está aumentando la demanda de DRAM, HBM y almacenamiento mucho más rápido de lo que la industria puede ampliar la producción. Para Micron, esto significa que la oferta limitada no está frenando el crecimiento. Por el contrario, está reforzando su poder de fijación de precios. La demanda es lo suficientemente fuerte como para absorber la oferta adicional, mientras que los clientes de centros de datos compiten por la limitada disponibilidad de los productos de memoria más avanzados.
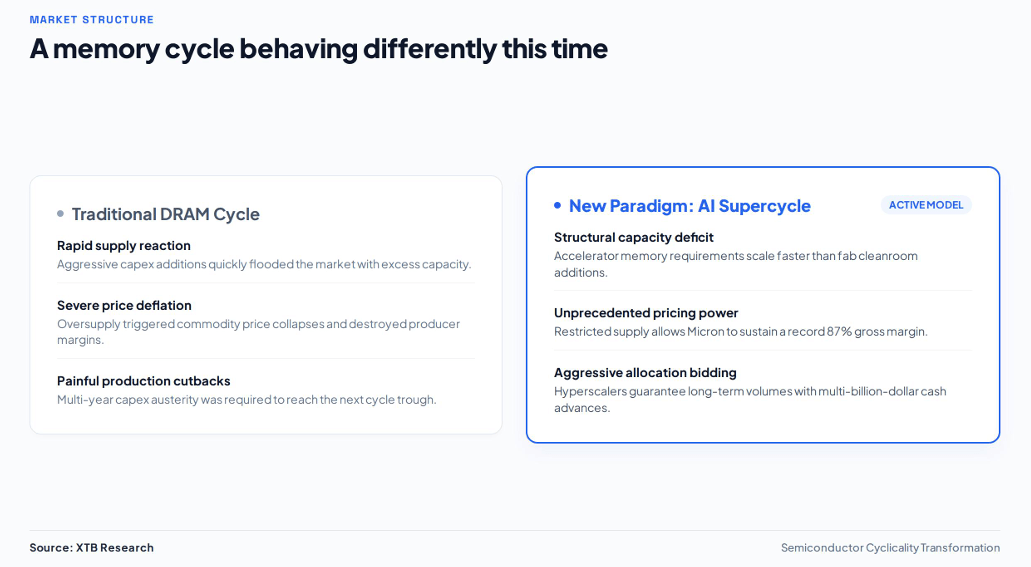
Esta escasez es ahora la característica más importante del ciclo. El problema no es simplemente que los fabricantes necesiten más fábricas. Ampliar la capacidad de producción requiere años, exige enormes inversiones y no puede acelerarse rápidamente. Al mismo tiempo, la demanda de memoria continúa aumentando con cada nueva etapa de expansión de la infraestructura de IA. El resultado es una brecha entre la demanda, que está creciendo hoy, y la oferta, que solo puede responder durante los próximos años.
La IA también está cambiando la estructura de la demanda. Los sistemas más avanzados no solo requieren más memoria, sino también un ancho de banda significativamente mayor y arquitecturas de memoria más sofisticadas. La HBM consume considerablemente más recursos de fabricación que la DRAM convencional. Como resultado, trasladar capacidad de producción hacia aplicaciones de IA también reduce la cantidad de memoria disponible para otros segmentos del mercado.
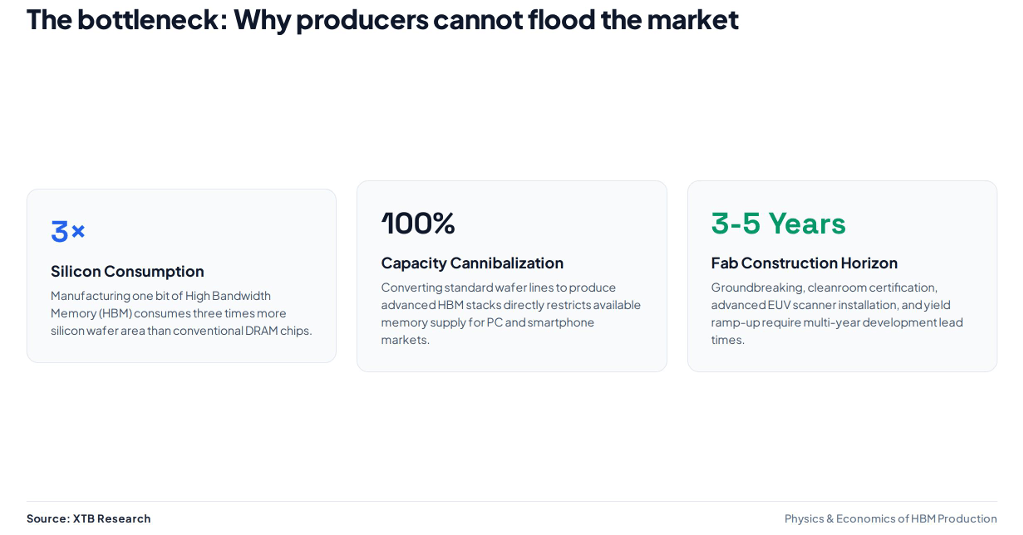
Esto crea una situación inusual para Micron. La compañía no se está beneficiando simplemente de una mayor demanda de un único producto. Todo el mercado de memorias se está desplazando hacia segmentos donde la oferta es más limitada. Cuanto más rápido se expande la infraestructura de IA, mayor es la presión sobre la disponibilidad de memoria y más tiempo podría mantenerse una rentabilidad elevada.
Esto no significa que la ciclicidad haya desaparecido. Sigue existiendo el riesgo de que los fabricantes inviertan de forma demasiado agresiva y generen un exceso de oferta en los próximos años. La diferencia está en los tiempos. Dada la magnitud actual de la demanda, el mercado necesita un aumento mucho mayor de la capacidad para revertir el equilibrio entre oferta y demanda. Hasta que eso ocurra, Micron opera en un entorno definido por la escasez, en lugar de por la necesidad de mantener sus fábricas utilizadas.
Récord tras récord
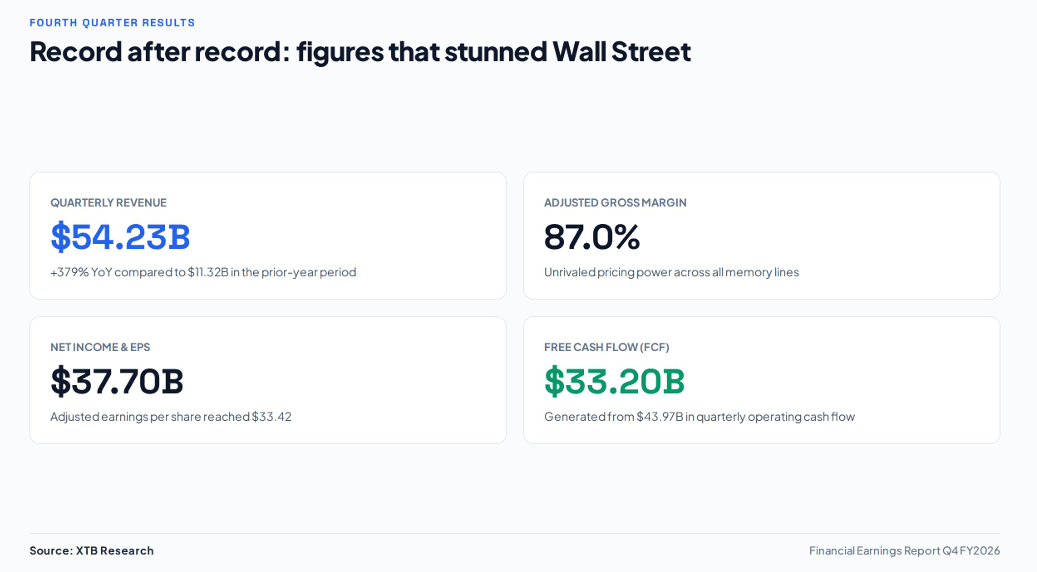
Los resultados del cuarto trimestre fiscal de 2026 de Micron muestran cuánto ha cambiado la magnitud del negocio en apenas un año. La compañía registró otro trimestre de récords y la mejora no se limitó a los ingresos. Los beneficios, el flujo de caja y la rentabilidad se dispararon.
Resultados clave del Q4 FY2026:
- Ingresos: $54.230 millones, frente a $11.320 millones un año antes
- BPA ajustado: $33,42
- Margen bruto ajustado: 87%
- Beneficio neto: $37.700 millones
- Flujo de caja operativo: $43.970 millones
- Flujo de caja libre ajustado: $33.200 millones
- Previsión de ingresos para el Q1 FY2027: $61.500 millones
El factor más importante es el ritmo de crecimiento. Los ingresos aumentaron casi cinco veces interanualmente, mientras que Micron alcanzó niveles de rentabilidad que hasta hace poco habrían sido difíciles de imaginar para un negocio tan cíclico. Es importante destacar que el crecimiento no procede únicamente de mayores volúmenes. Con una oferta de memoria limitada, la compañía se está beneficiando tanto de precios más altos como de una demanda más fuerte.
Esto resulta especialmente visible en el negocio de centros de datos. El segmento Core Data Center generó $18.000 millones en ingresos, con un margen bruto del 90%. Cloud Memory aportó otros $16.300 millones en ingresos, con un margen bruto del 83%. Estos dos segmentos muestran dónde se encuentra ahora el centro de gravedad del negocio de Micron.
Aún más importantes que el propio Q4 son las perspectivas para el próximo trimestre. La dirección espera ingresos de $61.500 millones, lo que representa un nuevo crecimiento desde un nivel que ya es récord. En un ciclo típico de las memorias, una aceleración tan rápida de los resultados conduciría rápidamente a una mayor oferta y a un aumento de la presión sobre los precios. Esta vez, Micron entra en el próximo trimestre con una demanda que continúa aumentando mientras la disponibilidad de memoria sigue siendo limitada.
Por lo tanto, el informe muestra algo más que otro trimestre récord. Muestra que el ciclo actual sigue acelerándose, mientras que la escasez de memoria permite a Micron convertir una demanda más fuerte en una rentabilidad excepcionalmente elevada.
Análisis financiero
Los resultados de Micron demuestran no solo la magnitud del actual auge de las memorias, sino también su impacto en la economía del negocio. El crecimiento de los ingresos ha venido acompañado de una mejora drástica de la rentabilidad, lo que significa que cada dólar adicional de ventas se está traduciendo actualmente en un nivel inusualmente alto de beneficios y generación de caja.
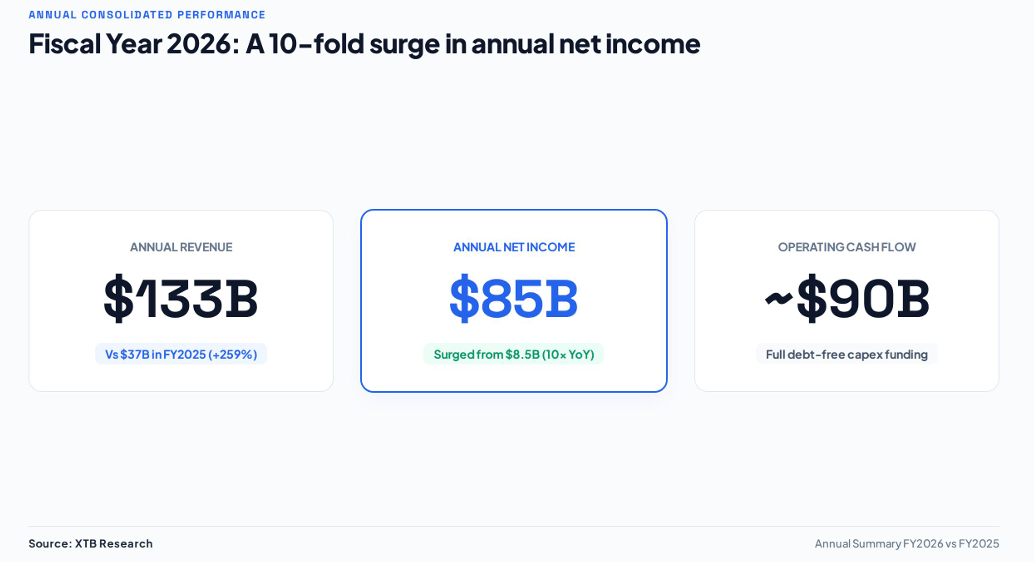
Durante el conjunto del año fiscal 2026, Micron generó más de $133.000 millones en ingresos, frente a $37.000 millones un año antes. El beneficio neto aumentó desde $8.500 millones hasta $85.000 millones, mientras que el flujo de caja operativo alcanzó casi $90.000 millones. Esto demuestra que el ciclo actual no está impulsado simplemente por una expansión contable de los márgenes. La compañía está convirtiendo directamente su elevada rentabilidad en efectivo.
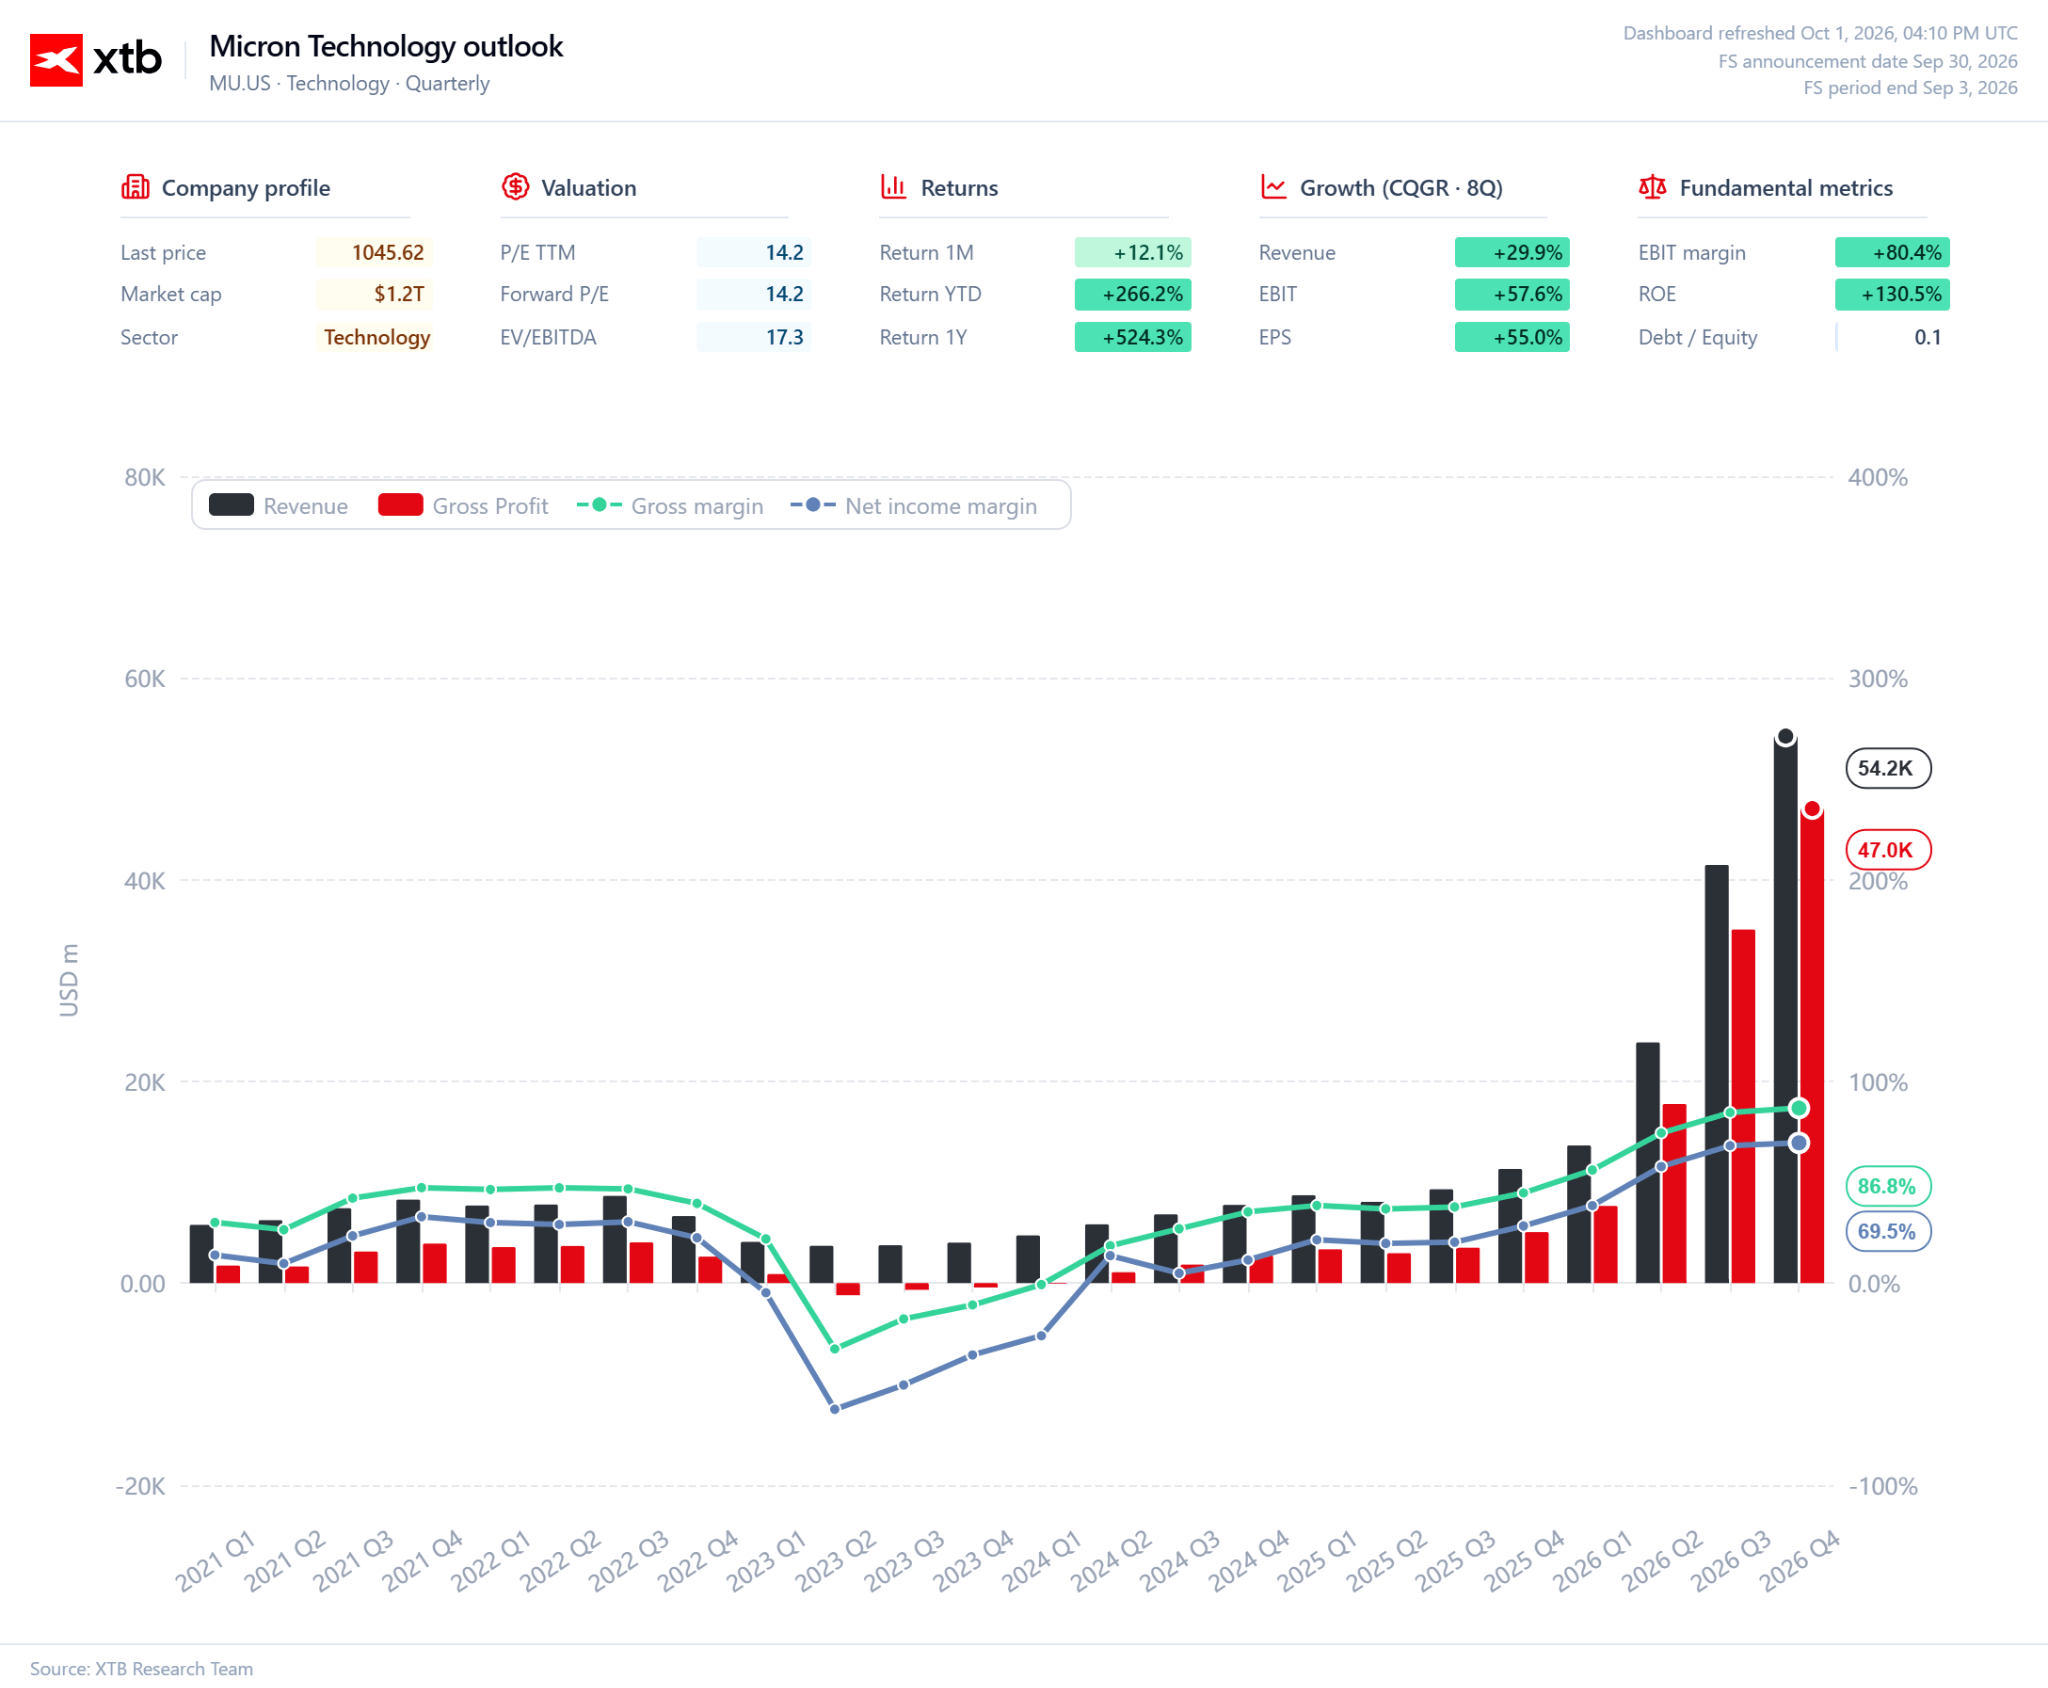
El mayor cambio es visible en el margen bruto. Pese al enorme aumento de los ingresos, Micron alcanzó un margen bruto ajustado de alrededor del 87% en el Q4. Para un fabricante de memorias, se trata de un nivel extraordinario y refleja el poder de fijación de precios generado por la actual escasez. Cuando la oferta sigue siendo limitada, un aumento de las ventas no requiere una competencia agresiva en precios, lo que permite que una proporción mucho mayor de los ingresos adicionales se traduzca en beneficio operativo y beneficio neto.
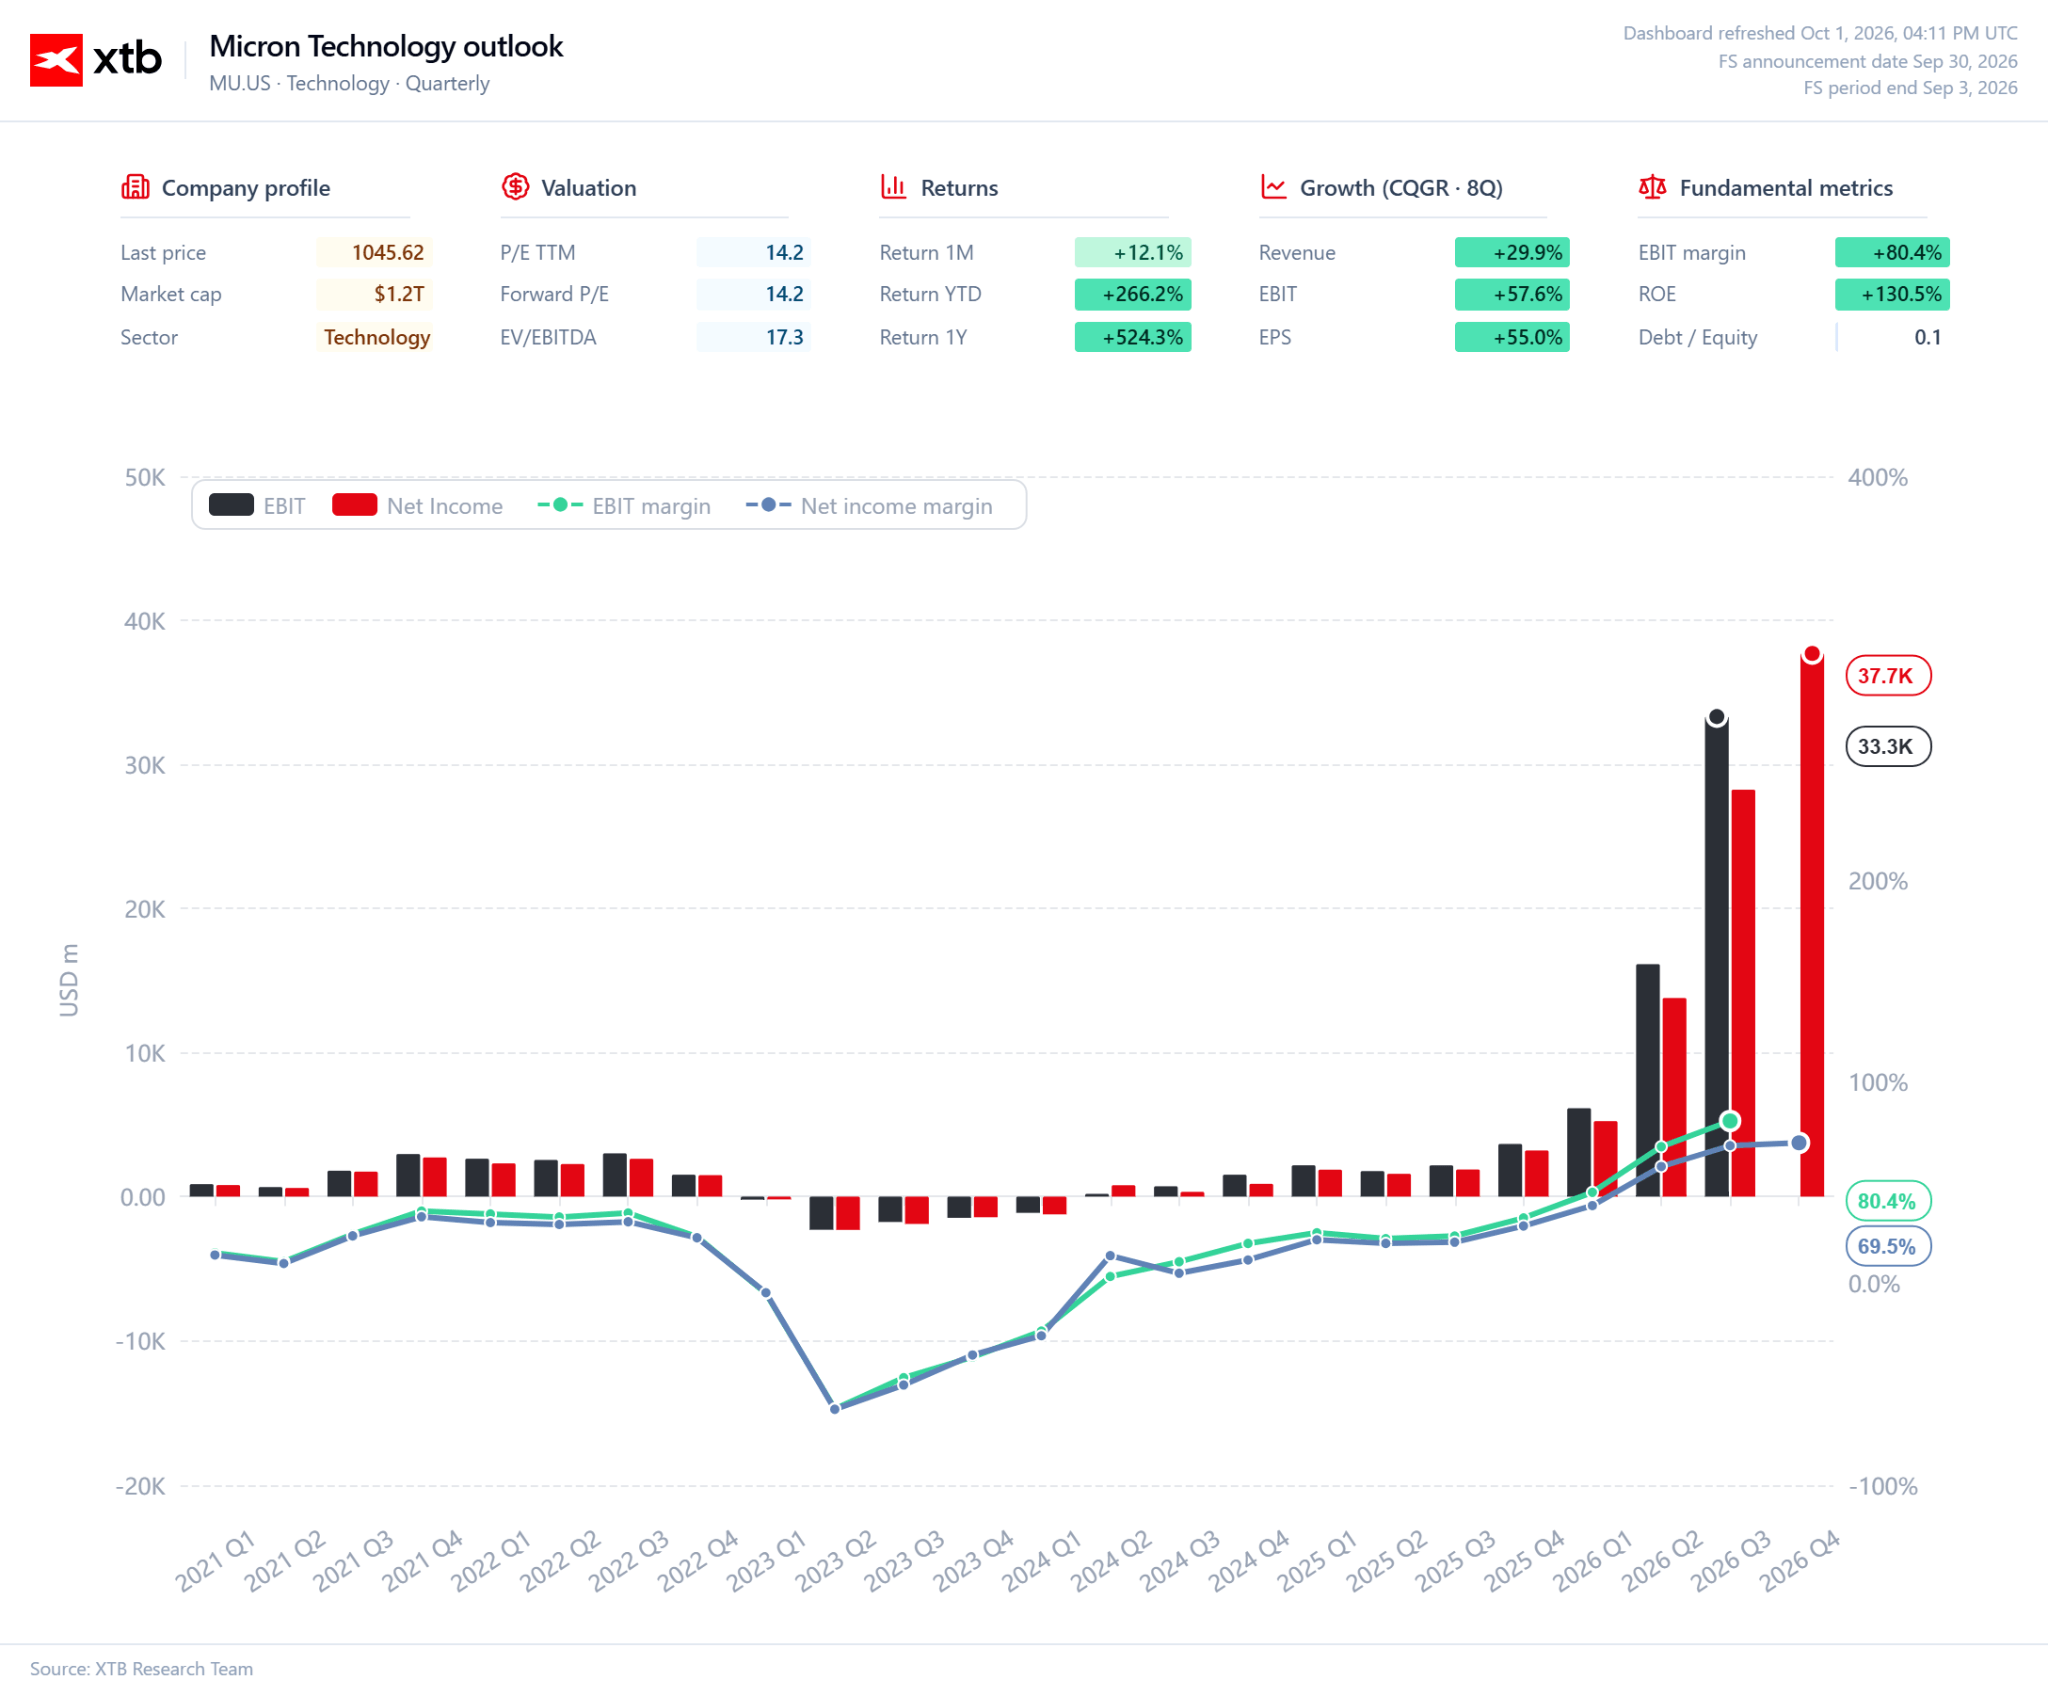
Al mismo tiempo, Micron sigue siendo una empresa con una elevada intensidad de capital. Ampliar la capacidad de producción requiere decenas de miles de millones de dólares en inversión, lo que significa que una parte significativa de la generación de caja actual debe destinarse a gastos de capital. Sin embargo, esto crea una ventaja importante: el ciclo actual está proporcionando a Micron los recursos financieros necesarios para financiar la próxima fase de expansión sin depender excesivamente de deuda adicional.
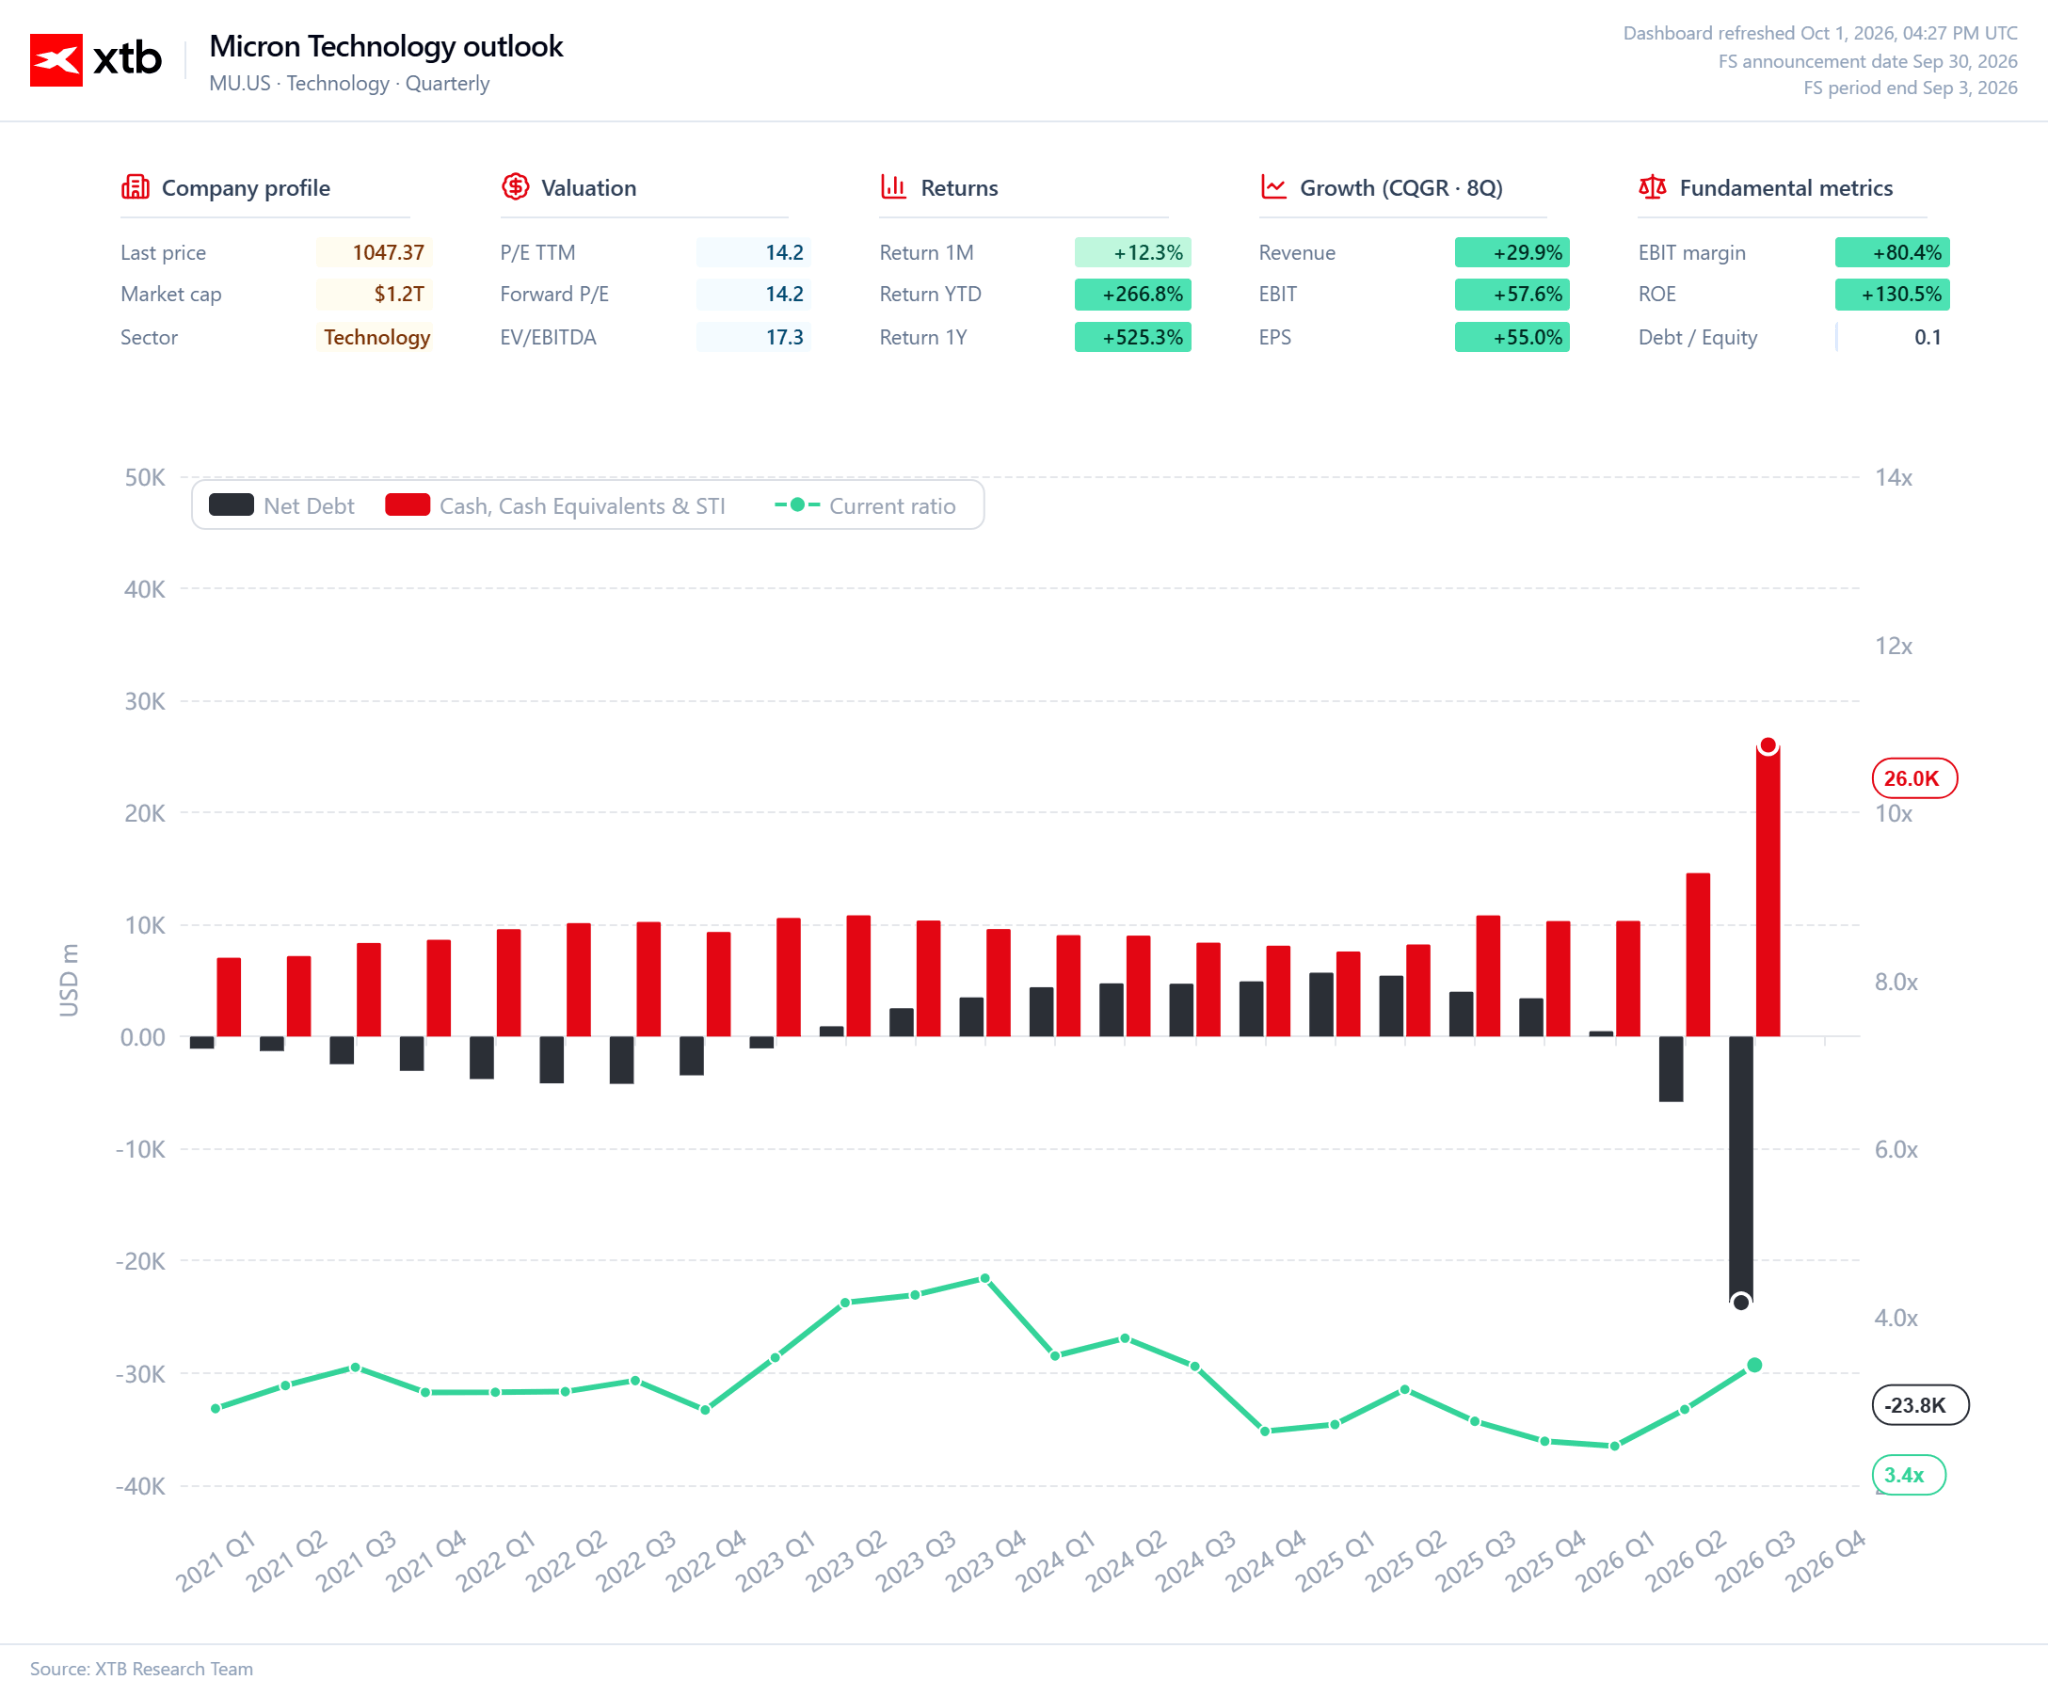
Por esta razón, Micron no debería analizarse únicamente desde la perspectiva del crecimiento de los ingresos o del BPA a corto plazo. La pregunta más importante es si los márgenes actuales se traducen en una generación de caja sostenida y en la capacidad de financiar otra ola de expansión de la capacidad. Si la demanda de memoria para IA se mantiene fuerte durante años, Micron puede utilizar la fase actual del ciclo para ampliar la producción, reforzar su posición tecnológica y construir una mayor base de ingresos para el futuro.
¿Qué viene ahora para Micron?
Tras un informe tan sólido, la pregunta clave ya no es si la demanda de memoria es fuerte. Eso ya ha quedado demostrado. La verdadera pregunta es durante cuánto tiempo los fabricantes podrán mantener la oferta por debajo de la demanda. Micron continúa aumentando la inversión, pero la nueva capacidad de producción no aparecerá de la noche a la mañana. La compañía está invirtiendo fuertemente hoy para satisfacer la demanda impulsada por la IA durante los próximos años.
Aquí es donde el ciclo actual presenta su ventaja más importante. Micron puede aumentar la producción, pero toda la industria necesita ampliar la oferta lo suficientemente rápido como para satisfacer la creciente demanda de DRAM, HBM y memoria para centros de datos. Si la inversión de la industria crece más lentamente que la demanda, la escasez persistirá y el poder de fijación de precios se mantendrá elevado.
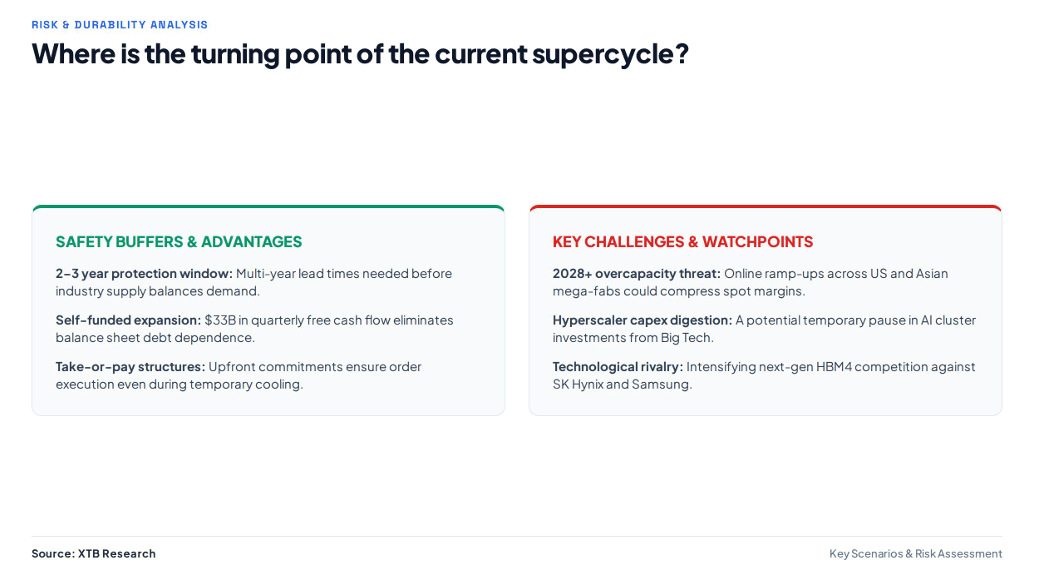
Micron también está asegurando una proporción cada vez mayor de la demanda futura mediante acuerdos de largo plazo con sus clientes. Esto representa un cambio importante respecto del modelo tradicional del mercado de memorias, en el que los fabricantes estaban mucho más expuestos a los precios vigentes en el mercado spot y a las condiciones de mercado de corto plazo. Según información reciente, los compromisos de los clientes en virtud de estos acuerdos han aumentado hasta alrededor de $32.000 millones, mientras que las obligaciones de desempeño pendientes han alcanzado aproximadamente $150.000 millones.
Esto no significa que el ciclo tradicional de las memorias haya desaparecido. El mayor riesgo sigue siendo el momento en que las nuevas fábricas operadas por Micron y sus competidores comiencen a suministrar suficiente memoria como para eliminar la escasez. Cuando eso ocurra, la presión sobre los precios podría regresar rápidamente y los excepcionales márgenes actuales serían difíciles de mantener. Cuanto más agresivamente invierta la industria, más importante será determinar si la demanda de IA puede seguir creciendo más rápido que la oferta.
Por ahora, los datos sugieren que ese momento aún no ha llegado. Micron está cerrando el año fiscal 2026 con una enorme generación de caja que puede destinarse a ampliar la capacidad de producción y desarrollar las próximas generaciones de memoria. Al mismo tiempo, la compañía está aumentando la inversión mientras los clientes aseguran el suministro futuro. Esto crea un poderoso mecanismo en el que la escasez actual genera el efectivo necesario para construir la oferta requerida para atender la próxima ola de demanda.
Por lo tanto, la prueba más importante para Micron no es el nivel absoluto de los beneficios del próximo trimestre, sino la durabilidad de la relación entre oferta y demanda. Mientras la infraestructura de IA se expanda más rápido que la capacidad de producción de la industria, Micron podrá mantener precios, márgenes y generación de caja elevados. El verdadero punto de inflexión llegará cuando la oferta comience a alcanzar a la demanda.
Tiempo de cosecha en el mercado de memorias
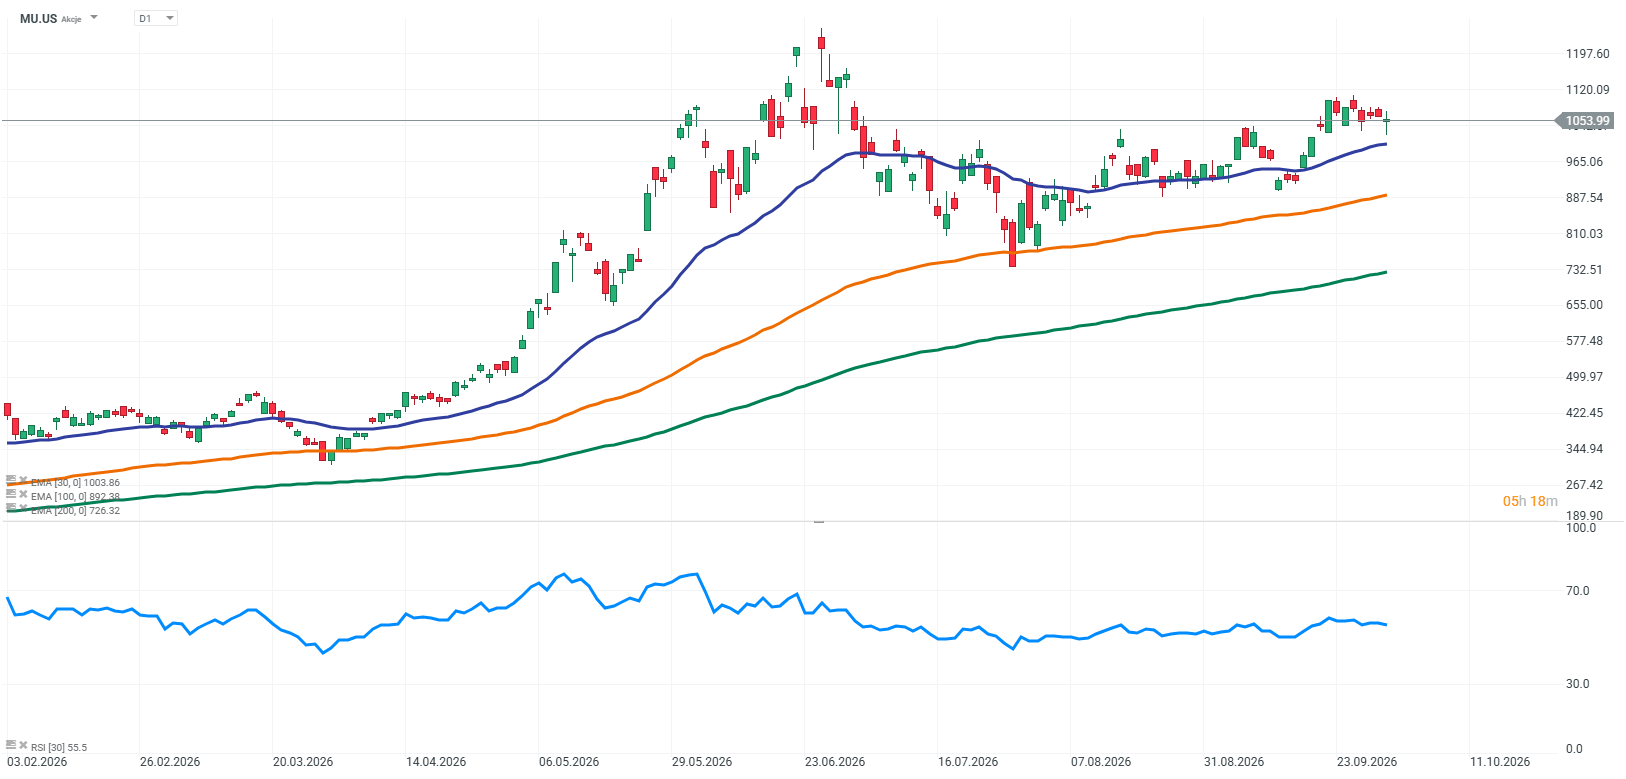
Micron está cerrando 2026 en un momento en que la industria de las memorias todavía no puede seguir el ritmo de la demanda impulsada por la IA. Está llegando nueva capacidad de producción, pero ponerla en funcionamiento requerirá años, mientras que la demanda de los centros de datos está creciendo hoy. Esto proporciona a Micron una ventana poco habitual en la que puede aumentar las ventas, mantener precios elevados y financiar su expansión mediante una generación de caja récord.
El ciclo actual todavía no parece encontrarse en la etapa final de un auge tradicional de las memorias. Su final estará determinado por el momento en que la nueva capacidad de producción comience a crecer más rápido que la demanda. Hasta que eso ocurra, Micron seguirá siendo uno de los principales beneficiarios de la escasez estructural de memoria.
Ese es el núcleo de la actual tesis de inversión. Ya no se trata simplemente de una recuperación desde el punto más bajo de un ciclo de las memorias. La pregunta es si la IA puede mantener al mercado con una oferta insuficiente durante el tiempo necesario para que Micron convierta las actuales restricciones de suministro en un crecimiento sostenido de la escala de su negocio. Los últimos resultados sugieren que este proceso sigue cobrando impulso.
Source: XTB Reserach



Resumen diario: Wall Street se recupera mientras Micron brilla y el petróleo vuelve a subir


APERTURA DE EE. UU.: Micron refuerza la confianza en el interminable auge de la IA


Resumen del mercado: Caída en Europa; ¿tiene Francia problemas presupuestarios?

Récord tras récord: Micron bate todas las expectativas y las acciones se disparan tras el cierre
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "