


- Anthropic apunta a ingresos de hasta US$200.000 millones en 2028.
- Un escenario de crecimiento sostenido llevaría los ingresos a US$400.000 millones en 2031.
- Una valoración de US$2 billones dependerá del crecimiento y la rentabilidad futura.

- Anthropic apunta a ingresos de hasta US$200.000 millones en 2028.
- Un escenario de crecimiento sostenido llevaría los ingresos a US$400.000 millones en 2031.
- Una valoración de US$2 billones dependerá del crecimiento y la rentabilidad futura.
La expansión de Anthropic está alcanzando una escala que hace apenas unos años habría parecido difícil de imaginar. La compañía prevé que sus ingresos anuales alcancen entre US$190.000 y US$200.000 millones en 2028, apoyados en la creciente adopción de soluciones de inteligencia artificial por parte de las empresas. Sin embargo, no disponemos de previsiones para 2027 ni para los años posteriores hasta 2030, por lo que cualquier estimación más allá de 2028 debe entenderse como un escenario ilustrativo y no como una proyección oficial de la compañía.
La velocidad del crecimiento ayuda a explicar las expectativas. La tasa anualizada de ingresos aumentó desde alrededor de US$9.000 millones a finales de 2025 hasta casi US$80.000 millones a finales de septiembre de 2026. En el segundo trimestre de 2026, los ingresos de Anthropic se situaron en aproximadamente US$11.600 millones, lo que representa un crecimiento sólido, aunque relativamente desigual, durante este año.
Al mismo tiempo, el Consejo de Administración estima el mercado total direccionable (TAM) en más de US$30 billones, basando esta cifra en el alcance potencial del trabajo que la inteligencia artificial podría asumir o respaldar en el futuro. La gran pregunta pasa, por tanto, por cuánto de ese mercado podrá capturar Anthropic y si los próximos años serán igual de exitosos.
¿Superarán los ingresos de Anthropic los US$400.000 millones en 2031?
Para aproximarnos a esa pregunta se puede construir un escenario hasta 2031 partiendo de las cifras disponibles y suponiendo que la compañía mantenga un crecimiento elevado, pero que este se vaya moderando a medida que aumenta su tamaño.
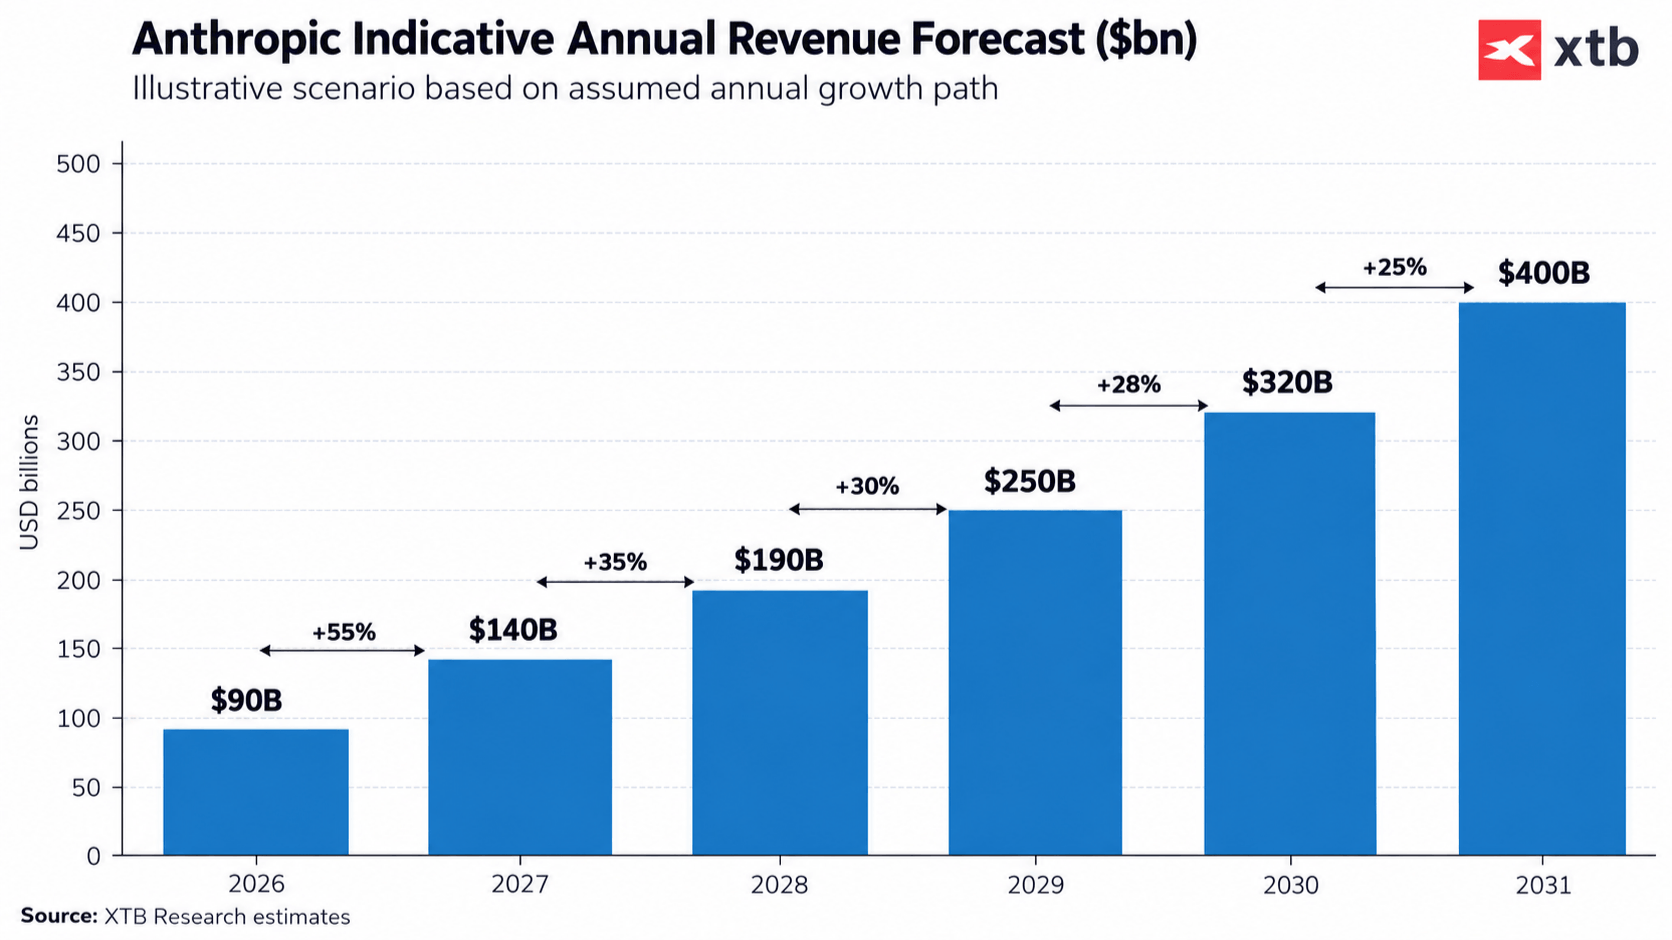
En un escenario ilustrativo, Anthropic alcanzaría alrededor de US$90.000 millones de ingresos en 2026, para posteriormente crecer hasta US$140.000 millones en 2027, US$190.000 millones en 2028, US$250.000 millones en 2029, US$320.000 millones en 2030 y finalmente US$400.000 millones en 2031. La trayectoria supone incrementos anuales aproximados de 55%, 35%, 30%, 28% y 25%, respectivamente.
 Fuente: XTB Research
La principal característica de esta previsión es que contempla una tasa de crecimiento decreciente, pero todavía extraordinariamente elevada. Bajo estas hipótesis, Anthropic podría alcanzar aproximadamente US$400.000 millones en ingresos en 2031. La previsión podría aumentar significativamente si la tasa media de crecimiento anual de los ingresos supera el 40%, aunque cuanto mayor sea la escala alcanzada por la empresa, más exigente será mantener tasas de expansión de esa magnitud.
¿Cuánto podría ganar Anthropic con US$400.000 millones de ingresos?
Los ingresos, sin embargo, representan solamente una parte de la ecuación. El valor final de Anthropic también dependerá de su capacidad para transformar esas ventas en beneficios.
Si la compañía alcanzara US$400.000 millones de ingresos anuales y consiguiera un margen neto cercano al 25%, esto equivaldría a aproximadamente US$100.000 millones de beneficio al año, una cifra similar a los resultados de Alphabet en 2024, superior a Amazon y cercana a Apple.
Este escenario de beneficio es una estimación y depende directamente de que Anthropic consiga alcanzar ese margen. Precisamente aquí aparece uno de los principales factores de incertidumbre: las startups de inteligencia artificial todavía registran fuertes pérdidas, mientras muchas de las grandes compañías tecnológicas cotizadas con las que se comparan ya generan importantes cantidades de efectivo.
¿Son caras Anthropic y OpenAI frente a otras compañías tecnológicas?
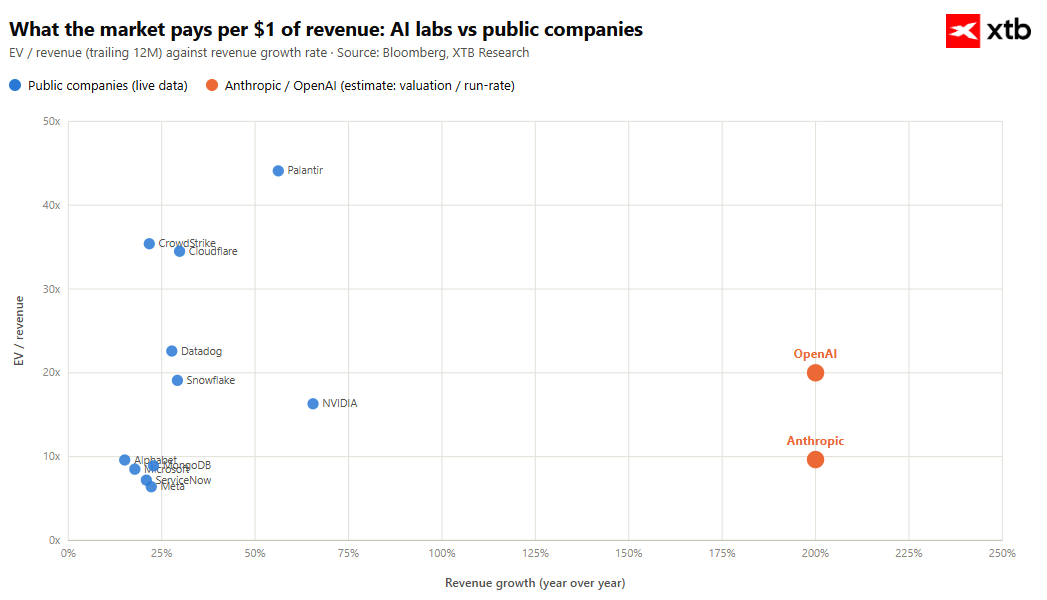
Una manera de analizar las valoraciones de las compañías de inteligencia artificial es observar cuánto está pagando el mercado por cada dólar de ingresos. Bajo esta métrica, los múltiplos estimados de Anthropic, alrededor de 9,65 veces ingresos, y OpenAI, aproximadamente 20 veces sobre su tasa anualizada de ingresos, serían inferiores a los de algunas compañías tecnológicas cotizadas de alto crecimiento, como Palantir, con cerca de 44 veces, o CrowdStrike, con alrededor de 35 veces.
La comparación, sin embargo, no es directa. Las empresas cotizadas del gráfico generan efectivo y cuentan con información financiera pública, mientras que las startups de IA registran fuertes pérdidas y sus valoraciones incorporan expectativas sobre sus márgenes y beneficios futuros. Por eso, un múltiplo de ingresos inferior no significa automáticamente que una compañía sea más barata en términos fundamentales.
El crecimiento de Anthropic cambia rápidamente sus múltiplos
La velocidad a la que aumentan los ingresos de Anthropic hace que su múltiplo pueda cambiar significativamente dependiendo de qué cifra se utilice como referencia. En julio, la tasa anualizada de ingresos se situaba en US$65.000 millones. Actualmente se estima en aproximadamente US$76.000 millones, mientras que las previsiones para finales de año sugieren que podría llegar hasta US$100.000 millones.
Si Anthropic alcanzara esa última cifra, una valoración cercana a US$965.000 millones daría como resultado un ratio EV/Revenue próximo a 10 veces. En cambio, utilizar una base de ingresos más reducida elevaría automáticamente el múltiplo. Esto explica por qué las distintas cifras de tasa anualizada de ingresos —US$65.000 millones en julio, alrededor de US$76.000 millones actualmente y una previsión de US$100.000 millones— producen lecturas diferentes sobre su valoración.
En el caso de OpenAI, la información proporcionada plantea una valoración de US$1,4 billones, junto con US$30.000 millones de financiación y una tasa anualizada de ingresos de aproximadamente US$70.000 millones.
¿Puede Anthropic valer US$2 billones?
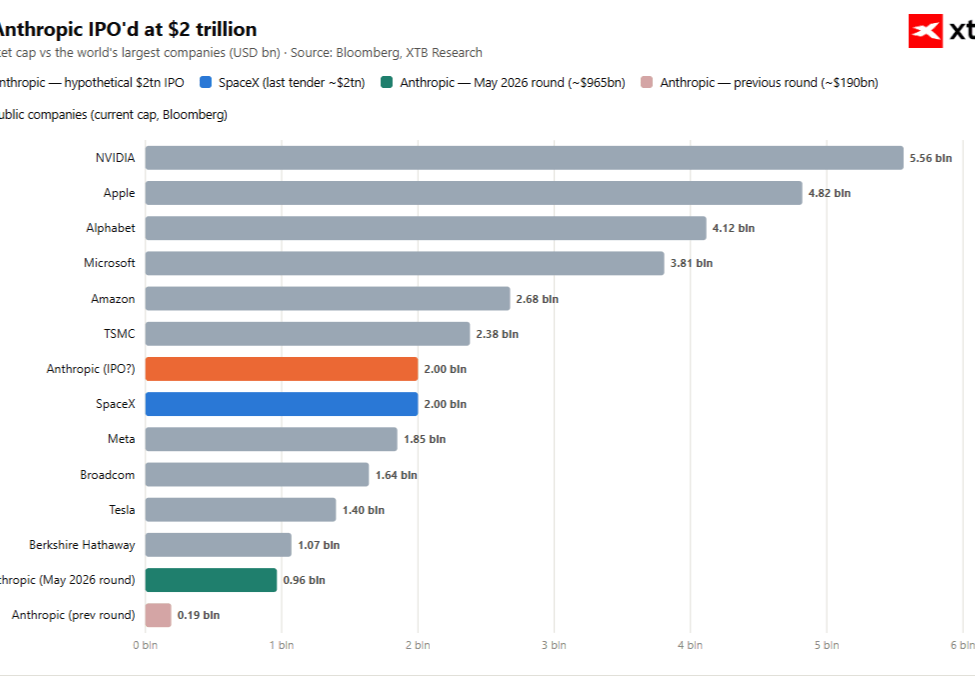
Una valoración hipotética de US$2 billones situaría a Anthropic muy por encima de su valoración actual de alrededor de US$965.000 millones y la colocaría entre las compañías más grandes del mundo.
La evolución de sus rondas de financiación permite dimensionar la rapidez con la que ha aumentado la valoración. Una ronda anterior situaba a Anthropic cerca de US$190.000 millones, mientras que la ronda de mayo de 2026 elevó esa referencia hasta aproximadamente US$965.000 millones. Eso representa un salto de aproximadamente 5,1 veces en la valoración.
Fuente: XTB Research
El gráfico permite poner ese escenario en contexto frente a algunas de las mayores compañías del mundo. Una valoración de US$2 billones colocaría a Anthropic en una escala comparable con SpaceX dentro del escenario presentado y por encima de compañías como Meta, Broadcom, Tesla o Berkshire Hathaway según las referencias utilizadas en la comparación, aunque todavía por debajo de gigantes como Nvidia, Apple, Alphabet, Microsoft, Amazon y TSMC.
Anthropic frente a SpaceX: la diferencia está en los ingresos
La comparación con SpaceX resulta especialmente interesante cuando se analiza la valoración en relación con los ingresos. Las cifras disponibles para Anthropic muestran una tasa anualizada de US$65.000 millones en julio, aproximadamente US$76.000 millones actualmente y una previsión de hasta US$100.000 millones. Los ingresos estimados para el segundo trimestre son de alrededor de US$11.600 millones, mientras que los ingresos para todo 2025 fueron de aproximadamente US$9.000 millones.
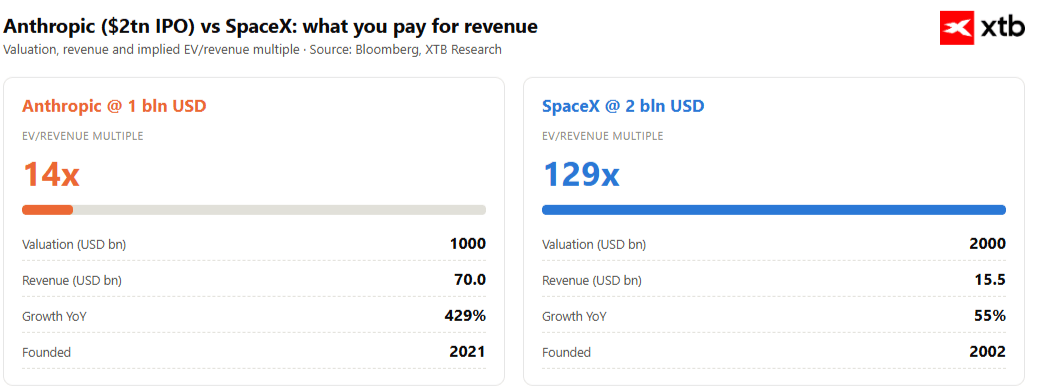
Si tomamos el promedio de las dos primeras cifras de tasa anualizada, obtenemos para Anthropic una valoración EV/Revenue cercana a 14 veces bajo el escenario utilizado. Esto sería considerablemente inferior al múltiplo de 129 veces atribuido a SpaceX en la comparación.
Fuente:Bloomberg. XTB Research
El escenario mostrado compara Anthropic con una valoración de US$1 billón y un múltiplo EV/Revenue de 14 veces frente a SpaceX con una valoración de US$2 billones y un múltiplo de 129 veces. En esta comparación, Anthropic presenta ingresos de aproximadamente US$70.000 millones, crecimiento interanual de 429% y fue fundada en 2021, mientras SpaceX aparece con aproximadamente US$15.500 millones de ingresos, crecimiento de 55% y fundada en 2002.
Bajo una segunda hipótesis, si la valoración de Anthropic alcanzara los US$2 billones, el múltiplo aumentaría hasta aproximadamente 28 veces ingresos utilizando la misma base. Incluso en ese escenario, seguiría siendo significativamente inferior al 129x de SpaceX presentado en la comparación y también se mantendría por debajo de algunos de los múltiplos observados en determinadas compañías tecnológicas de alto crecimiento.
El gran desafío: convertir crecimiento en rentabilidad
Las cifras muestran por qué Anthropic ha conseguido atraer valoraciones cada vez mayores: sus ingresos están creciendo a un ritmo extraordinariamente rápido y las expectativas apuntan a que esa expansión podría continuar durante los próximos años. Pero la velocidad del crecimiento también hace que cualquier valoración dependa enormemente de qué cifra de ingresos se utilice como referencia.
Una tasa anualizada de US$65.000 millones, US$76.000 millones o US$100.000 millones produce múltiplos muy distintos, mientras que un escenario de US$200.000 millones en 2028 o alrededor de US$400.000 millones en 2031 transformaría nuevamente la lectura de una eventual valoración de US$2 billones.
La otra variable será la rentabilidad. Las compañías cotizadas utilizadas como referencia ya generan efectivo, mientras las startups de IA todavía registran fuertes pérdidas. Por eso, la valoración de Anthropic no depende únicamente de mantener un crecimiento elevado de los ingresos, sino también de demostrar que ese crecimiento puede convertirse eventualmente en márgenes y beneficios sostenibles.
Si Anthropic consiguiera aproximarse a US$400.000 millones de ingresos en 2031 y alcanzar un margen neto cercano al 25%, el escenario implicaría unos US$100.000 millones de beneficio anual. Si, en cambio, el crecimiento se desacelera más rápido de lo previsto o los márgenes finales son menores, la justificación de valoraciones cada vez más elevadas sería más exigente. Ahí estará una de las principales variables a seguir mientras Anthropic continúa escalando.
🔴🔒 CIERRE SEMANAL DE MERCADOS (02.10.2026)



Resumen del mercado: Tecnológicas lideran Europa 📈 ¿Absorben Adidas y Puma la caída de Nike?


Gráfico del día: El Hang-Seng registra su mayor descenso desde marzo


Resumen de la mañana: Wall Street al alza, Europa y Asia a la baja 🚩 Datos de empleo (NFP)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "