

- En los seis ciclos de endurecimiento de la Fed desde 1994, el oro registró a tres meses una rentabilidad media de +3,78% y una mediana de +0,91%, aunque con tres episodios positivos y tres negativos.
- El comportamiento histórico muestra que la primera subida de tasas no determina por sí sola la dirección del oro: la trayectoria posterior de los tipos reales y del dólar ha resultado más relevante.
- El oro cotiza alrededor de 4.348 dólares, con la zona de 4.500-4.550 como resistencia y 4.283 como soporte técnico relevante antes de conocer las próximas señales de la Fed.

- En los seis ciclos de endurecimiento de la Fed desde 1994, el oro registró a tres meses una rentabilidad media de +3,78% y una mediana de +0,91%, aunque con tres episodios positivos y tres negativos.
- El comportamiento histórico muestra que la primera subida de tasas no determina por sí sola la dirección del oro: la trayectoria posterior de los tipos reales y del dólar ha resultado más relevante.
- El oro cotiza alrededor de 4.348 dólares, con la zona de 4.500-4.550 como resistencia y 4.283 como soporte técnico relevante antes de conocer las próximas señales de la Fed.
Una subida de tasas debería ser negativa para el oro. El metal no paga intereses y, cuando aumenta la rentabilidad de los bonos, mantenerlo implica un mayor coste de oportunidad.
Sin embargo, la historia demuestra que la relación no es tan sencilla. En varias ocasiones, el oro terminó subiendo después de la primera subida porque el endurecimiento ya estaba descontado o porque el mercado comenzó inmediatamente a anticipar el final del ciclo.
Para comprobarlo, hemos analizado los seis ciclos de endurecimiento iniciados desde 1994, año en el que la Reserva Federal empezó a comunicar de manera explícita sus decisiones. Los cálculos utilizan el precio PM de Londres y comparan el cierre del día de la decisión con la sesión más cercana a una semana, un mes y tres meses después. Las fechas de las subidas proceden del registro histórico de la Reserva Federal y las cotizaciones de la serie diaria del precio del oro de Londres.
¿Qué suele hacer el oro después de la primera subida de tasas?
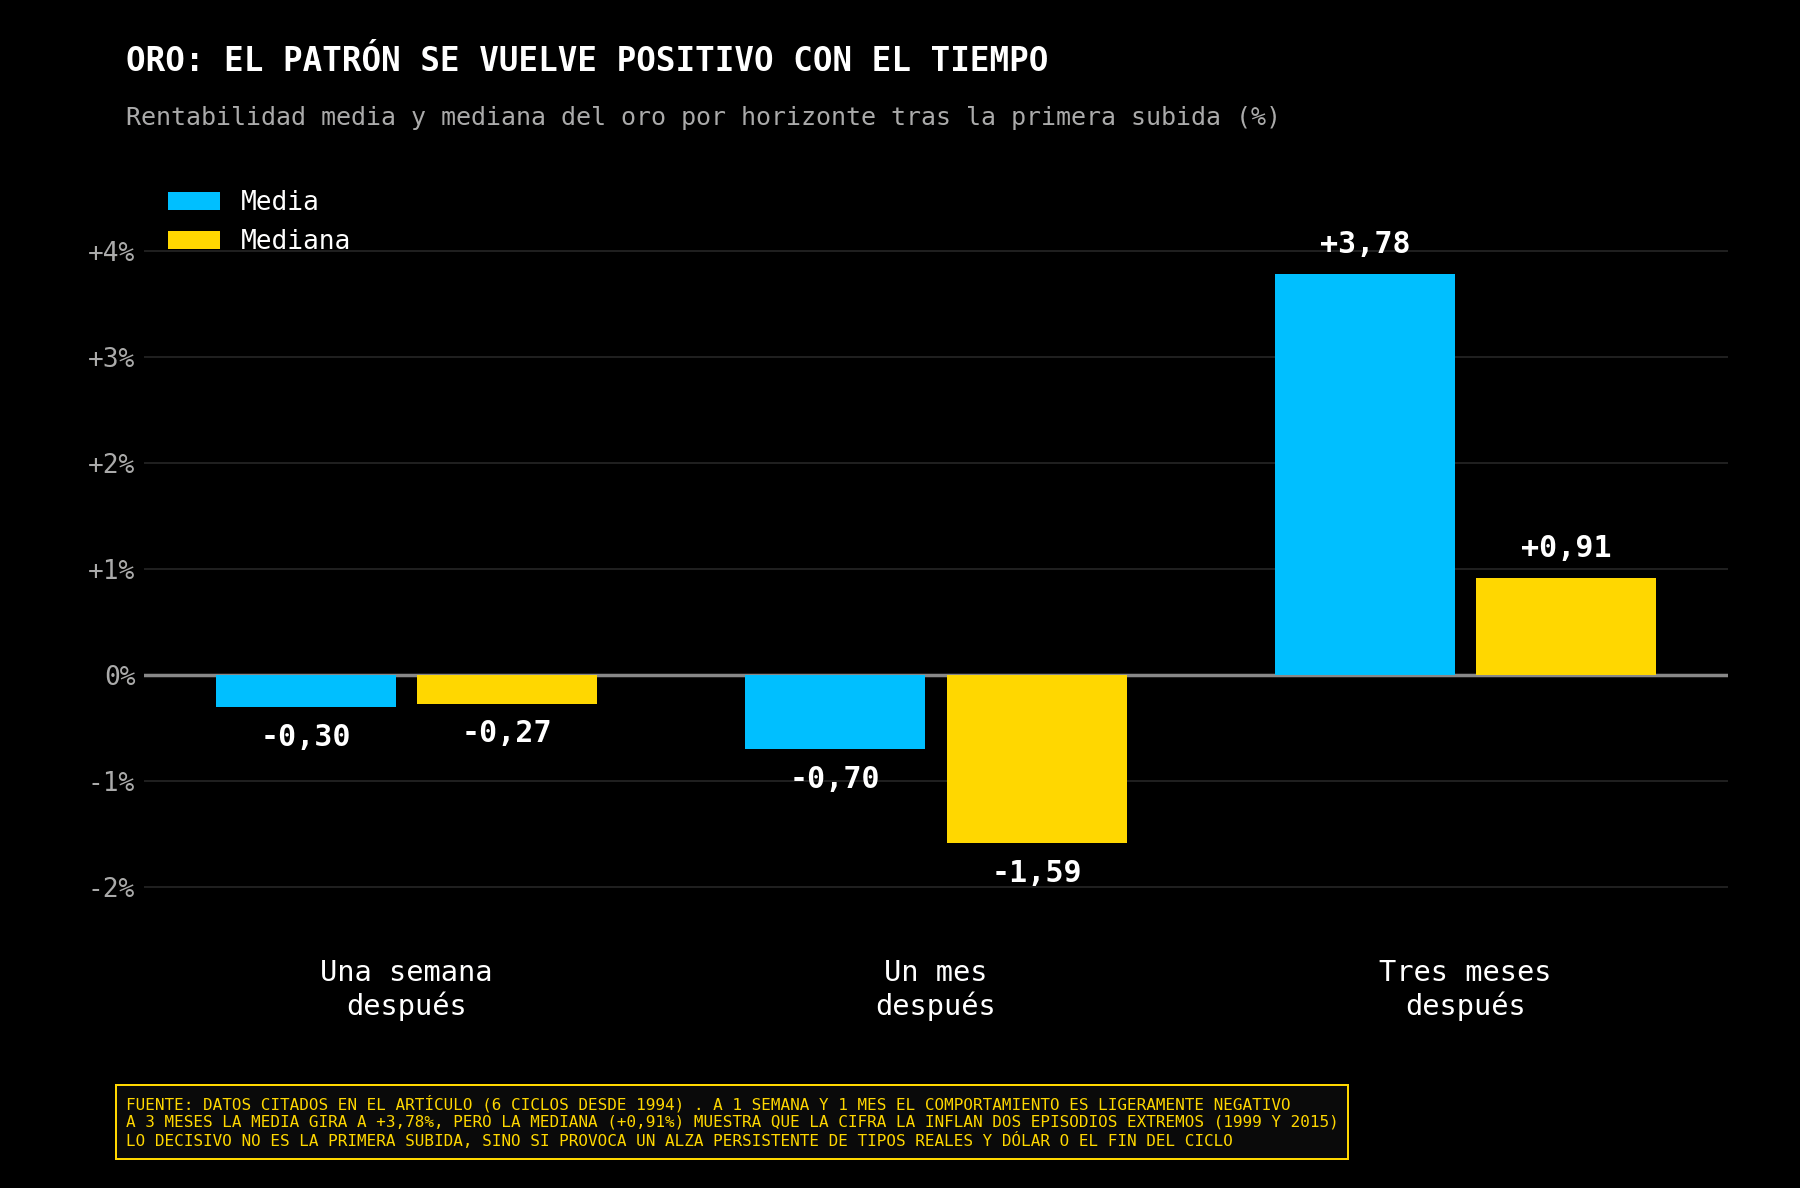
La primera conclusión resulta bastante clara: el oro no suele desplomarse inmediatamente después de la primera subida. Una semana después, avanzó en tres de los seis episodios y retrocedió en los otros tres. Su variación media fue de apenas un -0,30%, prácticamente un comportamiento lateral.
Al ampliar el periodo hasta un mes, la fotografía se vuelve algo más negativa. El metal cayó en cuatro de los seis ciclos, con una rentabilidad media del -0,70% y una mediana del -1,59%. Este parece ser el momento en el que el aumento de los rendimientos, la fortaleza del dólar y el mayor coste de oportunidad ejercen una presión más visible.
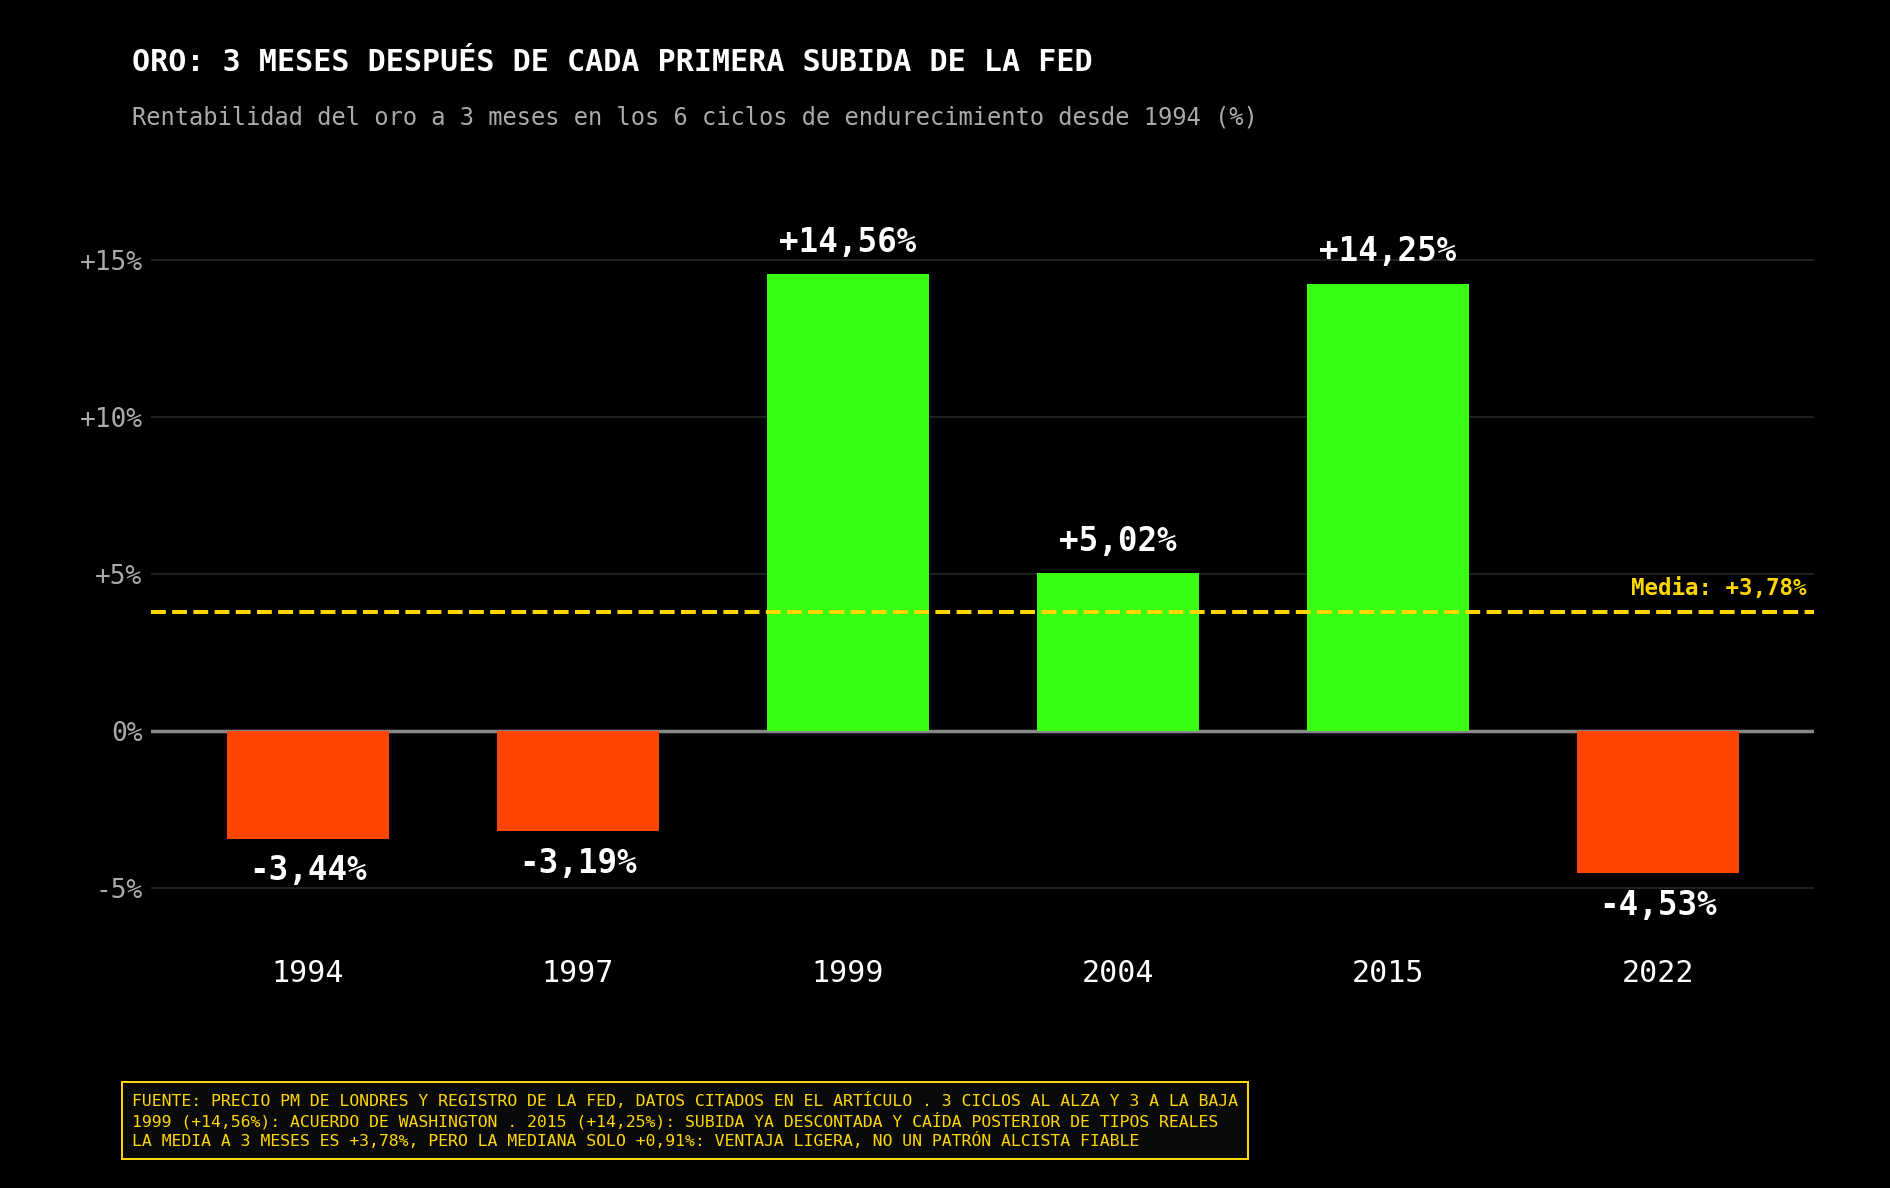
A tres meses, sin embargo, el resultado cambia. El oro subió en tres ciclos y cayó en otros tres, pero la rentabilidad media alcanzó el 3,78%. La mediana, mucho menos influida por los movimientos extremos, fue del 0,91%. Por tanto, la ventaja histórica es ligeramente positiva, aunque insuficiente para hablar de un patrón alcista fiable.
Cómo reaccionó el oro en cada ciclo de subidas de la Fed
El ciclo de 1994 representa el caso bajista más limpio. La primera subida sorprendió a un mercado acostumbrado a una política monetaria acomodaticia y dio comienzo a un endurecimiento muy rápido. El oro perdió un 1,71% durante la primera semana y acumuló una caída del 3,44% a tres meses.
En 1997 la reacción inmediata fue prácticamente inexistente. El metal ganó un 0,11% durante la primera semana, pero retrocedió posteriormente y terminó cayendo un 3,19% en tres meses. Aquella subida acabó siendo una intervención aislada de la Fed, pero el oro continuó afectado por la fortaleza del dólar y por un contexto estructuralmente poco favorable.
El episodio de 1999 demuestra por qué no basta con conocer la dirección de los tipos. El oro cayó durante la primera semana y el primer mes, aparentemente confirmando la relación tradicional. Sin embargo, tres meses después acumulaba una subida del 14,56%. El detonante principal fue el Acuerdo de Washington, mediante el cual varios bancos centrales europeos limitaron sus ventas de oro. La noticia provocó una fuerte cobertura de posiciones bajistas y convirtió ese periodo en el mejor de la muestra.
En 2004, la Fed comenzó un ciclo de subidas graduales y ampliamente anticipadas. El oro ganó cerca de un 1% durante la primera semana, retrocedió ligeramente al cumplirse el primer mes y terminó avanzando un 5,02% a tres meses. El incremento de los tipos nominales no fue suficiente para compensar la preocupación por la inflación y la posterior debilidad del dólar.
La subida de diciembre de 2015 ofrece uno de los ejemplos más interesantes. La Fed llevaba meses preparando al mercado para el primer incremento desde la crisis financiera. El oro cayó un 0,65% durante la primera semana, pero posteriormente cambió de dirección y avanzó un 14,25% en tres meses. La subida ya estaba descontada y, cuando aumentaron las dudas sobre el crecimiento y se redujeron las expectativas de nuevos incrementos, los rendimientos reales descendieron y el metal recuperó atractivo.
En 2022 sucedió lo contrario. El oro ganó durante la primera semana y el primer mes, apoyado por la inflación y la invasión de Ucrania. Sin embargo, tres meses después perdía un 4,53%. La Fed aceleró el endurecimiento, el dólar se fortaleció y los rendimientos reales subieron con rapidez. No fue la primera subida la que dañó al oro, sino la constatación de que llegaría una secuencia mucho más agresiva.
¿Qué significa este historial para la próxima decisión de la Fed?
Esto deja una enseñanza importante para la decisión actual. La primera subida tiene menos importancia que el camino que la Fed dibuje para los meses siguientes. Si el incremento está descontado y el banco central transmite que actuará con cautela, los rendimientos reales pueden dejar de subir y el oro incluso beneficiarse del clásico movimiento de “vender el rumor y comprar la noticia”.
Si, por el contrario, la Fed abre la puerta a varios incrementos consecutivos y fortalece al dólar, el metal tendrá más dificultades.
Análisis técnico del oro antes de la Fed
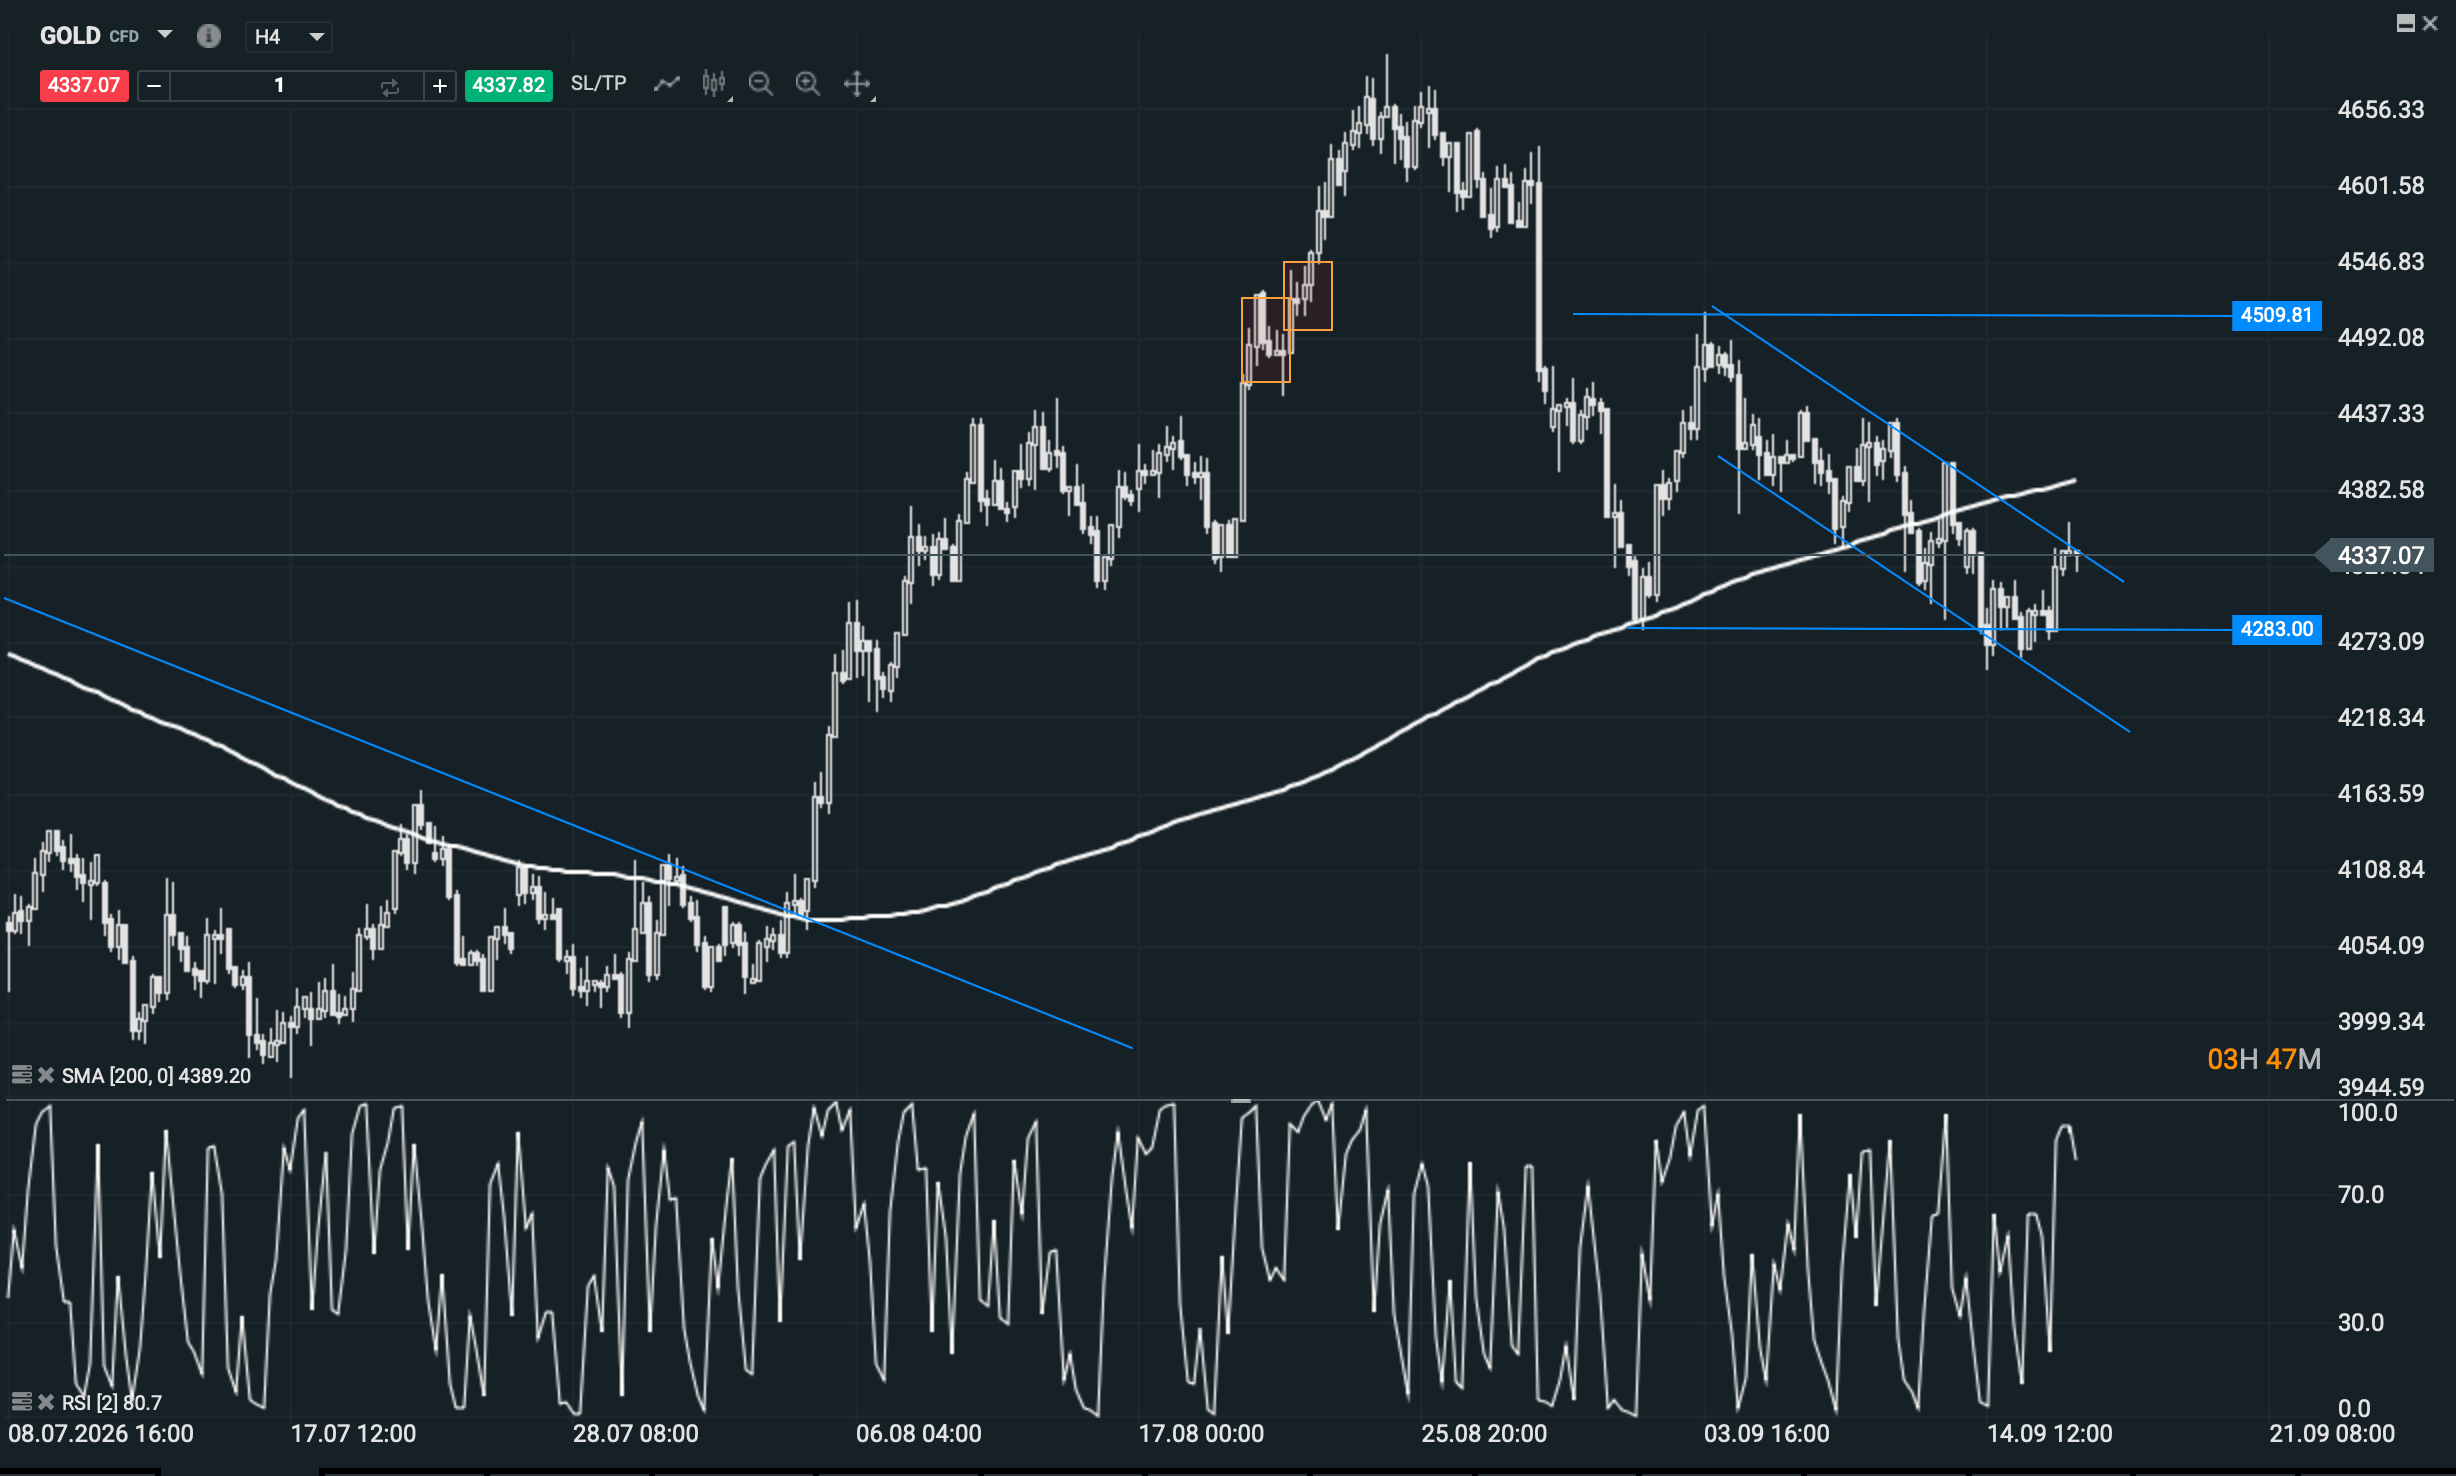
El oro llega a la reunión cotizando alrededor de los 4.348 dólares, después de haber retrocedido desde la resistencia situada alrededor de 4.500-4.550. Técnicamente, la recuperación de 4.400 acompañada por una caída del dólar y de los rendimientos reales mejoraría el escenario alcista. La pérdida sostenida de 4.283, especialmente después de un mensaje restrictivo, volvería a favorecer retrocesos más profundos. De momento aguantó el soporte haciendo un doble suelo.
Fuente: xStation5.
La primera subida de tasas no determina por sí sola el comportamiento del oro
La historia no permite concluir que una primera subida sea automáticamente bajista para el oro. A una semana y un mes, su comportamiento ha sido ligeramente negativo; a tres meses, la media y la mediana son positivas.
El verdadero factor decisivo no es que la Fed suba 25 puntos básicos, sino si esa subida provoca un aumento persistente de los tipos reales y del dólar o si, por el contrario, marca el momento en el que el mercado empieza a descontar que el endurecimiento tendrá un recorrido limitado.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

ÚLTIMA HORA: el consumidor estadounidense se niega a ceder y zanja el debate de la Fed


Mercados a Observar Hoy: US100, GOLD y EURUSD (16.09.2026)
🔴PREMERCADO: ¿Subirá la Fed las tasas de interés?


Resumen de mitad de sesión: Los mercados dejan de caer mientras esperan a la FED
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "