


- China importó más de 1.000 toneladas de oro entre enero y agosto de 2026, superando ya el volumen adquirido durante todo 2025 y alcanzando el mayor ritmo de compras desde que comienza la serie disponible en 2017.
- El Banco Popular de China también está acelerando sus compras, con 20,2 toneladas añadidas en agosto y cerca de 2.387 toneladas acumuladas en sus reservas oficiales.
- La demanda china podría actuar como soporte para el oro durante las correcciones, aunque las tasas de la Fed, el dólar y la continuidad de las importaciones seguirán siendo determinantes para el precio.

- China importó más de 1.000 toneladas de oro entre enero y agosto de 2026, superando ya el volumen adquirido durante todo 2025 y alcanzando el mayor ritmo de compras desde que comienza la serie disponible en 2017.
- El Banco Popular de China también está acelerando sus compras, con 20,2 toneladas añadidas en agosto y cerca de 2.387 toneladas acumuladas en sus reservas oficiales.
- La demanda china podría actuar como soporte para el oro durante las correcciones, aunque las tasas de la Fed, el dólar y la continuidad de las importaciones seguirán siendo determinantes para el precio.
Qué significa que China haya importado más de mil toneladas de oro
China importó más de 1,000 toneladas de oro entre enero y agosto, una cifra que ya supera el total de todo 2025 según los datos más recientes de aduanas, cuya serie comienza en 2017, lo cual convierte a este año en el de mayor ritmo de compras desde que existe ese registro. Para dimensionar la cifra conviene compararla con la oferta mundial, ya que la producción minera global alcanzó un récord de 3,672 toneladas en 2025, de modo que en solo ocho meses China absorbió el equivalente a cerca de 27% de todo el oro que se extrae en el mundo durante un año completo. En dinero la diferencia es todavía más marcada porque China gastó 158,800 millones de dólares en oro en los primeros ocho meses del año frente a 96,500 millones que pagó por 886 toneladas en todo 2025, con lo cual el monto desembolsado ya es 65% mayor que el de todo el año pasado aun cuando faltan cuatro meses para cerrar el ejercicio.
Por qué China está importando más oro este año
La primera razón tiene que ver con el precio, ya que las importaciones se vieron favorecidas por la caída del oro en los mercados internacionales y por un yuan más fuerte, mientras que el retroceso desde el máximo histórico de enero llevó a los inversionistas chinos a comprar en las bajas, un comportamiento que suele repetirse en ese mercado cada vez que el precio corrige después de un rally fuerte. El yuan también juega a favor porque el dólar se mantiene cerca de su nivel más bajo frente a la moneda china desde principios de 2023, con una caída de alrededor de 7.5% desde enero de 2025, lo cual abarata cada onza que se paga en dólares y según analistas de Jinrui Futures ha permitido a los reguladores otorgar cuotas de importación más generosas.
A eso se suma un incentivo directo para los importadores, ya que la fuerte demanda de inversión ha mantenido el precio del oro dentro de China ligeramente por encima de las referencias internacionales, de manera que traer metal del exterior y venderlo en el mercado local resulta rentable mientras esa prima se mantenga. Además las compras probablemente se vieron impulsadas por un nuevo esquema de licencias vigente desde junio que habría llevado a los bancos a agotar las cuotas de importación existentes, las cuales asigna el Banco Popular de China, un factor que podría haber adelantado parte de la demanda hacia los meses de verano.
El trasfondo está en las pocas alternativas de inversión que tienen los ahorradores chinos, ya que las compras se explican tanto por el aumento de tensiones geopolíticas como por los bajos rendimientos de los activos locales. El bono de gobierno chino a 10 años rendía 1.68% a inicios de septiembre, muy lejos del bono del Tesoro de Estados Unidos que a finales de agosto llegó a rondar 4.78%, su nivel más alto desde principios de 2025, de modo que para un inversionista chino que busca proteger su patrimonio el costo de oportunidad de tener oro en lugar de bonos locales es mucho menor que para un inversionista en Estados Unidos.
El Banco Popular de China acelera sus compras de reservas
El banco central chino ha sido otro motor de la demanda porque agregó 20.2 toneladas de oro a sus reservas en agosto, su mayor compra mensual desde octubre de 2023, con lo cual sus tenencias oficiales llegaron a cerca de 2,387 toneladas tras 22 meses consecutivos de compras y alrededor de 80 toneladas acumuladas en los primeros ocho meses de 2026. El oro ya representa 9% del total de reservas internacionales de China frente a 8% en julio, y el ritmo se ha acelerado porque el banco central ha registrado compras mensuales de dos dígitos desde mayo, lo cual contrasta con el resto de los bancos centrales del mundo cuyas compras reportadas suman alrededor de 130 toneladas en lo que va del año frente a unas 160 toneladas en el mismo periodo de 2025.
Esa actividad oficial también tiene un efecto sobre el público, ya que el aumento de las compras del banco central en los últimos meses ha mejorado el ánimo de los compradores minoristas. Existe además la posibilidad de que la demanda oficial sea mayor a la reportada, porque la correduría StoneX calcula que al comparar las importaciones chinas con la producción minera local y el consumo se acumula un excedente de 3,862 toneladas en la última década que podría estar en manos oficiales aunque no necesariamente en las bóvedas del banco central, una estimación que no está confirmada pero que sugiere que el peso de China en el mercado podría ser más grande de lo que muestran las cifras publicadas.
La inversión desplaza a la joyería dentro de la demanda china
Del lado privado el crecimiento viene de los instrumentos de inversión, ya que los ETF chinos sumaron alrededor de 44 toneladas hasta agosto, un aumento de 18% desde inicios de año según la Bolsa de Oro de Shanghái, mientras los ETF globales se mantuvieron prácticamente sin cambios. La joyería va en sentido contrario porque la demanda mayorista se mantuvo débil frente al año anterior debido al precio más alto y a la carga adicional del IVA, a tal grado que los joyeros chinos están buscando mercados de exportación en Medio Oriente e India. Esto significa que la demanda china de este año depende cada vez más de decisiones de inversión que de consumo, lo cual podría hacerla más sensible al precio y a las expectativas pero también más persistente mientras se mantengan las condiciones que la impulsan.
El precio del oro después del máximo histórico de enero
El oro viene de un año con mucha volatilidad, ya que tocó un récord de 5,594.82 dólares por onza a finales de enero y después cayó por debajo de 5,000 dólares con la nominación de Kevin Warsh como presidente de la Reserva Federal, a quien el mercado considera más enfocado en controlar la inflación que en recortar tasas. Esa lectura se confirmó el 16 de septiembre cuando la Fed subió su tasa de referencia en 25 puntos base a un rango de 3.75% a 4.00% y dejó abierta la posibilidad de otra alza en 2026, el primer incremento desde 2023. Este martes el oro llegó a perforar brevemente los 4,300 dólares antes de rebotar por arriba de 4,330 dólares en Londres, y en XTB cotiza en 4,349.56 dólares, un nivel que se ubica alrededor de 22% por debajo del máximo de enero, lo cual explica por qué los compradores chinos han encontrado atractivo el precio actual frente al de inicios de año.
Correlación del oro con el petróleo, el dólar y las tasas
La relación del oro con el petróleo ha cambiado a lo largo del año, ya que en los primeros dos meses de 2026 ambos se movieron en la misma dirección 80% de los días, proporción que bajó a 26% tras el inicio de los ataques de Estados Unidos e Israel sobre Irán, subió a 55% en julio y agosto y ahora se ubica en 31% en lo que va de septiembre, de modo que el petróleo ha perdido peso como referencia para anticipar al oro en las últimas semanas. Las tasas siguen siendo el factor que más presión ejerce porque el oro suele rezagarse cuando suben los rendimientos de los bonos al no pagar intereses, mientras que el dólar muestra una lectura mixta ya que el índice DXY marcó máximos de ocho semanas frente a las principales monedas occidentales aunque se mantiene débil frente al yuan, una combinación que presiona al oro para el inversionista occidental pero lo mantiene accesible para el comprador chino. En el frente geopolítico Donald Trump se reunirá con Xi Jinping el 24 de septiembre, un encuentro cuyo resultado podría influir en el apetito por activos de refugio en ambos lados.
Qué podría implicar para el oro
La compra récord de China funciona como una fuente de demanda que no depende de las tasas de la Fed, ya que tanto el banco central como el ahorrador chino compran por motivos de diversificación y por la falta de rendimiento en activos locales, lo cual podría amortiguar las caídas del oro en momentos en que la política monetaria de Estados Unidos juega en contra. El comportamiento de este año sugiere que la demanda china tiende a aumentar precisamente cuando el precio baja, aunque parte del volumen de los últimos meses podría haberse adelantado por el cambio en el esquema de licencias, de modo que el ritmo de importaciones de septiembre y octubre será una referencia para saber si la demanda se sostiene o si empieza a moderarse.
Escenario alcista para el oro
En un escenario alcista, en caso de que las importaciones chinas mantengan su ritmo, el banco central siga con compras de dos dígitos y la Fed se abstenga de subir tasas nuevamente, el oro podría buscar la resistencia de 4,718.27 dólares, muy cerca del máximo de agosto en 4,696 dólares, y después la zona de 5,000 dólares, mientras que regresar al máximo histórico requeriría una subida de alrededor de 29% desde el nivel actual.
Escenario bajista para el oro
En un escenario bajista, en caso de que la Fed confirme una segunda alza, el dólar se fortalezca y la demanda china se enfríe porque los bancos agoten sus cuotas o porque la prima del mercado local desaparezca, el oro podría regresar hacia la zona de 4,000 dólares, donde se ubica el mínimo de finales de junio cerca de 3,942 dólares, un terreno donde la experiencia de este año apunta a que podrían reaparecer compradores chinos.
Análisis técnico del oro
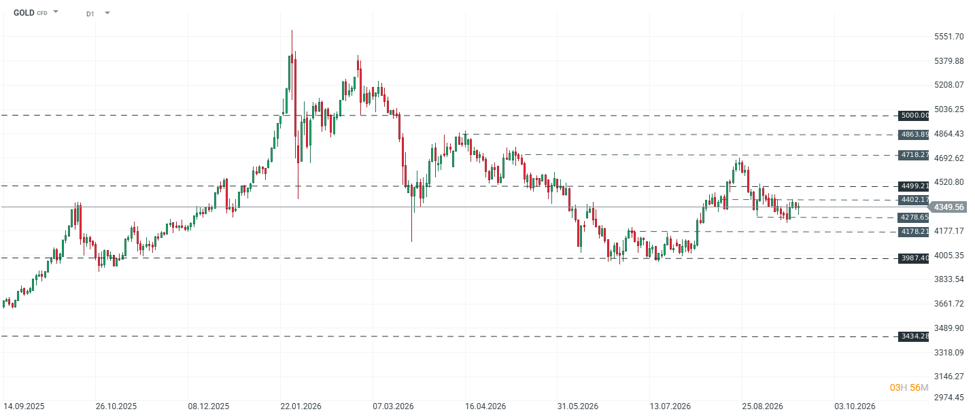 Evolución reciente del oro en gráfico diario. Fuente: xStation5.
En el gráfico diario el precio se mantiene en una consolidación entre 4,402.17 y 4,278.65 dólares, un rango de apenas 2.9% que se formó después del retroceso desde el máximo de agosto y dentro del cual se observan varios testeos tanto del techo como del piso, con el precio actual en 4,349.56 dólares a 1.2% de la parte superior y a 1.6% de la inferior. En caso de que el precio rompa el piso de 4,278.65 dólares podría dirigirse hacia la zona de mayor volumen que va de 4,178.21 a 3,987.40 dólares, la misma franja donde el oro se movió de forma lateral entre junio y julio antes del rally de agosto, con el primer nivel a 3.9% y el segundo a 8.3% del precio actual, mientras que la parte baja de esa zona coincide con el mínimo de finales de junio que aparece en el escenario bajista y con el área donde los compradores chinos aceleraron sus importaciones.
En sentido contrario una ruptura del techo de 4,402.17 dólares podría acelerar el movimiento hacia 4,499.21 dólares, que se ubica 3.4% arriba del precio actual, y después hacia la resistencia más importante de corto y mediano plazo en 4,718.27 dólares, a 8.5% de distancia, un nivel que prácticamente coincide con el máximo de agosto en 4,696 dólares y que marcó el techo de los rebotes entre abril y mayo, de modo que superarlo requeriría que el mercado dejara atrás la presión que hoy ejercen las tasas de la Fed.
Para un horizonte de largo plazo la zona de 4,000 dólares se convierte en el soporte más importante, ya que se ubica 8.0% por debajo del precio actual y ahí convergen el nivel de 3,987.40 dólares con los mínimos de junio y julio, por lo que en caso de perderse el oro podría extender la caída hacia 3,434.28 dólares, lo cual representaría un retroceso de 21.0% desde el precio actual y de 13.9% desde el soporte de 3,987.40 dólares. Si en cambio el oro mantiene una estructura alcista, el objetivo de largo plazo estaría en la zona de 5,000 dólares, a 15.0% del precio actual y 6.0% arriba de la resistencia de 4,718.27 dólares, un nivel que funcionó como piso entre febrero y marzo antes de que el precio lo perdiera y que coincide con el escenario en que la demanda china y la de los bancos centrales se sostienen mientras la Fed pausa sus alzas.
Raúl Ojeda Espino — Analista colaborador de XTB Latam



🛢️WTI prueba los $90; Brent bajo $100


⚫Resumen de materias primas: petróleo, gas natural, algodón y cacao (22/09/2026)


Calendario económico: otro día de discursos de los responsables de los bancos centrales. ¿Está reaccionando el AUD/USD ante los riesgos de inflación?


Resumen de la mañana: Los mercados mundiales se suben a la ola de la IA, aumentan las tensiones geopolíticas y los bancos centrales adoptan una postura restrictiva (22/09/2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "