

- El cobre acumula cinco sesiones consecutivas al alza y cotiza apenas 0,4% por debajo de su máximo histórico, con un avance superior al 20% durante 2026.
- La demanda física china y las restricciones de oferta están respaldando el movimiento, mientras la prima de Yangshan se mantiene cerca de máximos de cuatro años y varias minas importantes enfrentan interrupciones.
- La inteligencia artificial añade una fuente estructural de demanda, pero la historia muestra que cotizar en máximos no elimina el riesgo de correcciones importantes durante los meses siguientes.

- El cobre acumula cinco sesiones consecutivas al alza y cotiza apenas 0,4% por debajo de su máximo histórico, con un avance superior al 20% durante 2026.
- La demanda física china y las restricciones de oferta están respaldando el movimiento, mientras la prima de Yangshan se mantiene cerca de máximos de cuatro años y varias minas importantes enfrentan interrupciones.
- La inteligencia artificial añade una fuente estructural de demanda, pero la historia muestra que cotizar en máximos no elimina el riesgo de correcciones importantes durante los meses siguientes.
El cobre (COPPER) vuelve a aproximarse a máximos históricos después de encadenar cinco sesiones consecutivas de avances. El precio se ubica alrededor de US$6,78 por libra, apenas 0,4% por debajo del récord alcanzado durante septiembre, y acumula aproximadamente 20% de subida durante 2026. El movimiento tampoco es exclusivamente de corto plazo, dado que el metal sube cerca de 7% durante la última semana, 27% en seis meses y 49% durante los últimos doce meses, situándose prácticamente en el percentil 100 de su distribución de precios desde comienzos de siglo. Eso significa que el precio actual del cobre se encuentra en el nivel más alto registrado desde principios de siglo (es decir, supera o iguala a cualquier otro precio observado en ese período histórico).
Detrás del rally aparecen tres fuerzas que se están superponiendo: mayor demanda física en China, restricciones en la oferta minera y expectativas de crecimiento estructural del consumo asociadas a electrificación, redes eléctricas y centros de datos. Sin embargo, el precio llega a esta situación después de una subida muy rápida, con incertidumbre todavía elevada sobre aranceles estadounidenses, tasas de interés y posicionamiento especulativo. La pregunta ya no es solamente por qué está subiendo el cobre, sino cuánto del escenario favorable está incorporado en el precio.
China vuelve a entregar una señal importante de demanda
La prima de Yangshan, utilizada como referencia para medir cuánto están dispuestos a pagar los compradores chinos sobre los precios internacionales para asegurar cobre importado, se ubicó la semana pasada alrededor de US$121-US$124 por tonelada, cerca de sus niveles más altos desde noviembre de 2022. Esto coincide con una caída de inventarios domésticos y con expectativas de menor disponibilidad durante los próximos meses. Varias refinerías chinas tienen previsto realizar mantenimiento entre octubre y noviembre, limitando la posibilidad de que la oferta refinada aumente rápidamente. A esto se agregan dificultades logísticas asociadas a la congestión portuaria en Shanghái.
El resultado es un mercado donde los compradores chinos están mostrando mayor disposición a pagar por el metal disponible inmediatamente. Al mismo tiempo, la estructura del mercado de Londres también ha comenzado a reflejar esa presión de corto plazo: el cobre disponible para entrega inmediata pasó a cotizar con prima frente a contratos posteriores, una señal de que la disponibilidad actual se ha vuelto más valiosa.
Una de las particularidades del rally actual es que la escasez no necesariamente significa que el mundo se esté quedando inmediatamente sin cobre. Una gran cantidad de metal fue trasladada hacia Estados Unidos durante los últimos meses ante las expectativas de posibles aranceles estadounidenses al cobre refinado. Esto elevó fuertemente los inventarios en almacenes vinculados al mercado estadounidense, mientras reducía la disponibilidad en otros centros. Las bodegas de Comex acumulan cerca de 696.000 toneladas, equivalentes aproximadamente al 69% del cobre monitoreado por las principales bolsas, mientras la capacidad de almacenamiento alrededor de Nueva Orleans comienza a mostrar señales de saturación.
En Londres ocurre lo contrario y una proporción importante del metal registrado ya está comprometida para retiro, reduciendo el volumen realmente disponible. Por eso, el escenario actual puede entenderse mejor como una tensión regional y logística que como una ausencia absoluta de cobre a nivel mundial. De hecho, las proyecciones entregadas para el balance refinado apuntan a un excedente de apenas 96.000 toneladas durante 2026, equivalente a cerca de 0,3% del consumo mundial. No es un déficit, pero tampoco representa un colchón especialmente amplio si aparecen nuevas interrupciones de suministro.
Las minas siguen siendo el principal cuello de botella
Grandes productores como Chile, Indonesia y República Democrática del Congo han enfrentado interrupciones en operaciones relevantes por problemas técnicos, accidentes y condiciones climáticas adversas. Los problemas en Grasberg y Kamoa-Kakula, entre otras operaciones, han reducido las expectativas de producción para este año, mientras la producción chilena también ha sufrido retrocesos. Esto adquiere todavía más importancia porque aumentar la oferta minera no es sencillo.
Los grandes descubrimientos de cobre se han vuelto menos frecuentes y un nuevo depósito puede tardar cerca de 18 años desde su descubrimiento hasta alcanzar producción comercial. Es decir, incluso si los elevados precios actuales incentivan la inversión, la respuesta de oferta puede llegar mucho después que el crecimiento de la demanda.
La inteligencia artificial incorpora un nuevo motor para el cobre
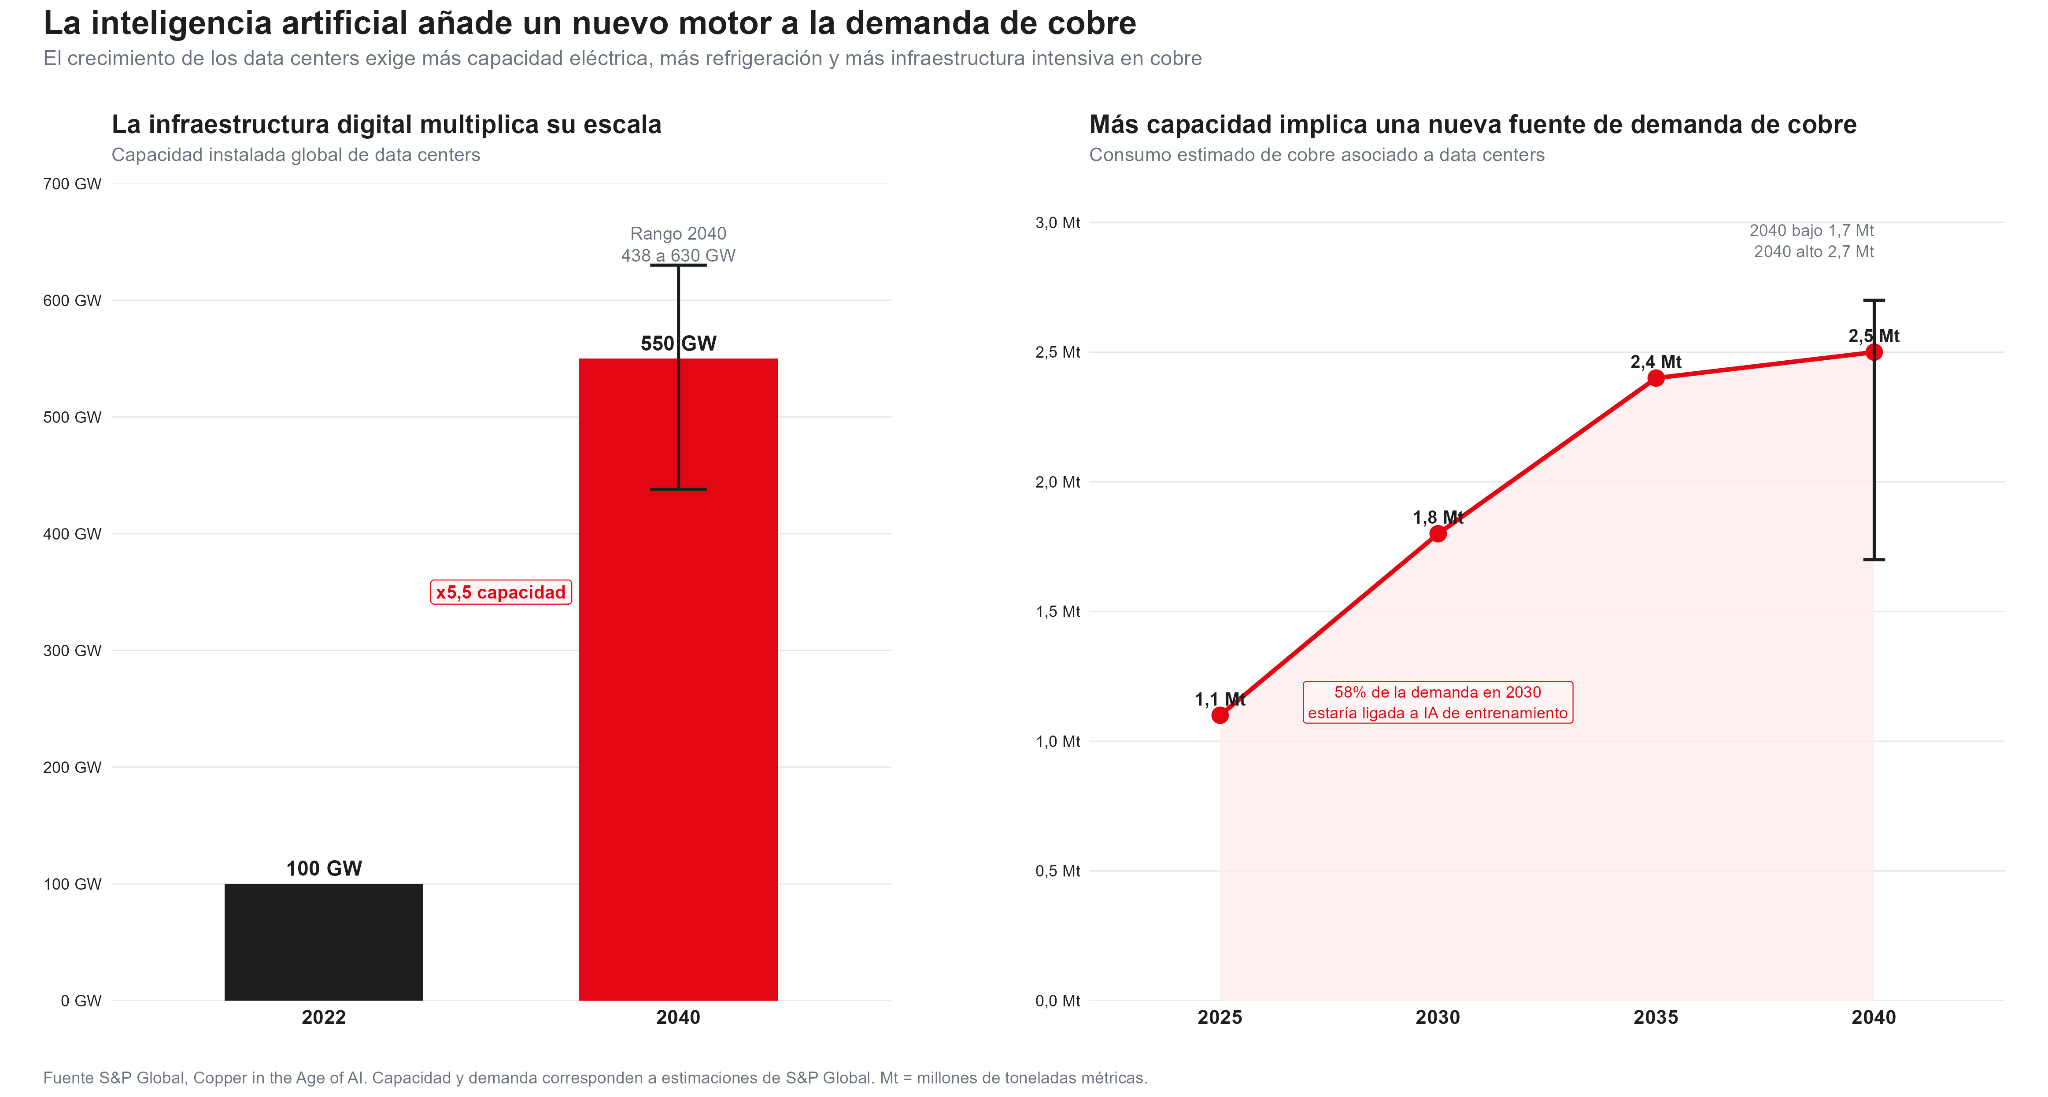
La expansión de los centros de datos está comenzando a modificar también las proyecciones de demanda de largo plazo. La capacidad instalada global de centros de datos era de aproximadamente 100 GW en 2022. Para 2040, el escenario base contempla alrededor de 550 GW, con un rango estimado entre 438 y 630 GW, esto representa una expansión de aproximadamente 5,5 veces.
La consecuencia para el cobre es considerable porque los centros de datos requieren infraestructura eléctrica, redes, sistemas de refrigeración y conexiones intensivas en este metal. La demanda de cobre asociada a centros de datos podría pasar de aproximadamente 1,1 millones de toneladas en 2025 a 2,5 millones en 2040, un crecimiento cercano al 127%. Además, para 2030 alrededor del 58% de esa demanda estaría relacionada con infraestructura destinada al entrenamiento de inteligencia artificial. Por eso, el boom de IA no afecta únicamente a semiconductores o compañías tecnológicas. También comienza a convertirse en una historia de electricidad, redes y materias primas.
Pero los máximos históricos no significan que el camino será lineal
El cobre se encuentra ahora aproximadamente 0,4% por debajo de su máximo histórico, por lo que resulta útil observar cómo se comportó después de alcanzar máximos de 52 semanas en episodios anteriores. La evidencia histórica no muestra que un nuevo máximo haya marcado necesariamente el final del movimiento alcista.
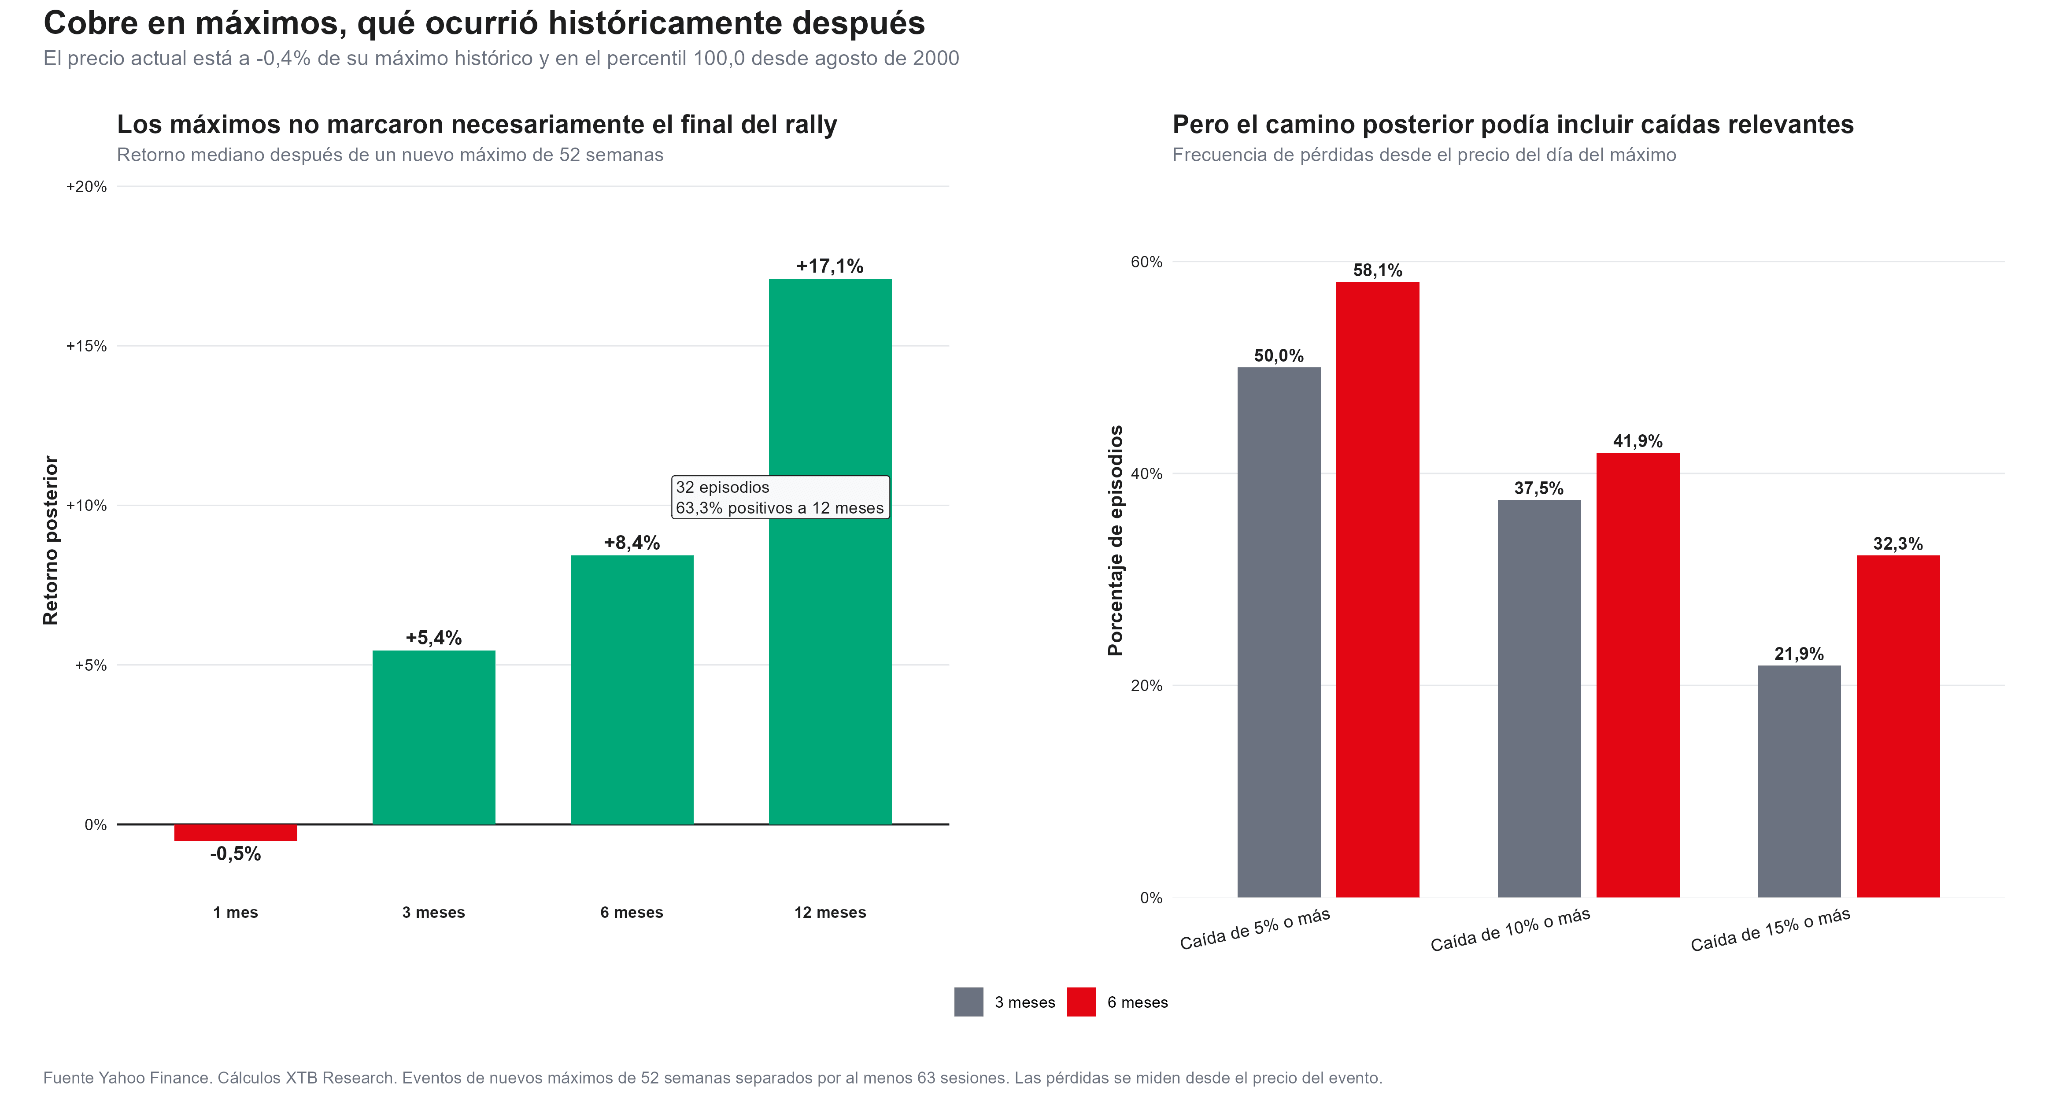
En la muestra utilizada, después de estos episodios el retorno mediano fue de aproximadamente -0,5% al mes, pero posteriormente mejoró hasta +5,4% a tres meses, +8,4% a seis meses y +17,1% a doce meses. Además, alrededor de 63,3% de los episodios terminaron con retornos positivos después de doce meses, pero esa misma historia muestra que el recorrido podía ser muy volátil.
Después de un máximo, se registraron caídas de 5% o más en el 50% de los casos durante los siguientes tres meses y en 58,1% durante seis meses. Las correcciones de al menos 10% aparecieron en 37,5% y 41,9% de los episodios, respectivamente. Incluso retrocesos de 15% o más ocurrieron en 21,9% de los casos a tres meses y 32,3% a seis meses. Estas cifras son frecuencias históricas, no probabilidades futuras, pero muestran una conclusión importante de que el cobre puede continuar avanzando después de alcanzar máximos y, al mismo tiempo, atravesar correcciones significativas durante el recorrido.
El posicionamiento muestra otra señal de cautela
Hasta el 15 de septiembre, los gestores mantenían una posición neta compradora de aproximadamente 65.100 contratos, todavía en niveles elevados respecto de su propia historia. Sin embargo, durante esa semana redujeron la posición neta en más de 17.000 contratos, principalmente mediante el cierre de posiciones largas.
La liquidación coincidió con la caída del cobre desde sus máximos y con la incertidumbre relacionada con los aranceles, las condiciones financieras y el ritmo del gasto en inteligencia artificial. Lo interesante es que el metal posteriormente recuperó terreno y encadenó cinco jornadas consecutivas al alza. Esto sugiere que parte de la corrección reciente estuvo asociada a toma de beneficios y reducción de exposición, mientras los factores físicos continuaban ofreciendo soporte.
Análisis técnico del cobre
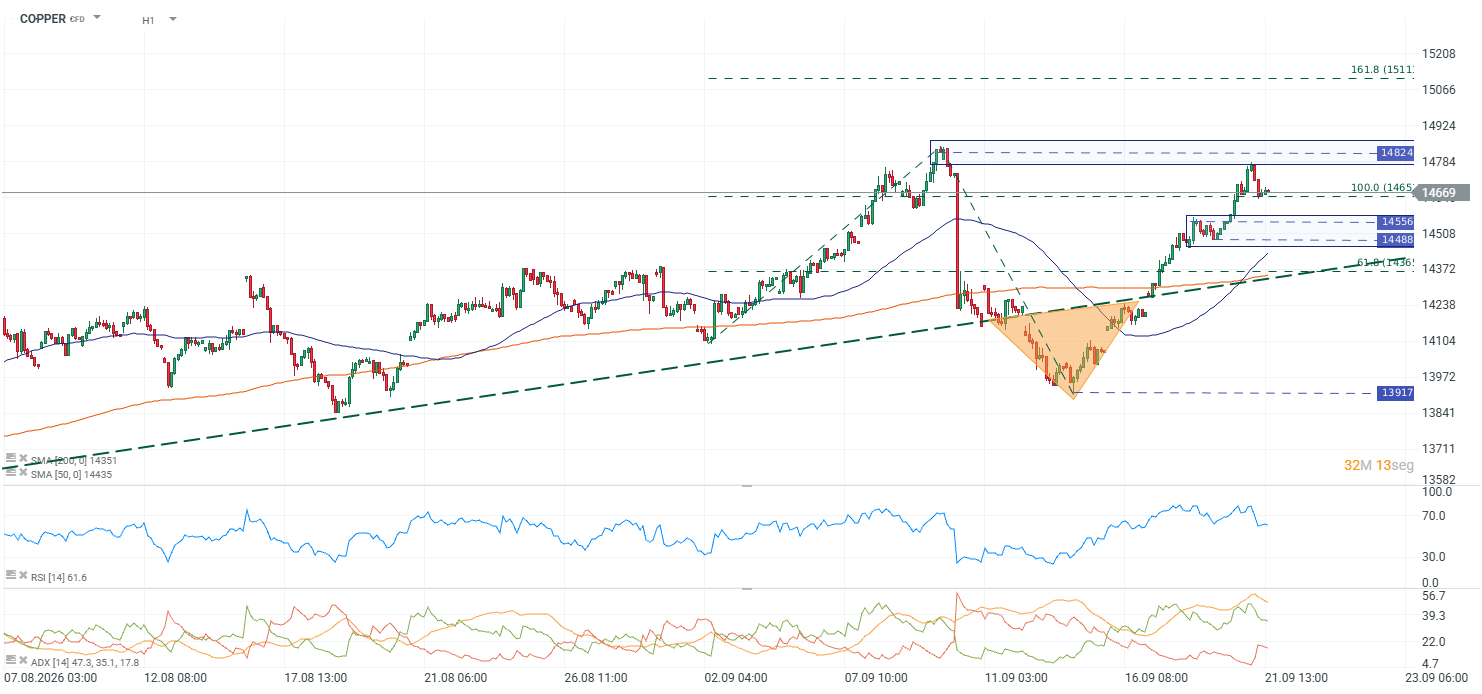 Evolución reciente del precio del cobre. Fuente: xStation5.
En gráfico horario, el cobre mantiene una estructura positiva después de recuperarse desde la zona cercana a 13.917 dólares por tonelada. El precio cotiza alrededor de 14.669, claramente por encima de las medias móviles de 50 y 200 periodos, situadas aproximadamente en 14.435 y 14.351, respectivamente. El RSI ronda los 62 puntos, mostrando impulso comprador sin entrar todavía en sobrecompra extrema, mientras el ADX refleja una tendencia que mantiene fortaleza.
La primera resistencia importante aparece alrededor de 14.824, cerca de los máximos recientes. Una ruptura sostenida dejaría abierta la extensión hacia aproximadamente 15.110. Por debajo, la primera zona de soporte aparece entre 14.556 y 14.488; perderla podría llevar nuevamente el precio hacia 14.360, donde también converge la estructura alcista de corto plazo. Más abajo, los 13.917 siguen siendo la referencia técnica más importante de la corrección reciente.
¿Qué podría frenar el rally del cobre?
Los fundamentos continúan siendo constructivos, pero existen varios factores capaces de generar volatilidad.
- El primero es la política arancelaria estadounidense: una parte del movimiento de inventarios hacia Estados Unidos estuvo relacionada con la expectativa de posibles aranceles al cobre refinado. Si esa posibilidad continúa debilitándose, parte de la prima asociada a ese flujo comercial podría seguir desapareciendo.
- El segundo riesgo está en la Reserva Federal y el dólar: tasas estadounidenses más elevadas durante más tiempo suelen ser un obstáculo para las materias primas industriales, especialmente si fortalecen al dólar o deterioran las perspectivas de crecimiento.
- También será importante comprobar si las señales de demanda china se mantienen. Las primas elevadas y los inventarios reducidos son favorables, pero una desaceleración de la actividad manufacturera o del sector inmobiliario podría limitar el impulso.
- Finalmente está la inteligencia artificial: la demanda asociada a centros de datos constituye una historia de varios años, no necesariamente un catalizador lineal para el precio durante cada trimestre. Cualquier desaceleración significativa de las inversiones tecnológicas podría generar episodios de toma de beneficios incluso sin alterar completamente la tendencia estructural.
Fundamentos fuertes, pero mayor exigencia para el precio
El cobre llega nuevamente a sus máximos con una combinación poco habitual: demanda física china más firme, inventarios reducidos, interrupciones mineras y una nueva fuente estructural de consumo vinculada a centros de datos e inteligencia artificial. La oferta, además, tiene dificultades para responder rápidamente, eso ayuda a explicar por qué el metal ha conseguido recuperar terreno incluso después de una fuerte liquidación especulativa y de una Reserva Federal más restrictiva. Pero cotizar cerca de máximos también eleva la exigencia. A estos precios, el mercado necesita que las señales de demanda y escasez continúen confirmándose.
La experiencia histórica muestra que un máximo no necesariamente marca el final del rally, pero tampoco elimina el riesgo de correcciones del 5%, 10% o incluso superiores durante el recorrido. Por ahora, la zona de máximos alrededor de US$6,80 por libra vuelve a convertirse en el principal punto de decisión para uno de los mercados de materias primas más observados de 2026.

ARM sube tras comentarios del CEO y SoftBank aumenta su financiación


La SEC flexibiliza las regulaciones: ¿Bitcoin y Strategy son los más beneficiados?


Mercados a Observar Hoy: LSGASOIL, BITCOIN y USDJPY (21.09.2026)


Claves de la semana: Wall Street mide cuánto puede resistir tras la primera subida de tasas de la Fed desde 2023
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "