

- El cobre sube cerca de 0,6% este martes en la LME y encadena seis sesiones consecutivas al alza, manteniéndose próximo al máximo histórico de US$14.875 por tonelada alcanzado este mes.
- China vuelve a mostrar señales de estrechez física, con inventarios de cátodos en Shanghái cayendo hasta 43.900 toneladas, mientras las primas de importación continúan elevadas y varias refinerías enfrentarán mantenimientos durante octubre y noviembre.
- La oferta minera continúa bajo presión por menores leyes, interrupciones operativas y restricciones en grandes productores, mientras la demanda estructural vinculada a redes eléctricas, centros de datos e inteligencia artificial sigue aumentando.

- El cobre sube cerca de 0,6% este martes en la LME y encadena seis sesiones consecutivas al alza, manteniéndose próximo al máximo histórico de US$14.875 por tonelada alcanzado este mes.
- China vuelve a mostrar señales de estrechez física, con inventarios de cátodos en Shanghái cayendo hasta 43.900 toneladas, mientras las primas de importación continúan elevadas y varias refinerías enfrentarán mantenimientos durante octubre y noviembre.
- La oferta minera continúa bajo presión por menores leyes, interrupciones operativas y restricciones en grandes productores, mientras la demanda estructural vinculada a redes eléctricas, centros de datos e inteligencia artificial sigue aumentando.
El cobre (COPPER) prolonga su recuperación y vuelve a aproximarse a máximos históricos. El metal sube alrededor de 0,6% durante la sesión de este martes en la Bolsa de Metales de Londres, completando seis jornadas consecutivas de avances y acumulando aproximadamente 16,6% en lo que va de 2026. El movimiento ocurre después de que el cobre registrara su undécima semana positiva de las últimas doce, dejando al precio nuevamente cerca del récord de US$14.875 por tonelada marcado el 10 de septiembre. Pero detrás del rally hay algo más que momentum financiero, el mercado físico está mostrando señales de mayor estrechez, especialmente en China, mientras los principales productores continúan enfrentando dificultades para aumentar rápidamente la oferta.
China vuelve a mostrar señales de escasez de cobre
Uno de los soportes más importantes está apareciendo en el mayor consumidor mundial de cobre. La prima de Yangshan, utilizada como referencia de cuánto están dispuestos a pagar los compradores chinos sobre los precios internacionales para asegurar cobre importado, alcanzó recientemente aproximadamente US$124 por tonelada, su nivel más alto desde el año 2022, aunque posteriormente moderó parte del avance, continúa elevada.
Los compradores chinos están pagando más para conseguir metal físico, una señal de que la disponibilidad inmediata continúa siendo limitada. A esto se suma la evolución de los inventarios. Las existencias de cátodos de cobre en Shanghái descendieron hasta aproximadamente 43.900 toneladas, su nivel más bajo desde 2023. Parte del cobre importado está llegando directamente a fabricantes en lugar de acumularse en bodegas, lo que ayuda a mantener restringida la oferta disponible en el mercado spot. Además, existe un componente estacional. Algunas empresas están aumentando sus compras antes de los feriados chinos de finales de septiembre y comienzos de octubre.
La disponibilidad de cobre refinado tampoco necesariamente aumentará rápidamente, varias refinerías chinas tienen programados mantenimientos durante octubre y noviembre, lo que podría limitar la expansión de la producción refinada durante los próximos meses. También continúa existiendo incertidumbre sobre la velocidad con la que las importaciones pueden llegar al mercado debido a las congestiones portuarias. Todo esto está ocurriendo mientras el cobre mantiene precios extremadamente elevados, que la demanda física continúe mostrando fortaleza a estos niveles es una señal de que el mercado todavía encuentra compradores incluso después de una subida considerable del precio.
La oferta minera continúa siendo el gran problema
Durante el primer semestre de 2026, la producción mundial de cobre extraído cayó aproximadamente 1,1% interanual, pese a los elevados precios.
Los problemas se encuentran distribuidos entre varios de los principales productores:
- En Chile, Escondida registró una caída de aproximadamente 3% en su producción durante el ejercicio 2026, hasta unas 1,261 millones de toneladas, afectada por menores leyes del mineral.
- En la República Democrática del Congo, las restricciones a las exportaciones de concentrados añadieron otra fuente de incertidumbre para los flujos internacionales.
- Indonesia también ha enfrentado interrupciones vinculadas a Grasberg y a instalaciones de procesamiento. Las dificultades acumuladas en Grasberg y Kamoa-Kakula ya habían retirado aproximadamente un 2,5% de la producción minera mundial anual durante 2025.
El problema estructural es que responder a precios altos aumentando rápidamente la producción no resulta sencillo. Las minas maduras enfrentan menores leyes, los nuevos proyectos requieren años de desarrollo y las interrupciones operativas pueden retirar grandes cantidades de metal en períodos relativamente cortos.
Estados Unidos absorbió una enorme cantidad de cobre
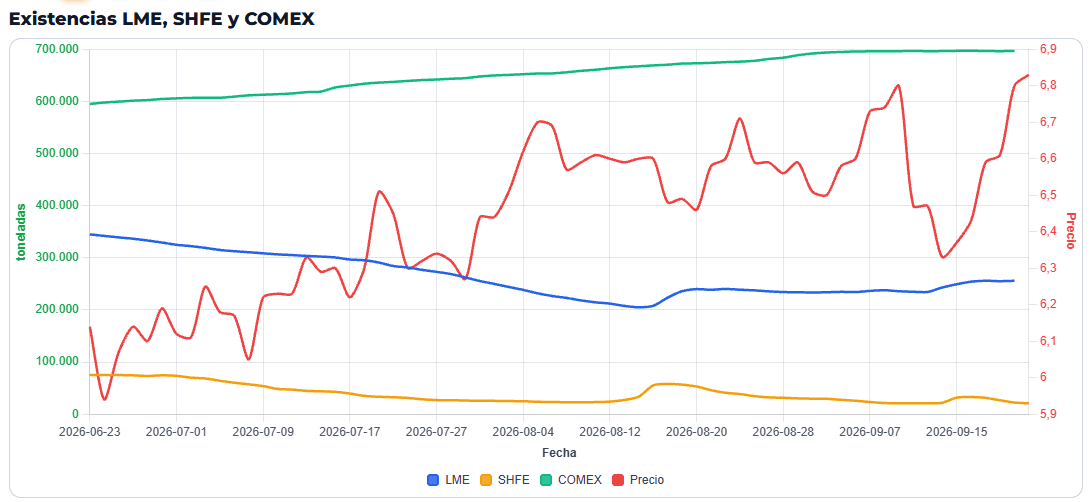 Existencias de cobre en las bolsas de commodities. Fuente: Comidra.
Otro factor que ha distorsionado el mercado durante 2026 ha sido la incertidumbre sobre posibles aranceles estadounidenses al cobre refinado. La expectativa de nuevas medidas comerciales provocó fuertes importaciones hacia Estados Unidos, reduciendo la disponibilidad en otros mercados. Las bodegas de Comex llegaron a acumular alrededor de 696.000 toneladas, aproximadamente el 69% del cobre almacenado en bolsas monitoreadas. El movimiento fue tan intenso que la capacidad de almacenamiento en importantes centros logísticos estadounidenses comenzó a acercarse a sus límites.
Al mismo tiempo, la situación en Londres refleja prácticamente lo contrario, una parte considerable del cobre registrado en las bodegas de la LME ya está marcada para retiro, reduciendo la cantidad efectivamente disponible. Esta distribución desigual ayuda a explicar por qué puede existir abundancia de cobre en determinadas bodegas estadounidenses y, simultáneamente, señales de escasez física en Asia y otros mercados.
El mercado todavía debe resolver qué ocurrirá con los posibles aranceles estadounidenses, las expectativas de que Washington aplicara gravámenes al cobre refinado fueron uno de los factores que llevaron metal hacia Estados Unidos y contribuyeron al rally. Posteriormente, las dudas sobre cuándo, o incluso si, se aplicarían las medidas provocaron una fuerte corrección desde máximos. Por eso, una decisión definitiva podría volver a modificar los flujos internacionales.
Si los aranceles finalmente avanzan, podrían regresar los incentivos para enviar cobre hacia Estados Unidos. Si se descartan o retrasan nuevamente, parte de la prima generada por ese movimiento podría desaparecer. Mientras tanto, el mercado físico chino y las restricciones mineras están entregando un soporte que va más allá del componente arancelario.
Centros de datos y redes eléctricas añaden una demanda estructural
La expansión de redes eléctricas, energías renovables, defensa y centros de datos está creando nuevas fuentes de demanda que podrían mantenerse durante años. La inteligencia artificial es particularmente relevante porque los centros de datos requieren enormes cantidades de infraestructura eléctrica: cables, transformadores, sistemas de refrigeración y conexiones internas.
A diferencia de otros ciclos de materias primas, esta demanda no depende exclusivamente de la construcción tradicional o del sector inmobiliario. Eso no significa que el crecimiento de los centros de datos pueda sostener por sí solo cualquier precio del cobre, pero sí incorpora una nueva fuente estructural de consumo en un momento en que aumentar la producción minera sigue siendo difícil.
Análisis técnico del cobre
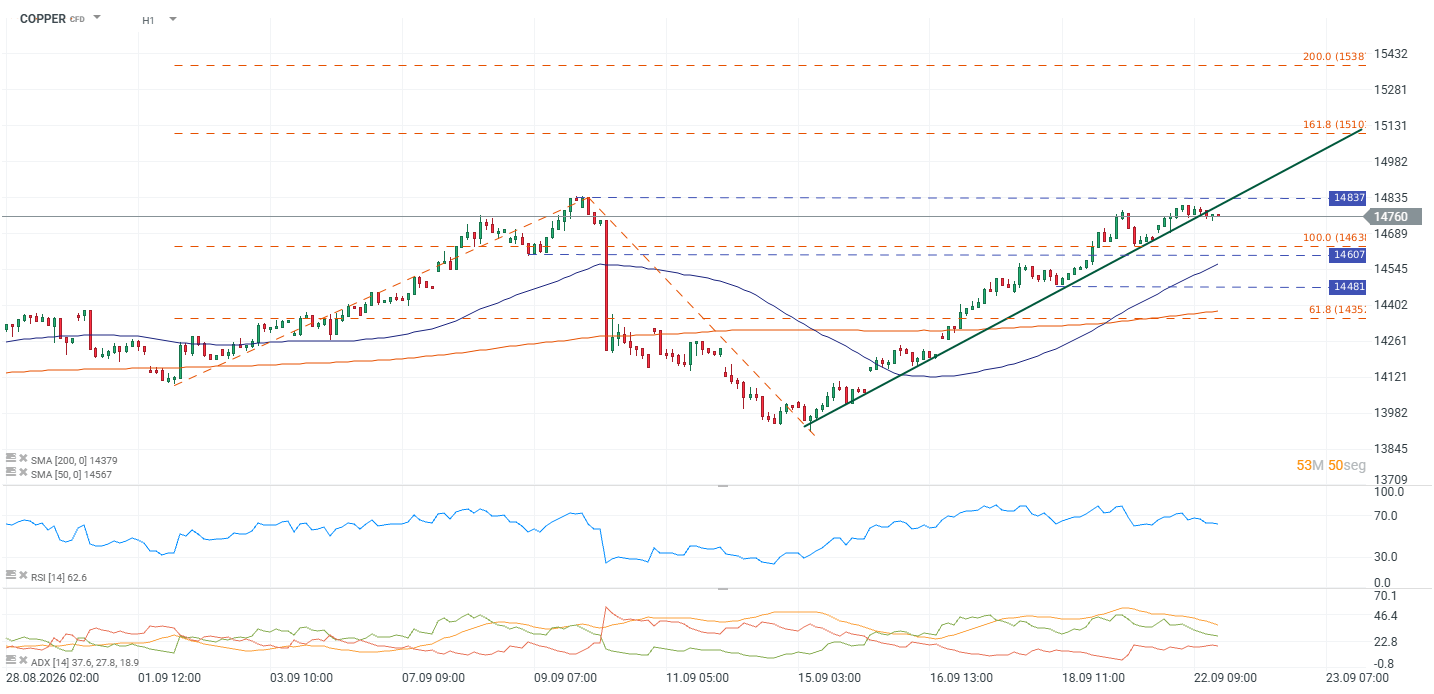 Evolución reciente del cobre en gráfico de una hora. Fuente: xStation5.
En gráfico de una hora, el cobre mantiene una estructura alcista muy clara desde los mínimos de mediados de septiembre. El precio cotiza alrededor de US$14.760 por tonelada, por encima de la SMA50 cercana a US$14.567 y de la SMA200 alrededor de US$14.379. La directriz ascendente continúa intacta y el RSI está mostrando fortaleza compradora sin alcanzar todavía una zona extrema. El ADX se mantiene en niveles compatibles con una tendencia relevante, aunque el impulso comienza a moderarse cerca de máximos.
La principal resistencia aparece en torno a US$14.837, prácticamente coincidente con el máximo histórico reciente. Una ruptura sostenida de esa zona podría abrir espacio hacia aproximadamente US$15.100 y posteriormente la región de US$15.380. Por debajo, el primer soporte aparece alrededor de US$14.600-US$14.650; una pérdida de esa zona aumentaría la atención sobre US$14.480 y posteriormente sobre la SMA de 200 horas cerca de US$14.380.
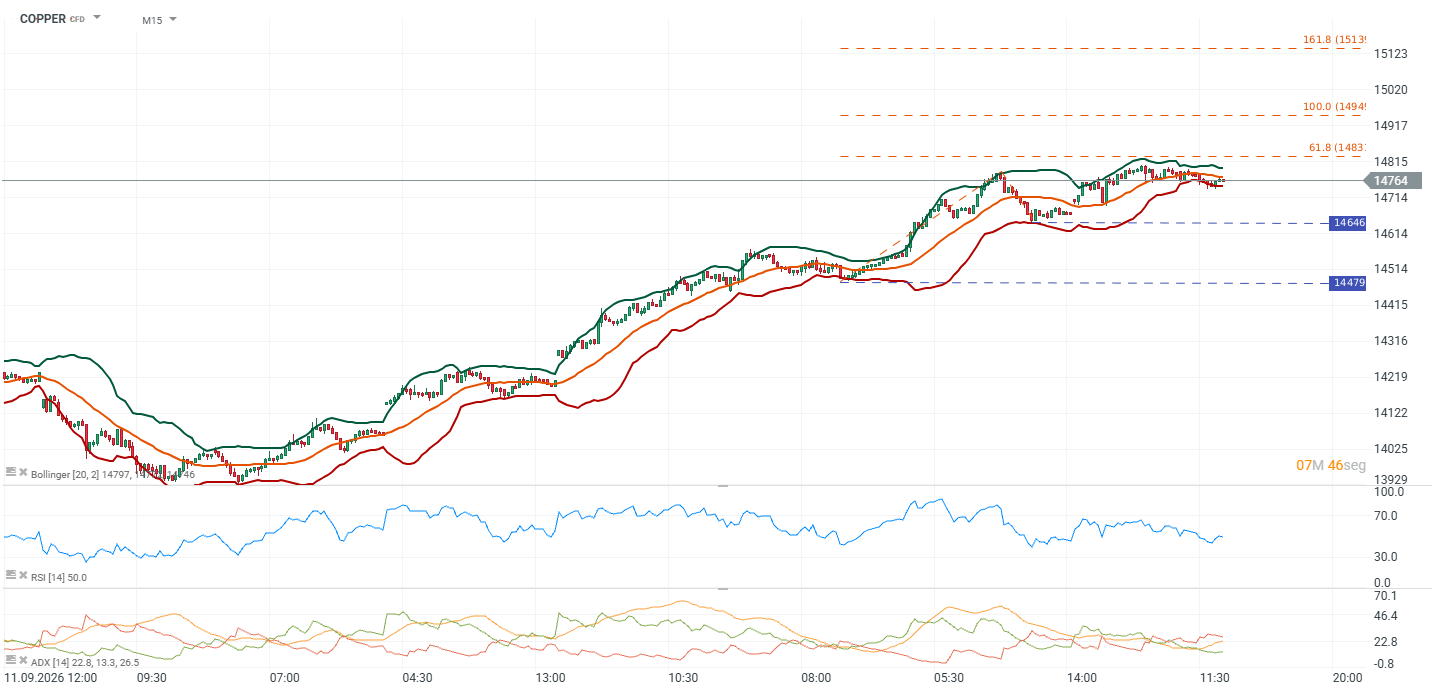 Evolución reciente del cobre en gráfico de 15 minutos. Fuente: xStation5.
En el gráfico de 15 minutos se observa algo diferente: el precio continúa cerca de máximos, pero el impulso intradía está perdiendo velocidad. El RSI está alrededor de 50 puntos y las Bandas de Bollinger comienzan a estrecharse, mostrando una fase de consolidación después del fuerte rally. Esto sugiere que, en el muy corto plazo, el cobre podría necesitar acumular nuevamente presión compradora antes de intentar romper sus máximos.
¿Puede el cobre seguir subiendo?
Los factores que sostienen al cobre continúan siendo importantes: inventarios chinos bajos, primas físicas elevadas, mantenimientos de refinerías y una oferta minera que no está respondiendo rápidamente a los precios altos. A esto se suma una demanda estructural creciente vinculada a infraestructura eléctrica y centros de datos. Sin embargo, el precio ya se encuentra nuevamente muy cerca de máximos históricos, por lo que la sensibilidad a cualquier cambio en China, los aranceles estadounidenses o la política monetaria puede ser elevada.
Los fundamentales continúan mostrando estrechez, pero después de seis sesiones consecutivas de avances, el mercado entra nuevamente en una zona donde romper máximos requerirá confirmar que la demanda física puede absorber precios todavía mayores. En el corto plazo, US$14.837 aparece como la principal prueba técnica. Superarla con claridad reforzaría la continuidad del rally; un rechazo podría abrir una fase de consolidación antes del siguiente movimiento.

La valoración de Nvidia cae a su nivel más bajo en más de una década


Nasdaq sube y Dow Jones cae: ¿rotación o debilidad del mercado?



APERTURA DE EE. UU.: la tecnología busca motivos para subir, con la diplomacia de fondo



Gráfico del día: Ya hemos dejado atrás una sesión récord para los futuros del Nasdaq 100 (con un pequeño asterisco)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "