

-
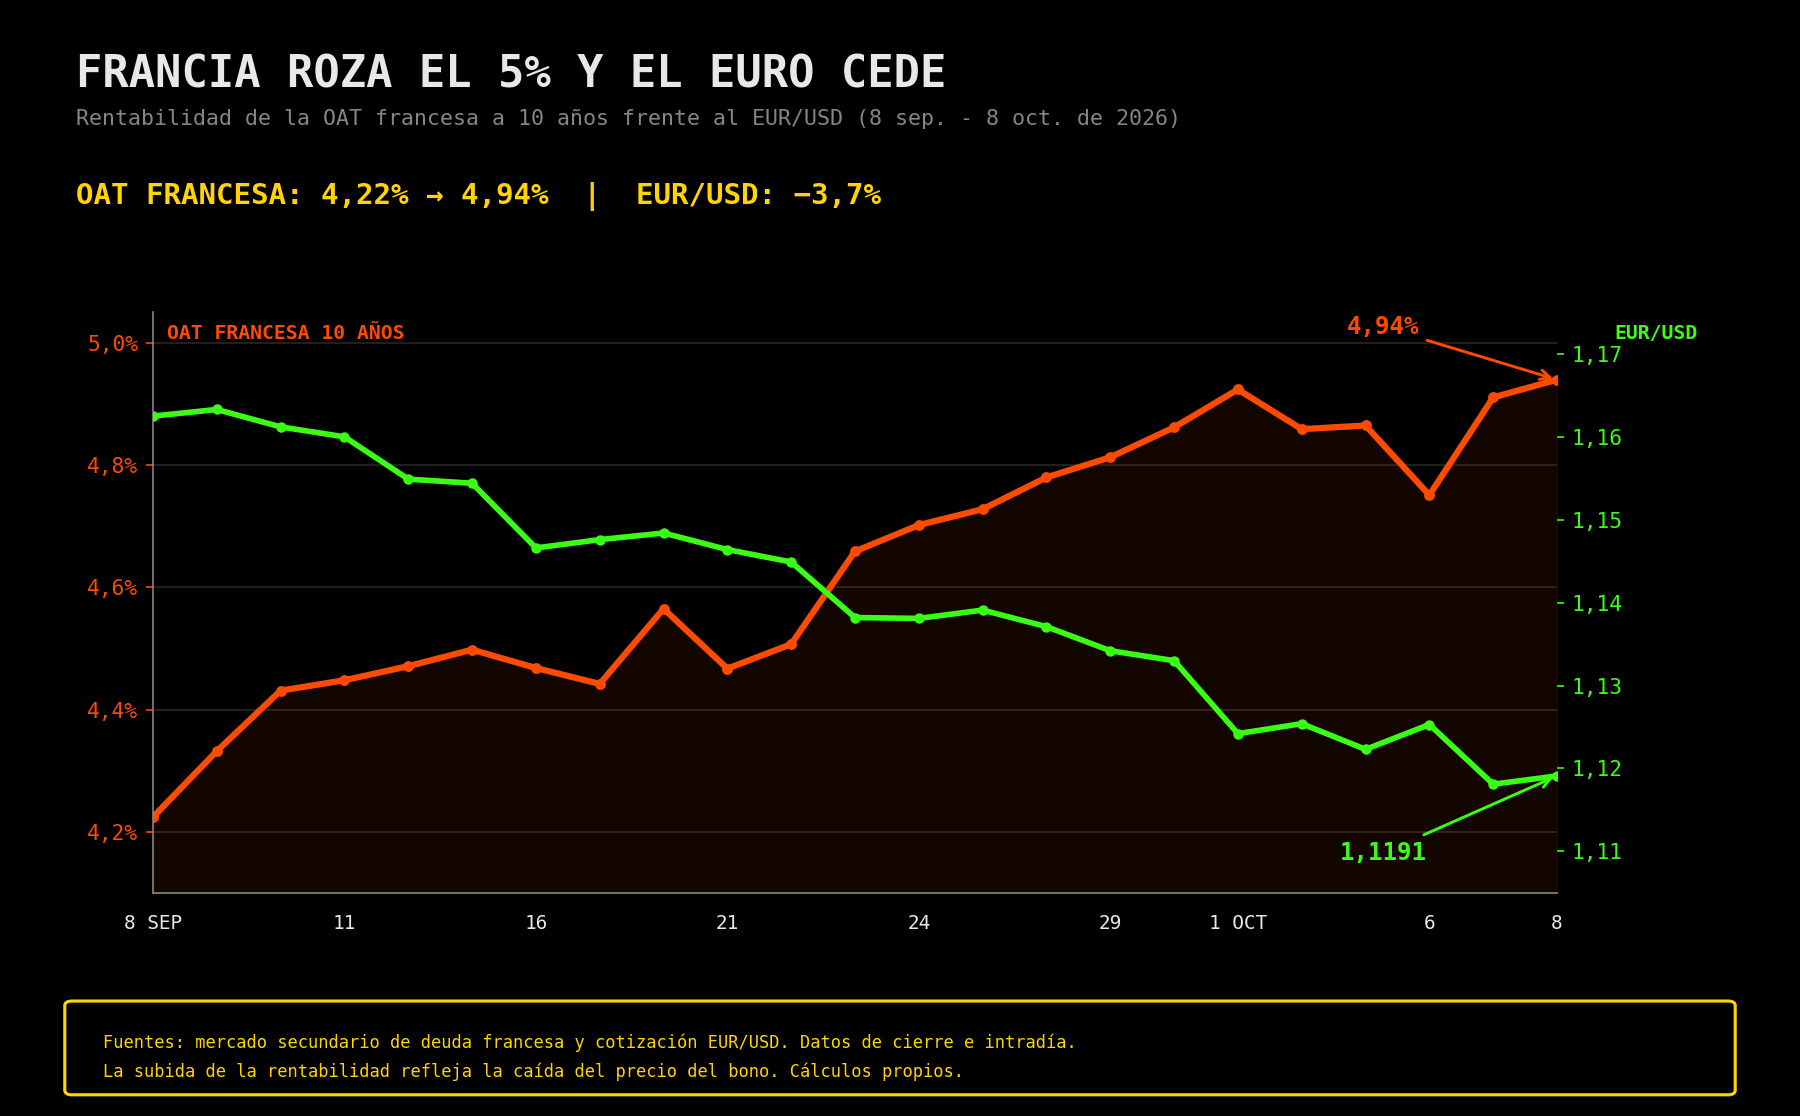
El bono francés a 10 años se aproxima al 5%, su mayor rentabilidad en casi 25 años, mientras el diferencial frente a Alemania ronda los 140 puntos básicos.
-
El euro cae hacia 1,12 dólares, presionado por las dudas fiscales de Francia, el aumento de los costos de financiación y la fortaleza del dólar.
-
Europa todavía no enfrenta una crisis monetaria, pero un contagio hacia otros países y diferenciales superiores a 150–175 puntos básicos elevarían el riesgo.

-
El bono francés a 10 años se aproxima al 5%, su mayor rentabilidad en casi 25 años, mientras el diferencial frente a Alemania ronda los 140 puntos básicos.
-
El euro cae hacia 1,12 dólares, presionado por las dudas fiscales de Francia, el aumento de los costos de financiación y la fortaleza del dólar.
-
Europa todavía no enfrenta una crisis monetaria, pero un contagio hacia otros países y diferenciales superiores a 150–175 puntos básicos elevarían el riesgo.
El bono francés a diez años se aproxima al 5%, su rentabilidad más elevada en casi veinticinco años. Al mismo tiempo, la diferencia frente al Bund alemán se mueve alrededor de 140 puntos básicos y ha llegado a superar temporalmente los 150. El euro ha respondido cayendo hacia 1,12 dólares, su nivel más bajo en aproximadamente diecisiete meses. La pregunta ya no es si Francia tiene un problema fiscal. La cuestión es si ese problema puede transformarse en una nueva crisis para la moneda común.
Por ahora, la respuesta es no. Estamos ante una crisis de confianza en la deuda francesa, con señales iniciales de contagio, pero todavía no ante una crisis existencial del euro. La diferencia es importante.
Francia continúa financiándose con normalidad, conserva una economía grande y diversificada y dispone de un sistema bancario capaz de absorber parte de su deuda. Tampoco se observa todavía una interrupción general del crédito entre países europeos, como ocurrió durante la crisis de deuda soberana. Sin embargo, la velocidad del deterioro resulta difícil de ignorar: hace apenas un mes, la rentabilidad francesa a diez años se encontraba alrededor del 4,3%; ahora se aproxima al 5%.
Evolución de los rendimientos de la deuda soberana
|
Indicador |
Septiembre |
Octubre |
|---|---|---|
|
OAT francesa a 10 años |
4,22% |
4,94% |
|
Bund alemán a 10 años |
3,36% |
3,51% |
|
Diferencial OAT-Bund |
0,87 pp |
1,43 pp |
Francia pierde terreno frente a Alemania: el riesgo fiscal aumenta
El mercado no está cuestionando únicamente el volumen de deuda. Está cuestionando la capacidad política para estabilizarla. La deuda pública francesa ronda el 119% del PIB, mientras el déficit presupuestario permanece muy por encima del límite europeo del 3%. El Gobierno pretende reducirlo al 5% en 2027, pero reconoce que, sin ajustes, podría acercarse al 6,5%.
Para alcanzar ese objetivo serían necesarios recortes o aumentos de ingresos cercanos a 54.000 millones de euros. ¿Puede aprobarse un ajuste de esa magnitud cuando el Parlamento está fragmentado, la resistencia social aumenta y las elecciones presidenciales se aproximan? Esa es la duda que el mercado está incorporando al precio de los bonos.
Además, Francia necesitará financiar aproximadamente 340.000 millones de euros en 2027, una cifra récord. No se trata únicamente de cubrir el déficit, sino también de refinanciar deuda emitida durante los años de tipos extremadamente bajos. Los bonos antiguos vencen y deben sustituirse por nuevas emisiones con intereses mucho mayores. El deterioro fiscal se retroalimenta: cuanto más suben los rendimientos, mayor es el coste de la deuda; cuanto mayor es ese coste, más difícil resulta reducir el déficit.
¿Por qué el diferencial entre Francia y Alemania es tan importante?
La situación se vuelve especialmente delicada porque los rendimientos no suben solamente en Francia. El petróleo elevado, la inflación persistente y la posibilidad de nuevas subidas de tipos han impulsado las rentabilidades en Estados Unidos y Europa. El Bund alemán a diez años también supera el 3,5%, pero su subida ha sido mucho menor que la francesa. Por eso el diferencial OAT-Bund es más revelador que el rendimiento absoluto.
Si todos los bonos europeos subieran de forma similar, hablaríamos principalmente de inflación y política monetaria. Cuando Francia sube mucho más que Alemania, aparece una prima específicamente fiscal y política. El mercado está vendiendo riesgo francés y refugiándose parcialmente en deuda alemana.
¿Por qué la crisis de deuda francesa está debilitando al euro?
Esa fragmentación explica la presión sobre el euro. Francia no dispone de una moneda propia que pueda depreciarse para absorber el deterioro. La válvula de escape termina siendo el euro, especialmente cuando los inversores extranjeros reducen su exposición a activos franceses y trasladan capital hacia dólares, francos suizos o Bunds.
El euro frente al dólar se encuentra cerca de 1,12 y acumula una caída superior al 4% durante el año. La fortaleza estadounidense también influye: la Reserva Federal acaba de subir los tipos y mantiene abierta la posibilidad de nuevos movimientos, mientras el mercado ha reducido sus expectativas de endurecimiento por parte del Banco Central Europeo (BCE). Pero en las últimas semanas la ampliación del diferencial OAT-Bund ha explicado mejor la debilidad diaria del euro que el diferencial de rendimientos entre Estados Unidos y Alemania. El problema francés ha dejado de ser una noticia doméstica y se ha convertido en una variable cambiaria.
¿Cuándo podría convertirse el problema de Francia en una crisis del euro?
¿En qué momento podríamos comenzar a hablar realmente de una crisis del euro? Habría que observar varias señales simultáneas: un diferencial francés por encima de 150 o 175 puntos básicos durante un periodo prolongado, subastas de deuda con demanda débil, rebajas de calificación, ventas fuertes de bonos bancarios y una transmisión clara hacia Italia, España y otros emisores.
El contagio es la frontera entre una crisis nacional y una crisis monetaria. Si los inversores consideran que Francia es un caso aislado, el euro puede debilitarse sin entrar en una dinámica desordenada. Si comienzan a vender indiscriminadamente la deuda de los países con mayores déficits, el BCE tendría que decidir si permite que el mercado imponga disciplina o interviene para proteger la transmisión de su política monetaria.
¿Puede intervenir el Banco Central Europeo?
El banco central dispone del Instrumento para la Protección de la Transmisión, que le permitiría comprar deuda de un país cuyos costes de financiación estuvieran subiendo de manera injustificada y desordenada. Pero su activación no es automática. El país beneficiario debe mantener una política fiscal compatible con las reglas europeas. Precisamente por eso Francia representa un caso complejo: el BCE puede actuar contra una dislocación del mercado, pero no puede sustituir permanentemente un ajuste presupuestario.
Tampoco debe confundirse un rendimiento cercano al 5% con una insolvencia inmediata. Francia todavía puede financiarse y posee activos, capacidad recaudatoria y ahorro doméstico. El problema es la dirección. Una deuda elevada puede mantenerse durante mucho tiempo si el déficit se reduce y el crecimiento nominal supera gradualmente el coste de financiación. Si el déficit continúa por encima del 5% y los intereses se acercan al 5%, la dinámica se vuelve mucho más difícil de estabilizar.
Análisis técnico del euro: soportes y resistencias clave
Desde el punto de vista técnico, el euro ha perdido la zona de 1,1351 que veníamos vigilando y continúa dentro de una estructura lateral bajista. Mientras permanezca por debajo de ese nivel, los rebotes que fracasen pueden interpretarse como continuaciones bajistas. Si rompe con fuerza el 1,1150, la zona de 1,10 aparece como la siguiente referencia psicológica relevante. Para comenzar a hablar de recuperación no bastaría con un rebote puntual: el euro tendría que recuperar 1,1351 y consolidarse por encima, preferiblemente acompañado por una reducción del diferencial OAT-Bund.
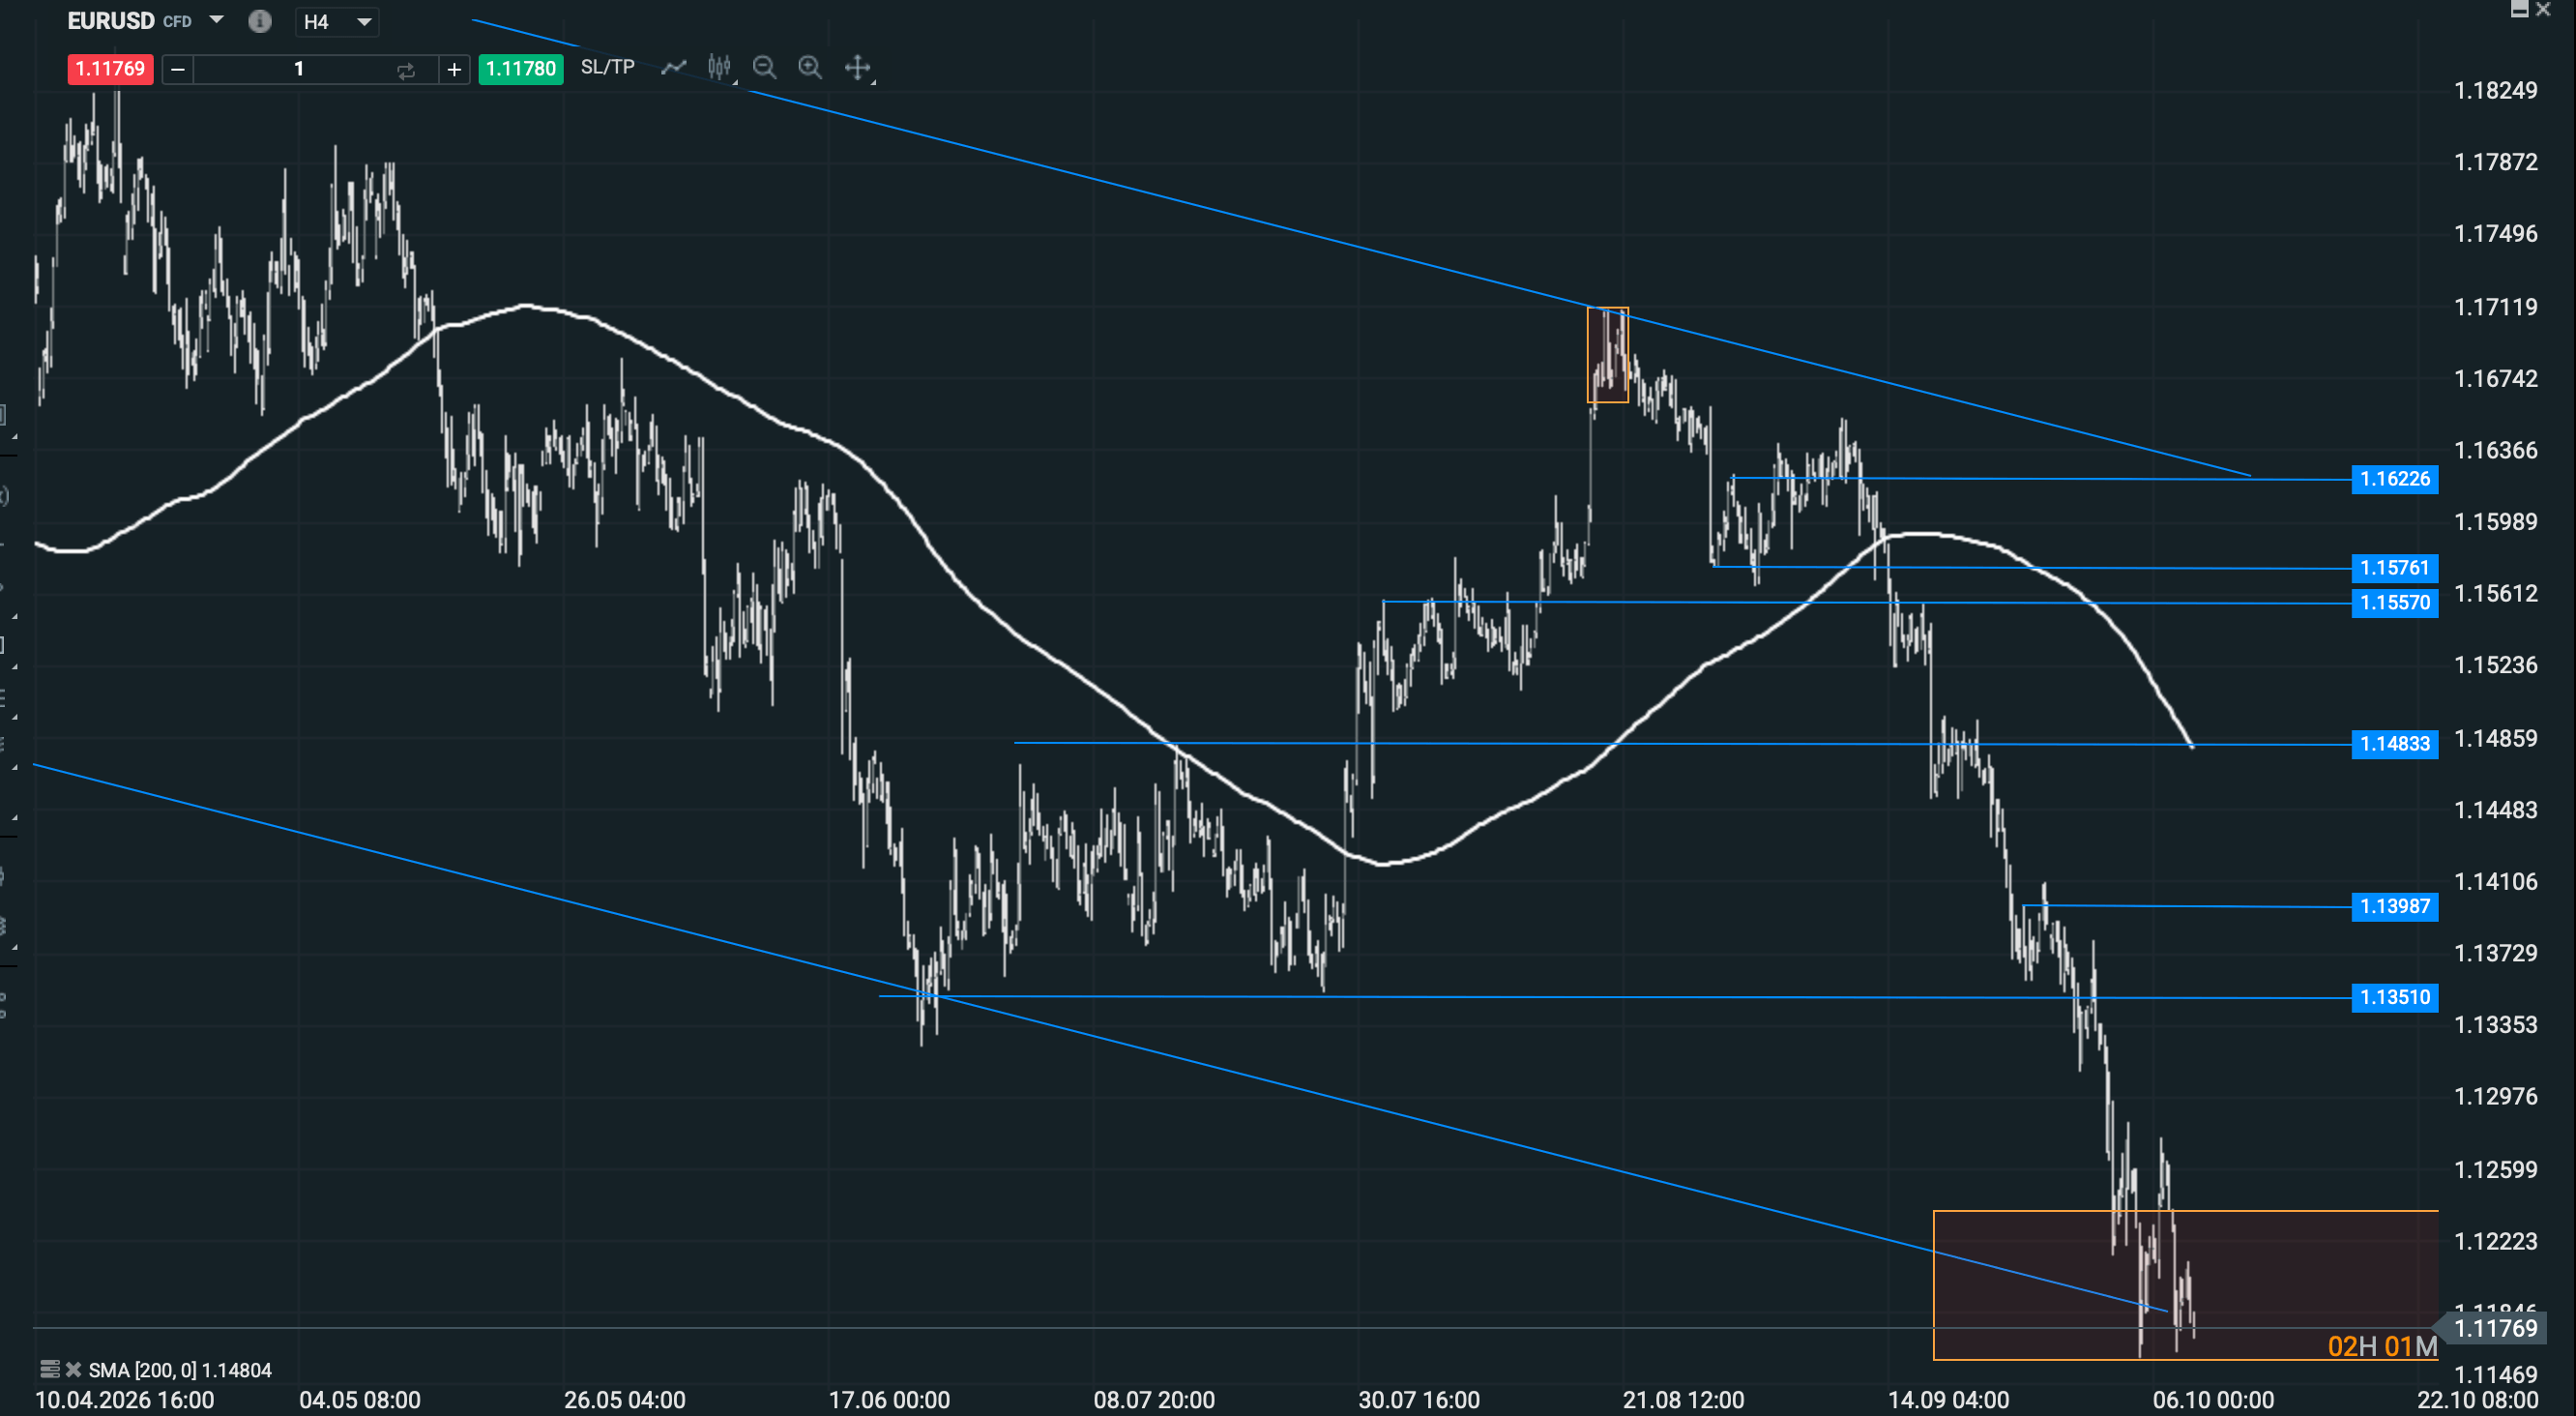
Fuente:Xstation5
Escenarios para el euro y la deuda francesa
Escenario favorable: Francia recupera la confianza del mercado
El escenario favorable exigiría un presupuesto francés creíble, una buena recepción de las próximas subastas de deuda y una vuelta del diferencial hacia 100 o 110 puntos básicos. En ese contexto, parte de la prima fiscal podría desaparecer y el euro tendría margen para recuperar terreno.
Escenario intermedio: el diferencial se estabiliza
El escenario intermedio sería una estabilización del diferencial entre 130 y 150 puntos básicos. Francia continuaría pagando una prima elevada, pero sin provocar una ruptura del mercado europeo. El euro podría mantenerse débil y lateral, condicionado también por el petróleo y la política de la Reserva Federal.
Escenario de riesgo: contagio a otros países europeos
El verdadero escenario de riesgo aparecería si la OAT supera claramente el 5%, el diferencial se instala por encima de 150 puntos básicos y la presión se extiende a bancos y otros países. Entonces ya no estaríamos hablando únicamente de un problema francés, sino de una prueba para la arquitectura monetaria europea.
¿Está Europa ante una nueva crisis de deuda soberana?
Francia todavía no ha provocado una crisis del euro, pero ha reabierto una pregunta que parecía superada: ¿puede una unión monetaria mantener una política común cuando una de sus mayores economías pierde credibilidad presupuestaria? El Bund continúa funcionando como refugio y el mercado sigue distinguiendo entre países. Mientras esa distinción se mantenga ordenada, el problema será grave pero gestionable. Si la desconfianza deja de limitarse a Francia, el euro ya no será solamente la válvula de escape, sino el principal termómetro de la crisis.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Dólar hoy en Colombia: inflación sube a su nivel más alto en más de dos años
Petróleo sobre US$100: ¿qué petroleras se benefician realmente del alza del crudo?
🔴ANÁLISIS INTRADAY DE MERCADOS (08.10.2026)


Lo que debes saber hoy: Petróleo sube y vuelve a presionar a las bolsas
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "