

- El petróleo vuelve a cotizar cerca de US$100, pero las rutas alternativas de exportación y la destrucción de demanda han impedido hasta ahora un shock sostenido hacia US$150.
- Los inventarios mundiales están unos 507 millones de barriles por debajo del nivel anterior a la guerra y la Reserva Estratégica de Estados Unidos se encuentra cerca de 285 millones de barriles, reduciendo el margen ante nuevas interrupciones.
- Técnicamente, el WTI continúa lateral entre US$91,45 y US$96,76, mientras el Brent necesita consolidarse sobre US$102 para confirmar continuidad alcista y mantiene US$96,33 como soporte relevante.
El petróleo vuelve a cotizar cerca de los 100 dólares mientras el mercado intenta responder a una pregunta incómoda: ¿estamos ante una prima geopolítica temporal o ante una escasez física capaz de provocar otro shock como los de 1973, 1979, 2008 o 2022? La respuesta depende menos del titular diario y más de tres variables: cuánto petróleo consigue salir de Oriente Próximo, cuánto inventario queda disponible para compensar las interrupciones y cuánta demanda acaba desapareciendo por culpa de los precios elevados.
La situación actual tiene un componente físico real. Los flujos de petróleo a través del estrecho de Ormuz promediaron aproximadamente 7,6 millones de barriles diarios en agosto, unos 13,1 millones menos que antes de la guerra. Las pérdidas acumuladas de exportaciones por esta ruta se aproximan a 2.800 millones de barriles. Sin embargo, esa reducción no se ha trasladado íntegramente al déficit mundial. Arabia Saudí y Emiratos Árabes Unidos han utilizado rutas alternativas, otros productores han aumentado su oferta y el consumo ha respondido a los precios elevados.
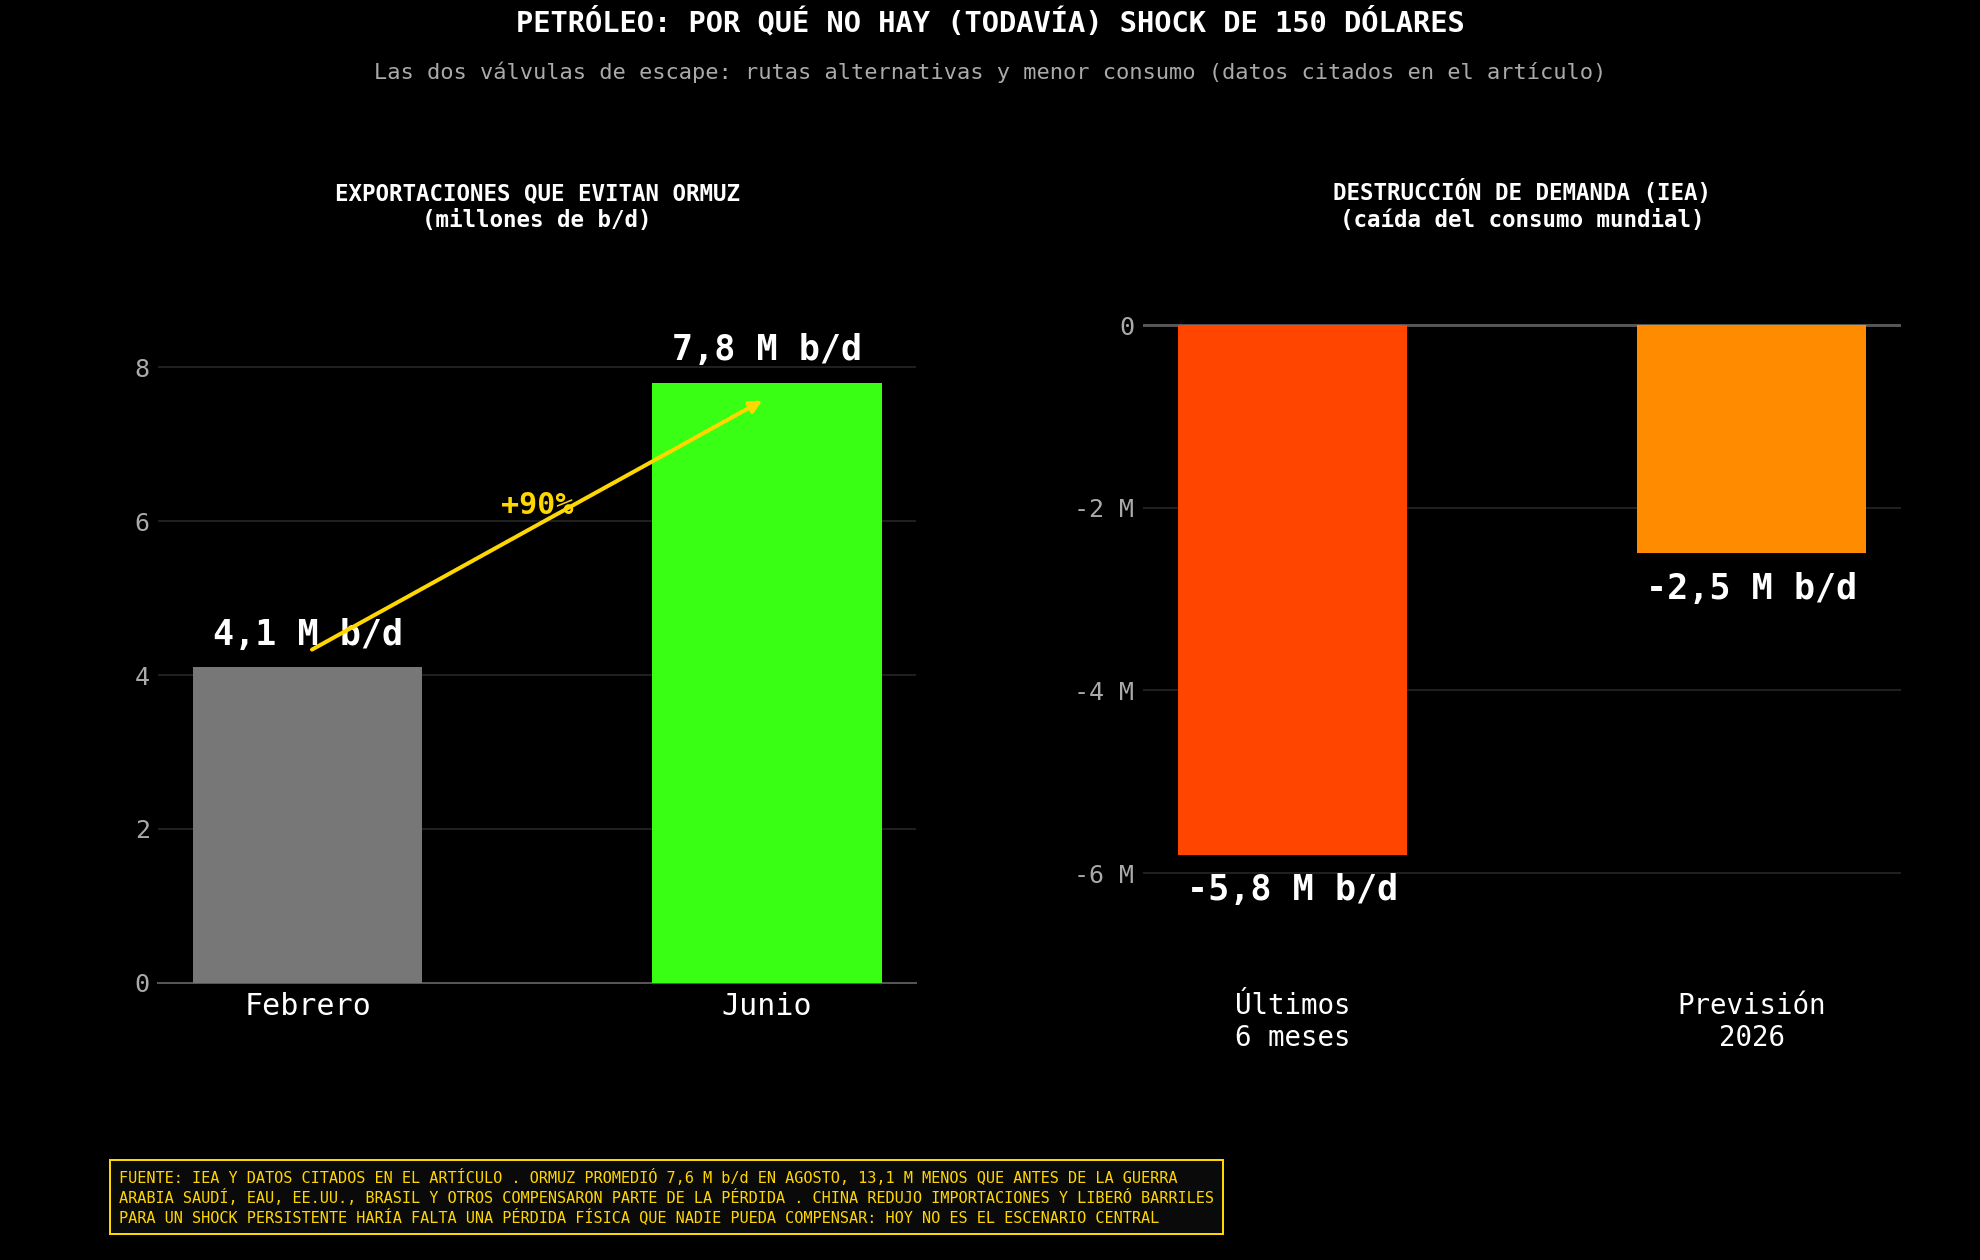
Las exportaciones mediante rutas que evitan Ormuz llegaron a pasar de 4,1 millones de barriles diarios en febrero a 7,8 millones en junio. Estados Unidos, Brasil, Kazajistán, Venezuela y Nigeria también incrementaron su producción. Estas compensaciones explican por qué el petróleo no se ha disparado de forma permanente hacia 150 dólares, a pesar de la gravedad de las interrupciones.
La demanda también ha actuado como mecanismo de ajuste. La Agencia Internacional de la Energía calcula que el consumo mundial durante los últimos seis meses ha sido, en promedio, 5,8 millones de barriles diarios inferior al de febrero. Para el conjunto de 2026 prevé una contracción cercana a 2,5 millones de barriles diarios, algo extraordinario fuera de una recesión o una crisis como la pandemia.
China ha tenido un papel especialmente importante. Sus importaciones, su actividad de refino y el consumo aparente han disminuido con fuerza. Cuando el mayor importador mundial reduce sus compras, libera barriles para otros consumidores y evita que la escasez regional se transforme inmediatamente en una escasez global incontrolable. Pero este ajuste tiene un precio. La demanda no está cayendo porque el mundo haya dejado repentinamente de necesitar petróleo, sino porque los precios elevados, el racionamiento, la menor actividad industrial y las restricciones al transporte están destruyendo consumo. El mercado está recuperando el equilibrio mediante una forma poco agradable: obligando a empresas y consumidores a utilizar menos combustible.
Los inventarios muestran que el problema todavía no está resuelto. Las existencias mundiales han descendido a un ritmo aproximado de 2,8 millones de barriles diarios durante los últimos seis meses y se encuentran unos 507 millones de barriles por debajo del nivel anterior a la guerra. Los países miembros de la AIE han liberado más de 300 millones de barriles de reservas de emergencia. Estados Unidos dispone además de menos margen que en crisis anteriores. Su Reserva Estratégica ha caído hasta unos 285 millones de barriles, el nivel más bajo desde 1982. Las reservas todavía pueden utilizarse, pero cada liberación reduce la capacidad de respuesta ante una nueva interrupción.
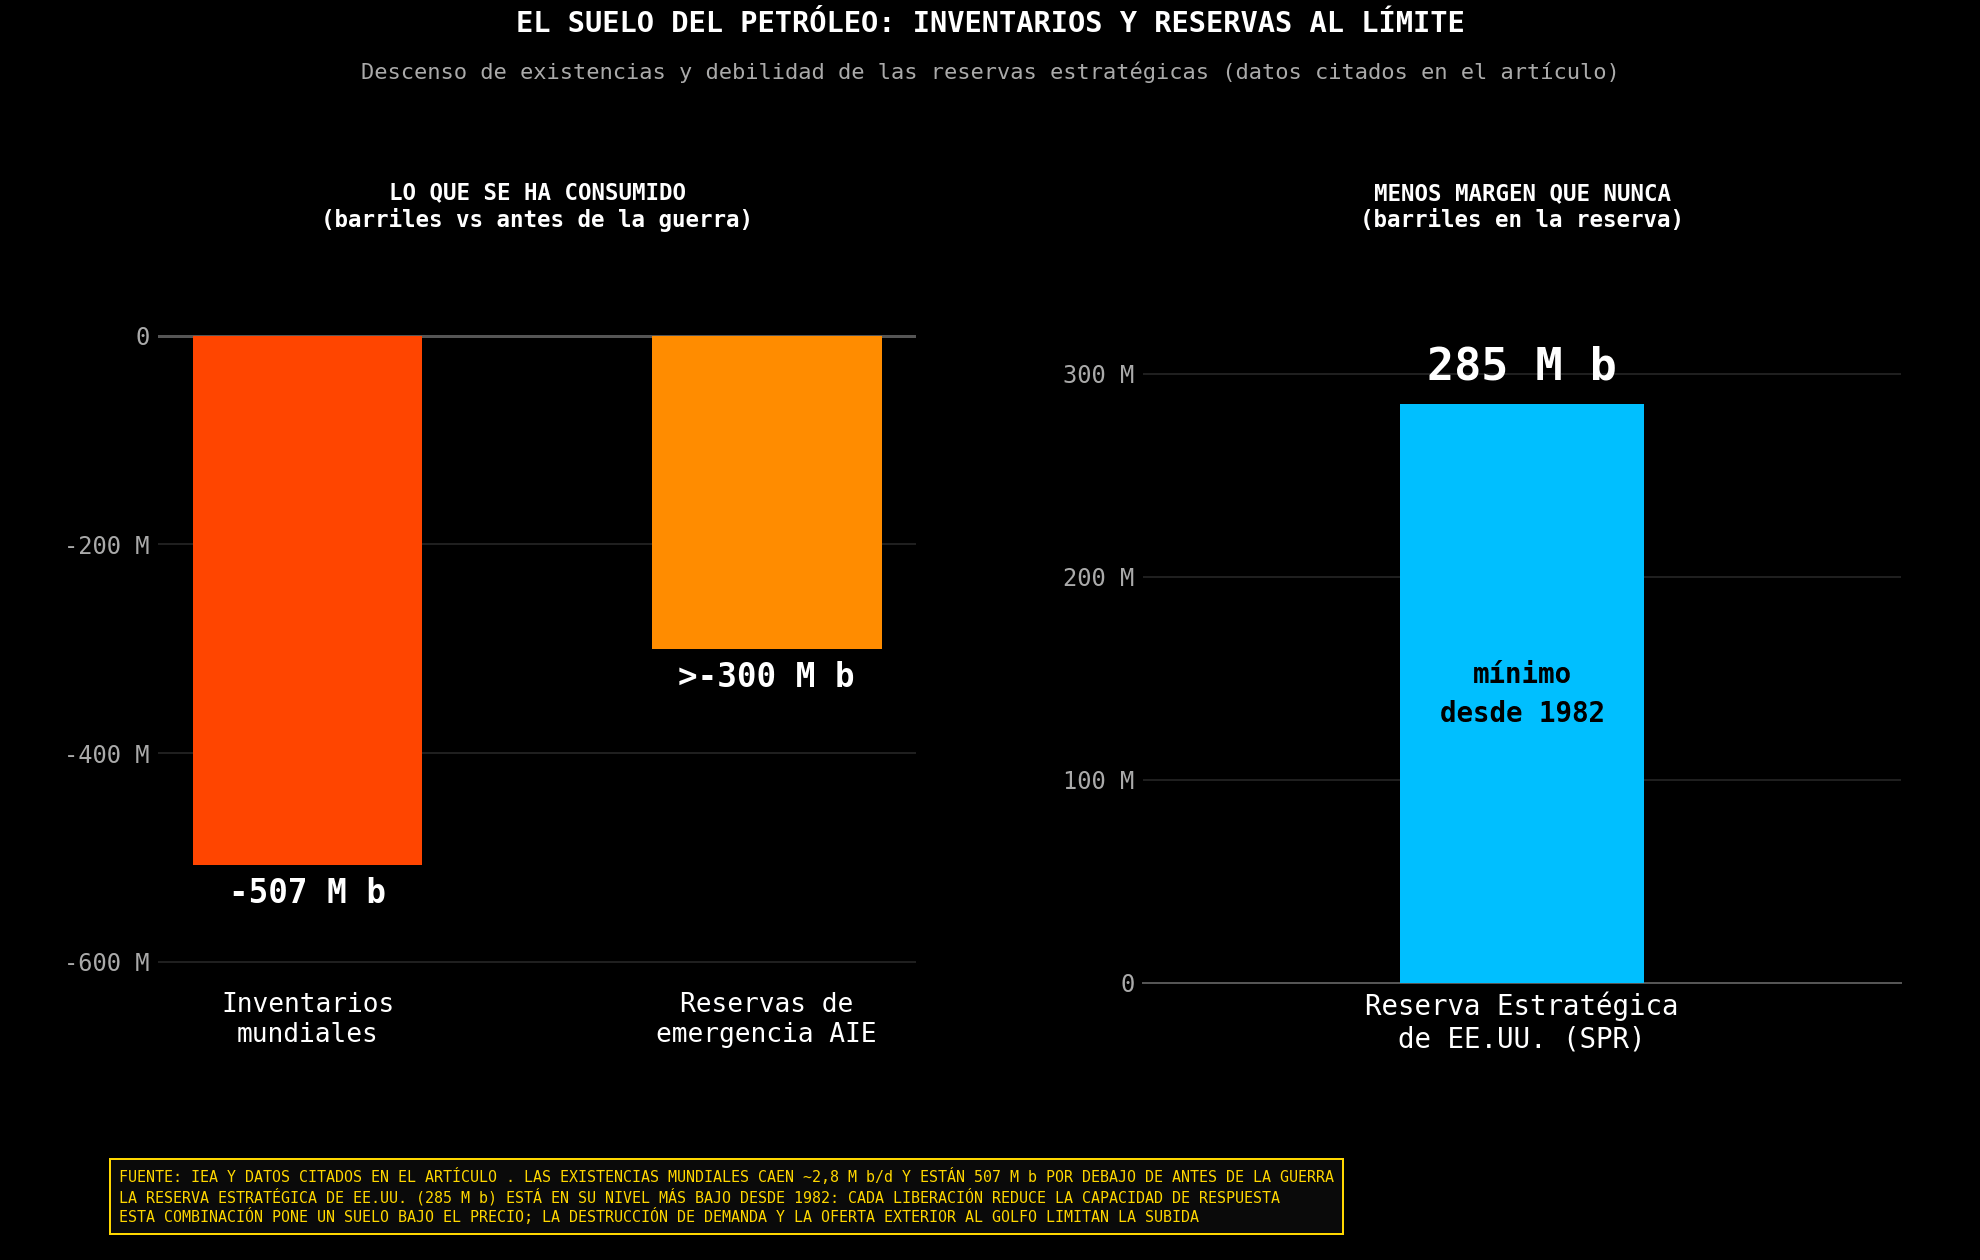
Esta combinación (menores exportaciones, inventarios descendiendo y reservas estratégicas debilitadas) coloca un suelo fundamental bajo el petróleo. Al mismo tiempo, la destrucción de demanda y la producción exterior al Golfo limitan su capacidad para subir indefinidamente.
La historia demuestra que los grandes movimientos del crudo suelen terminar de tres maneras. En 1973 y 1979, la oferta desapareció con rapidez y no existía suficiente capacidad alternativa. Los precios se multiplicaron, la inflación se extendió y las economías terminaron entrando en recesión. Durante la invasión de Kuwait en 1990, el petróleo se disparó, pero la subida fue relativamente breve. Cuando el mercado comprobó que otros productores podían compensar parte de la pérdida y que la intervención militar no destruiría toda la infraestructura regional, la prima de riesgo desapareció con rapidez.
En 2008, el Brent y el WTI alcanzaron niveles próximos a 150 dólares después de varios años de demanda creciente, escasa inversión y fuerte especulación. El propio precio contribuyó a debilitar la economía. Cuando la crisis financiera destruyó la demanda, el petróleo se desplomó. En 2022, la invasión rusa de Ucrania llevó nuevamente al Brent por encima de 120 dólares. Sin embargo, los flujos rusos fueron redirigidos hacia Asia, se liberaron reservas estratégicas y el temor a una recesión redujo el consumo. El mercado corrigió antes de que desapareciera el conflicto.
La enseñanza es clara: para que el petróleo mantenga precios extremadamente elevados no basta con una guerra. Hace falta una pérdida física persistente que no pueda ser compensada por otros productores, inventarios o destrucción de demanda.
En el escenario actual, una reapertura estable de Ormuz, la recuperación completa del oleoducto saudí Este-Oeste y avances diplomáticos entre Estados Unidos e Irán podrían retirar rápidamente parte de la prima geopolítica. Ya hemos visto cómo simples noticias sobre posibles negociaciones provocaron caídas de varios dólares en pocas sesiones.
El escenario alcista extremo requeriría algo diferente: una nueva reducción de los flujos por Ormuz, daños prolongados en instalaciones saudíes o emiratíes, problemas simultáneos en las exportaciones rusas y ausencia de una respuesta suficiente por parte de otros productores. En ese caso, el mercado tendría que subir hasta encontrar un precio capaz de destruir todavía más demanda. Algunas estimaciones sitúan ese nivel por encima de los 150 dólares para el Brent si las restricciones se agravan. No se trata del escenario central, sino del precio que podría ser necesario para equilibrar el mercado ante una interrupción mucho mayor.
El escenario más probable sigue siendo una volatilidad elevada dentro de una franja amplia. La Administración de Información Energética estadounidense prevé que las existencias continúen disminuyendo durante buena parte de 2026, aunque espera una recuperación posterior de los flujos y de los inventarios. Su previsión media anual se sitúa alrededor de 91 dólares para el Brent y 84,65 para el WTI. Estas medias no impiden que el petróleo cotice durante semanas por encima de 100 dólares. Una previsión anual combina periodos de escasez con otros de normalización. Lo importante es comprobar si los inventarios dejan de caer y si las exportaciones del Golfo consiguen estabilizarse.
El mercado de productos refinados añade otra complicación. Aunque exista suficiente crudo, puede faltar capacidad para convertirlo en diésel, gasolina o combustible de aviación. Los inventarios estadounidenses de destilados se encuentran aproximadamente un 13% por debajo de la media de cinco años, mientras los precios del diésel han alcanzado niveles récord. Por eso el Brent y el WTI pueden corregir mientras el consumidor continúa pagando combustibles muy caros. El problema ya no está únicamente en el pozo, sino también en las refinerías, las rutas marítimas, los seguros y la disponibilidad de buques.
Desde el punto de vista técnico, el WTI cotiza por encima de la media móvil de 50 periodos en el gráfico horario. Esta posición ofrece cierta ventaja a los compradores, pero todavía no confirma un movimiento alcista sostenible. El precio comenzó a construir lo que parecía una figura de vuelta, aunque finalmente quedó atrapado dentro de un rango lateral comprendido entre 91,45 y 96,76 dólares. Mientras no rompa ninguno de estos extremos, lo más razonable es seguir esperando movimientos laterales.
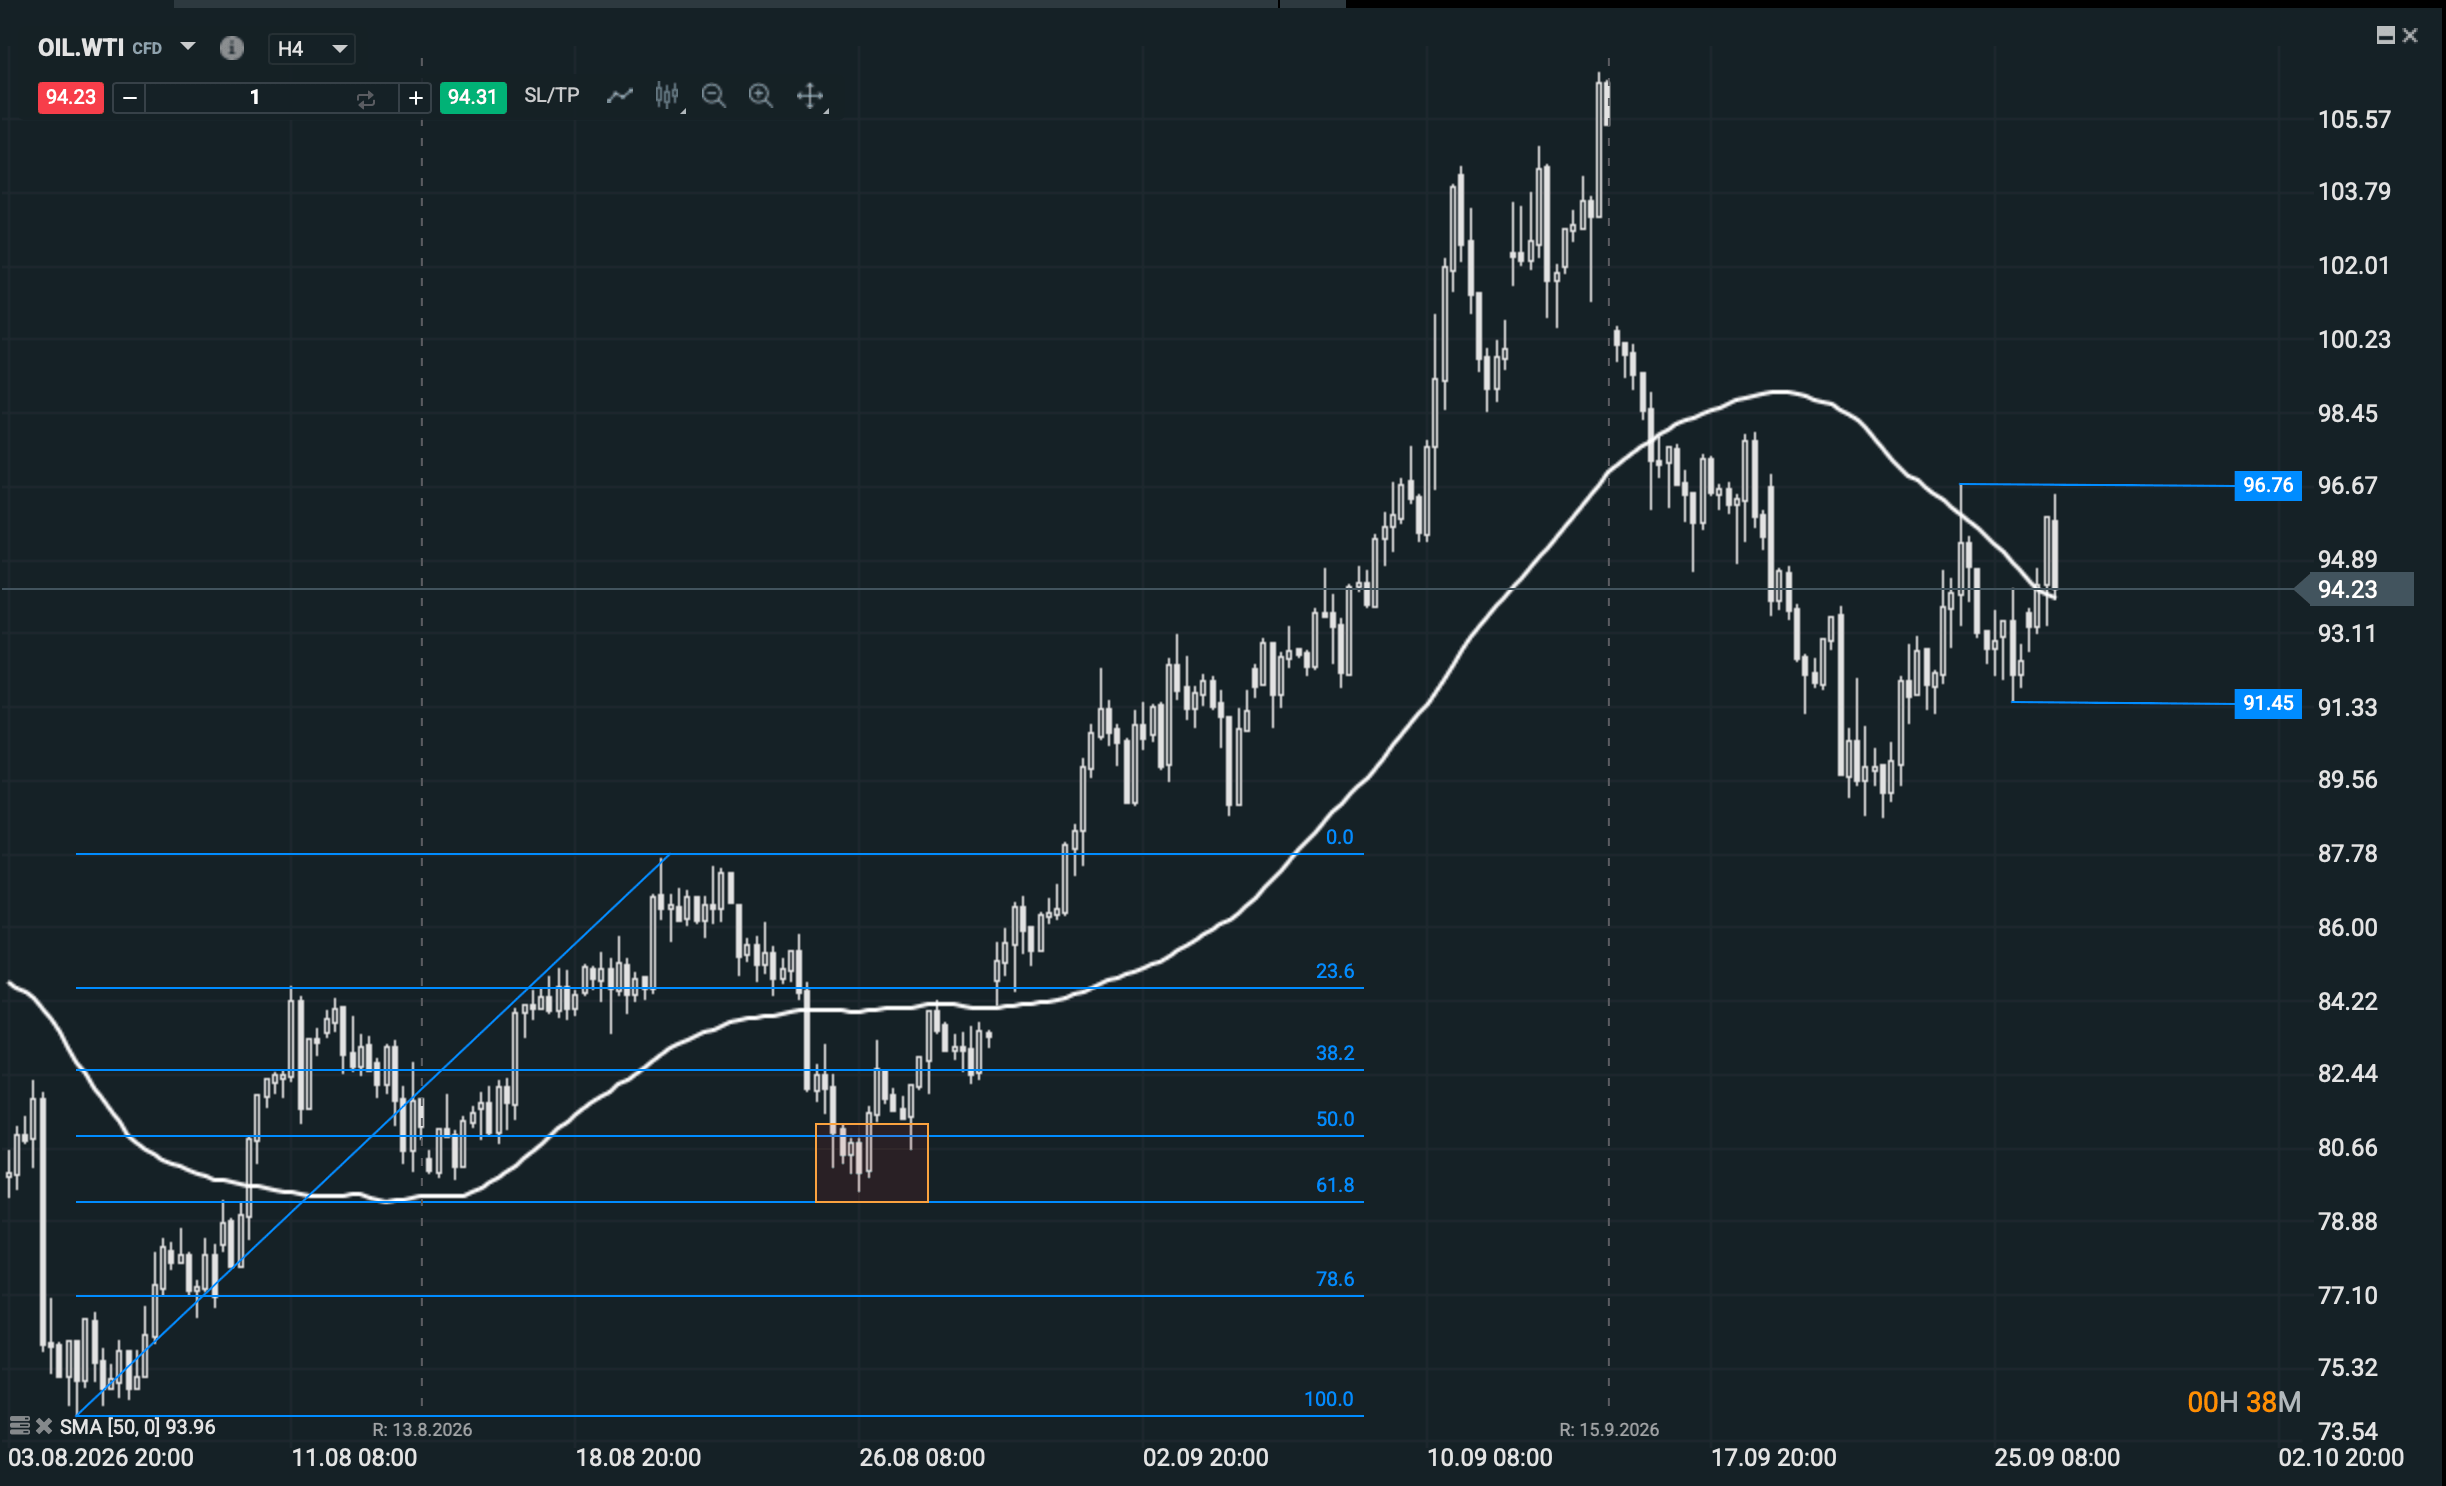
La zona de 96,76 es la resistencia inmediata. Una ruptura clara, acompañada por consolidación o por un retroceso defendido por encima, indicaría que los compradores han absorbido la oferta y abriría la puerta a un nuevo impulso. No sería suficiente con una perforación momentánea. En un mercado dominado por titulares geopolíticos, las rupturas falsas son frecuentes. El WTI necesita aceptar precios por encima de 96,76 para confirmar la salida del rango.
Por abajo, 91,45 marca el soporte. Si el precio lo pierde, permanece por debajo y posteriormente realiza un retroceso incapaz de recuperarlo, la estructura lateral quedaría resuelta a la baja. En ese escenario, el supuesto patrón de vuelta habría fracasado definitivamente.
El Brent muestra una estructura algo diferente. El precio mantiene una unión de máximos descendentes, señal de que los vendedores han ido apareciendo cada vez antes. La zona de 102 dólares es la referencia que debe superar para romper esa secuencia. El Brent ya ha llegado a atacar e incluso perforar momentáneamente ese nivel, pero necesita consolidarse por encima. Una ruptura seguida de un retroceso defendido transformaría 102 en soporte y permitiría buscar continuidad alcista con mayor calidad.
Mientras no exista esa confirmación, el mercado continúa expuesto a nuevas ventas desde la directriz descendente. La estructura no es claramente bajista, pero tampoco ofrece todavía una ruptura suficientemente limpia para perseguir el precio. Por debajo, 96,33 es el nivel más importante en el gráfico de cuatro horas. La referencia coincide aproximadamente con la media móvil de 200 periodos, por lo que reúne soporte horizontal y soporte dinámico. Mientras el Brent permanezca por encima de 96,33, la estructura de medio plazo conserva margen para estabilizarse y volver a intentar la ruptura de 102. Si pierde 96,33 con fuerza y realiza posteriormente un retroceso bajista por debajo, aparecería una señal más clara de deterioro.
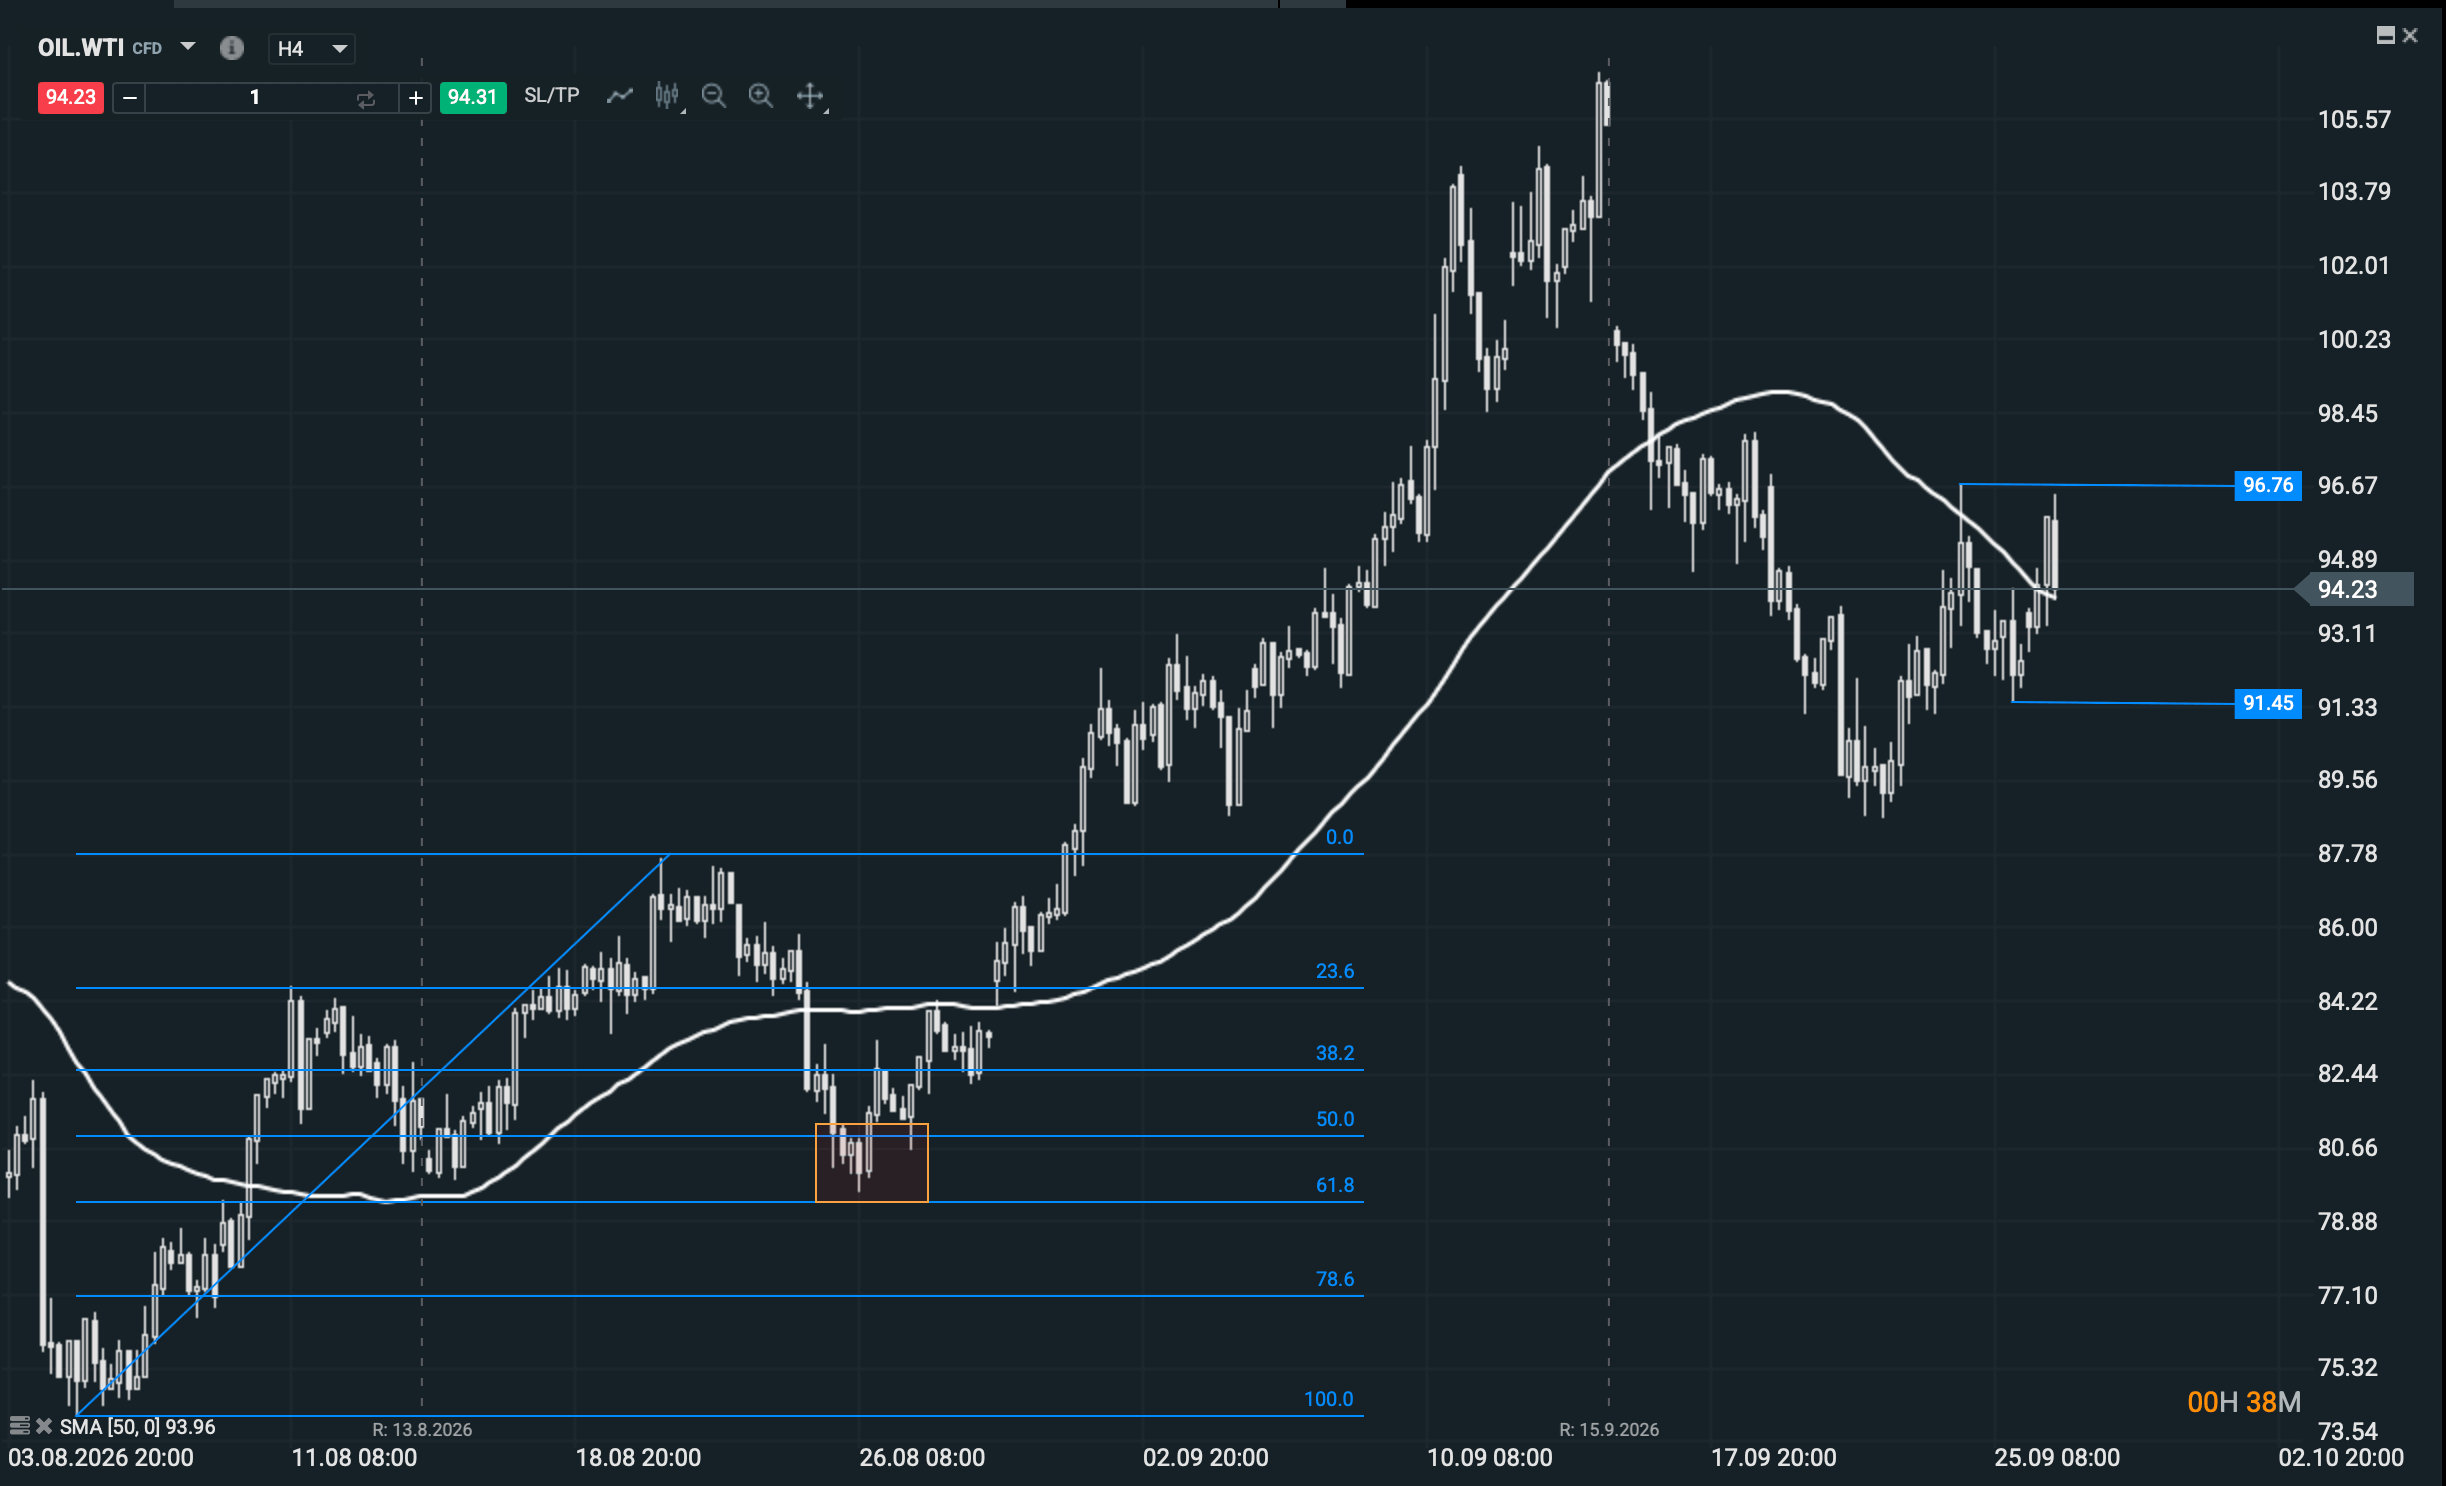
La hoja de ruta queda así definida. El WTI continúa lateral entre 91,45 y 96,76. El Brent necesita consolidarse sobre 102 para confirmar continuidad alcista, mientras 96,33 protege la estructura de cuatro horas.
¿Hasta dónde puede llegar el petróleo? En un escenario de normalización gradual, los precios actuales ya incorporan una prima geopolítica considerable y podrían continuar oscilando alrededor de los 90-105 dólares. Si Ormuz recupera su actividad y los inventarios dejan de caer, esa prima tendría margen para reducirse.
Si las interrupciones se agravan y las rutas alternativas vuelven a fallar, el Brent podría dirigirse hacia los máximos anteriores y, en un escenario extremo, aproximarse a los 120-150 dólares. Pero la historia también enseña que cuanto más sube el petróleo, más destruye su propia demanda. El crudo puede desafiar la gravedad durante un tiempo; nunca logra abolirla.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

Bitcoin inicia la semana a la baja mientras el petróleo vuelve sobre US$100
🌐 VISIÓN SEMANAL DE MERCADOS (28.09.2026)


Dólar hoy en Chile se acerca a máximos de septiembre por petróleo y tensión geopolítica


Mercados a Observar Hoy: US100, OIL y GOLD (28.09.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "