


- El consenso espera la creación de aproximadamente 90.000 empleos no agrícolas, frente a los 162.000 de agosto, con una tasa de desempleo del 4,1% y salarios avanzando un 0,3% mensual.
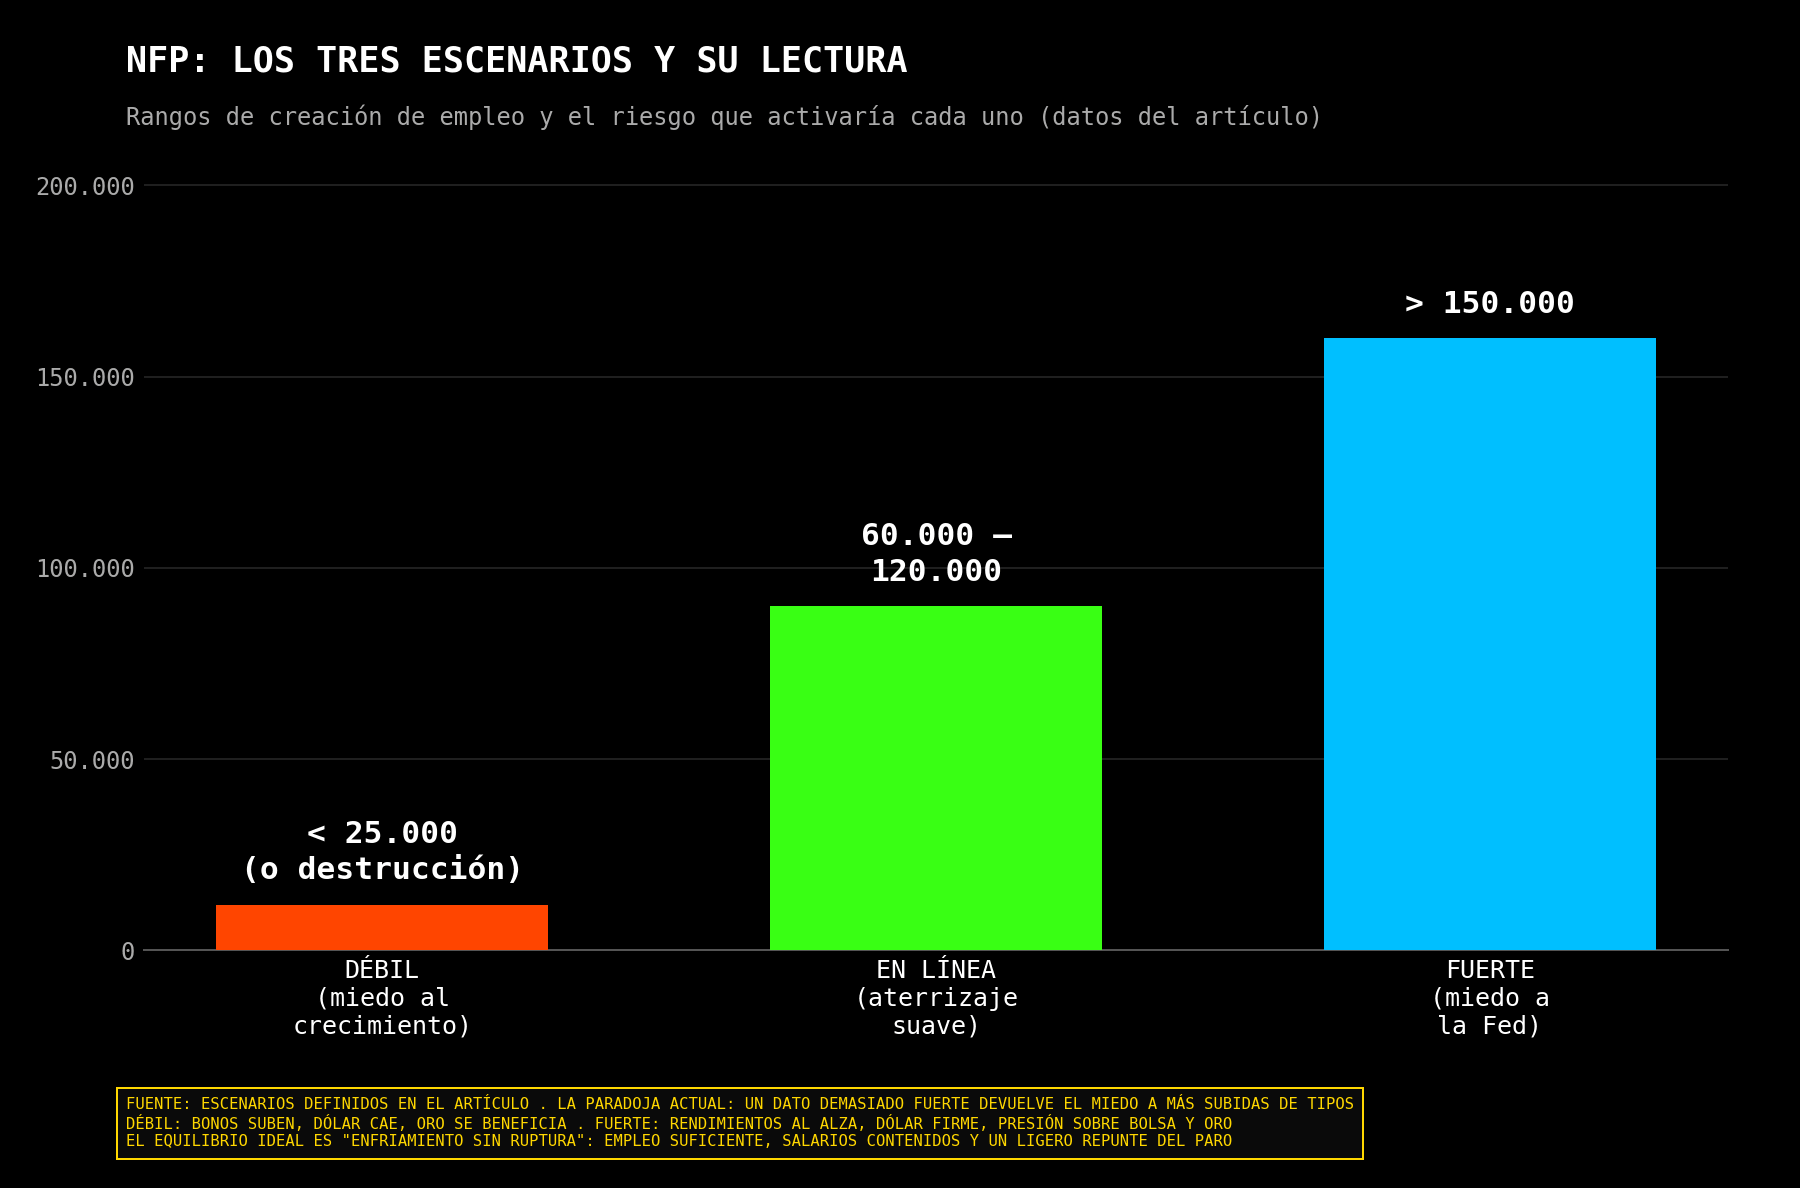
- Un NFP superior a 150.000 empleos podría devolver al mercado el temor a nuevas subidas de tipos, mientras un resultado entre 60.000 y 120.000 apuntaría hacia un escenario de aterrizaje suave.
- Una creación inferior a 25.000 empleos o una destrucción de puestos de trabajo trasladaría la preocupación desde la inflación hacia el crecimiento y el deterioro del mercado laboral.
El informe de empleo estadounidense de septiembre, que se publicará este viernes a las 14:30 hora peninsular española, llega en un momento especialmente delicado. La cuestión ya no es únicamente cuántos puestos de trabajo ha creado Estados Unidos, sino si el mercado laboral permitirá a la Reserva Federal volver a subir los tipos sin provocar una desaceleración económica más profunda.
El consenso espera la creación de aproximadamente 90.000 empleos no agrícolas, frente a los 162.000 de agosto. La tasa de desempleo permanecería en el 4,1%, las nóminas privadas aumentarían alrededor de 75.000 y los salarios avanzarían un 0,3% mensual. También se espera una reducción de la jornada media desde 34,4 hasta 34,3 horas.
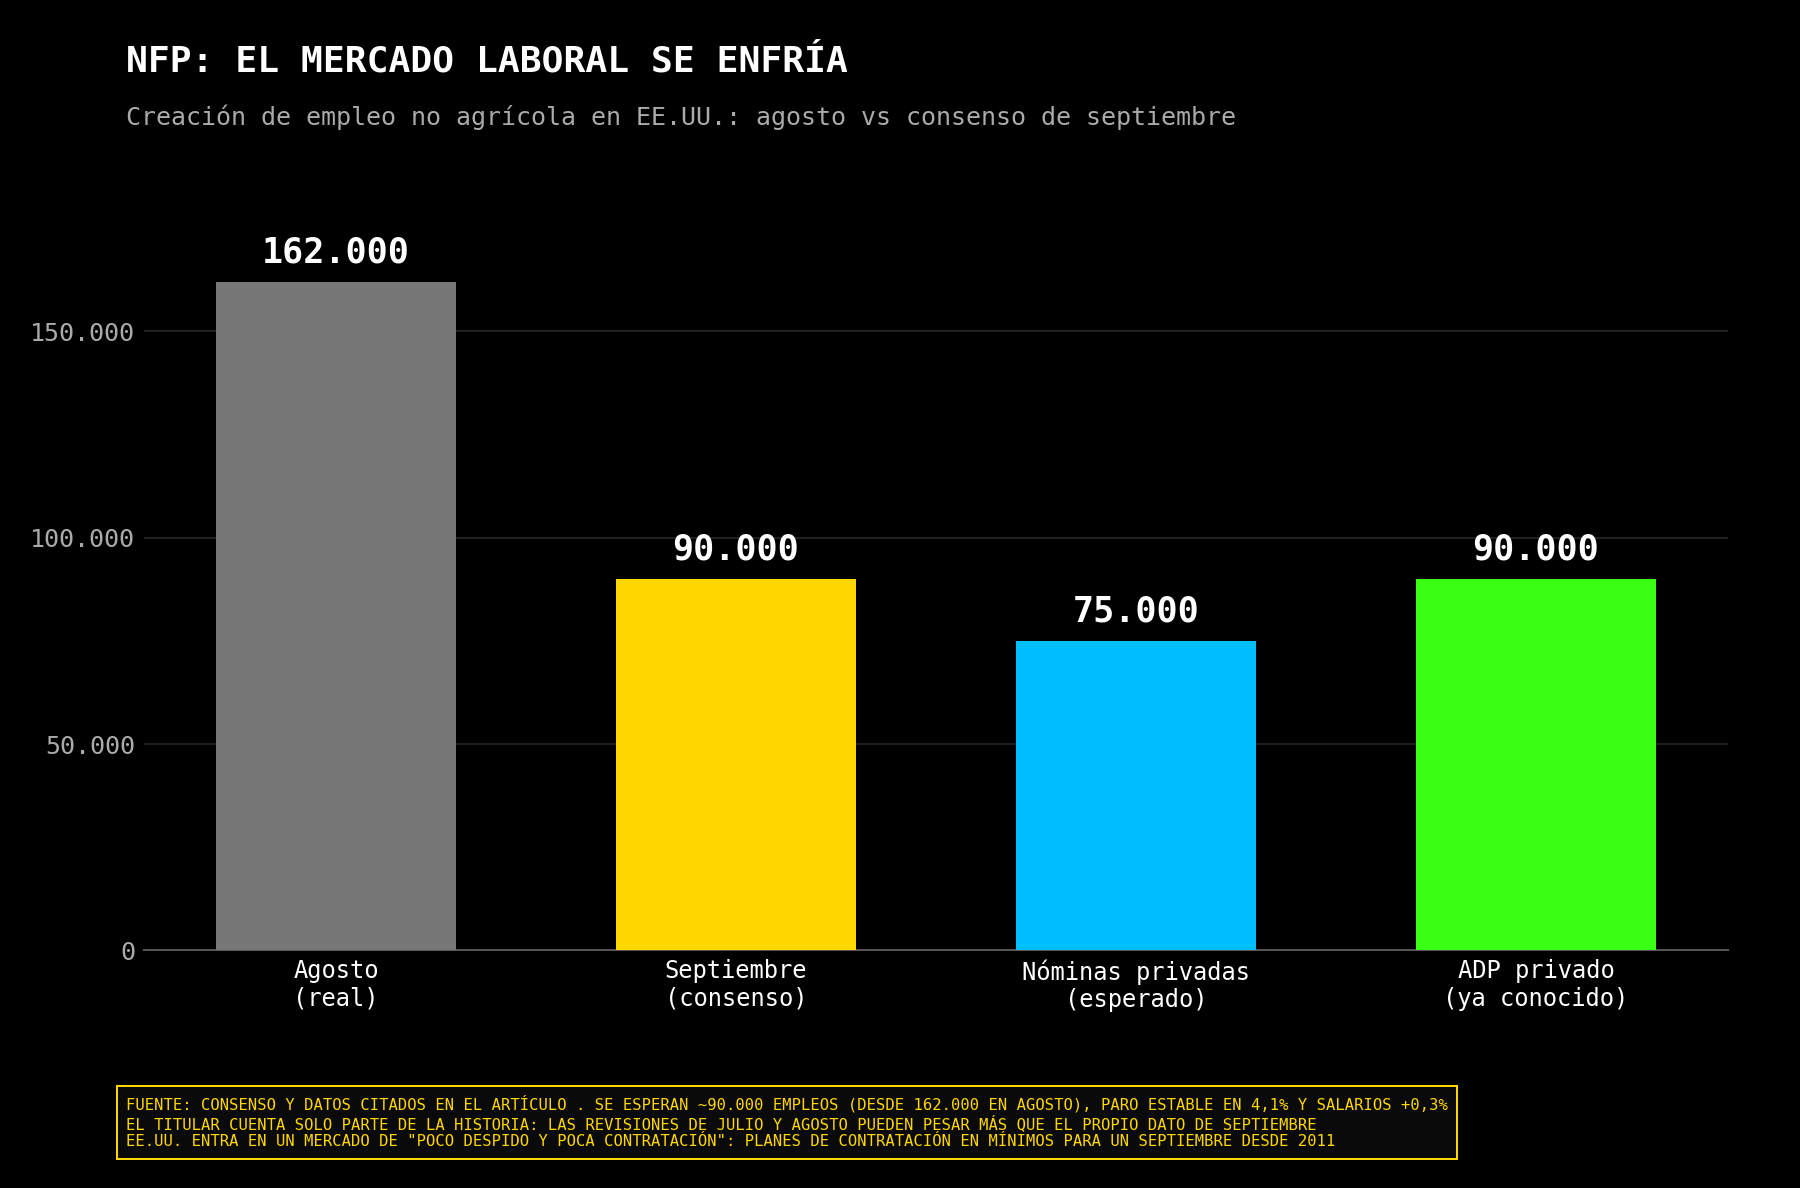
Aparentemente, el mercado se prepara para una moderación. Sin embargo, el número principal contará solo una parte de la historia. Un dato de 100.000 empleos puede ser restrictivo para la política monetaria si viene acompañado por una caída del desempleo y una aceleración salarial. En cambio, una creación de empleo semejante podría interpretarse de manera favorable si el paro aumenta ligeramente, los salarios pierden presión y las revisiones de los meses anteriores son negativas.
El NFP puede volver a cambiar las expectativas sobre la Fed
La importancia del informe ha aumentado después de que la Reserva Federal subiera los tipos en septiembre por primera vez en tres años, situándolos entre el 3,75% y el 4%. Tras esa decisión, el mercado llegó a descontar una probabilidad cercana al 71% de una segunda subida en octubre. Sin embargo, la inflación PCE de agosto resultó inferior a lo esperado y esa probabilidad ha descendido hasta aproximadamente el 38%. El NFP puede volver a inclinar la balanza.
El contexto laboral ofrece señales aparentemente contradictorias. Las solicitudes semanales de desempleo han caído hasta 197.000, cerca de mínimos de varias décadas, y los despidos anunciados descendieron un 20% interanual en septiembre. Las empresas no parecen tener intención de reducir masivamente sus plantillas.
Pero tampoco muestran demasiado entusiasmo por contratar. Los planes de contratación de septiembre fueron los más débiles para ese mes desde 2011. Las vacantes descendieron hasta 7,079 millones y actualmente existe aproximadamente un puesto disponible por cada desempleado, muy lejos de los desequilibrios observados después de la pandemia. Estados Unidos parece estar entrando en un mercado de poco despido y poca contratación: las compañías conservan a sus trabajadores, pero se muestran mucho más selectivas a la hora de ampliar plantilla.
El informe de ADP mostró la creación de 90.000 empleos privados, por encima de los 70.000 esperados. Es una señal moderadamente positiva, aunque no conviene utilizarla como una predicción exacta del NFP porque ambas estadísticas emplean metodologías diferentes y su correlación mensual es inestable.
Primer escenario: un NFP claramente fuerte
El primer escenario sería un informe claramente fuerte. Podríamos incluir aquí una creación superior a 150.000 empleos, una tasa de paro igual o inferior al 4,1% y unos salarios creciendo al menos un 0,3%, especialmente si alcanzan el 0,4%. Unas revisiones al alza de julio y agosto reforzarían todavía más esta lectura.
Este resultado indicaría que la economía está absorbiendo sin demasiadas dificultades la subida de los costes energéticos, el endurecimiento monetario y las rentabilidades elevadas de la deuda. También ofrecería a la Reserva Federal más margen para concentrarse en la inflación. Si el empleo continúa creciendo y los salarios recuperan velocidad, el banco central tendría menos razones para retrasar su siguiente subida.
La primera reacción probablemente sería una subida de las rentabilidades de los bonos, especialmente en los vencimientos cortos, y un fortalecimiento del dólar. El mercado volvería a elevar la probabilidad de una subida en octubre y podría adelantar las expectativas de nuevas medidas restrictivas.
El oro tendría dificultades en ese entorno. Un dólar más fuerte y unos tipos reales superiores aumentan el coste de oportunidad de mantener un activo que no ofrece rentabilidad. La reacción podría ser especialmente intensa si el informe combina empleo fuerte con salarios elevados.
Para el S&P 500 y el Nasdaq, un buen dato económico no tendría por qué convertirse en una buena noticia bursátil. Con el bono estadounidense a diez años alrededor del 5,3%, el mercado ya se encuentra cerca de un nivel en el que cada subida adicional de las rentabilidades presiona las valoraciones. Las compañías tecnológicas y otras acciones de larga duración serían las más sensibles.
Los bancos, las industriales y algunas empresas cíclicas podrían resistir mejor si el mercado interpreta que el crecimiento continúa siendo sólido. Pero si la subida del bono domina la sesión, incluso un informe positivo para la economía podría terminar provocando caídas generalizadas en la bolsa. Esta es la paradoja actual: demasiada fortaleza puede ser negativa porque devuelve el riesgo de más subidas de tipos.
Segundo escenario: un NFP en línea con las expectativas
El segundo escenario, y probablemente el más equilibrado para los activos de riesgo, sería un informe cercano a las expectativas. Una creación comprendida aproximadamente entre 60.000 y 120.000 empleos, desempleo entre el 4,1% y el 4,2% y salarios creciendo entre el 0,2% y el 0,3% mostraría una economía que pierde velocidad sin entrar en contracción.
Sería la versión laboral del aterrizaje suave. Las empresas continuarían contratando, aunque a un ritmo menor; el consumo conservaría cierto apoyo procedente de los ingresos y la Reserva Federal podría esperar antes de realizar su siguiente movimiento. El dato no justificaría una subida inmediata, pero tampoco obligaría al banco central a abandonar completamente su lucha contra la inflación.
Este escenario podría estabilizar las rentabilidades, debilitar moderadamente al dólar y favorecer una recuperación del oro. Para la bolsa sería probablemente la combinación más constructiva: crecimiento suficiente para sostener los beneficios, pero no tan intenso como para desencadenar un nuevo endurecimiento monetario.
El Nasdaq podría ser uno de los principales beneficiados si el bono a diez años retrocede. Sin embargo, la reacción dependerá de los detalles. Un titular de 90.000 empleos con salarios del 0,4% no sería neutral; se parecería más al escenario fuerte. Del mismo modo, 110.000 empleos acompañados por una subida del paro al 4,3% y revisiones negativas se interpretarían como una señal de debilidad.
Tercer escenario: una sorpresa claramente negativa
El tercer escenario sería una sorpresa claramente negativa: creación inferior a 25.000 empleos, una posible destrucción de puestos de trabajo, desempleo en el 4,3% o por encima y salarios creciendo un 0,2% o menos. Si además agosto fuera revisado significativamente a la baja, el mercado empezaría a cuestionar si la fortaleza anterior fue simplemente un rebote temporal.
La reacción inicial sería previsiblemente favorable para los bonos y negativa para el dólar. Las expectativas de una subida de tipos en octubre podrían desaparecer y el mercado comenzaría a plantearse si la Reserva Federal ha cometido un error al endurecer la política monetaria cuando el empleo ya estaba debilitándose.
El oro debería beneficiarse de la caída de las rentabilidades y de la menor expectativa de subidas. El euro podría recuperar terreno frente al dólar y los vencimientos cortos de la deuda estadounidense registrarían las mayores compras.
La respuesta de la bolsa sería menos evidente. Un dato moderadamente débil podría impulsar al Nasdaq porque reduciría los tipos esperados. Pero un dato muy negativo podría transformar rápidamente el alivio monetario en preocupación por los beneficios empresariales y el consumo. En ese caso, la bolsa podría subir durante los primeros minutos y después darse la vuelta.
Los detalles del NFP serán tan importantes como el dato principal
La diferencia estaría en la tasa de desempleo, las revisiones y la amplitud sectorial. No sería igual perder empleos por factores temporales en el sector público que observar caídas simultáneas en construcción, industria, transporte, comercio y servicios profesionales. Una debilidad concentrada puede corregirse; una debilidad generalizada anticiparía una desaceleración mucho más seria.
También habrá que observar la participación laboral. Una subida del desempleo provocada porque más personas han comenzado a buscar trabajo sería menos preocupante que un aumento acompañado por destrucción de empleo. Del mismo modo, una tasa estable del 4,1% no sería necesariamente positiva si cae la participación y parte de los trabajadores abandona la población activa.
La jornada laboral será otra pieza importante. Las empresas suelen reducir las horas antes de comenzar a despedir trabajadores. Si el NFP mantiene una creación razonable de empleo, pero la jornada desciende con fuerza, el informe estaría avisando de que la demanda de trabajo está perdiendo impulso.
Las revisiones pueden terminar siendo incluso más importantes que el dato de septiembre. El mercado reaccionará primero al titular, pero rápidamente sumará o restará las modificaciones de julio y agosto. Un resultado de 120.000 empleos podría perder toda su fuerza si los meses anteriores se revisan en 80.000 puestos a la baja.
Por tanto, no existe un único número capaz de explicar el informe. La lectura correcta debería seguir este orden: creación de empleo, revisiones, desempleo, salarios, participación y jornada laboral. Solo después se podrá determinar si el dato cambia realmente el camino de la Reserva Federal.
El mercado llega al NFP con poco margen para una sorpresa
El mercado llega además con poco margen para tolerar una sorpresa fuerte. La rentabilidad del bono a diez años supera el 5,3%, el petróleo continúa elevado y el dólar conserva una estructura firme. Un NFP fuerte podría añadir presión a los bonos; uno muy débil podría despertar el miedo a que el endurecimiento financiero ya esté dañando la economía.
El resultado más favorable sería suficiente empleo para evitar el temor a una recesión, acompañado por salarios contenidos y un ligero aumento de la tasa de paro. Es decir, enfriamiento sin ruptura. Por encima de ese equilibrio regresaría el miedo a la Reserva Federal; muy por debajo aparecería el miedo al crecimiento.
Este viernes el mercado no decidirá simplemente si 90.000 empleos son muchos o pocos. Decidirá qué riesgo resulta más importante: que la economía siga demasiado fuerte para controlar la inflación o que la Reserva Federal haya endurecido la política justo cuando el mercado laboral comenzaba a perder fuerza.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Dólar hoy en México: dólar sube hacia 18.35 y rompe la tendencia bajista
Estados Unidos tiene un problema con el diésel. Ahora pide a Europa que abra sus reservas


ÚLTIMA HORA: ¡El ISM manufacturero de EE. UU. queda por debajo de las expectativas!


APERTURA DE EE. UU.: Micron refuerza la confianza en el interminable auge de la IA
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "