

- تترقب الأسواق تقرير مؤشر أسعار المستهلك في الولايات المتحدة لتحديد المسار المستقبلي لأسعار الفائدة من قِبل الاحتياطي الفيدرالي.
- سجلت اليابان انخفاضاً حاداً في إنفاق الأسر بنسبة 6.8% على أساس سنوي خلال شهر سبتمبر، إلى جانب تقلص في فائض الحساب الجاري.
- أعلنت الصين عن فائض تجاري بلغ 105.3 مليار دولار، وهو رقم جاء أقل من التوقعات، في ظل تغيرات في أسعار السلع الأساسية والطلب على الواردات.
- تُبقي التوترات الجيوسياسية في الشرق الأوسط ومنطقة البحر الأسود على علاوة مخاطر مرتفعة في أسواق النفط الخام.
- يستقر مؤشر الدولار الأمريكي بالقرب من مستوى 101.5 نقطة، في انتظار صدور بيانات التضخم وتطورات عوائد سندات الخزانة الأمريكية.

- تترقب الأسواق تقرير مؤشر أسعار المستهلك في الولايات المتحدة لتحديد المسار المستقبلي لأسعار الفائدة من قِبل الاحتياطي الفيدرالي.
- سجلت اليابان انخفاضاً حاداً في إنفاق الأسر بنسبة 6.8% على أساس سنوي خلال شهر سبتمبر، إلى جانب تقلص في فائض الحساب الجاري.
- أعلنت الصين عن فائض تجاري بلغ 105.3 مليار دولار، وهو رقم جاء أقل من التوقعات، في ظل تغيرات في أسعار السلع الأساسية والطلب على الواردات.
- تُبقي التوترات الجيوسياسية في الشرق الأوسط ومنطقة البحر الأسود على علاوة مخاطر مرتفعة في أسواق النفط الخام.
- يستقر مؤشر الدولار الأمريكي بالقرب من مستوى 101.5 نقطة، في انتظار صدور بيانات التضخم وتطورات عوائد سندات الخزانة الأمريكية.
تهيمن على جلسة التداول حالة من الترقب لتقرير مؤشر أسعار المستهلك (CPI) الأمريكي، الذي سيحدد المسار المستقبلي لأسعار الفائدة من قِبل الاحتياطي الفيدرالي. ورغم أن رفع أسعار الفائدة في ديسمبر يبدو أمراً مؤكداً، إلا أنه في غياب ضغوط تضخمية أقوى، قد لا تكون هناك حاجة لزيادات إضافية لاحقاً.
ولا تزال معنويات السوق تتسم بالحذر نتيجة تصاعد المخاطر الجيوسياسية في الشرق الأوسط (بما في ذلك اعتراض هجمات بصواريخ وطائرات مسيرة استهدفت المملكة العربية السعودية، وإجلاء طائرات أمريكية من قواعد بريطانية) وفي منطقة البحر الأسود. ومن ناحية أخرى، يشير التعافي الذي شهدته "وول ستريت" بالأمس، إلى جانب الانخفاض الحاد في أسعار النفط، إلى أن السوق ربما تنتقل من مرحلة الذعر إلى حالة من التفاؤل المفرط.
وقد صدرت مجموعة من البيانات المتباينة من آسيا؛ حيث تراجع إنفاق الأسر اليابانية بنسبة 6.8% على أساس سنوي، وهو ما جاء أسوأ من التوقعات التي أشارت إلى انخفاض بنسبة 3.1%. كما جاء رصيد الحساب الجاري في اليابان أقل بكثير من التوقعات (1.82 تريليون ين مقابل 2.81 تريليون ين)، بينما لا تزال معنويات المستهلكين والشركات في أستراليا في نطاق سلبي للغاية. وفي الصين، جاء الفائض التجاري أقل من تقديرات السوق (105.3 مليار دولار مقابل 126.5 مليار دولار)، رغم أن نمو الصادرات حافظ على وتيرة قوية. ومن المتوقع أن تشهد فترة ما بعد الظهر تركيزاً كبيراً على صدور بيانات مؤشر أسعار المستهلك (CPI) الأمريكي في الساعة 14:30، بالإضافة إلى سلسلة من التصريحات لأعضاء في اللجنة الفيدرالية للسوق المفتوحة (FOMC) وبنك إنجلترا (BoE).
أبرز البيانات الصادرة خلال الجلسة الآسيوية:
- الصين: انخفض فائض الميزان التجاري -مقوماً بالدولار- في أكتوبر ليصل إلى 105.3 مليار دولار (مقابل توقعات بـ 126.5 مليار دولار، وقراءة سابقة بلغت 133.5 مليار دولار)، كما تراجع باليوان الصيني ليصل إلى 713 مليار يوان (مقابل توقعات بـ 855 مليار يوان). ورغم الأداء القوي للصادرات، إلا أن الميزان التجاري الإجمالي شهد تباطؤاً واضحاً متأثراً بأسعار السلع الأساسية وتغيرات الطلب على الواردات.
- اليابان: شهد إنفاق الأسر في سبتمبر تراجعاً حاداً بنسبة 6.8% على أساس سنوي، وهو ما تجاوز التوقعات التي أشارت إلى انخفاض بنسبة 3.1% (مقارنة بقراءة سابقة بلغت -3.1%)، مما يؤكد استمرار هشاشة وضع المستهلك الياباني. تقلص فائض الحساب الجاري ليصل إلى 1.82 تريليون ين ياباني (مقابل توقعات بلغت 2.81 تريليون ين).
- اليابان: انخفض مؤشر "مراقبي الاقتصاد" (Economy Watchers) إلى 46.1 نقطة (مقابل توقعات عند 47.1 نقطة، وقراءة سابقة بلغت 47.0 نقطة). كما سجلت القروض المصرفية نمواً بنسبة 5.2% على أساس سنوي (وهو أقل من النسبة المتوقعة البالغة 5.4% على أساس سنوي).
- أستراليا: تحسن مؤشر "ويستباك" (Westpac) لثقة المستهلك قليلاً ليصل إلى -2.7% على أساس شهري (مقابل قراءة سابقة بلغت -4.7% على أساس شهري)، في حين تراجع مؤشر "ناب" (NAB) لثقة الأعمال أكثر، ليهبط إلى -15 نقطة (مقابل قراءة سابقة بلغت -14 نقطة).
- المملكة المتحدة: ارتفع مؤشر اتحاد تجار التجزئة البريطاني (BRC) لمبيعات التجزئة بنسبة 1.1% على أساس سنوي، وهي نسبة جاءت أقل بقليل من توقعات السوق البالغة 1.2% على أساس سنوي (مقابل قراءة سابقة بلغت 1.0% على أساس سنوي).
التقويم الاقتصادي الكلي (بتوقيت وسط أوروبا - CET)
- 09:30 المملكة المتحدة - خطاب عضو لجنة السياسة النقدية (سارة بريدن)
- 10:00 الولايات المتحدة - خطاب عضو اللجنة الفيدرالية للسوق المفتوحة (كريستوفر والر)
- 12:00 الولايات المتحدة - مؤشر "NFIB" لتفاؤل الشركات الصغيرة. التوقعات: 98.0 نقطة. القراءة السابقة: 97.9 نقطة.
- 13:30 المملكة المتحدة - خطاب نائبة محافظ بنك إنجلترا (كلير لومبارديلي)
- 14:15 الولايات المتحدة - تقرير "ADP" للتغير في التوظيف (أسبوعي)
- 14:30 الولايات المتحدة - مؤشر أسعار المستهلكين الأساسي (على أساس شهري). التوقعات: 0.2%. القراءة السابقة: 0.3%.
- 14:30 الولايات المتحدة - مؤشر أسعار المستهلكين (على أساس شهري). التوقعات: 0.3%. القراءة السابقة: 0.6%.
- 16:50 الولايات المتحدة - خطاب رئيسة بنك الاحتياطي الفيدرالي في دالاس (لوري لوغان)
- 19:01 الولايات المتحدة - مزاد سندات الخزانة لأجل 10 سنوات. القراءة السابقة: العائد 5.30%، نسبة التغطية 2.8.
- 19:30 كندا - ملخص مداولات بنك كندا (BOC)
- 19:30 المملكة المتحدة - خطاب كبير الاقتصاديين في بنك إنجلترا (هيو بيل)
- 19:30 الولايات المتحدة - خطاب رئيس بنك الاحتياطي الفيدرالي في كانساس سيتي (جيفري شميد)
- 21:30 الولايات المتحدة - خطاب عضو اللجنة الفيدرالية للسوق المفتوحة (ميشيل بومان)
- 22:30 الولايات المتحدة - تقرير معهد البترول الأمريكي (API) حول مخزونات النفط الخام (أسبوعي)
- خلال اليوم: الصين - المعروض النقدي (M2) على أساس سنوي. التوقعات: 7.2%. القراءة السابقة: 7.2%.
- خلال اليوم: الصين - القروض الجديدة باليوان. التوقعات: 80 مليار يوان. القراءة السابقة: 1080 مليار يوان.
- طوال اليوم - اجتماعات مجموعة السبع (G7) - اليوم الثاني
أرباح الشركات
- شركة "بتروليو برازيليرو" (Petrobras - PBR) - بعد إغلاق السوق؛ توقعات ربحية السهم (EPS): 1.38 دولار أمريكي. يُعد هذا المؤشر مقياساً رئيسياً للربحية في قطاع النفط ضمن الأسواق الناشئة عالمياً، كما يعكس سياسة توزيع الأرباح. مجموعة فودافون (Vodafone Group Plc - VOD) — قبل افتتاح السوق؛ لا يوجد توقع رسمي لربحية السهم (EPS). تُعد الشركة مؤشراً على سلامة قطاع الاتصالات الأوروبي والتقدم المحرز في إعادة هيكلة الأصول.
- إيكوبترول (Ecopetrol S.A. - EC) — بعد إغلاق السوق؛ توقعات ربحية السهم: 0.62 دولار أمريكي. تمثل الشركة قطاع الاستخراج في أمريكا اللاتينية في ظل تزايد حالة عدم اليقين بشأن أسعار النفط.
- فينتشر جلوبال (Venture Global, Inc. - VG) — قبل افتتاح السوق؛ توقعات ربحية السهم: 0.50 دولار أمريكي. تُعد كياناً رئيسياً في قطاع تصدير الغاز الطبيعي المسال (LNG) من الولايات المتحدة إلى أوروبا وآسيا.
- كور ويف (CoreWeave, Inc. - CRWV) — بعد إغلاق السوق؛ توقعات ربحية السهم: -1.45 دولار أمريكي. تمثل نموذجاً بارزاً للبنية التحتية السحابية المخصصة للذكاء الاصطناعي (AI).
- أون هولدينج (On Holding AG - ONON) — قبل افتتاح السوق؛ توقعات ربحية السهم: 0.42 دولار أمريكي. تُعد مقياساً لمدى مرونة المستهلكين في قطاع السلع الفاخرة والمنتجات الرياضية أمام الضغوط التضخمية العالمية.
- تيليفونيكا برازيل (Telefonica Brasil S.A. - VIV) — بعد إغلاق السوق؛ توقعات ربحية السهم: 0.24 دولار أمريكي. تعمل كمؤشر للطلب على خدمات الاتصالات في أكبر سوق في أمريكا اللاتينية.
- إمبراير (Embraer S.A. - EMBJ) — قبل افتتاح السوق؛ توقعات ربحية السهم: 0.87 دولار أمريكي. تقدم نظرة على حجم الطلبات المتراكمة والطلب على الطائرات الإقليمية.
أسواق تجدر مراقبتها
- النفط الخام (خام غرب تكساس الوسيط WTI / خام برنت) — تؤدي التوترات العسكرية في الشرق الأوسط (هجمات بطائرات مسيرة في المملكة العربية السعودية) واستهداف ناقلة نفط في البحر الأسود إلى خلق علاوة مخاطر جيوسياسية قوية، بينما سيقدم تقرير معهد البترول الأمريكي (API) حول المخزونات، المقرر صدوره مساءً، مؤشرات حول الطلب الفعلي.
- الدولار الأمريكي (مؤشر DXY) — ستكون بيانات مؤشر أسعار المستهلك (CPI) -بنسختيه الأساسية والعامة- المقرر صدورها في الساعة 14:30، المحرك الرئيسي لجلسة التداول؛ إذ قد تؤدي القراءات المنخفضة إلى تعزيز التوقعات بخفض أسعار الفائدة من قبل الاحتياطي الفيدرالي، مما يضعف الدولار، بينما قد تؤدي أي مفاجأة إيجابية (ارتفاع غير متوقع) إلى صعود قوي للعملة الأمريكية.
- عائدات سندات الخزانة الأمريكية لأجل 10 سنوات (US10Y) — ستتأثر بشكل مباشر بتقرير مؤشر أسعار المستهلك (CPI) ومزاد سندات الخزانة لأجل 10 سنوات المقرر مساءً (الساعة 19:01)، مما سيحدد اتجاه معنويات أسواق الأسهم العالمية بشكل عام. نظرة فنية على مؤشر الدولار الأمريكي
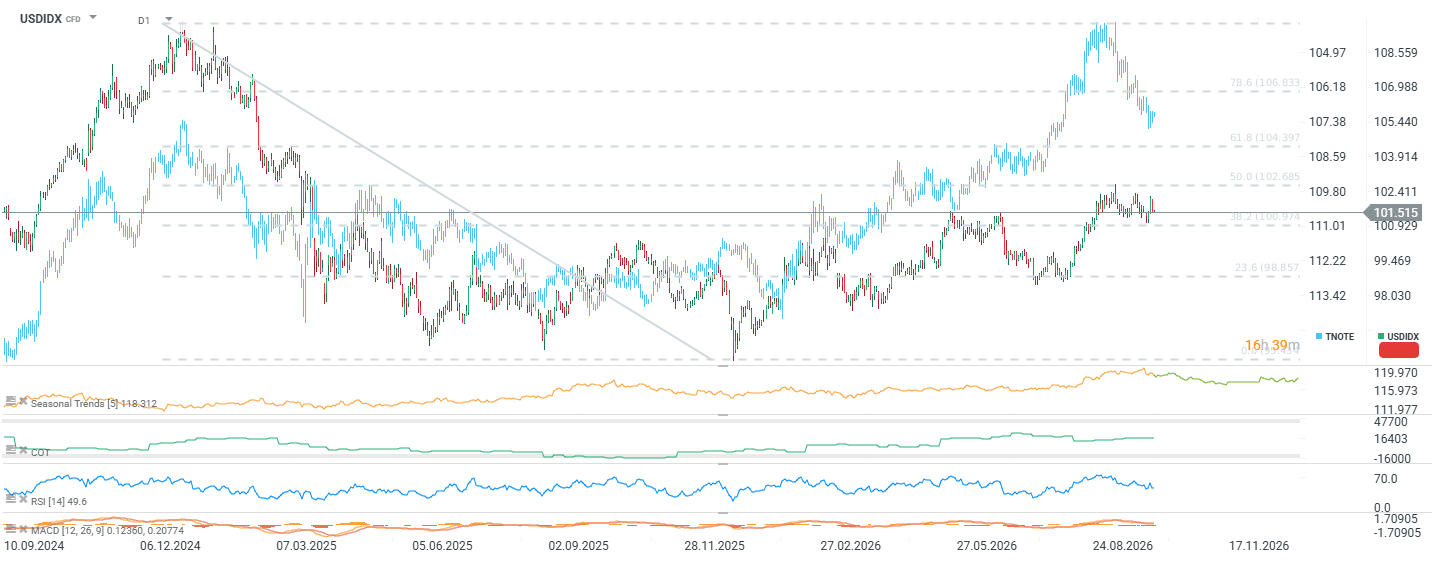
يتداول مؤشر الدولار الأمريكي بالقرب من مستوى 101.5 نقطة، حيث شهد حركة عرضية (تجميعية) على مدى الأسابيع القليلة الماضية، محصوراً بين مستوى تصحيح فيبوناتشي 38.2% (عند 100.97 نقطة) ومستوى 50.0% (عند 102.69 نقطة) من الهبوط الذي بدأ في أواخر عام 2024 ومطلع عام 2025. وقد توقف الارتداد الصعودي الذي انطلق من أدنى مستوى سُجل في نوفمبر 2025 (قرابة 95.5 نقطة) قبل الوصول بقليل إلى مستوى تصحيح 50.0%، وهو المستوى الذي أظهر فيه البائعون دفاعاً قوياً منذ شهر سبتمبر. ويشير مؤشر القوة النسبية (RSI-14) عند مستوى 49.6 إلى حالة من الحياد، بينما تتخذ خطوط مؤشر "ماكد" (MACD) وضعاً أفقياً بالقرب من خط الصفر، مما يعكس تراجع الزخم وغياب الأفضلية لأي من الطرفين. ونظراً لارتباط حركة الدولار الوثيق بعوائد سندات الخزانة الأمريكية، فإن التراجع الأخير في هذه العوائد -بعد وصولها إلى أعلى مستوياتها منذ بداية العام- يفسر سبب تعثر محاولة اختراق النطاق السعري الحالي. ومع ذلك، لا يزال السيناريو الصعودي مدعوماً ببيانات مراكز المتعاملين (COT)، التي تظهر استمرار وجود مراكز شرائية صافية (net-long) في تزايد، بالإضافة إلى العوامل الموسمية التي تميل عادةً لصالح الدولار الأمريكي حتى نهاية العام. يقع مستوى الدعم الرئيسي عند 100.97 نقطة؛ وفي حال كسره، فقد يفتح ذلك الباب أمام مزيد من الهبوط نحو مستوى تصحيح 23.6% (عند 98.86 نقطة). وفي المقابل، فإن اختراق مستوى 102.69 نقطة صعوداً سيحول التركيز نحو مستوى تصحيح 61.8% عند 104.40 نقطة.


ملخص الأسواق: الأسهم الأوروبية ترتفع وأسهم "إنفينيون" (Infineon) تصعد 🔼 وول ستريت تتراجع قبيل صدور بيانات مؤشر أسعار المستهلك الأمريكي


تصريحات "والر" المتشددة تدفع الدولار الأمريكي (USDIDX) للتعافي 🗽 هل من المحتمل رفع أسعار الفائدة الأمريكية بمقدار 50 نقطة أساس؟



📈 حصاد الأسواق: انتعاش قطاع التكنولوجيا وانهيار أسعار النفط عقب مؤشرات على تراجع التوتر حول إيران


ملخص يومي: من الذعر إلى الاندفاع. السوق يسترد خسائره.
لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة.