


تدخل شركة "سبيس إكس" (SpaceX) موسم إعلان النتائج المالية وهي تواجه تحدياً لم تكن مضطرة للتعامل معه بهذا القدر من المباشرة قبل بضع سنوات. لا يزال بإمكان إيلون ماسك الحديث عن المريخ، وثورة الذكاء الاصطناعي، وبناء بنية تحتية قادرة على إحداث تحول في قطاعات صناعية بأكملها؛ لكن منذ تحول الشركة إلى كيان عام (مدرج في البورصة)، أصبحت لهذه الطموحات تكلفة ملموسة، وبات المستثمرون يتطلعون لمعرفة العائد الذي سيجنونه مقابل المليارات التي تُنفق.
في الأسواق الخاصة، كان من الأسهل تقييم المستقبل؛ إذ كان الإيمان برؤية المؤسس، والتحققات التكنولوجية، وإمكانية الاستحواذ على أسواق جديدة، أموراً كافية في الغالب. أما بالنسبة للشركات العامة، فالمجال المتاح لتأجيل الأسئلة المتعلقة بالربحية يصبح أضيق بكثير. فبينما يظل نمو الإيرادات مهماً، تبرز أهمية أكبر لحجم رأس المال المطلوب لتحقيق هذا النمو، وما إذا كان بإمكان الشركة في نهاية المطاف الوقوف على قدميها بشكل مستقل.
تظل "ستارلينك" (Starlink) الركيزة المالية لشركة "سبيس إكس"، لكن أرباحها لم تعد كافية -على ما يبدو- لدعم المجموعة بأكملها. ففي حين يدرّ قطاع الاتصال (Connectivity) السيولة النقدية، تستهلك عمليات الفضاء والذكاء الاصطناعي مبالغ طائلة، دون ضمانات بتحقيق ربحية مستدامة. ومع تضخم هذه الاستثمارات، يزداد الضغط على "ستارلينك"؛ إذ لا يقتصر دورها على الحفاظ على النمو فحسب، بل يتعين عليها أيضاً تمويل مشاريع تزداد تكلفتها باستمرار. لذا، سيبحث المستثمرون في نتائج الربع الثالث عن إجابة لسؤال جوهري: هل تستطيع "سبيس إكس" تطوير أعمال جديدة دون زيادة العبء باستمرار على ركيزتها الوحيدة التي تحقق أرباحاً واضحة؟
أبرز التوقعات:
- إيرادات الربع الثالث: حوالي 12.7 مليار دولار.
- إجمالي الربح التشغيلي: حوالي 200 مليون دولار.
- قطاع الاتصال (بما في ذلك "ستارلينك" وخدمات الاتصال): إيرادات بقيمة 4.45 مليار دولار، وربح تشغيلي قدره 1.66 مليار دولار.
- قطاع الذكاء الاصطناعي: إيرادات بقيمة 7.3 مليار دولار، وخسارة تشغيلية قدرها 938 مليون دولار.
- قطاع الفضاء: خسارة تشغيلية متوقعة قدرها 525 مليون دولار.
- عمليات الإطلاق: حوالي 35 عملية إطلاق خلال الربع، منها 10 مهام لعملاء خارجيين.
توقعات عام 2026 بالكامل: من المتوقع أن يحقق قطاع الاتصال إيرادات بقيمة 17.4 مليار دولار، وربحاً تشغيلياً قدره 6.5 مليار دولار. من المتوقع أن يحقق قطاع الفضاء إيرادات قدرها 3.4 مليار دولار، مع تسجيل خسارة تشغيلية تبلغ 2.3 مليار دولار. وفي المقابل، قد يدرّ مجال الذكاء الاصطناعي إيرادات تصل إلى 27.1 مليار دولار، مع تسجيل خسارة تشغيلية قدرها 1.5 مليار دولار.
«ستارلينك» تحقق أرباحاً، لكن المجموعة بأكملها تظل معتمدة عليها
أصبحت «ستارلينك» (Starlink) الآن الركيزة المالية لشركة «سبيس إكس» (SpaceX). وتُظهر التوقعات بإيرادات ربع سنوية تبلغ 4.45 مليار دولار وأرباح تشغيلية تصل إلى 1.66 مليار دولار أن خدمات الاتصال تتمتع بخصائص اقتصادية تختلف تماماً عن تلك المتعلقة بتطوير الصواريخ أو البنية التحتية للذكاء الاصطناعي. إنه نموذج عمل قابل للنمو بالتوازي مع توسع قاعدة المشتركين، وزيادة نطاق التغطية، واستقطاب عملاء من القطاعين العام والخاص. وهنا تظهر بوضوح العلاقة المباشرة بين توسيع نطاق العمليات وتحسّن الأداء المالي.
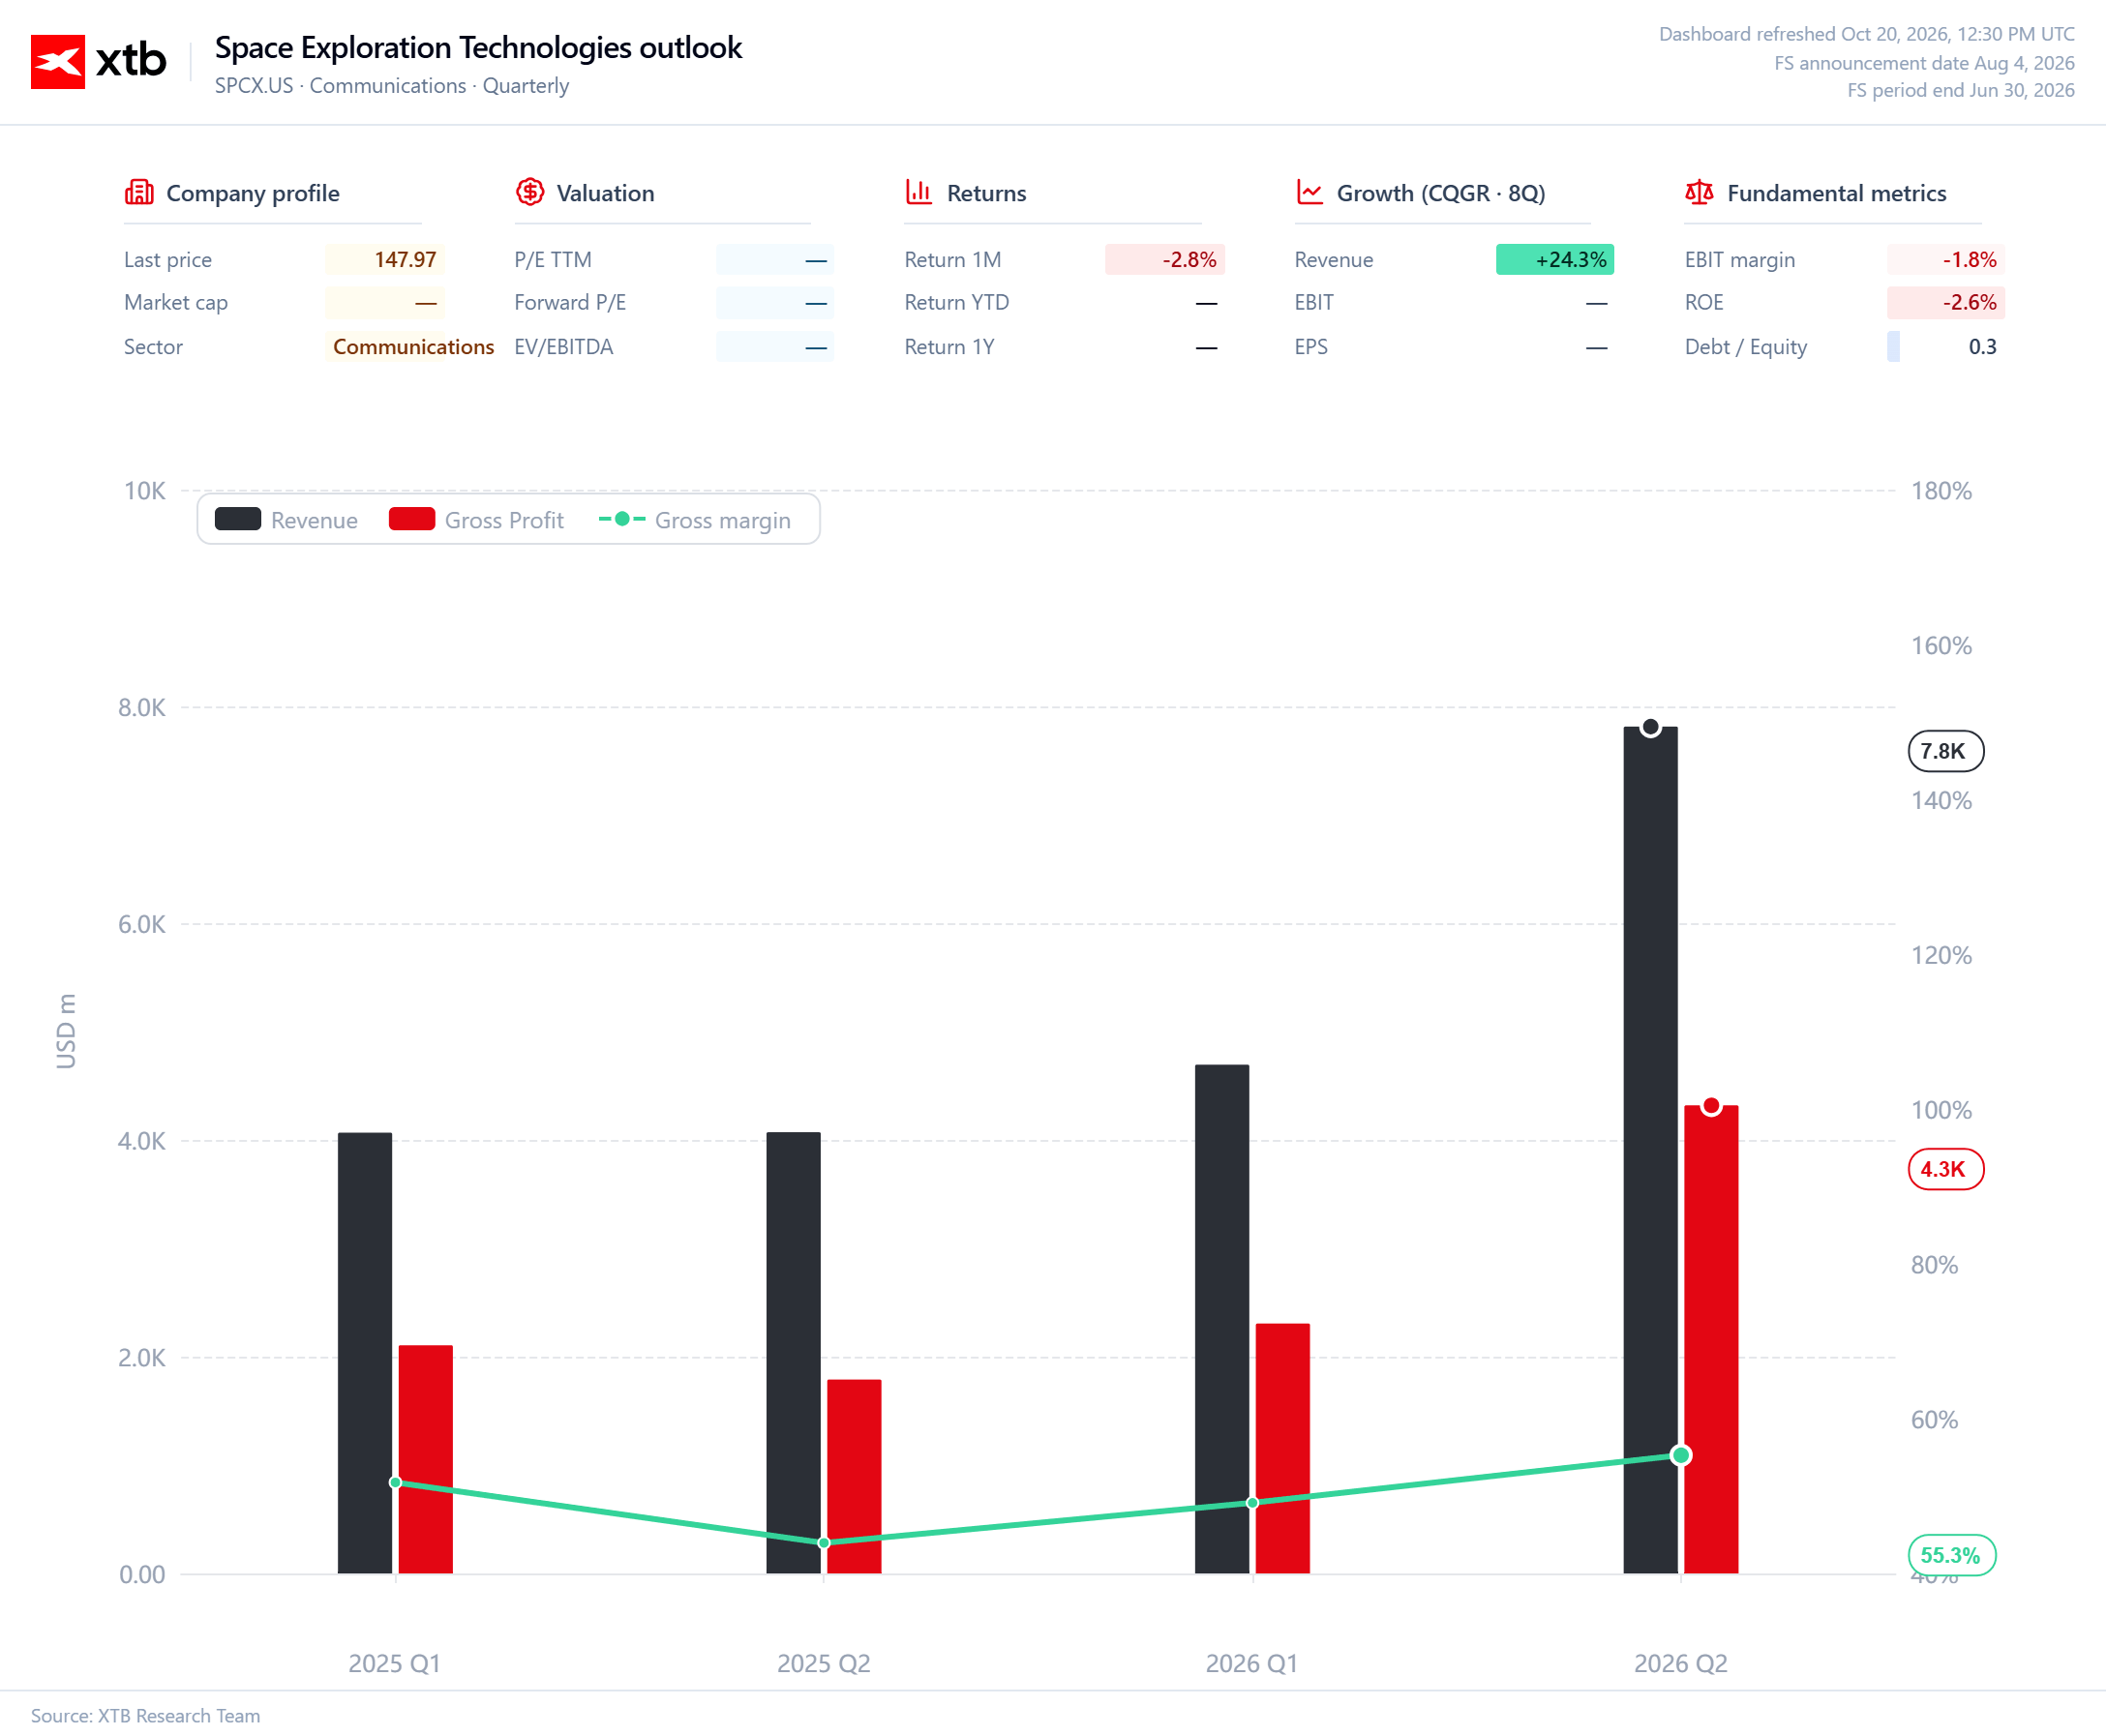
لا يعني هذا أن شركة "سبيس إكس" (SpaceX)، ككل، في وضع مريح. فربحية "ستارلينك" (Starlink) لا تلغي تكاليف المشاريع الأخرى للمجموعة، بل تساهم فقط في تمويلها. ومع توقعات بأن يحقق قطاع الاتصال (Connectivity) أرباحاً تشغيلية تصل إلى 6.5 مليار دولار بحلول عام 2026، فمن المنتظر أن يوفر هذا القطاع فائضاً كبيراً. وفي المقابل، قد يسجل قطاع الفضاء (Space) خسائر تشغيلية قدرها 2.3 مليار دولار، بينما قد يضيف قطاع الذكاء الاصطناعي (AI) خسائر أخرى بقيمة 1.5 مليار دولار. وفي ظل هذا السيناريو، لن يعتمد الأداء العام للمجموعة على سرعة نمو "ستارلينك" فحسب، بل أيضاً على حجم رأس المال الذي ستستهلكه طموحات إيلون ماسك الأخرى.
القابلية للتوسع تعني أكثر من مجرد زيادة الإيرادات
يتمثل السؤال الجوهري في ما إذا كانت "سبيس إكس" قادرة على زيادة إيراداتها بوتيرة أسرع من زيادة تكاليفها. فمن المفترض أن يؤدي العمل القابل للتوسع (Scalable business) في نهاية المطاف إلى تحقيق أرباح أكبر من كل وحدة إضافية يتم بيعها، دون الحاجة إلى زيادة الإنفاق بنفس النسبة. وبالنسبة لـ "ستارلينك"، يمكن تحقيق ذلك من خلال توسيع قاعدة المستخدمين، والاستخدام الأكثر كفاءة للبنية التحتية القائمة، وتوسيع نطاق الخدمات المقدمة للشركات والحكومات. فكل عميل إضافي من شأنه أن يحسّن الجدوى الاقتصادية للنشاط التجاري، رغم أن الحفاظ على ميزة تنافسية سيتطلب استثمارات إضافية في الأقمار الصناعية، وأجهزة الاستقبال الطرفية، وسعة الشبكة.
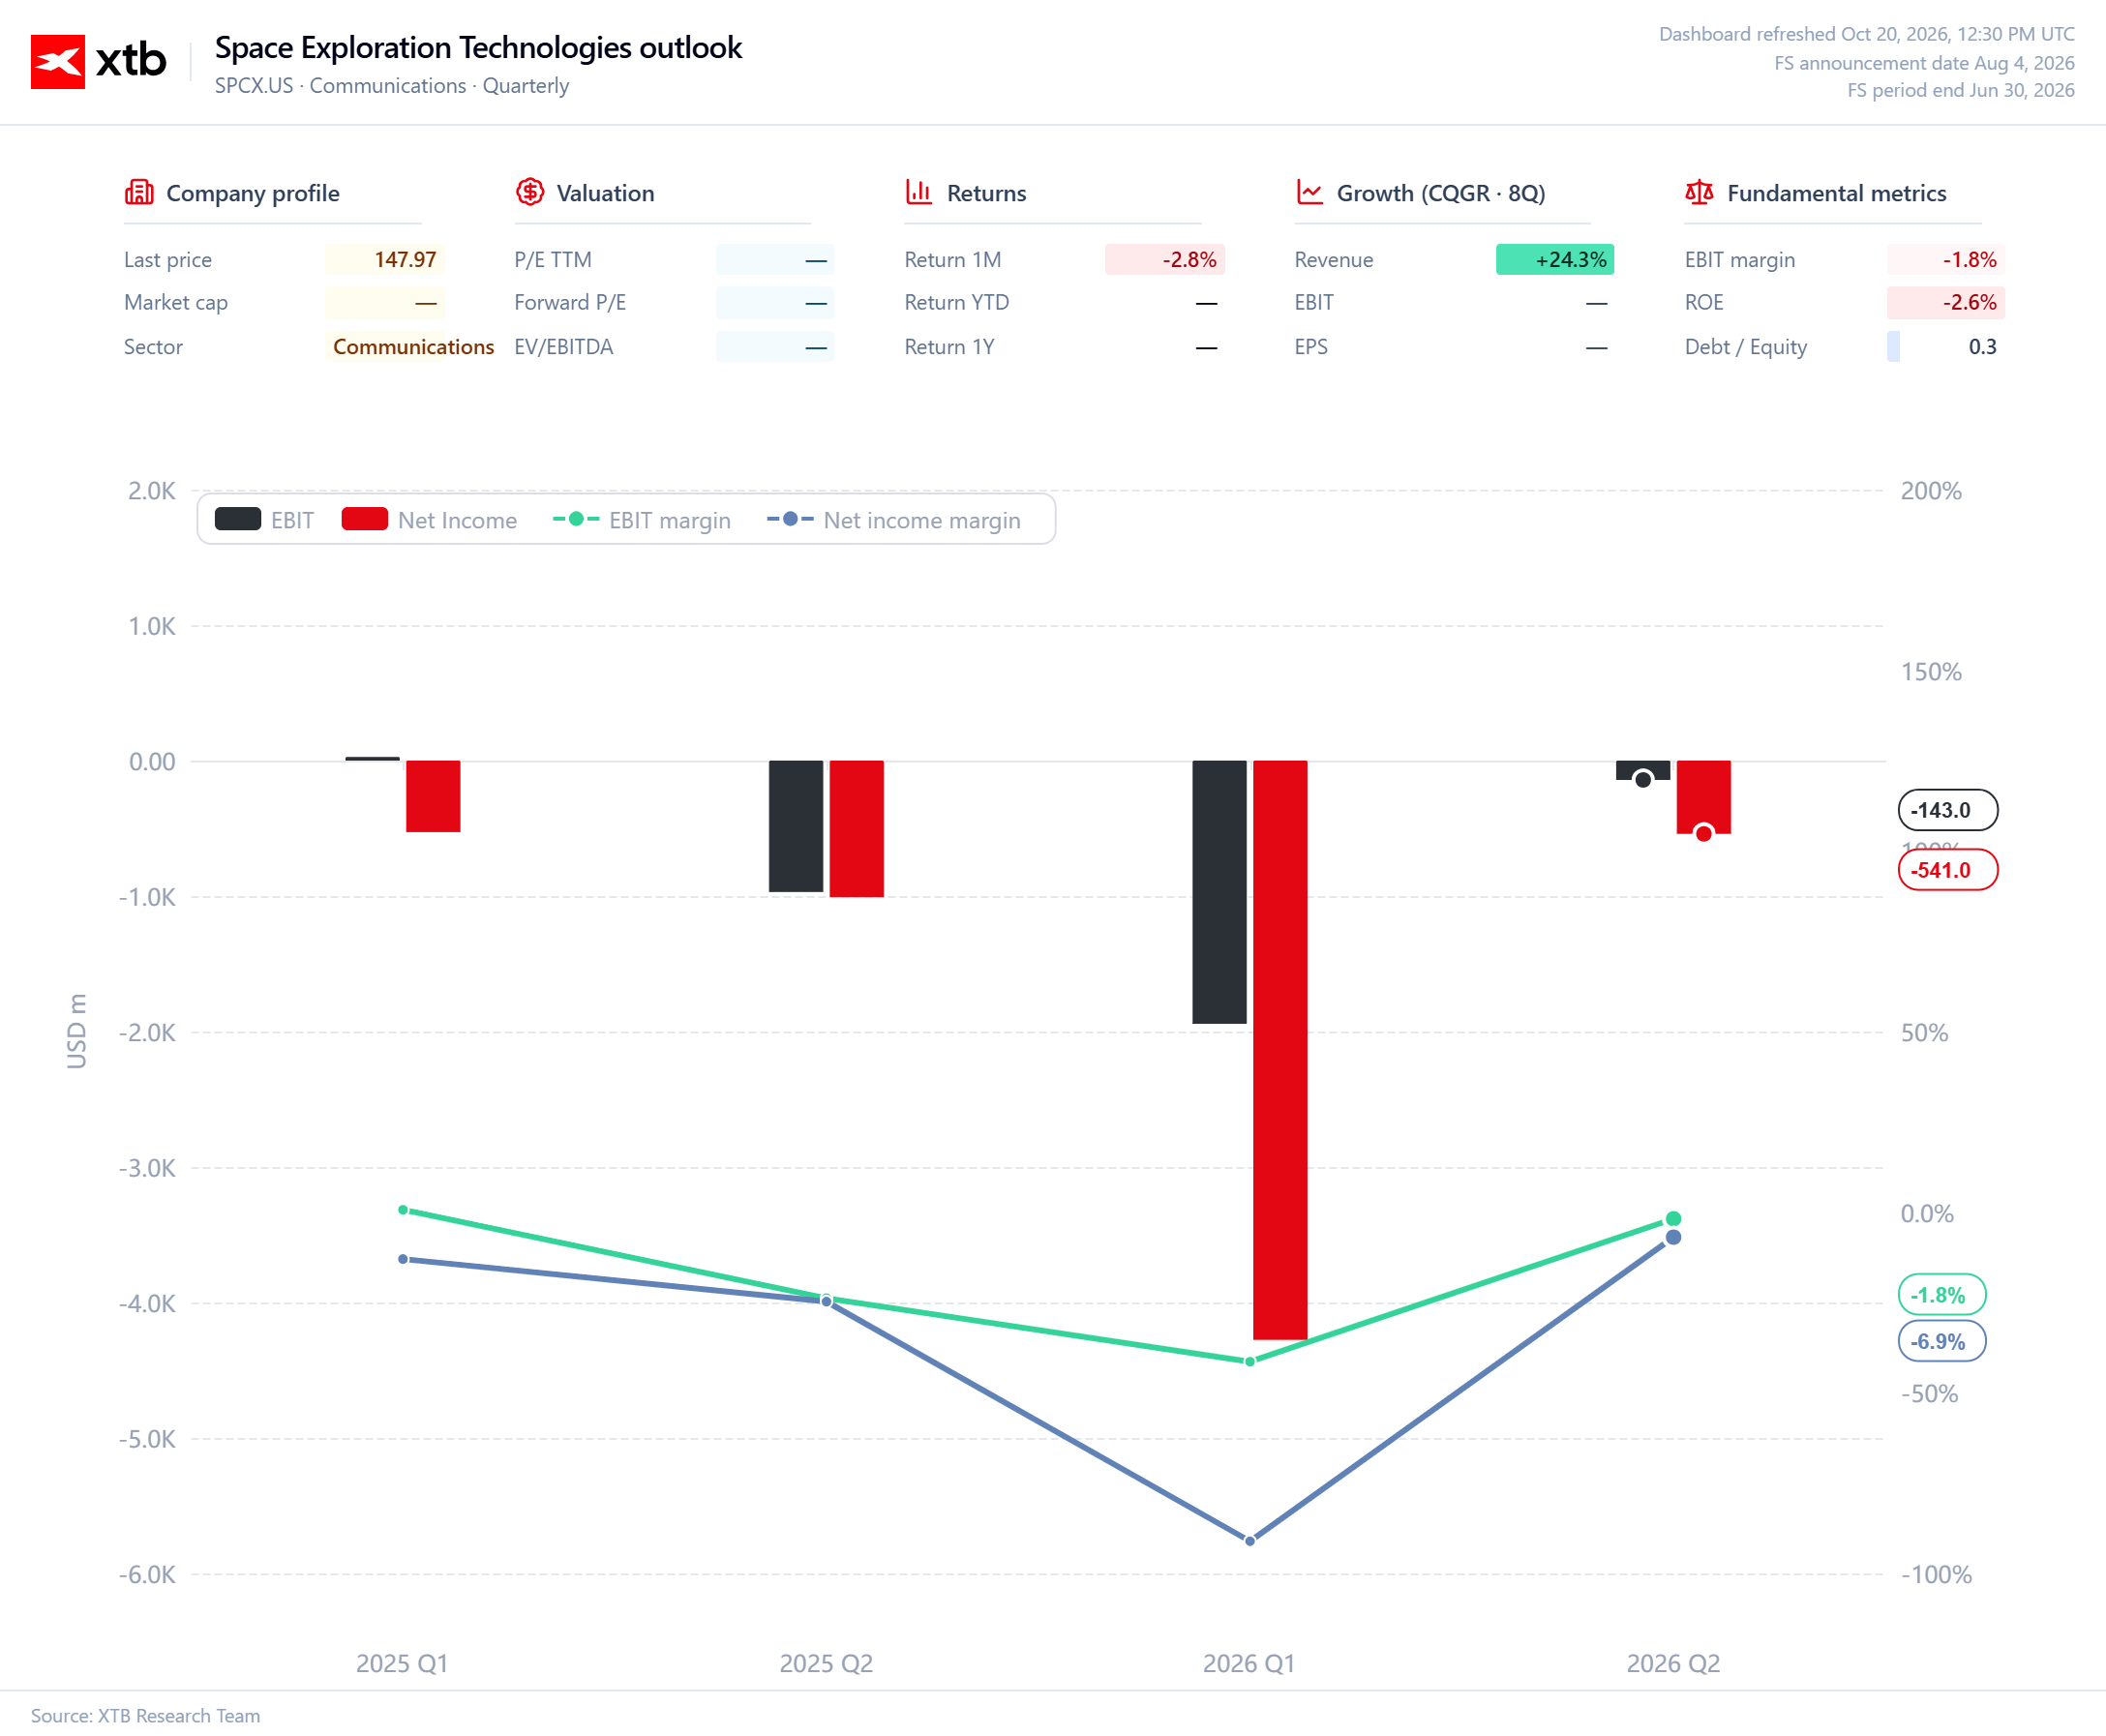
يُعد الوضع أكثر تعقيداً في قطاع الذكاء الاصطناعي. فبينما تبدو الإيرادات المتوقعة لعام 2026، والتي تبلغ 27.1 مليار دولار، مثيرة للإعجاب، فإن تسجيل خسارة تشغيلية قدرها 1.5 مليار دولار يذكّرنا بأن المبيعات المرتفعة لا تعني بالضرورة نموذج عمل مربحاً. إذ قد ترتفع النفقات الموجهة نحو القدرة الحوسبية، ومراكز البيانات، وتطوير النماذج، بنفس سرعة نمو الطلب. لذا، سيسعى المستثمرون لمعرفة ما إذا كانت النفقات الحالية تمهد الطريق لتحسين هوامش الربح مستقبلاً، أم أن كل مرحلة جديدة من النمو ستتطلب جولة أخرى من الإنفاق الضخم.
أما في قطاع الفضاء، فإن مفهوم القابلية للتوسع يأخذ منحىً مختلفاً؛ فزيادة عدد عمليات الإطلاق قد تؤدي إلى تحسين استغلال البنية التحتية وخفض تكلفة الوحدة، لكن تطوير مركبة "ستارشيب" (Starship) يتطلب استثمارات ضخمة قبل أن تظهر أي فوائد تجارية على نطاق ملموس. ومع توقع تنفيذ 147 عملية إطلاق خلال عام 2026 بالكامل -بما في ذلك 37 مهمة لعملاء- فإن ذلك لا يضمن تلقائياً تحقيق الربحية في هذا القطاع. فالعبرة تكمن في طبيعة هذه المهام، وحجم الإيرادات المحققة من كل عملية إطلاق، ومدى سرعة تحول القدرات التكنولوجية الجديدة إلى مصدر دخل متكرر.
"ستارشيب" والذكاء الاصطناعي: تعزيز الإمكانات مقابل زيادة الأعباء المالية
من المتوقع أن يسجل قطاع الفضاء خسارة تشغيلية قدرها 525 مليون دولار في الربع الثالث، وقد تصل الخسارة السنوية الإجمالية إلى 2.3 مليار دولار، رغم تحقيق إيرادات تبلغ 3.4 مليار دولار. ويعكس هذا تكاليف تطوير تقنيات قد تفتح أسواقاً جديدة في المستقبل، لكنها لا تقدم حالياً جدوى اقتصادية جذابة بما يكفي. فمجرد زيادة عدد عمليات الإطلاق لن تبرر هذا المستوى من الإنفاق؛ إذ يتعين على شركة "سبيس إكس" (SpaceX) إثبات تقدم ملموس في نشر مركبة "ستارشيب"، ورسم مسار واقعي نحو عمليات تشغيلية قادرة على تمويل جزء أكبر من تكاليف تطويرها ذاتياً.
وتظهر تحديات مماثلة في قطاع الذكاء الاصطناعي؛ فبينما قد تنمو الإيرادات بوتيرة سريعة، يظل القطاع غير مربح، مما يعني أن توسّعه سيؤدي إلى زيادة حاجة المجموعة ككل إلى رأس المال. وبالنسبة لـ "سبيس إكس"، يتطلب هذا تحقيق توازن دقيق بين الاستثمارات طويلة الأجل -التي تستغرق فترات طويلة لاسترداد تكلفتها- وبين الأنشطة التجارية التي تحقق أرباحاً فعلية في الوقت الراهن. وفي هذا السياق، توفر خدمة "ستارلينك" (Starlink) دعماً مالياً للمجموعة، لكنها تظل مصدراً للتمويل له حدوده ولا يمكن الاعتماد عليه إلى ما لا نهاية. كلما زاد الإنفاق على تقنيات الذكاء الاصطناعي وتكنولوجيا الفضاء، تزايدت أهمية تحسين الأداء المالي لهذه المشاريع.
التكهنات حول اندماج محتمل مع "تسلا" مسألة منفصلة
تثير التكهنات حول احتمال اندماج شركتي "سبيس إكس" (SpaceX) و"تسلا" (Tesla) اهتماماً واسعاً؛ فكلتا الشركتين تطوران تقنيات مرتبطة بالذكاء الاصطناعي، كما يتولى إيلون ماسك قيادة كليهما. ورغم أن صفقة كهذه قد تغير أساليب تمويل وتقييم كل شركة على حدة، إلا أنه لا يوجد حتى الآن أي تأكيد رسمي بحدوثها؛ لذا لا ينبغي اعتبارها جزءاً من التوقعات المالية الأساسية لشركة "سبيس إكس".
وفي حال عادت هذه الفكرة لتطرح بشكل أكثر جدية، فستتمحور القضايا الجوهرية حول شروط الصفقة، وتوزيع الصلاحيات الإدارية، وكيفية توزيع تكاليف المشاريع كثيفة رأس المال ضمن الكيان المدمج. فالتكامل التكنولوجي وحده لا يضمن تحقيق فوائد للمستثمرين؛ إذ إن دمج شركتين تختلف مصادر إيراداتهما ومتطلباتهما الاستثمارية قد يعزز القدرة التمويلية، لكنه في الوقت ذاته قد يجعل تقييم ربحية كل نشاط على حدة أكثر صعوبة.
جودة النمو هي العامل الأهم
تمتلك "سبيس إكس" إمكانات لبناء عمل تجاري ضخم النطاق، لكن الإمكانات تختلف عن الأداء المالي الفعلي. فمشروع "ستارلينك" (Starlink) يثبت قدرة المجموعة على بناء نشاط تجاري يحقق إيرادات كبيرة وربحية تشغيلية عالية. في المقابل، لا تزال مشاريع الذكاء الاصطناعي وقطاع الفضاء تتطلب استثمارات ضخمة قبل أن يتسنى تقييم قدرتها على توليد إيرادات مستدامة ومتكررة بشكل دقيق.
ولهذا السبب، لن تكون المسألة الأهم هي نمو الإيرادات فحسب، بل مدى قدرة "سبيس إكس" على تحويل هذا التوسع إلى تحسن دائم في الربحية. فإذا واصل "ستارلينك" زيادة أرباحه، بالتزامن مع تقليص خسائر قطاعي الذكاء الاصطناعي والفضاء، فقد يصبح حجم المجموعة أكبر ميزة تنافسية لها. أما إذا استمرت التكاليف في الارتفاع بنفس وتيرة نمو الإيرادات، فستظل "سبيس إكس" شركة يعتمد فيها تمويل محفظة متنامية من الطموحات كثيفة رأس المال على ركيزة واحدة مربحة فقط.
المصدر: XTB Reserach



افتتاح الأسواق الأمريكية: مخاوف الذكاء الاصطناعي تتصاعد مجدداً، وأسعار النفط تقترب من مستويات مرتفعة

نظرة استباقية على نتفليكس: عليها أن تثبت قدرتها على مواصلة تقديم المفاجآت


مخطط اليوم: US100 (ناسداك 100). انتعاش في قطاع الذكاء الاصطناعي مقابل تراجع في المؤشرات الفنية


التقويم الاقتصادي - سوق العمل في المملكة المتحدة، ومؤشر "زد إي دبليو" (ZEW) للمعنويات الاقتصادية، وتقارير عمالقة "وول ستريت"
لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة.