


سجلت شركة "أدفانسد مايكرو ديفايسز" (AMD) إيرادات قياسية بلغت 13.4 مليار دولار في الربع الثالث من عام 2026، متجاوزةً توقعات "وول ستريت" ومحققةً نمواً في المبيعات بنسبة 45% على أساس سنوي. وكان قطاع مراكز البيانات المحرك الرئيسي لهذا النمو، حيث تضاعفت إيراداته تقريباً لتصل إلى 8.55 مليار دولار، وهو ما يمثل نحو ثلثي إجمالي مبيعات الشركة. كما سجلت AMD زيادة بنسبة 74% في الأرباح المعدلة للسهم الواحد، مما يشير إلى أن توسع الشركة في مجال الذكاء الاصطناعي بدأ يحقق عوائد تشغيلية قوية ومتنامية. ومع ذلك، يصب المستثمرون تركيزهم بشكل خاص على توقعات الشركة للربع الرابع؛ إذ تتوقع الإدارة تحقيق إيرادات تبلغ حوالي 17 مليار دولار، وهو رقم يتجاوز بكثير تقديرات المحللين. وعقب إعلان النتائج، قفز سهم AMD بنحو 7% في التداولات التي تلت إغلاق السوق.
وقبل صدور هذا التقرير، كان سهم AMD قد فقد نحو 23% من قيمته خلال الشهر السابق، رغم النمو القوي في الإيرادات وزيادة حصة الشركة في سوق مراكز البيانات. وقد تعرض السهم لضغوط نتيجة مخاوف تتعلق باستدامة استثمارات الشركات الكبرى في مراكز البيانات الضخمة (hyperscalers)، وتكاليف التمويل المرتبطة بالتوسع في البنية التحتية للذكاء الاصطناعي، بالإضافة إلى التقييمات المرتفعة لأسهم شركات أشباه الموصلات.
نتائج AMD المالية للربع الثالث من عام 2026: أبرز المؤشرات
- بلغت الإيرادات 13.40 مليار دولار، مقابل توقعات عند 13.09 مليار دولار، وهو ما يمثل نمواً سنوياً بنسبة 45% وتجاوزاً لتوقعات المحللين بنسبة تقارب 2.5%.
- بلغت الأرباح المعدلة للسهم الواحد (غير المتوافقة مع المبادئ المحاسبية المقبولة عموماً - non-GAAP EPS) 2.09 دولار، مقارنة بتوقعات بلغت 1.95 دولار، بزيادة قدرها 74% على أساس سنوي.
- قفزت إيرادات قطاع مراكز البيانات بنسبة 97% على أساس سنوي لتصل إلى مستوى قياسي بلغ 8.55 مليار دولار، متجاوزةً توقعات المحللين البالغة 8.27 مليار دولار.
- حقق قطاع "العملاء والألعاب" (Client and Gaming) إيرادات بقيمة 3.70 مليار دولار، مسجلاً انخفاضاً بنسبة 8% على أساس سنوي.
- بلغت إيرادات قطاع "العملاء" (Client) 2.95 مليار دولار (بزيادة 7% على أساس سنوي)، وهو رقم أقل بقليل من التوقعات التي كانت تشير إلى 3.03 مليار دولار. بلغت إيرادات قطاع الألعاب 773 مليون دولار (بانخفاض 40% على أساس سنوي)، لكنها تجاوزت تقديرات المحللين البالغة 634 مليون دولار.
- ارتفعت إيرادات قطاع الأنظمة المدمجة (Embedded) بنسبة 29% على أساس سنوي لتصل إلى 1.11 مليار دولار، متجاوزةً التوقعات البالغة 1.07 مليار دولار.
- بلغ هامش الربح الإجمالي (وفقاً للمبادئ المحاسبية غير المتوافقة مع المعايير المحاسبية المقبولة عموماً - Non-GAAP) 56%، محققاً تحسناً قدره نقطتان مئويتان مقارنة بالعام السابق.
- ارتفع الدخل التشغيلي المعدل بنسبة 75% على أساس سنوي ليصل إلى 3.92 مليار دولار، مقارنة بتوقعات بلغت 3.67 مليار دولار.
- بلغت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدلة (Adjusted EBITDA) 4.16 مليار دولار، متجاوزةً تقديرات المحللين البالغة 4.02 مليار دولار، ومسجلةً نمواً بنسبة 71% على أساس سنوي.
- بلغ التدفق النقدي الحر 554 مليون دولار، وهو رقم أقل بكثير من التوقعات التي كانت تشير إلى 1.05 مليار دولار.
توقعات شركة AMD للربع الرابع من عام 2026:
- تتوقع AMD أن تبلغ الإيرادات حوالي 17 مليار دولار (بهامش خطأ +/- 3%)، أي في نطاق يتراوح بين 16.49 مليار دولار و17.51 مليار دولار، وهو ما يتجاوز بوضوح تقديرات المحللين البالغة 16.23 مليار دولار.
- يشير متوسط هذا النطاق التوقعي إلى نمو محتمل في الإيرادات بنحو 27% على أساس ربع سنوي، وحوالي 66% على أساس سنوي، مما يعكس تسارعاً متجدداً في نمو المبيعات.
- من المتوقع أن يصل هامش الربح الإجمالي (Non-GAAP) إلى حوالي 55%، مقارنة بنسبة 56% المسجلة في الربع الثالث.
- تتوقع الإدارة تسارعاً إضافياً في نمو الإيرادات والأرباح، مدعوماً بالطلب على معالجات EPYC ومسرعات Instinct، بالإضافة إلى تطوير أنظمة Helios.
قطاع مراكز البيانات يصبح النشاط الرئيسي لشركة AMD، مستحوذاً على 64% من إيراداتها
تتمثل النتيجة الأبرز في أحدث تقرير لأرباح شركة AMD في الأداء القوي للغاية لقطاع مراكز البيانات لديها، حيث تضاعفت إيراداته تقريباً على أساس سنوي لتصل إلى 8.55 مليار دولار. وهذا يعني أن ما يقرب من ثلثي مبيعات الشركة تأتي الآن من حلول مراكز البيانات، مقارنة بنحو 58% في الربع السابق. ومقارنة بالربع الثاني من عام 2026، ارتفعت إيرادات هذا القطاع بأكثر من 1.8 مليار دولار، وهو ما يمثل تقريباً كامل نمو إيرادات AMD في تلك الفترة. ويشير هذا التركيز القوي في النمو إلى أن AMD باتت تشبه بشكل متزايد مورداً متخصصاً للبنية التحتية للحوسبة، بدلاً من كونها مجرد شركة تقليدية لتصنيع معالجات أجهزة الكمبيوتر الشخصية.
وهناك عائلتان من المنتجات المتكاملة تقودان هذا التوسع، وهما: معالجات الخوادم EPYC، ومسرعات Instinct المستخدمة في تدريب وتشغيل نماذج الذكاء الاصطناعي. تتيح معالجات EPYC لشركة AMD اكتساب حصة سوقية في مجال وحدات المعالجة المركزية (CPUs) للخوادم، بينما تفتح معالجات Instinct الباب أمام سوق مسرعات الذكاء الاصطناعي -وهو سوق أكبر بكثير، لطالما هيمنت عليه شركة Nvidia تاريخياً. إن التواجد في كلا القطاعين يمنح AMD القدرة على تقديم حلول حوسبة أكثر تكاملاً للعملاء، بدلاً من الاكتفاء ببيع مكونات فردية. وفي الوقت ذاته، يزيد هذا من اعتماد AMD على الخطط الاستثمارية لكبرى شركات تشغيل السحابة، التي تظل المشتري الرئيسي للبنية التحتية للذكاء الاصطناعي.
مشروع "Helios" قد يغير مكانة AMD في مجال الذكاء الاصطناعي؛ والمنافسة مع Nvidia تدخل مرحلة جديدة
يظل مشروع "Helios" أحد أهم المشاريع الاستراتيجية لشركة AMD؛ وهو عبارة عن بنية شاملة للبنية التحتية للذكاء الاصطناعي، تدمج مسرعات Instinct MI450، ومعالجات EPYC من الجيل السادس (التي تحمل الاسم الرمزي "Venice")، وتقنيات الشبكات من "Pensando"، ومنصة البرمجيات "ROCm". وعلى عكس نموذج العمل التقليدي القائم على بيع الرقائق بشكل منفرد، يتيح "Helios" لشركة AMD تقديم منصة حوسبة متكاملة مصممة لتشغيل مجموعات ضخمة من أنظمة الذكاء الاصطناعي. ففي التكوين الذي طُوِّر بالتعاون مع شركة HPE، تشتمل وحدة "Helios" الواحدة (Rack) على 72 مسرعاً من طراز Instinct MI455X، إلى جانب البنية التحتية اللازمة للشبكات والتبريد. ولا تقتصر أهمية هذا الحل على زيادة حجم مبيعات وحدات معالجة الرسومات (GPUs) فحسب، بل تتيح لـ AMD أيضاً المنافسة على حصة أكبر من النفقات الرأسمالية المخصصة لتطوير البنية التحتية للذكاء الاصطناعي.
من الناحية الاستراتيجية، يمثل مشروع "هيليوس" (Helios) ردَّ شركة AMD على منصات شركة Nvidia التي تزداد تكاملاً؛ إذ لا تقتصر الميزة التنافسية لهذه المنصات على أداء المُسرِّعات فحسب، بل تمتد لتشمل منظومتها البرمجية وتقنيات الشبكات الخاصة بها. وتتبنى AMD نهجاً يعتمد على بنية مفتوحة، مما يسهل على العملاء دمج حلول من موردين متعددين ويقلل من اعتمادهم على مورد واحد. ومع ذلك، تظل منصة CUDA عائقاً تنافسياً كبيراً، نظراً لرسوخ المنظومة البرمجية الواسعة لشركة Nvidia في العديد من تطبيقات الذكاء الاصطناعي. وبناءً على ذلك، لن يعتمد النجاح طويل الأمد لمشروع "هيليوس" على أداء العتاد فحسب، بل سيعتمد أيضاً على مدى نضج منصة ROCm، وكفاءة نشرها، والتكلفة الإجمالية للحوسبة.
OpenAI وMicrosoft وMeta وAnthropic.. شركة AMD تبني منظومة من كبار عملاء الذكاء الاصطناعي
تُظهر قائمة الشراكات الاستراتيجية المتنامية لشركة AMD أنها ترسخ مكانتها بشكل متزايد كمزود بديل للبنية التحتية للحوسبة لصالح بعض أكبر شركات التكنولوجيا في العالم. ومن بين شركائها الذين يستخدمون حلول AMD أو يخططون لنشرها: OpenAI وMicrosoft وMeta وAnthropic وOracle Cloud Infrastructure، مع الإشارة إلى أن المشاريع الفردية لا تزال في مراحل تنفيذ متفاوتة. وتبرز بشكل خاص الاتفاقية المبرمة مع OpenAI، والتي تنص على نشر بنية تحتية تعتمد على مسرعات AMD، بقدرة مستهدفة تصل إلى 6 جيجاوات، وذلك في إطار شراكة تمتد لعدة سنوات. وفي الوقت ذاته، أعلنت شركة Anthropic عن خطط لاستخدام مسرعات من طراز MI450 بقدرة تصل إلى 2 جيجاوات، حيث من المقرر أن تبدأ المرحلة الرئيسية الأولى من النشر في النصف الأول من عام 2027.
وبالنسبة لشركة AMD، لا توفر اتفاقيات بهذا الحجم رؤية واضحة للطلب المستقبلي على مدى سنوات فحسب، بل تتيح أيضاً فرصاً لتحسين الأجيال المتعاقبة من منتجاتها لتلبية متطلبات نماذج الذكاء الاصطناعي الضخمة. ففي أكتوبر، أكدت شركة Meta أنها بدأت في اختبار النسخ الأولية من منصة "Helios"، مما يمثل خطوة مهمة نحو توسيع نطاق التسويق التجاري لهذه المنصة. وبالتوازي مع ذلك، حصلت شركة HPE على طلبية بقيمة 1.2 مليار دولار من شركة Vultr لتوريد البنية التحتية لمنصة "Helios"، مما يعكس اهتماماً بهذا النظام يتجاوز نطاق كبرى شركات الحوسبة السحابية الأمريكية. ومع ذلك، لا ينبغي اعتبار القيمة الإجمالية لهذه الشراكات معادلة تماماً للإيرادات المستقبلية لشركة AMD؛ نظراً لأن المشاريع تتضمن مكونات من موردين آخرين، كما أن تنفيذها والاعتراف المالي بها قد يمتد على مدى عدة سنوات.
الأرباح تنمو بوتيرة أسرع من الإيرادات.. AMD تُظهر تعاظماً في الرافعة التشغيلية
من منظور التحليل الأساسي، يُعد أحد أهم التطورات هو نجاح AMD في زيادة دخلها التشغيلي المعدل بنسبة 75% على أساس سنوي، في حين نمت الإيرادات بنسبة 45%. ويشير هذا إلى أن التوسع السريع في قطاع مراكز البيانات لا يقتصر على زيادة الحجم فحسب، بل يمتد ليشمل تحسين الربحية التشغيلية. فقد ارتفع هامش الربح الإجمالي (وفقاً للمبادئ المحاسبية غير المعتمدة على المعايير المحاسبية المقبولة عموماً - Non-GAAP) إلى 56%، بينما بلغ هامش الربح التشغيلي المعدل - المحسوب بناءً على الدخل التشغيلي المعدل المُعلن عنه - نحو 29.3%. وتُبرهن هذه النتائج على قدرة AMD المتزايدة على توزيع تكاليف البحث والتطوير الضخمة على قاعدة إيرادات آخذة في التوسع.
ومع ذلك، تجدر الإشارة إلى أن هامش الربح الإجمالي المتوقع للربع الرابع يبلغ نحو 55%، وهو أقل بقليل من المستوى المسجل في الربع الثالث. وقد يعكس هذا تغيّرات في مزيج المنتجات، وتكاليف زيادة وتيرة الإنتاج، وظروف التسعير المرتبطة بعقود البنية التحتية الكبيرة؛ علماً بأنه لا يمكن تحديد مدى مساهمة كل عامل من هذه العوامل بدقة دون الحصول على تحليل تفصيلي للتكاليف. علاوة على ذلك، فإن التحول من بيع المعالجات بشكل منفرد إلى توريد أنظمة متكاملة قد يؤدي إلى زيادة الإيرادات من كل عميل، دون أن يقترن ذلك بالضرورة بتحسن متناسب في هوامش الربح الإجمالي. وبناءً عليه، سيكون أحد أهم المؤشرات التي ينبغي على المستثمرين مراقبتها في الأرباع القادمة هو وتيرة نمو الدخل التشغيلي مقارنة بنمو الإيرادات.
خيبة أمل في التدفق النقدي الحر: الأرباح المحاسبية القوية لا تعني بالضرورة توليداً نقدياً مماثلاً
على الرغم من تحقيق إيرادات وأداء تشغيلي قياسيين، جاء التدفق النقدي الحر لشركة AMD أقل بكثير من التوقعات؛ إذ بلغ 554 مليون دولار فقط، مقابل توقعات وصلت إلى 1.05 مليار دولار. وهذا يعني أن هامش التدفق النقدي الحر يبلغ نحو 4.1%، وهو أقل بكثير من هامش التشغيل المعدل للشركة الذي يتجاوز 29%. وتعد هذه الفجوة أمراً بالغ الأهمية بالنسبة لشركات التكنولوجيا التي تشهد توسعاً سريعاً، حيث إن نمو الأرباح المحاسبية لا يترجم دائماً وبشكل فوري إلى تدفقات نقدية قوية. وقد يعود ذلك إلى عوامل مثل التغيرات في رأس المال العامل، والمخزون، والحسابات المدينة، والنفقات الرأسمالية؛ علماً بأن تحديد الأثر الدقيق لكل منها يتطلب فحصاً تفصيلياً لقائمة التدفقات النقدية.
وهناك جانب آخر مهم يتعلق بكيفية هيكلة AMD للتمويل والحوافز المرتبطة باتفاقياتها الاستراتيجية مع كبار عملائها في مجال الذكاء الاصطناعي. ففي حالة شركتي "أوبن إيه آي" (OpenAI) و"ميتا" (Meta)، تتضمن الشراكات منح حقوق شراء أسهم (warrants) مشروطة، حيث يعتمد استحقاقها على تحقيق أهداف محددة تتعلق بحجم المشتريات، والتكنولوجيا، والأداء في سوق الأسهم. ورغم أن ترتيبات كهذه قد تعزز العلاقات التجارية طويلة الأمد، إلا أنها تنطوي أيضاً على مخاطر محتملة تتمثل في تخفيف حصص المساهمين الحاليين (dilution risks)، كما تزيد من تعقيد التقارير المالية. ومن منظور جودة الأرباح، يظل الاختبار الأهم هو قدرة AMD على الحفاظ على نمو تشغيلي قوي، مع تحسين كفاءة تحويل الأرباح إلى سيولة نقدية.
AMD تسجل 1.1 مليار دولار كنفقات مرتبطة بحقوق شراء الأسهم.. ماذا يعني ذلك؟
من الجوانب الأقل وضوحاً في تقرير أرباح AMD الأخير، تسجيل نفقات محاسبية بقيمة تقارب 1.1 مليار دولار، ناتجة عن تغيرات في القيمة العادلة لالتزامات مرتبطة بحقوق شراء أسهم (warrants) مُنحت لعملاء محددين. فبموجب اتفاقياتها الاستراتيجية مع "أوبن إيه آي" و"ميتا"، منحت AMD كلاً منهما الحق في شراء ما يصل إلى 160 مليون سهم من أسهمها بسعر تنفيذ يبلغ 0.01 دولار فقط للسهم الواحد، وذلك بشرط تحقيق أهداف محددة تتعلق بالمشتريات والتكنولوجيا وأداء السهم في السوق. ونظراً لأن بعض هذه الأدوات تُصنف كالتزامات مالية، فإنه يجب إدراج التغيرات في قيمتها بشكل دوري ضمن قائمة الدخل. وعملياً، يعني هذا أن ارتفاع سعر سهم AMD قد يؤدي إلى زيادة قيمة هذه الالتزامات، مما يقلل من الأرباح المعلنة وفقاً للمبادئ المحاسبية المقبولة عموماً (GAAP)، حتى في غياب أي تدفق نقدي فعلي خارج الشركة في ذلك الوقت.
يُعد حجم هذا التأثير كبيراً؛ فقد أعلنت شركة AMD عن ربحية سهم (وفقاً للمبادئ المحاسبية المقبولة عموماً - GAAP) بلغت 1.46 دولار في الربع الثالث، مقارنة بربحية سهم معدلة بلغت 2.09 دولار. ويعكس الفارق بين هذين المؤشرين، جزئياً، أثر تقييم حقوق الشراء (warrants)، إلى جانب تسويات محاسبية وضريبية أخرى تدخل في الحسابات النهائية. ومن منظور اقتصادي، قد تساعد هذه الاتفاقيات شركة AMD في ضمان طلب مستمر لعدة سنوات على مسرعات الذكاء الاصطناعي الخاصة بها، لكنها في الوقت ذاته تنطوي على مخاطر محتملة تتمثل في تخفيف حصة المساهمين الحاليين. لذا، ينبغي على المستثمرين عند تقييم شركة AMD ألا يكتفوا بالنظر إلى الأرباح المعدلة فحسب، بل عليهم أيضاً فحص الشروط التي تحكم ممارسة حقوق الشراء، وقيمتها المحتملة، وتأثيرها على إجمالي عدد الأسهم القائمة في المستقبل.
أجهزة الكمبيوتر والألعاب تظل في ظل الذكاء الاصطناعي: هل تتجه AMD نحو تقليص تنوع أعمالها؟
يكشف أداء القطاعات الأخرى في شركة AMD عن تباينات جوهرية في القوة الكامنة لكل نشاط من أنشطتها. فقد حقق قطاع "العملاء" (Client) إيرادات بلغت 2.95 مليار دولار، بزيادة قدرها 7% على أساس سنوي، وهو رقم جاء أقل بقليل من توقعات المحللين التي كانت تشير إلى 3.03 مليار دولار. أما قطاع "الألعاب" (Gaming) فكان أداؤه أضعف بكثير، حيث تراجعت إيراداته بنسبة 40% على أساس سنوي لتصل إلى 773 مليون دولار، رغم أن هذا الرقم جاء أفضل من متوسط توقعات السوق. وبشكل إجمالي، أدى هذا إلى انخفاض بنسبة 8% في إيرادات قطاعي "العملاء" و"الألعاب"، وهو ما يتناقض بشكل حاد مع النمو الهائل في قطاع "مراكز البيانات" (Data Center)، الذي تضاعفت إيراداته تقريباً.
قد يكون هذا التحول في مزيج أعمال AMD مفيداً لإمكانات نموها على المدى الطويل، لكنه في الوقت ذاته يزيد من حساسية الشركة تجاه دورة استثمارية واحدة مهيمنة. فبينما لا يزال سوق أجهزة الكمبيوتر الشخصية ناضجاً نسبياً، يشهد الطلب على مسرعات الذكاء الاصطناعي توسعاً سريعاً للغاية، مدفوعاً بإنفاق قياسي من قبل كبرى شركات التكنولوجيا في العالم. ومن ناحية أخرى، يُظهر قطاع "الأنظمة المدمجة" (Embedded) -الذي ارتفعت إيراداته بنسبة 29% لتصل إلى 1.11 مليار دولار- قدرة AMD على التوسع في التطبيقات الصناعية، والاتصالات، وأنظمة الحوسبة المتخصصة. وستعتمد مرونة نموذج أعمال AMD على المدى الطويل على قدرة الشركة على تطوير مصادر إيرادات مستقلة ومتعددة، دون التضحية بزخم النمو الحالي الذي تحققه في قطاع مراكز البيانات.
إيرادات AMD قد تصل إلى 17 مليار دولار في الربع الرابع.. ماذا يعني ذلك لعام 2027؟
تُعد توقعات AMD لإيرادات الربع الرابع، والتي تبلغ نحو 17 مليار دولار، إحدى أقوى النقاط في تقرير أرباحها الأخير؛ إذ تشير إلى تسارع إضافي في الأعمال رغم صعوبة المقارنة مع فترات سابقة قوية. وعلى أساس ربع سنوي، يشير متوسط هذه التوقعات إلى نمو في الإيرادات بنحو 27%، بينما قد يقترب النمو على أساس سنوي من 66%. وإذا نجحت AMD في تحقيق إيرادات عند منتصف نطاق توقعاتها، فسيصل إجمالي مبيعاتها للعام بأكمله إلى نحو 52.2 مليار دولار، وهو ما يعكس حجم التحول الجذري في أعمال الشركة. ومع ذلك، يظل هذا الرقم تقديرياً؛ إذ تم احتسابه من خلال دمج النتائج المعلنة للأرباع الثلاثة الأولى مع توقعات الإدارة للربع الرابع، ولا يمثل بالضرورة النتيجة النهائية المؤكدة للعام بأكمله.
ستعتمد آفاق شركة AMD لعام 2027 بشكل كبير على وتيرة نشر منصة "هيليوس" (Helios)، وطرح أجيال متعاقبة من مسرعات "إنستينكت" (Instinct)، وزيادة تبني معالجات "إيبيك" (EPYC) في مراكز البيانات الكبرى. فإذا حافظت AMD على قدرتها على اكتساب حصة سوقية في مجال مسرعات الذكاء الاصطناعي، فقد يظل نمو الإيرادات قوياً حتى بعد انتهاء المرحلة الحالية من توسع البنية التحتية. وفي الوقت ذاته، يؤدي توسع نطاق أعمال الشركة إلى رفع سقف توقعات المستثمرين؛ بينما قد تؤدي أي تأخيرات محتملة في الإنتاج، أو قيود في توريد المكونات، أو تباطؤ في إنفاق الشركات المشغلة لمراكز البيانات الضخمة (hyperscalers)، إلى مراجعات جوهرية في توقعات الأرباح. لذا، فإن السؤال الجوهري المتعلق بتقييم AMD لا يقتصر فقط على مدى سرعة الشركة في زيادة مبيعاتها، بل يمتد ليشمل ما إذا كان نمو الأرباح والتدفقات النقدية في المستقبل سيكون كافياً لتبرير التوقعات المنعكسة بالفعل في سعر سهمها.
رسم بياني لسهم AMD (إطار زمني يومي - D1)
انخفض سهم AMD مؤخراً إلى أدنى مستوى له منذ أوائل سبتمبر، وهو يتداول حالياً عند مستوى يقل بنحو 30% عن أعلى سعر وصل إليه على الإطلاق. ومع ذلك، فقد كان عاماً قوياً للغاية بالنسبة للشركة، حيث حقق سهمها مكاسب تقارب 120%. وقد اقترب السهم من المتوسط المتحرك الأسي لمدة 200 يوم (EMA200، الخط الأحمر) لكنه ظل فوقه؛ وتشير ردود الفعل الأولية على تقرير الأرباح إلى أن السهم قد يفتتح جلسة التداول غداً عند مستوى يقارب 520 دولاراً للسهم الواحد. ويظل نطاق 560 دولاراً مستوى مقاومة مهماً، يتزامن مع أحدث موجة هبوطية للسعر ومع المتوسط المتحرك الأسي لمدة 50 يوماً (EMA50). وفي المقابل، يمثل نطاق 450 دولاراً مستوى دعم رئيسياً، تدعمه قيمة المتوسط المتحرك الأسي لمدة 200 يوم (EMA200) وردود فعل السعر التي لوحظت خلال أشهر الصيف.
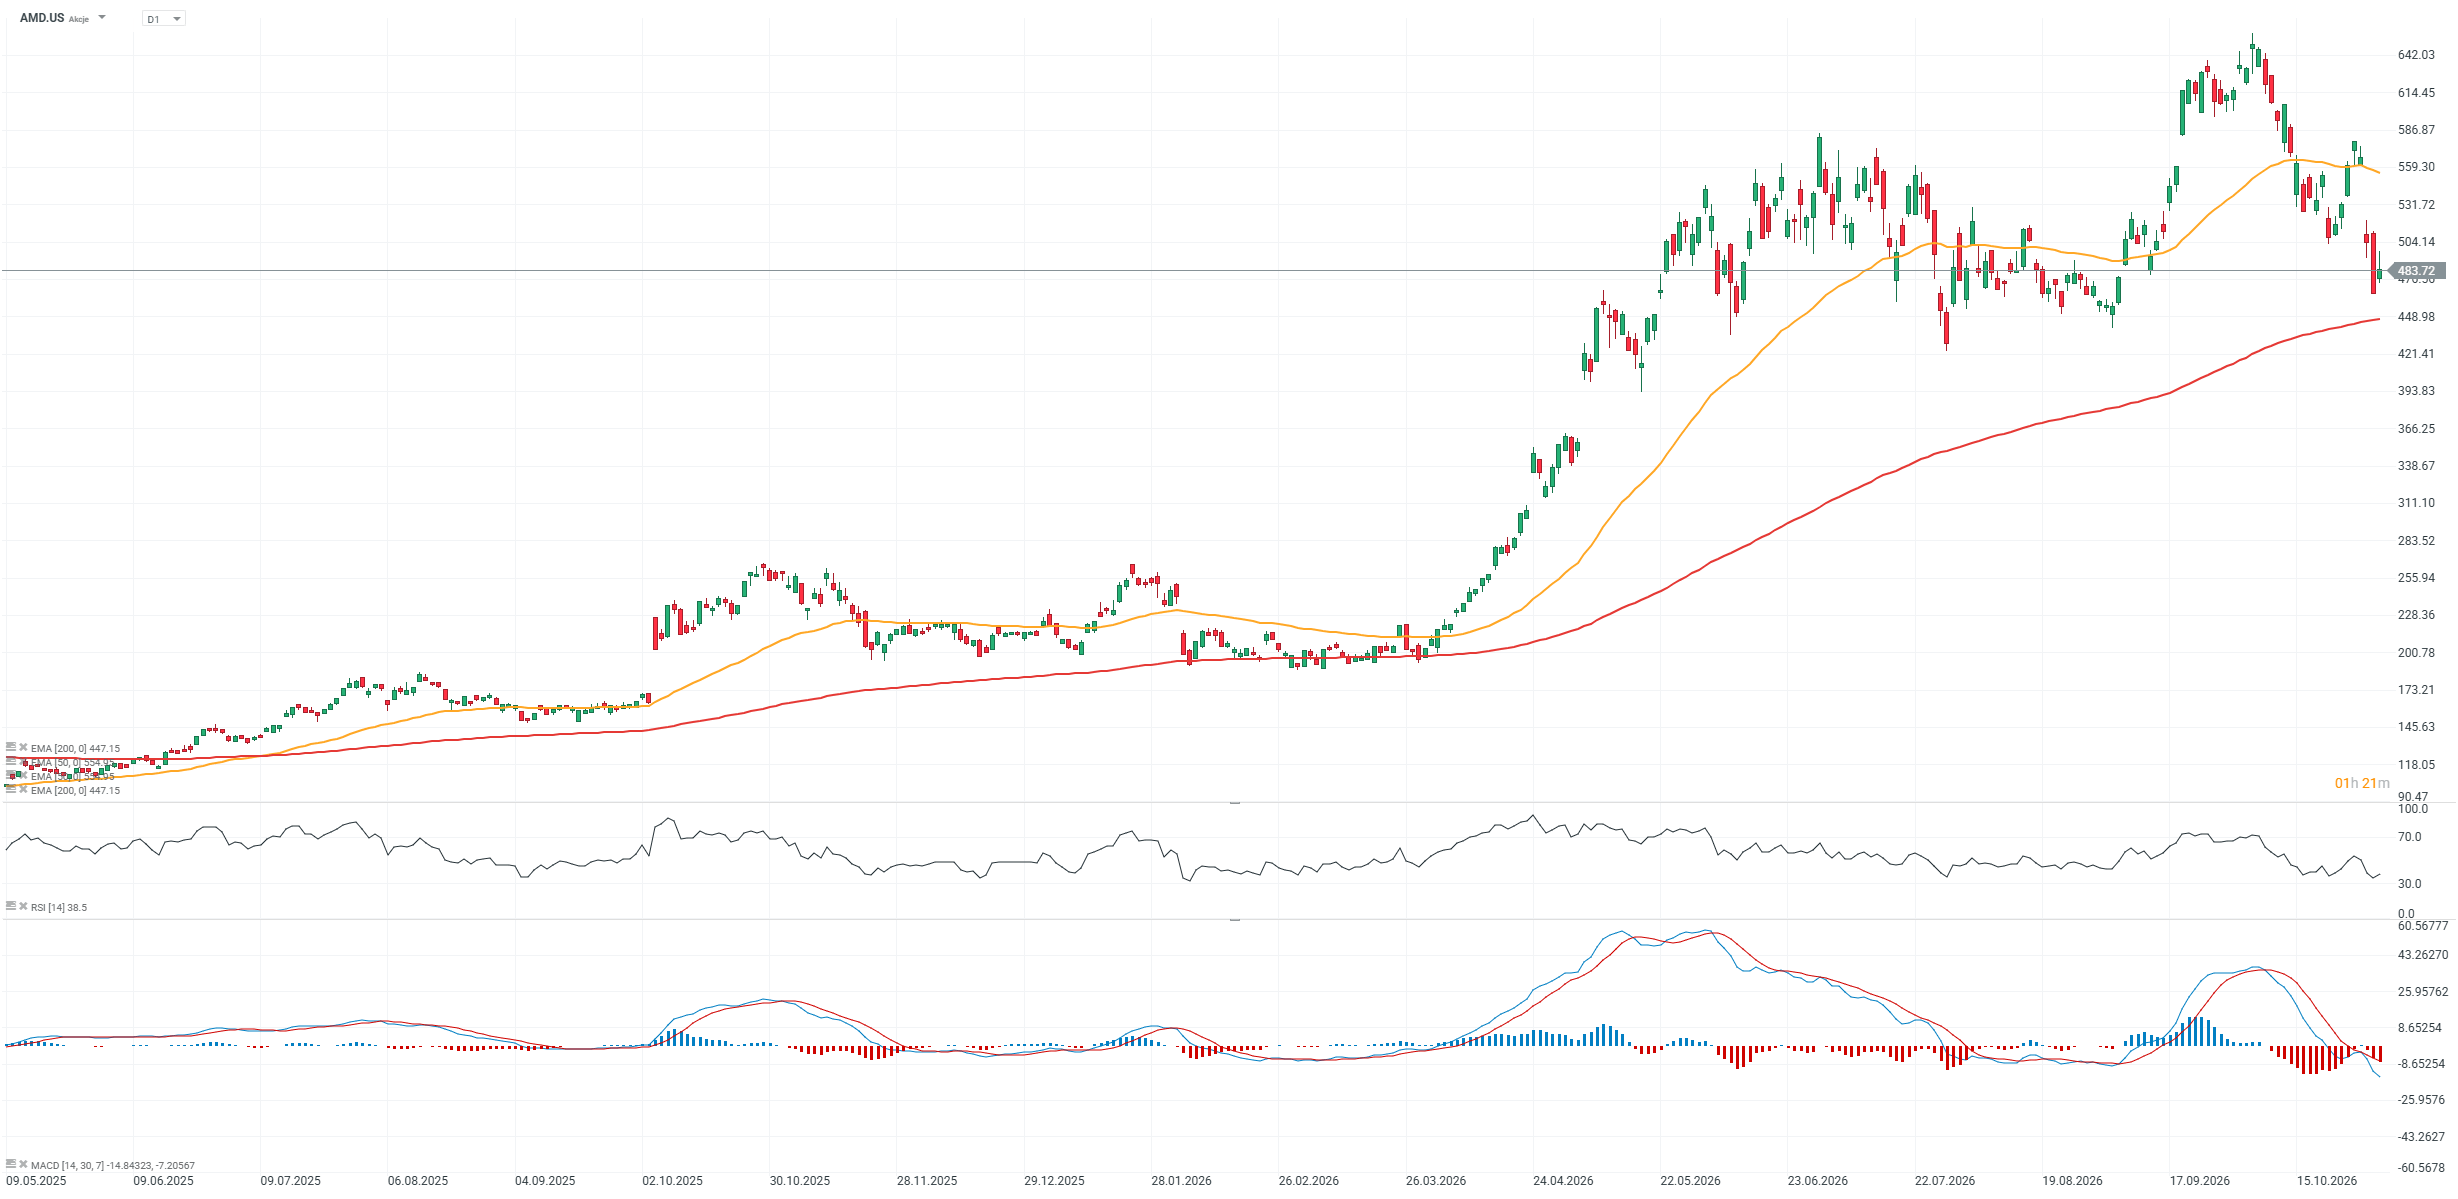 المصدر: xStation


قفزت أسهم شركة "أريستا نتوركس" (Arista Networks) بنسبة 6% عقب إعلان نتائج أرباحها 📈، حيث بلغ نمو الإيرادات أعلى مستوى له منذ طرح الشركة للاكتتاب العام.



ملخص يومي: أسهم شركات الرقائق الإلكترونية تدفع "وول ستريت" للصعود في يوم الانتخابات، وتراجع أسعار النفط وسط تقدم في المفاوضات (03.11.2026)

افتتاح السوق الأمريكية: انخفاض أسعار النفط يدعم المؤشرات، والأسواق تترقب نتائج انتخابات التجديد النصفي (03.11.2026)


ملخص الأسواق: وول ستريت والأسواق العالمية تحت الضغط
"لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة. "