


أعلنت شركة "أريستا نتوركس" (Arista Networks) -المدرجة في بورصة نيويورك تحت الرمز: ANET.US-، وهي إحدى الشركات الرائدة في توفير البنية التحتية للشبكات المخصصة لمراكز البيانات والذكاء الاصطناعي، عن نتائجها للربع الثالث من عام 2026، والتي جاءت أعلى بكثير من توقعات "وول ستريت". فقد قفزت الإيرادات بنسبة 58.5% على أساس سنوي لتصل إلى 3.66 مليار دولار، وهو معدل نمو قوي للغاية للشركة منذ طرح أسهمها للاكتتاب العام في عام 2014. وبلغت ربحية السهم المعدلة 1.20 دولار، متجاوزةً التوقعات التي كانت تشير إلى نحو 1.10 دولار، مما يؤكد وجود طلب قوي على حلول الشبكات التي تعتمدها كبرى شركات الحوسبة السحابية في العالم. والأهم من ذلك، حافظت "أريستا" على مستويات ربحية عالية للغاية، على الرغم من تزايد مساهمة كبار عملاء البنية التحتية في إجمالي إيراداتها. وتبدو التوقعات للربع الرابع أكثر تفاؤلاً، مما يشير إلى أن التوسع السريع في البنية التحتية للذكاء الاصطناعي لا يزال يترجم إلى طلبيات ضخمة وأداء مالي قوي.
نتائج "أريستا نتوركس" المالية للربع الثالث من عام 2026:
- بلغت الإيرادات 3.66 مليار دولار، مقارنة بتوقعات بلغت 3.33 مليار دولار، وهو ما يمثل نمواً سنوياً بنسبة 58.5%، ونتيجة تفوق تقديرات المحللين بنحو 10%.
- بلغت ربحية السهم المعدلة (وفقاً للمبادئ المحاسبية غير المتوافقة مع المبادئ المحاسبية المقبولة عموماً - Non-GAAP) 1.20 دولار، مقارنة بتوقعات بلغت 1.08 دولار، متجاوزةً التقديرات بأكثر من 11%.
- بلغ الدخل التشغيلي المعدل 1.80 مليار دولار، متجاوزاً التوقعات التي كانت عند 1.62 مليار دولار.
- بلغ هامش الربح الإجمالي (غير المتوافق مع المبادئ المحاسبية المقبولة عموماً) 64%، متجاوزاً تقديرات المحللين البالغة 62.9%، رغم انخفاضه بمقدار 1.2 نقطة مئوية على أساس سنوي.
- بلغ هامش الربح التشغيلي (غير المتوافق مع المبادئ المحاسبية المقبولة عموماً) 49.1%، محققاً تحسناً قدره 0.5 نقطة مئوية على أساس سنوي، مما يعكس كفاءة الشركة العالية في إدارة التكاليف.
توقعات "أريستا نتوركس" للربع الرابع من عام 2026:
- من المتوقع أن تتراوح الإيرادات بين 3.9 مليار دولار و4.0 مليار دولار، وهو رقم أعلى بكثير من تقديرات المحللين التي كانت تشير إلى 3.6 مليار دولار. من المتوقع أن تتراوح ربحية السهم المعدلة بين 1.26 دولار و1.30 دولار، مقارنة بتوقعات السوق التي تبلغ نحو 1.15 دولار.
- ومن المتوقع أن يظل هامش التشغيل -وفقاً للمقاييس غير المعتمدة على المبادئ المحاسبية المقبولة عموماً (Non-GAAP)- بين 48% و49%، مما يشير إلى قدرة الشركة على الحفاظ على مستويات ربحية عالية للغاية رغم استمرار توسعها.
- أما النطاق المتوسط لتوقعات الإيرادات، البالغ 3.95 مليار دولار، فيشير إلى نمو محتمل في المبيعات بنسبة تقارب 7.9% على أساس ربع سنوي، ونحو 59% على أساس سنوي.
كانت النقطة الضعيفة الوحيدة تقريباً في التقرير هي انخفاض إجمالي الإيرادات المؤجلة (المدفوعات المستلمة أو المستحقة مقابل منتجات وخدمات لم تُدرج بعد كإيرادات) بمقدار 26 مليون دولار مقارنة بالربع السابق، لتصل إلى 6.84 مليار دولار. ويُعد هذا أول انخفاض ربع سنوي منذ يونيو 2023، وذلك بعد 12 ربعاً متتالياً من النمو. ومع ذلك، فإن تراجع الإيرادات المؤجلة لا يشير بالضرورة إلى ضعف في المبيعات المستقبلية؛ إذ قد يعكس ذلك -من بين عوامل أخرى- وتيرة تنفيذ العقود والاعتراف بإيرادات كانت مؤجلة في فترات سابقة.
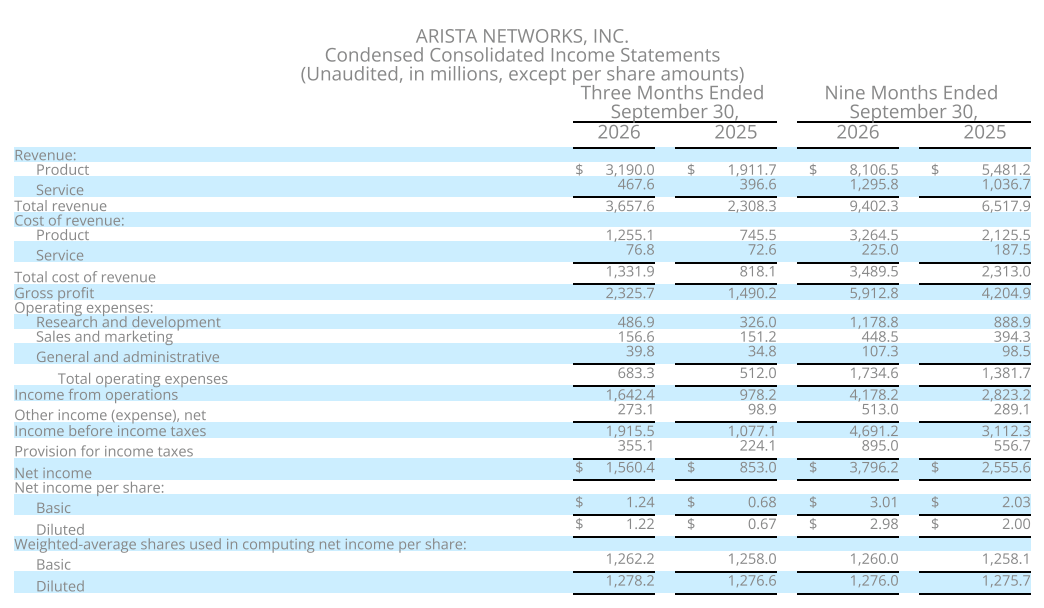
المصدر: Arista Networks Income Statement
تستفيد شركة أريستا نتووركس من طفرة الذكاء الاصطناعي، لكن ميزتها التنافسية تتجاوز مجرد الأجهزة.
تُعدّ أريستا نتووركس من أبرز المستفيدين من تزايد الاستثمار في البنية التحتية للحوسبة في مجال الذكاء الاصطناعي، على الرغم من أن أعمالها، على عكس شركتي إنفيديا وإيه إم دي، لا تركز على تصنيع مُسرّعات الذكاء الاصطناعي. بدلاً من ذلك، تُزوّد الشركة مُبدّلات الشبكة المُتقدّمة والبرمجيات والتقنيات التي تُتيح نقل البيانات بسرعة عالية بين الخوادم وآلاف وحدات معالجة الرسومات (GPUs) المُستخدمة لتدريب نماذج الذكاء الاصطناعي وتشغيلها. ومع ازدياد حجم مجموعات الحوسبة، تزداد أهمية عرض النطاق الترددي للشبكة وزمن الاستجابة والموثوقية. ونتيجةً لذلك، يُحفّز توسّع نطاق الذكاء الاصطناعي الطلب ليس فقط على قوة الحوسبة، بل أيضاً على منتجات أريستا.
يُمثّل نظام التشغيل القابل للتوسيع (EOS) أحد أهمّ عناصر الميزة التنافسية للشركة، حيث يُتيح للعملاء إدارة بيئات الشبكات المُعقّدة من خلال بنية برمجية مُوحّدة. بالنسبة لأكبر مُشغّلي مراكز البيانات، يُوفّر هذا قيمة اقتصادية كبيرة، إذ تُؤثّر الأتمتة واستقرار الشبكة وتقليل وقت التوقف بشكل مباشر على تكلفة تشغيل البنية التحتية للحوسبة. لذا، تُعتبر أريستا أكثر من مُجرّد مُورّد لأجهزة الشبكات؛ كما توفر هذه التقنية حلولاً تُحسّن كفاءة الاستثمارات الرأسمالية التي يُجريها مُشغّلو الحوسبة السحابية. وعلى المدى البعيد، يُمكن أن يُمثّل هذا المزيج من الأجهزة والبرمجيات ميزة تنافسية هامة عند التنافس على عقود البنية التحتية الرئيسية للذكاء الاصطناعي.
بنية إيثرنت جديدة تُعزّز حصة أريستا في الإنفاق على مراكز بيانات الذكاء الاصطناعي
تُعدّ زيادة استخدام تقنية الإيثرنت في أنظمة الذكاء الاصطناعي الأكثر تطلبًا إحدى أهم أولويات أريستا الاستراتيجية. في أكتوبر، كشفت الشركة عن بنية Etherlink SU-144، التي تُمكّن من ربط ما يصل إلى 144 مُسرّعًا ضمن نطاق اتصال واحد، وتسمح بالتوسع إلى 1024 وحدة XPU عبر وصلات بين الرفوف. طُوّر هذا الحل لبيئات التوسع الرأسي، حيث يُعدّ الاتصال فائق السرعة بين المعالجات ضروريًا لأحمال عمل الذكاء الاصطناعي بكفاءة. تُطوّر أريستا هذه التقنية بالتعاون مع العديد من الشركاء التقنيين الرئيسيين، بما في ذلك AMD وArm وBroadcom وMeta وMicrosoft وQualcomm.
تكمن الأهمية الاستراتيجية لهذه المبادرة في توسيع السوق المستهدف لشركة أريستا إلى ما هو أبعد من شبكات الخوادم التقليدية إلى الاتصال داخل نطاقات المسرعات الكبيرة. يمكن أن توفر تقنية "إيثرنت المفتوحة" (Open Ethernet) بديلاً للبنى التحتية للشبكات المغلقة (الخاصة بشركات محددة)، مما يمنح العملاء مرونة أكبر في اختيار المعالجات والمبدلات (switches) والبرمجيات. ومن الناحية العملية، يعزز هذا من الدور المحتمل لشركة "أريستا" (Arista) في تطوير الجيل القادم من مراكز البيانات، وإن كان ذلك لا يضمن -حتى الآن- استحواذ الشركة على حصة كبيرة من هذا القطاع الناشئ في السوق. وبالنسبة للمستثمرين، تظل العوامل الحاسمة هي وتيرة الطرح التجاري، وقدرة هذه الحلول على المنافسة من حيث زمن الاستجابة (latency)، والأداء، والتكلفة الإجمالية للبنية التحتية.
هوامش الربح تبرز قوة نموذج أعمال "أريستا".. هل يمكن للنمو السريع أن يظل مربحاً؟
تُظهر نتائج الربع الثالث قدرة "أريستا" على الجمع بين نمو قوي للغاية في الإيرادات ومستويات ربحية تضاهي تلك التي تحققها أكثر شركات التكنولوجيا كفاءة. فقد بلغ هامش الربح التشغيلي (وفقاً للمقاييس غير المعتمدة على مبادئ المحاسبة المقبولة عموماً - non-GAAP) نحو 49.1%، مما يعني أن قرابة نصف إيرادات الشركة تتحول إلى ربح تشغيلي معدّل (قبل احتساب الدخل المالي والمصروفات والضرائب). وفي المقابل، انخفض هامش الربح الإجمالي بمقدار 1.2 نقطة مئوية على أساس سنوي، وهو ما يشير إلى ضغوط محتملة ناتجة عن مزيج المنتجات، وأسعار المكونات، والشروط التجارية المتفق عليها مع كبار العملاء. ومع ذلك، فإن تحسن هامش الربح التشغيلي -رغم تراجع هامش الربح الإجمالي- يشير إلى أن توسع نطاق أعمال "أريستا" يتيح لها توزيع النفقات التشغيلية بكفاءة أكبر على قاعدة إيرادات أوسع.
بالنسبة لـ "أريستا"، تكتسي العلاقة بين نمو الإيرادات والتغيرات في هامش الربح الإجمالي أهمية بالغة. فمشغلو السحابة الكبار يمكنهم تقديم طلبات ضخمة، لكن قوتهم التفاوضية الكبيرة تعني أن زيادة مساهمتهم في الإيرادات لا تترجم بالضرورة إلى ربحية أعلى. وهناك عامل آخر لا يقل أهمية، وهو تكلفة رقائق الشبكات المتقدمة، والذاكرة، والمكونات الضوئية؛ إذ يؤثر توافر هذه العناصر على كل من تلبية الطلبات واقتصاديات المنتجات. لذا، فإن الحفاظ على هوامش ربح مرتفعة في الأرباع القادمة سيكون اختباراً لجودة نمو "أريستا"، لا يقل أهمية عن قدرتها المستمرة على تجاوز توقعات الإيرادات.
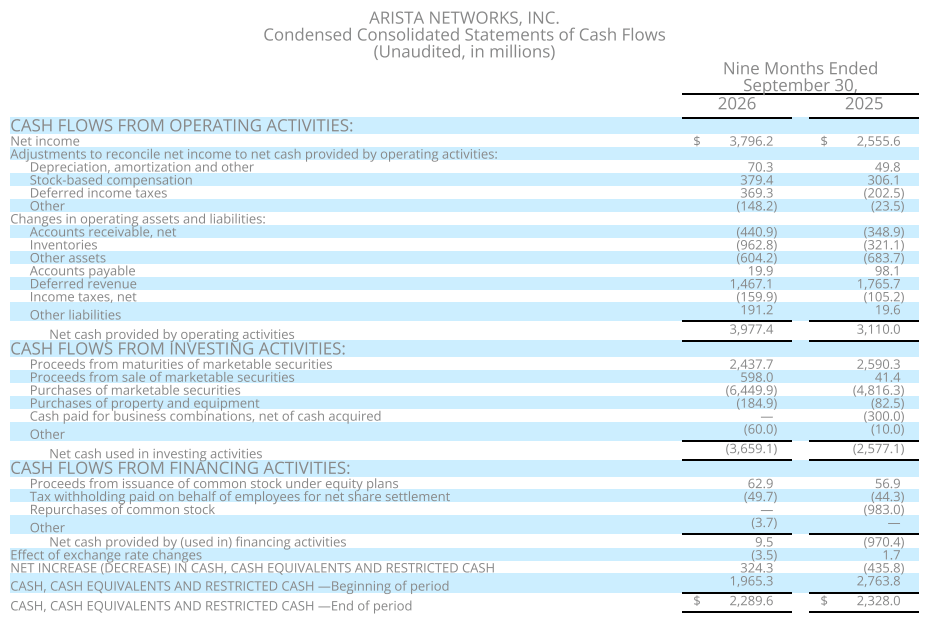
المصدر: Arista Network Condensed Consolidated Statements of Cash Flows
توقعات الأداء تشير إلى استمرار تسارع الأعمال؛ فماذا يعني ذلك بالنسبة لتقييم شركة "أريستا" (ANET)؟
تشير توقعات الإيرادات للربع الرابع، والتي تبلغ حوالي 4 مليارات دولار، إلى أن الإدارة تتوقع استمرار الزخم القوي للغاية في أعمال الشركة حتى نهاية العام. وبناءً على نتائج الأرباع الثلاثة الأولى ونطاق التوقعات الحالي للربع الأخير، قد تصل إيرادات "أريستا" للعام بأكمله إلى ما يتراوح بين 13.3 و13.4 مليار دولار تقريباً. وتُعد هذه النتيجة أعلى بكثير من تقديرات الإدارة السابقة، وتؤكد حجم الطلب المتزايد على البنية التحتية المتقدمة للشبكات. ومع ذلك، يظل هذا الرقم مجرد حساب رياضي يستند إلى النتائج الفصلية المعلنة وتوقعات الربع الرابع، وليس توقعاً رسمياً مستقلاً للعام بأكمله.
ومن منظور التقييم، لم يعد السؤال الجوهري مقتصراً على قدرة "أريستا" على مواصلة توسيع إيراداتها فحسب، بل يمتد ليشمل مدى قدرتها على الحفاظ على هذا النمو الاستثنائي في كل من المبيعات والأرباح. ففي حين تستثمر كبرى شركات التكنولوجيا في العالم مبالغ ضخمة في مراكز بيانات الذكاء الاصطناعي، فإن وتيرة هذا الإنفاق تظل مرهونة بتوافر التمويل، والبنية التحتية للطاقة، والعوائد المتوقعة من استثمارات الذكاء الاصطناعي. كما تواجه "أريستا" مخاطر إضافية، منها تركز قاعدة عملائها في عدد قليل من مشغلي السحابة الكبار، والمنافسة من موردي معدات الشبكات الآخرين، واحتمالية تأجيل مشاريع البنية التحتية الضخمة. ورغم أن نتائج الربع الثالث تعزز المبررات الأساسية للاستثمار في الشركة، إلا أن عوائد السهم مستقبلاً ستعتمد أيضاً على التقييم، وتوقعات السوق، وقدرة "أريستا" على الحفاظ على تفوقها التكنولوجي.
انضمام "أريستا" إلى مؤشر "إس أند بي 100" (S&P 100): من مورد متخصص في الشبكات إلى مزود استراتيجي للبنية التحتية
يمثل انضمام شركة "أريستا نتوركس" (Arista Networks) إلى مؤشر "إس أند بي 100" في عام 2026 علامة فارقة أخرى في مسيرة تطور الشركة؛ إذ تحولت من مورد متخصص في أجهزة الشبكات إلى واحدة من كبرى شركات التكنولوجيا في الولايات المتحدة. ولا يعكس وضعها في السوق استفادتها من الاستثمارات في الذكاء الاصطناعي فحسب، بل يشمل أيضاً حضورها القوي في مراكز البيانات التقليدية، وشبكات المؤسسات، والبنية التحتية السحابية. ومن شأن تنوع تطبيقات منتجاتها أن يقلل -إلى حد ما- من الاعتماد على قطاع سوقي واحد، رغم أن المشاريع الضخمة التي ينفذها كبار مزودي الخدمات السحابية (Hyperscalers) تظل مصدراً رئيسياً لتقلبات حجم الطلبات. تُسهم عضوية الشركة في مؤشر "إس أند بي 100" (S&P 100) في تعزيز حضورها أمام المستثمرين المؤسسيين، لكنها لا تضمن بحد ذاتها ارتفاع سعر السهم في المستقبل.
وصفت الرئيسة التنفيذية "جايشري أولال" الربع الثالث بأنه استثنائي من حيث نمو الإيرادات، مع التأكيد في الوقت ذاته على تحقيق مستويات ربحية قياسية. ومن جانبها، أشارت المديرة المالية "شانتيل برايثوبت" إلى نمو قياسي في المبيعات وصافي الدخل وربحية السهم. وبشكل عام، يعكس التقرير شركةً لا تكتفي بالاستفادة من التوسع العالمي في مجال الذكاء الاصطناعي فحسب، بل تؤدي أيضاً دوراً متزايد الأهمية في تطوير الأسس التكنولوجية التي تدعم هذا النمو. وسيكون الاختبار الحاسم بحلول عام 2027 هو مدى قدرة شركة "أريستا" (Arista) على تحويل مزاياها التكنولوجية الحالية إلى مزيد من نمو الإيرادات، مع الحفاظ في الوقت ذاته على مستويات ربحية عالية وضبط فعّال للتكاليف.
رسم بياني لسهم "أريستا نتوركس" (Arista Networks - ANET.US)، الإطار الزمني اليومي (D1)
أغلقت أسهم "أريستا" جلسة الثلاثاء دون مستوى المتوسط المتحرك الأسي لمدة 200 يوم (EMA200 - الخط الأحمر)، بعد تراجعها بنحو 25% عن أعلى مستوياتها على الإطلاق. وعقب إعلان النتائج المالية، يتم تداول السهم حالياً بالقرب من 180 دولاراً، مما يشير إلى احتمالية افتتاحه فوق مستوى مقاومة رئيسي في جلسة الغد. وفي السنوات الأخيرة، تراجعت أسهم "أريستا" مراراً دون مستوى المتوسط المتحرك الأسي (EMA200)، لكنها كانت تتعافى في كل مرة بسرعة نسبية وتستأنف مسارها الصعودي. ويُظهر مؤشر القوة النسبية (RSI) بوادر ارتداد من مستويات تقترب من منطقة "تشبع البيع"، بينما قد يشهد مؤشر "ماكد" (MACD) تحولاً صعودياً حاداً.
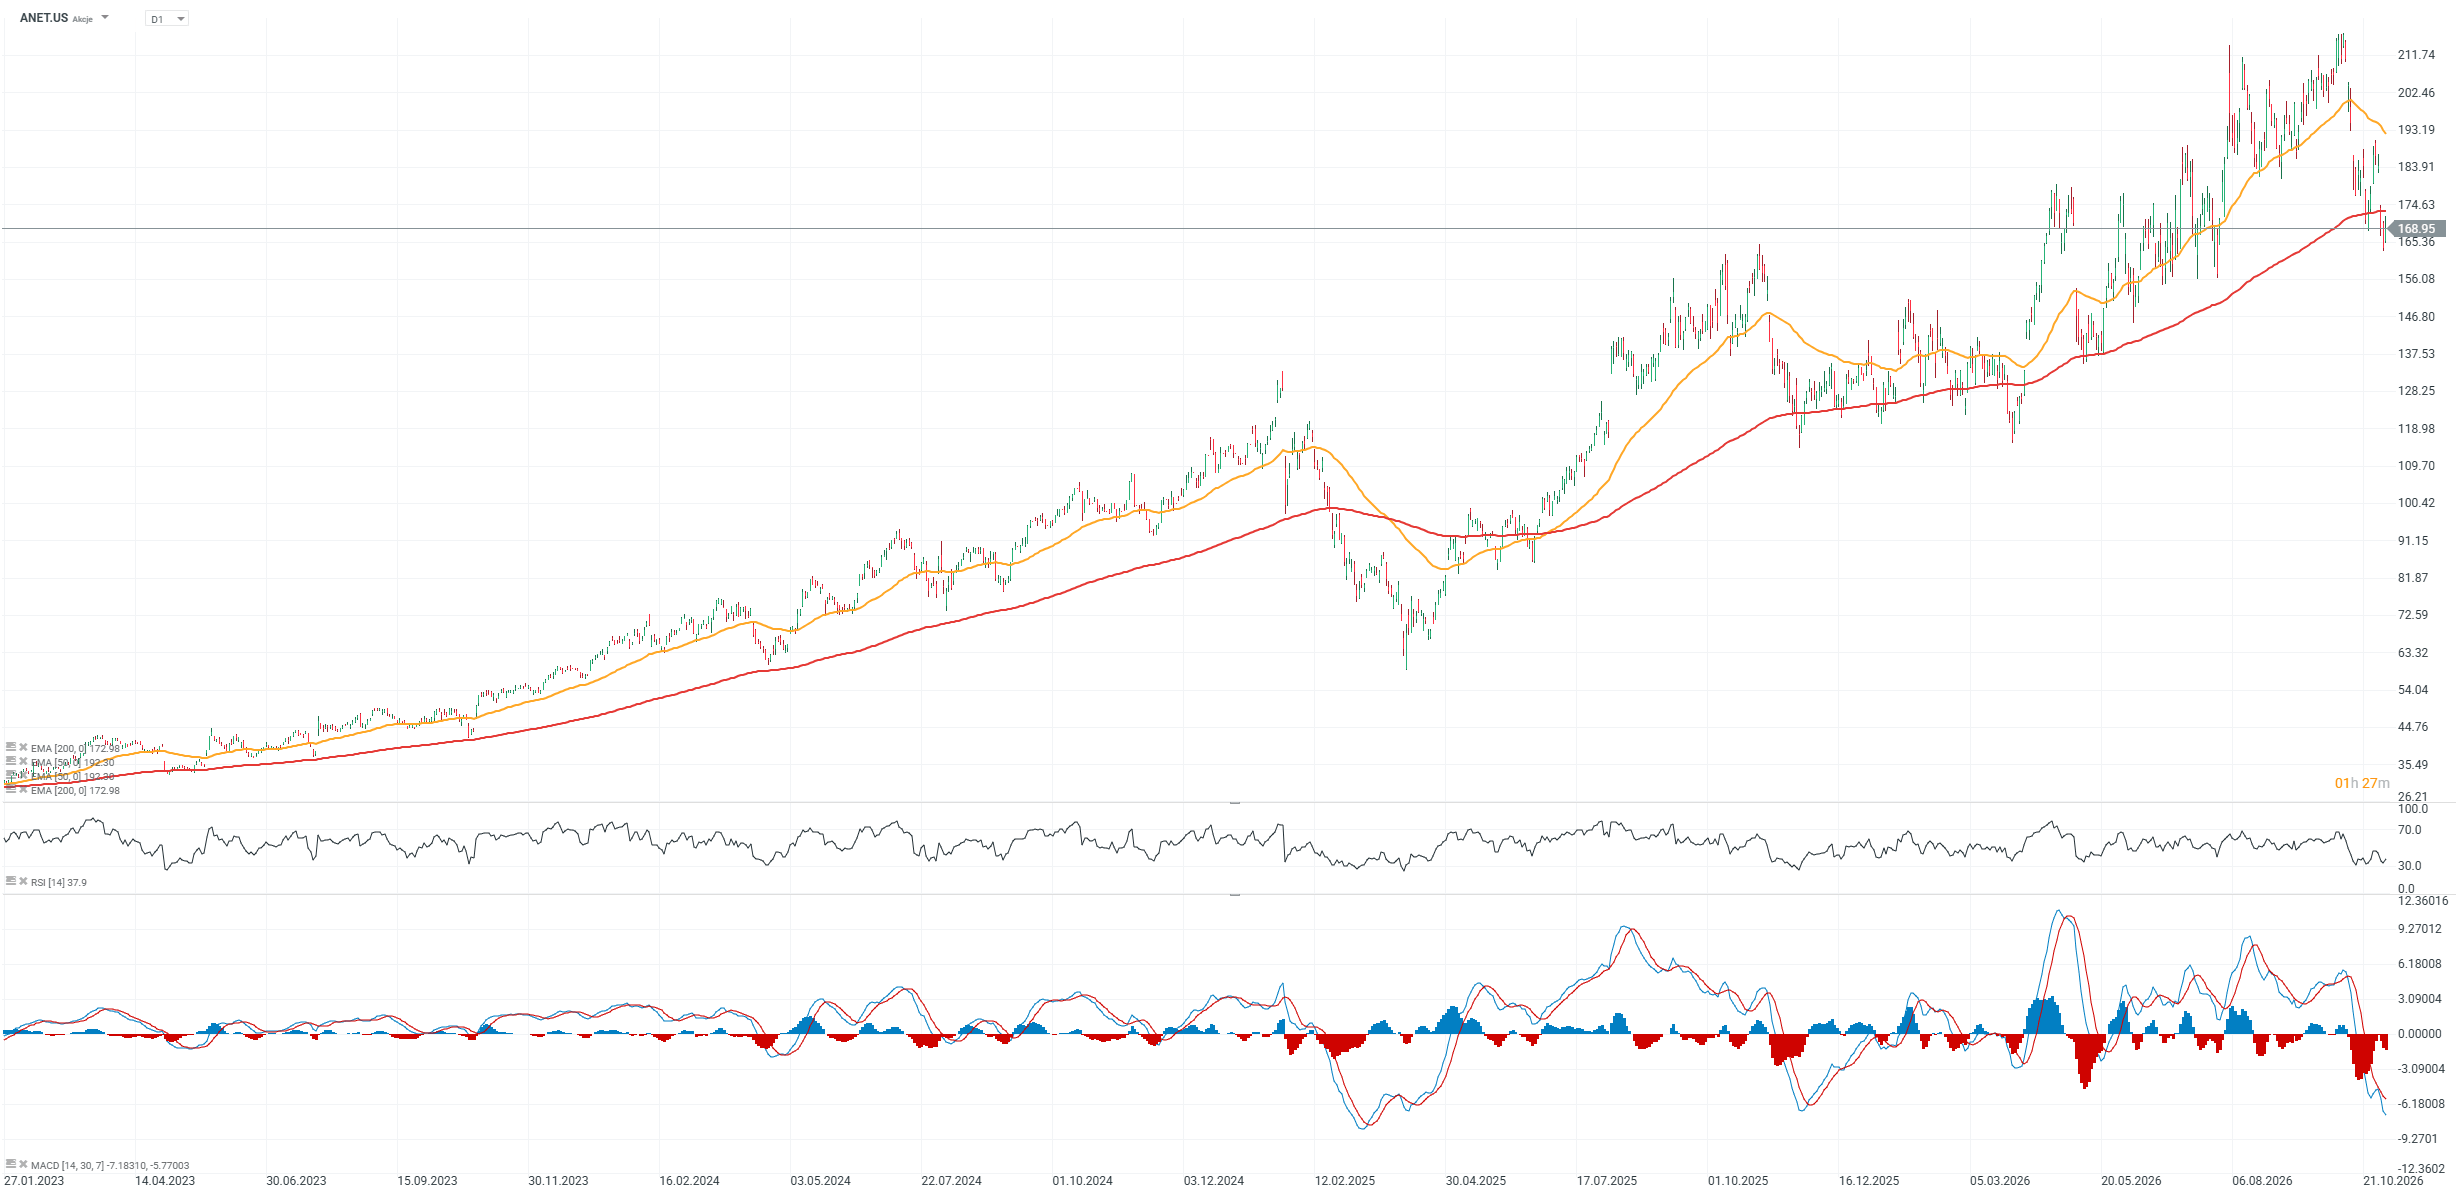 المصدر: xStation5

قفزت أسهم AMD بنسبة 7% عقب تحقيق نتائج مالية متميزة 🔼 هل ستعود أسهم قطاع أشباه الموصلات إلى مسار النمو؟



ملخص يومي: أسهم شركات الرقائق الإلكترونية تدفع "وول ستريت" للصعود في يوم الانتخابات، وتراجع أسعار النفط وسط تقدم في المفاوضات (03.11.2026)

افتتاح السوق الأمريكية: انخفاض أسعار النفط يدعم المؤشرات، والأسواق تترقب نتائج انتخابات التجديد النصفي (03.11.2026)


ملخص الأسواق: وول ستريت والأسواق العالمية تحت الضغط
"لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة. "