

Az Anthropic a Claude ökoszisztéma 2023 márciusi indulása óta a legismertebb technológiai vállalatok egyike és az OpenAI egyik legnagyobb riválisa lett. 2026 szeptemberében az Anthropicnak közel 30 millió magánfelhasználója és látogatója, valamint több mint 300 000 üzleti ügyfele van, ugyanakkor továbbra is zártkörűen működő mesterségesintelligencia-vállalat, amely a nyilvános kibocsátásra való felkészülés korai szakaszában jár. A cég szeptemberben a Nasdaqot választotta az IPO helyszínéül, és a nyereségességet 2026 harmadik negyedévében szeretné elérni.
Amíg a hivatalos Anthropic IPO dátumára várunk, a piaci szereplők gyakran keresnek közvetett kitettséget a tőzsdén jegyzett stratégiai partnereken vagy a zártkörű másodlagos piacokon keresztül, vagy egyszerűen megvárják a tőzsdei debütálást. Lakossági befektetőként közvetlenül csak azután vásárolhatsz Anthropic részvényt egy brókerszámlán, hogy a vállalat lezárta a nyilvános kibocsátását (IPO), és megkezdte a kereskedést egy elismert tőzsdén.
A szabályozási ütemterv és a strukturális kockázatok megértése elengedhetetlen, mielőtt tőkét helyeznél el ebben a nagy figyelmet kapó AI-vállalatban.
Legfontosabb tudnivalók
Az Anthropic részvényeihez való közvetlen hozzáférés egy hivatalos IPO lezárását és a részvények nyilvános tőzsdei bevezetését igényli.
- A vállalat nem erősített meg kibocsátási dátumot. Sajtóhírek 2026 vége és 2027 eleje körüli időablakot említettek, de maga a cég egyetlen ütemtervet sem hagyott jóvá.
- A vállalat zártpiaci értékeltsége 2026 szeptemberében 965 milliárd dollár, de a Wall Street Journal augusztusi hírei szerint az Anthropic 2 billió dolláros értékeltséget céloz a tőzsdei debütáláson.
- Az Anthropic tájékoztatása szerint a bevétele a második negyedévben 14-szeresére, 11,5 milliárd dollárra ugrott, az éves szintre vetített értékesítés pedig júliusban elérte a 65 milliárd dollárt.
- Az Amazon becslések szerint 19–21%-os részesedéssel bír az Anthropicban (kb. 190 milliárd dollár), az Alphabet pedig nagyjából 14%-kal (kb. 130 milliárd dollár), így mindkét cég egy sikeres Anthropic tőzsdei debütálás fő haszonélvezője.
Tőzsdén van már az Anthropic?
Nem, az Anthropic mindaddig zártkörű vállalat marad, amíg le nem zárja a nyilvános kibocsátását, és el nem indul a tőzsdei kereskedés, vagyis a részvényei jelenleg nem érhetők el egy szokványos brókerszámlán keresztül. Az AI-kutatócég azért tartja meg a zártkörű státuszát, hogy a negyedéves nyilvános piaci eredményvárakozások azonnali nyomása nélkül irányíthassa a stratégiai irányát.
Jelenleg az Anthropic tulajdonosi szerkezete elsősorban az alapítókból, a korai munkatársakból, a zártkörű kockázatitőke-befektetőkből és a nagy stratégiai vállalati partnerekből áll. Ha ezt a szerkezetet megérted, az megvilágítja, miért nem tudják ma megvenni az Anthropic részvényt a nyílt piacon azok, akik ennek utánajárnak. Az olyan nagy technológiai konglomerátumok, mint az Amazon és az Alphabet, jelentős részesedéssel bírnak a cégben: 19, illetve 14 százalékkal, bár ezek a megállapodások gyakran szigorú tulajdoni korlátokat tartalmaznak, hogy megfeleljenek a versenyhatóságoknak.
A zártkörű és a tőzsdén jegyzett vállalat közötti alapvető különbség a szabályozási kötelezettségekben és a folyamatos piaci likviditásban rejlik. Egy zártkörű cég kötelező nyilvános pénzügyi beszámolás nélkül működik, nincs objektív napi piaci értékeltsége, és a meglévő részvényeseinek is csak erősen korlátozott likviditást kínál. Amint egy vállalat átlép a nyilvános tőzsdére, meg kell felelnie az amerikai tőzsdefelügyelet (SEC) szigorú átláthatósági előírásainak.
❓ Tudtad? Zártkörű kontra nyilvános beszámolás
Egy zártkörű vállalat a tőzsdei cégekre előírt szigorú pénzügyi közzétételi kötelezettségek nélkül működik. Míg egy nyilvános cégnek negyedéves gyorsjelentést (10-Q) és éves auditált beszámolót (10-K) kell közzétennie minden piaci szereplő számára, egy olyan zártkörű szervezet, mint az Anthropic, csak a belső érdekeltjeivel és a bejegyzett zártkörű befektetőivel oszt meg részletes pénzügyi adatokat. A nyilvános beszámolás hiánya elrejti a pontos értékeltséget és a működési készpénzégetést a szélesebb lakossági piac elől.
Mikor lép tőzsdére az Anthropic?
A dátum csak akkor válik ismertté, ha a SEC lezárja a dokumentáció felülvizsgálatát, és a tájékoztatót nyilvánosan közzéteszik. A vállalatnak teljes joga van elhalasztani vagy akár teljesen visszavonni a kibocsátást. Hogy pontosan mikor lép tőzsdére az Anthropic, az teljes egészében attól függ, hogy a cég veszi-e az összetett szabályozási akadályokat, és megtalálja-e a kedvező makrogazdasági feltételeket.
A tőzsdei bevezetéshez vezető út általában egy szigorú, háromlépcsős folyamatot követ, amelyet az intézményi piaci megfigyelők szorosan követnek. Először a vállalat bizalmasan benyújt egy S-1 regisztrációs tervezetet a SEC-nek egy kezdeti szabályozási felülvizsgálatra. Másodszor a cég nyilvánosan benyújtja a végleges S-1 tájékoztatót, amelyben feltárja a pénzügyi helyzetét, a bevételi modelljeit és a működési kockázati tényezőit a szélesebb piac előtt. Harmadszor a vezetőség egy globális roadshow keretében méri fel az intézményi érdeklődést, és szerez tőkevállalásokat, mielőtt lebonyolítaná a debütálást, és elindítaná a nyílt piaci kereskedés első napját.
Egy bizalmas S-1 tervezet benyújtása pusztán elindítja a SEC felülvizsgálati folyamatát, és nem határoz meg végleges debütálási dátumot, részvényszámot vagy kibocsátási árat. Ha konkrét jelekre vársz, amelyek azt mutatják, hogy a kibocsátás közeleg, figyeld a nyilvános tájékoztató közzétételét, a vezető befektetési banki jegyzési garanciavállalók kiválasztását, a tőzsdei ticker kijelölését és az előzetes célár-sávok bejelentését.
Az ütemtervet a tágabb piaci körülmények is befolyásolhatják, köztük az OpenAI IPO párhuzamos alakulása, amely az egész generatív AI-szektor egyik kulcsfontosságú értékelési viszonyítási pontja. Minden olyan sajtóhírt, amely pontos debütálási hónapot találgat, fenntartással kell kezelned, amíg a vállalat ki nem ad egy hivatalos szabályozási beadványt.
Az Anthropic 30 billió dolláros AI-piaci tézise és bevételnövekedése
Az Anthropic bejelentett becslése egy 30 billió dollár feletti teljes elérhető piacról (TAM) azt mutatja, milyen tágan látja a vállalat az AI szerepét a tudásmunka átalakításában. Ez a szám magasabb a SpaceX által említett 28,5 billió dolláros TAM-nál is, amely a saját lehetőségét „az emberiség történetének legnagyobb, ténylegesen megcélozható TAM-jaként” írta le, és amelynek nagy része az AI-hoz kötődik. A befektetők számára azonban a valódi kérdés a végrehajtás. Az Anthropic jövőbeli értékeltsége attól függ, hogy képes-e ezt az elméleti lehetőséget skálázható bevétellé alakítani, megvédeni az árréseit, és igazolni azt a jelentős infrastrukturális ráfordítást, amely az OpenAI-jal és a Google-lel való versenyhez szükséges.
Maga a vállalat 190 és 200 milliárd dollár közötti bevételt prognosztizál 2028-ra, és már most nagyjából 6000 olyan ügyfele van, akik legalább évi 100 000 dollárt költenek. A SemiAnalysis szerint egyes befektetők arra számítanak, hogy az Anthropic éves szintre vetített bevétele 2026 végére eléri a 120 milliárd dollárt, 2027 végére pedig közel megháromszorozódik.
- Az Anthropic a hírek szerint 30 billió dollár felett látja a TAM-ját, ami meghaladja a SpaceX 28,5 billió dolláros becslését.
- A vállalat nagyjából 190–200 milliárd dollár bevételt céloz 2028-ra.
- A nagyobb TAM erősíti a hosszú távú növekedési narratívát egy lehetséges IPO előtt.
- A fő kockázatok továbbra is a magas tőkeigény, az erős verseny, és a bizonytalanság azzal kapcsolatban, milyen gyorsan válik az AI elterjedése fenntartható bevétellé.
Mennyit ér az Anthropic?
Az Anthropic értékeltsége a legutóbbi zártkörű finanszírozási körből ered, és 2026 szeptemberében 965 milliárd dolláron áll, ami egy önálló vállalati mutató, nem pedig a jövőbeli részvényárfolyam vagy az IPO-célár közvetlen jelzése. Ahhoz, hogy meghatározd, mennyit ér az Anthropic, el kell választanod a vállalat teljes becsült értékét attól az egy részvényre jutó ártól, amelyen a részvény végül a nyilvános tőzsdén forogni fog.
A vállalat értékeltsége gyorsan bővült a Series F, Series G és Series H zártkörű finanszírozási körökön keresztül, amit az agresszív intézményi tőkebeáramlás hajtott. Ez az értékeltségi növekedés egy olyan bevételi futamrátát követ, amely 2026 augusztusának közepén éves szinten megközelítőleg 47 milliárd dollárt ért el, szemben a 2025 egészében elkönyvelt 10 milliárd dollár bevétellel, amit a bővülő vállalati szoftverhasználat hajtott. A vállalat ugyanakkor jelenleg közzétett, fenntartható GAAP-nyereségesség nélkül működik, mivel a hatalmas számítási infrastrukturális költségek erősen nyomják az összesített bruttó árrést.
Egy zártkörű, pénzbevonás utáni (post-money) értékeltség gyakran jelentősen eltér a végső nyilvános kibocsátási értékeltségtől a változó makrogazdasági környezet és az eltérő befektetői kör miatt. A zártkörű finanszírozási körökben olyan szakosodott kockázatitőke-cégek vesznek részt, amelyek hajlandók elfogadni a súlyos illikviditási felárakat, míg a nyilvános piacok átlátható, negyedévről negyedévre kiszámítható eredményt várnak el. Ennek következtében ma lehetetlen megbízható árelőrejelzést adni a végleges S-1 pénzügyi adatok és az aktuális intézményi ajánlati könyv mutatói nélkül. Ráadásul az AI-részvények és azok zártpiaci lendületének értékelésekor a befektetőknek nem szabad elfelejteniük, hogy a múltbeli teljesítmény nem garancia a jövőbeli eredményekre.
📌 Példa: pénzbevonás utáni értékeltség kontra részvényárfolyam
A lakossági befektetők gyakori tévhite, hogy egy hatalmas zártkörű értékeltséget azonosnak vesznek egy magas, egy részvényre jutó árfolyammal. Ha egy zártkörű AI-fejlesztő 20 milliárd dolláros pénzbevonás utáni értékeltséget ér el, ez pusztán a vállalat tőkéjének teljes becsült értékét jelenti. Ha a cég 1 milliárd részvényt bocsát ki, az elméleti részvényenkénti ár 20 dollár. Ha 10 milliárd részvényt bocsát ki, a részvényenkénti ár 2 dollár. Egy több milliárd dolláros zártkörű értékeltség tehát nem jelenti automatikusan, hogy a részvény több száz dolláros áron fog debütálni a nyilvános tőzsdén.
Hogyan fektethetsz be az Anthropicba?
Az IPO lezárása után a lakossági befektetők egy szokványos brókerszámlán keresztül közvetlenül vásárolhatnak részvényt, a debütálás előtt azonban a közvetlen részvényszerzés erősen korlátozott, és csak a szigorú pénzügyi akkreditációs feltételeknek megfelelő befektetők számára érhető el. Ha azon gondolkodsz, hogyan fektethetsz be az Anthropicba, a rendelkezésedre álló tőke nagysága és a vállalat aktuális szabályozási státusza alapján több különböző utat kell mérlegelned a kitettség eléréséhez.
A debütálás után
Amint a vállalat hivatalosan bevezetésre kerül egy nyilvános tőzsdére, részvényekbe fektethetsz be bármely engedéllyel rendelkező brókerplatformon szokványos vételi megbízások leadásával. A részvények nyílt piacon, a kereskedés első napján történő megvásárlása jelentősen eltér egy elsődleges IPO-allokáció megszerzésétől, amelyet a jegyzési garanciavállalók jellemzően a kizárólagos intézményi ügyfeleiknek tartanak fenn. A másodlagos nyilvános piacon vásárló lakossági befektetőknek meg kell birkózniuk a kezdeti kereskedési időszakok magas árfolyam-ingadozásával, amelyet erősen befolyásolnak az IPO utáni lezárási (lock-up) időszakok lejáratai, amelyek hirtelen megnövelhetik az elérhető részvények kínálatát.
A debütálás előtt
Ha Anthropic IPO előtti (pre-IPO) részvényt próbálsz szerezni, a zártkörű másodlagos piacon kell eligazodnod, ahol a meglévő részvényesek a megszolgált részesedésüket próbálják eladni külső vevőknek. Ez a mechanizmus szakosodott zártkörű tőkeplatformokon keresztül bonyolítja le a tranzakciókat, és megköveteli, hogy a vevő szigorú vagyoni és jövedelmi küszöböket teljesítsen ahhoz, hogy akkreditált befektetőnek minősüljön. A SEC szabályai szerint az akkreditált befektetői státuszt a Regulation D 501. szabálya határozza meg: nagy vonalakban egymillió dollár feletti egyéni nettó vagyon az elsődleges lakóingatlan nélkül, vagy 200 000 dollár feletti éves jövedelem egyénileg, illetve 300 000 dollár házastárssal közösen, az elmúlt két év mindegyikében. Bizonyos szakmai képesítések is feljogosítanak rá. Ezek a küszöbök és definíciók joghatóságonként eltérnek. Az ilyen zártkörű hálózatokon a minimális tranzakcióméret gyakran meghaladja a 100 000 dollárt, ami jelentős belépési korlátot állít az átlagos lakossági szereplő elé.
Közvetett kitettség tőzsdei részvényeken keresztül
Azok a befektetők, akiknek nincs zártkörű akkreditációjuk, töredékes, közvetett kitettséget szerezhetnek a vállalat növekedéséhez a nagy, tőzsdén jegyzett stratégiai partnerei részvényeinek megvásárlásával. A piaci szereplőknek azonban pontosan mérlegelniük kell ennek a kitettségnek az arányát: egy olyan, billió dolláros konglomerátumban, mint az Amazon vagy az Alphabet, a részesedés értékét túlnyomórészt a fő e-kereskedelmi és keresési tevékenységük hajtja, nem pedig egy egyetlen AI-laborba tett kisebbségi befektetésük.
Alternatívaként a befektetők használhatnak olyan ETF-et vagy zártvégű alapot, amely kifejezetten zártkörű technológiai vállalatokat követ, bár ezeknél az eszközöknél belső kezelési díjak merülnek fel, és gyakran a nettó eszközértékükhöz képest felárral vagy diszkonttal forognak.
⚠️ Vigyázat: a zártkörű másodlagos piac kockázatai
A zártkörű részvények megvásárlása egy hivatalos IPO előtt súlyos likviditási és partnerkockázatokat hordoz. A zártkörű másodlagos piaci tranzakciók során részvényekhez fűződő jogokat vásárolsz meg korábbi munkatársaktól vagy korai befektetőktől, de magának a vállalatnak formálisan jóvá kell hagynia ezeket az átruházásokat.
Ha a cég él az elővásárlási jogával, vagy elutasítja az átruházást, a tranzakció érvénytelenné válik. A vevők ezenfelül teljesen átláthatatlan árazási struktúrákkal, a nyilvános debütálásig tartó teljes illikviditással és olyan korlátozó lock-up időszakokkal szembesülnek, amelyek megakadályozhatják, hogy közvetlenül az IPO után eladják a részvényeiket.
Mit érdemes ellenőrizned egy nagy figyelmet kapó AI IPO előtt?
Mielőtt tőkét helyeznél egy nyilvános kibocsátásba, alaposan át kell vizsgálnod az S-1 tájékoztatóban a legfontosabb nyereségességi mutatókat, az infrastrukturális költségterheket és a stratégiai partnerek koncentrációját, mivel egy magas zártpiaci értékeltség nem garantálja a részvény stabilitását a debütálás után. Egy AI-vállalat alapvető egészségének értékeléséhez túl kell látnod a kezdeti iparági lendületen, és a strukturális pénzügyi fenntarthatóságra kell összpontosítanod. A körültekintő befektetők a hivatalos szabályozási beadványok alapján térképezik fel a vállalat pénzügyi helyzetét, az alábbi kritikus kockázati tényezőket elemezve:
- Bevétel fenntarthatósága és nyereségesség: Ellenőrizd a visszatérő vállalati bevétel pontos forrásait, és mérd fel, hogy a vállalat világos utat mutat-e a GAAP-nyereségesség felé, a folyamatos AI-modellfejlesztéssel járó magas működési költségek ellenére.
- Infrastrukturális költségterhek: Elemezd a nyers számítási kapacitás és a harmadik felek felhőszolgáltatási megállapodásainak strukturális költségét, mivel ezek a tőkeigényes kiadások súlyosan összenyomhatják a generatív AI-cégek működési árrését.
- Stratégiai partnerek koncentrációja: Mérd fel, hogy a vállalat túlságosan támaszkodik-e egyetlen vállalati partnerre akár a technológiai infrastruktúra, akár a széles körű terjesztés terén, mert ez felnagyítja a rendszerszintű partnerkockázatot.
- Szavazati struktúrák és lock-up időszakok: Vizsgáld meg a kettős részvényosztályú szavazati szerkezetet, hogy megértsd, megtartja-e az alapítói csapat az abszolút vállalati irányítást, és azonosítsd a pontos lock-up lejárati dátumokat, hogy előre számíthass a jövőbeli bennfentes eladási nyomásra.
A megfelelő eszközallokáció fenntartása elengedhetetlen, mert a mesterségesintelligencia-szektor gyors technológiai átalakulása gyorsan elavulttá teheti a meglévő nyelvi modelleket. Végső soron egy IPO árazása agresszív, előretekintő feltételezéseken alapul, és mint minden részvénybefektetésnél, a múltbeli teljesítmény itt sem garancia a jövőbeli eredményekre.
Mik a legnagyobb kockázatai az Anthropicba fektetésnek az IPO után?
Az Anthropic a technológiai szektor egyik legerősebb növekedési történetével léphet a tőzsdére, de egy kiváló vállalatból nem lesz automatikusan kiváló részvény. A legnagyobb kockázat az értékeltség lehet: ha az IPO már beárazza az AI kivételes elterjedésének éveit, akkor még az erős bevételnövekedés sem feltétlenül elég a vonzó hozamokhoz. A bejelentett 30 billió dolláros TAM-ját ezért hosszú távú lehetőségként érdemes nézned, nem pedig reális bevételi előrejelzésként.
A frontvonalbeli AI gazdaságossága szintén bizonytalan marad. A fejlett modellek betanítása és futtatása hatalmas infrastrukturális ráfordítást igényel, miközben az OpenAI, a Google és mások versenye nyomás alá helyezheti az árazást. A befektetőknek bizonyíték kell majd arra, hogy az Anthropic a gyors elterjedést tartós árrésekké és pénzárammá tudja alakítani, nem pedig egyszerűen egyre magasabb számítási költségekkel finanszírozza a növekedést.
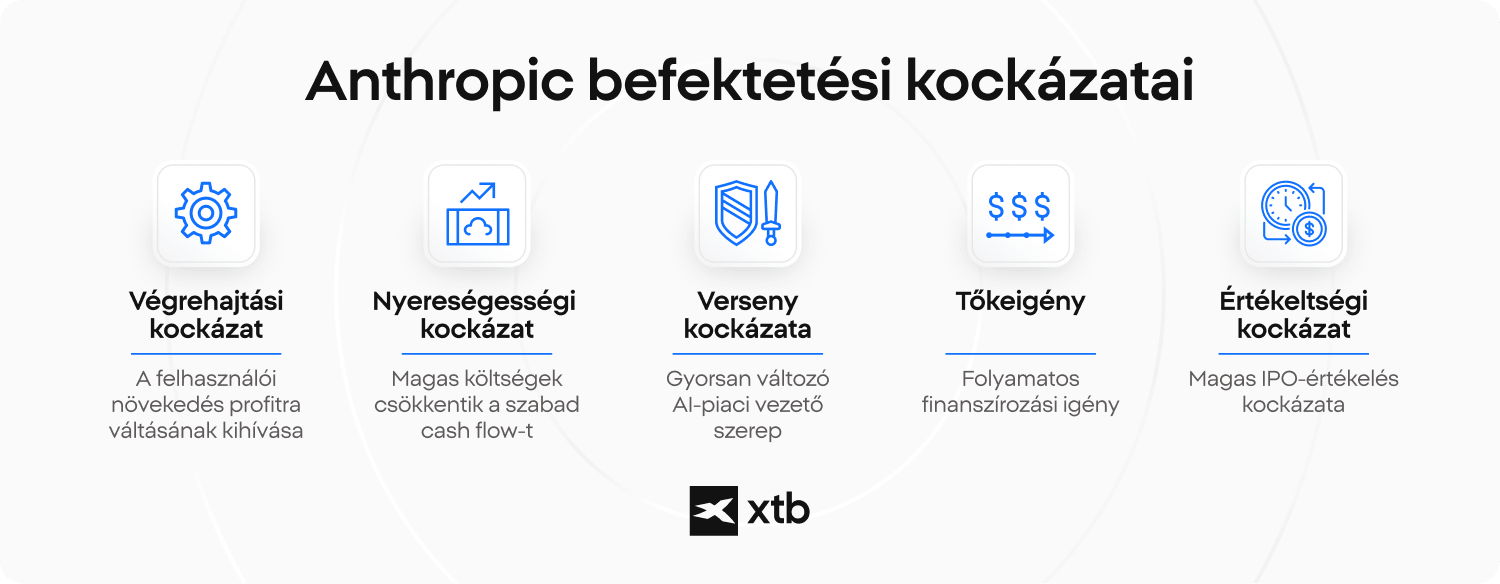
- Értékeltségi kockázat: egy agresszív IPO-értékeltség már be is árazhatja a kivételes növekedés éveit.
- TAM-kockázat: egy elméleti 30 billió dolláros piac nem jelenti azt, hogy az Anthropic annak több mint egy kis szeletét meg tudja szerezni.
- Nyereségességi kockázat: a magas felhő-, chip- és adatközponti költségek a szabad pénzáramot a látványos bevételnövekedés által sugalltnál alacsonyabban tarthatják.
- Versenykockázat: az AI technológiai vezető szerepe gyorsan változhat, ami gyengítheti a Claude árazási erejét vagy piaci részesedését.
- Tőkeigény: a folytatódó modellfejlesztés az IPO után további tőke- vagy hitelfinanszírozást igényelhet.
- IPO utáni volatilitás: a korlátozott kezdeti közkézhányad, a lock-up lejáratok és a korai befektetők eladásai felnagyíthatják az árfolyam-kilengéseket.
- Végrehajtási kockázat: az Anthropic értékeltségi érvei attól függnek, hogy az erős AI-elterjedést visszatérő bevétellé, javuló árrésekké és végül fenntartható nyereségességgé tudja-e alakítani.
FAQ
Nem. Az Anthropic továbbra is zártkörű vállalat, ami azt jelenti, hogy a lakossági befektetők jelenleg nem tudnak Anthropic részvényt venni egy szokványos brókerszámlán keresztül. Közvetlen hozzáférés csak azután nyílik, hogy a vállalat lezárja az IPO-t, és megkezdi a kereskedést egy nyilvános tőzsdén.
Az Anthropic egy ideje készül egy lehetséges nyilvános debütálásra, de kötelező érvényű IPO-dátumot még nem erősítettek meg. A befektetőknek külön kell választaniuk az IPO körüli találgatásokat egy hivatalosan bejelentett kibocsátástól.
Az Anthropic elvileg 2026 végén vagy 2027 elején léphet tőzsdére, de az időzítés bizonytalan marad. A vállalatnak még le kell zárnia a szabályozási folyamatot, közzé kell tennie a tájékoztatóját, és el kell döntenie, hogy a piaci körülmények elég kedvezőek-e a folytatáshoz.
A legfontosabb jelek, amelyek arra utalnak, hogy az IPO közeleg:
- a végleges S-1 tájékoztató közzététele,
- a vezető jegyzési garanciavállalók kinevezése és a tőzsde megnevezése,
- az előzetes IPO-ársáv bejelentése.
A legtöbb lakossági befektető számára nehéz Anthropic részvényt venni az IPO előtt. Az IPO előtti részvények általában csak zártkörű másodlagos piacokon, szakosodott platformokon vagy olyan befektetési eszközökön keresztül érhetők el, amelyek akkreditált befektetői státuszt és nagy minimális vállalást igényelhetnek.
Ezek a tranzakciók lényegesen nagyobb likviditási és árazási kockázatokkal is járnak, mint egy tőzsdén jegyzett részvény megvásárlása. Egy zártkörű tranzakcióhoz ráadásul a vállalat jóváhagyása is szükséges lehet, mielőtt a tulajdonjog átruházható lenne.
Az egyik lehetőség a közvetett kitettség olyan tőzsdén jegyzett vállalatokon keresztül, amelyek jelentős részesedéssel bírnak az Anthropicban. Az Amazon és az Alphabet a legfontosabb stratégiai részvényesek közé tartozik, bár egyik részvény megvásárlása sem tekinthető az Anthropic-tulajdonlás közvetlen helyettesítőjének.
A gyakorlati utak a következők:
- tőzsdén jegyzett stratégiai partnerek, például az Amazon vagy az Alphabet,
- zártpiaci alapok vagy SPV-k, ahol elérhetők,
- kivárni, amíg az Anthropic lezárja a nyilvános tőzsdei bevezetését.
Az Anthropic jelenlegi értékeltsége zártpiaci finanszírozáson alapul, nem pedig egy folyamatosan forgó, nyilvános piaci kapitalizáción. A cikk 2026 szeptemberében nagyjából 965 milliárd dolláros zártkörű értékeltséget említ.
Ezt a számot nem szabad összekeverned az Anthropic végső IPO-értékeltségével vagy jövőbeli részvényárfolyamával. A nyilvános befektetők érdemben eltérő értékeltséget adhatnak a vállalatnak, amint elérhetővé válnak a részletes pénzügyi közzétételek.
Nem lehet megbízhatóan megbecsülni az Anthropic IPO részvényárfolyamát, mielőtt a vállalat közzéteszi a részvényszámát, a tőkeszerkezetét és az előzetes kibocsátási sávot. Egy vállalat teljes értékeltsége nem határozza meg közvetlenül egyetlen részvény árát.
Ugyanaz a vállalati értékeltség például nagyon eltérő részvényárfolyamokat eredményezhet attól függően, hány részvény van forgalomban. Minden pontos Anthropic részvényárfolyam-célt, amelyet e részletek közzététele előtt fogalmaznak meg, ezért spekulatívnak kell tekintened.
Az Anthropic a hírek szerint 30 billió dollár felettire becsüli a teljes elérhető piacát, mert a chatbotokon túlra tekint, és a munka széles körét is beleszámítja, amelyet AI-modellek végezhetnek vagy segíthetnek. Ez a szám magasabb a SpaceX által említett 28,5 billió dolláros TAM-nál.
A becslést a legjobb elméleti piaci lehetőségként értelmezned, nem pedig bevételi előrejelzésként. A befektetési jelentősége attól függ, ennek a piacnak mekkora részét tudja az Anthropic reálisan pénzzé tenni.
Az Anthropic a hírek szerint nagyjából 190–200 milliárd dolláros éves bevételt céloz 2028-ra.
Ez a cél az IPO-értékeltségi vita egyik kulcselemévé válhat, de a befektetőknek az árréseket, a készpénzégetést és az infrastrukturális ráfordítást is figyelembe kell venniük. A bevételnövekedés önmagában nem dönti el, hogy egy AI-vállalat képes-e vonzó, hosszú távú hozamot termelni a részvényeseinek.
Az Anthropic tulajdonosai közé tartoznak az alapítók, a munkavállalók, a kockázatitőke-befektetők és a nagy stratégiai technológiai partnerek. Az Amazon becslések szerint nagyjából 19–21%-át birtokolja a vállalatnak, az Alphabet pedig körülbelül 14%-át.
Ezek a részesedések mindkét céget az Anthropic növekedésének potenciális haszonélvezőjévé teszik, de a saját tőzsdei teljesítményüket továbbra is túlnyomórészt a jóval nagyobb alaptevékenységük határozza meg.
A fő kockázatok a frontvonalbeli AI gazdaságosságából erednek. Az Anthropicnak továbbra is sokat kell költenie a számítási infrastruktúrára, miközben a világ néhány legnagyobb és legjobban finanszírozott technológiai vállalatával versenyez.
A fő kockázatok közé tartozik:
- a magas infrastrukturális és számítási költségek,
- az OpenAI, a Google és más AI-fejlesztők erős versenye,
- a nyereségességgel, a vállalatirányítással és a jövőbeli részvényhígulással kapcsolatos bizonytalanság.
A vállalat majdani nyilvános beadványai lesznek elengedhetetlenek annak megítéléséhez, hogy a növekedési üteme igazolja-e ezeket a kockázatokat.
Az S-1 adja majd az első átfogó képet az Anthropic pénzügyi helyzetéről. A befektetőknek a bevétel összetételére, a bruttó árrésekre, a működési veszteségekre, a pénzáramra, az infrastrukturális kötelezettségvállalásokra és az ügyfélkoncentrációra érdemes összpontosítaniuk.
A vállalatirányítás is számít majd. A szavazati jogok, a bennfentes tulajdonlás és a lock-up rendelkezések érdemben befolyásolhatják mind a hosszú távú részvényesi irányítást, mind a rövid távú, IPO utáni volatilitást.
Túl korai megalapozott értékelést adni, mert az Anthropic még nem tette közzé mindazt a pénzügyi információt, amely egy nyilvános vállalathoz hasonló értékeléshez szükséges. A növekedési lehetőség jelentős, de ugyanígy jelentősek a tőkeigény és a versenykockázatok is.
A központi kérdés az lesz, hogy az IPO-értékeltség hagy-e elég emelkedési teret a vállalat várható növekedéséhez, nyereségességéhez és készpénztermelő képességéhez képest. Egy erős AI-termék és egy hatalmas TAM nem tesz automatikusan vonzó árazásúvá egy részvényt.
Nvidia Corp. – Befektetési útmutató, üzleti modell és szegmensek
Világcégek, amelyek még mindig ragyognak – és akik 2025 rémálmai lettek
Hogyan fektess be pénzügyi részvényekbe – Kulcsfontosságú tényezők, amelyeket minden befektetőnek tudnia kell
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.