

Legfontosabb tudnivalók
- A kamatos kamat idővel növeli a növekedés alapját, mert a kamat vagy a hozam újra és újra hozzáadódik az egyenleghez.
- A kamatos kamat hatását gyakran az időtáv befolyásolja a legjobban, hiszen hosszabb idő alatt több kamatozási ciklus zajlik le.
- A kamatos kamattal számolt előrejelzések feltételezett becslések, és nem garantálják a jövőbeli hozamot, különösen a piaci befektetéseknél.
- A kamatos kamat képlete A = P(1 + r/n)^(nt): a végösszeget a kezdőtőke, az éves kamatláb, az éves kamatozások száma és az évek száma határozza meg.
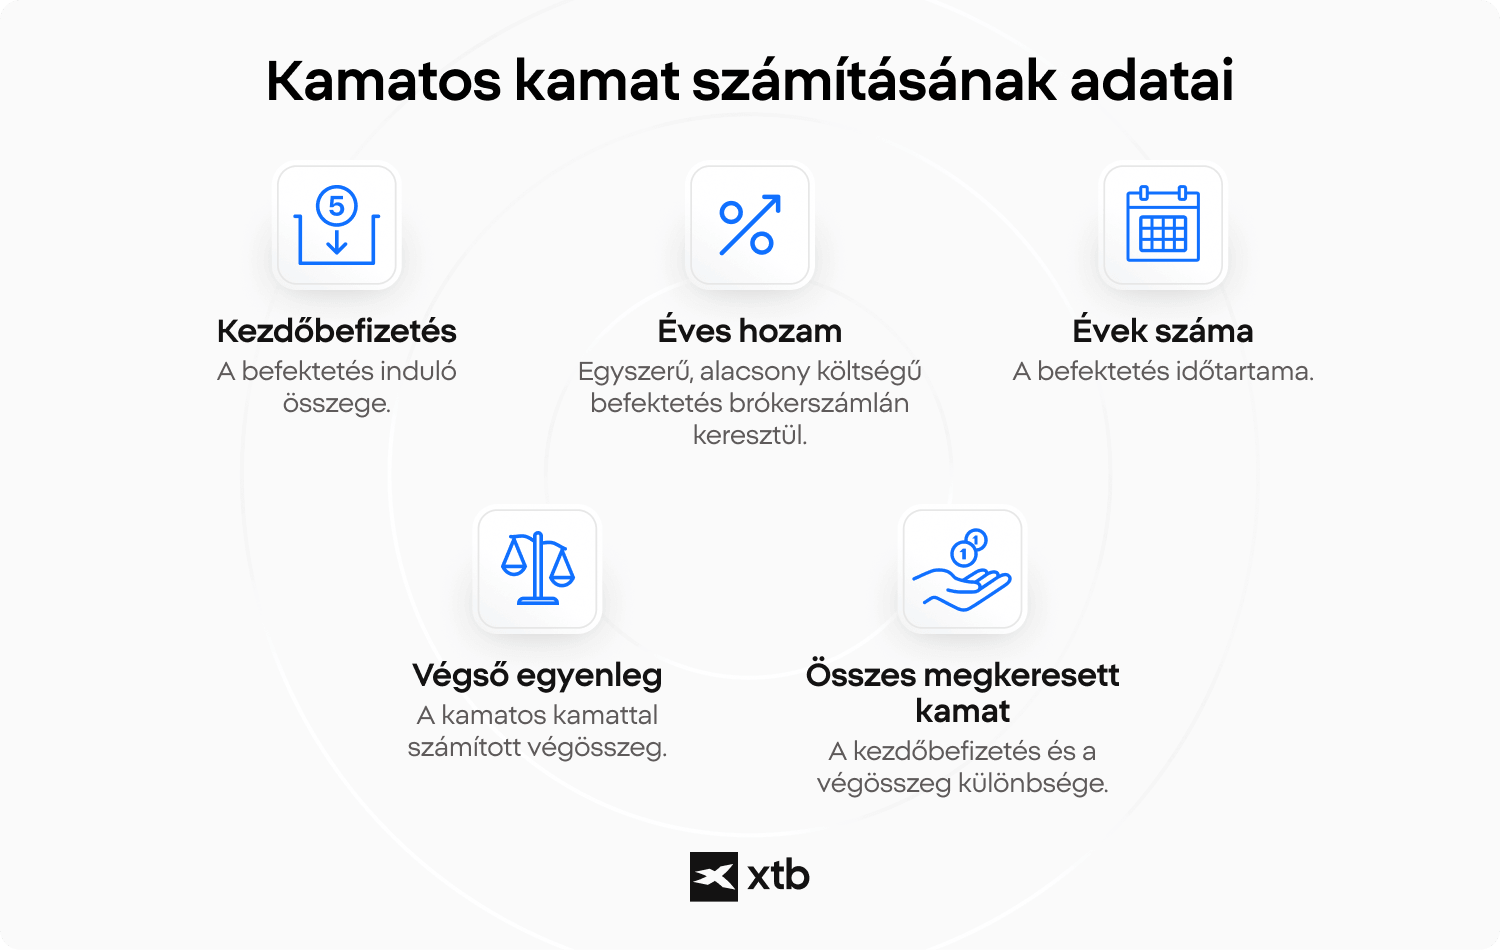
Mi a kamatos kamat, és miben különbözik az egyszerű kamattól?
A kamatos kamat az a folyamat, amelyben a kamat vagy a befektetési hozam hozzáadódik a meglévő egyenleghez, így a jövőbeli növekedést már egy folyamatosan nagyobb összeg után számolják. Ahelyett, hogy csak az eredeti betét után kapnál hozamot, a kamatos kamat a korábban felhalmozott kamat után is további növekedést termel. Ez egy halmozódó hatás, amely hosszabb időtávon egyre jobban látszik, akkor is, ha kis összeggel fektetsz be.
Az egyszerű kamat ettől eltér. Egyszerű kamatnál a hozamot csak a kezdő összeg után számolják, és az nem épül a korábbi nyereségekre. A kamatos kamatozás folyamatosan frissíti a növekedés alapját, ezért a két módszer közötti különbség idővel jelentősen nőhet.
Egy egyszerű példa jól mutatja a működését. Ha 1 000 évi 5% kamatot hoz, az első évben 50 adódik hozzá. A második évben az 5%-ot már nem 1 000, hanem 1 050 után számolják. Vagyis a második évben valamivel több kamatot kapsz, mert megnőtt az egyenleg.
A kamatos kamat hosszú távú hatása főként az időtől, a kamatlábtól és a következetességtől függ. Már viszonylag kis éves különbségek is érezhetően eltérő végeredményhez vezethetnek, ha a számítás sok éven át fut. Ez azonban nem jelenti azt, hogy a növekedés garantált, különösen olyan befektetéseknél, ahol a hozam ingadozhat, sőt negatív is lehet. Éppen ezért továbbra is alap, hogy megtanulj spórolni.
📌 Példa
„A kamatos kamat a világ nyolcadik csodája”
Albert Einsteinnek szokták tulajdonítani a mondást: „A kamatos kamat a világ nyolcadik csodája. Aki megérti, megkeresi. Aki nem, az megfizeti.” A történészek vitatják, hogy valóban ő mondta-e, de az idézet jól megragad egy fontos pénzügyi valóságot.
A kamatos kamat azért ilyen fontos, mert a hozam nemcsak az eredetileg befektetett összeg után keletkezik, hanem a korábbi nyereségek után is. Hosszú távon ez nem lineáris, hanem exponenciális növekedést eredményez.
Tegyük fel, hogy két befektető egyaránt 1 000-rel indul, és 30 éven át évi 5% hozamot ér el:
- Egyszerű kamattal a nyereséget csak az eredeti 1 000 után számolják.Végösszeg: 2 500
- Kamatos kamattal a hozamot folyamatosan a növekvő egyenleg után számolják.
Végösszeg éves kamatozással: körülbelül 4 321,94 adók, díjak és infláció előtt. A különbség hosszabb távon még látványosabb. Ugyanilyen kamatláb mellett 50 év után:
- Egyszerű kamat: 3 500
- Kamatos kamat: körülbelül 11 467,40
Ez jól mutatja, miért tartják a kamatos kamatot az egyik legerősebb pénzügyi mechanizmusnak.
Kamatos kamat képlet: így számold ki lépésről lépésre
A kamatos kamat képlete matematikailag mutatja meg, hogyan nőhet az egyenleg, ha a kamat ismételten hozzáadódik az idő során. Pontosan leírja, hogyan történik a kamatos kamat számítása. A képlet elsőre technikainak tűnhet, de minden változója a számítás egy egyszerű elemét jelöli.
A kamatos kamat általános képlete:
A = P ( 1 + r n ) nt
A képlet minden eleme szerepet játszik a becsült végösszeg meghatározásában.
- A: a végösszeg a kamatok jóváírása után
- P: a tőke, vagyis a kezdő összeg
- r: az éves kamatláb tizedes törtként (például 5% = 0,05)
- n: hányszor kamatozik az összeg egy évben
- t: az évek száma
Egy gyakorlati példával könnyebb követni a kamatos kamat számítását. Tegyük fel, hogy a kezdő betét 5 000, az éves kamatláb 5%, a kamatozás évente egyszer történik, az időtáv pedig 10 év. Ebben az esetben:
- P = 5 000
- r = 0,05
- n = 1
- t = 10
A képlet így alakul:
A becsült végösszeg így körülbelül 8 144,47 lenne adók, díjak és inflációs korrekció előtt. A kamatozás gyakorisága is befolyásolja az eredményt. A kamatozás lehet éves, negyedéves, havi vagy napi, a terméktől vagy a számla felépítésétől függően. A gyakoribb kamatozás általában valamivel magasabb végösszeget eredményez, mert a kamat az év során többször adódik hozzá az egyenleghez.
⚠️ Figyelem
A kamatos növekedés nem mindig egyenletes
A kamatos kamat számítása gyakran azt feltételezi, hogy a kamatláb a teljes időszak alatt változatlan. A valóságban a betéti kamatok változhatnak, a befektetési hozamok pedig jelentősen ingadozhatnak, akár veszteséges időszakokkal együtt.
Mi befolyásolja leginkább a kamatos kamat hatását?
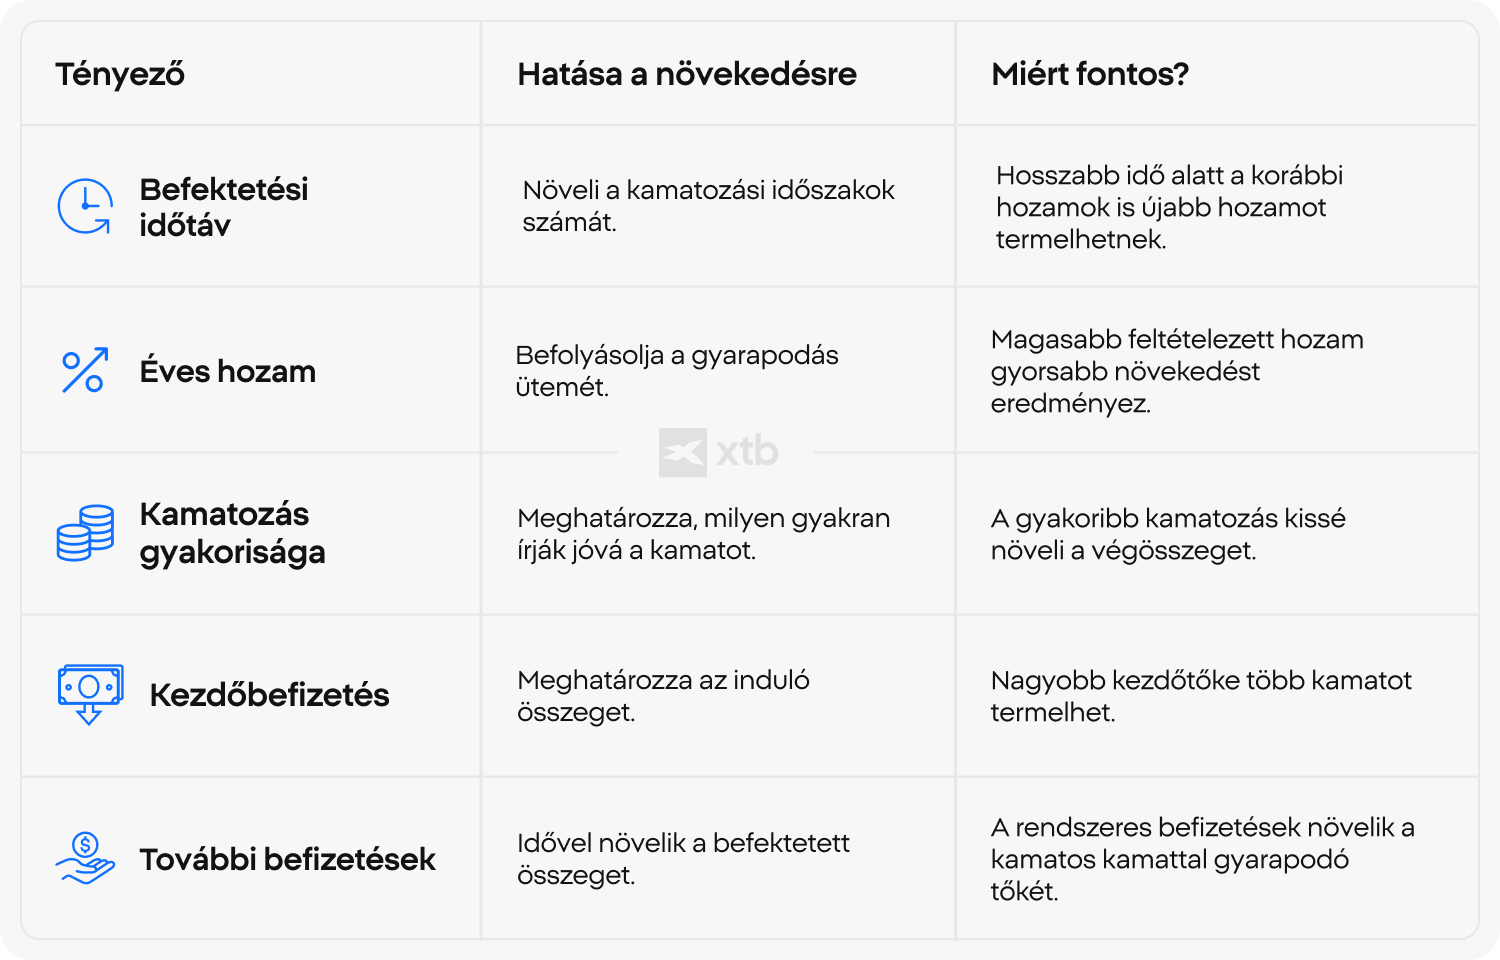
A kamatos kamat hatását leginkább az időtáv, az éves kamatláb és a kamatozás gyakorisága befolyásolja. Gyakran az idő a legerősebb tényező, mert több periódust ad arra, hogy a hozam a korábbi hozamokra épüljön. Ezért a kamatos kamat hosszabb távon általában jóval látványosabb, mint rövid távon. Az éves kamatláb határozza meg, milyen gyorsan nő az egyenleg a számításban. Egy kis különbség a feltételezett kamatlábban elsőre jelentéktelennek tűnhet, de sok év alatt jóval nagyobb eltérést okozhat a végösszegek között.
Ezért a növekedési előrejelzéseket becslésként, és nem garantált eredményként érdemes kezelni. A kamatozás gyakorisága azt mutatja, milyen sűrűn adódik hozzá a kamat az egyenleghez. Az éves, negyedéves, havi vagy napi kamatozás eltérő eredményt adhat, még azonos éves kamatláb mellett is. Ebből látszik, mit jelent a kamatos kamat a gyakorlatban: a növekedés nemcsak a kamatlábon múlik, hanem azon is, milyen gyakran és mennyi ideig alkalmazzák. A kamatos kamat ezért a korai pénzügyi függetlenséget célzó FIRE-mozgalom egyik alappillére is.
Hol működik a kamatos kamat? Megtakarítás és befektetés
A kamatos kamat minden olyan pénzügyi helyzetben működhet, ahol a kamat vagy a hozam befektetve marad, és nem veszed ki. A közös bennük, hogy a növekedés folytatódik, és egy egyre nagyobb egyenlegre épül. A terméktől függően ez származhat fix kamatfizetésből vagy újrabefektetett befektetési hozamból.
A megtakarítási számlák és a kötvények gyakori példák, mert ezeknél a kamatot általában rendszeres időközönként írják jóvá. A kötvényeknél akkor is érvényesülhet a kamatos kamat, ha a kamatfizetést újra befekteted, ahelyett, hogy kivennéd. Befektetési számlákon a kamatos kamat hatása gyakran az újrabefektetett osztalékokon vagy az olyan eszközök hozamán keresztül jelenik meg, mint az ETF-ek, bár a befektetések értéke csökkenhet is.
Hogy a kamatos növekedés hogyan működik, az a mögöttes pénzügyi eszköztől és annak kockázatától függ. A megtakarítási termékek kiszámíthatóbb kamatozást kínálhatnak, míg a piaci befektetéseknél az árfolyamok változnak, a jövőbeli hozam pedig bizonytalan. Ezért a kamatos kamat idővel felerősítheti a nyereséget, de gyengébb piaci időszakokban a veszteségek hatását is felnagyíthatja.
💡 TUDTAD?
Warren Buffett vagyonának nagy részét 50 éves kora után építette fel
A kamatos növekedést gyakran Warren Buffett nevéhez kötik, mert a vagyona nagyon hosszú időszakok alatt nőtt látványosan, nem rövid távú nyereségekből. Bár Buffett már fiatalon sikeres befektető lett, a vagyona nagyobb részét évtizedeken át tartó, folyamatos kamatos növekedés hozta.
Buffett vagyonának több mint 90%-a 50 éves kora után keletkezett. Ennek oka nemcsak a magas éves hozam volt, hanem a következetes növekedés és a kivételesen hosszú befektetési időtáv kombinációja. Más ismert befektetők is profitáltak a hosszú távú kamatos növekedésből, az újrabefektetett nyereségeknek és a piaci ciklusok alatti türelemnek köszönhetően.
- Peter Lynch erős hosszú távú portfólió-növekedést ért el a Fidelity Magellan Fund élén azzal, hogy a vállalatok fundamentumaira figyelt, és hosszan megtartotta a nyerő befektetéseit.
- Charlie Munger gyakran hangsúlyozta, hogy „a kamatos kamat első szabálya, hogy soha ne szakítsd meg feleslegesen”, kiemelve, mennyire fontos befektetve maradni.
- John Templeton hosszú távú globális befektetési stratégiákat alkalmazott, amelyek nagyban építettek az újrabefektetésre és az évtizedeken átívelő növekedési trendekre.
FAQ
A kamatos kamat lehetővé teszi, hogy a hozam idővel további hozamot termeljen. Ahelyett, hogy csak az eredeti betét után nőne a pénzed, a jövőbeli nyereséget egy olyan, folyamatosan növekvő egyenleg után számolják, amely már tartalmazza a korábbi kamatot vagy befektetési hozamot. Hosszú távon ez nem lineáris, hanem exponenciális növekedést eredményez.
A kamatos kamat számításához az A = P(1 + r/n)^(nt) képletet használhatod, ahol P a kezdőtőke, r az éves kamatláb tizedes törtként, n az éves kamatozások száma, t pedig az évek száma. Például 5 000 kezdőtőke évi 5%-os, éves kamatozással 10 év alatt körülbelül 8 144,47-re nő adók, díjak és infláció előtt.
Hosszú távon sok esetben az idő hat a legjobban. A magasabb kamatláb gyorsíthatja a növekedést, de a hosszabb időtáv alatt a kamatos kamat sokkal többször ismétlődik. Ezért gyakran többet ér korábban kezdeni, mint később egy nagyobb összeggel.
Az egyszerű kamatot csak az eredetileg befektetett vagy betett összeg után számolják. A kamatos kamat folyamatosan a frissített egyenleg után számol, amely már tartalmazza a korábban megszerzett kamatot is. A két módszer közötti különbség hosszabb időtávon általában jóval nagyobb lesz.
Nem. A kamatos kamat számos olyan pénzügyi terméknél érvényesülhet, ahol a hozam befektetve marad, és nem veszed ki. Gyakori példák a megtakarítási számlák, az újrabefektetett kamatú kötvények, az osztalékfizető részvények, az ETF-ek, a nyugdíjcélú számlák és a hosszú távú befektetési portfóliók.
A kamatozás gyakorisága határozza meg, milyen sűrűn adódik hozzá a kamat az egyenleghez. Az éves, negyedéves, havi vagy napi kamatozás eltérő végösszeget adhat, még azonos éves kamatláb mellett is. A gyakoribb kamatozás kissé növeli a növekedés ütemét, mert a nyereség hamarabb kerül vissza a számításba.
Igen. A kamatos kamat a veszteségeket is felnagyítja, nemcsak a nyereséget. Gyenge piaci időszakokban a negatív hozam csökkenti az egyenleget, ami lassíthatja a későbbi növekedést. Ezért a befektetéseken alapuló kamatos növekedés mindig kockázattal jár, a jövőbeli eredmény pedig soha nem garantált.
Az újrabefektetés révén az osztalék, a kamat vagy a nyereség a növekedési folyamatban marad, ahelyett, hogy kivennéd. Hosszú távon az újrabefektetés a portfólió növekedésének egyik legfontosabb motorja lehet, mert a jövőbeli hozam folyamatosan a korábbi nyereségekre épül.
Nem. A kamatos kamattal számolt előrejelzések oktatási célú becslések, amelyek olyan feltételezéseken alapulnak, mint a kezdő összeg, a kamatláb és az időtáv. A valós eredmény eltérhet a változó kamatok, a befektetések teljesítménye, az infláció, az adók, a díjak vagy a piaci volatilitás miatt.
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.