


A piac a technológiai szektor felé fordul a június óta legrosszabb hét után
Hétfőn a széles körű Nasdaq Composite index 1,11%-kal emelkedett, és 26 430 ponton zárta a kereskedést, miközben a félvezetőipari index (SOX) 1,6%-os emelkedéssel megszakította nyolc kereskedési napon át tartó veszteségsorozatát. Ez idő alatt összesen 15,7%-ot esett, ami a leghosszabb ilyen széria volt 2008 októbere óta. A befektetők ismét vásárolni kezdték az árfolyamesés miatt olcsóbbá vált chipgyártó és AI-részvényeket, miután az S&P 500 és a Nasdaq a múlt héten június vége óta a legnagyobb heti visszaesését szenvedte el. A Nasdaq akkor 4,5%-ot veszített értékéből, a technológiai szektor pedig több mint 6%-kal esett, ami 2025 áprilisa óta a legnagyobb csökkenés volt. Ahogy a Wall Street kommentátorai rámutattak: „a hétvégén nem történt semmi rossz”, a piac pedig annyira túladottá vált, hogy a visszapattanás már csak idő kérdése volt. Mások ugyanakkor az 1980-as évek végének fekete hétfőjéhez hasonlították a jelenlegi időszakot, a kereskedési nap végére azonban jelentős emelkedés alakult ki.
A visszapattanás mögött ugyanakkor jól látható a szelektivitás. Az Intel 2,4%-kal emelkedett a J.P. Morgan felminősítését követően, az AMD 1,8%-kal, a Micron pedig 3%-kal erősödött. Ezzel szemben a CoreWeave – amely a múlt heti, 50 milliárd dolláros adósság körüli pánik középpontjában állt – a Goldman Sachs „vételre” történő felminősítése ellenére is mínuszban zárta a kereskedést (−0,4%), miközben a hitel-nemteljesítési csereügyletek (CDS) szintjei komoly problémákra utalnak. Az alapkezelők arra figyelmeztetnek, hogy változik az a narratíva, amely szerint „az AI-kereskedés ellenáll a kamatemeléseknek”: a piac egyre szelektívebben vizsgálja, hogy a vállalatok ténylegesen képesek lesznek-e olyan hozamot termelni, amely indokolja a vállalt adósságot. A jelenlegi gyorsjelentési szezon mindenképpen új narratívát alakíthat ki a piacon.
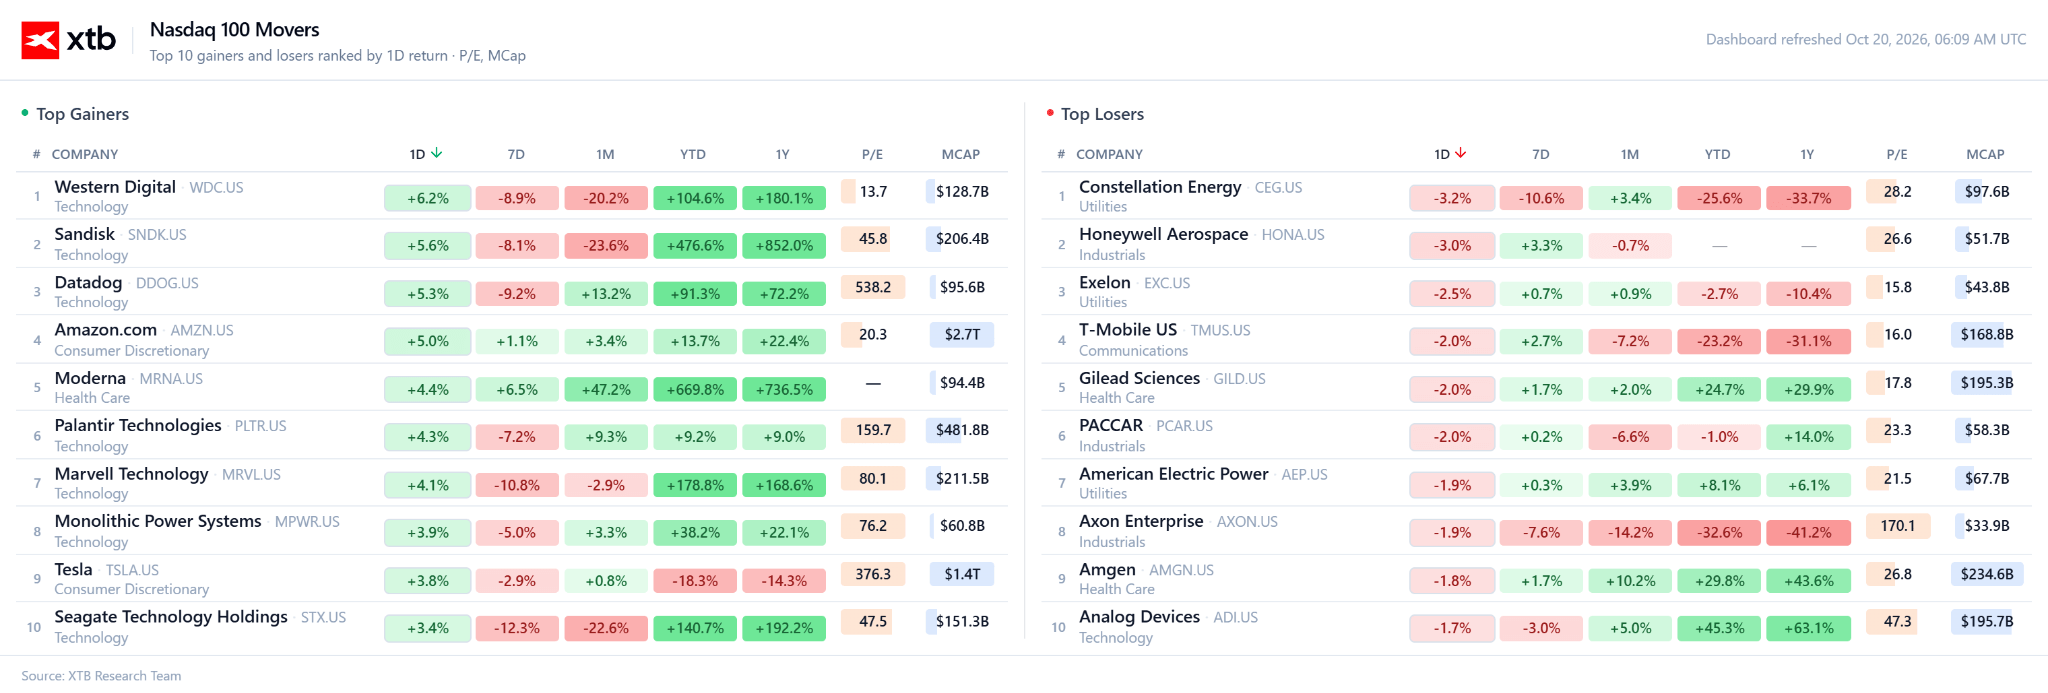
A további optimizmus egyik katalizátora azokról a jelentésekről érkezik, amelyek szerint az Nscale mintegy 45 milliárd dollár értékben tárgyal számítási kapacitás értékesítéséről az Anthropic számára, miközben a Citigroup becslése szerint jövőre az AI-szektor adja majd a globális vállalati eredménynövekedés közel 70%-át.
Ezen a héten a piaci hangulat szempontjából a Meta és a Tesla szerdai, valamint a SpaceX keddi eredménybeszámolója jelenti a legfontosabb próbatételt. A Tesla és a SpaceX jelentéseire egyre erősödő spekulációk közepette kerül sor Elon Musk két vállalatának esetleges egyesüléséről. A háttérben továbbra is fennállnak a geopolitikai feszültségek – többek között az oroszországi és közel-keleti energetikai infrastruktúrát érő támadások –, miközben a magas olajárak továbbra is magasan tartják a kötvényhozamokat.
US100 technikai elemzés
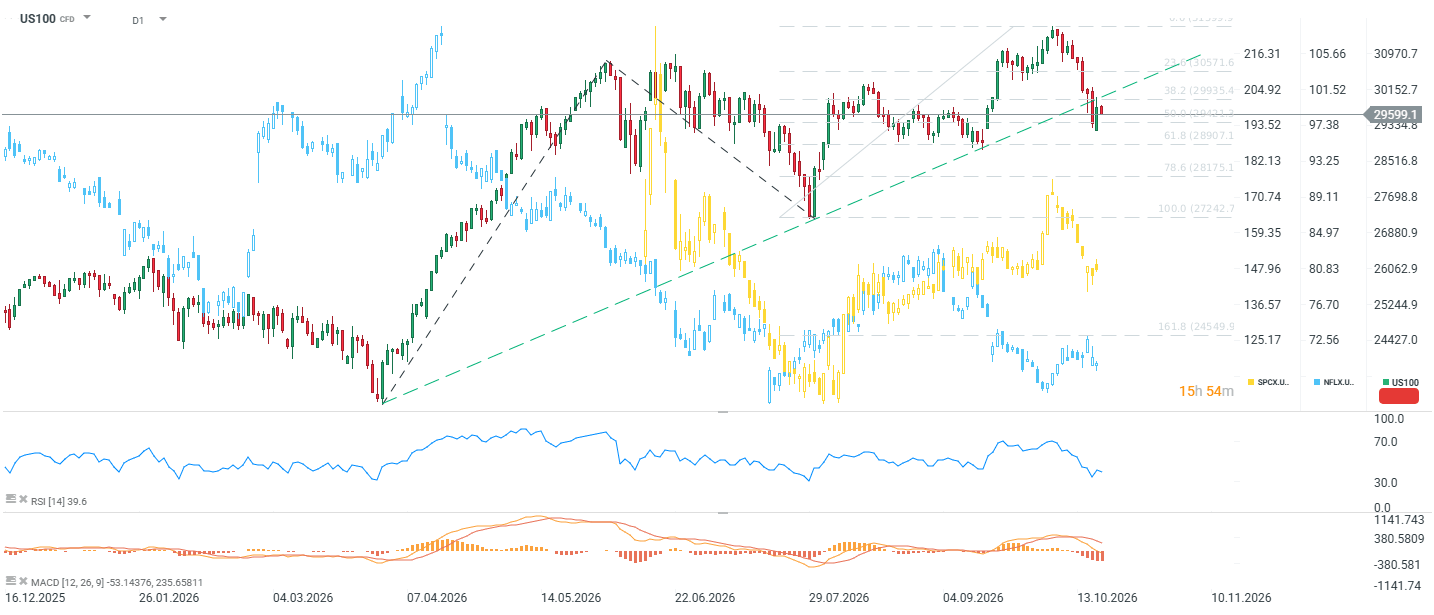
A Nasdaq 100 határidős kontraktusa jelenleg 25 600 pont alatt kereskedik, jóval az októberi, körülbelül 31 600 pontos történelmi csúcs alatt, valamint az áprilisi mélypontról (körülbelül 22 400 pont) kiinduló emelkedő trendvonal alatt, amelyet az árfolyam az elmúlt kereskedési napokban tört át. Ez fontos változást jelent a piaci struktúrában az előző hetekhez képest, amikor ez a trendvonal dinamikus támaszként működött. Másfelől a mostani letörés még mindig értelmezhető „hamis” kitörésként is.
Az árfolyam jelenleg a 38,2–50,0%-os Fibonacci-visszatérési zónában (29 935–30 421 pont) tartózkodik, ami arra utal, hogy a legutóbbi emelkedő mozgás korrekciója már előrehaladott állapotban van. Az RSI(14) értéke 39,6, így közeledik a túladott zónához, de még nem érte el azt. Ez azt jelenti, hogy a technikai visszapattanásra utaló jelzések megjelenése előtt az árfolyamnak még lehet tere a további esésre. A MACD egyértelműen negatív (MACD-vonal: −53,1, jelzővonal: −235,7, miközben a hisztogram szeptember közepe óta nulla alatt marad), ami megerősíti, hogy az elmúlt hetekben az eladói nyomás dominált. Ugyanakkor érdemes megjegyezni, hogy a negatív hisztogram értéke az utóbbi időben kissé csökkent. Ez a lefelé irányuló lendület gyengülésére utal, de egyelőre még nem jelez trendfordulót.
Fontos szintek:
-
Ellenállás: 29 935 (38,2%-os Fibonacci-visszatérési szint), 30 421–30 572 (50,0–23,6%), 31 600 (ATH / 0,0)
-
Támasz: 28 907 (61,8%), 28 175 (78,6%), 27 243 (100,0% – augusztusi mélypont)
Az emelkedő trendvonal letörése és az RSI 40 alá süllyedése figyelmeztető jel a 2026-os emelkedő trend folytatását illetően. Amennyiben az árfolyam nem tudja határozottan megtartani a 29 935–30 000 pontos zónát, továbbra is jelentős a további esés kockázata a 28 900–28 200 pontos tartomány felé. A 30 570 pont fölé történő visszatérés – az egykori ellenállási vonal közelébe, amelyet az árfolyam most alulról tesztelhet – érvénytelenítené a gyenge technikai jelzést, és megnyitná az utat egy újabb csúcstámadás előtt.
Összegzés
A Wall Street hétfői visszapattanása kézzelfogható jele annak, hogy a piac technikai értelemben túladottá vált, és a befektetők továbbra is hisznek az AI-beruházási ciklus fundamentumaiban. Ugyanakkor maga az US100 grafikonja egyelőre nem erősíti meg ezt az optimizmust. A hosszú távú emelkedő trendvonal letörése és a gyenge RSI arra utal, hogy a hétfői mozgást inkább egy szélesebb korrekción belüli technikai visszapattanásként érdemes kezelni, nem pedig a fő emelkedő trendhez való visszatérésként.
A Meta, a Tesla és a SpaceX e heti gyorsjelentései, valamint a CoreWeave adósságával és más „neocloud” vállalatokkal kapcsolatos fejlemények kulcsfontosságúak lesznek annak eldöntésében, hogy az US100 képes-e megtartani a 29 900–30 000 pontos zónát, vagy tovább mélyíti az esést a 28 900–28 200 pontos tartomány felé.
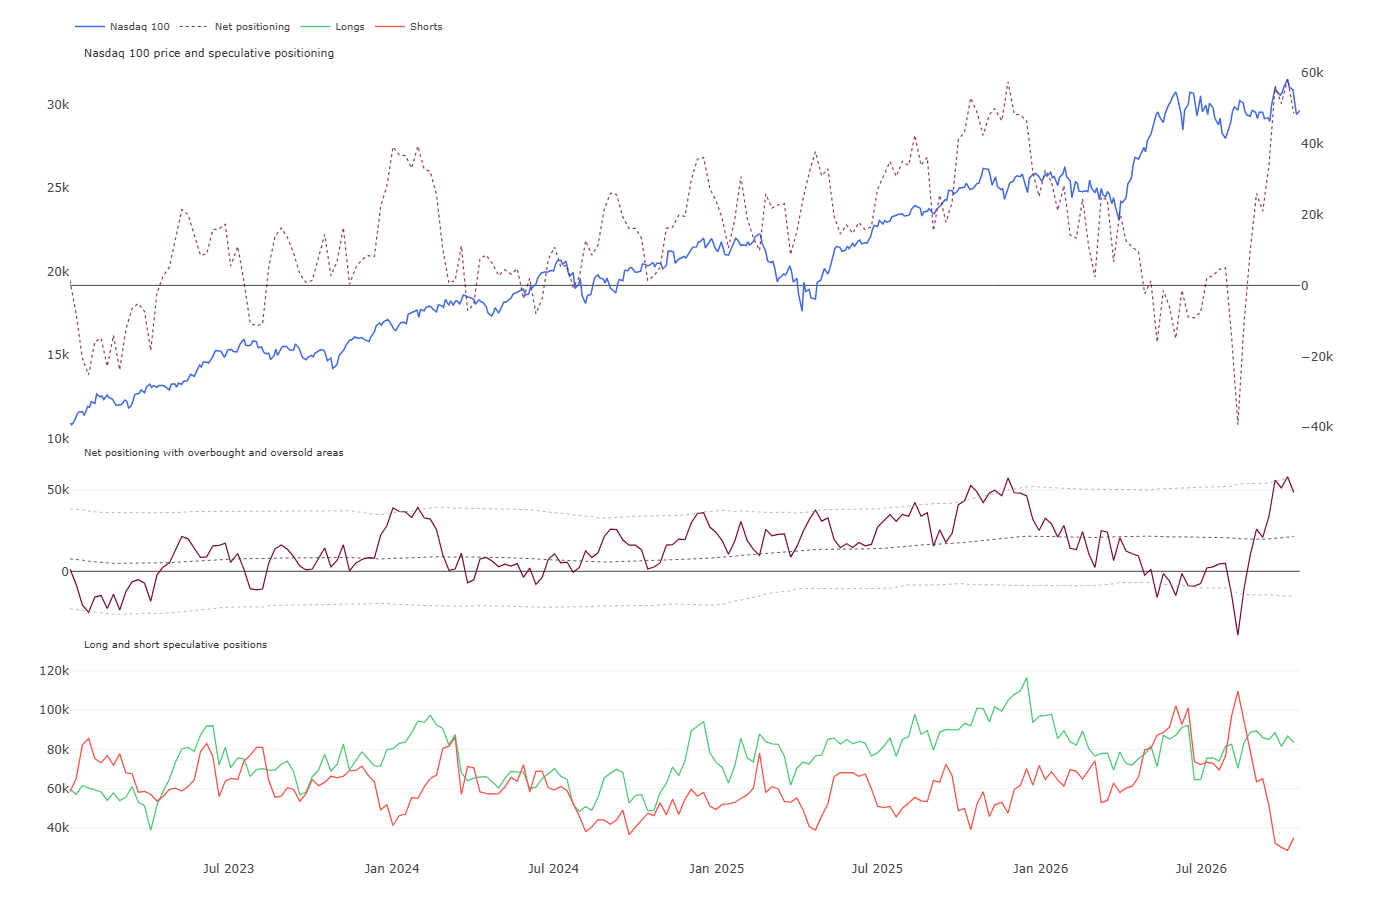
Érdemes ugyanakkor kiemelni egy érdekes fejleményt a piaci pozicionálással kapcsolatban. Az elmúlt időszakban nagyszámú spekulatív short pozíciót zártak a Nasdaq 100 határidős kontraktusaiban. Ez a short pozíciók zárása a nettó pozicionáltságot egy szélsőségesen túladott zónából egy szélsőségesen túlvett tartományba mozdította. Ennek ellenére a nettó pozicionáltság és maga az index közötti korreláció továbbra is viszonylag alacsony.



Makrogazdasági naptár – brit munkaerőpiac, ZEW-bizalmi index és a Wall Street-i óriáscégek eredményjelentései



A nap chartja: Mi vár a technológiai részvényekre a 2025. április óta tapasztalt legmélyebb esés után? (2026.10.19.)


Gazdasági naptár: A nagy technológiai cégek eredményhirdetési hete és az AI-rally próbája (2026.10.19.)


Reggeli összefoglaló: A Nasdaq a Mag7-es cégek eredménybeszámolói előtt visszapattan, a kötvények újra népszerűvé válnak, az olaj ára a csúcsról esik (2026.10.19.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.