

- Az európai földgázárak elérték a 95,41 EUR/MWh-t, ami 2022 óta a legmagasabb szint.
- Az európai gáztárolók kapacitásának 75%-át töltötték meg, ami 2009 óta a legalacsonyabb szezonális érték.
- A norvég ellátási zavarok és a közel-keleti geopolitikai feszültségek korlátozzák az Európába irányuló gázáramlást.
Az európai földgáz (NATGAS.EU, a holland TTF-en alapuló kontraktus) ma 95,41 EUR/MWh árfolyamon kereskedik, a korai kereskedés során pedig az árfolyam 97,5 EUR/MWh-ig emelkedett, ami 2022 óta a legmagasabb szint. Ez az idei év egyik legdinamikusabb nyersanyagpiaci árfolyam-emelkedésének folytatása: heti szinten +8,78%, havi szinten +35,51%, év eleje óta +231,28%, éves összevetésben pedig +205,21%. Ezzel szemben az amerikai Henry Hub (NATGAS) teljesen ellentétesen mozog: ugyanezen időszak alatt havi szinten 7,09%-ot veszített értékéből, a legutóbbi kontraktusváltást követően pedig 3 USD/MMBtu körüli szinteken mozog, miközben a novemberi kontraktus 2,5 USD-ra esett, ami elméletileg 2024 óta a legalacsonyabb szint. Az Atlanti-óceán két oldalán kialakult árfolyamkülönbség olyan mértékűvé vált, amilyenre a két piac történetében ritkán volt példa.
Emelkedést támogató fundamentumok: 2009 óta a legalacsonyabb szezonális készletszint
A jelenlegi árfolyammozgás középpontjában a tárolói készletek helyzete áll. Október 24-én az európai földgáztárolók töltöttsége körülbelül 75% volt (egyes adatok szerint 74,6%), ami a GIE 2009-ben kezdődő nyilvántartása óta a legalacsonyabb szezonális szint. Összehasonlításképpen az ötéves szezonális átlag körülbelül 90%. Németországban, a kontinens legnagyobb piacán a tárolók töltöttsége mindössze körülbelül 61%, bár mennyiségi alapon a készlet enyhén emelkedett az elmúlt héten (152,07 TWh a korábbi 151,63 TWh-val szemben). Franciaországban a készlet 108,00 TWh, szemben a korábbi 107,82 TWh-val.
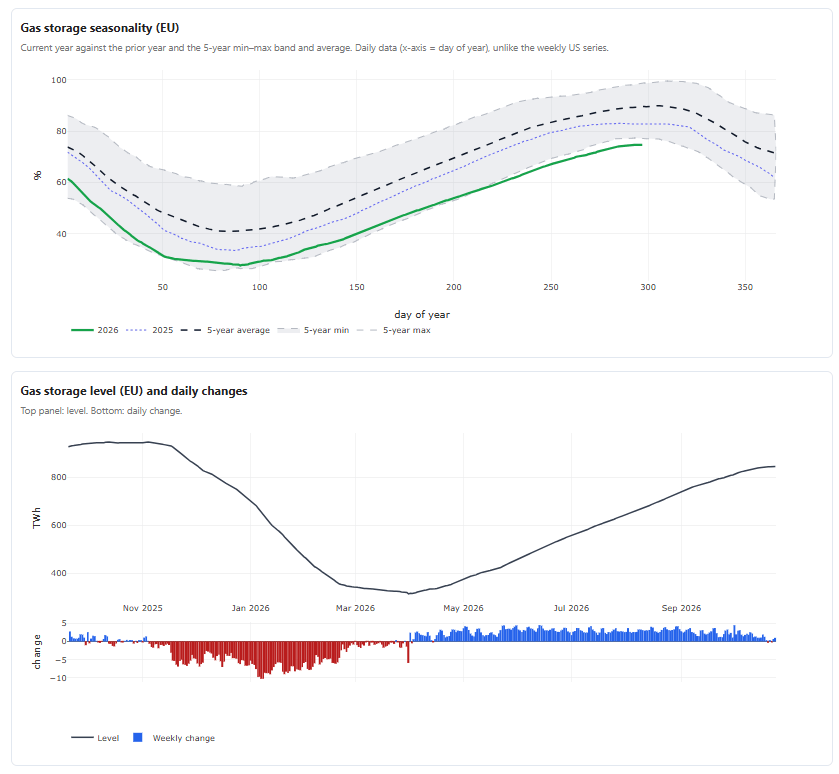
Érdemes megjegyezni, hogy az elmúlt napokban előfordult, hogy a készletszintek nem emelkedtek, ami arra utal, hogy a fűtési szezon kezdete erőteljesebb árfolyammozgásokat válthat ki.
Forrás: GIE, XTB
Mindezt tovább súlyosbítja a norvég földgázellátásban bekövetkezett leállások sorozata, amelyek a szezon kritikus időszakában korlátozzák a kontinensre irányuló szállításokat. A Gassco tájékoztatása szerint korlátozások érintik az Oseberg mezőt (október 26-tól napi 7,7 millió köbméter), a Troll mezőt (október 25-től napi 6,1 millió köbméter) és a Kårstø létesítményt (október 25-től napi 7,6 millió köbméter). Korábban a Nyhamna létesítménynél (napi akár 19,8 millió köbméter), valamint az Åsgard és az Ormen Lange mezőknél is fennakadások történtek. Emellett műszaki probléma merült fel az Egyesült Királyságban található St. Fergus terminálnál is (Serica Energy), ahol a szállítások várhatóan péntekig korlátozottak maradnak.
Mindezek mellett a geopolitikai tényezők is fokozzák a bizonytalanságot. A Közel-Keletről Európába irányuló LNG-szállítások a Hormuzi-szorosban tapasztalható szállítási fennakadások miatt éves összevetésben továbbra is körülbelül 80%-kal alacsonyabbak. A piac attól tart, hogy az Egyesült Államok a november eleji félidős választások környékén csapást mérhet Iránra. A hírek szerint Trump úgy fogalmazott, hogy Iránnal kapcsolatban közeledik a „döntés ideje”.
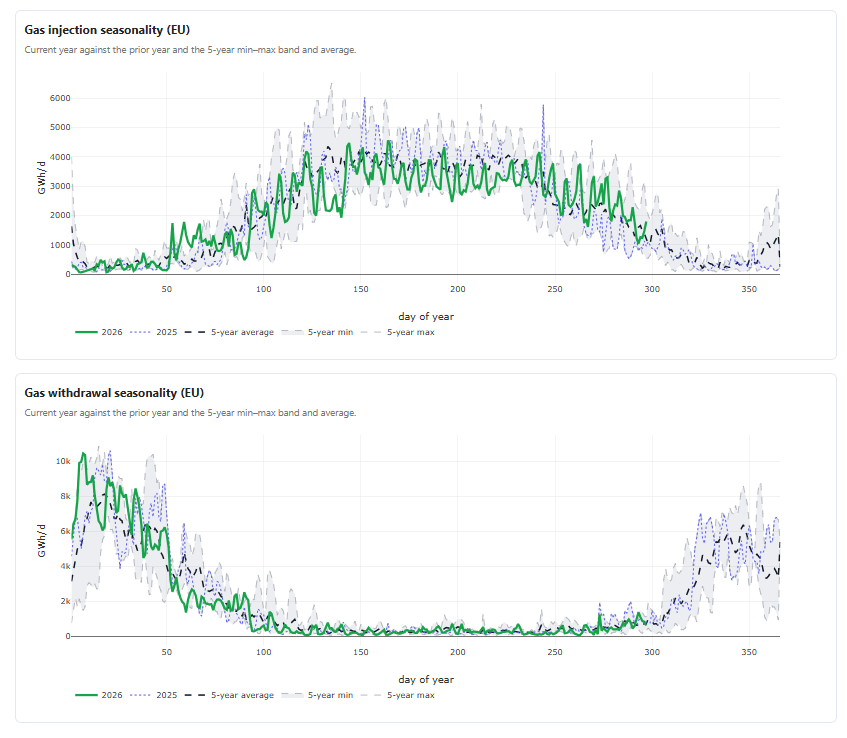
A tárolókba történő földgázbetárolás szezonális mintázatnak megfelelően lassul, de a következő 2–3 hét alakulása lesz a kulcsfontosságú.
Forrás: GIE, XTB
Az ázsiai LNG-referenciaár, a JKM, négyéves csúcsok közelében, 30 USD/MMBtu felett kereskedik (a decemberi kontraktus 2,6%-kal, 31,42 USD-ra, a januári pedig 4%-kal, 31,54 USD-ra emelkedett). Ez azt jelenti, hogy Európa a fizikai LNG-piacon egyre inkább elveszíti a versenyt az ázsiai vevőkkel szemben a tartályhajókkal szállított rakományokért.
Az európai LNG-import októberben először augusztus óta az ötéves szezonális átlag alá esett, annak ellenére, hogy a szezonális várakozások növekedést vetítettek előre.
Technikai elemzés
A NATGAS.EU napi grafikonja az erős emelkedő trend tankönyvi példáját mutatja: két egymást követő impulzushullám építette fel az emelkedést, amelyeket június környékén korrekció választott el egymástól.
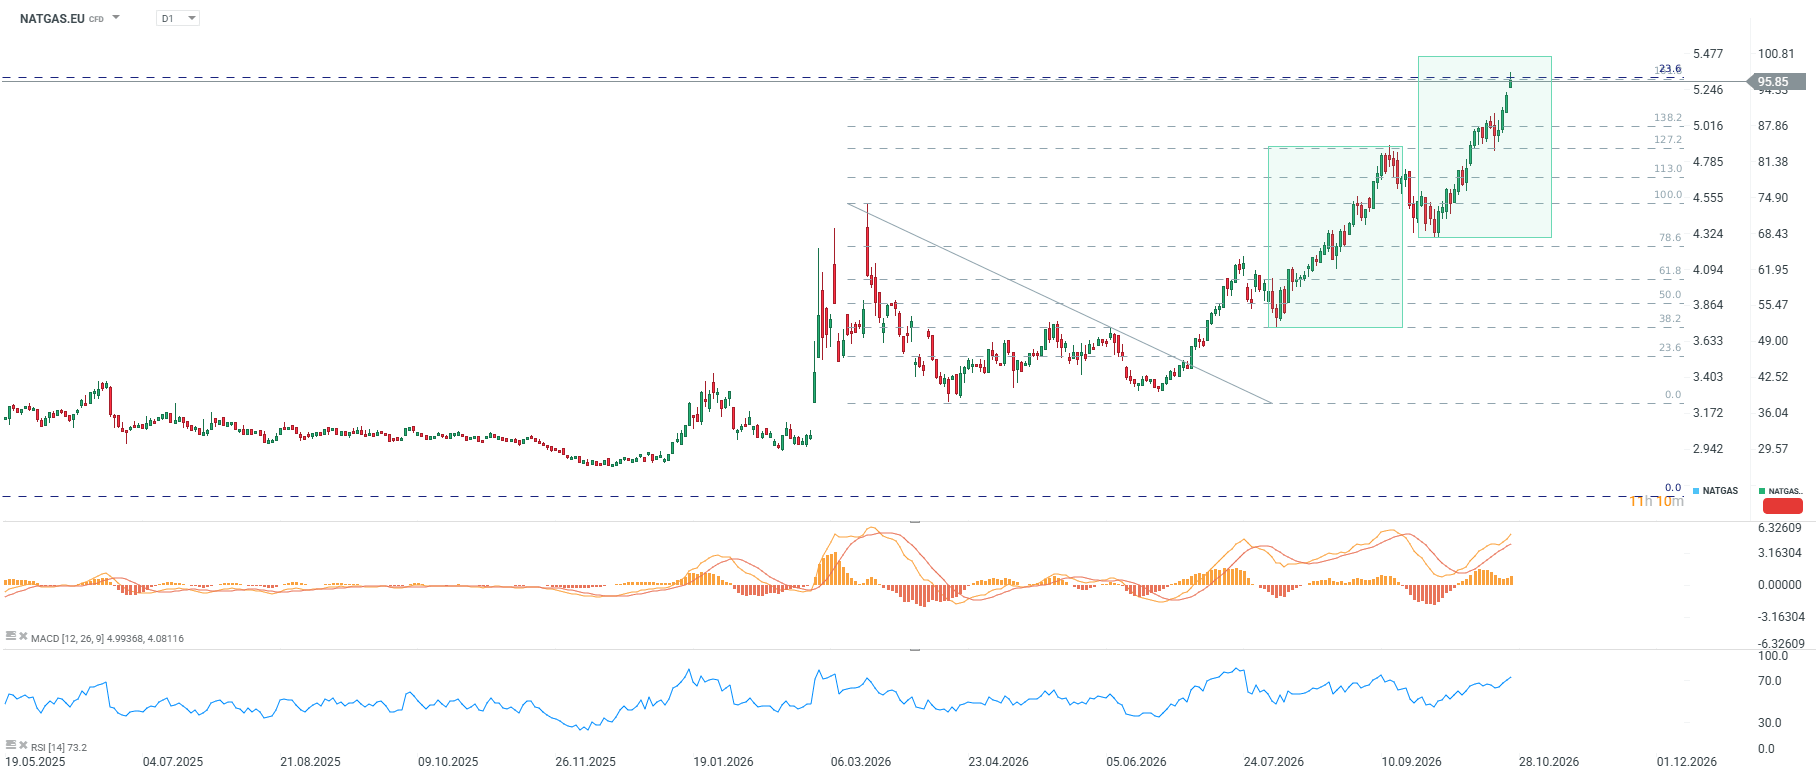
A június óta tartó aktuális emelkedő impulzusban a harmadik hullámot figyelhetjük meg. A második, nagyobb hullámmal összehasonlítva az árfolyammozgás tartománya akár a 100 EUR/MWh-s szint elérésének lehetőségére is utal. Ugyanakkor az árfolyam reakciót mutat a március utáni lefelé irányuló impulzus 161,8%-os Fibonacci-visszatérési szintjénél, valamint a 2022 végén kialakult teljes, nagyobb lefelé irányuló impulzus 23,6%-os Fibonacci-visszatérési szintjénél.
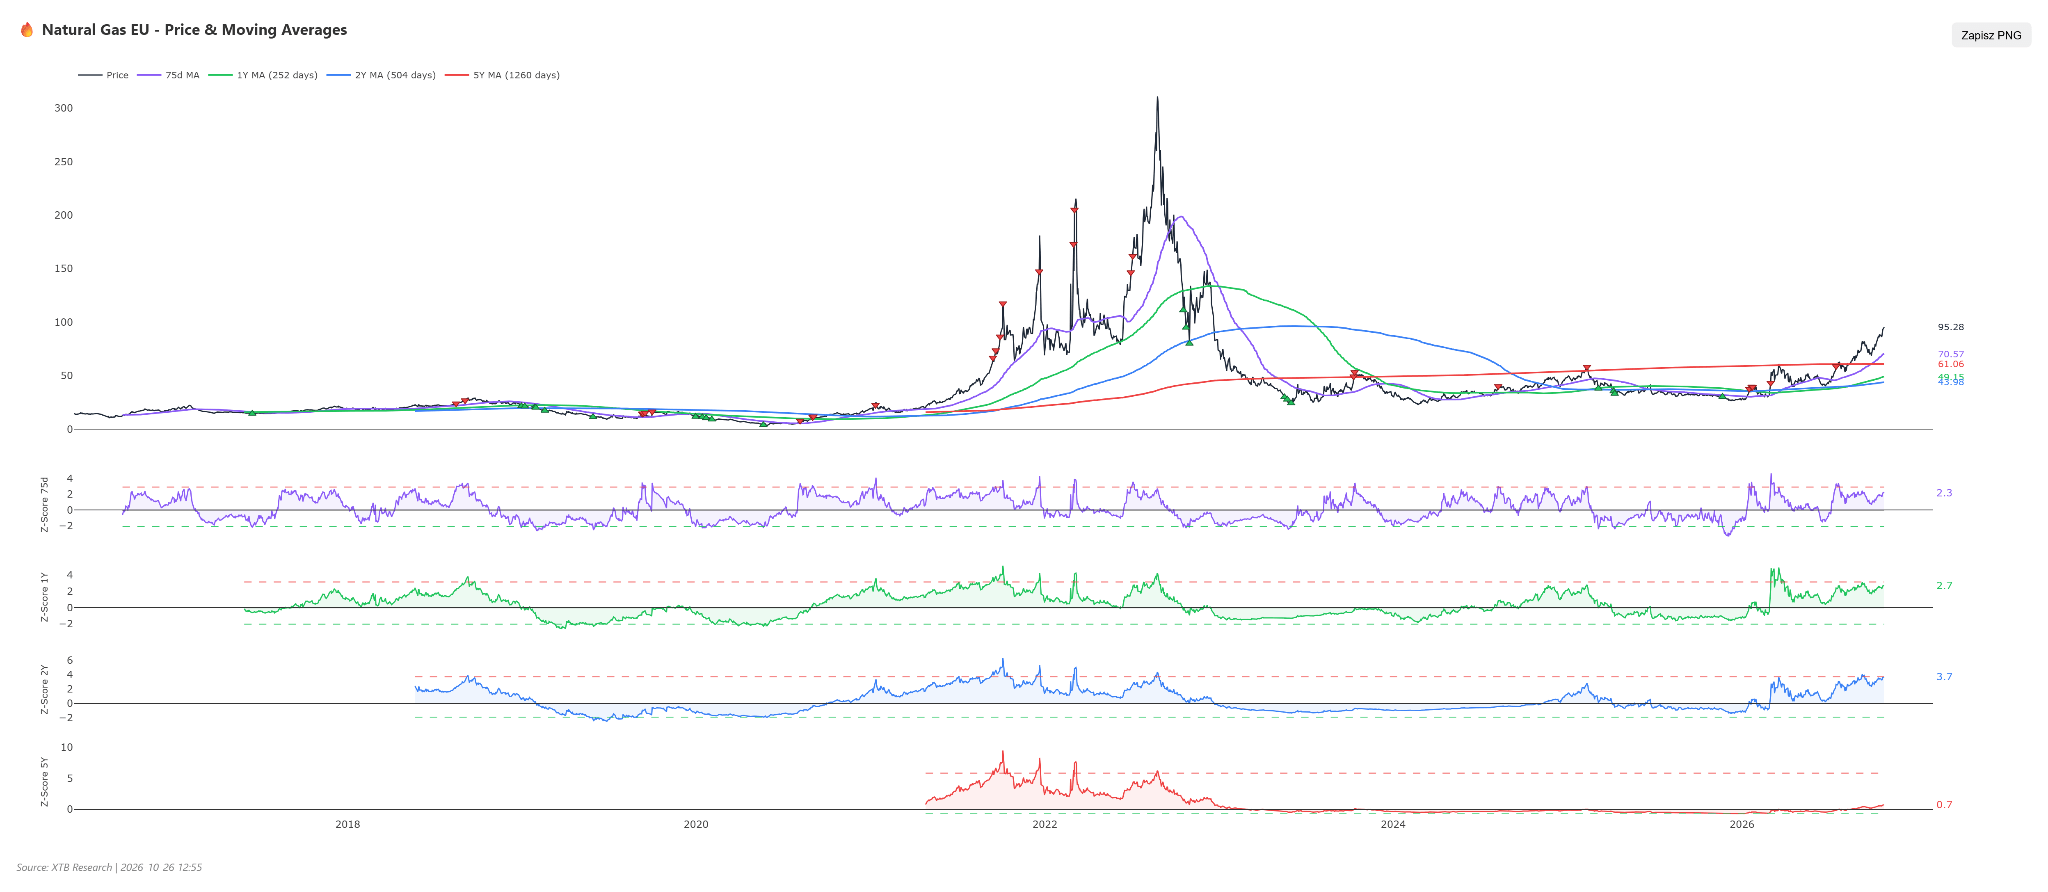
A momentumindikátorok megerősítik az emelkedés erejét, ugyanakkor egyértelműen túlvett piaci állapotot is jeleznek. Az RSI(14) értéke 73,3, vagyis mélyen a túlvett tartományban van (70 felett). Történelmi tapasztalatok alapján ez korábban legalább rövid távú korrekciókat vagy konszolidációkat előzött meg. A MACD továbbra is emelkedő struktúrát mutat: a hisztogram növekszik, a jelzővonalak pedig nulla felett helyezkednek el. Érdemes azonban megjegyezni, hogy az augusztusi első emelkedő hullám során a MACD-hisztogram lényegesen magasabb értékeket ért el, mint most, hasonló árfolyamszint mellett. Ez a momentum gyengülésének korai jelzéseként, azaz divergenciaként értelmezhető, bár az árfolyam alakulása egyelőre nem erősítette meg ezt a jelzést.
Az árfolyam 24,59%-kal az 50 napos SMA felett helyezkedik el. Ez rendkívül nagy eltérés, amely önmagában is növeli egy olyan technikai korrekció valószínűségét, amely közelebb hozhatja az árfolyamot a mozgóátlaghoz, a fundamentumoktól függetlenül.
A z-score történelmi összehasonlításban is megerősíti a túlértékeltség mértékét: az egyéves z-score +2,73, a kétéves érték pedig eléri a +3,71-et. Még az ötéves z-score is +0,75-re emelkedett, miután hat hónappal ezelőtt még negatív, -0,34-es értéken állt. Ez arra utal, hogy a jelenlegi árfolyam a megelőző két év kereskedési adatai alapján statisztikailag ritka eseménynek számít.
Forgatókönyvek
Bika forgatókönyv. A Hormuzi-szoros körüli feszültségek további eszkalációja, az Egyesült Államok tényleges katonai fellépése Irán ellen, valamint a közel-keleti LNG-kínálat tartós hiánya – az Európába érkező hidegebb időjárással párosulva – 100 EUR/MWh fölé hajthatja az árfolyamot, 112–118 EUR/MWh irányába. A piacnak továbbra is pótolnia kell a rekordalacsony készleteket, ezért a kereslet bármilyen hirtelen megugrása agresszív versenyt indíthat az LNG-szállítmányokért az ázsiai vevőkkel szemben.
Medve forgatókönyv. A közel-keleti feszültségek enyhülése, a Hormuzi-szoroson keresztüli biztonságos hajózás helyreállása, valamint az enyhe télkezdet megszüntetné a fizikai ellátási hiány veszélyét, és a jelentős árfolyam-emelkedést követően profitrealizálást válthatna ki. Ebben az esetben az árfolyam a 88,00 EUR/MWh-s támaszszintig eshetne, sőt akár 75,50 EUR/MWh-ig is süllyedhetne, különösen az RSI és a z-score által jelzett szélsőségesen túlvett állapot miatt.
Összefoglaló
Az európai földgázpiac ritkán tapasztalható helyzetben van: a rendkívül szűkös fundamentális kínálatot – a 2009 óta legalacsonyabb szezonális készletszinteket, a norvég ellátásban bekövetkezett leállások sorozatát és az ázsiai vevőkkel folytatott versenyt az LNG-szállítmányokért – ugyanolyan szélsőséges technikai kép kíséri. Az RSI 73 felett van, az egyéves z-score meghaladja a +2,7-et, az árfolyam pedig 24,6%-kal az 50 napos SMA fölött tartózkodik.
Ez a kombináció indokolhatja az árfolyam további emelkedését a 100 EUR/MWh-s szint felé, amennyiben kedvezőtlen hírek érkeznek a Közel-Keletről vagy az időjárás alakulásáról. Ugyanakkor a piac rendkívül sérülékennyé vált egy hirtelen, jelentős korrekcióval szemben, amennyiben a feszültségek enyhülésének első jelei mutatkoznak.



Választások Brazíliában: Lula visszatér a hatalomba, a piacok pánikkal reagálnak. A brazil ETF közel 15%-ot veszít Tokióban. Mi a helyzet az USDBRL-lel, a szójababbal, a cukorral, a BRAComp-pal és az ETF-ekkel?


Gazdasági naptár – Német Ifo-index, a közel-keleti helyzet eszkalálódása és a Wall Street-i óriáscégek eredményei


🟢Reggeli összefoglaló: Az események eszkalálódásának elmaradása csökkenti az olajárakat. Lula váratlan győzelme negatívan hat a brazil tőzsdére
BREAKING: Franciaországban lassul a növekedés, Németország viszont tartja a lépést. Az euró 1,12 alá esett
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.