


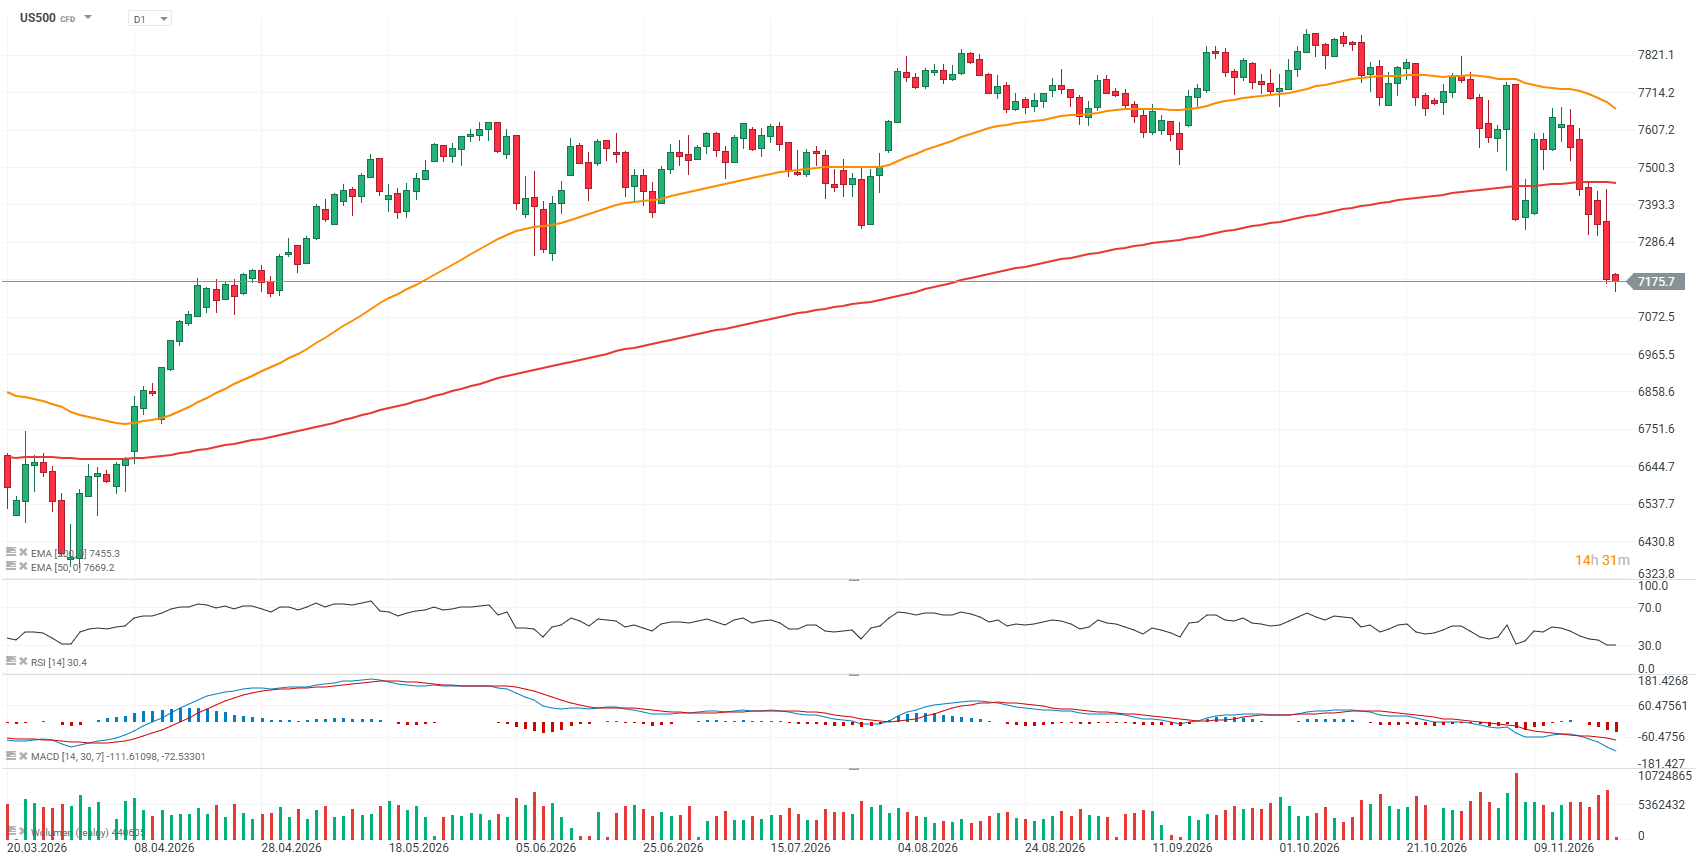
Az S&P 500 határidős kontraktusa (US500) ma tovább folytatja az esést, miután a közelmúltban letörte a 7300 pontos kulcsfontosságú támaszszintet, ami növeli egy mélyebb csökkenő trend kialakulásának kockázatát. Az index jelenleg hozzávetőleg 10%-kal van a csúcsa alatt, ami már megfelel a piaci korrekció hagyományos definíciójának. Ez az ötödik ilyen mértékű korrekció azóta, hogy az index kilábalt a 2022-es, viszonylag enyhe és rövid ideig tartó medvepiacból.
Fundamentális szempontból az S&P 500 vállalatainak 2026 harmadik negyedéves eredményei továbbra is kivételesen erősek, miközben a gyorsjelentési szezon a végéhez közeledik. Eddig az index vállalatainak 91%-a tette közzé eredményeit, közülük 84% az egy részvényre jutó nyereség (EPS) tekintetében felülmúlta az elemzői várakozásokat, míg 74% a vártnál magasabb árbevételről számolt be. A pozitív eredménymeglepetések ilyen magas aránya az amerikai vállalatok fundamentumainak ellenálló képességét mutatja a fokozott makrogazdasági bizonytalanság ellenére.
- Az S&P 500 vállalatainak eredménynövekedése éves összevetésben elérte a 31,9%-ot, ezzel már a harmadik egymást követő negyedévben haladta meg a növekedés a 25%-ot. Ez az úgynevezett blended earnings growth rate, amely a már gyorsjelentést közzétevő vállalatok tényleges eredményeit ötvözi azoknak a cégeknek a konszenzusos becsléseivel, amelyek még nem publikálták eredményeiket. Az erőteljes növekedési ütem azt jelzi, hogy az amerikai vállalatok jövedelmezősége továbbra is stabil.
- A gyorsjelentési szezon során jelentősen javultak az elemzői várakozások: szeptember 30-án az EPS növekedését még 29,1%-ra becsülték éves összevetésben. A jelenlegi becslés már 31,9%, ami 2,8 százalékpontos felfelé módosítást jelent. Fontos, hogy az S&P 500 tizenegy szektora közül jelenleg tíz esetében a tényleges vagy várható eredménynövekedés meghaladja a szeptember végén előrejelzett szintet. Ezt a pozitív eredménymeglepetések és az elemzői becslések felfelé módosítása egyaránt támogatja.
- A vállalatok 2026 negyedik negyedévére vonatkozó eredmény-előrejelzései továbbra is viszonylag optimisták. Eddig az S&P 500 vállalatai közül 45 adott ki pozitív EPS-előrejelzést, míg 33 vállalat negatív várakozásokat fogalmazott meg. A pozitív kilátások túlsúlya arra utal, hogy a vállalatvezetők továbbra is stabil pénzügyi teljesítményre számítanak, bár az egyes szektorok között jelentős eltérések lehetnek.
- Az S&P 500 értékeltsége a történelmi átlagokhoz képest mérsékeltebbé vált, annak ellenére, hogy az eredménynövekedés kivételesen erős. Az index előretekintő, következő 12 havi P/E rátája jelenleg 18,7, szemben az ötéves 19,8-as és a tízéves 19,1-es átlaggal. Ez azt jelenti, hogy az index mindkét történelmi átlaghoz képest diszkonton forog, ami mérsékelheti az értékeltségből fakadó kockázatokat. Ugyanakkor további árfolyamcsökkenés sem zárható ki, ha romlanak a gazdasági kilátások vagy emelkednek a kötvényhozamok.
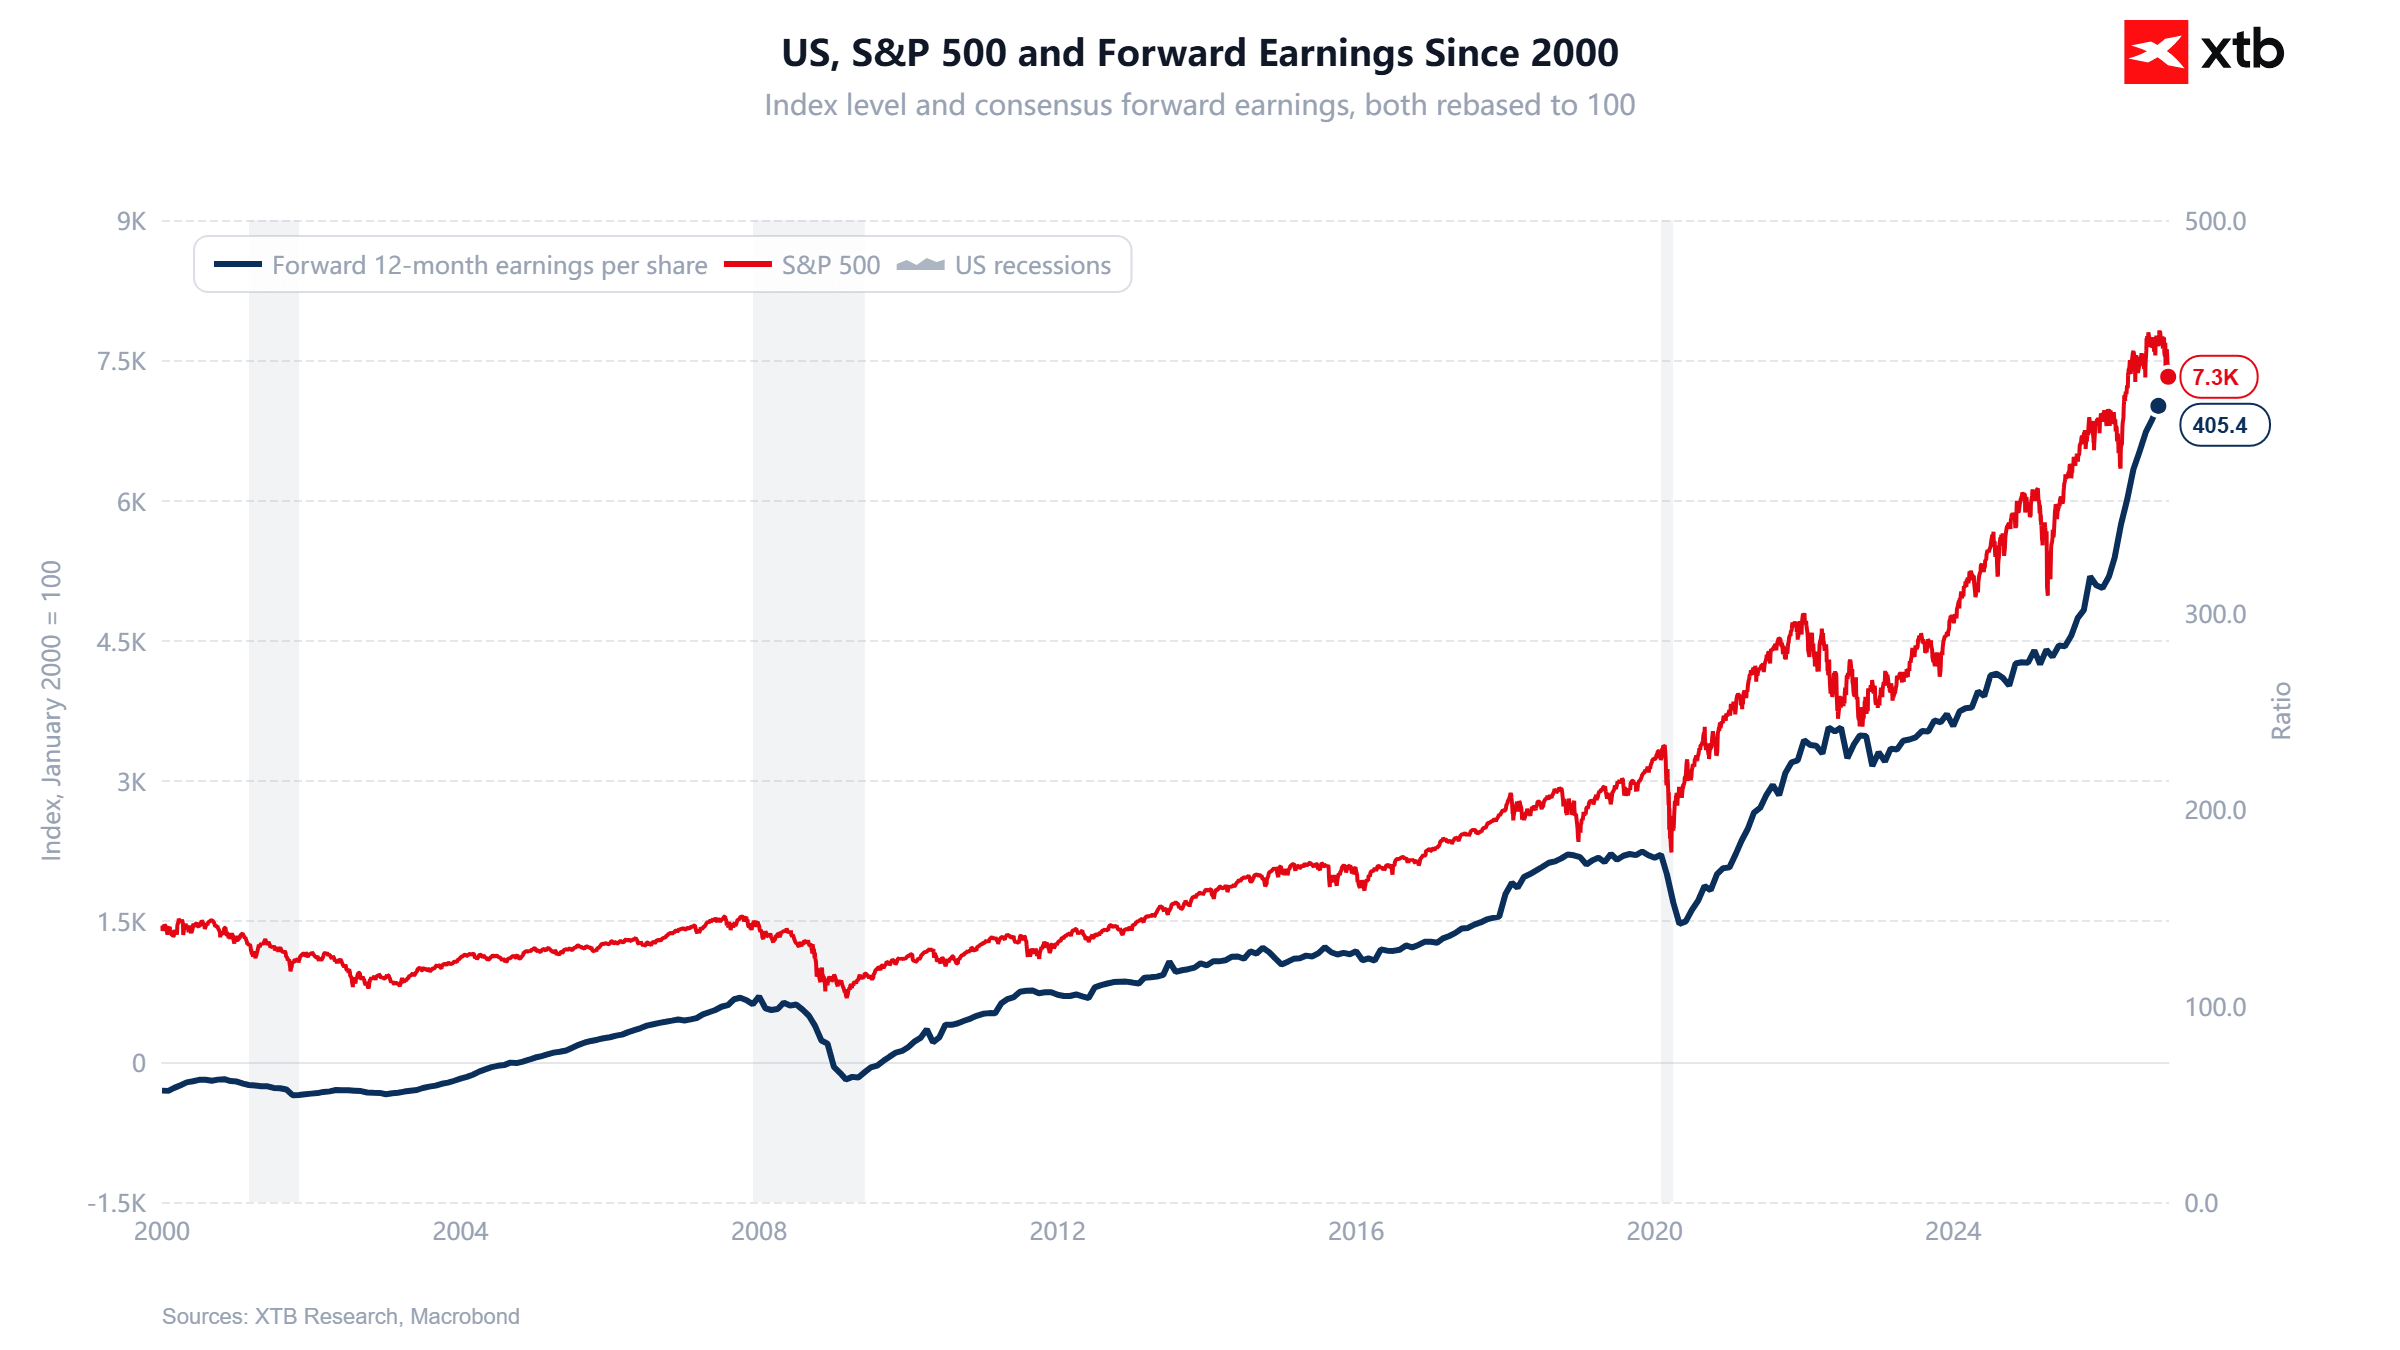
Az ábra az S&P 500 teljesítményét mutatja be az amerikai vállalatok egy részvényre jutó várható nyereségére (forward EPS) vonatkozó konszenzusos elemzői becslésekkel összehasonlítva, 2000 óta. Hosszú távon egyértelmű kapcsolat figyelhető meg a vállalati eredmények növekedése és az index emelkedése között. A 2008-as pénzügyi válság, valamint a 2020-as világjárvány idején mind az index, mind az eredményvárakozások jelentősen visszaestek. Jelenleg a következő időszakra vonatkozó EPS-becslés rekordmagasságba, hozzávetőleg 405 USD-re emelkedett, miközben az S&P 500 7300 pont körül kereskedik. A közelmúltbeli piaci korrekció ellenére az eredményvárakozások továbbra is emelkednek, ami arra utal, hogy a jelenlegi eladási hullámot elsősorban az értékeltségi mutatók csökkenése, nem pedig a vállalati eredménykilátások romlása okozza.
Forrás: XTB Research, Macrobond
A Wall Street kevésbé szigorúan bünteti az elmaradó eredményeket, de a Magnificent 7 kivételt jelent
Az amerikai részvénypiac szokatlanul enyhén reagál az S&P 500 vállalatainak negatív eredménymeglepetéseire, annak ellenére, hogy a pozitív eredménymeglepetések mértéke továbbra is viszonylag szerény. A FactSet adatai szerint a vállalatok 84%-a felülmúlta a 2026 harmadik negyedévére vonatkozó EPS-várakozásokat, az összesített eredménymeglepetés azonban mindössze 3,1%, szemben az elmúlt öt év 7,5%-os átlagával. Amennyiben ez az érték változatlan marad, ez jelentené a leggyengébb eredménymeglepetést 2022 negyedik negyedéve óta.
Az elemzői eredményvárakozásokat felülmúló vállalatok részvényeinek árfolyama átlagosan 1,1%-kal emelkedett a gyorsjelentést megelőző két naptól az azt követő két napig tartó időszakban, szemben a korábbi 0,9%-os átlaggal. Még figyelemreméltóbb a piac reakciója a csalódást keltő eredményekre: a negatív eredménymeglepetésről beszámoló vállalatok részvényei átlagosan mindössze 1,1%-kal estek, szemben az elmúlt öt év 3,1%-os átlagos visszaesésével. Ez a negyedik negyedévre vonatkozó várakozások javulását tükrözheti. Az elemzők 1,1%-kal, 94,49 USD-re emelték az index negyedik negyedéves, vállalati becslésekből összeállított EPS-előrejelzését, miközben az eredmény-előrejelzést közzétevő vállalatok 58%-a pozitív kilátásokat fogalmazott meg, szemben a történelmi, hozzávetőleg 40%-os átlaggal.
A Magnificent 7 vállalatai egyértelmű kivételt jelentenek, mivel a befektetők lényegesen magasabb elvárásokat támasztanak ezekkel a technológiai óriásokkal szemben. Az Apple, a Microsoft és a Tesla annak ellenére, hogy felülmúlta az EPS-várakozásokat, ugyanebben az időszakban átlagosan 0,2%-os árfolyamcsökkenést könyvelhetett el. Eközben az Alphabet, az Amazon és a Meta, amelyek elmaradtak az eredményvárakozásoktól, átlagosan 7,8%-ot estek. Mindez arra utal, hogy a befektetők egyre inkább különbséget tesznek az AI-boom legnagyobb haszonélvezői és az S&P 500 szélesebb piaca között.
 Forrás: XTB
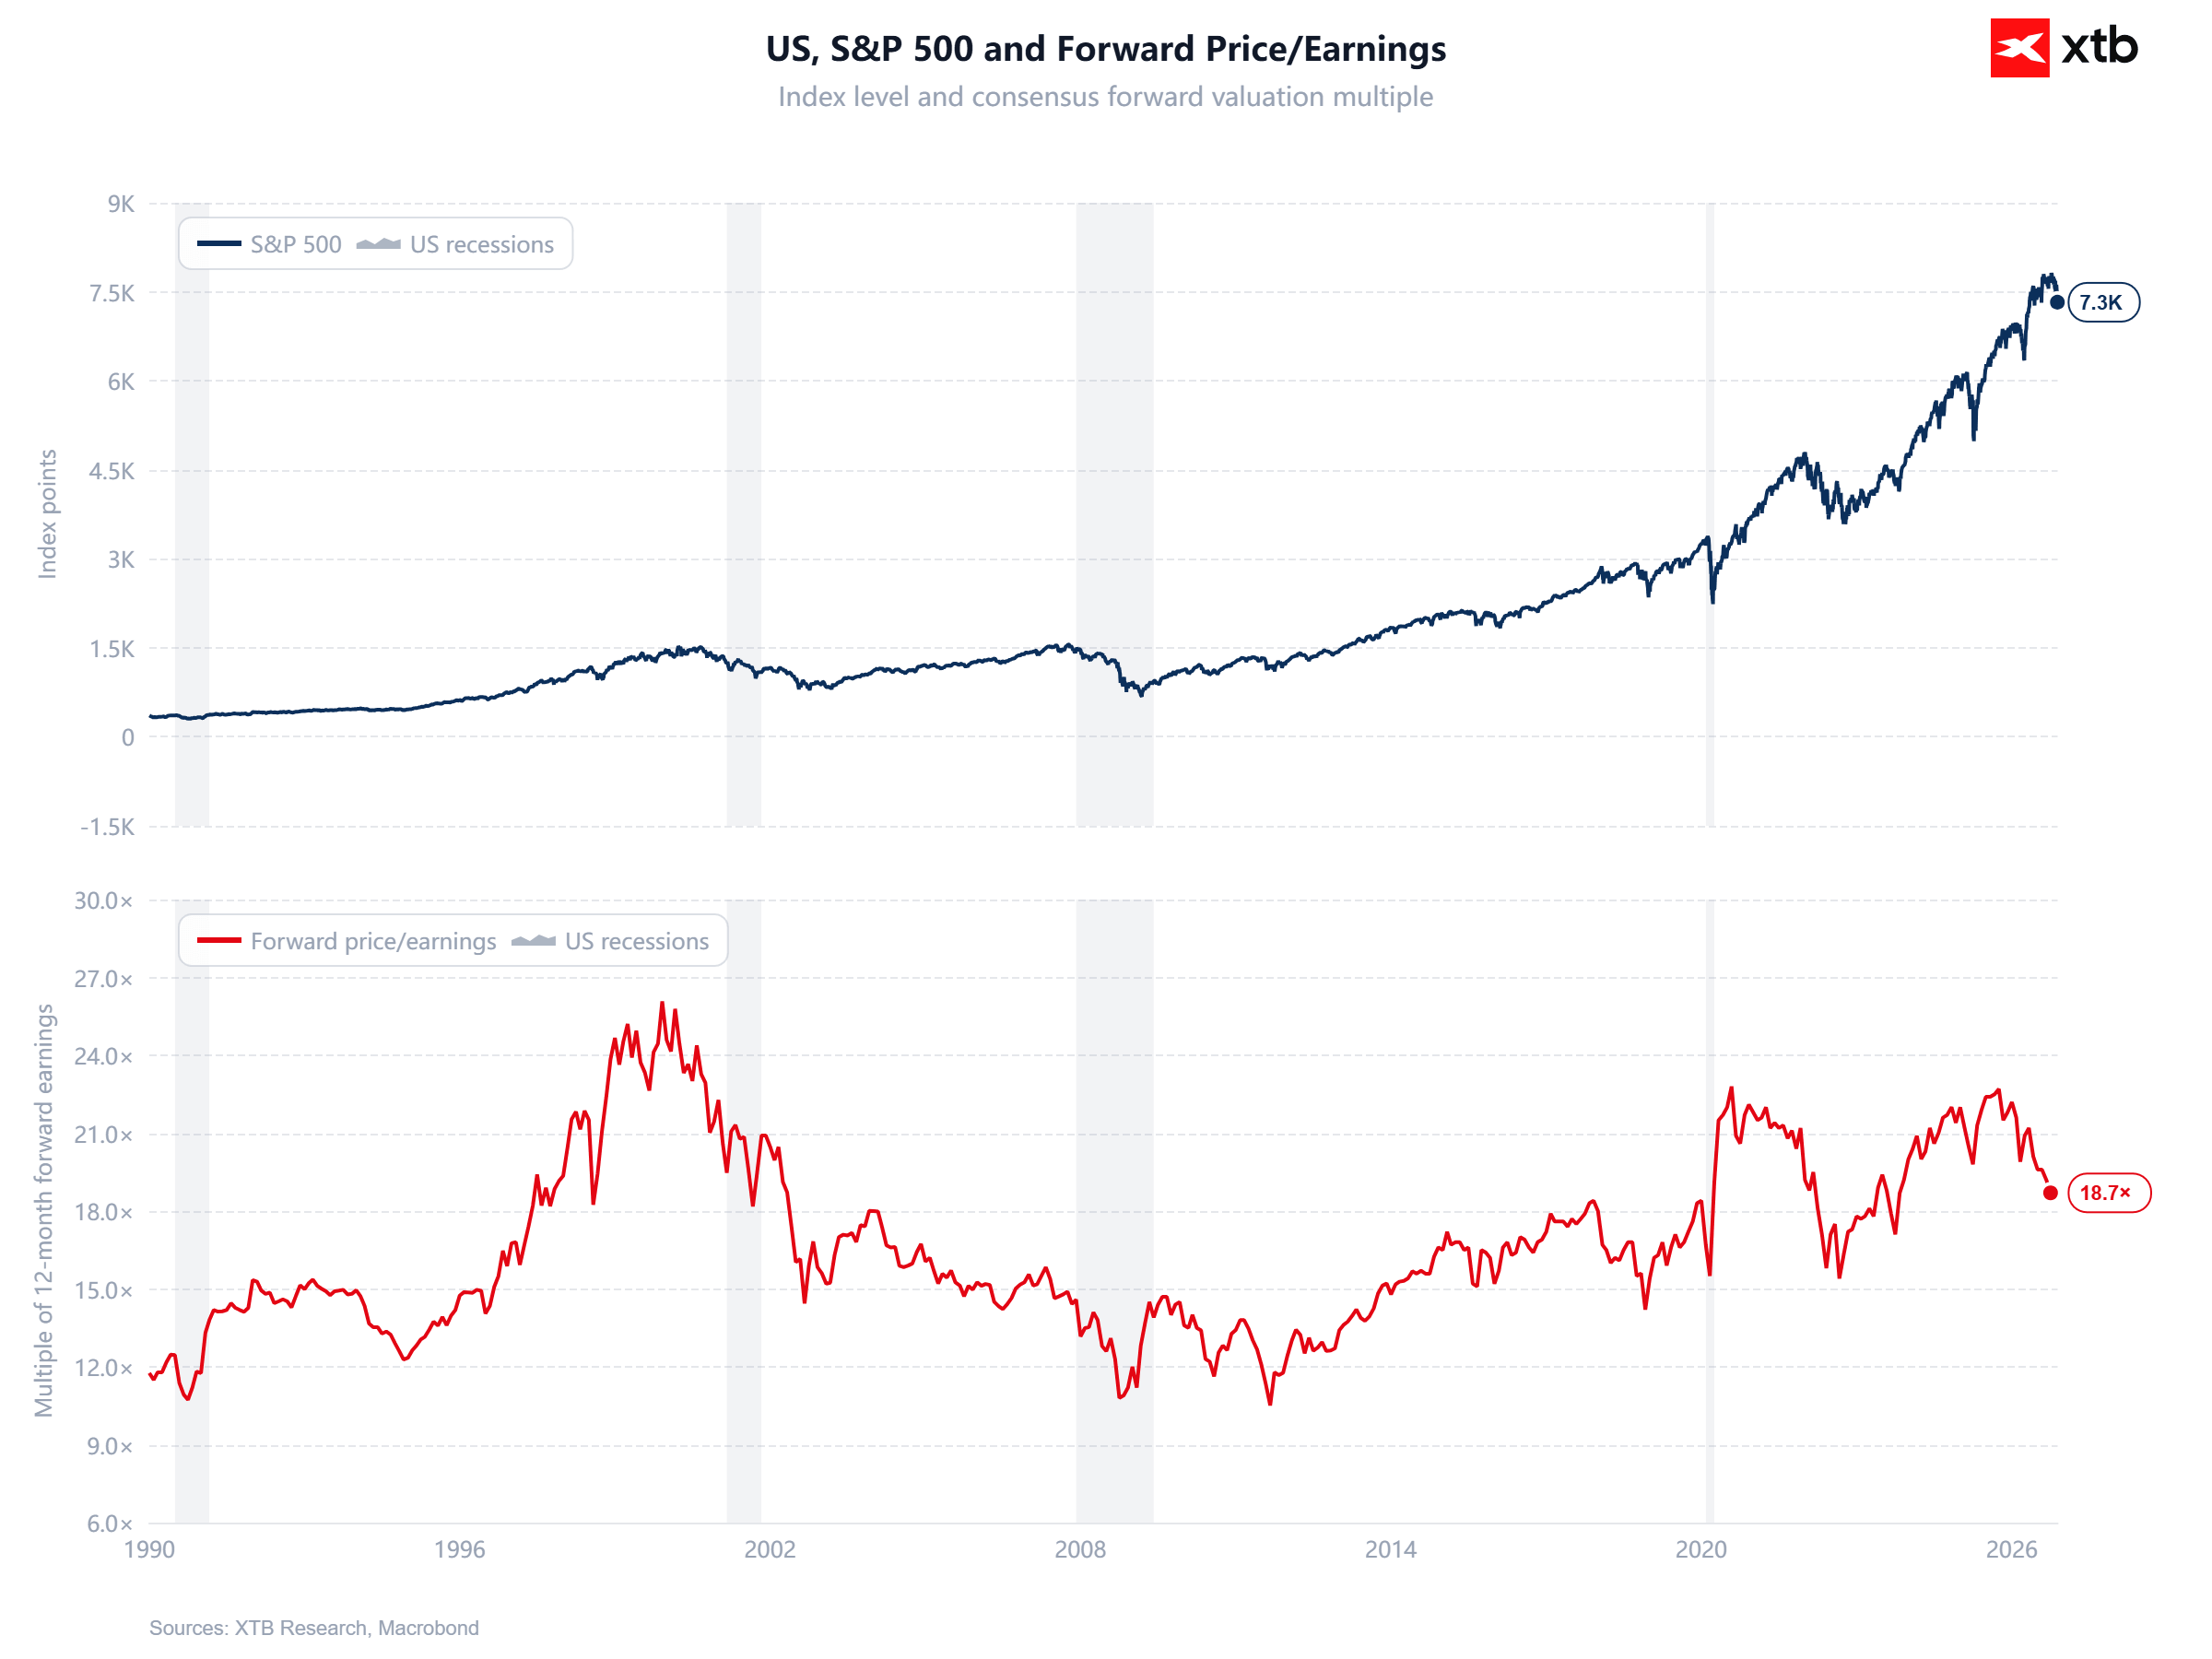
Az ábra az S&P 500 árfolyamának alakulását mutatja be az index értékeltségével, vagyis az előretekintő P/E rátával összehasonlítva 1990 óta. A mutató jelenleg hozzávetőleg 18,7-en áll, miután 2026 korábbi szakaszában még 22 feletti értékeken is járt. Az S&P 500 hosszú távú emelkedése ellenére jelenlegi értékeltsége jelentősen elmarad az ezredforduló körüli dotkomlufi időszakában látott szintektől, amikor az előretekintő P/E ráta meghaladta a 25-öt. Ugyanakkor az index továbbra is magasabb értékeltségen forog, mint a 2003–2019 közötti időszak jelentős részében, amikor a mutató jellemzően 12 és 18 között ingadozott. A Wall Street közelmúltbeli korrekciója tehát jelentősen csökkentette azt a prémiumot, amelyet a befektetők hajlandók megfizetni a jövőbeni vállalati nyereségekért, ez azonban önmagában még nem jelenti azt, hogy az amerikai részvények olcsóvá váltak.
 Forrás: XTB Research


Reggeli piaci összefoglaló: Folytatódik a részvényindexek és a nemesfémek árfolyamának csökkenése 📉 (2026.11.20.)
A Nasdaq tovább folytatja az esést 📉 Vajon a Wall Street korrekciója hosszabb ideig tarthat?


Reggeli piaci összefoglaló (2026.11.18.)


Live Trading - 2026.11.17.
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.