


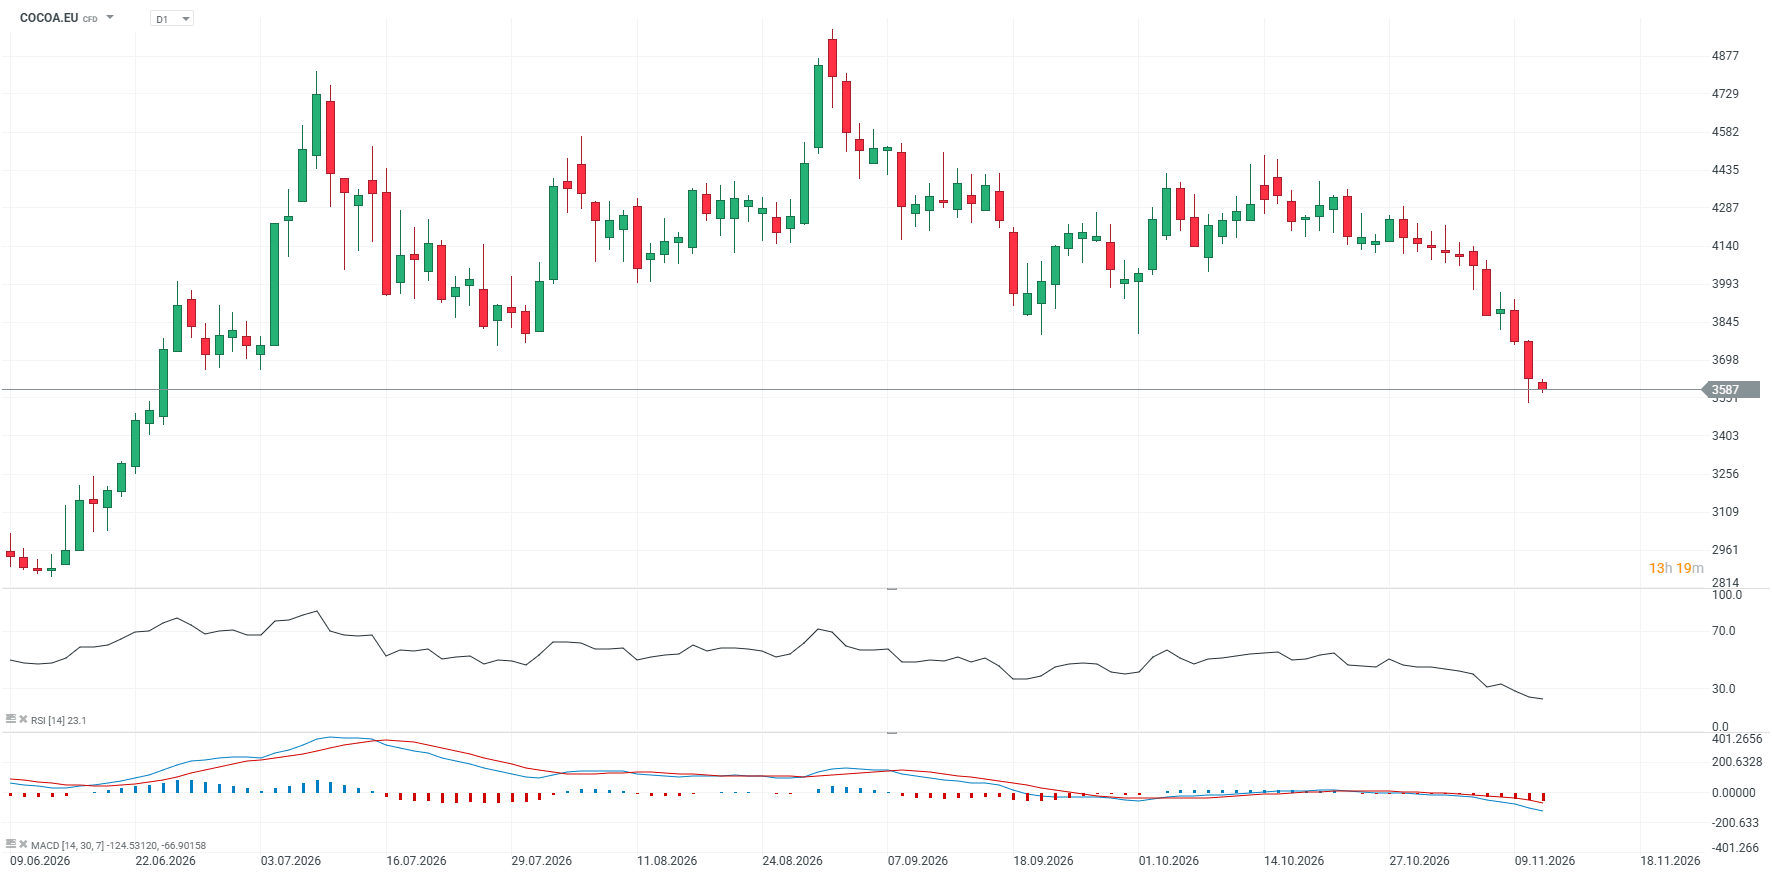
A londoni kakaó határidős jegyzése (COCOA.EU) 2,5%-kal csökkent, és ezzel folytatja a már körülbelül három hete tartó eladási hullámot. Az árfolyam nagyjából négyhavi mélypontra süllyedt. Az árakra az emelkedő ICE-készletek, az alapok eladásai, valamint a nagyobb árupiaci indexek kakaósúlyának csökkentésére vonatkozó bejelentések gyakorolnak nyomást. Középtávon ugyanakkor továbbra is fennállnak az árfolyamot támogató tényezők az El Niño-jelenséghez kapcsolódó kínálati kockázatok és a nyugat-afrikai terméskilátások romlása miatt.
-
A kakaó határidős jegyzéseinek esése az Atlanti-óceán mindkét partján, New Yorktól Londonig felgyorsult, ahogy fokozódott az alapok aktivitása, és a több hete tartó folyamatos árcsökkenés következtében a technikai kép is romlott.
-
A nyomás egyik legfontosabb forrása az ICE-készletek emelkedése, amelyek 3,75 millió zsákra nőttek, ami az elmúlt 2,5 év legmagasabb értéke.
-
Ezzel párhuzamosan az S&P GSCI és a Bloomberg Commodity Index bejelentette, hogy csökkenteni kívánja a kakaó súlyát az indexeiben, ami tovább erősíti az indexeket követő alapok várható eladásaira vonatkozó várakozásokat.
-
Az Elefántcsontpartról érkező szállítások továbbra is gyengék. A StoneX arra számít, hogy a piac a 2026/27-es szezonban hiányba fordul, miközben a kivételesen erős El Niño növeli a nyugat-afrikai termelés visszaesésének kockázatát.
Megkezdhették az alapok az indexek újrasúlyozásának előrehozását?
A kakaópiac egyik legfontosabb rövid távú mozgatórugója már nem csupán a termésadatok alakulása, hanem a tőkeáramlás is. Az S&P GSCI bejelentette, hogy 2027-ben több mint felére csökkenti a kakaó indexen belüli súlyát, miközben a Bloomberg Commodity Index szintén a nyersanyaggal szembeni kitettségének mérséklését tervezi.
A határidős piac szempontjából ennek kézzelfogható következményei vannak. Az indexeket követő passzív alapoknak a hivatalos újrasúlyozási folyamat során csökkenteniük kell pozícióikat, egyes befektetők pedig már most megpróbálhatják megelőzni ezeket a tőkeáramlásokat. Ennek eredményeként az eladási nyomást nemcsak a fundamentumok, hanem a portfóliók mechanikus átalakítása is fokozhatja, ami rövid távon tovább erősítheti a lefelé irányuló árfolyam-momentumot.
Az emelkedő készletek gyengítik a tartós kínálati hiány narratíváját
A jelenlegi áresés második fontos tényezője a készletek alakulása. Az ICE által felügyelt raktárakban tárolt kakaókészletek 3,751 millió zsákra emelkedtek, ami körülbelül 2,5 éves csúcsnak felel meg. Ez jelentős változást jelent ahhoz az időszakhoz képest, amikor a piacot elsősorban a kakaó fizikai elérhetőségével kapcsolatos aggodalmak határozták meg.
Minél magasabbak a tőzsdei készletek, annál kisebb az azonnal hozzáférhető kakaóért fizetett prémium, és annál gyengébb az érvelés a rendkívül magas árfolyamszintek fenntartása mellett. Emellett a nigériai kakaóbab-export szeptemberben éves összevetésben 33%-kal, 19,343 ezer tonnára emelkedett, ami szintén azt a nézetet erősíti, hogy a rövid távú kínálati helyzet javult.
Nyugat-Afrika továbbra is a legnagyobb felfelé irányuló kockázat
A további áreséssel szembeni legerősebb ellenérv Elefántcsontpartról és Ghánából érkezik. A november 8-án zárult héten mindössze 55,3 ezer tonna kakaó érkezett az elefántcsontparti kikötőkbe, szemben az egy évvel korábbi több mint 107 ezer tonnával.
A szezon kezdete óta beérkezett mennyiség éves összevetésben 45%-kal, 228,5 ezer tonnára csökkent. A StoneX előrejelzése szerint a globális termelés a 2026/27-es szezonban 9,6%-kal, 4,74 millió tonnára eshet vissza, miközben a piac a 2025/26-os szezon jelentős többlete után várhatóan mintegy 64 ezer tonnás hiányba fordul.
Gyorsan megváltoztathatja az El Niño az egyensúlyt?
Az időjárási kockázatokat sem lehet figyelmen kívül hagyni. Az amerikai Nemzeti Éghajlati Előrejelző Központ (US Climate Prediction Center) becslése szerint a jelenlegi El Niño az elmúlt több mint 75 év egyik legerősebb ilyen jelensége lehet. Ez az időjárási mintázat jellemzően melegebb és szárazabb körülményeket eredményez Nyugat-Afrikában.
Ez növeli a talajnedvesség csökkenésének, a kakaófák fokozott stresszhatásának és az alacsonyabb terméshozamoknak a kockázatát. Az első becslések Elefántcsontpart esetében körülbelül 1,8 millió tonnás termelést vetítenek előre, ami akár 18%-os visszaesést is jelenthet az előző szezonhoz képest. Ghána szintén a kibocsátás jelentős csökkenésének kockázatával néz szembe.
A kereslet vegyes képet mutat
A keresleti helyzet korántsem egyértelmű. Észak-Amerikában a kakaófeldolgozás volumene a harmadik negyedévben éves összevetésben 2,5%-kal csökkent, ami tovább erősíti azokat az aggodalmakat, hogy a magas árak visszafogják a fogyasztást. Ázsiában ugyanakkor 29%-kal ugrott meg a feldolgozás volumene, Európában pedig 3,2%-os emelkedést mértek.
Egyelőre a rövid távú tőkeáramlások és a növekvő készletek egyértelműen az árfolyamesésre számító befektetőknek kedveznek. Az időjárási kockázatok és a nyugat-afrikai termelési problémák azonban továbbra is korlátozzák annak lehetőségét, hogy az árak tartósan visszatérjenek egy kiegyensúlyozottabb szintre.
COCOA.EU grafikon (D1-es idősík)
Az ICE Futures Europe kakaó határidős jegyzései június második fele óta nem látott szintekre süllyedtek, és jelenleg már közel 30%-kal maradnak el az 5000 GBP/tonnás történelmi csúcstól. A piac egyik legfontosabb kockázata, hogy a vegyes feldolgozási adatok továbbra is az élelmiszeripar visszafogott keresletére utalnak, miközben az El Niño hatásai korlátozottak maradnak, az ICE-készletek pedig tovább emelkednek. A november 4-i szintekhez képest önmagában a kontraktus már több mint 12%-ot veszített értékéből.
A londoni ICE Futures Europe jegyzésein alapuló európai kakaóár-kontraktus továbbra is csökkenő trendben mozog, és a következő kontraktusra történő átállás november 12-én esedékes. Az ICE US kontraktusain alapuló COCOA instrumentum kontraktusváltása november 10-ről 11-re virradó éjszaka megtörtént, az instrumentummal való kereskedés azonban még nem indult újra.
 Forrás: XTB
Mit mutat a kakaó szezonális árfolyamalakulása?
A szezonális grafikon azt mutatja, hogy 2026 továbbra is jelentősen gyengébb teljesítményt nyújt az ötéves átlagnál: az idei hozam jelenleg körülbelül -19%, szemben az átlagosan pozitív, mintegy 47,5%-os teljesítménnyel. Fontos kiemelni, hogy az idei árfolyam az év nagy részében a historikus sáv alsó részéhez közelebb mozgott, mint az átlaghoz, ami rendkívül gyenge piaci momentumot jelez. Az idei eladási hullám mélypontja az év első felében alakult ki, amikor a kakaó határidős jegyzései mintegy 50%-os mínuszban is jártak, ezt követően azonban jelentős korrekció következett, amelynek során az árfolyam visszakapaszkodott a nullához közeli szintekre. Azóta viszont a piacnak nem sikerült tartós emelkedő trendet kialakítania, az elmúlt hetekben pedig ismét kétszámjegyű veszteségbe fordult.
Historikusan az év utolsó szakasza viszonylag erős időszaknak számít a kakaó piacán: az ötéves átlag az utolsó néhány tucat megfigyelési pont során látványosan emelkedik, az idei árfolyammozgás azonban egyelőre nem igazolja ezt a szezonális mintázatot. A legerősebb és leggyengébb historikus teljesítmények közötti különbség továbbra is rendkívül nagy: a hozamok körülbelül -46% és közel +169% között szóródnak. Ez jól mutatja, mennyire érzékeny a kakaó piaca a kínálati sokkokra, az időjárási körülményekre és a spekulatív tőkeáramlásokra. A határidős piac szempontjából a legfontosabb következtetés, hogy 2026 továbbra is rendkívül gyenge szezonnak számít, egy esetleges szezonális felpattanáshoz pedig valószínűleg mind a piaci momentumnak, mind a fundamentális háttérnek egyértelműen javulnia kellene.
 Forrás: XTB Research


📈 Az US500 folytatja az emelkedő korrekciót.


Éles korrekció az arany piacán: a vártnál magasabb amerikai CPI-adatok megnyitják az utat egy 50 bázispontos kamatemelés előtt az Egyesült Államokban.


Az Anthropic tőzsdei bevezetési ára: Reális lehet az 1 billió dolláros értékeltség?

🚩 Az olaj ára 2%-kal esett, és augusztus vége óta nem látott mélypontra süllyedt. Mi következhet most?
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.