


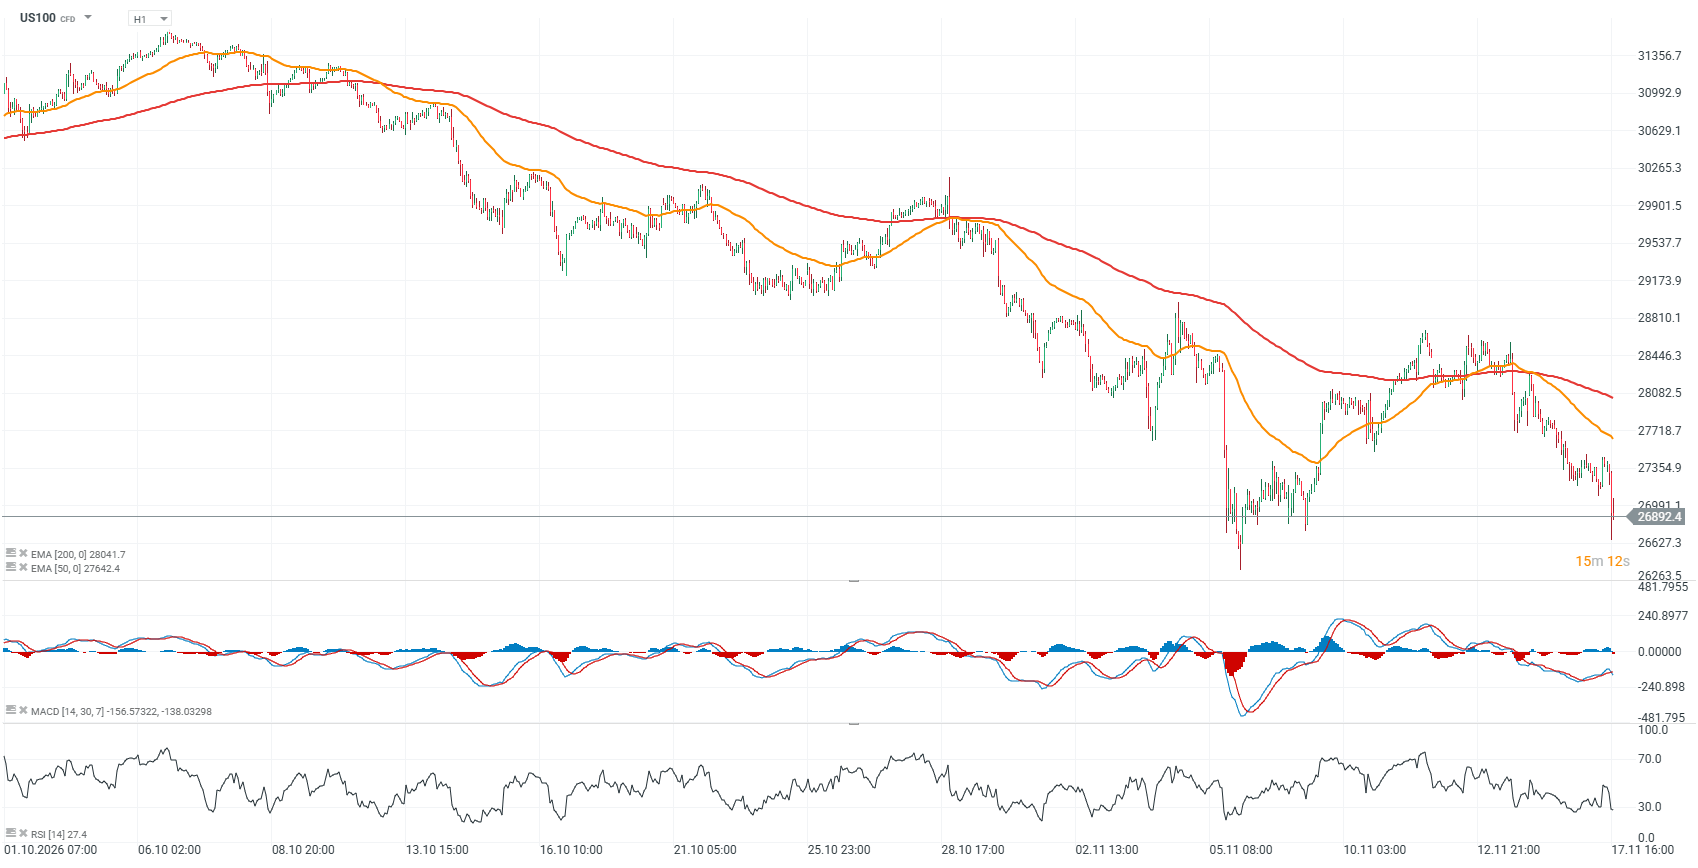
A Nasdaq 100 határidős jegyzése (US100) közel 1,5%-os esésben van a Fed további kamatemeléseinek növekvő kockázata, az Nvidia ma, az amerikai piac zárása után megjelenő gyorsjelentésével kapcsolatos bizonytalanság, valamint a közel-keleti feszültségek fokozódása miatt. A technikai kép mind az órás, mind a napi grafikonon romlik: a V alakú felpattanás végül kudarcot vallott, a határidős jegyzés pedig jelenleg a 26 600 pontos szint körüli közelmúltbeli mélypontokat teszteli. További jelentős eladási hullám következhet, ha az Nvidia eredményei, a vezetőség kommentárjai vagy a következő negyedévekre vonatkozó kilátások elmaradnak a piaci várakozásoktól.
Úgy tűnik, hogy az Nvidia gyorsjelentése lesz a mai részvénypiaci volatilitás legfontosabb kiváltó tényezője, amely mindkét irányban jelentős elmozdulást okozhat a Wall Streeten. Amennyiben a vállalat a várakozásokat meghaladó nyereségről és árbevételről számol be, és a korábbi gyakorlatának megfelelően megemeli a következő negyedévekre vonatkozó előrejelzését, felpattanást láthatunk a technológiai szektorban. A csalódást keltő eredmények viszont elnyújthatják az amerikai részvénypiacokon zajló korrekciót. Egyfelől az alapvető fundamentumok továbbra is támaszt nyújtanak, mivel az árfolyam/nyereség (P/E) mutatók jelentősen csökkentek. Másfelől a negatív piaci hangulat egy olyan bizonytalan makrogazdasági környezetben is tartós maradhat, amely továbbra sem kedvez a részvényeknek.
US100 (H1-es idősík)
A Nasdaq 100 határidős jegyzése a közelmúlt jelentős esésekkel járó kereskedési időszakaiban kialakult mélypontokat teszteli, miközben az RSI ismét 30 alá süllyedt, ami túladott piaci állapotra utal. A legfontosabb kérdés az, hogy az index képes lesz-e stabilizálódni a 26 600–27 000 pontos tartományban, majd visszapattanni ezekről a szintekről, és ezzel akár egy dupla alj alakzatot kialakítani. Ezzel szemben a 26 300 pontos szint letörése felgyorsíthatja az eladási hullámot, és akár egy újabb lefelé irányuló mozgáshullám kezdetét is jelentheti.
 Forrás: XTB
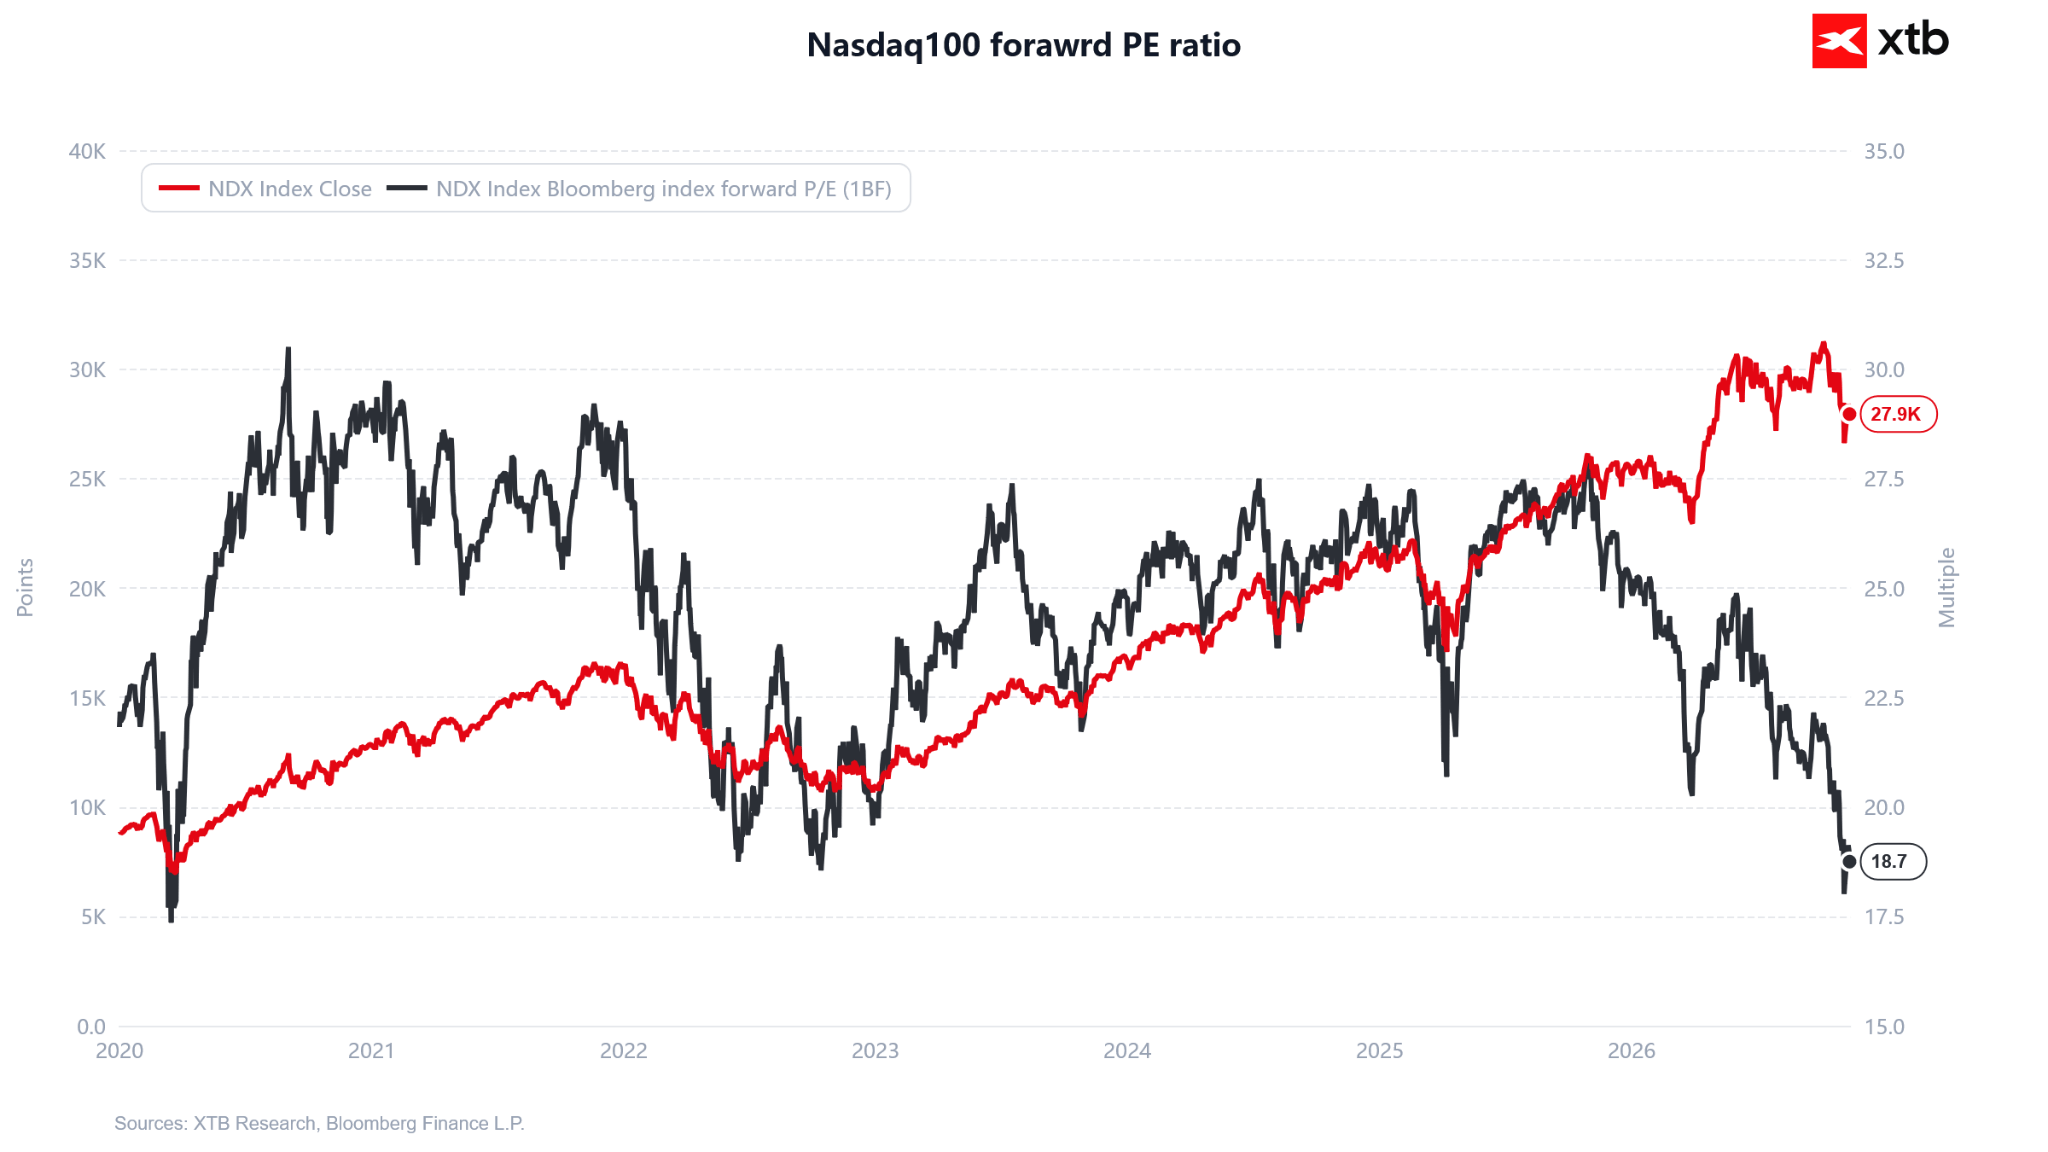
Nasdaq 100: Az értékeltségi mutatók 2020 óta nem látott mélypontra süllyedtek, miközben az index továbbra is magas szinten áll
A Nasdaq 100 előretekintő, következő 12 havi P/E rátája mindössze 18,7-szeresre csökkent, ezzel 2020 eleje óta az egyik legalacsonyabb értékét érte el, miközben az index továbbra is a 28 000 pontos szint közelében tartózkodik, ami jelentősen meghaladja a hat évvel ezelőtti értékét. A szorzószámok ilyen jelentős csökkenése arra utal, hogy a technológiai vállalatok várható nyeresége az elmúlt években jóval gyorsabban növekedett, mint a piaci kapitalizációjuk, ami alapvetően megváltoztatta az amerikai technológiai szektor értékeltségi képét. Fontos kiemelni, hogy a jelenlegi értékeltségi mutatók még a 2022-es medvepiac idején tapasztalt szinteknél is alacsonyabbak, amikor a befektetőket a gyorsan emelkedő kamatok, a gazdasági lassulás és a vállalati nyereségek romló kilátásai aggasztották. Hosszú távú befektetési szempontból ez a potenciális kockázat-hozam arány javulására utalhat, feltéve, hogy a várt nyereségnövekedés valóban megvalósul. Az elemzői várakozások lefelé történő módosítása ugyanis gyorsan alááshatja a jelenlegi értékeltség látszólagos vonzerejét.
 Forrás: XTB Research
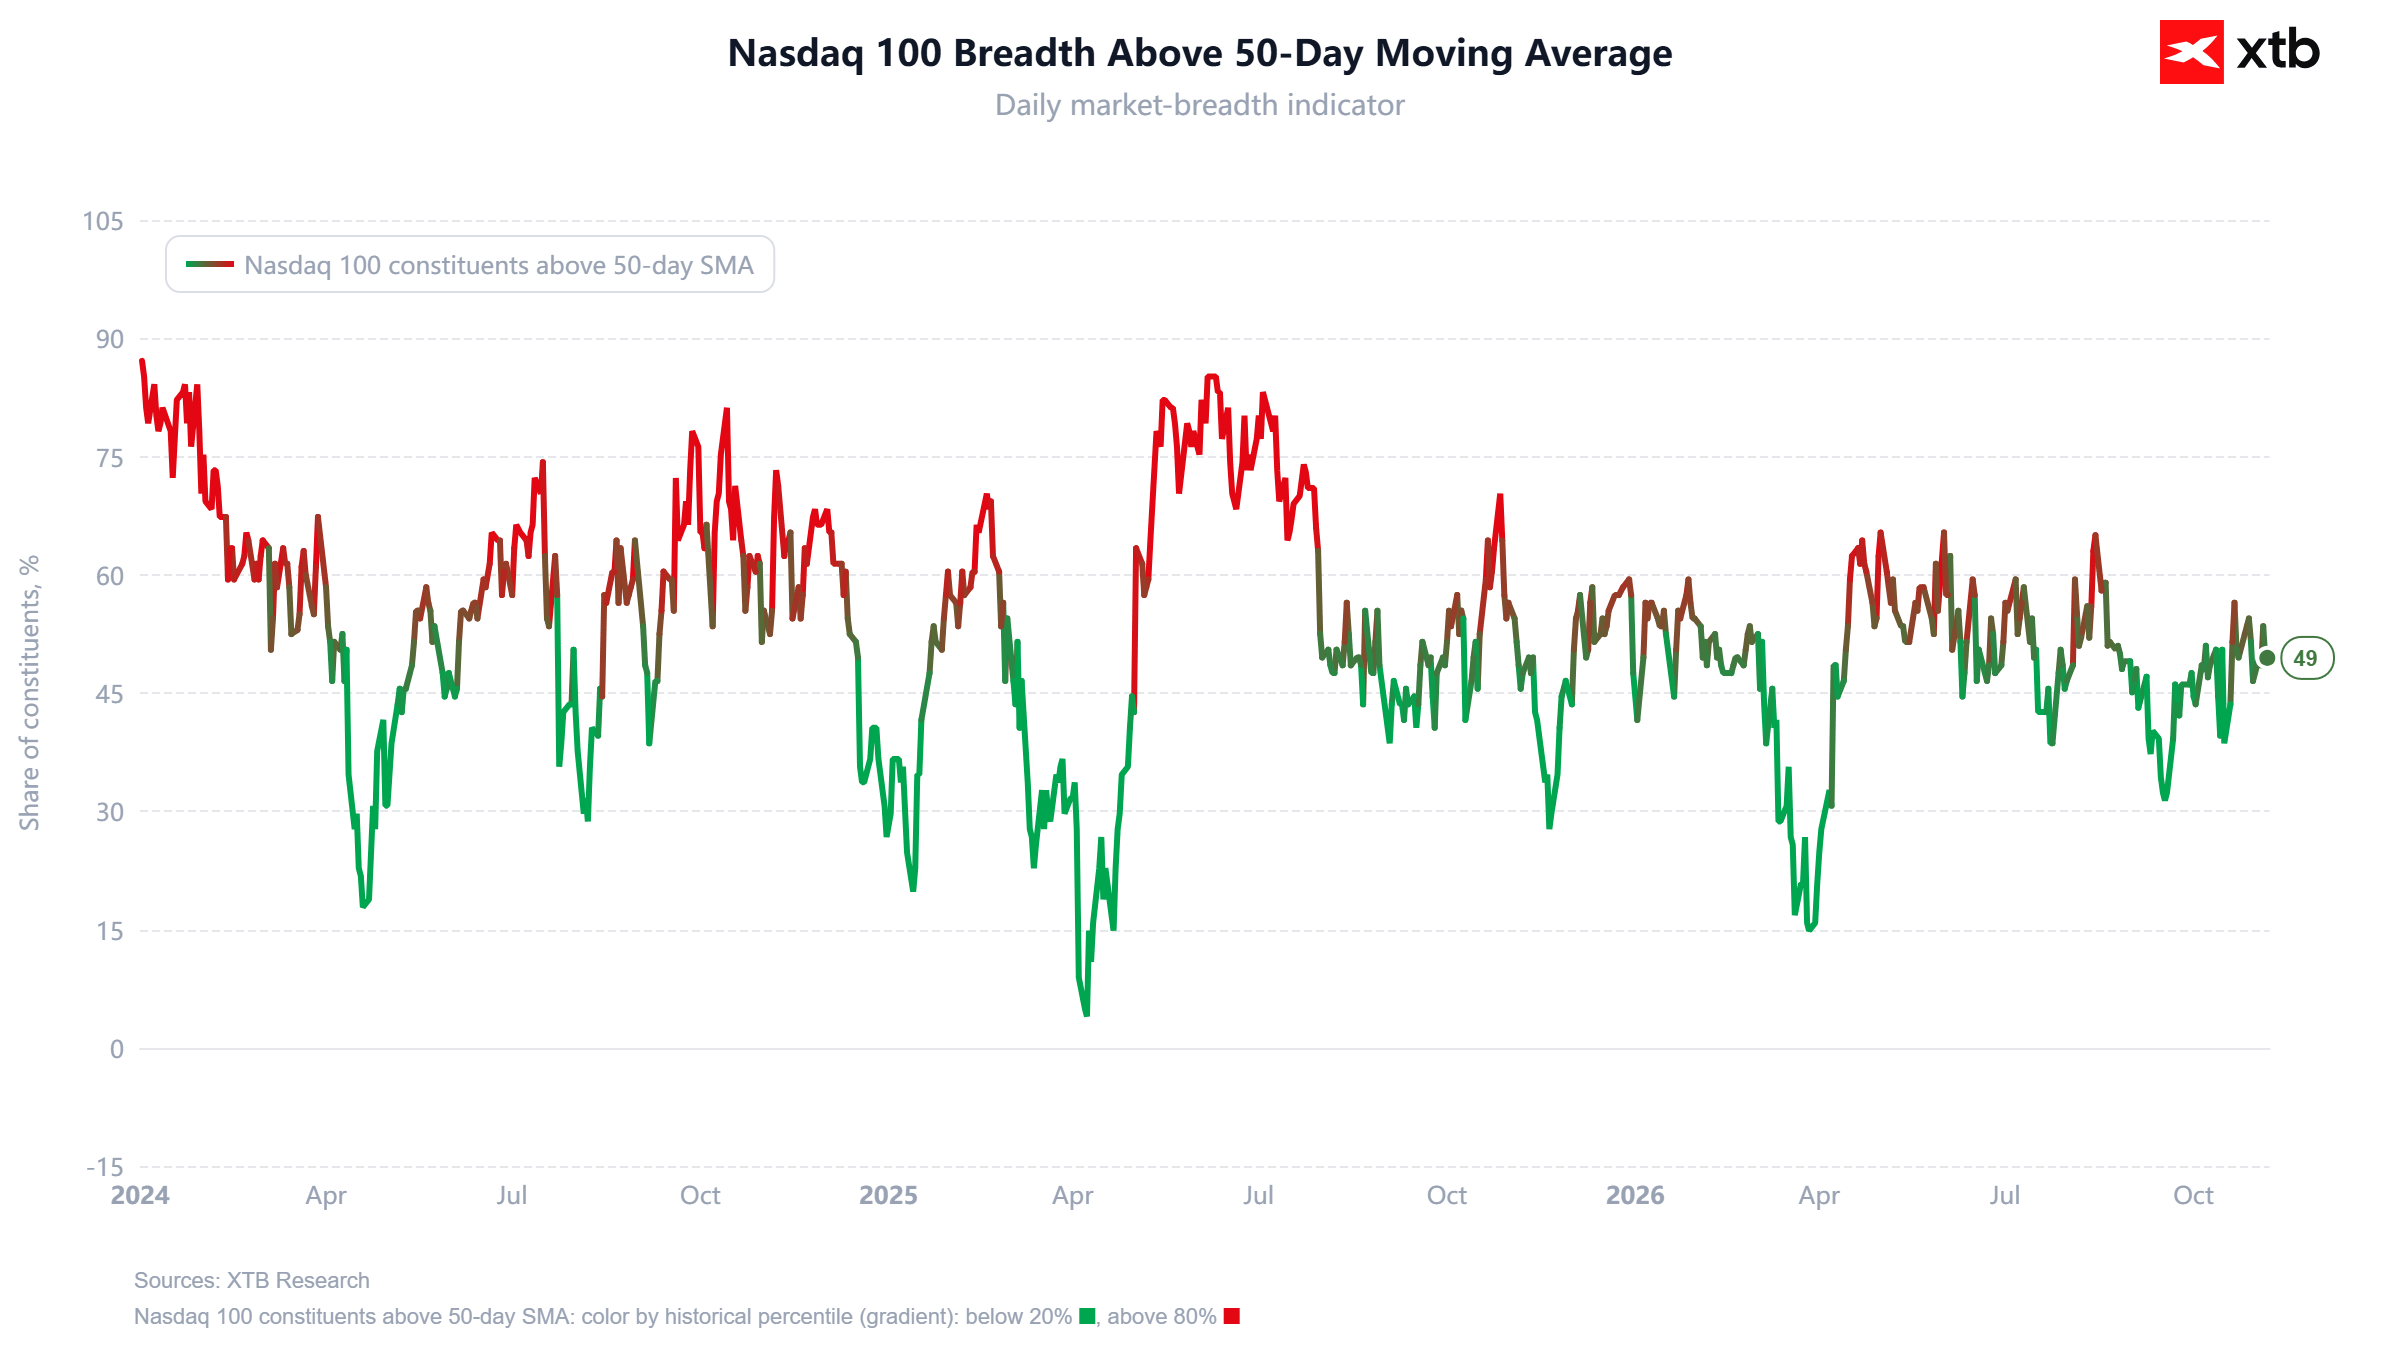
Nasdaq 100: A piaci szélesség a vételi nyomás gyengülésére utal
Annak ellenére, hogy a Nasdaq 100 továbbra is viszonylag magas szinteken tartózkodik, az indexben szereplő vállalatoknak mindössze 49%-a forog jelenleg az 50 napos mozgóátlaga felett. Ez korlátozott piaci szélességre és az emelkedésben való széles körű részvétel hiányára utal. Az indikátor 2025 közepe óta fokozatosan romlik, ami azt jelzi, hogy az index teljesítményét egyre szűkebb, elsősorban a legnagyobb technológiai vállalatokból álló kör tartja fenn. Történelmi összehasonlításban a 20–30% alatti értékek jelentősebb piaci korrekciókat kísértek, ugyanakkor gyakran éles felpattanásokat is megelőztek, amikor az eladói nyomás enyhülni kezdett. A jelenlegi, 50% körüli érték még nem jelez szélsőségesen túladott piaci állapotot, ugyanakkor törékeny emelkedő trendet és a további esésekkel szembeni nagyobb sérülékenységet mutat arra az esetre, ha az index legnagyobb súlyú komponensei gyengülni kezdenének.
Forrás: XTB Research
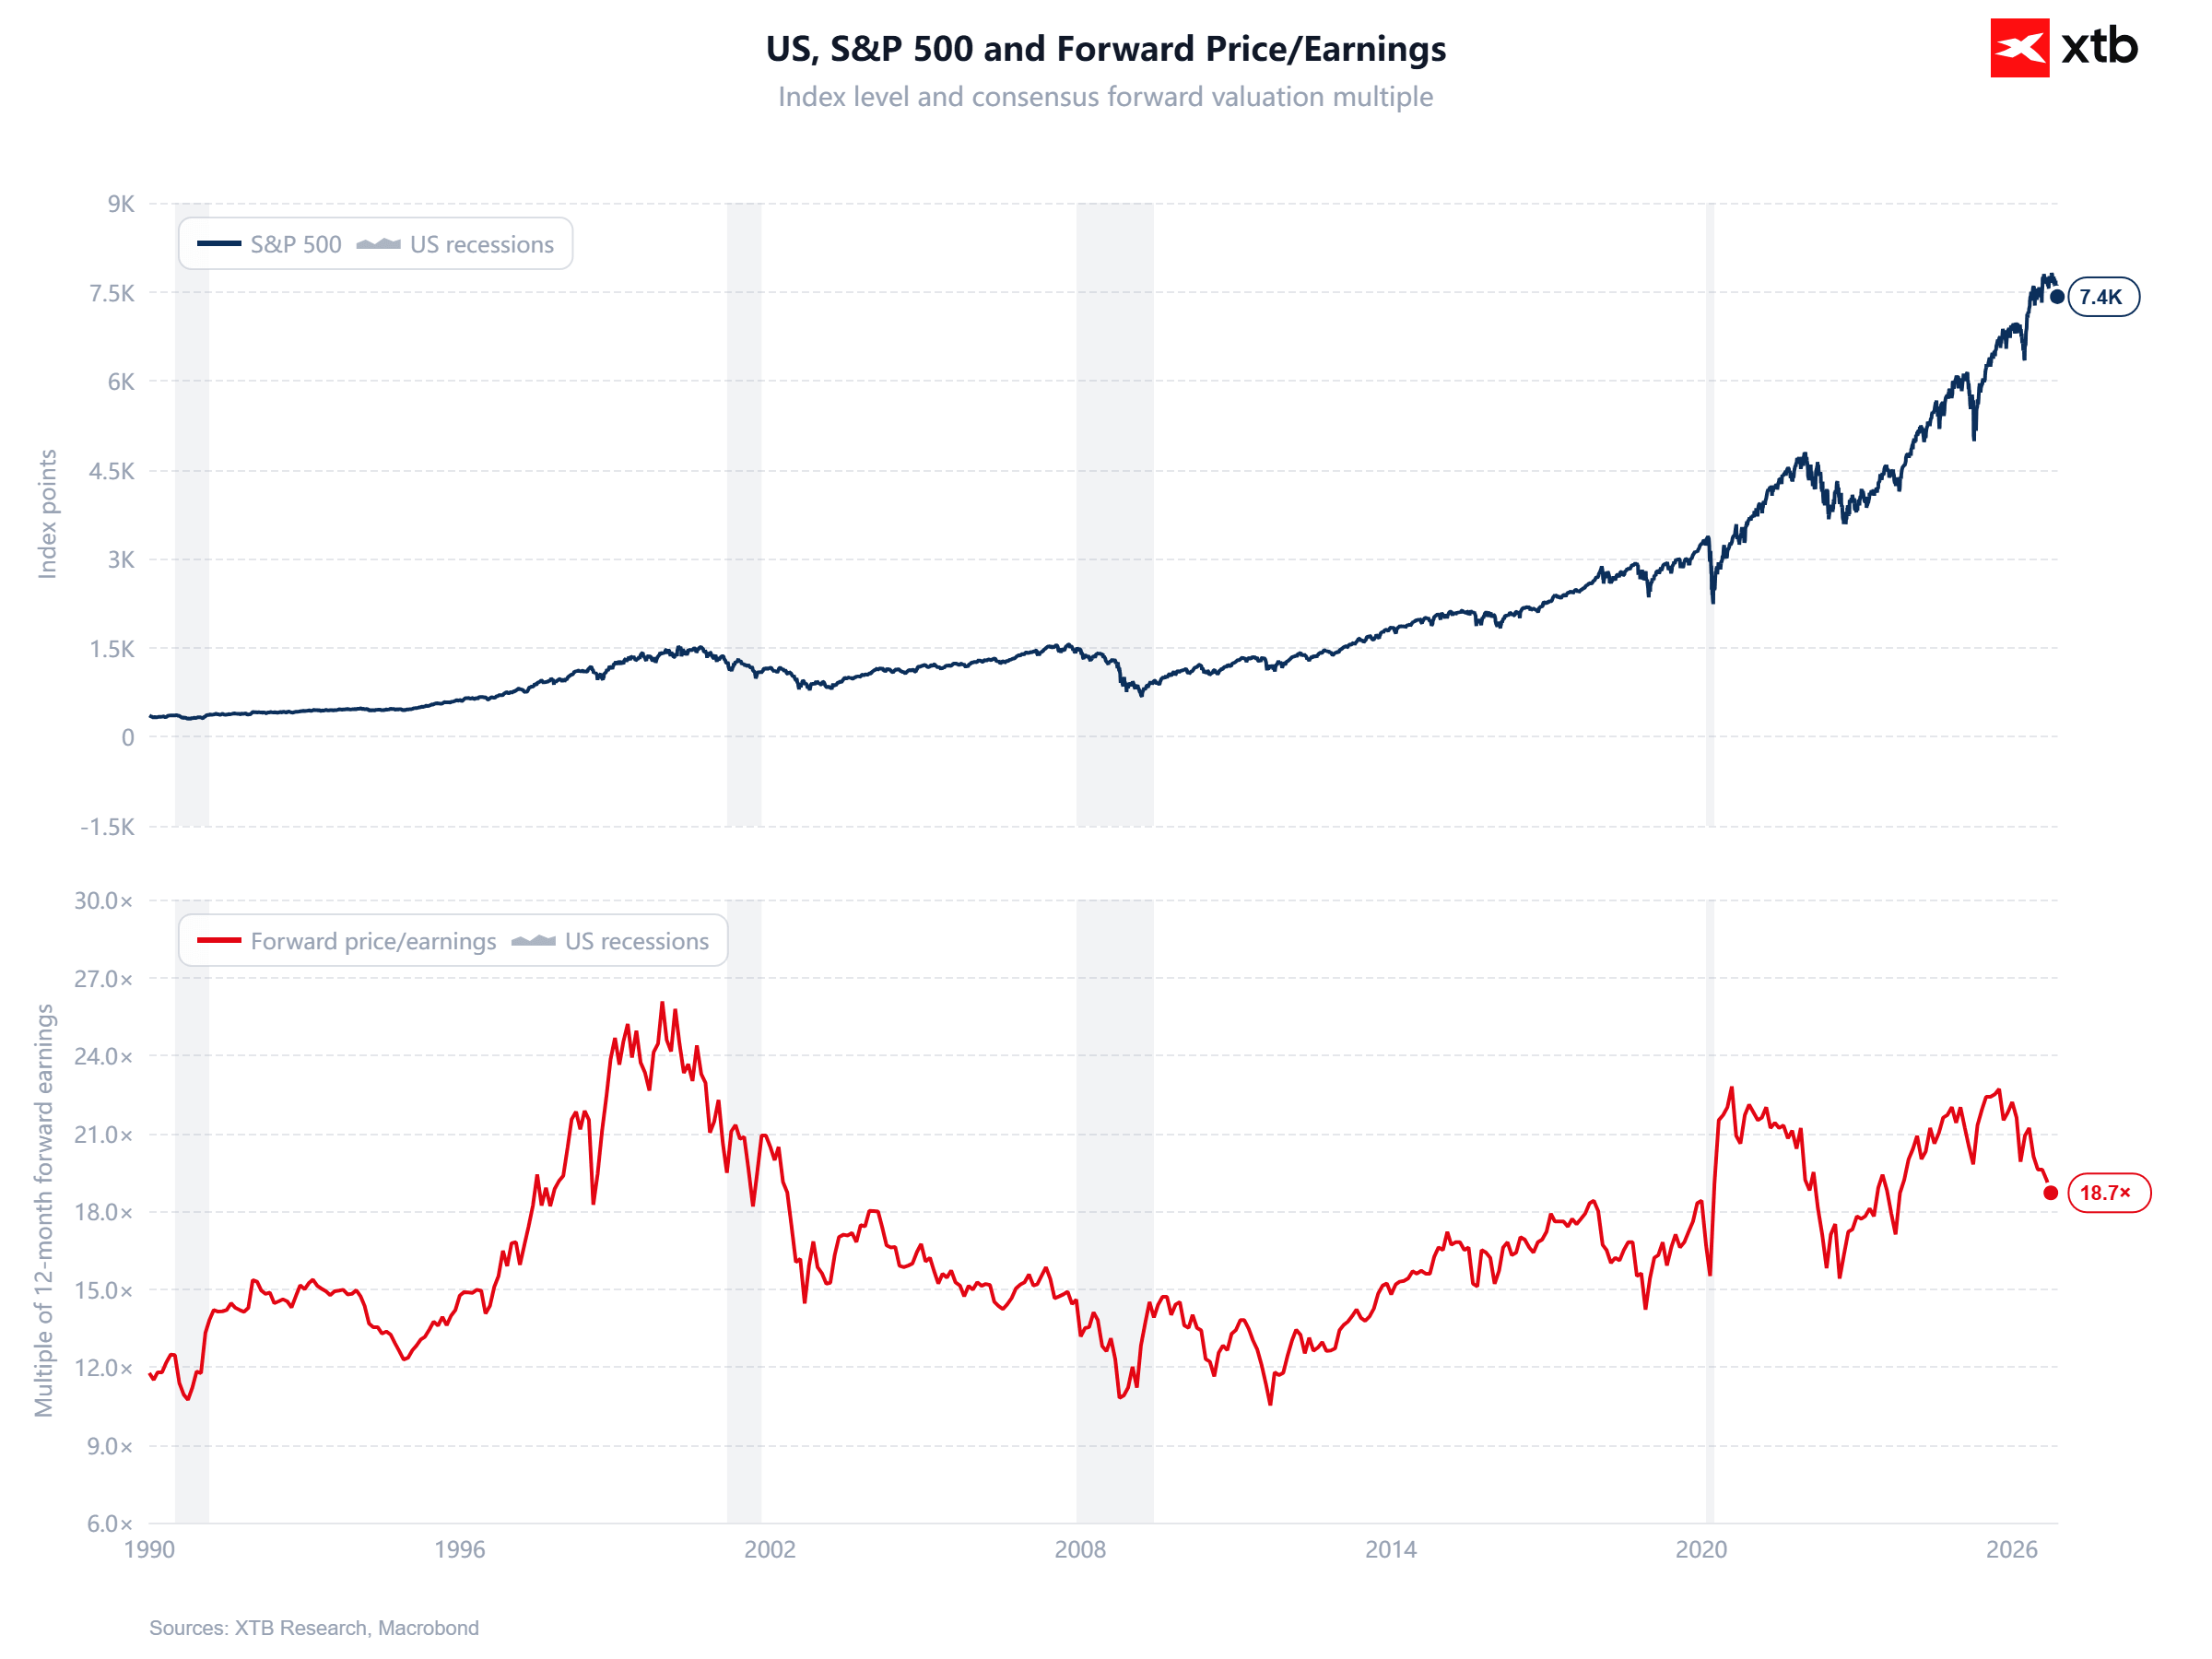
S&P 500 és az előretekintő P/E ráta (1990–2026)
Annak ellenére, hogy az S&P 500 történelmi csúcsai közelében tartózkodik, az előretekintő P/E rátával mért értékeltsége 18,7-szeresre csökkent. Ez arra utal, hogy a vállalatok várható nyereségének növekedése az utóbbi időszakban meghaladta a részvényárfolyamok emelkedését. A jelenlegi szorzószám jóval elmarad az ezredforduló körüli dotkomlufi idején tapasztalt szélsőséges értékektől, valamint a 2020–2021-es szintektől, ugyanakkor továbbra is meghaladja számos korábbi időszak értékeltségi mutatóit. Hosszú távú befektetési szempontból az előretekintő P/E ráta csökkenése a viszonylag magas indexszintek mellett a részvényárfolyamok és a várható nyereségek közötti kapcsolat javulására utalhat, nem pedig feltétlenül a piaci kilátások romlására. A jelenlegi értékeltség vonzereje ugyanakkor attól függ, hogy a vállalatok képesek-e teljesíteni az elemzők által várt nyereséget, mivel a várakozások lefelé történő módosítása gyorsan alááshatja a Wall Street jelenlegi fundamentális kilátásait.
 Forrás: XTB Research
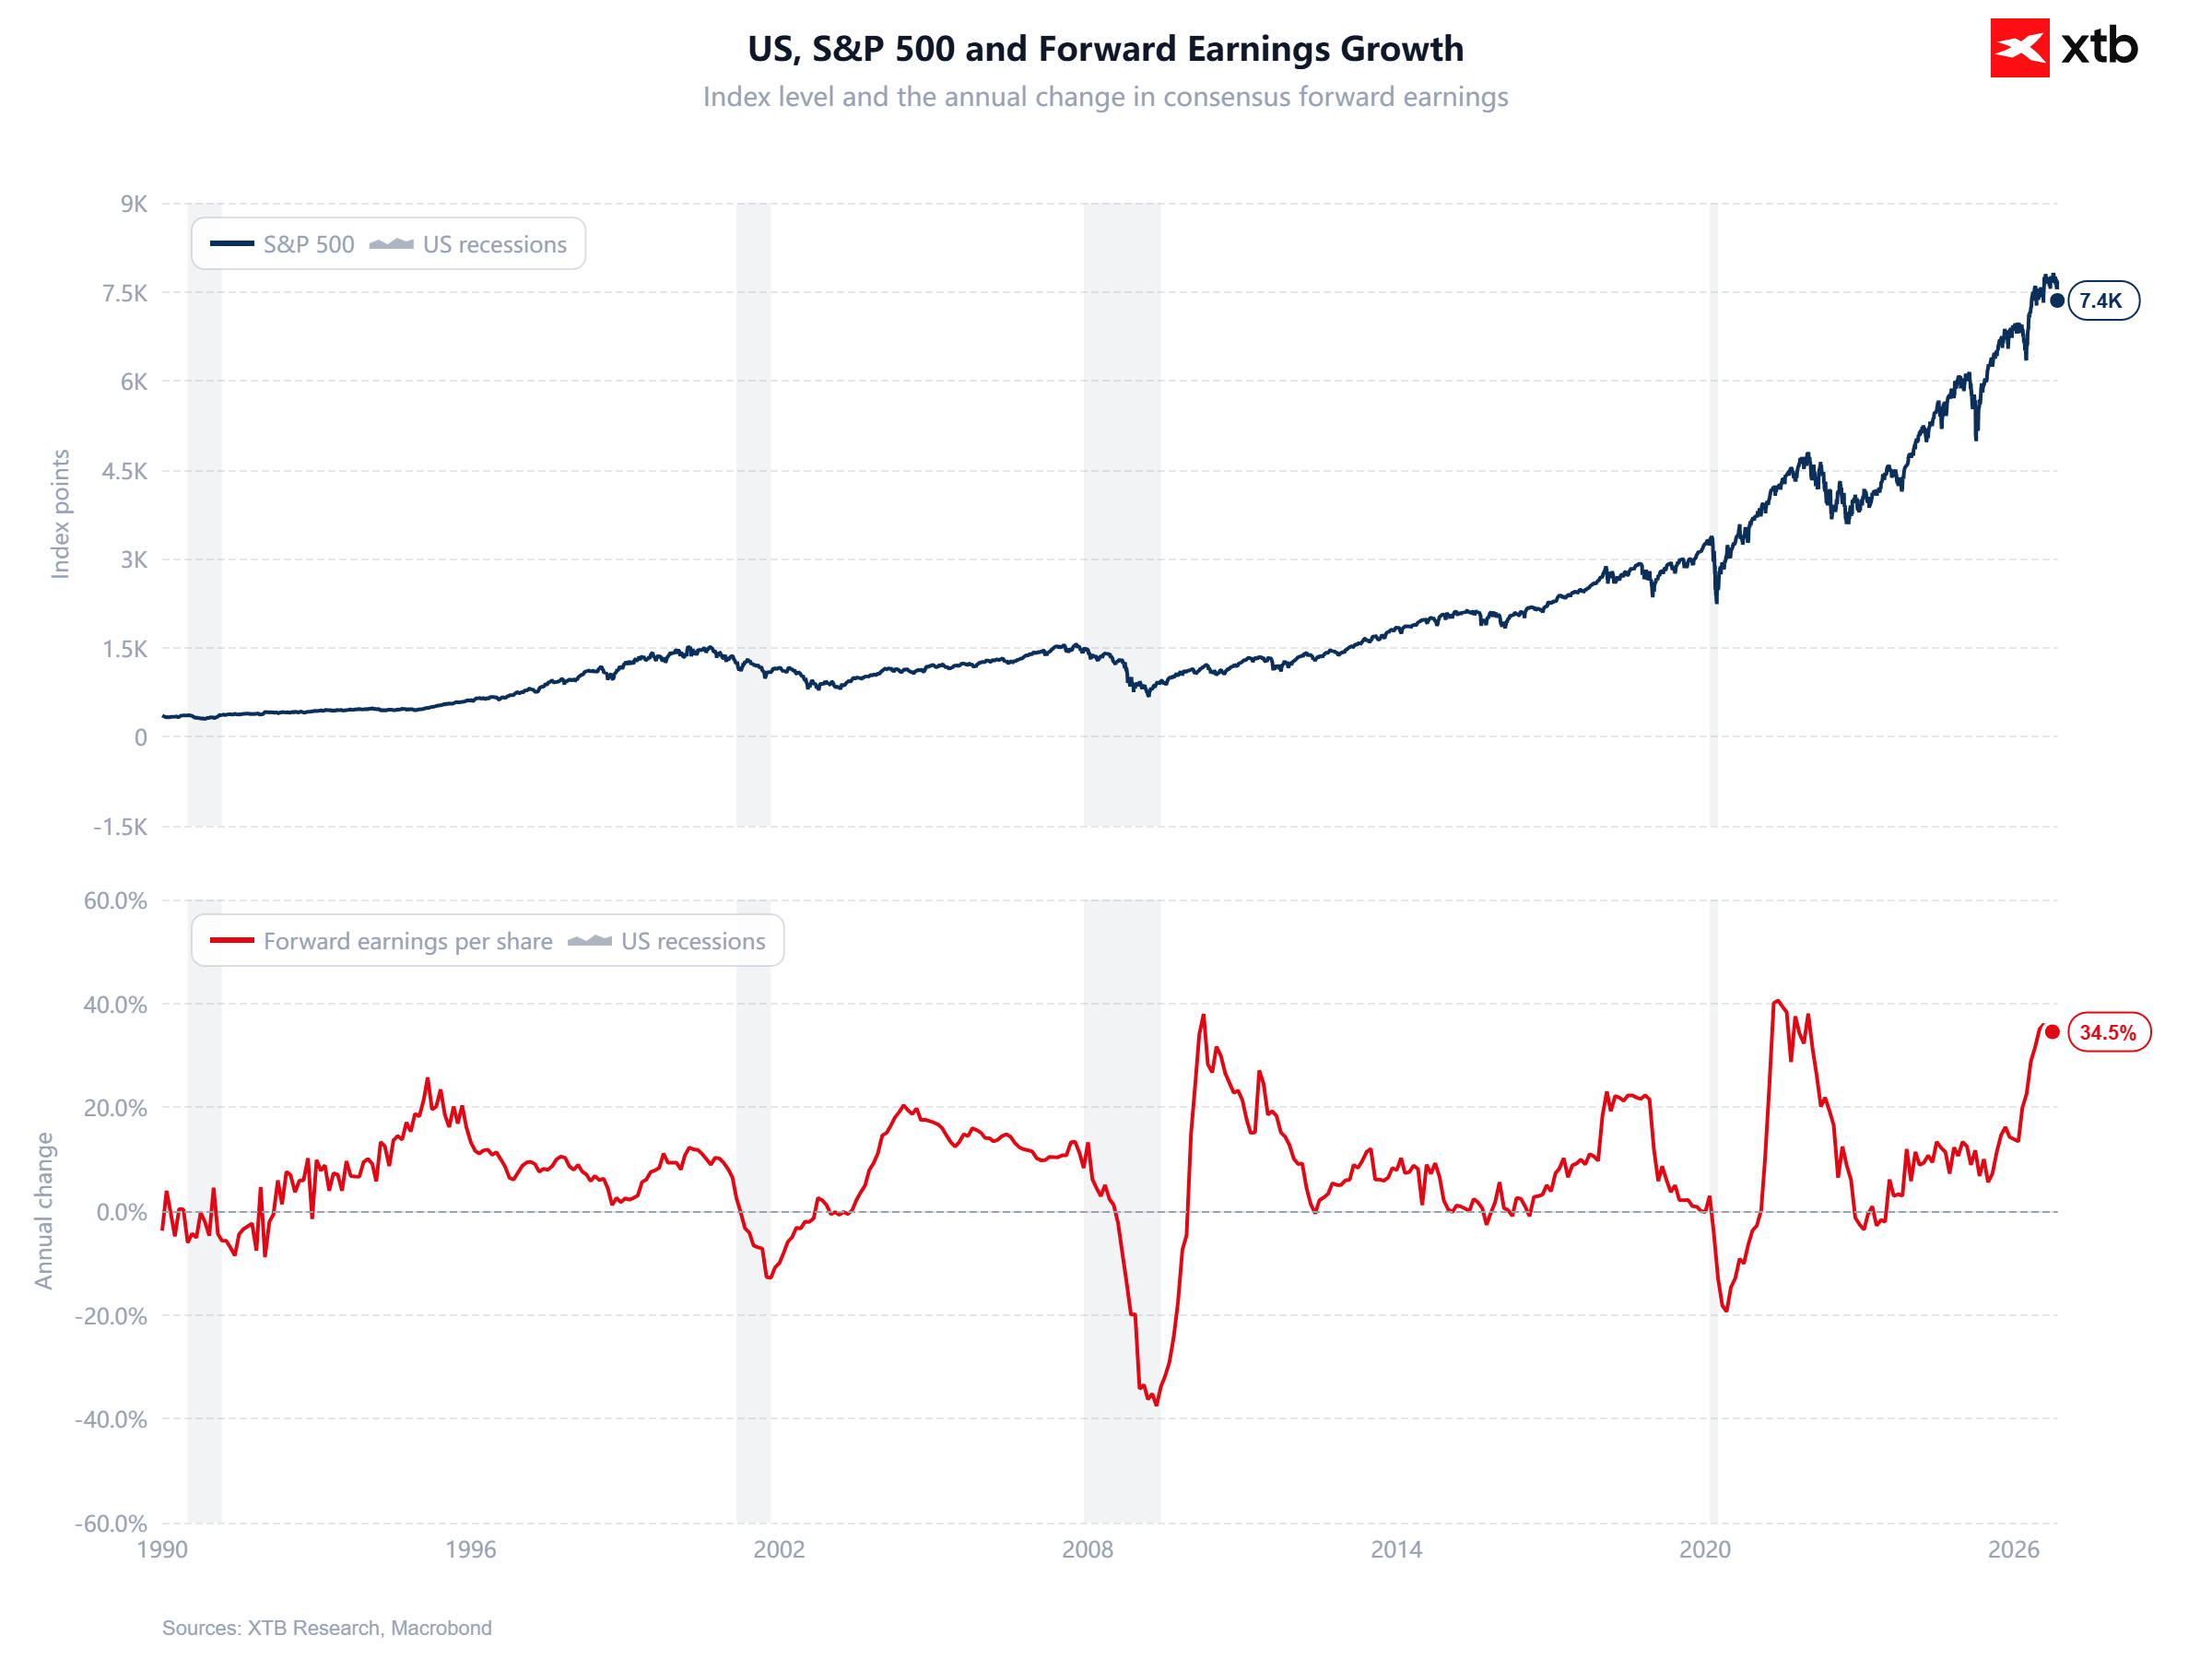
S&P 500 és a várható nyereségnövekedés (1990–2026)
Az S&P 500 vállalatainak várható éves nyereségnövekedése elérte a 34,5%-ot, megközelítve az elmúlt három évtizedben mért legmagasabb értékeket. Ez rendkívül erős várakozásokat tükröz az amerikai vállalatok jövedelmezőségének javulásával kapcsolatban. Történelmi összehasonlításban hasonló mértékű gyorsulás a várt nyereségnövekedésben elsősorban a recessziókból való kilábalás időszakában, illetve a vállalati nyereségek meredek visszaesését követően fordult elő, miközben az index jelenleg történelmi csúcsai közelében tartózkodik. Az ilyen erős nyereségnövekedési várakozások fundamentális támaszt nyújtanak a magas részvényárfolyamoknak, ugyanakkor magasabbra teszik a lécet a jövőbeli gyorsjelentésekkel szemben, és növelik a piac negatív meglepetésekkel szembeni érzékenységét. A 2027-es év legfontosabb kérdése ezért az, hogy az amerikai vállalatok képesek lesznek-e a gyakorlatban is megvalósítani ezeket az optimista előrejelzéseket, vagy a piacnak a gazdasági növekedés lassabb üteméhez kell igazítania a várakozásait.
Forrás: XTB Research
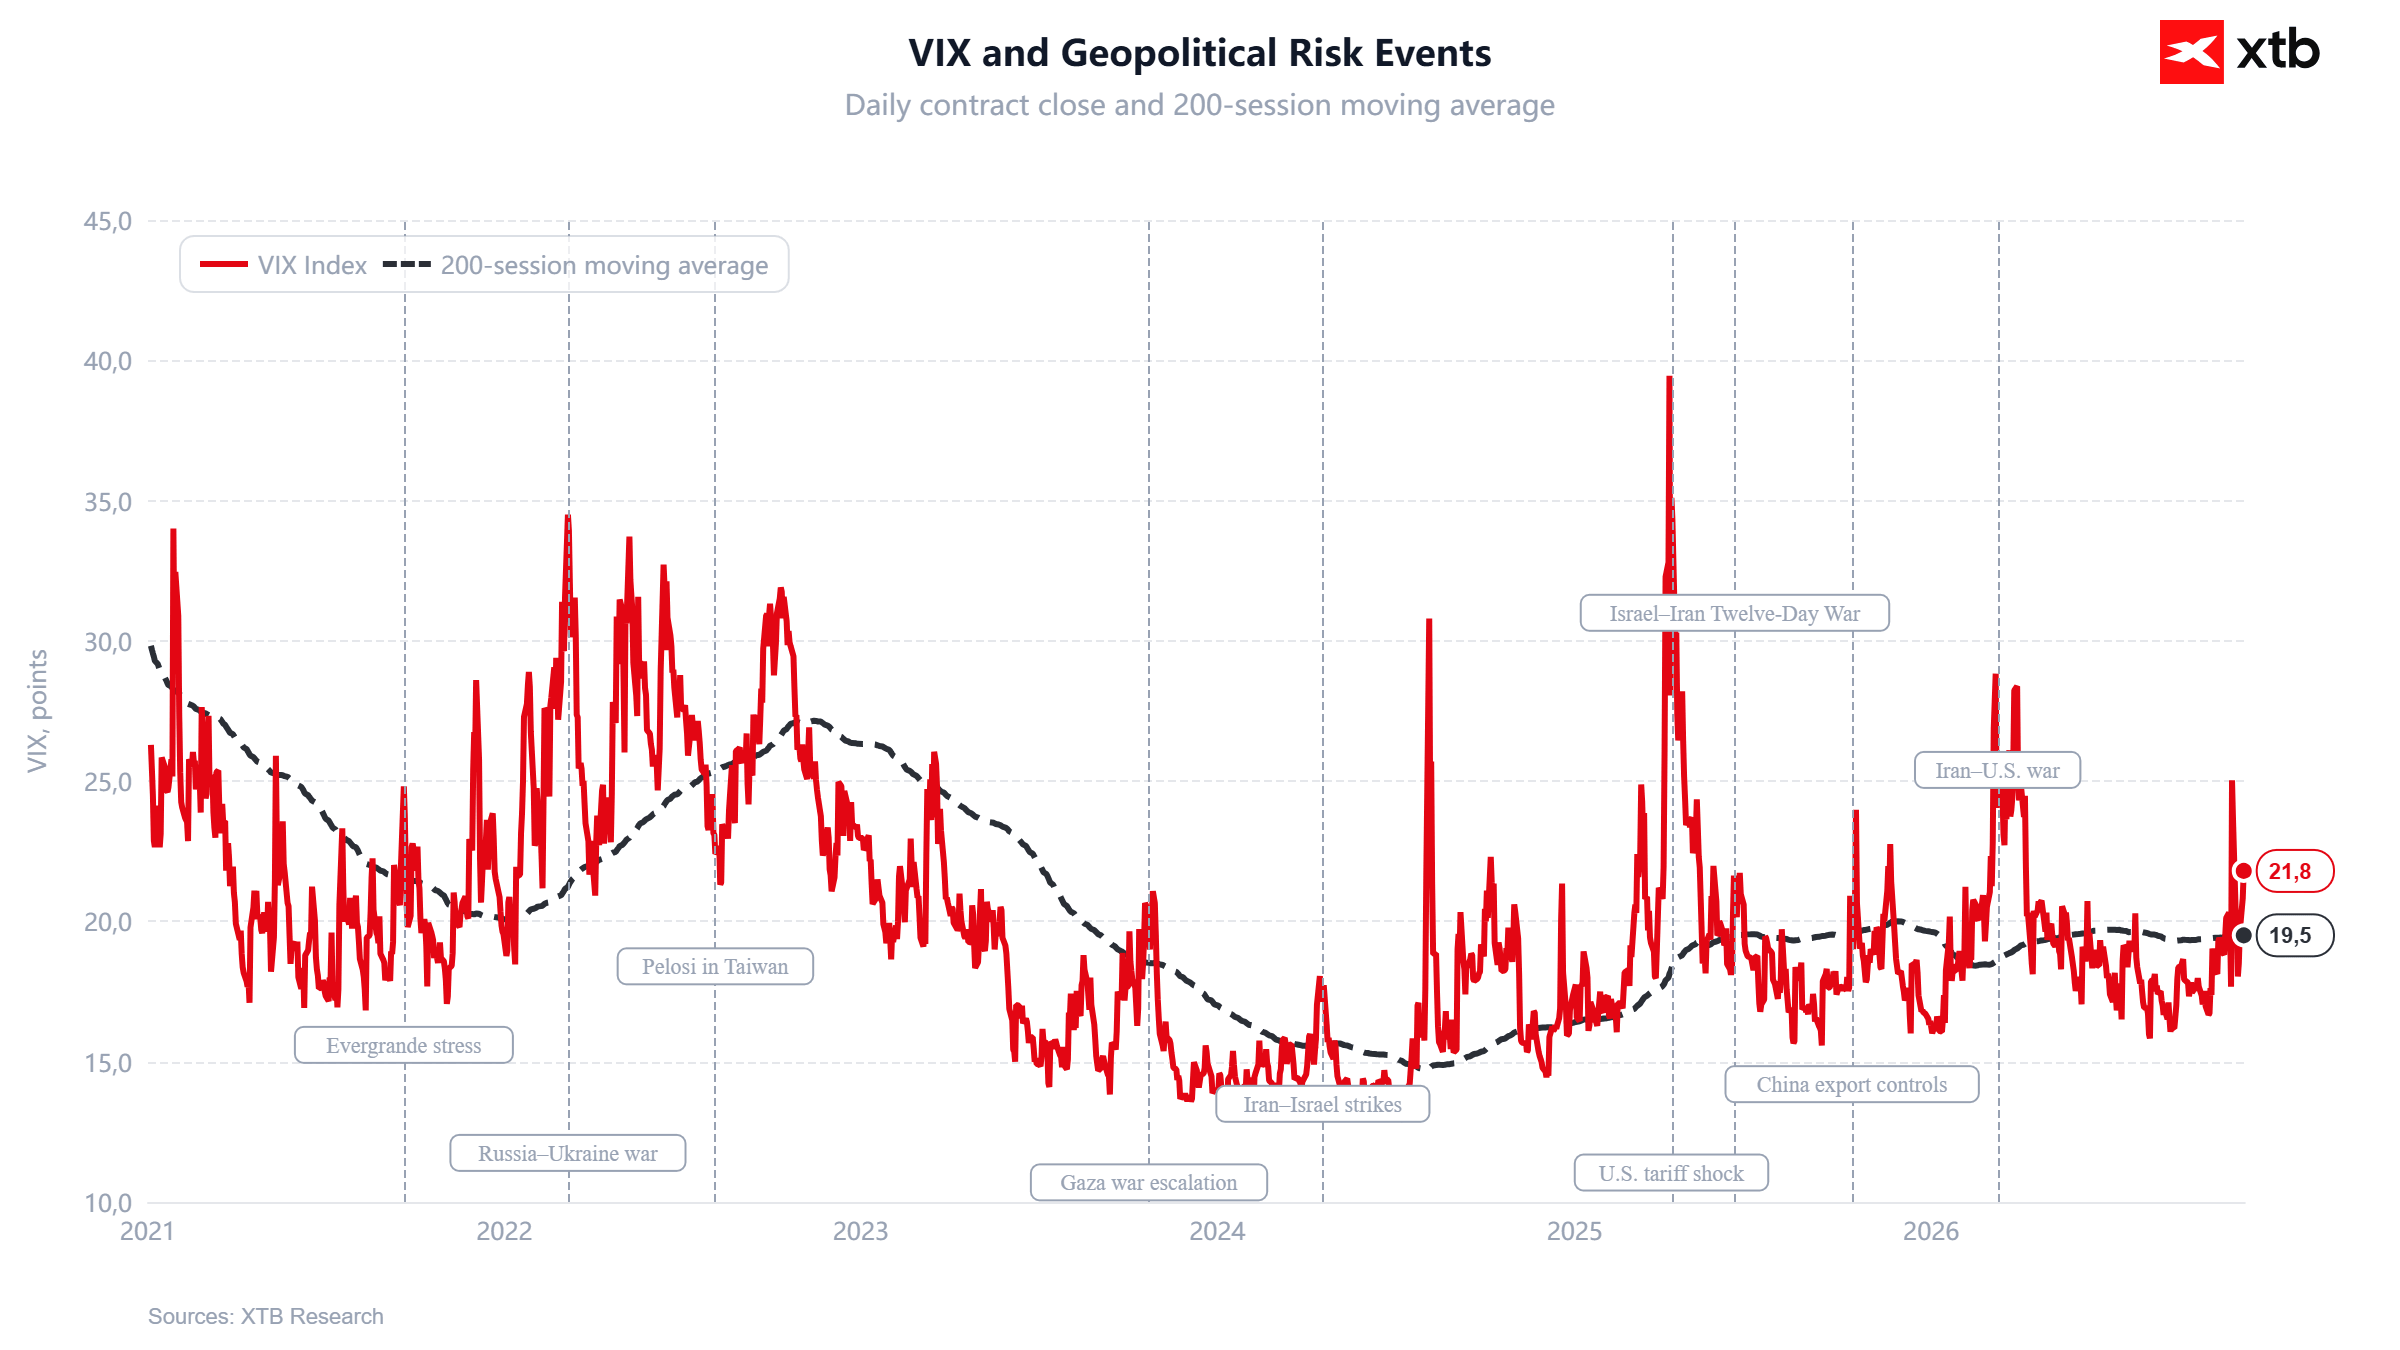
VIX és a geopolitikai események (2021–2026)
A VIX jól szemlélteti, hogy a geopolitikai események miként válthatnak ki hirtelen kiugrásokat a piaci volatilitásban, ugyanakkor ezek hatása a Wall Streeten gyakran átmenetinek bizonyul, hacsak nem vezetnek a gazdasági kilátások tartós romlásához. A VIX jelenlegi, 21,8 pontos értéke meghaladja a 200 napos mozgóátlagát (19,5), ami fokozott kockázatkerülésre utal, ugyanakkor továbbra is jóval elmarad a korábbi válságok idején tapasztalt szélsőséges pánikszintektől. Történelmi összehasonlításban a legnagyobb volatilitási kiugrások akkor következtek be, amikor a geopolitikai feszültségek a monetáris politikával, az inflációval és a globális gazdasági növekedéssel kapcsolatos bizonytalansággal párosultak. A befektetők számára ezért nem pusztán az a döntő tényező, hogy kirobban-e egy konfliktus, hanem az is, hogy az képes-e tartós gazdasági sokkot előidézni, és szükségessé teszi-e a vállalati nyereségvárakozások felülvizsgálatát.
Forrás: XTB Research

🔼 Az olaj árfolyama 1,5%-kal emelkedik.


Reggeli piaci összefoglaló (2026.11.18.)


Live Trading - 2026.11.17.



Talpra Tréder - 2026.11.16.
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.