


Az elmúlt hónapokban több tényező is együttesen gyengítette a nukleáris energiához kapcsolódó részvények iránti piaci hangulatot, ami egyértelműen látható a szektorhoz széles körben kapcsolódó vállalatok – köztük az Uranium Energy Corp, a Cameco, az Oklo, a Kazatomprom, a Denison Mines, a NuScale, a Centrus Energy és a BWX Technologies – árfolyamának esésében. Fontos azonban, hogy ez egyelőre nem tűnik a nukleáris energia hosszú távú kilátásainak romlásának. Inkább úgy tűnik, hogy egy korábban rendkívül zsúfolttá vált befektetési narratíva hűlése zajlik, amely szorosan kapcsolódott az adatközpontok fellendüléséhez.
A gyengébb hangulat egyik fő oka az adatközpontok jövőbeli beruházási volumenével kapcsolatos növekvő bizonytalanság. Korábban a piac abból indult ki, hogy az AI-infrastruktúra gyorsan növekvő energiaigénye jelentős hátszelet biztosít majd a nukleáris energiának, beleértve az SMR-projekteket is. A befektetők most szelektívebben viszonyulnak ehhez a tézishez. Az IPO-ra készülő Holtec maga is az adatközpontok fejlesztése körüli bizonytalanságot nevezte meg a szektor romló körülményeinek egyik okaként. A piac egyre inkább nemcsak azt kérdezi, hogy végül mennyi energiára lesz szükség, hanem azt is, hogy mikor lépnek ténylegesen működésbe az új reaktorok, és ki fogja finanszírozni őket.
A magasabb kamatok és a tőkeköltség a leginkább tőkeigényes projekteket sújtják
A nukleáris energia rendkívül magas kezdeti beruházást igényel, miközben a megtérülés gyakran csak sok évvel később jelentkezik. Ilyen környezetben a magasabb kamatlábak drágább finanszírozást, magasabb diszkontrátákat és a még évekre a kereskedelmi forgalomba kerüléstől lévő projektek alacsonyabb vonzerejét jelentik.
Ez különösen fontos a fiatalabb, SMR-ek fejlesztésével foglalkozó vállalatok esetében, amelyek továbbra is készpénzt égetnek, és további finanszírozási körökre lehet szükségük. Minél tovább marad magas a tőkeköltség, annál nagyobb a nyomás a mérlegeken, és a befektetők annál szorosabban vizsgálják a projektek ütemezését, a finanszírozási igényeket és a pozitív cash flow elérésének reális útját.
A befektetők egyre nagyobb figyelmet fordítanak az értékeltségre, a készpénzégetésre és a reális megvalósítási ütemtervekre
Az erőteljes árfolyam-emelkedéseket követően egyes nukleáris vállalatokat úgy értékeltek, mintha az új technológiák kereskedelmi bevezetése már szinte garantált lenne. Az elmúlt hetekben azonban erősödött a szkepticizmus a magas értékeltségi szorzókkal kapcsolatban, különösen azoknál a vállalatoknál, ahol a bevételek továbbra is korlátozottak, a nyereségesség pedig még távoli kilátás.
Ezt tovább erősítette az új részvénykibocsátások, valamint a nukleáris tematikához kitettséget biztosító tőzsdei vállalatok számának növekedése, ami csökkenti azt a szűkösségi prémiumot, amelyet a befektetők korábban hajlandók voltak megfizetni.
A Holtec IPO-jának elhalasztása, amely az ipari nukleárisenergia-szektorban működő vállalat, szintén azt jelzi, hogy a befektetők már nem hajlandók szinte bármilyen árat megfizetni önmagáért a narratíváért. Egyre inkább kézzelfogható szerződéseket, kiszámítható cash flow-t és reálisabb projektmegvalósítási ütemterveket várnak el.
Az urán erős marad a nukleáris részvények eladásai ellenére
A fizikai uránpiac sokkal jobban tartja magát, mint számos nukleáris energiához kapcsolódó vállalat részvényárfolyama. A spot U₃O₈ árfolyama továbbra is 90 dollár/font körül alakul, közel az év legmagasabb szintjeihez, miközben a hosszú távú szerződéses árak még ennél is magasabbak. Ez arra utal, hogy az olyan vállalatok, mint a BWXT, az Oklo és a NuScale közelmúltbeli gyengülése sokkal inkább a magas értékeltségek korrekciójához, a magasabb tőkeköltséghez és a reaktorok kereskedelmi bevezetésének ütemével kapcsolatos növekvő szkepticizmushoz kapcsolódik, mint magának az uránpiacnak a romlásához.
Fontos, hogy a spotpiac viszonylag visszafogott aktivitása ellenére az urán ára az elmúlt hónapokban fokozatosan emelkedett. A közművek és a termelők részéről továbbra is látható a kereslet, miközben a hosszú távú szerződések magasabb árai azt jelzik, hogy a vevők továbbra is hajlandók prémiumot fizetni a jövőbeli kínálat biztosításáért. Más szóval, a fizikai piac jelenleg nem erősíti meg a nukleáris szektor fundamentumainak gyengüléséről szóló narratívát, annak ellenére, hogy a nukleáris részvények iránti hangulat jelentősen romlott.
Az adatközpontok komoly problémával néznek szembe. Miért?
Az Egyesült Államokban az új, nagy energiafogyasztók csatlakozási kérelmeinek állománya hatalmas méretűre nőtt, ami azt jelentheti, hogy az adatközpontok keresletéhez kapcsolódó nukleárisenergia-boomnak jóval több időre lehet szüksége ahhoz, hogy megjelenjen az egyes vállalatok pénzügyi teljesítményében. Texasban az ERCOT önmagában több mint 438 GW-nyi nagy fogyasztói igényt követ nyomon, amelynek közel 89%-a adatközpontokhoz kapcsolódik. Ez mintegy 390 GW potenciális adatközponti keresletet jelent. Összehasonlításképpen: az ERCOT teljes rendszerének rekordcsúcsterhelése körülbelül 85,5 GW volt.
Ezeket a számokat azonban nagyon óvatosan kell értelmezni. A 390 GW-os érték nem jelenti azt, hogy ténylegesen ekkora adatközponti kapacitás fog megépülni. A csatlakozási kérelmekben szereplő projektek nagyon eltérő fejlettségi szinten vannak, egyes fejlesztők több lehetséges helyszínen is lekötnek kapacitást, és bizonyos projektek végül el sem készülnek. Éppen ezért indította el az ERCOT a Batch Zero ellenőrzési folyamatot, amelynek célja a valódi projektek elkülönítése a spekulatívabb kérelmektől.
Az Egyesült Államokban nincs egyetlen hivatalos, országos adatközponti csatlakozási lista. Az iparági nyomon követő SAVRN azonban jelenleg 224 olyan azonosított projektet követ, amelyeket elhalasztottak, felfüggesztettek vagy visszavontak. Ezek közül 117 esetben a helyi közösség ellenállását jelölték meg az egyik okként, 55 projekt esetében jogi eljárások zajlottak, 49 esetben övezeti besorolással kapcsolatos problémák merültek fel, 39 projektet pedig helyi moratóriumok érintettek. Ez nem az összes épülő adatközpont teljes körű listája, ugyanakkor jól szemlélteti az adminisztratív akadályok nagyságrendjét.
Az építkezések folytatódnak, de az ütemtervek kezdenek csúszni
Áprilisban a Financial Times a SynMax adataira hivatkozva arról számolt be, hogy a 2026-ra tervezett amerikai adatközpontok közel 40%-ánál több mint három hónapos késés merülhet fel. A fő okok között a rendelkezésre álló energia elégtelensége, az engedélyezési problémák, a szakképzett munkaerő hiánya és a berendezések korlátozott elérhetősége szerepelt.
Az energia-infrastruktúra különösen problémásnak bizonyul. Egyes nagyfeszültségű transzformátorok átfutási ideje az AI-boom előtti körülbelül egy évről mára több évre nőtt. A közművek és a fejlesztők egyre gyakrabban évekkel előre rendelik meg a berendezéseket, mivel transzformátorok, kapcsolóberendezések és új távvezetékek nélkül még egy elkészült adatközpont sem feltétlenül tud elegendő villamos energiához jutni.
Az Energiaügyi Minisztérium (DOE) szintén jelezte, hogy az adatközpontok gyorsan növekvő energiaigénye az egyik fő oka annak, hogy az amerikai átviteli hálózat jelentős bővítésre szorul. Más szóval, a szűk keresztmetszet a GPU-k és a tőke világából egyre inkább az erőművek, transzformátorok, átviteli hálózatok és engedélyek felé tolódott.
A szabályozási környezet az elmúlt napokban érzékelhetően romlott
A legfontosabb új jelzés Texasból érkezett. Szeptember 21-én Greg Abbott kormányzó elrendelte az adatközpontok engedélyeinek kiadásának leállítását mindaddig, amíg le nem zárul az ERCOT folyamatán keresztül haladó projektek ellenőrzése. A projekteket többek között a hálózat megbízhatóságára, a vízfogyasztásra és a helyi infrastruktúrára gyakorolt hatásuk szempontjából vizsgálják felül.
Ez azért fontos, mert Texas az amerikai AI-infrastruktúra-boom egyik kulcsfontosságú helyszíne. Az ERCOT már korábban bevezetett egy speciális Batch Zero folyamatot a 75 MW-nál nagyobb igényű ügyfelek számára, miközben a fejlesztőknek most lényegesen több információt kell benyújtaniuk, és igazolniuk kell, hogy a projektek valódiak és kellően előrehaladott állapotban vannak.
Hasonló tendencia figyelhető meg Virginiában is. Loudoun County, az amerikai „Data Center Alley” központja, körülbelül 12 hónapos késedelmet vezetett be az új kérelmek feldolgozásában, miközben az állami hatóságok fokozottan vizsgálják a villamosenergia-költségeket, a zajt és az adatközpontok helyi közösségekre gyakorolt hatását.
A nagyobb pénzügyi óvatosság első jelei is megjelennek, bár a boom továbbra is folytatódik
Részvénypiaci szempontból talán ez a legérdekesebb változás. A SoftBank által támogatott SB Energy, amely hatalmas infrastruktúra kiépítését tervezi az OpenAI és az Nvidia számára, lelassította az előkészületeket egy olyan IPO-val kapcsolatban, amely körülbelül 50 milliárd dolláros értékeltséget célzott meg.
A Financial Times szerint a befektetők egyre szkeptikusabbak az óriási AI-kampuszok kiépítéséhez szükséges finanszírozás nagyságával kapcsolatban.
Az SB Energy gigawattokban mérhető jövőbeli energiakapacitást kötött le, ugyanakkor több mint 170 milliárd dollárnyi tőkekiadásra van szüksége, és saját adatközpontjai közül még egyet sem helyezett üzembe.
A piac tehát kezdi ugyanazokat a kérdéseket feltenni, mint az SMR-projektekkel kapcsolatban: nem azt, hogy „lesz-e kereslet?”, hanem azt, hogy „mennyibe fog kerülni, ki fogja finanszírozni, és mikor válik ténylegesen működőképessé?”
Paradox módon úgy tűnik, hogy a legnagyobb probléma továbbra is a túlzott kereslet, nem pedig a kereslet hiánya. A Financial Times által idézett legfrissebb Morgan Stanley-becslések szerint az amerikai adatközpontok villamosenergia-igénye olyan mértékben növekedhet, hogy 2028-ra a szükséges és a rendelkezésre álló energiakínálat közötti potenciális különbség elérheti a 30–40%-ot.
Ez egy befektetési bank becslése, nem pedig hivatalos rendszer-előrejelzés, az irány azonban összhangban van a hálózatüzemeltetők figyelmeztetéseivel.
A nukleáris/BWXT/SMR narratíva szempontjából ezért fontos különválasztani két kérdést. A negatív fejlemény az, hogy egyes adatközpontok várhatóan később készülnek el a korábban vártnál, ami az új energiaforrások iránti keresletet is késleltetheti. Másfelől azonban az a mögöttes probléma, amely a nukleáris energia bővítését indokolta – a megbízható, 24/7 rendelkezésre álló energia hiánya –, nem tűnt el. Ehelyett a villamos energiához való hozzáférés vált az egész AI-infrastruktúra-boom egyik fő korlátjává.
Uranium Energy Corp UEC.US / Centrus Energy LEU.US / Cameco CCJ.US részvényárfolyam-grafikonok
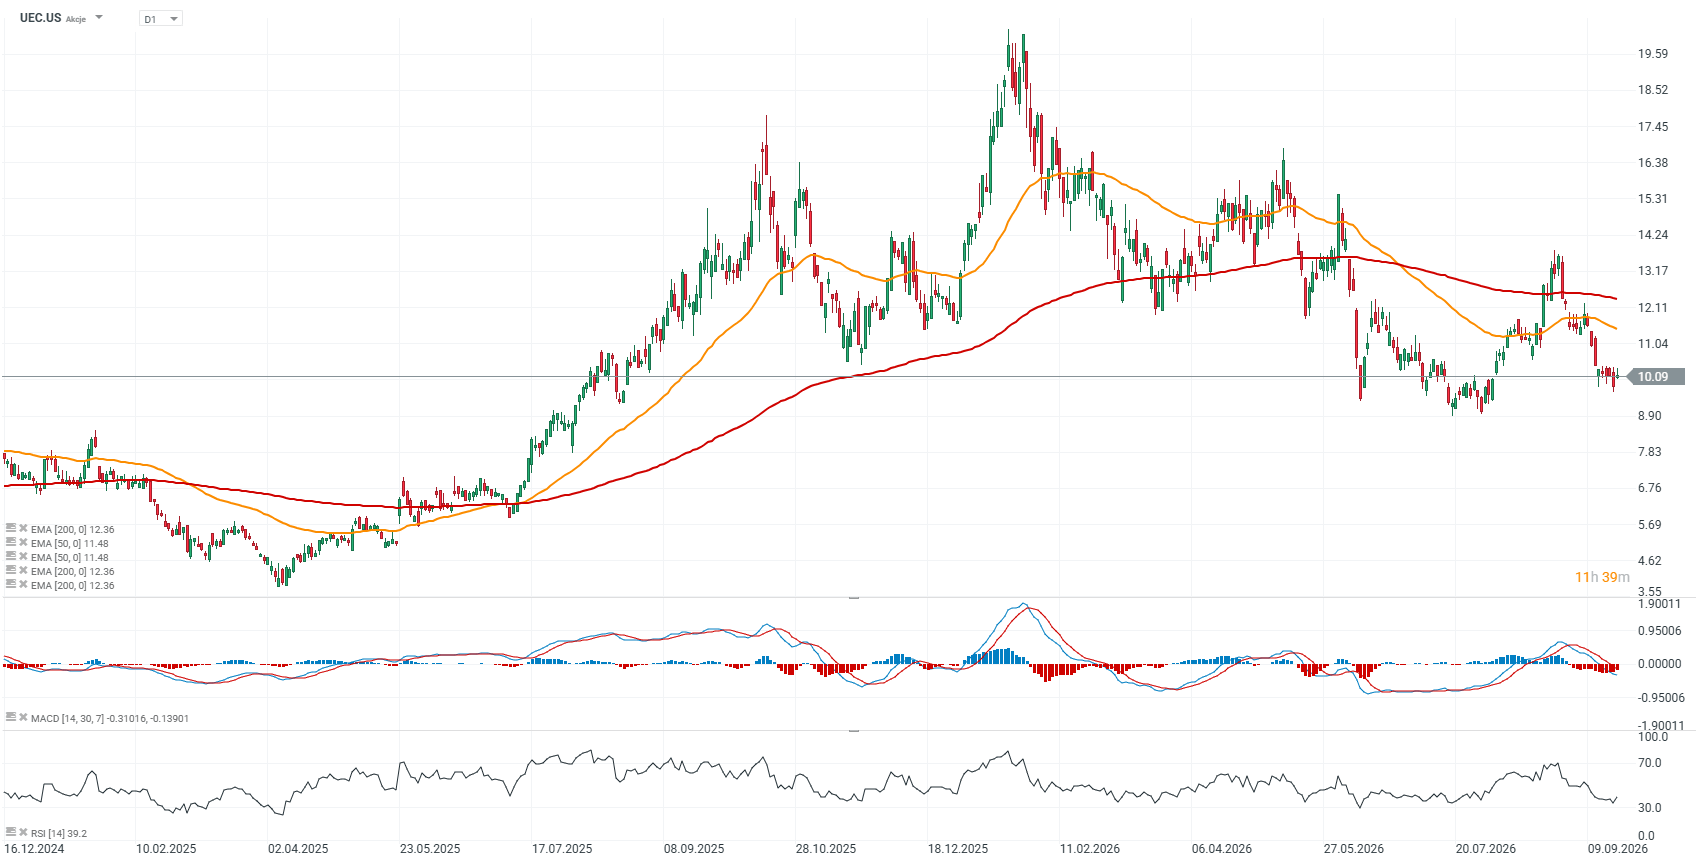
Forrás: xStation5
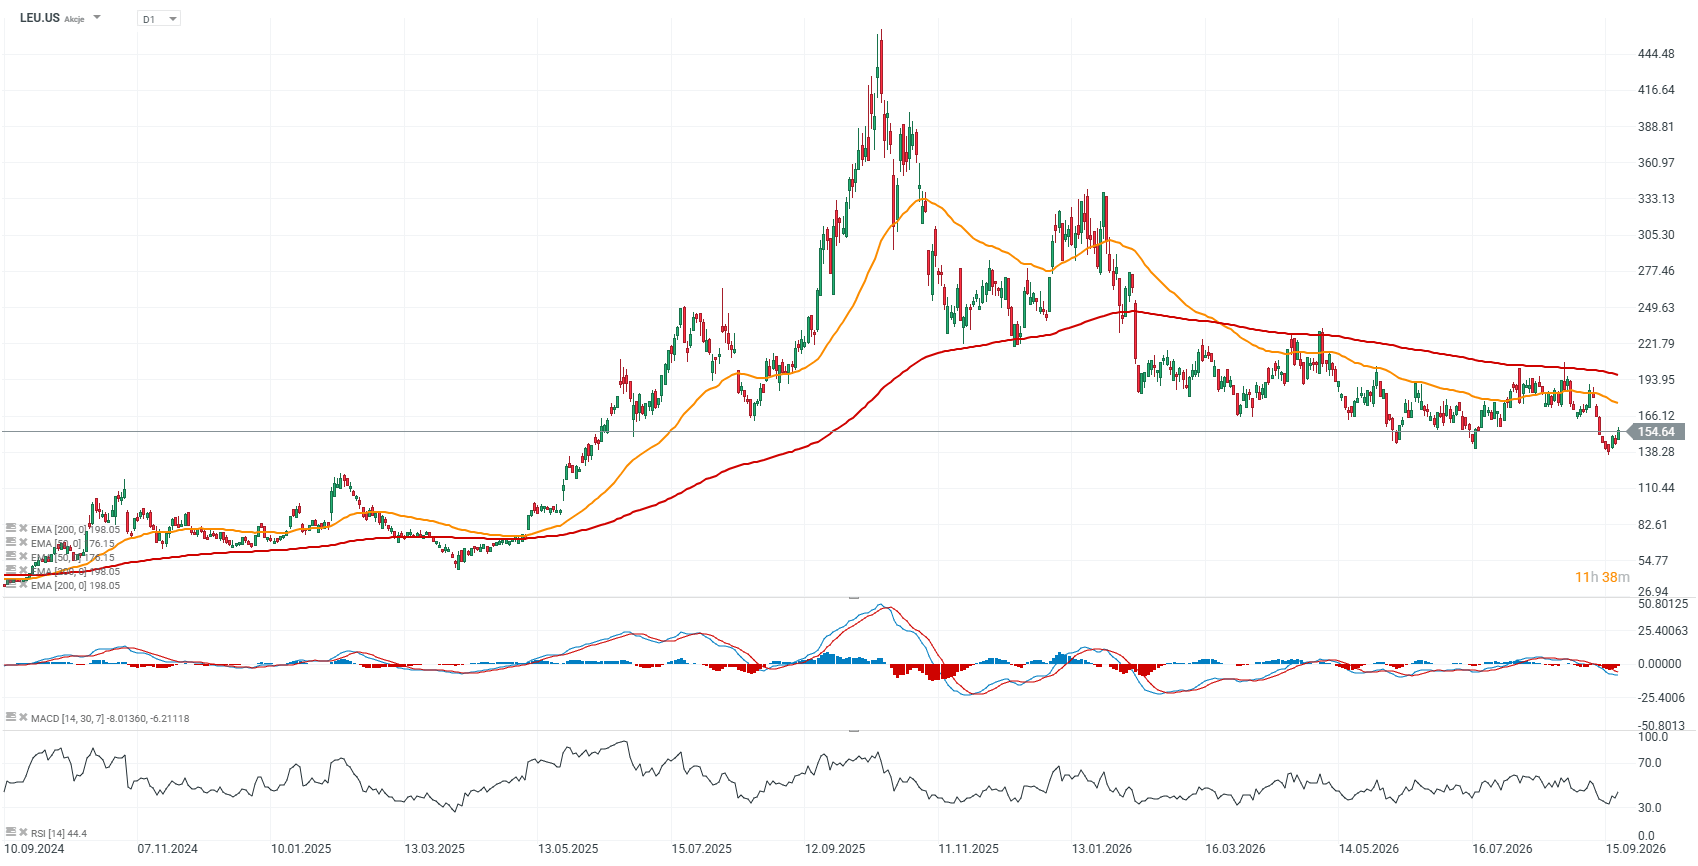
Forrás: xStation5
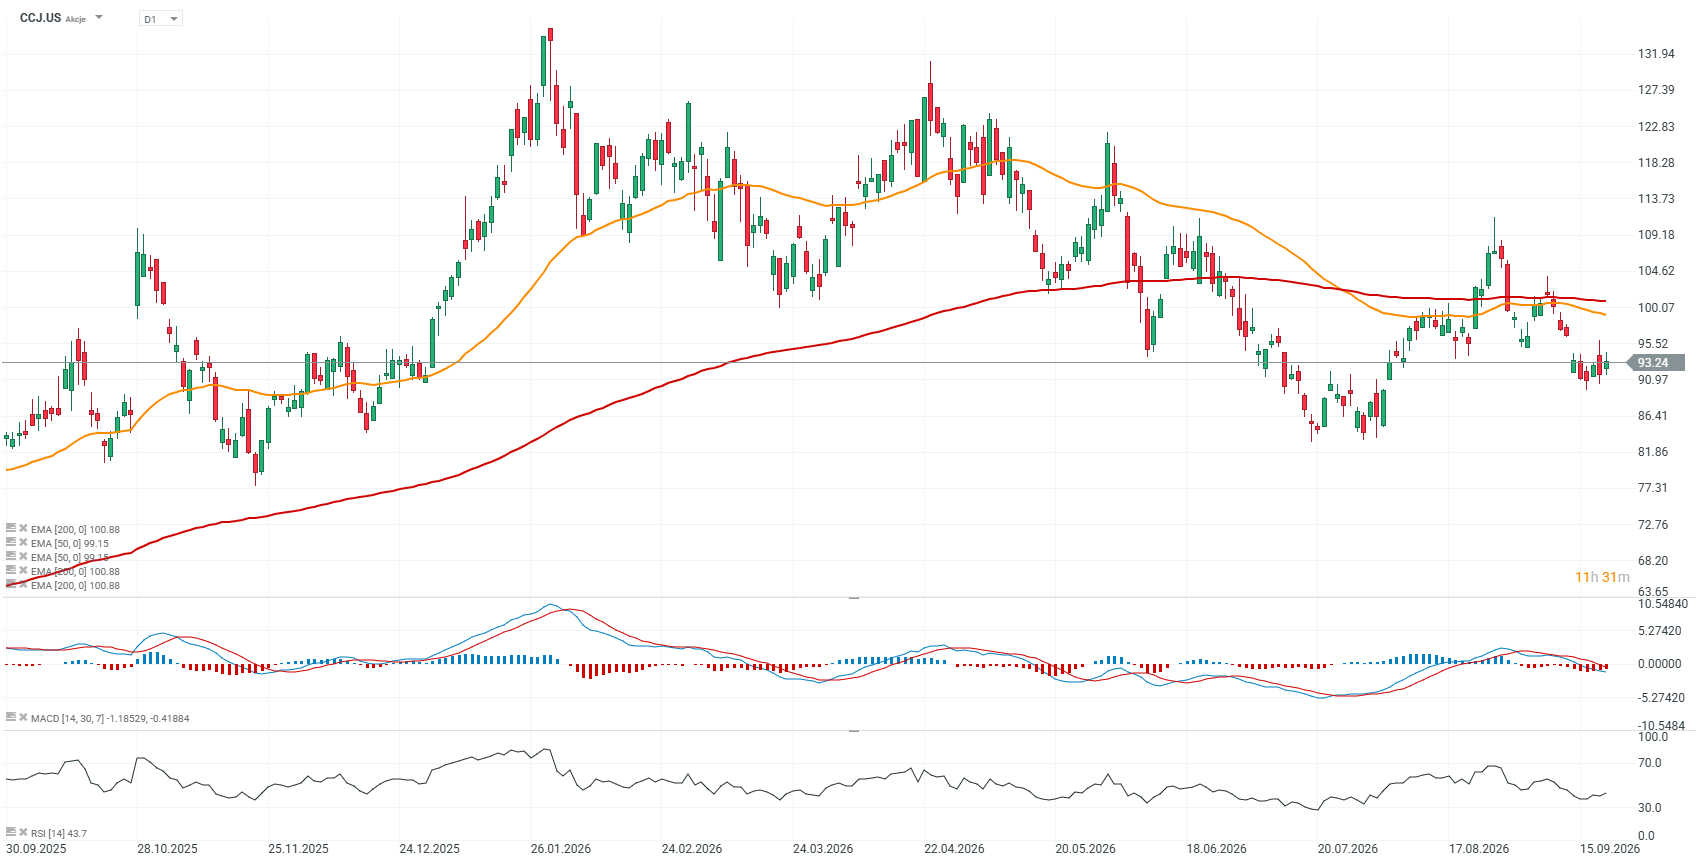
Forrás: xStation5



A nap chartja: Az US100 rekordszintű kereskedési napja mögöttünk


Reggeli összefoglaló: A piac egyensúlyt keres a Fed döntése előtt (2026. szeptember 16.)

Talpra Tréder - 2026.9.14.


Gazdasági naptár: az EKB döntése, az Oracle eredményei és az amerikai infláció – mire számíthatunk? (2026.09.07.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.