


A SpaceX újabb gyorsjelentési szezon elé néz, és olyan kihívással kell szembenéznie, amelyet néhány évvel ezelőtt még nem kellett ennyire közvetlenül kezelnie. Elon Musk továbbra is beszélhet a Mars meghódításáról, a mesterséges intelligencia forradalmáról és olyan infrastruktúra kiépítéséről, amely egész iparágakat alakíthat át. A tőzsdei bevezetés óta azonban ezeknek az ambícióknak már kézzelfogható árcédulájuk is van, a befektetők pedig tudni akarják, mit kapnak cserébe az elköltött milliárdokért.
A magánpiacokon könnyebb volt értéket rendelni a jövőbeli lehetőségekhez. Gyakran elegendőnek bizonyult az alapító víziójába vetett hit, a technológiai áttörések és az új piacok meghódításának lehetősége. Egy tőzsdén jegyzett vállalatnak azonban jóval kisebb a mozgástere arra, hogy elhalassza a jövedelmezőséggel kapcsolatos kérdéseket. A bevételek növekedése fontos, de még fontosabb, hogy ehhez mekkora tőkét kell felhasználni, és hogy a vállalkozás végül képes-e önállóan is megállni a saját lábán.
A Starlink továbbra is a SpaceX pénzügyi gerincét jelenti, nyereségét azonban egyre nehezebb úgy tekinteni, mint amely elegendő fedezetet biztosít a teljes vállalatcsoport számára. A kapcsolódási szolgáltatások üzletága készpénzt termel, miközben az űripari tevékenységek és a mesterséges intelligencia hatalmas tőkét emésztenek fel, anélkül, hogy biztos lenne a fenntartható jövedelmezőségük. Minél nagyobbá válnak ezek a beruházások, annál nagyobb nyomás nehezedik a Starlinkre: nem elég fenntartania a növekedést, egyre költségesebb projekteket is finanszíroznia kell. A harmadik negyedéves eredményekben ezért a befektetők egy kulcsfontosságú kérdésre keresik majd a választ: képes-e a SpaceX új üzletágakat fejleszteni anélkül, hogy folyamatosan növelné az egyetlen egyértelműen nyereséges pillérre nehezedő terheket?
Főbb várakozások
-
Harmadik negyedéves bevétel: körülbelül 12,7 milliárd dollár.
-
Teljes üzemi eredmény: körülbelül 200 millió dollár.
-
Kapcsolódási szolgáltatások üzletága, beleértve a Starlinket és az egyéb kapcsolódási szolgáltatásokat: 4,45 milliárd dolláros bevétel és 1,66 milliárd dolláros üzemi eredmény.
-
MI-üzletág: 7,3 milliárd dolláros bevétel és 938 millió dolláros üzemi veszteség.
-
Űripari üzletág: várhatóan 525 millió dolláros üzemi veszteség.
-
Indítási tevékenység: körülbelül 35 indítás a negyedév során, köztük 10 ügyfélmegbízás teljesítése.
A 2026-os teljes évre vonatkozó előrejelzés: A kapcsolódási szolgáltatások üzletága várhatóan 17,4 milliárd dolláros bevételt és 6,5 milliárd dolláros üzemi eredményt termel. Az űripari üzletág előreláthatólag 3,4 milliárd dolláros bevételt ér el, miközben 2,3 milliárd dolláros üzemi veszteséget könyvel el. Eközben az MI-üzletág bevétele elérheti a 27,1 milliárd dollárt, üzemi vesztesége pedig 1,5 milliárd dollár lehet.
A Starlink nyereséges, de a teljes vállalatcsoport továbbra is tőle függ
A Starlink mára a SpaceX pénzügyi gerincévé vált. A negyedéves bevételre vonatkozó 4,45 milliárd dolláros előrejelzés és az 1,66 milliárd dolláros üzemi eredmény jól mutatja, hogy a kapcsolódási szolgáltatások gazdasági profilja jelentősen eltér a rakétafejlesztésétől vagy az MI-infrastruktúra kiépítésétől. Ez olyan üzletág, amely az előfizetői bázis bővülésével, a lefedettség növelésével, valamint a vállalati és közszektorbeli ügyfelek megszerzésével párhuzamosan növekedhet. Itt a legkézzelfoghatóbb az összefüggés a nagyobb méret és a javuló pénzügyi teljesítmény között.
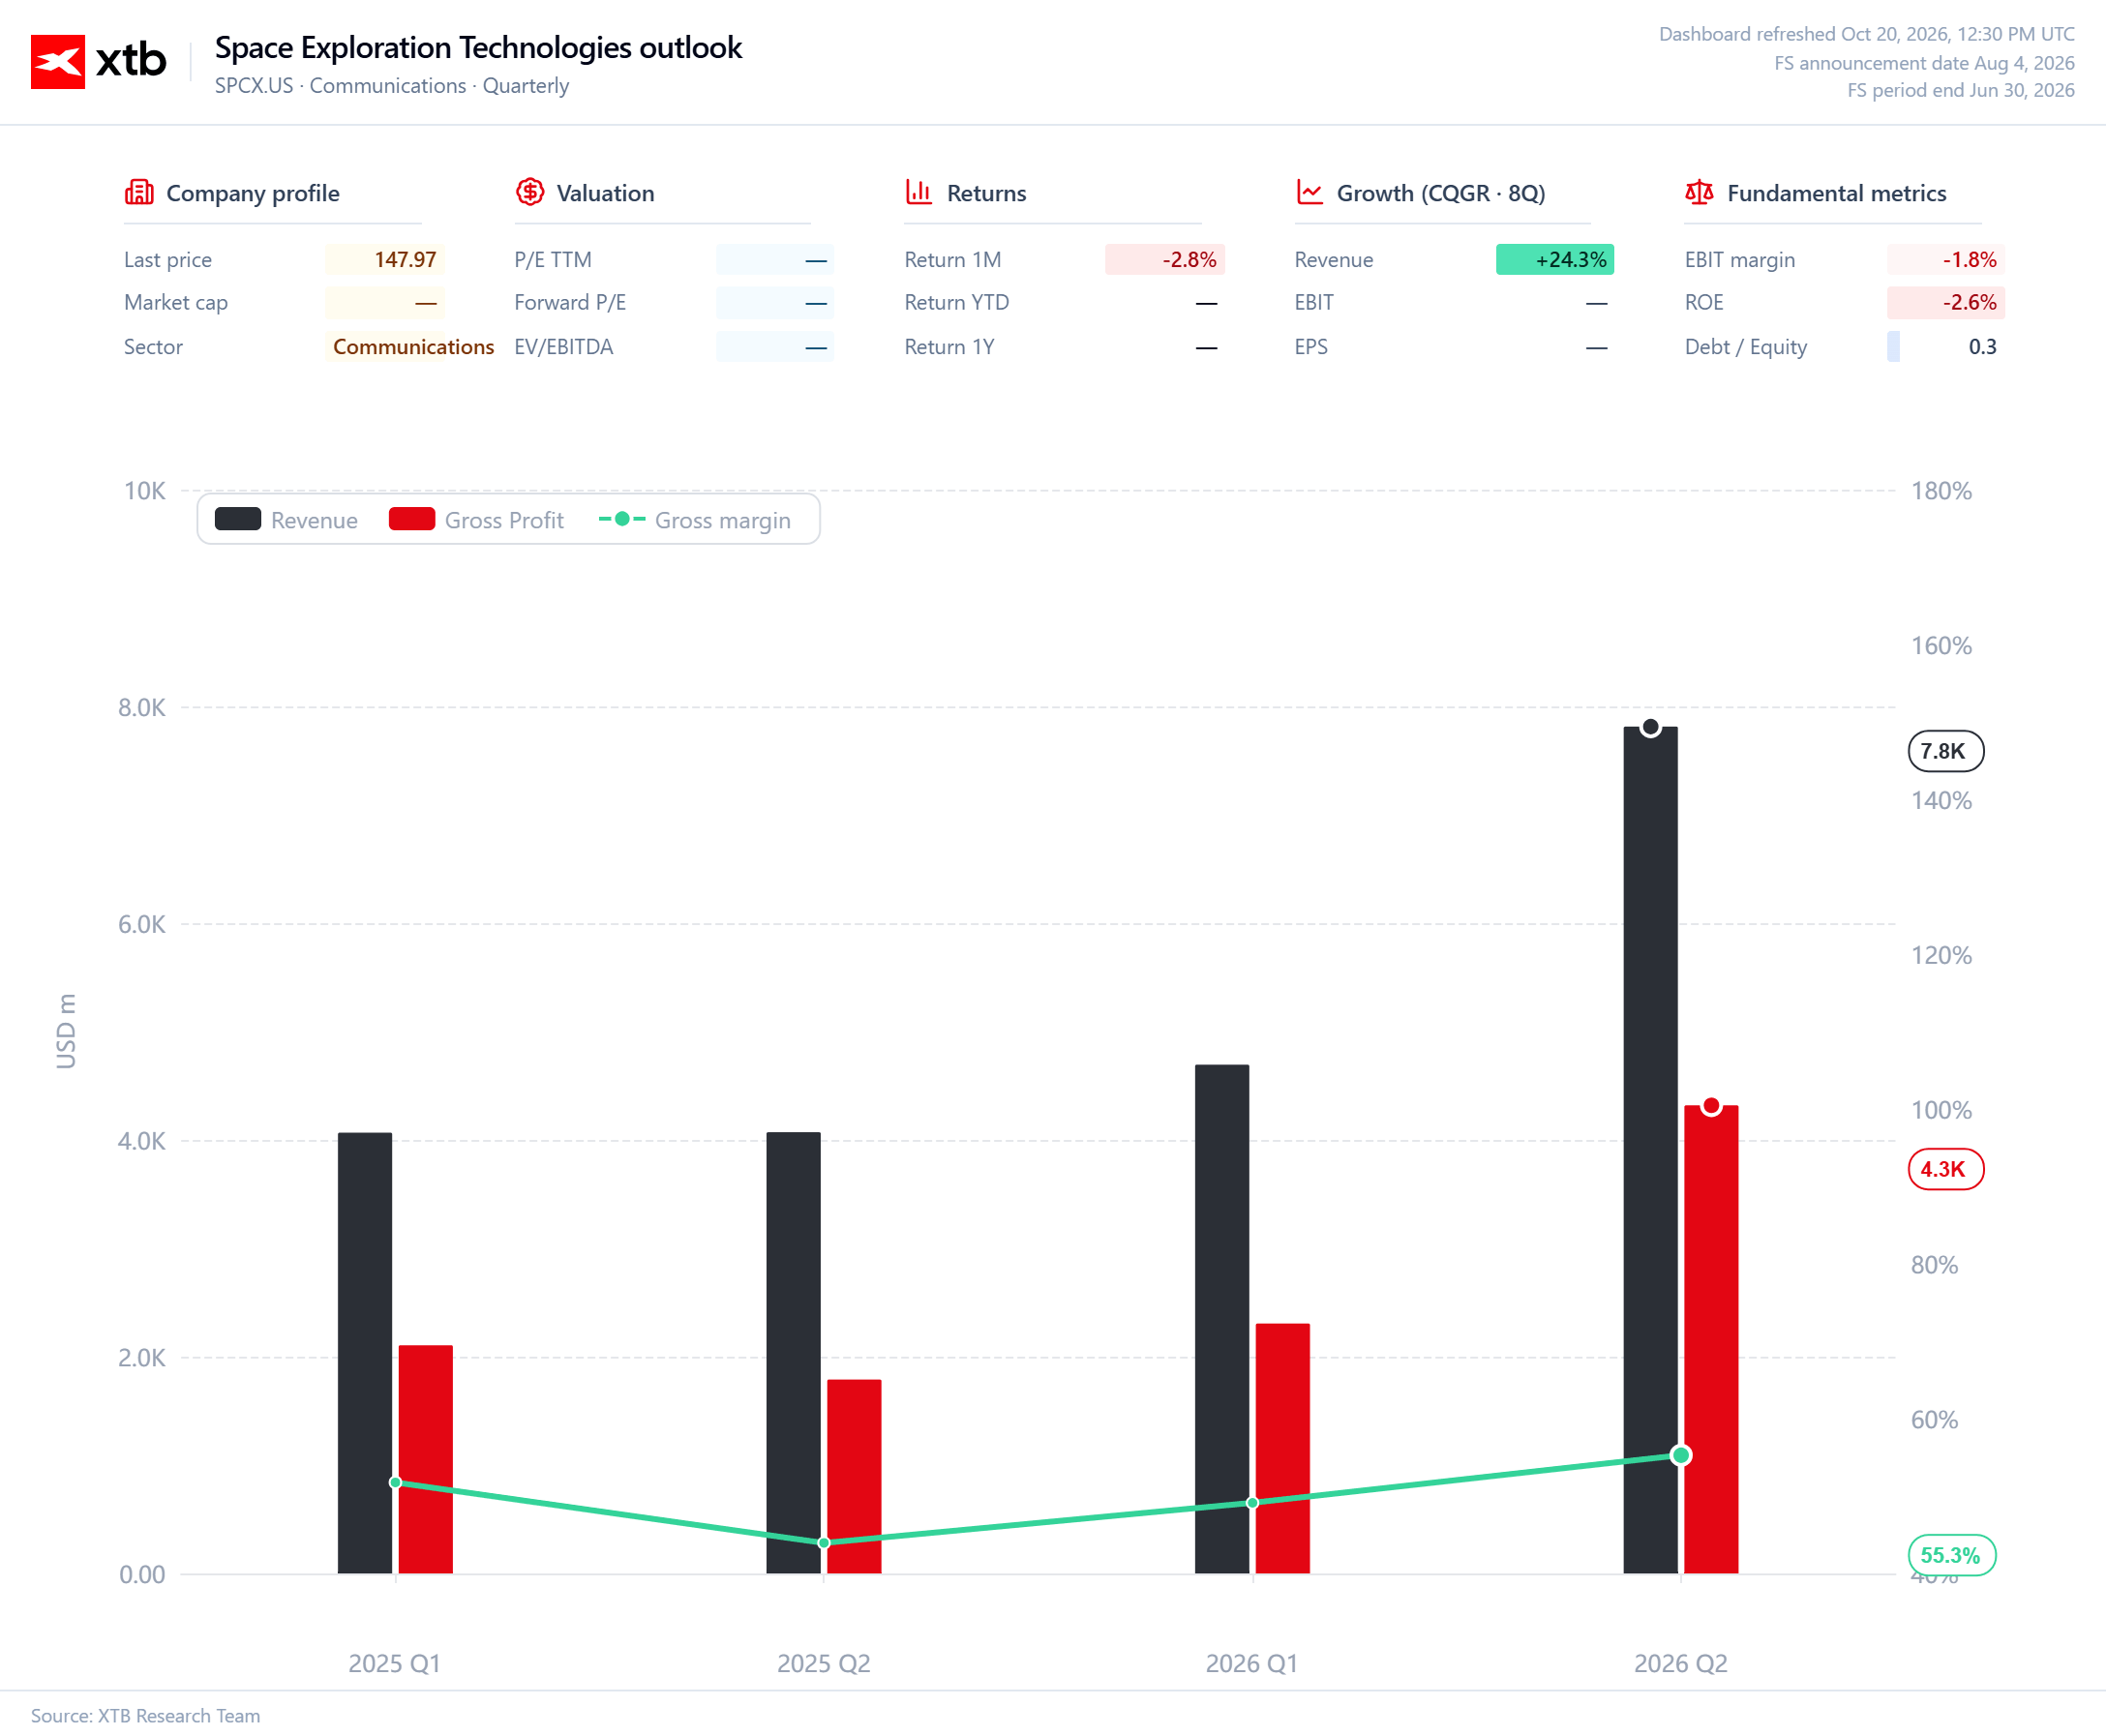
Ez azonban nem jelenti azt, hogy a SpaceX egészét tekintve kényelmes helyzetben lenne. A Starlink jövedelmezősége nem szünteti meg a vállalatcsoport többi projektjének költségeit, csupán hozzájárul azok finanszírozásához. Mivel a kapcsolódási szolgáltatások üzletága az előrejelzések szerint 2026-ban 6,5 milliárd dolláros üzemi eredményt termel, jelentős többletet biztosíthat. Ugyanakkor az űripari üzletág 2,3 milliárd dolláros üzemi veszteséget könyvelhet el, amelyhez az MI-üzletág további 1,5 milliárd dolláros vesztesége társulhat. Ebben a forgatókönyvben a vállalatcsoport teljesítménye nemcsak attól függ majd, milyen gyorsan növekszik a Starlink, hanem attól is, hogy Musk további ambíciói mennyi tőkét emésztenek fel.
A skálázhatóság többet jelent a bevételek növekedésénél
A legfontosabb kérdés az, hogy a SpaceX képes-e a költségeinél gyorsabban növelni a bevételeit. Egy skálázható vállalkozásnak idővel minden további értékesített egységből nagyobb nyereséget kell termelnie anélkül, hogy kiadásait ugyanolyan arányban növelnie kellene. A Starlink esetében ezt a folyamatot a felhasználói bázis bővülése, a meglévő infrastruktúra hatékonyabb kihasználása, valamint a vállalati és állami ügyfeleknek nyújtott szolgáltatások fejlesztése segítheti. Minden új ügyfél javíthatja az üzletág gazdaságosságát, a versenyelőny fenntartásához azonban további beruházásokra lesz szükség a műholdak, a végberendezések és a hálózati kapacitás területén.
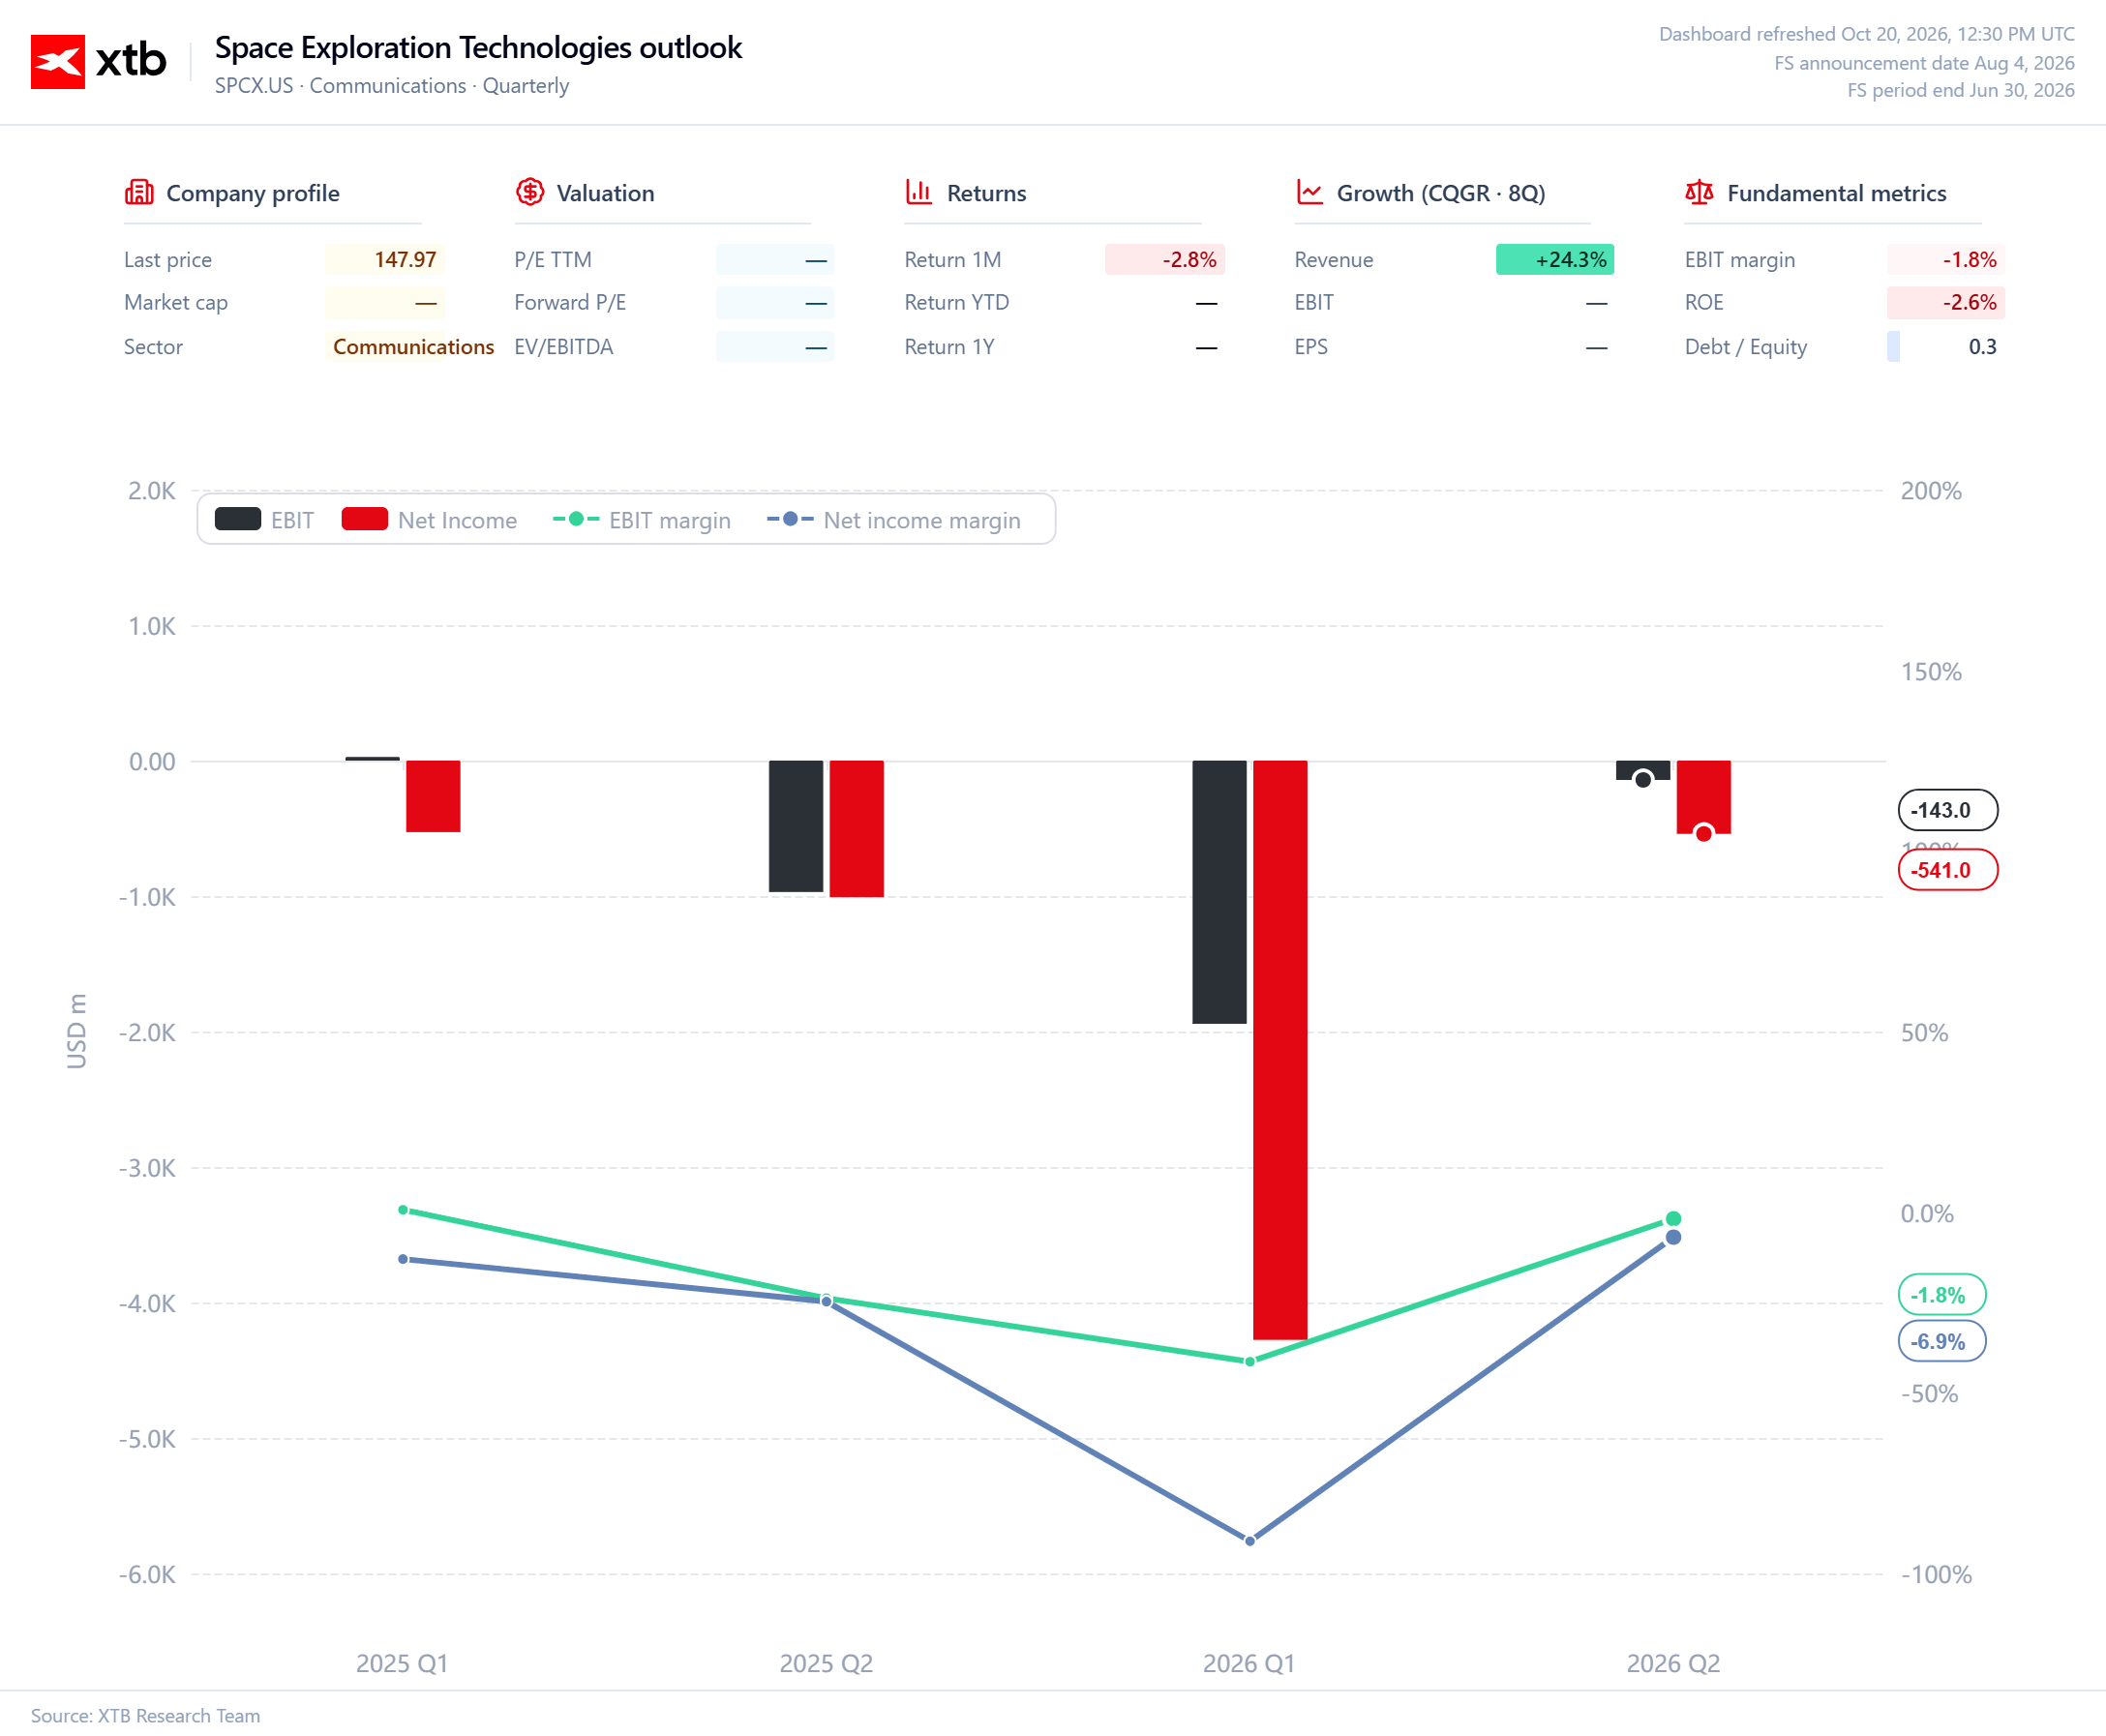
Az MI-üzletág helyzete ennél jóval nagyobb kihívást jelent. A 2026-os teljes évre előre jelzett 27,1 milliárd dolláros bevétel impozánsnak tűnik, az 1,5 milliárd dolláros üzemi veszteség azonban emlékeztet arra, hogy a magas értékesítési volumen nem feltétlenül jelent nyereséges üzleti modellt. A számítási kapacitásra, az adatközpontokra és a modellek fejlesztésére fordított kiadások ugyanolyan gyorsan növekedhetnek, mint a kereslet. A befektetők ezért arra szeretnének választ kapni, hogy a jelenlegi kiadások megalapozzák-e a jövőbeli profitmarzsok javulását, vagy a növekedés minden újabb szakasza újabb hatalmas beruházási hullámot tesz szükségessé.
Az űripari üzletágban ismét másként jelenik meg a skálázhatóság kérdése. Az indítások számának növekedése javíthatja az infrastruktúra kihasználtságát és csökkentheti az egységköltségeket, a Starship fejlesztése azonban már azelőtt beruházásokat igényel, hogy a kereskedelmi előnyök érdemi mértékben jelentkeznének. A 2026 egészére előre jelzett 147 indítás, köztük 37 ügyfélmegbízás, önmagában nem teszi nyereségessé az üzletágat. A küldetések összetétele, az egyes indításokból származó bevétel, valamint az új technológiai képességek visszatérő bevételt termelő tevékenységgé alakításának sebessége lesz igazán meghatározó.
A Starship és az MI bővíti a lehetőségeket, de növeli a pénzügyi terheket is
Az űripari üzletág várhatóan 525 millió dolláros üzemi veszteséget könyvel el a harmadik negyedévben. A teljes évre vonatkozóan ez a veszteség a 3,4 milliárd dolláros bevétel ellenére elérheti a 2,3 milliárd dollárt. Ez olyan technológiák fejlesztésének költségeit tükrözi, amelyek a jövőben új piacokat nyithatnak meg, de egyelőre nem kínálnak kellően vonzó gazdasági megtérülést. Az indítások száma önmagában nem igazolja ezeket a kiadásokat. A SpaceX-nek kézzelfogható előrelépést kell felmutatnia a Starship bevezetésében, és hiteles tervet kell bemutatnia arra, hogyan juthat el olyan működési modellhez, amely képes finanszírozni saját fejlesztéseinek egyre nagyobb részét.
Hasonló feszültségek figyelhetők meg az MI területén is. A bevételek gyorsan növekedhetnek, de amíg az üzletág veszteséges marad, a bővülése növeli a vállalatcsoport teljes tőkeigényét. A SpaceX számára ez azt jelenti, hogy egyensúlyt kell teremtenie a hosszú megtérülési idejű, hosszú távú beruházások és a már ma is nyereséget termelő üzleti tevékenység között. A Starlink pénzügyi támaszt biztosít a csoportnak, de finanszírozási forrásai nem korlátlanok. Minél többet költenek az MI-re és az űripari technológiákra, annál fontosabbá válik, hogy ezek a vállalkozások saját pénzügyi teljesítményüket is javítsák.
A Tesla esetleges felvásárlásával kapcsolatos spekuláció külön kérdés
A SpaceX és a Tesla esetleges egyesülésével kapcsolatos találgatások is figyelmet kapnak. Mindkét vállalat a mesterséges intelligenciához kapcsolódó technológiákat fejleszt, és mindkét szervezetet Elon Musk vezeti. Egy ilyen tranzakció megváltoztathatná az egyes üzletágak finanszírozásának és értékelésének módját, jelenleg azonban nincs hivatalos megerősítés arra vonatkozóan, hogy erre sor kerülne. Ezért nem szabad a SpaceX pénzügyi kilátásainak alapeseti forgatókönyvébe beépíteni.
Ha az elképzelés később konkrétabb formában ismét előkerül, a legfontosabb kérdések a tranzakció feltételei, az irányítási jogok megosztása, valamint a tőkeigényes projektek költségeinek elosztása lesznek az egyesített vállalatcsoporton belül. A technológiai szinergiák önmagukban nem garantálnak előnyöket a befektetők számára. Két, eltérő bevételi forrásokkal és beruházási igényekkel rendelkező vállalat egyesítése növelheti a finanszírozási lehetőségeket, ugyanakkor megnehezítheti az egyes üzletágak jövedelmezőségének megítélését is.
A növekedés minősége lesz a legfontosabb
A SpaceX előtt hatalmas méretű üzlet felépítésének lehetősége áll, de a potenciál nem azonos a pénzügyi teljesítménnyel. A Starlink bizonyítja, hogy a vállalatcsoport képes jelentős bevételt és magas üzemi jövedelmezőséget biztosító üzletágat létrehozni. Az MI és az űripari tevékenységek ezzel szemben továbbra is jelentős beruházásokat igénylő vállalkozások, amelyeknél egyelőre nem ítélhető meg kellő bizonyossággal, hogy képesek lesznek-e fenntartható, visszatérő bevételt termelni.
Ezért nem önmagában a bevételek növekedése lesz a legfontosabb, hanem az, hogy a SpaceX képes-e a bővülést a jövedelmezőség tartós javulásává alakítani. Ha a Starlink tovább növeli nyereségét, miközben az MI és az űripari tevékenységek vesztesége csökkenni kezd, a vállalatcsoport mérete a legnagyobb versenyelőnyévé válhat. Ha azonban a költségek továbbra is olyan gyorsan nőnek, mint a bevételek, a SpaceX olyan vállalat marad, amelyben egyetlen nyereséges pillér finanszírozza a tőkeigényes ambíciók egyre nagyobb portfólióját.
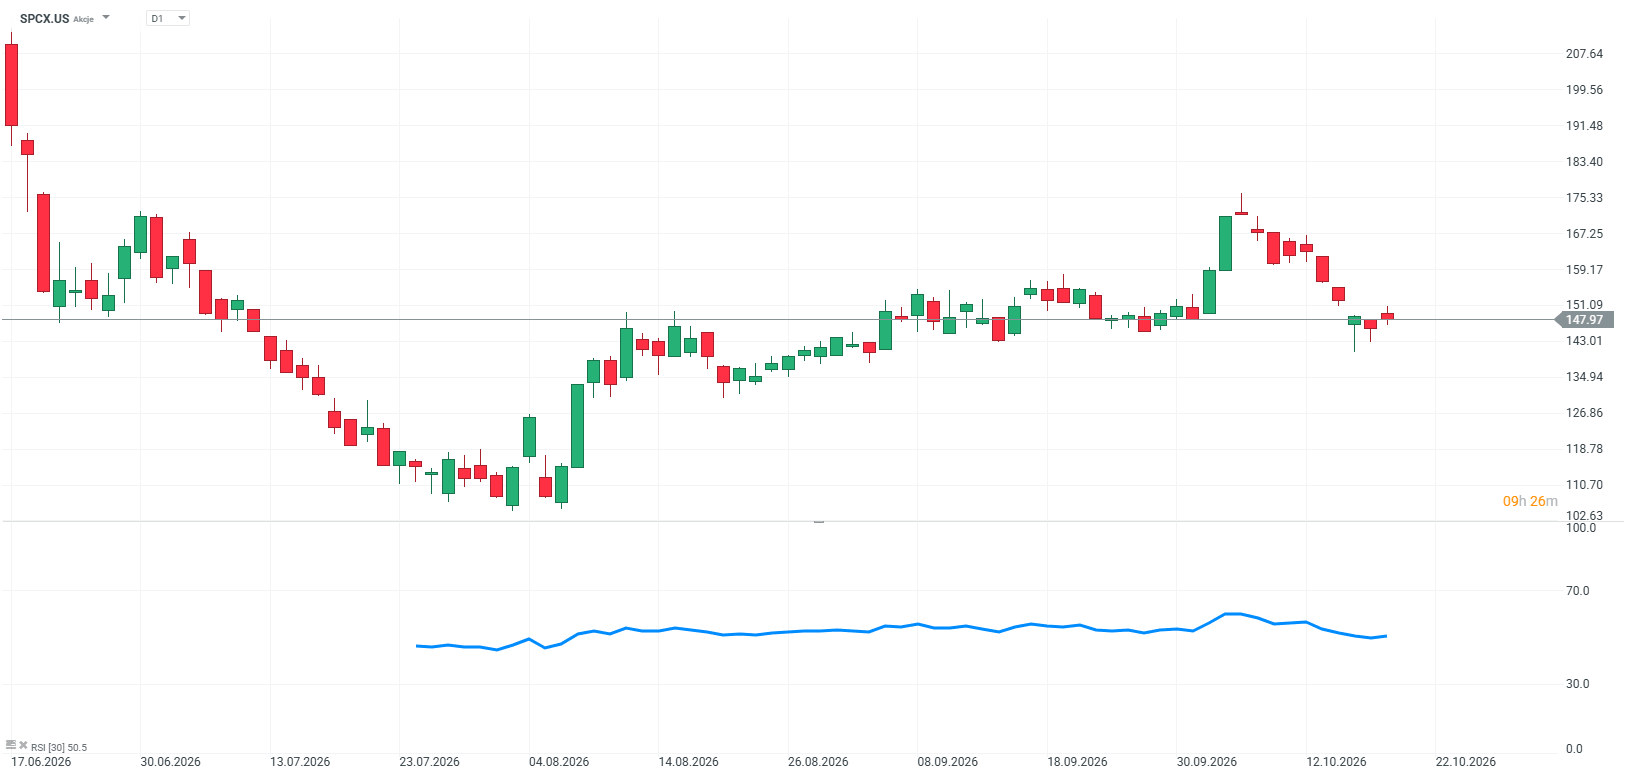
Forrás: XTB Reserach



US OPEN: Az AI-vel kapcsolatos aggodalmak hulláma ismét erősödik, az olajár a csúcsok közelébe emelkedett

Netflix-előzetes. Be kell bizonyítania, hogy még mindig képes meglepetéseket okozni


A nap chartja: Az AI-szektorban tapasztalható fellendülés a gyengülő technikai kép ellenére


Makrogazdasági naptár – brit munkaerőpiac, ZEW-bizalmi index és a Wall Street-i óriáscégek eredményjelentései
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.