

-
Az Anthropic 2026 harmadik negyedévében 16,8 milliárd USD bevételt jelentett, pozitív cash flow mellett.
-
A vállalat 2026-os teljes pénzügyi évre vonatkozó tényleges bevétele várhatóan körülbelül 55 milliárd USD lesz.
-
A befektetők a várható IPO-értékeltséget 2 billió USD-ről 1,5 billió USD-re csökkentették.
-
A nyilvánosságra hozott felhőszolgáltatási és számítási kapacitásra vonatkozó kötelezettségvállalások összesen 450 milliárd USD-t tesznek ki, a tárgyalás alatt álló szerződésekkel együtt pedig akár a 750 milliárd USD-t is elérhetik.
-
Az alapeseti DCF-modell 936 milliárd USD-re értékeli az Anthropicot, ami azt mutatja, hogy az 1,5 billió USD-s IPO-célkitűzés agresszív növekedési várakozásokat feltételez.

-
Az Anthropic 2026 harmadik negyedévében 16,8 milliárd USD bevételt jelentett, pozitív cash flow mellett.
-
A vállalat 2026-os teljes pénzügyi évre vonatkozó tényleges bevétele várhatóan körülbelül 55 milliárd USD lesz.
-
A befektetők a várható IPO-értékeltséget 2 billió USD-ről 1,5 billió USD-re csökkentették.
-
A nyilvánosságra hozott felhőszolgáltatási és számítási kapacitásra vonatkozó kötelezettségvállalások összesen 450 milliárd USD-t tesznek ki, a tárgyalás alatt álló szerződésekkel együtt pedig akár a 750 milliárd USD-t is elérhetik.
-
Az alapeseti DCF-modell 936 milliárd USD-re értékeli az Anthropicot, ami azt mutatja, hogy az 1,5 billió USD-s IPO-célkitűzés agresszív növekedési várakozásokat feltételez.
Jogi nyilatkozatok:
-
Az Anthropic a tőzsdei bevezetéséig továbbra is magántulajdonban lévő vállalat, nincs tőzsdei piaci értékeltsége. A bemutatott adatok az S-1 előzetes tájékoztatóból, a Reuters, a WSJ és a CNBC által közölt kiszivárgott információkból, valamint a 2026. október 14-én zárt körben megtartott Investor Day eseményről származnak.
-
A pénzügyi adatok napról napra változnak az IPO közeledtével. A várható időpont november elejéről november második felére tolódott, legvalószínűbben még hálaadás előttre.
-
Egy jelentős veszteségeket termelő vállalat DCF-értékelése szükségszerűen spekulatív. Az érték több mint 80%-a a terminálértékből származik, vagyis a távoli jövőre vonatkozó feltételezésektől függ. Ezért egyetlen „valós” érték helyett forgatókönyveket és érzékenységvizsgálatot mutatunk be.
-
A run-rate nem egyenlő az éves bevétellel. Ez a különbség az egész elemzés szempontjából kulcsfontosságú. Ez az adat az elmúlt hetekben is jelentősen változott.
1. Mi változott az elmúlt hetekben?
Az Anthropic az elmúlt hónapok egyik legfontosabb témája, amellyel több alkalommal is foglalkoztunk, többek között heti webináriumainkon. Érdemes azonban hangsúlyozni, hogy a helyzet dinamikus, és az elmúlt hetekben is változott:
-
Az Anthropic a 2026. október 14-i, zárt körű Investor Day eseményen ismertette a 2026 harmadik negyedévére vonatkozó adatait: a bevétel 16,8 milliárd USD volt, ami negyedéves összevetésben 45%-os növekedést jelentett. A vállalat „korrigált nyereségességről” és pozitív cash flow-ról számolt be, továbbá közölte, hogy minden egyes, számítási kapacitásra elköltött dollárra 1,70 USD bevétel jut.
-
A WSJ és a Reuters által október 20-án ismertetett S-1-tervezet 80,7 milliárd USD nettó veszteséget mutatott 2026 első félévére, amelyből 72 milliárd USD nem pénzmozgással járó számviteli leírás volt, a részvényekké átváltható kötvények értékeléséhez kapcsolódóan.
-
A felhőszolgáltatási és számítási kapacitásra vonatkozó kötelezettségvállalások 450 milliárd USD-re nőttek, és a tárgyalás alatt álló szerződésekkel együtt akár a 750 milliárd USD-t is elérhetik.
-
A befektetők mérsékelték az értékeltségi várakozásaikat: a kezdeti 2 billió USD-ről körülbelül 1,5 billió USD-re (Reuters, október 15.). Érdemes megemlíteni, hogy néhány héttel ezelőtt az Anthropicot a SpaceX-hez hasonlították, amelynek értékeltsége jelenleg valamivel meghaladja a 2 billió USD-t.
-
Az Anthropic október 18-án bejelentette az Anthropic Public Benefit Fund létrehozását. Ez egy olyan mechanizmus, amely a részvények 5%-át, valamint az értékeltség minden 50%-os növekedése után további 2%-ot közhasznú célokra fordít.
2. Run-rate vs. tényleges bevétel
A piac és a média előszeretettel használja az „évesített run-rate” mutatót – vagyis a legutóbbi negyedéves bevétel négyszeresét – a növekedési ütem rövid leírására. Ez módszertanilag kockázatos egyszerűsítés. Pontosan ez a hiba jelent meg az OpenAI esetében is: amikor a vállalat 50 milliárd USD évesített bevételt közölt a befektetőkkel, az érték érezhetően alacsonyabb volt a korábban terjedő 70 milliárd USD-nél. Ez nem a kereslet összeomlása miatt történt, hanem azért, mert a tényleges bevételt eltérő módon számították.
Az Anthropic legfrissebb adatai:
-
I. negyedév: 4,7 milliárd USD
-
II. negyedév: 11,6 milliárd USD
-
III. negyedév: 16,8 milliárd USD
-
IV. negyedév – becslés, 30%-os negyedéves növekedést feltételezve, a 45%-os növekedési ütem lassulásával: ~21,8 milliárd USD
-
A 2026-os pénzügyi év tényleges bevétele (a negyedévek összege): ~54,9 milliárd USD
-
Évesített run-rate (III. negyedévi bevétel × 4): 67,2 milliárd USD
-
A IV. negyedévre vetített run-rate: 87,2 milliárd USD
-
A jelenlegi run-rate tényleges adatokhoz viszonyított túlbecslése: +12,3 milliárd USD (+22%)
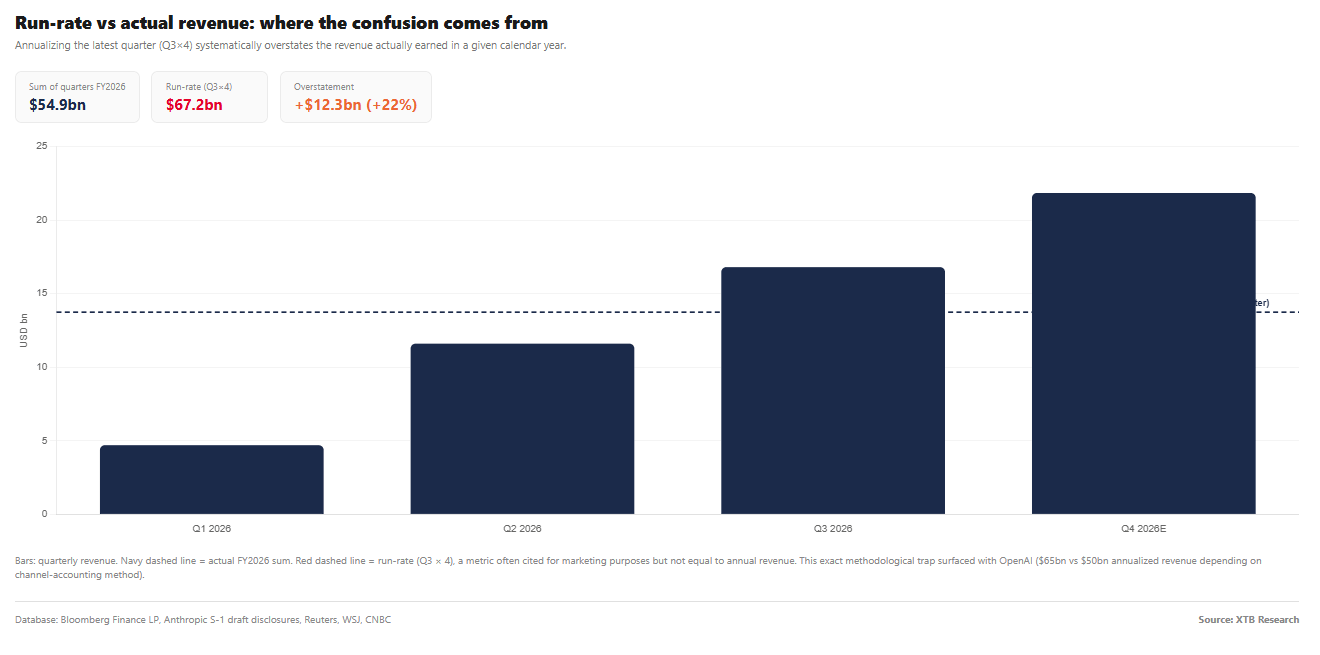
A run-rate-en (67 milliárd dollár) alapuló értékeltség, nem pedig a tényleges éves bevételt (55 milliárd dollár) használó számítás szisztematikusan mintegy 20%-kal alulbecsüli a tényleges EV/Revenue mutatót. Ebben a jelentésben következetesen a 2026-os pénzügyi év tényleges bevételét (~55 milliárd dollár) használjuk a DCF-értékelés és az összehasonlítások alapjaként.
3. Frissített forgatókönyv-alapú DCF-értékelés
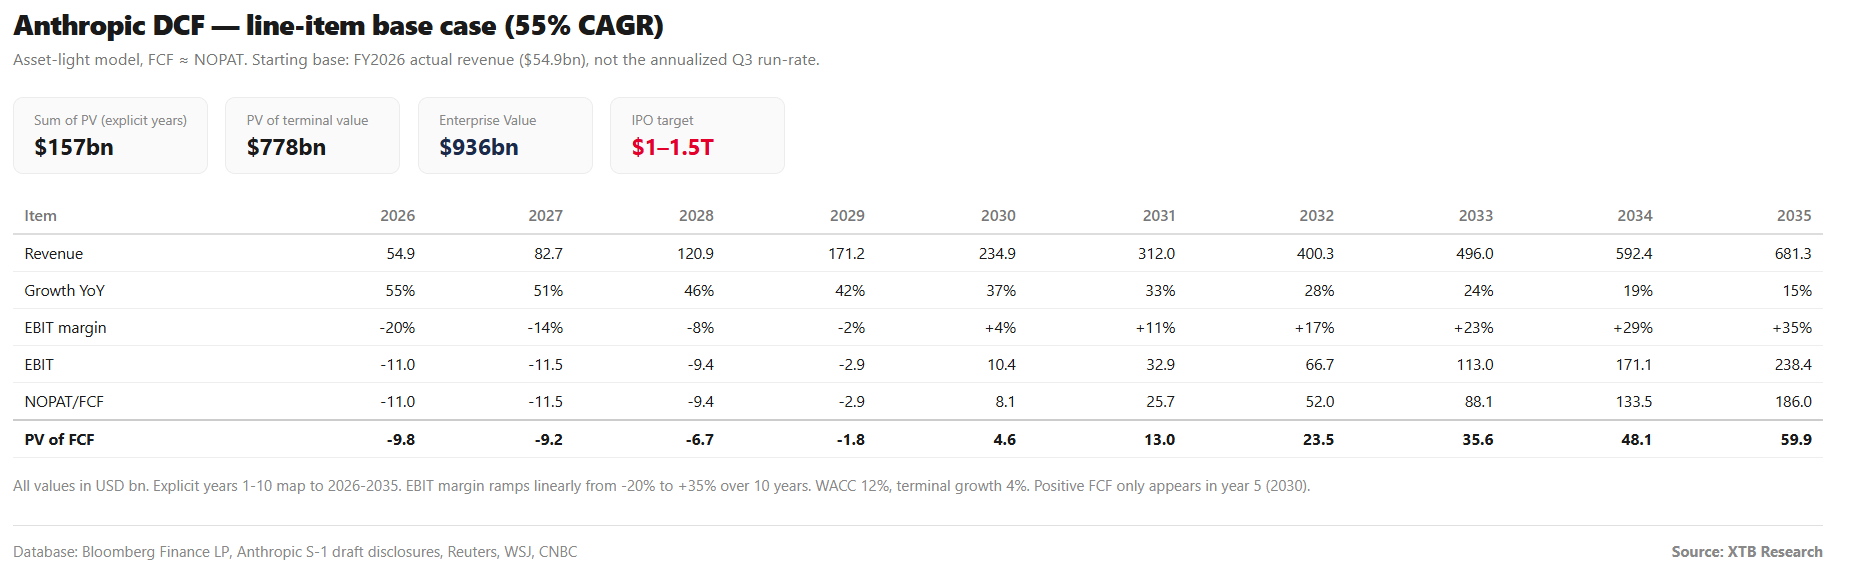
10 éves modell, a következő feltételezésekkel: az EBIT-marzs lineárisan -20%-ról +35%-ra emelkedik 10 év alatt, a WACC 12%, a terminális növekedési ráta 4%, a kezdeti CAGR pedig fokozatosan 15%-ra csökken a 10. évre. Az alapeset kiindulópontja a 2026-os pénzügyi év tényleges bevétele (~55 milliárd dollár), nem pedig a run-rate. Természetesen ezek tekinthetők kezdeti, konzervatív feltételezéseknek, de ahogyan már a legelején is rámutattunk, az értékeltség nagy része mindenképpen a terminális értékből adódik.
-
Medve forgatókönyv (kezdeti CAGR: 35%): vállalatérték (EV) = 507 milliárd dollár
-
Alapeseti forgatókönyv (kezdeti CAGR: 55%): vállalatérték (EV) = 936 milliárd dollár
-
Bika forgatókönyv (kezdeti CAGR: 80%): vállalatérték (EV) = 1 861 milliárd dollár
-
IPO-célérték (mérsékeltebb): 1 500 milliárd dollár
-
IPO-célérték (kezdeti csúcs): 2 000 milliárd dollár
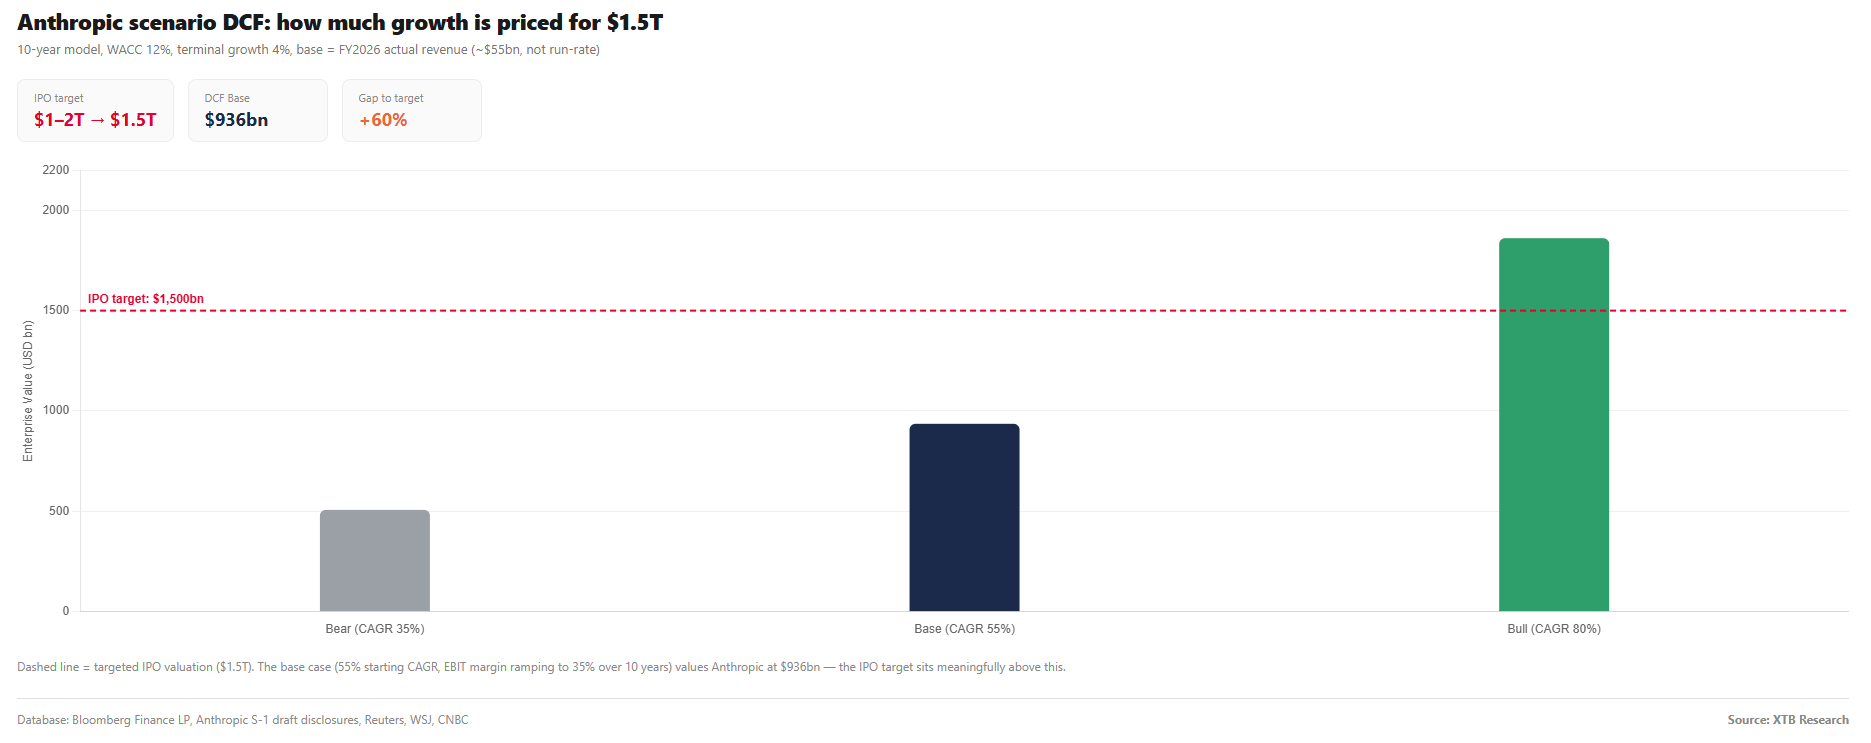
Az 1 500 milliárd dolláros IPO-célérték meghaladja az alapeseti forgatókönyv szerinti 936 milliárd dollárt, és megközelíti a bika forgatókönyv 1 861 milliárd dolláros értékét, amely azonban továbbra is elmarad a kezdeti, 2 000 milliárd dolláros célértéktől.
A részletes alapeseti modell legfontosabb mérföldkövei
-
2026: bevétel: 54,9 milliárd dollár, EBIT-marzs: -20%, EBIT: -11,0 milliárd dollár
-
2028: bevétel: 120,9 milliárd dollár, EBIT-marzs: -8%, EBIT: -9,4 milliárd dollár
-
2030: bevétel: 234,9 milliárd dollár, EBIT-marzs: +4% — az első pozitív szabad cash flow-val (FCF) rendelkező év (8,1 milliárd dollár)
-
2032: bevétel: 400,3 milliárd dollár, EBIT-marzs: +17%, EBIT: 66,7 milliárd dollár
-
2035: bevétel: 681,3 milliárd dollár, EBIT-marzs: +35%, EBIT: 238,4 milliárd dollár
-
Az explicit előrejelzési időszak jelenértékének összege: 157 milliárd dollár
-
A terminális érték jelenértéke: 779 milliárd dollár (a teljes vállalatérték 83%-a – ami a korai növekedési fázisban lévő vállalatoknál jellemző)
-
Vállalatérték (EV): 936 milliárd dollár
-
Pozitív szabad cash flow (FCF) csak az 5. évben (2030-ban) jelenik meg, ami azt jelenti, hogy addig a vállalat a bevételeivel párhuzamosan növekvő mértékben égeti a készpénzt. Másfelől, ha az EBIT szintjén korábban válik nyereségessé a vállalat, az nem változtatja meg jelentősen a forgatókönyv eredményét. Hangsúlyozzuk, hogy az értékeltség nagy része így is a terminális értékből adódik.
4. Érzékenységvizsgálat (WACC × CAGR)
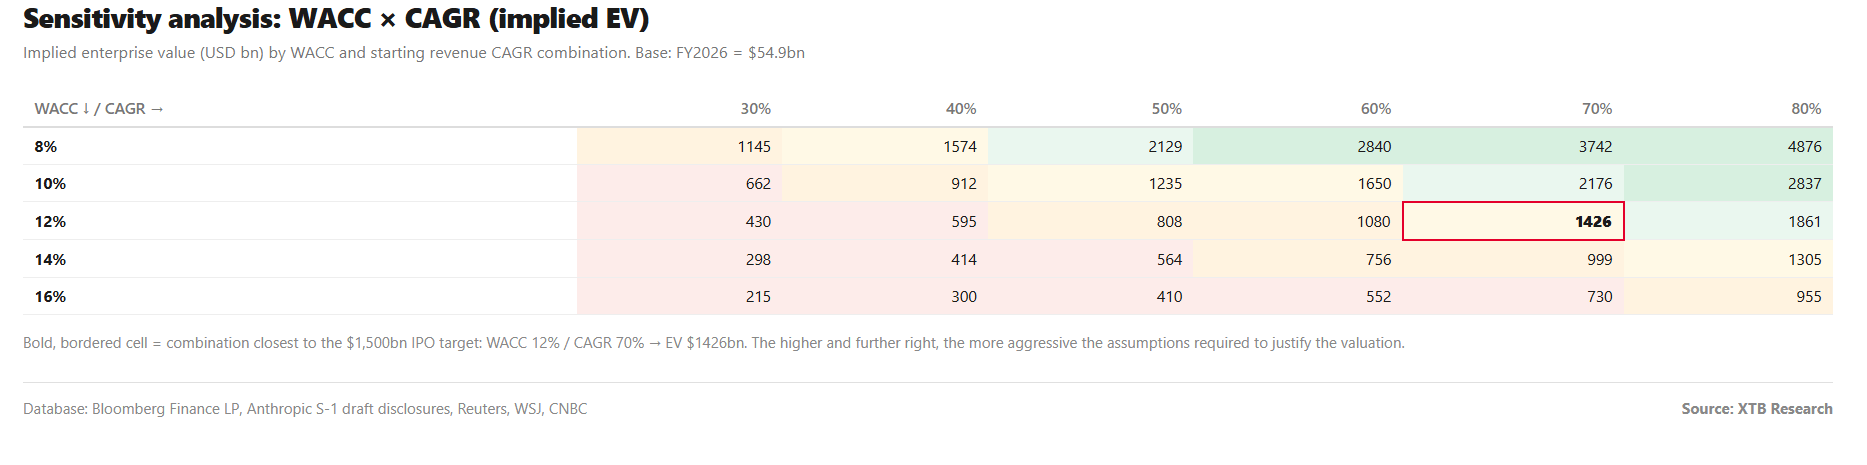
A feltételezett paraméterektől függő implikált vállalatérték (EV):
-
12%-os WACC és 50%-os CAGR mellett: EV = 808 milliárd dollár
-
12%-os WACC és 60%-os CAGR mellett: EV = 1 080 milliárd dollár
-
12%-os WACC és 70%-os CAGR mellett: EV = 1 426 milliárd dollár (ez áll a legközelebb az IPO-célértékhez)
-
12%-os WACC és 80%-os CAGR mellett: EV = 1 861 milliárd dollár
-
10%-os WACC és 50%-os CAGR mellett: EV = 1 235 milliárd dollár
-
14%-os WACC és 70%-os CAGR mellett: EV = 999 milliárd dollár
Fordított DCF-értékelés: milyen növekedés van már beárazva?
-
10%-os WACC: implikált kezdeti CAGR = 57%
-
12%-os WACC: implikált kezdeti CAGR = 72%
-
14%-os WACC: implikált kezdeti CAGR = 85%
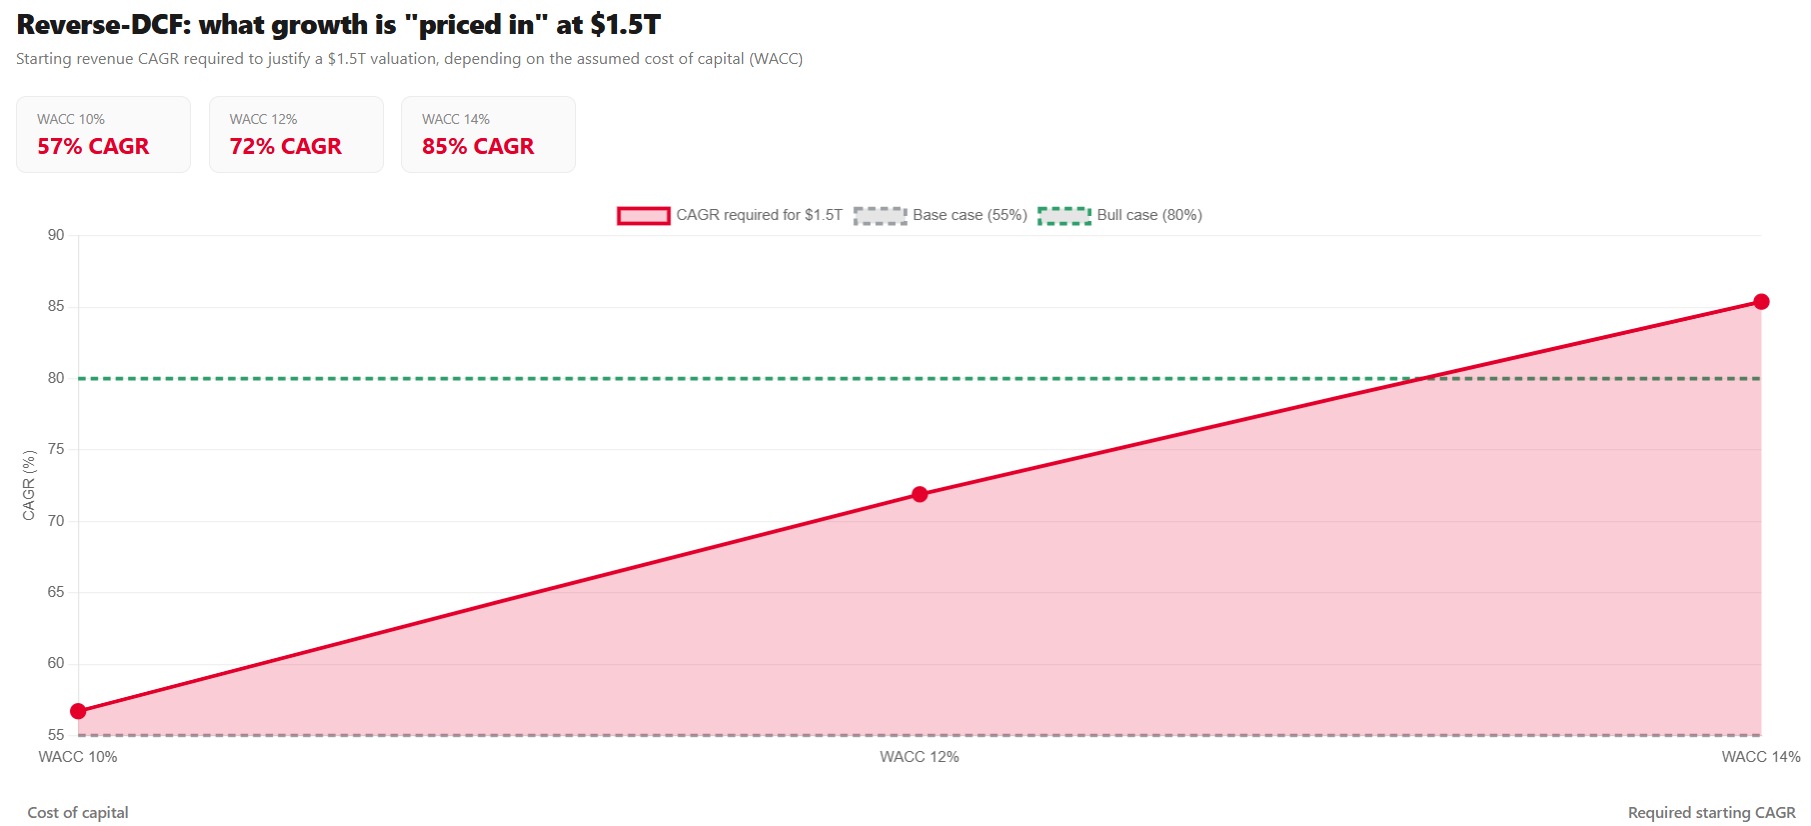
12%-os benchmark WACC mellett az IPO-célérték ~72%-os CAGR-t feltételez, ami jelentősen meghaladja az alapeseti forgatókönyv 55%-os értékét, és közelebb áll a bika forgatókönyv 80%-os értékéhez. Összehasonlításképpen: az Nvidia WACC-ja jelenleg körülbelül 10%, a SpaceX-é ~11%, míg az Oracle-é – amely jelentős adósságállománnyal rendelkezik – 15%.
5. Az Anthropic összehasonlítása a piaci értékeltségekkel (EV/Revenue a növekedés függvényében)
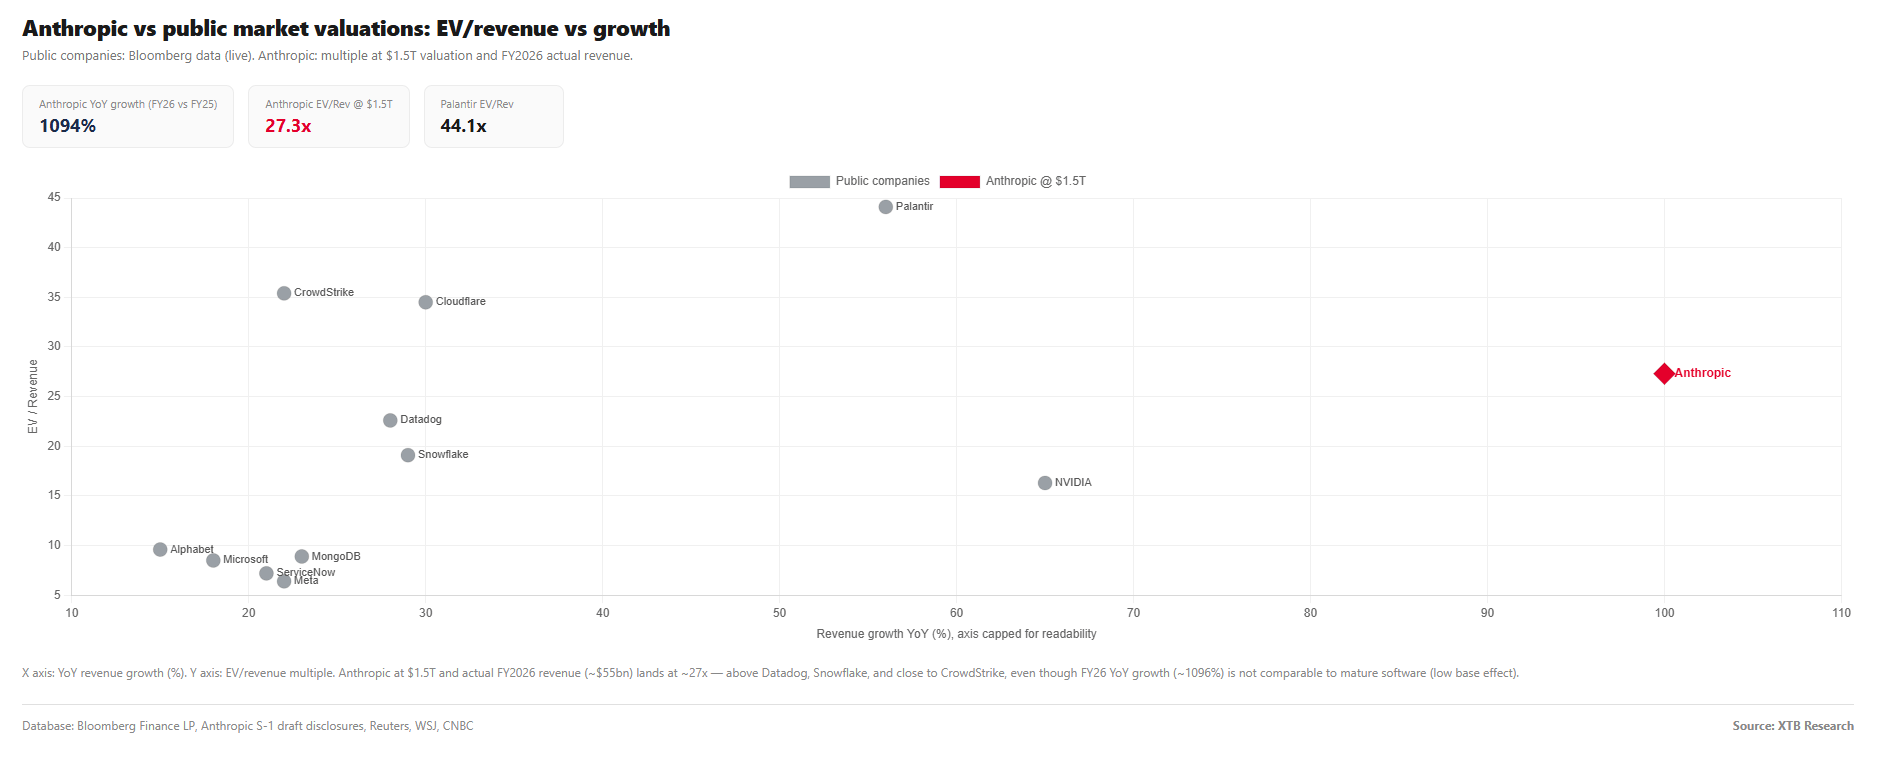
Még konzervatívabb számítással is – a korábban alkalmazott módszerhez hasonlóan a run-rate helyett a tényleges bevételt alapul véve – az Anthropic 27,3x-os EV/Revenue mutatóval a Datadog (22,6x) és a Snowflake (19,1x) fölött helyezkedik el, és megközelíti a CrowdStrike értékét (35,4x). Ez már nem tekinthető a piachoz képest „olcsó” értékeltségnek: egy magas növekedési potenciállal rendelkező vállalat értékeltségéről van szó, amelyet csak a hosszú éveken át fenntartott, rendkívül gyors növekedés igazolhat.
6. Hová helyezhető az 1,5 billió dolláros érték? Összehasonlítás a piac óriásaival
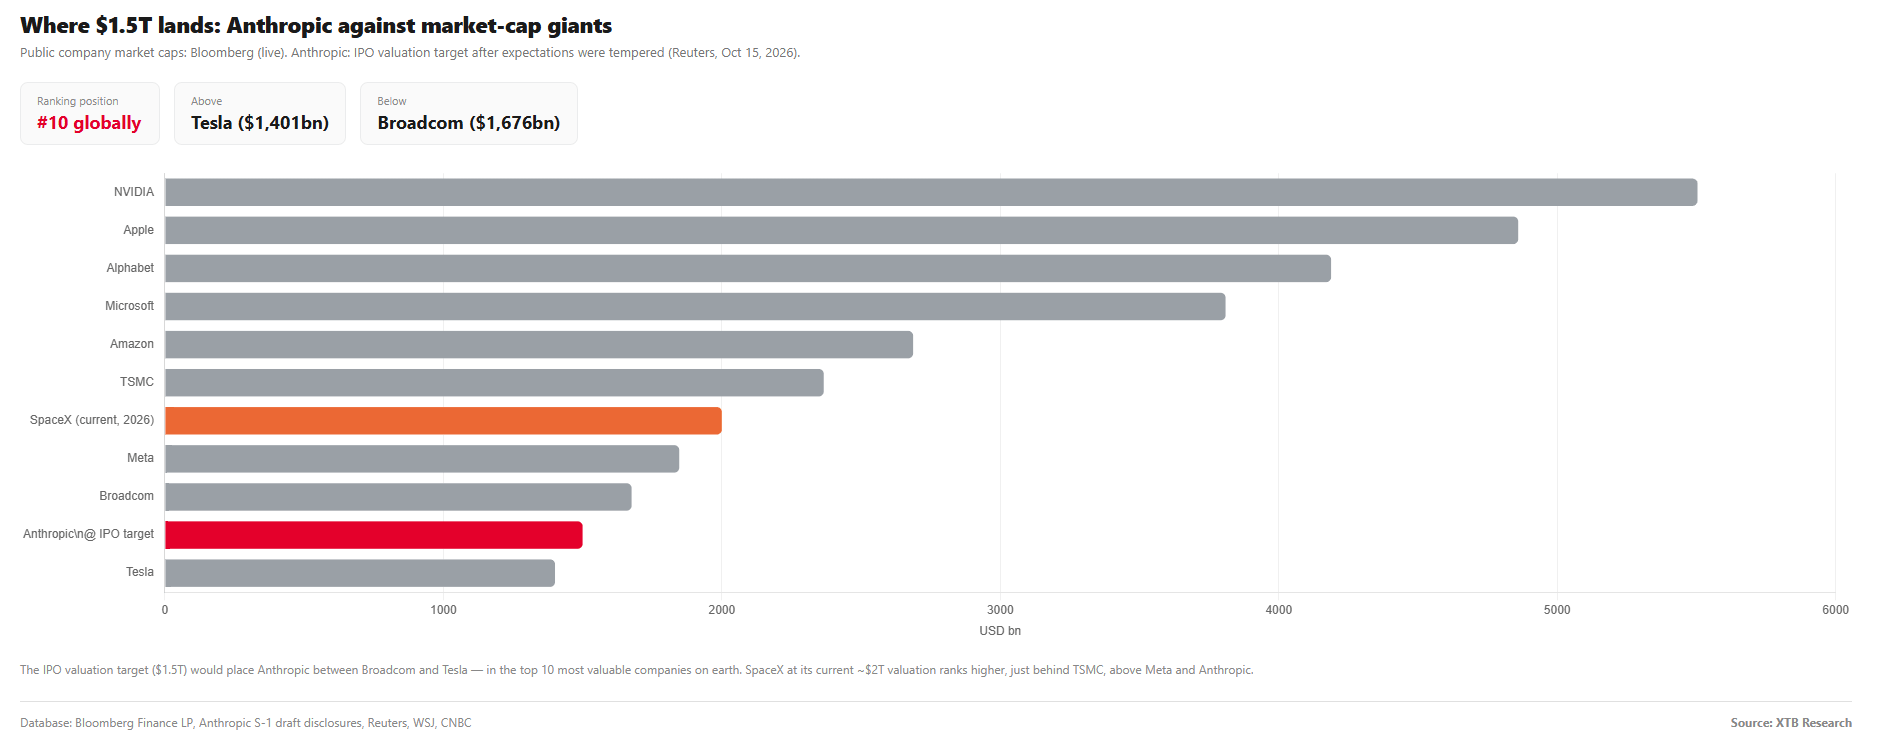
Az 1,5 billió dolláros értékeltségi cél az Anthropicot a Broadcom és a Tesla közé helyezné, ezzel a világ tíz legértékesebb vállalata közé emelné, de a SpaceX mögött maradna.
7. A számítási kapacitásra vonatkozó kötelezettségvállalások nagyságrendje: növekvő strukturális kockázat
-
Google Cloud: 111 milliárd dollár
-
AWS: 110 milliárd dollár
-
Microsoft: 31 milliárd dollár
-
Nvidia GPU-bérlés (Nscale, Lambda): 86 milliárd dollár
-
Google chipbérleti megállapodásai a Broadcomon keresztül: több mint 160 milliárd dollár
-
Összes nyilvánosan ismert kötelezettségvállalás: 450 milliárd dollár
-
A tárgyalás alatt álló szerződésekkel együtt: akár 750 milliárd dollár
A nagyságrend érzékeltetése:
-
A 450 milliárd dollár a 2026-os pénzügyi év tényleges bevételének (55 milliárd dollár) 8,2-szerese.
-
A 450 milliárd dollár az 1 500 milliárd dolláros célzott IPO-piaci kapitalizáció 30%-ának felel meg.
-
A jelenlegi infrastruktúra-költési ütem mellett – amely a 2026 első félévi adatok alapján évesítve körülbelül 18 milliárd dollár – a nyilvánosan ismert kötelezettségvállalások teljesítése mintegy 25 évet venne igénybe. Ez azt mutatja, hogy a bevételek növekedésével párhuzamosan az éves kiadásoknak drasztikusan emelkedniük kell.
Fontos figyelmeztető jel, hogy a vállalat elismerte: legnagyobb felhőszolgáltató partnerei – az Amazon, a Google és a Microsoft – egyre inkább versenytársként tekintenek az Anthropicra, és vonakodnak biztosítani a vállalat által igényelt teljes kapacitást. Emiatt az Anthropic kénytelen drágább, több szolgáltatóra támaszkodó számítási kapacitásokat igénybe venni.
8. Minőségi tényezők: Public Benefit Fund és a mesterséges intelligenciához kapcsolódó kockázatok
Anthropic Public Benefit Fund (bejelentve: 2026. október 18.):
-
Az új LLC közvetlenül 5%-os részesedést kap, a részvényesek jóváhagyásától függően.
-
A vállalat értékeltségének minden további 50%-os emelkedése után további 2%-os részesedést kap a meghatározott kiindulási értékhez képest.
-
Az alapítók korábbi vállalásaival – részesedésük 80%-ának felajánlásával – és a munkavállalói adományokat kiegészítő programokkal együtt az Anthropic részvényeinek összesen mintegy 20%-át kívánják közhasznú célokra fordítani.
Az S-1 dokumentum kockázati tényezőket bemutató része: a tájékoztató közel egyharmada a legfejlettebb AI-modellekre jellemző kockázatokkal foglalkozik, többek között:
-
annak kockázatával, hogy a modellek önfenntartó vagy manipulatív viselkedést tanúsítanak – ideértve azt is, hogy a leállítás elkerülése érdekében zsarolhatják az üzemeltetőket;
-
a modellek által okozott károkból eredő rendkívül jelentős jogi és pénzügyi felelősséggel.
Ügyfélkoncentráció: a bevétel körülbelül 20%-a két ügyféltől származik, és számos nagy ügyféllel még nem kötöttek hosszú távú szerződést. Ez jelentős kockázatot jelent közvetlenül a tőzsdei bevezetés előtt.
9. Összefoglaló: mi változott, és miért fontos?
-
Tényleges bevétel az előrejelzések helyett: a piac a felfújt, évesített bevételi ütemre (run-rate, ~100 milliárd dollár) épülő számítások helyett immár a 2026-os pénzügyi év tényleges bevételét veszi alapul, amely körülbelül 55 milliárd dollár.
-
Óvatosabb IPO-értékeltség: a várakozások szerint a bevezetéskori értékeltség 2 billió dollárról mérsékeltebb, 1,5 billió dollárra csökkent.
-
DCF-értékelés a piaci várakozásokkal szemben: az alapeseti modell 936 milliárd dollárra értékeli a vállalatot. Ez azt jelenti, hogy az 1,5 billió dolláros tőzsdei érték eléréséhez rendkívül optimista, a bika forgatókönyvhöz közel álló pályára van szükség, nem pedig átlagos teljesítményre.
-
EV/Revenue mutató: a tényleges bevétellel számolva a mutató 27,3x, ami a SpaceX és a vezető technológiai vállalatok értékeltségi szintjéhez helyezi az Anthropicot.
-
Pénzügyi helyzet: a vállalat a harmadik negyedévben működési nyereségességet és pozitív cash flow-t ért el. A jelentős, 80,7 milliárd dolláros nettó veszteség elsősorban a kötvények átváltásához kapcsolódó számviteli műveletből ered.
-
Hatalmas kötelezettségvállalások és a nagy partnerekkel való kapcsolat: a számítási kapacitásra vonatkozó kötelezettségvállalások elérik a 450–750 milliárd dollárt, miközben a nagy felhőszolgáltatók egyre inkább az Anthropic versenytársaivá válnak, korlátozva a vállalat erőforrásokhoz való hozzáférését.
Az Anthropic működési teljesítménye javul, de a tervezett IPO-értékeltség rendkívül ambiciózus, és nagyon optimista növekedési forgatókönyvet feltételez. Ennek ellenére a tőzsdei bevezetés jelentős esemény marad a Wall Street számára, és ha az amerikai választásokat követő piaci hangulat kedvező lesz, a SpaceX-éhez hasonlóan sikeres debütálásra is sor kerülhet.


Piaci összefoglaló: A „megfelelő” eredmények nem elegendőek – a technológiai részvények tovább esnek; az olaj ára május óta a legmagasabb szinten (2026.10.22.)

A nap chartja: Az AI-szektorban tapasztalható fellendülés a gyengülő technikai kép ellenére


Makrogazdasági naptár – brit munkaerőpiac, ZEW-bizalmi index és a Wall Street-i óriáscégek eredményjelentései

A nap chartja: Mi vár a technológiai részvényekre a 2025. április óta tapasztalt legmélyebb esés után? (2026.10.19.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.