

-
Az Anthropic akár 74 milliárd dollár tőkét is bevonhat a Nasdaqon tervezett elsődleges részvénykibocsátása (IPO) során, ANT ticker alatt.
-
A vállalat teljesen hígított alapon (fully diluted basis) 1–1,4 billió dolláros piaci kapitalizációt céloz meg.
-
A harmadik negyedéves árbevétel megközelítette a 17 milliárd dollárt, elsősorban a szoftverfejlesztésben használt mesterségesintelligencia-modellek iránti erős keresletnek köszönhetően.
-
Az Anthropic részvényeivel várhatóan 2025. november 19-én, csütörtökön kezdődik a kereskedés.

-
Az Anthropic akár 74 milliárd dollár tőkét is bevonhat a Nasdaqon tervezett elsődleges részvénykibocsátása (IPO) során, ANT ticker alatt.
-
A vállalat teljesen hígított alapon (fully diluted basis) 1–1,4 billió dolláros piaci kapitalizációt céloz meg.
-
A harmadik negyedéves árbevétel megközelítette a 17 milliárd dollárt, elsősorban a szoftverfejlesztésben használt mesterségesintelligencia-modellek iránti erős keresletnek köszönhetően.
-
Az Anthropic részvényeivel várhatóan 2025. november 19-én, csütörtökön kezdődik a kereskedés.
A Claude modell megalkotója, az Anthropic, amelyet a világ egyik legnagyobb mesterségesintelligencia-fejlesztő laboratóriumaként tartanak számon, november 10-én, kedden megkezdte a befektetői egyeztetéseket a Nasdaqon tervezett tőzsdei bevezetése előtt.
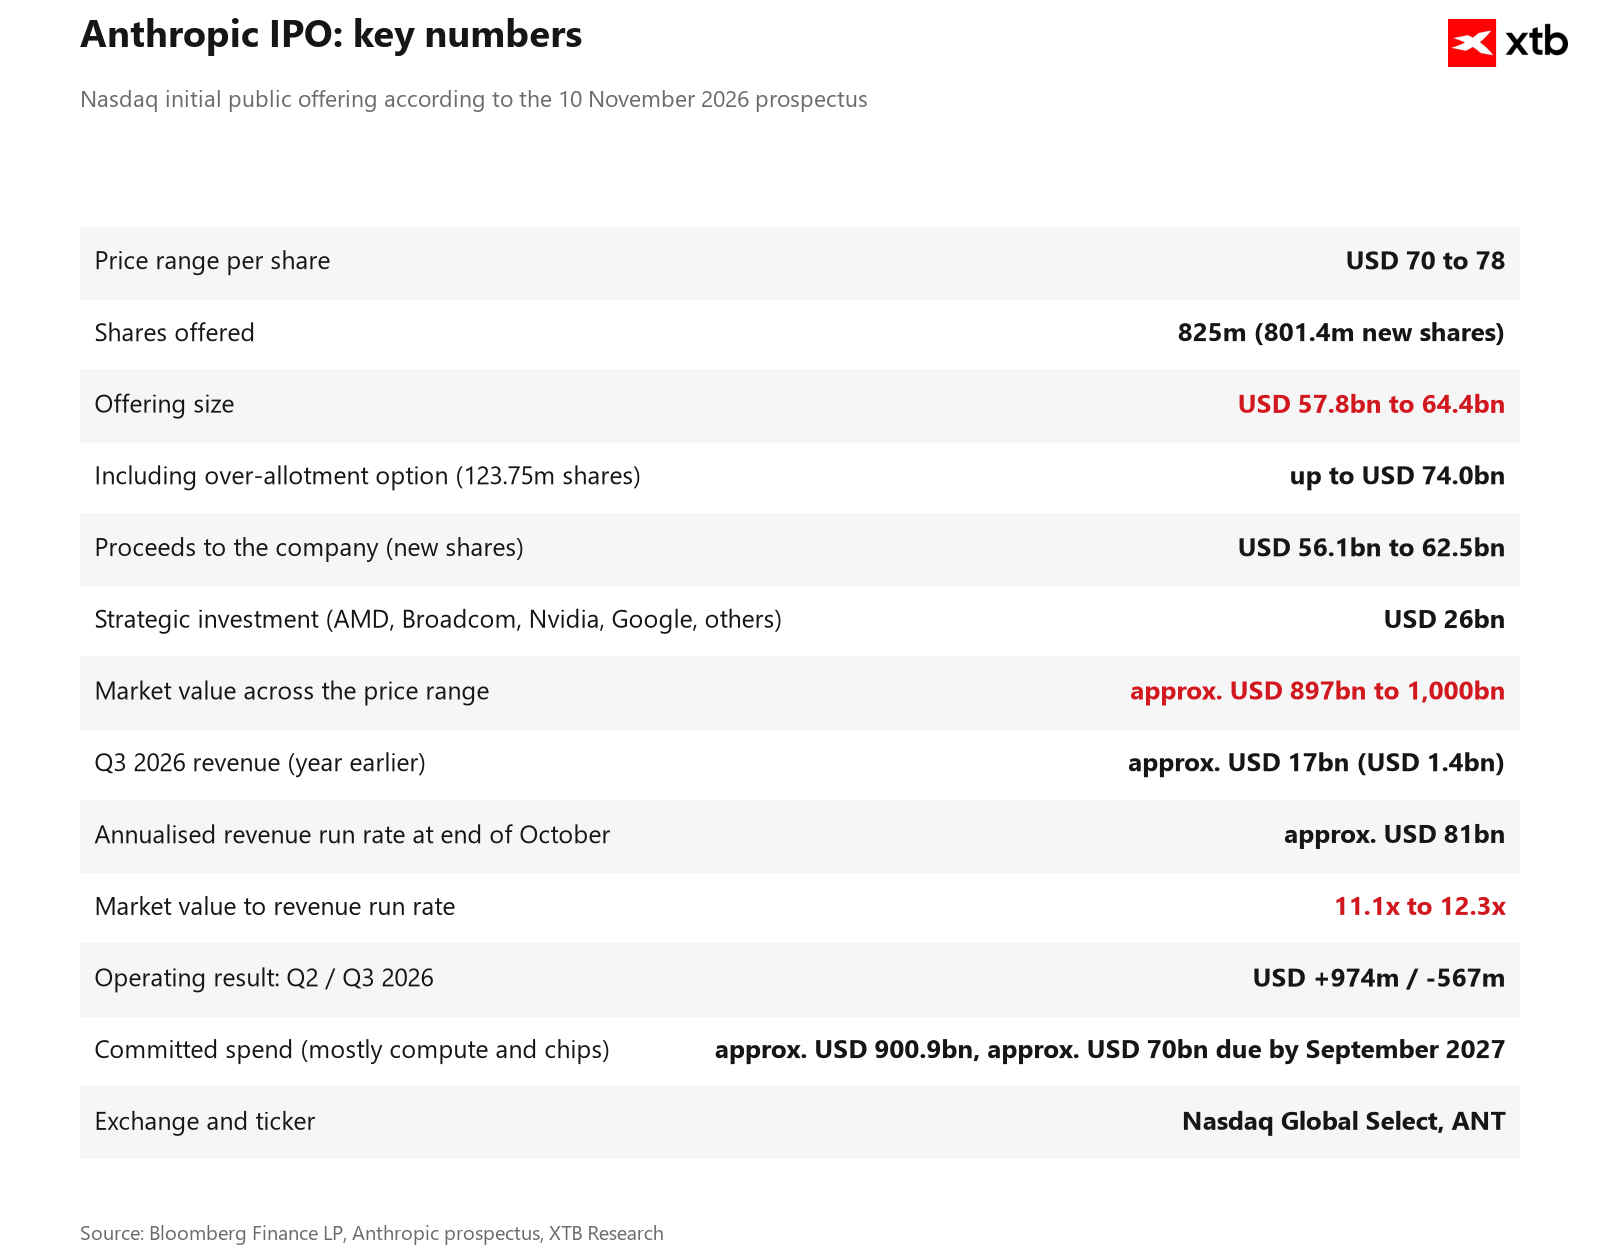
A vállalat és néhány meglévő részvényese összesen 825 millió részvény értékesítését tervezi, részvényenként 70–78 dolláros ársávban. Ez 57,8–64,4 milliárd dolláros kibocsátási értéket jelent. Amennyiben a jegyzésvezetők élnek a további részvényallokációs opciójukkal (123,75 millió részvény), a kibocsátás teljes értéke megközelítheti a 74 milliárd dollárt.
Ez a történelem második legnagyobb elsődleges részvénykibocsátása (IPO), amelyet idén korábban csak a SpaceX tőzsdei debütálása előzött meg. A részvényekkel ANT ticker alatt indulhat a kereskedés.
A jelenlegi kibocsátási ársáv alapján a vállalat piaci kapitalizációja megközelítheti az 1 billió dollárt. Ez viszonylag reális értékeltségnek tűnik a korábban felmerült, rendkívül magas, 1,5–2 billió dolláros értékeltségi elképzelésekhez képest, ugyanakkor a mesterségesintelligencia-részvényeket érintő jelenlegi eladási hullám közepette óvatosabb megközelítést tükrözhet.
Hogyan néz ki a kibocsátási tájékoztató, és mikorra várható a tőzsdei debütálás?
Rendkívüli árbevétel-növekedési ütem
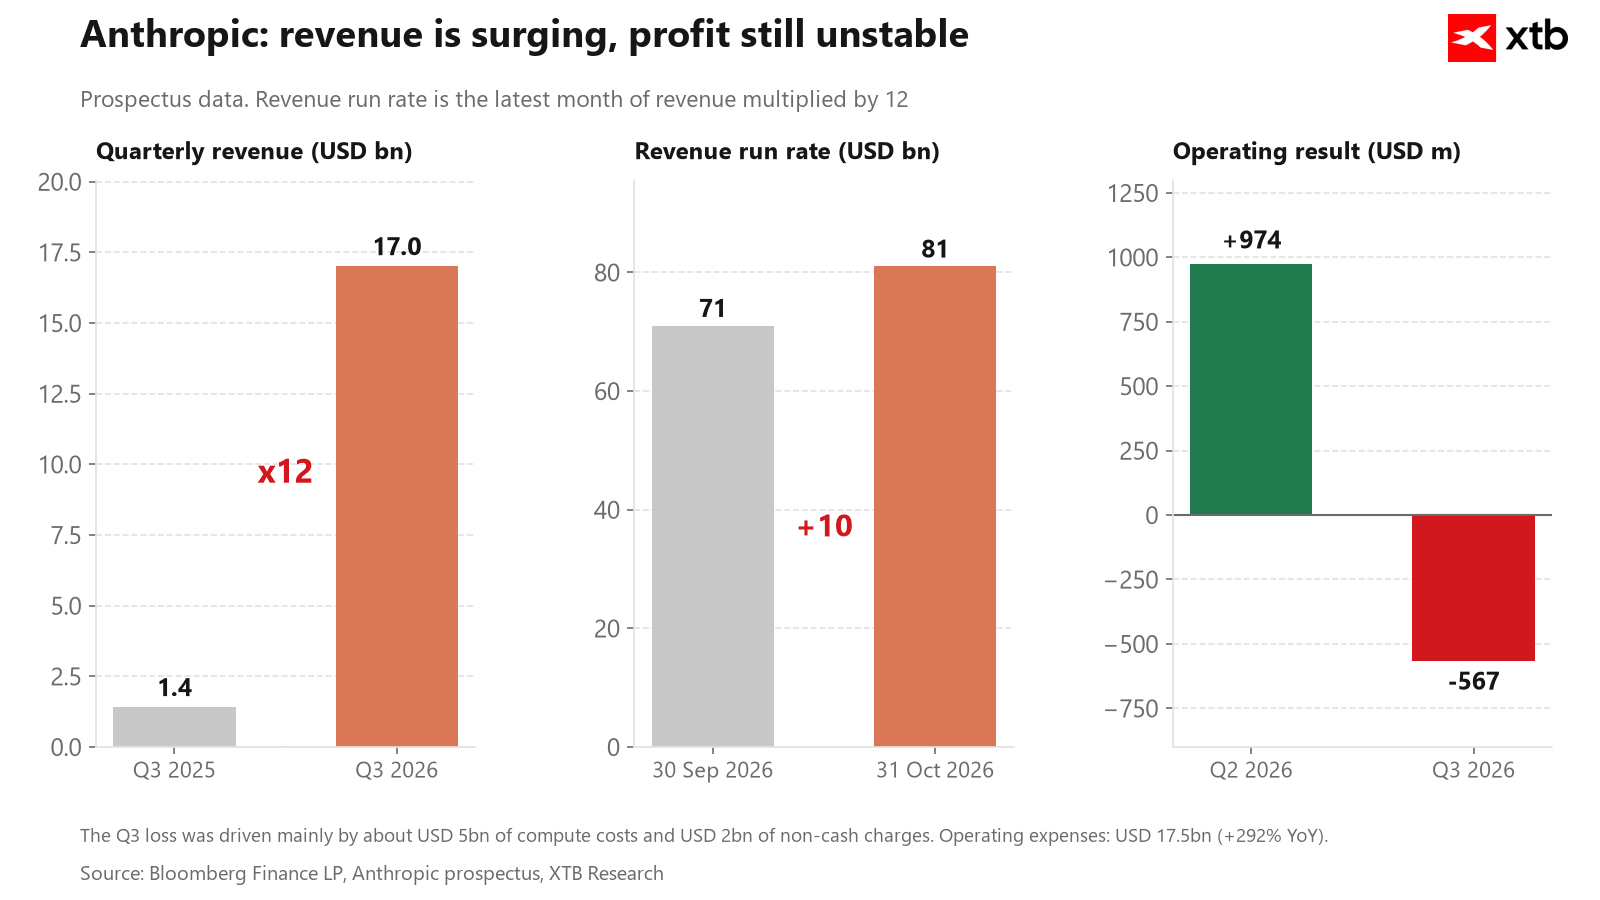
A kibocsátási tájékoztató első alkalommal teszi közzé a vállalat teljes pénzügyi adatait. A harmadik negyedéves árbevétel megközelítette a 17 milliárd dollárt, szemben az egy évvel korábbi 1,4 milliárd dollárral, ami közel tizenkétszeres növekedést jelent. Az évesített árbevételi ütem (revenue run rate) október végére megközelítette a 81 milliárd dollárt, ami 10 milliárd dolláros emelkedés az előző hónaphoz képest. Az évi több mint 100 000 dollárt költő ügyfelek száma 11 900-ra nőtt.
A növekedés legfontosabb motorját a modellek szoftverfejlesztésben történő alkalmazása jelenti. A kibocsátási tájékoztató szerint a vállalaton belüli kódmódosítások több mint 90%-át a Claude írta. Az Anthropic emellett egyes iparágakra szabott megoldásokat is fejleszt, elsősorban az egészségügy és az élettudományok területén.
A nyereségesség még nem stabilizálódott
A második negyedévben a vállalat története során először ért el működési nyereséget (974 millió dollár), a harmadik negyedévben azonban ismét veszteséget könyvelt el (567 millió dollár). A működési költségek éves összevetésben 292%-kal, 17,5 milliárd dollárra emelkedtek. A veszteség főként a számítási kapacitásra vonatkozó, mintegy 5 milliárd dolláros rövid távú kötelezettségvállalásokból, valamint egy adományozási programhoz kapcsolódó 2 milliárd dolláros, nem készpénzjellegű ráfordításból adódott.
Az árképzés terén is kezdenek megjelenni a nyomás jelei. Az új modellek alacsonyabb árai és az egyes ügyfeleknek biztosított kedvezmények a harmadik negyedévben hozzávetőleg 600 millió dollárral mérsékelték az árbevétel növekedését. Emellett az alacsonyabb költségű, nyílt súlyú (open-weight) modellek – köztük a kínai fejlesztések – részéről is fokozódik a verseny.
A legnagyobb kockázat: a kötelezettségvállalások mértéke
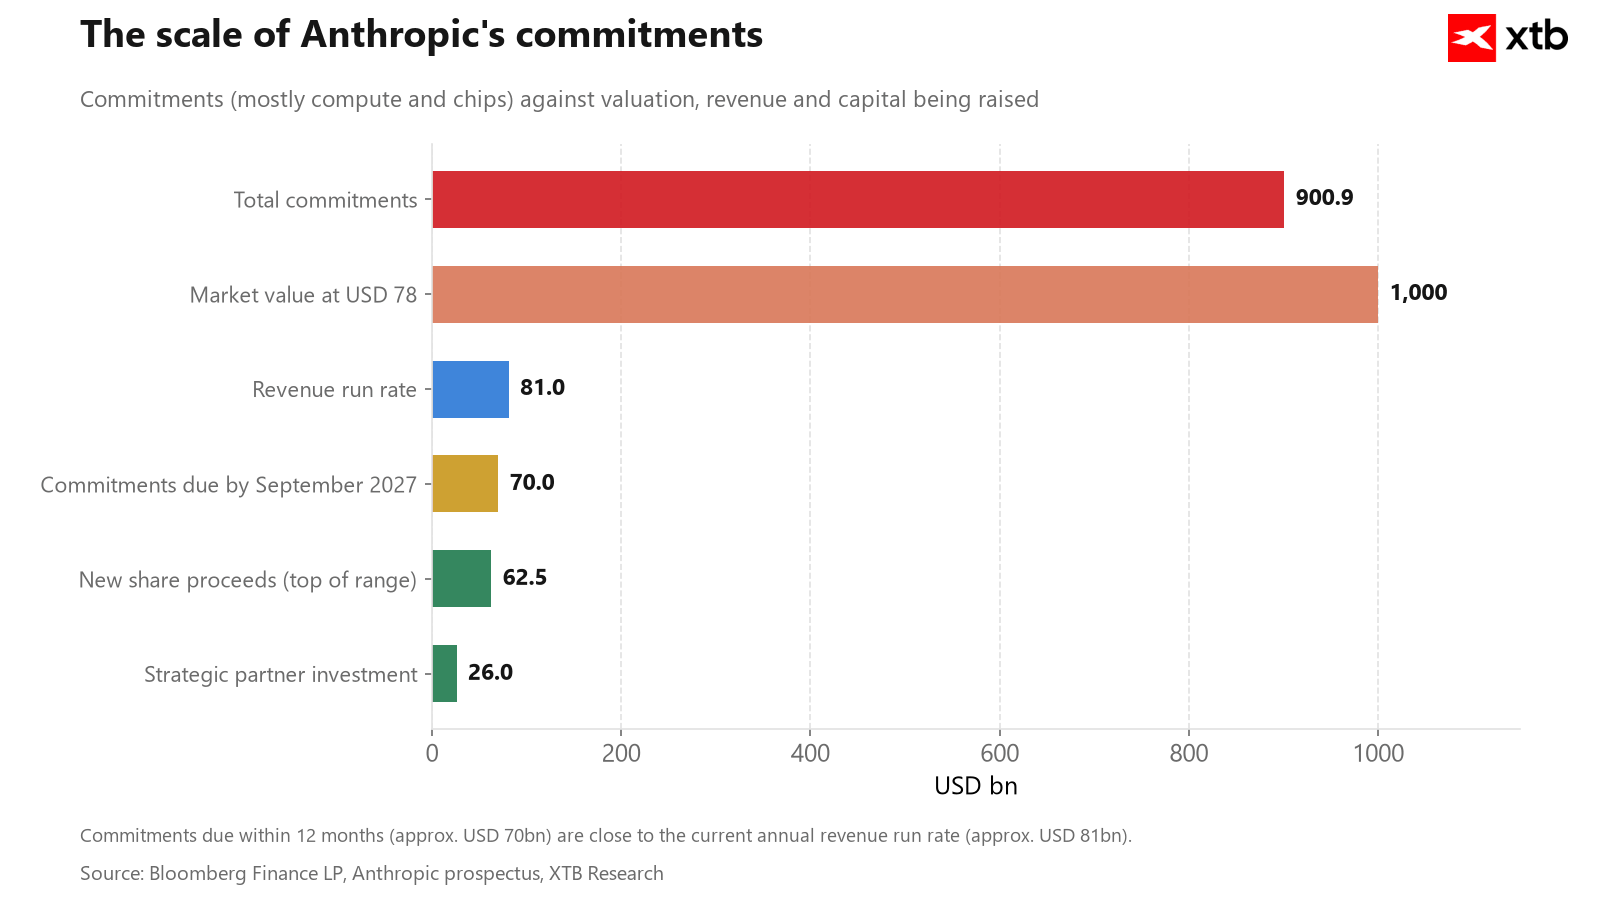
E megállapodások egy része olyan vállalatokkal jött létre, amelyek egyben az Anthropic részvényesei is. A Google, az Amazon és a Microsoft egyszerre töltenek be befektetői, ügyfél- és számításikapacitás-szolgáltatói szerepet. Az ilyen összefonódó üzleti kapcsolatok értékelésekor fontos figyelembe venni, hogy a kereslet mekkora része tekinthető valóban függetlennek.
Piaci összehasonlítás
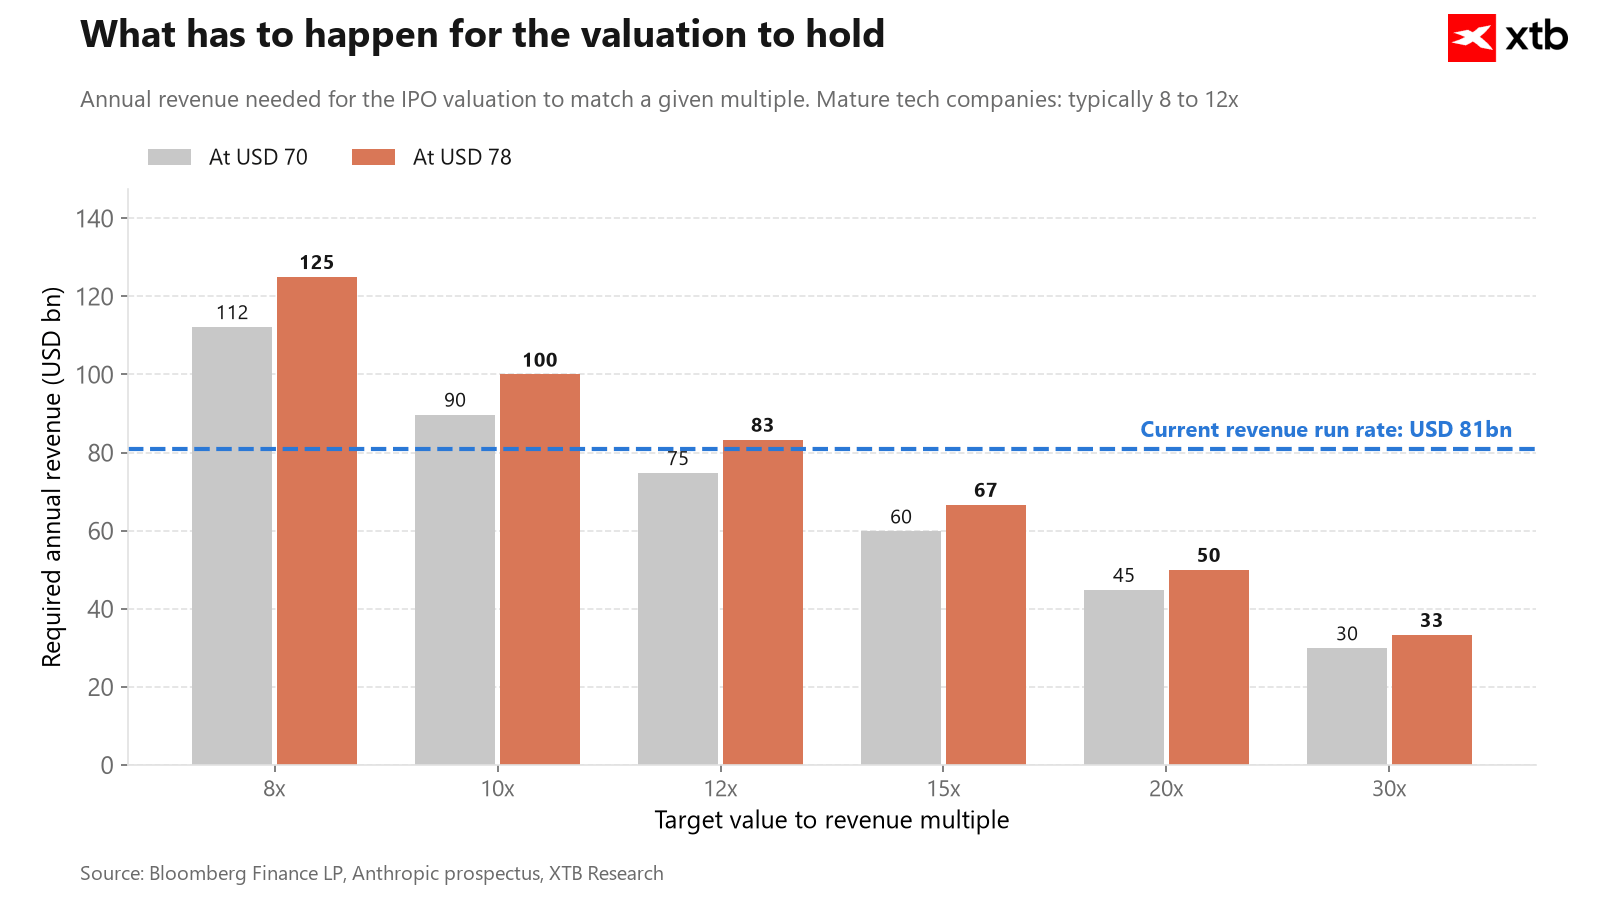
900 milliárd és 1 billió dollár közötti értékeltség mellett az Anthropic a vállalat évesített árbevételi ütemének 11–12-szeresén forogna. Ez alacsonyabb az Nvidia (16x), a Broadcom (21x), illetve az OpenAI magánpiaci, körülbelül 1,25 billió dolláros értékeltségéből adódó, mintegy 18-szoros szorzónál. Az értékeltség ugyanakkor a Microsoft és a TSMC szintjéhez hasonlítható.
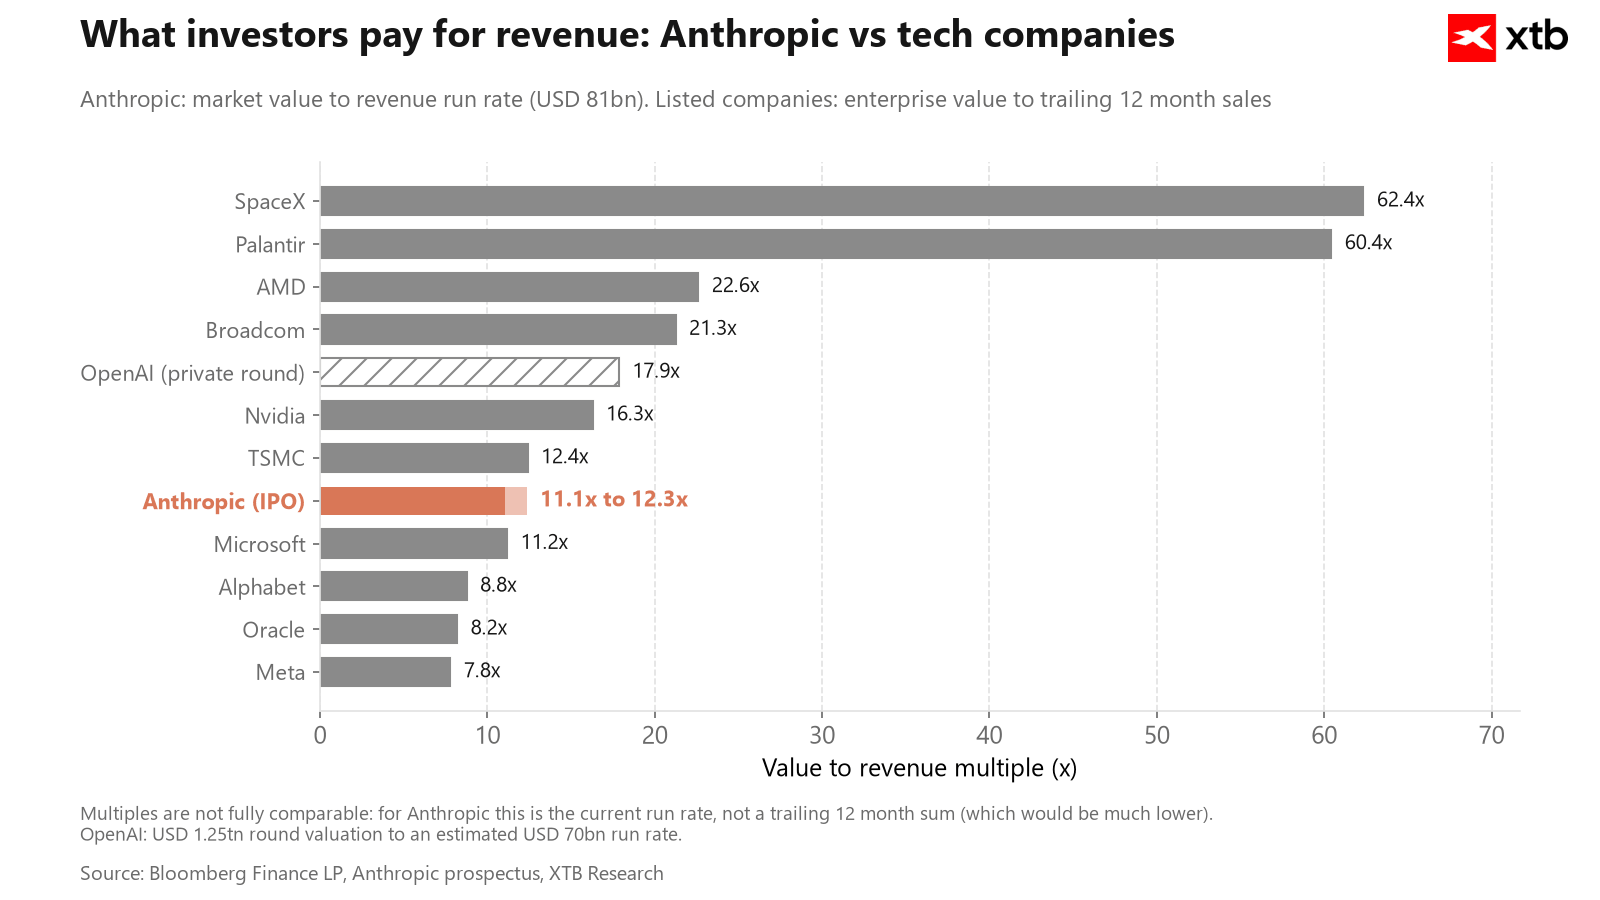
Ugyanakkor fontos szem előtt tartani, hogy az évesített árbevételi ütem (run rate) a legutóbbi hónap teljesítményét vetíti ki, nem pedig a teljes pénzügyi év tényleges árbevételét tükrözi. Ha kizárólag a harmadik negyedéves, 17 milliárd dolláros árbevételt évesítjük (17 milliárd dollár × 4), az értékeltségi szorzó már 13–15-szörösre emelkedik. Ráadásul az Anthropic még csak most kezdi elérni a nyereségességet, szemben a már kiforrott technológiai óriásvállalatokkal.
Mire érdemes figyelni?
Az IPO-ra a mesterségesintelligencia-részvények jelentős eladási hullámát követően kerül sor. A Nasdaq 100 az elmúlt hónapban közel 10%-ot esett, az Nvidia árfolyama több mint 20%-kal került lejjebb, miközben a befektetők továbbra is aggódnak az adatközpontokra vonatkozó szigorúbb szabályozás miatt. Az IPO híre ugyanakkor javította a piaci hangulatot: hétfőn a Nasdaq 100 3,4%-kal emelkedett, kedden pedig az Anthropic partnervállalatainak részvényei is jelentős erősödést mutattak. Az AMD 13%-kal, a Broadcom pedig közel 9%-kal került feljebb.
Az Anthropic közhasznú vállalatként (public benefit corporation) működik, amely a részvényesi hozamok és a mesterséges intelligencia felelős fejlesztésére irányuló küldetés összehangolására törekszik. Egy független szervezet, a Long-Term Benefit Trust választja meg az igazgatótanács többségét, miközben az alapítók egy külön részvényosztályon keresztül a fennmaradó ügyekben a szavazati jogok 50,1%-át birtokolják. Ennek következtében a kibocsátásban részt vevő befektetők korlátozott beleszólással rendelkeznek majd a vállalat irányításába. Az Anthropic a kibocsátási tájékoztatójában kifejezetten figyelmeztet arra is, hogy a technológia megfelelő biztonsági intézkedések nélkül „katasztrofális vagy egzisztenciális kockázatot jelenthet az emberiség számára”.
A kibocsátást a Goldman Sachs és a Morgan Stanley vezeti, további 20 jegyzésvezető bank részvételével. A legfontosabb kérdés az lesz, hogy a befektetői kereslet indokolja-e az ársáv felső határának elérését, illetve hogyan teljesít majd a részvény a kereskedés első napjaiban. A tőzsdei debütálás komoly tesztje lesz annak, hogy a befektetők a közelmúltbeli piaci korrekció után hajlandók-e továbbra is prémium értékeltséget fizetni a mesterséges intelligencia által vezérelt növekedésért. Az IPO emellett viszonyítási alapot teremthet az OpenAI várhatóan 2027-ben megvalósuló tőzsdei bevezetéséhez is.
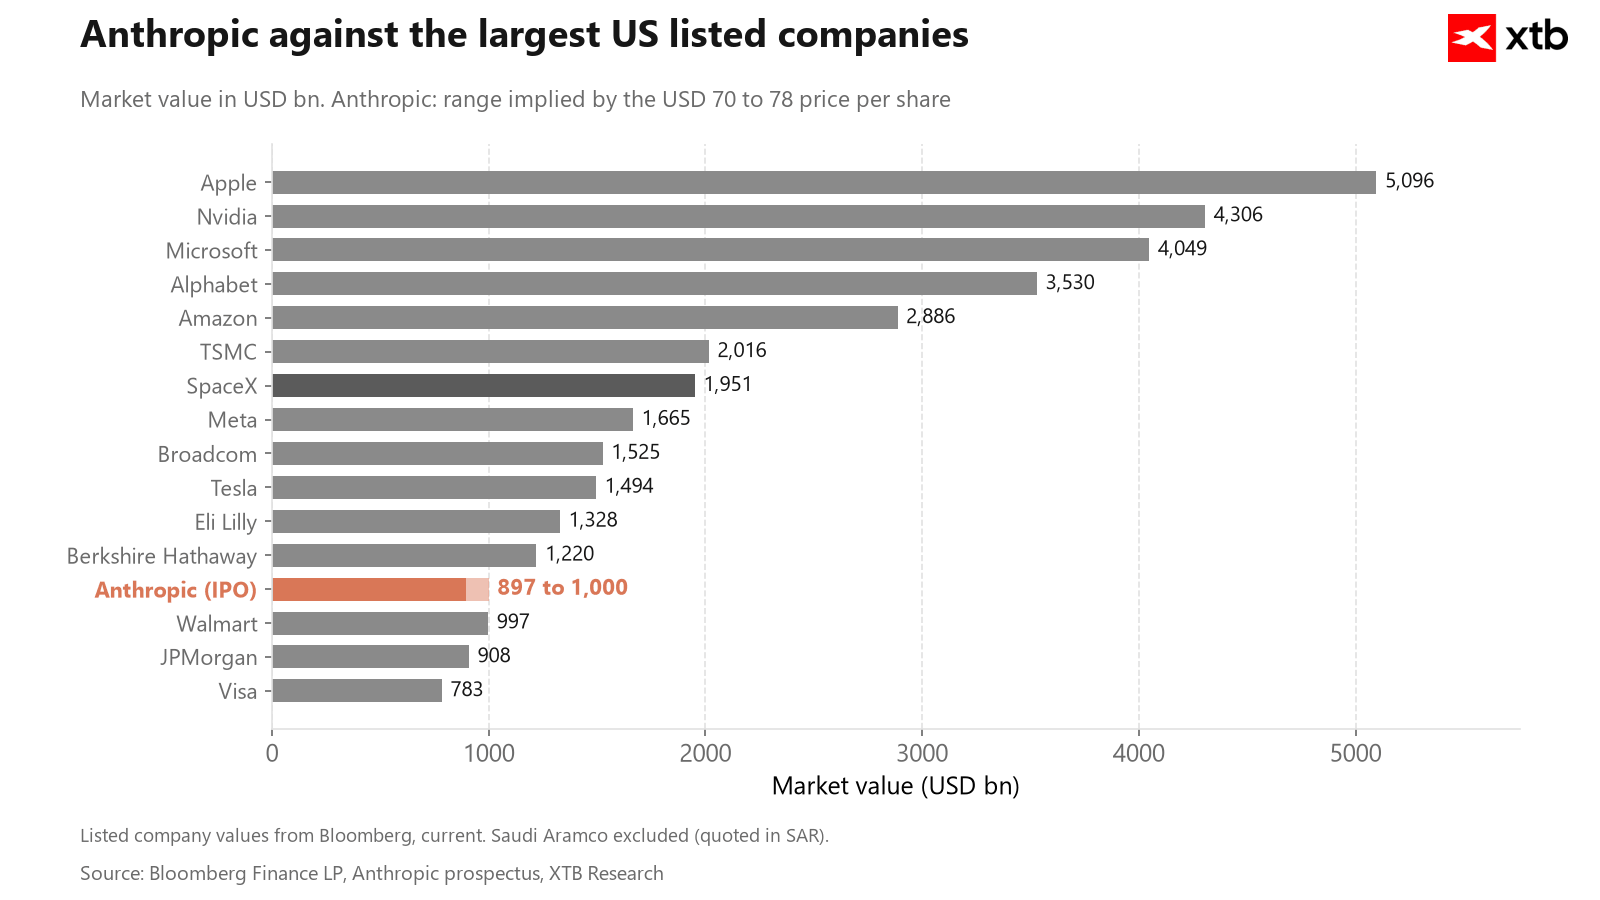
Az ársáv felső határán az Anthropic értékeltsége megközelítené az 1 billió dollárt, míg az alsó határon körülbelül 900 milliárd dollár lenne. Ez a Walmart vagy a Berkshire Hathaway piaci értékével azonos nagyságrendet jelentene, ugyanakkor elmaradna a Meta és a Broadcom értékeltségétől. A kibocsátás szinte teljes egészében újonnan kibocsátott elsődleges részvényekből áll, amelyekkel a vállalat 56–62,5 milliárd dollár közötti tőkét vonhat be. Ezen felül további 26 milliárd dollárnyi finanszírozási kötelezettségvállalás érkezik stratégiai partnerektől, köztük az AMD-től, a Broadcomtól, az Nvidiától és a Google-től.
1 billió vagy 1,4 billió dollár?
A beszámolók kétféle értékeltségi mutatót említenek, és mindkettő helytálló. A körülbelül 1 billió dolláros piaci kapitalizáció a részvényenkénti 78 dolláros árfolyamon, kizárólag a forgalomban lévő részvények alapján számított értéket tükrözi. A közel 1,4 billió dolláros értékeltség ezzel szemben a teljesen hígított részvényszámot veszi alapul, vagyis figyelembe veszi a munkavállalói részvényopciókat, a még nem megszolgált részvényjuttatásokat, valamint az adományozási program számára elkülönített részvényeket is.
Mivel ezek a részvények idővel forgalomba kerülhetnek, a hosszú távú befektetők számára a magasabb érték tekinthető relevánsabbnak. 1,4 billió dolláros értékeltség mellett az Anthropic részvényei az évesített árbevételi ütem mintegy 17-szeresén forognának, ami magasabb az Nvidiánál megfigyelhető szorzónál, és nagyjából megfelel az OpenAI magánpiaci értékeltségének. Ebből a szempontból a részvénykibocsátás már kevésbé tűnik diszkontáltnak.
Mikor lesz a tőzsdei debütálás?
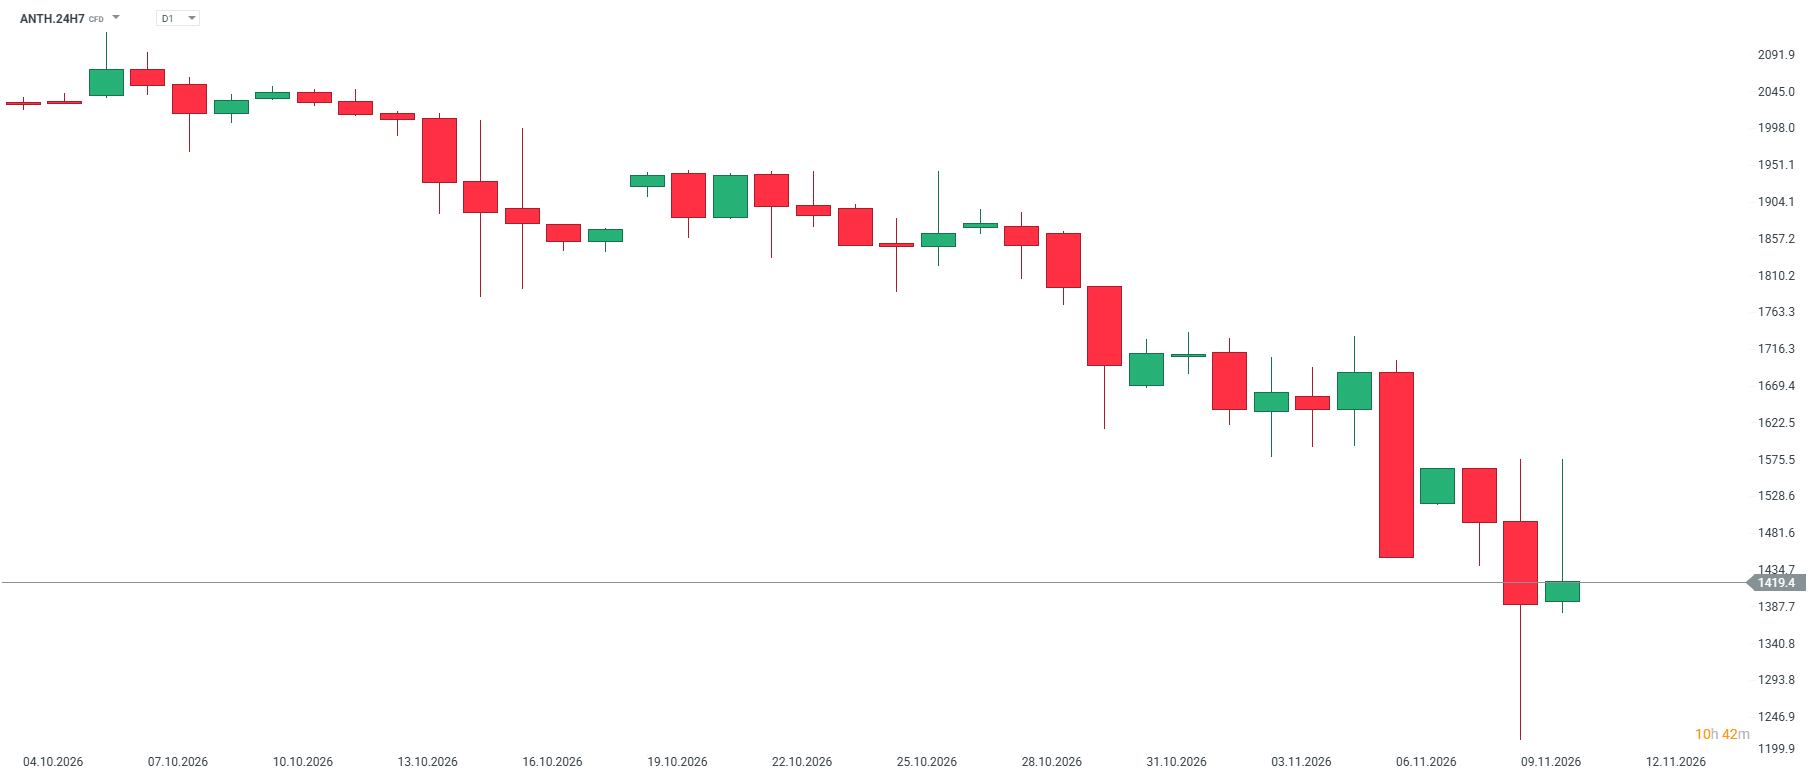
A Bloomberg beszámolói szerint az IPO végleges árazása november 18-án, szerdán várható. Mivel az amerikai tőzsdéken a kereskedés jellemzően a következő napon kezdődik meg, az Anthropic részvényeivel várhatóan november 19-én, csütörtökön indulhat a kereskedés. A vállalat hivatalosan még nem erősítette meg az időpontot, és az általános piaci környezet változásai miatt az ütemezés is módosulhat.



Amerikai piacnyitás: az olajárak esése és az esésben történő vásárlások támogatják a piaci visszapattanást, miközben az Nvidia árfolyama csökken


Az Nvidia kihívásai: a vezérigazgatót övező botrány és az egyre erősödő versenytársak


📈 Reggeli piaci összefoglaló: visszapattanó technológiai részvények és zuhanó olajárak az Irán körüli feszültség enyhülésére utaló jelek hatására


US OPEN: Az Anthropic tőzsdei bevezetése és az iráni tárgyalások támogatják a piacot
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.