

-
Az azonnali aranyár unciánként 3559 dollárra esett, ami a januári csúcshoz képest több mint 34%-os visszaesést jelent.
-
Az ezüst árfolyama unciánként 42,15 dollárra csökkent, ami heti szinten 14%-os esésnek felel meg.
-
A Fed kamatcsökkentések helyett kamatemelések lehetőségét jelzi, ami felfelé hajtja a reálhozamokat.
-
A részvénypiaci veszteségek miatt bekövetkező kényszerlikvidálások tovább gyorsítják az arany eladási hullámát.

-
Az azonnali aranyár unciánként 3559 dollárra esett, ami a januári csúcshoz képest több mint 34%-os visszaesést jelent.
-
Az ezüst árfolyama unciánként 42,15 dollárra csökkent, ami heti szinten 14%-os esésnek felel meg.
-
A Fed kamatcsökkentések helyett kamatemelések lehetőségét jelzi, ami felfelé hajtja a reálhozamokat.
-
A részvénypiaci veszteségek miatt bekövetkező kényszerlikvidálások tovább gyorsítják az arany eladási hullámát.
Az arany árfolyama március óta a legrosszabb hetét zárhatja, és 2025 szeptembere óta nem látott mélypontra esett. A januári csúcshoz képest már több mint 34%-ot veszített értékéből. Az elmúlt két hét eladási hullámának üteme szinte pontosan megegyezik a 2020. márciusi eséssel. Akkor a kényszereladások hullámát éles árfolyam-visszapattanás követte. Ezúttal azonban hiányzik az a tényező, amely akkor lendületet adott a fordulatnak: a Fed nem kamatcsökkentéseket, hanem kamatemeléseket jelez előre.
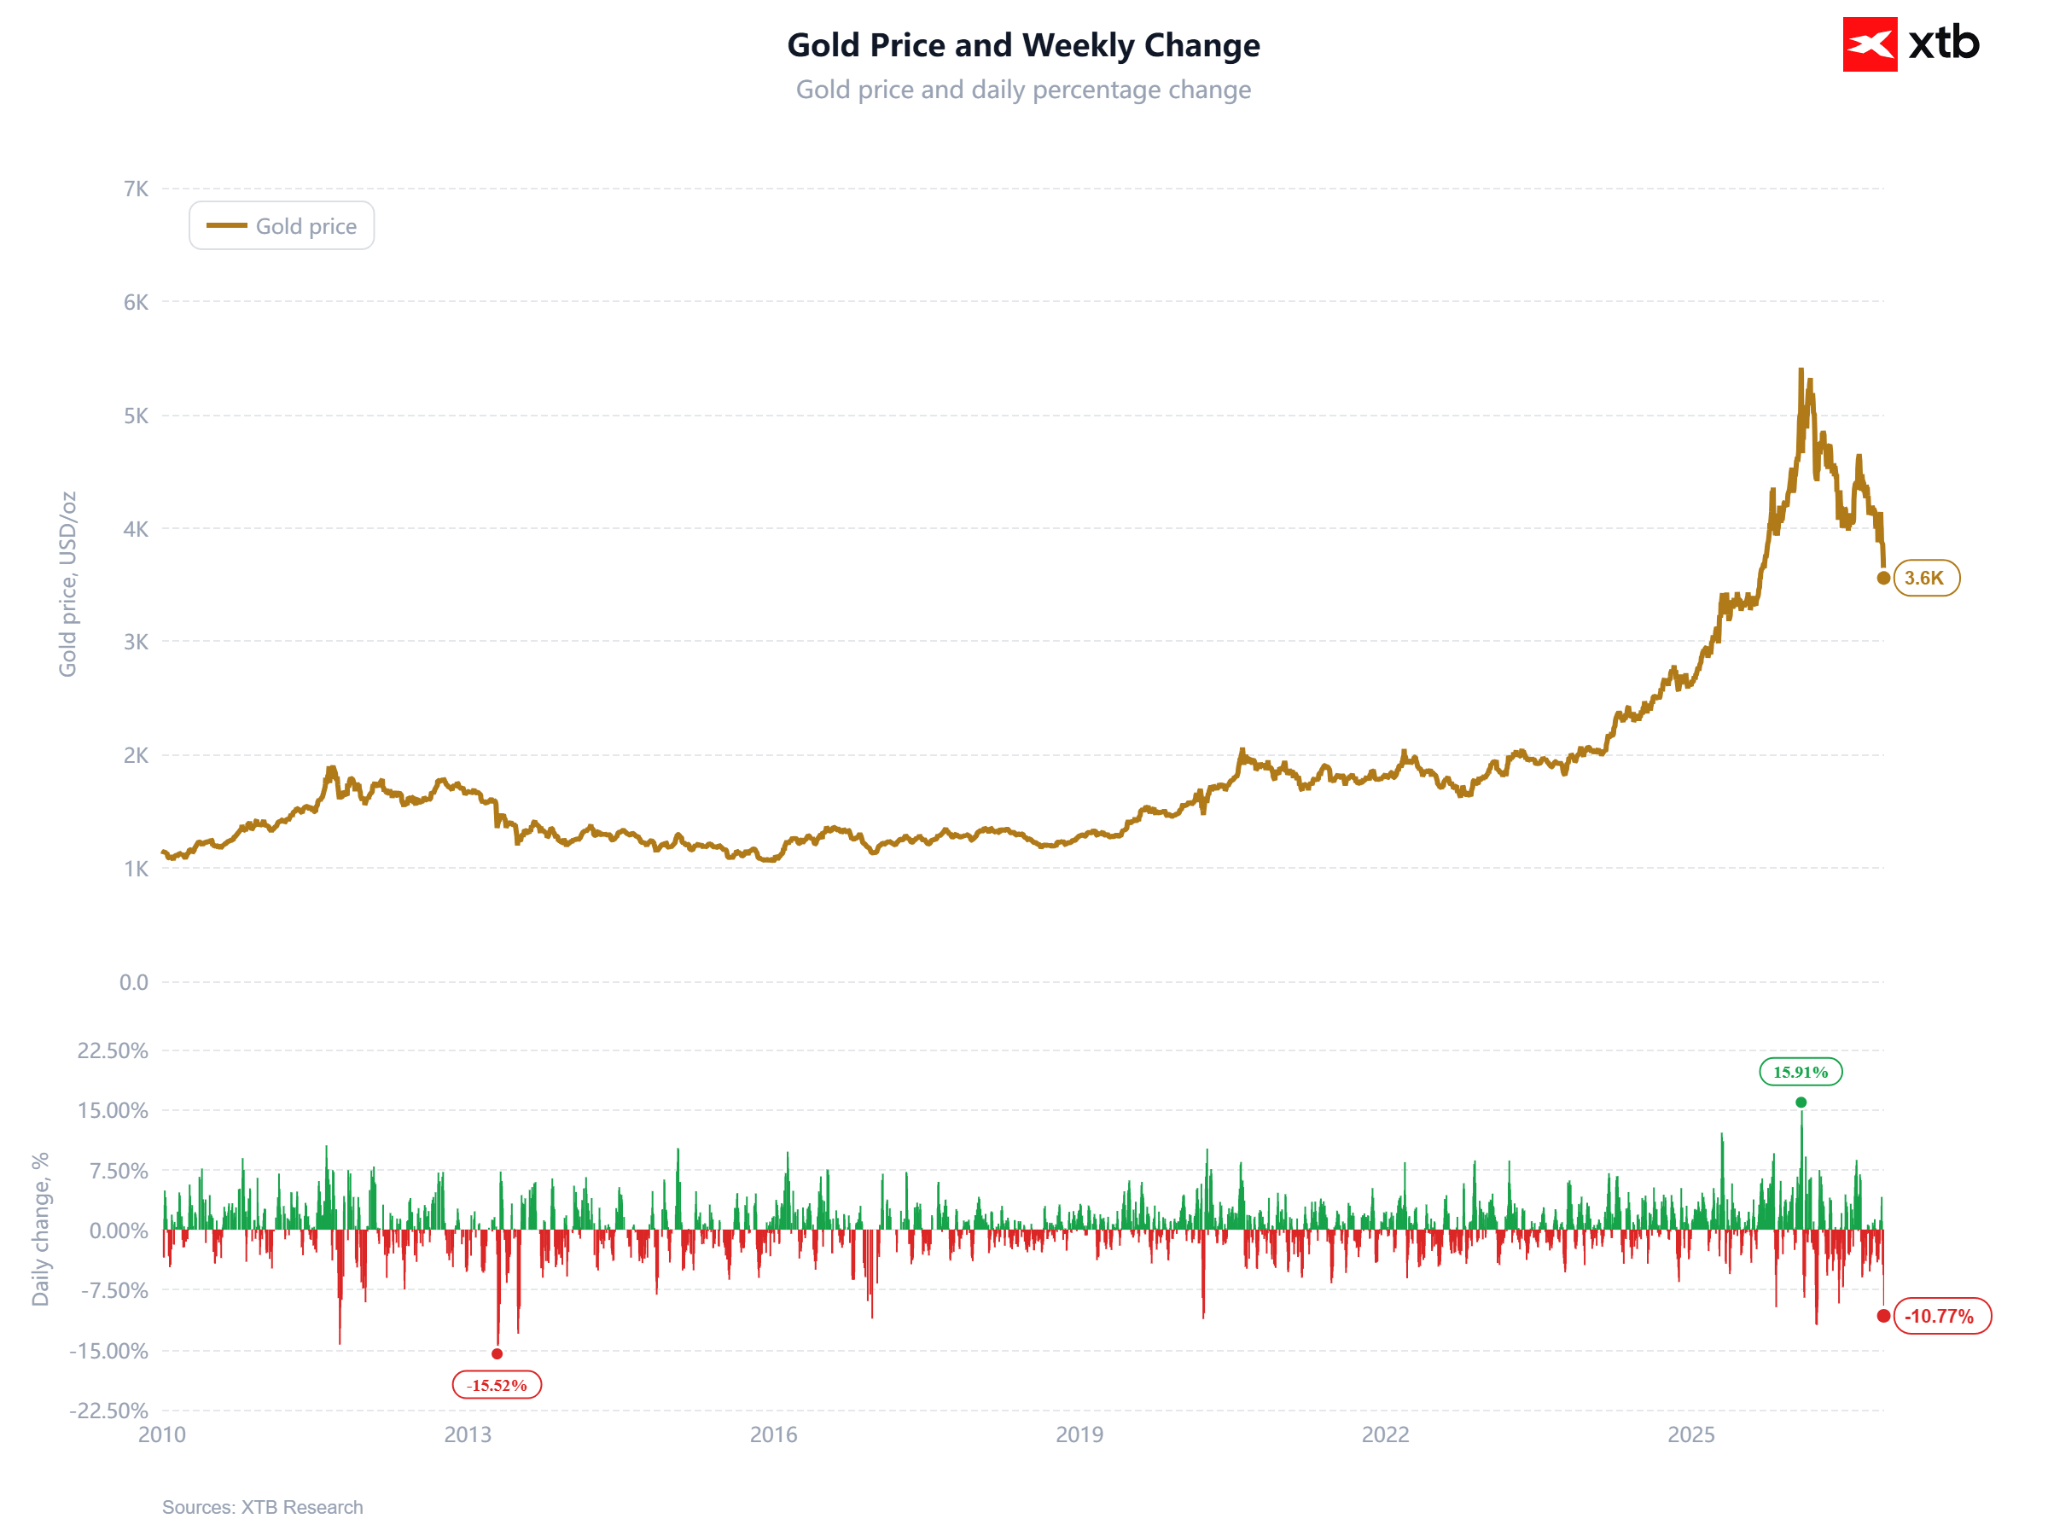
Valószínűleg március óta a legrosszabb hetét zárja az arany. Forrás: XTB
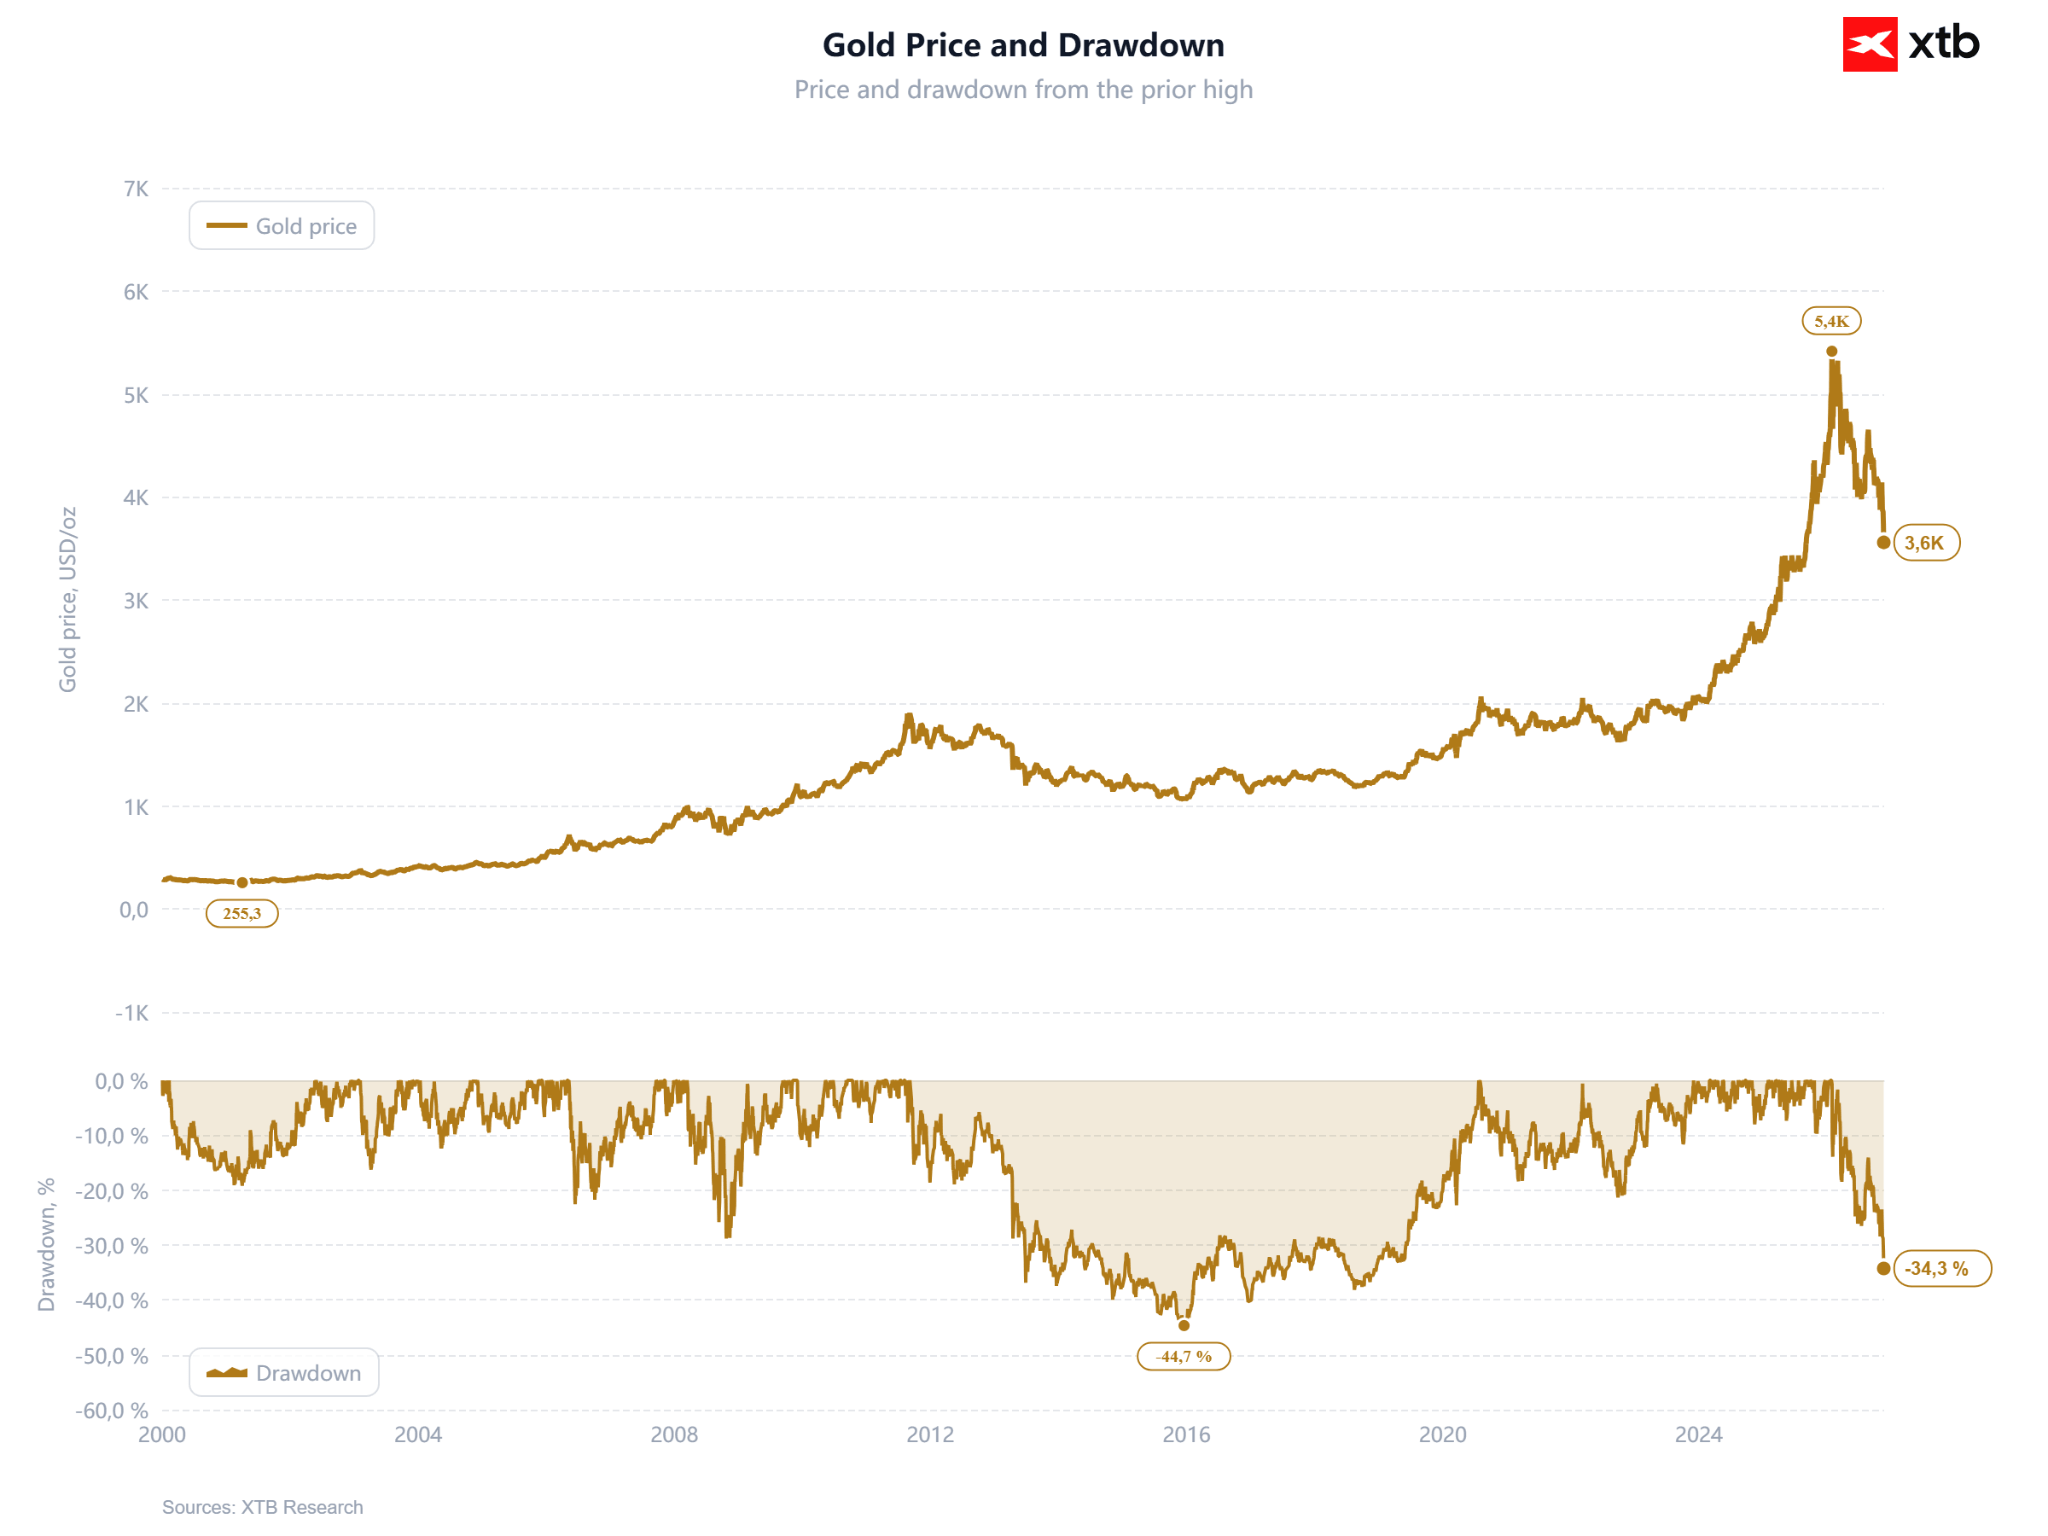 A csúcshoz képest az árfolyamveszteség már meghaladja a 34%-ot. Az esés mértéke példa nélküli. Forrás: XTB
Főbb adatok:
-
Arany: 3559 USD/uncia (november 20., reggel), ami körülbelül 2%-os esést jelent. Az ázsiai kereskedési időszakban azonban több mint 3%-os visszaesést is láthattunk, az árfolyam pedig 3515 USD alá süllyedt.
-
A 2026. január 28-án elért 5400 USD-s történelmi csúcshoz képest: -34%. Az amerikai–iráni háború kitörése óta (február 27., 5278 USD): -33%.
-
Ezüst: 42,15 USD/uncia, ami heti szinten körülbelül 14%-os, a januári 116,6 USD-s csúcshoz képest pedig 64%-os visszaesést jelent.
-
A piac 97%-os valószínűséggel áraz egy 25 bázispontos Fed-kamatemelést decemberre (CME FedWatch), míg egy 50 bázispontos emelés valószínűségét 3%-ra teszi.
-
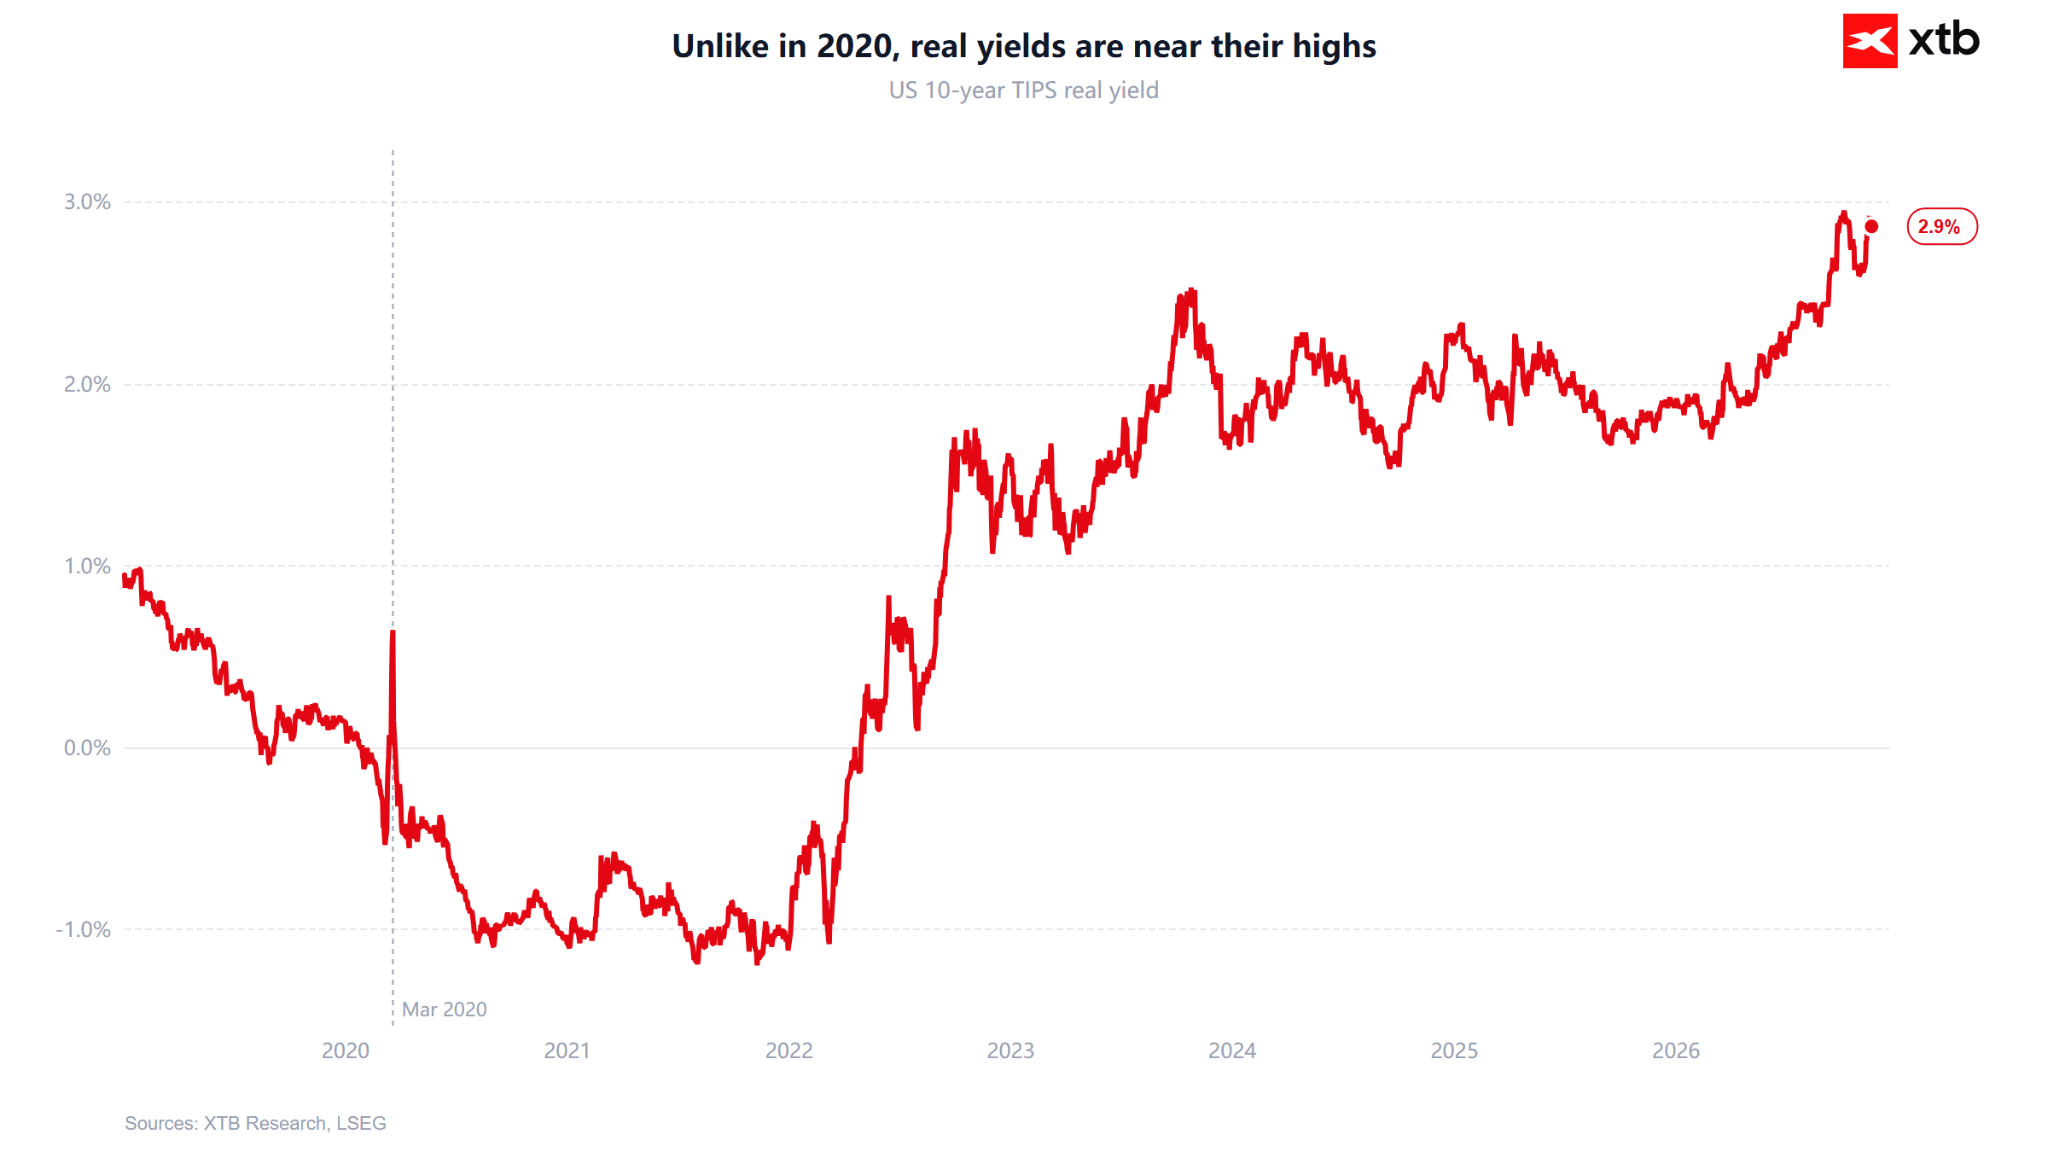
Az amerikai 10 éves államkötvény hozama: 5,008%. Idén már 28 kereskedési napon zárt 5% felett. A 10 éves inflációkövető államkötvény (TIPS) reálhozama 2,86%, szemben az arany történelmi csúcsának napján mért 1,89%-kal.
-
Dollárindex (DXY): 103,8, ami 19 havi csúcsot jelent, és már a negyedik egymást követő hetet zárhatja emelkedéssel.
A Nasdaq 100 index 15%-kal van az október 6-i csúcsa alatt. Az MSCI World index 9%-kal marad el az augusztusi csúcsától. Az ázsiai részvénypiacok 2020 óta legrosszabb hetük felé haladnak.
Likviditási problémáról van szó? Részben igen
Ezen a héten az arany a részvényekkel együtt esik, nem pedig azokkal ellentétes irányban mozog. Szeptember 30. óta az arany 13%-ot veszített értékéből, ami megegyezik a Nasdaq 100 visszaesésével, miközben az ezüst árfolyama 29%-kal csökkent. A széles körű piaci eladási hullámot a mesterséges intelligenciával kapcsolatos aggodalmak váltották ki. Az Anthropic tőzsdei debütálása nem tudta helyreállítani az ágazatba vetett bizalmat, az Nvidia gyorsjelentése sem állította meg az esést, a tajvani részvénypiac pedig 1991 óta legrosszabb hetét éli. A Goldman Sachs szerint a „gyenge likviditás felerősíti az árfolyammozgásokat”. Egyértelmű, hogy kényszerlikvidálásokkal állunk szemben. Az arany most biztonságos tőkeforrásként szolgál, amelyből a befektetők például a részvénypiaci esésekből eredő veszteségeiket fedezhetik. A befektetők azokat az eszközöket értékesítik, amelyeken nyereségük van, illetve amelyeket gyorsan pénzzé tudnak tenni, hogy fedezzék a részvénypiaci veszteségeket és a margin callokat. A két éve tartó bikapiac után az arany pontosan ilyen eszközzé vált.
Fontos hangsúlyozni, hogy nem egyszeri jelenségről van szó. Az arany idén kockázatos eszközként viselkedik. Az arany és az MSCI World napi hozamai közötti, 60 kereskedési napos gördülő korreláció jelenleg 0,46, 2026-ban pedig átlagosan 0,48 volt. 2019 és 2024 között ez az átlag mindössze 0,14-et tett ki. Az arany pozíciója túlzsúfolttá vált, és nagyrészt ugyanazok a befektetők tartják, akik technológiai részvényekkel is rendelkeznek. Amikor a részvények esnek, az arany gyakran velük együtt gyengül.
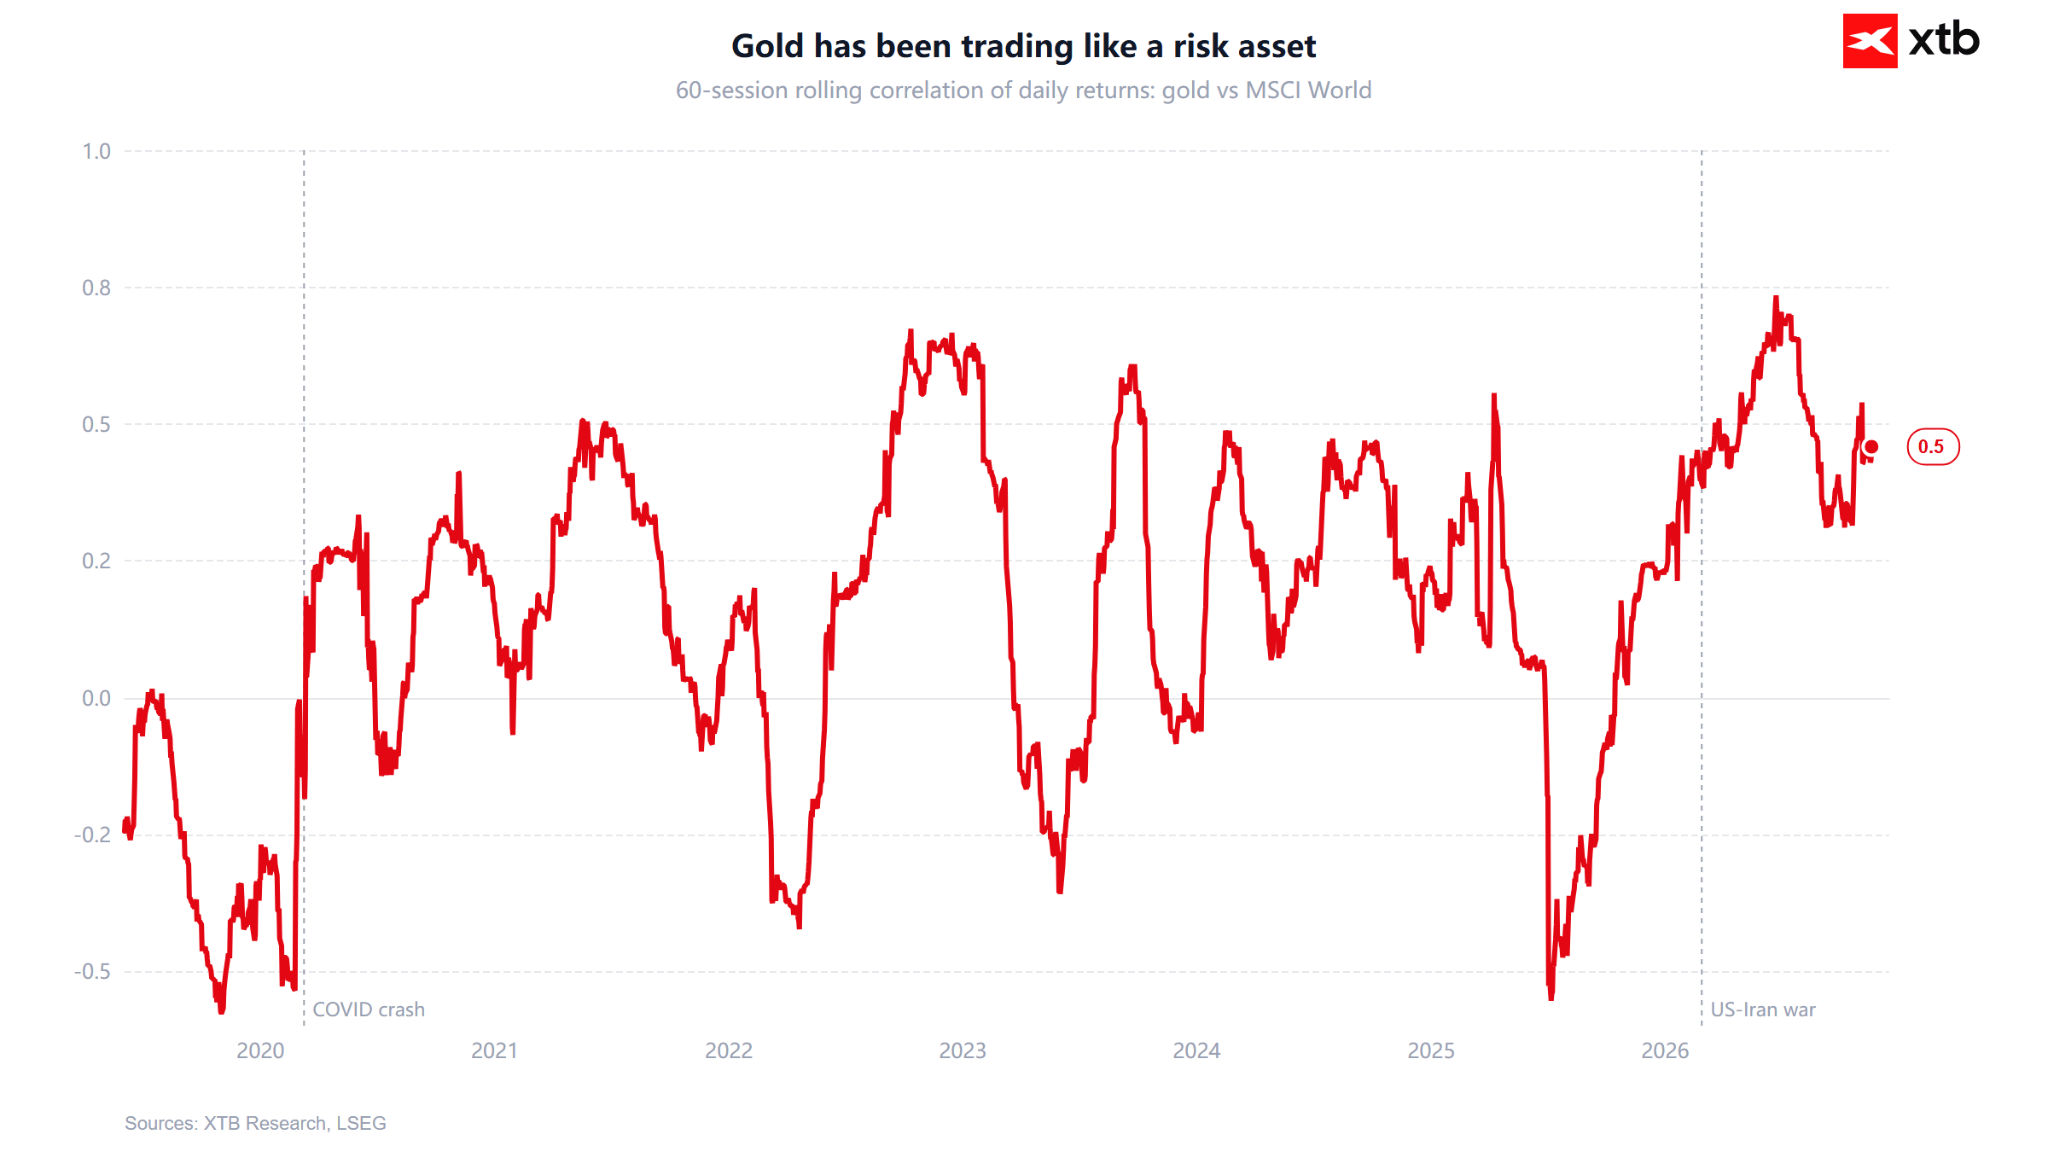
A likviditási helyzet azonban elsősorban az esés ütemét magyarázza, nem pedig annak irányát. Az arany már február óta veszít értékéből, amikor a részvénypiacok még emelkedtek. A legfontosabb mozgatórugók a kamatok és az amerikai dollár. Az Iránnal vívott háború megemelte az energiaárakat (a Brent márciusban és áprilisban 120 USD/hordó körül mozgott), ami felfelé hajtotta az inflációt, miközben a Fed a kamatcsökkentések helyett a kamatemelések lehetőségét kezdte jelezni. Goolsbee és Paulson ezen a héten arra utaltak, hogy a kamatokat ismét emelni kell majd. Az arany nem fizet hozamot, így a 3% közelébe emelkedő reálhozamok mellett a tartásának alternatív költsége évek óta nem látott szintre emelkedett.
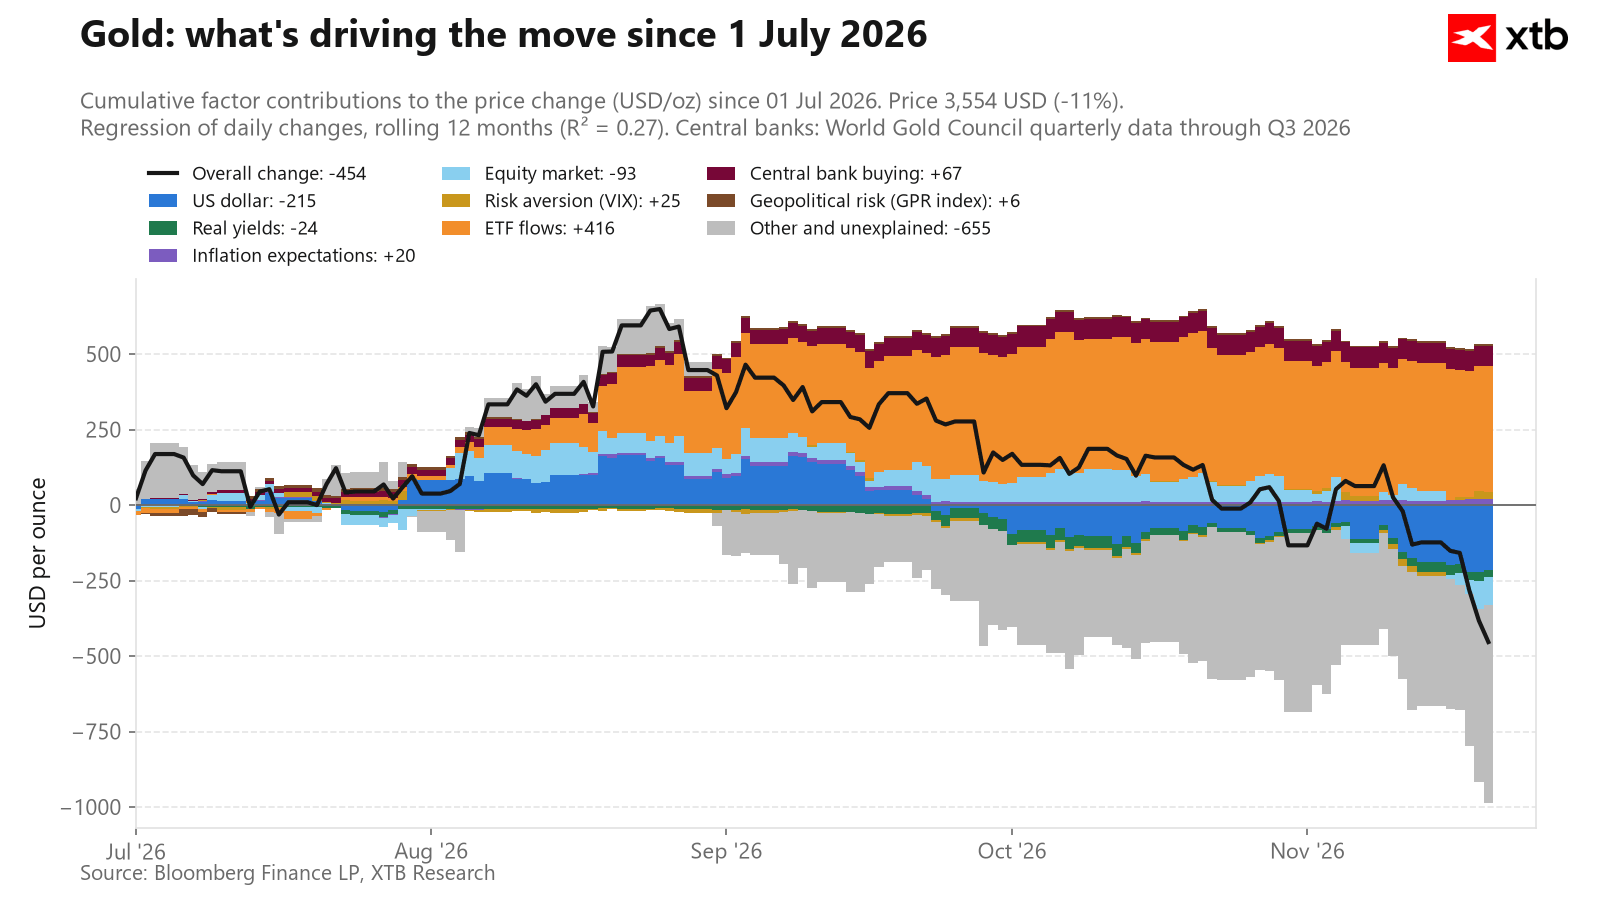
Az év korábbi részében bekövetkezett árfolyammozgások nagy részét nem lehetett egyetlen tényezővel megmagyarázni. Ezeket ezért tisztán spekulációs folyamatok vagy a geopolitikai aggodalmak befolyása hajthatta. Jelenleg az arany árfolyamesésének jelentős részét szintén nem tudjuk megmagyarázni, ami éppen a likviditási tényezőkkel függhet össze.
Forrás: Bloomberg Finance LP, XTB
Megismétlődhet a 2020-as forgatókönyv?
Az árfolyammozgások pályáját tekintve feltűnő a hasonlóság. 2020. március 9-én az arany helyi csúcsot ért el 1680 USD-nél, majd az ezt követő 8 kereskedési nap alatt 12,45%-ot veszített értékéből. A COVID-válság okozta piaci összeomlás idején a befektetők szinte mindent eladtak. 2026-ban a november 9-i helyi csúcstól (4140 USD) számítva az arany 8 kereskedési nap alatt 12,5%-ot esett – gyakorlatilag pontosan ugyanakkora mértékben. A mai, 9. kereskedési napon a visszaesés már megközelíti a 14%-ot.
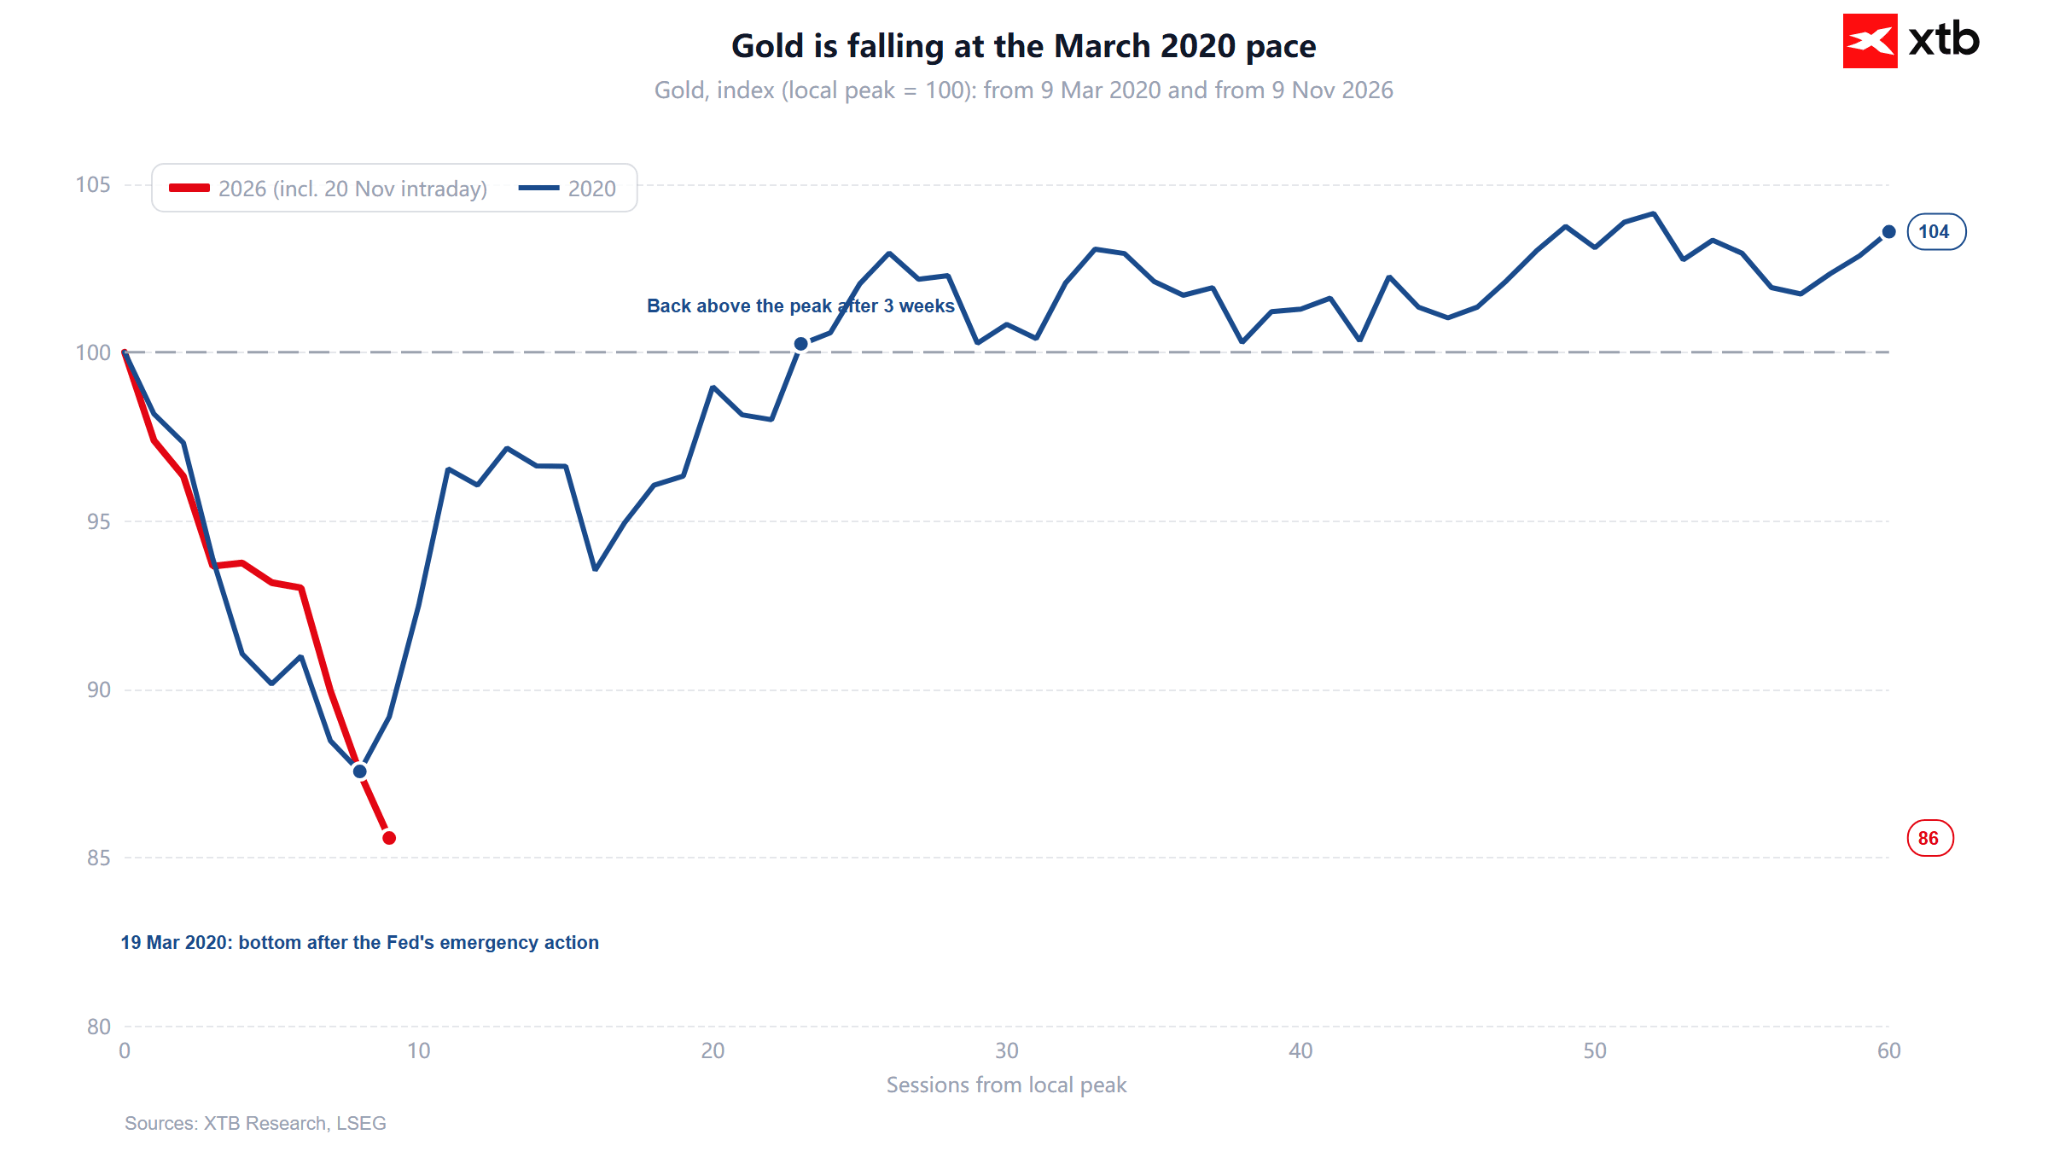
2020-ban az árfolyam mélypontja március 19-én következett be, április 9-re pedig az arany már ismét a kényszereladási hullám előtti csúcs fölé emelkedett. Augusztusban új rekordot állított fel 2064 USD-nél, ami körülbelül 40%-kal haladta meg a márciusi mélypontot. A felpattanást azonban nem csupán az eladói nyomás kifulladása okozta. A Fed nullára csökkentette a kamatokat, korlátlan mennyiségi lazítási (QE) programot és devizaswap-megállapodásokat indított, miközben a dollár gyengülni kezdett. A 10 éves amerikai inflációkövető államkötvények (TIPS) reálhozama a mélypont napján mért +0,64%-ról augusztusra -1,09%-ra csökkent.
Jelenleg a reálhozam 2,86%-on áll, közel az idei maximumhoz (október 5-én 2,95% volt). A Fed most nem a likviditás helyreállítására törekszik, hanem kamatemeléseket jelez előre, miközben az amerikai dollár 19 havi csúcson van. Így bár az árfolyammozgások hasonlóságot mutatnak, a makrogazdasági környezet teljesen ellentétes.
A „2020-as” forgatókönyv megismétlődéséhez a Fed monetáris politikájának irányváltására lenne szükség. Ez bekövetkezhetne például akkor, ha a mesterséges intelligenciával kapcsolatos részvények eladási hulláma hitelpiaci problémává szélesedne, többek között az adatközponti szektorban felhalmozott adósság miatt. Ebben az esetben a Fednek az infláció elleni küzdelem helyett a pénzügyi stabilitást kellene előtérbe helyeznie. Amíg azonban az energiaárak magasan tartják az inflációt, egy ilyen fordulat sokkal nehezebben következhet be, mint 2020-ban. Enélkül inkább az árfolyamesés lassulása valószínű, nem pedig egy gyors, V alakú felpattanás.
Csökkenti-e a Trump–Hszi–Putyin-csúcstalálkozó a geopolitikai kockázatokat?
Az esemény csak marginális hatással van a piacokra, és nem ez okozza az eladási hullámot. A sencseni nyilatkozat az ENSZ reformjával, a nukleáris kockázatokkal, a diplomáciai mentességgel és az üzemanyag-ellátással foglalkozik. Ukrajnát és Iránt azonban egyáltalán nem említi. A Breakingviews szerint a csúcstalálkozó „nem gyakorolt jelentős hatást a piacokra”. Putyin emellett a Krími híd elleni támadást követően kizárta a tengeri és energetikai tűzszünet lehetőségét.
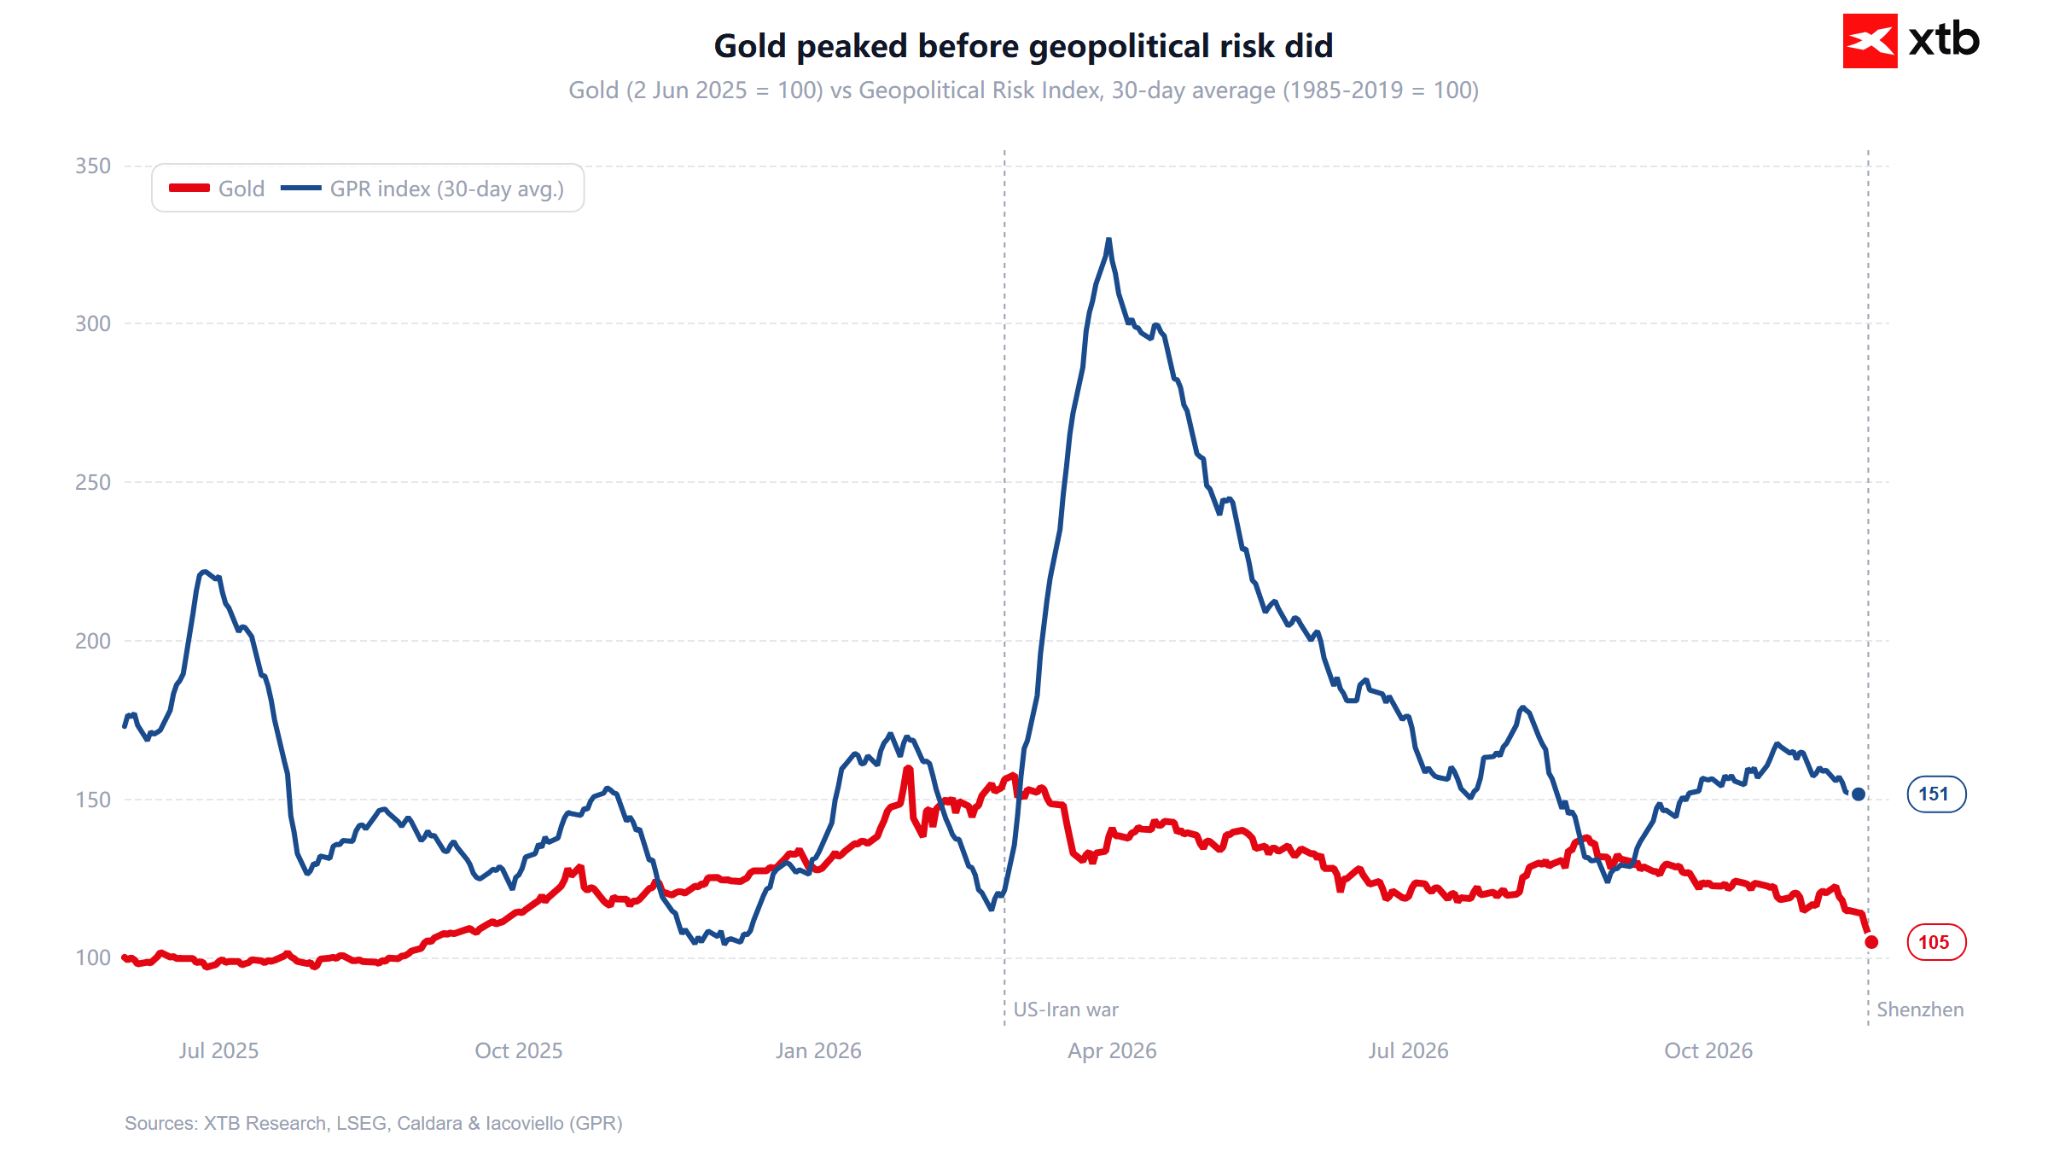
Ennél is fontosabb, hogy az arany idén egyáltalán nem tudott profitálni a geopolitikai feszültségekből. A Geopolitikai Kockázati Index (GPR, Caldara és Iacoviello, 30 napos átlag) március végén 327 ponton tetőzött. Az arany árfolyama ugyanezen időszak alatt esett, mivel a háború magasabb olajárakat, erősebb inflációs nyomást és szigorúbb Fed-politikát eredményezett. A GPR jelenleg 151 pont körül áll, ami továbbra is meghaladja a normál szintet, de messze elmarad a korábbi csúcstól. Paradox módon, ha az üzemanyag-ellátás bővítéséről szóló nyilatkozat valóban hozzájárulna az energiaárak csökkenéséhez, az hosszabb távon támogathatná az arany árfolyamát azáltal, hogy mérsékelné a kamatemelési nyomást.
Mi állíthatja meg az árfolyamcsökkenést?
-
Fizikai kereslet: Indiában a fizikai arany felára 17 USD/unciára emelkedett az egy héttel korábbi 8 USD-ről, a házassági szezon csúcsidőszakában. A piac egyes részein fizikai aranyból és ezüstből is hiány alakult ki. Kínában a felárak 9–13 USD között mozognak, a befektetők pedig vásárlási lehetőségként tekintenek a korrekcióra.
-
Technikai szintek: A technikai elemzés szerint a piac rendkívül túladott állapotban van. A Reuters cikkei 3442–3474 USD közötti támaszzónát emelnek ki. A Global X szerint csak 3300–3400 USD körül található „nagyon gyenge támasz”.
-
Spekulatív pozicionáltság: A CFTC jelentése viszonylag alacsony számú long pozíciót mutat. Korábban a 200 000 körüli long pozíció elérése jellemzően viszonylag gyors árfolyam-visszapattanást eredményezett. Ugyanakkor érdemes megjegyezni, hogy a nettó pozicionáltság nem különösebben alacsony, elsősorban a short pozíciók nagyon kis száma miatt.
-
Figyelmeztető jelek: A svájci aranyexport októberben havi alapon 34%-kal, 109,7 tonnára esett, főként a Londonba irányuló szállítások csökkenése miatt. Az ETF-ek megkezdték az arany, az ezüst és a platina értékesítését is.
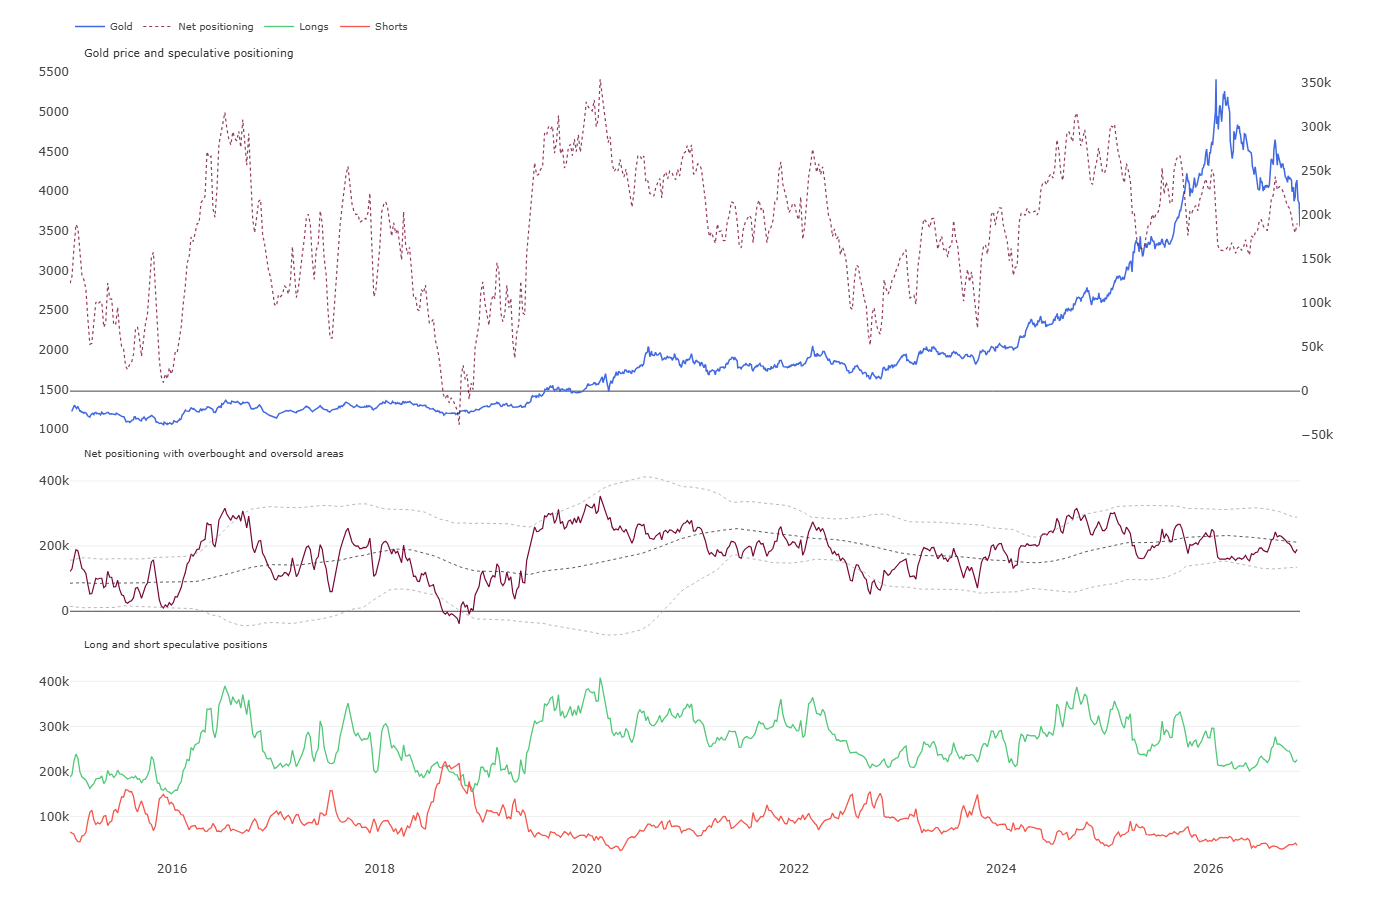 Speculative
Pozíciók a COT-jelentés alapján (CFTC).
Forrás: CFTC, COT
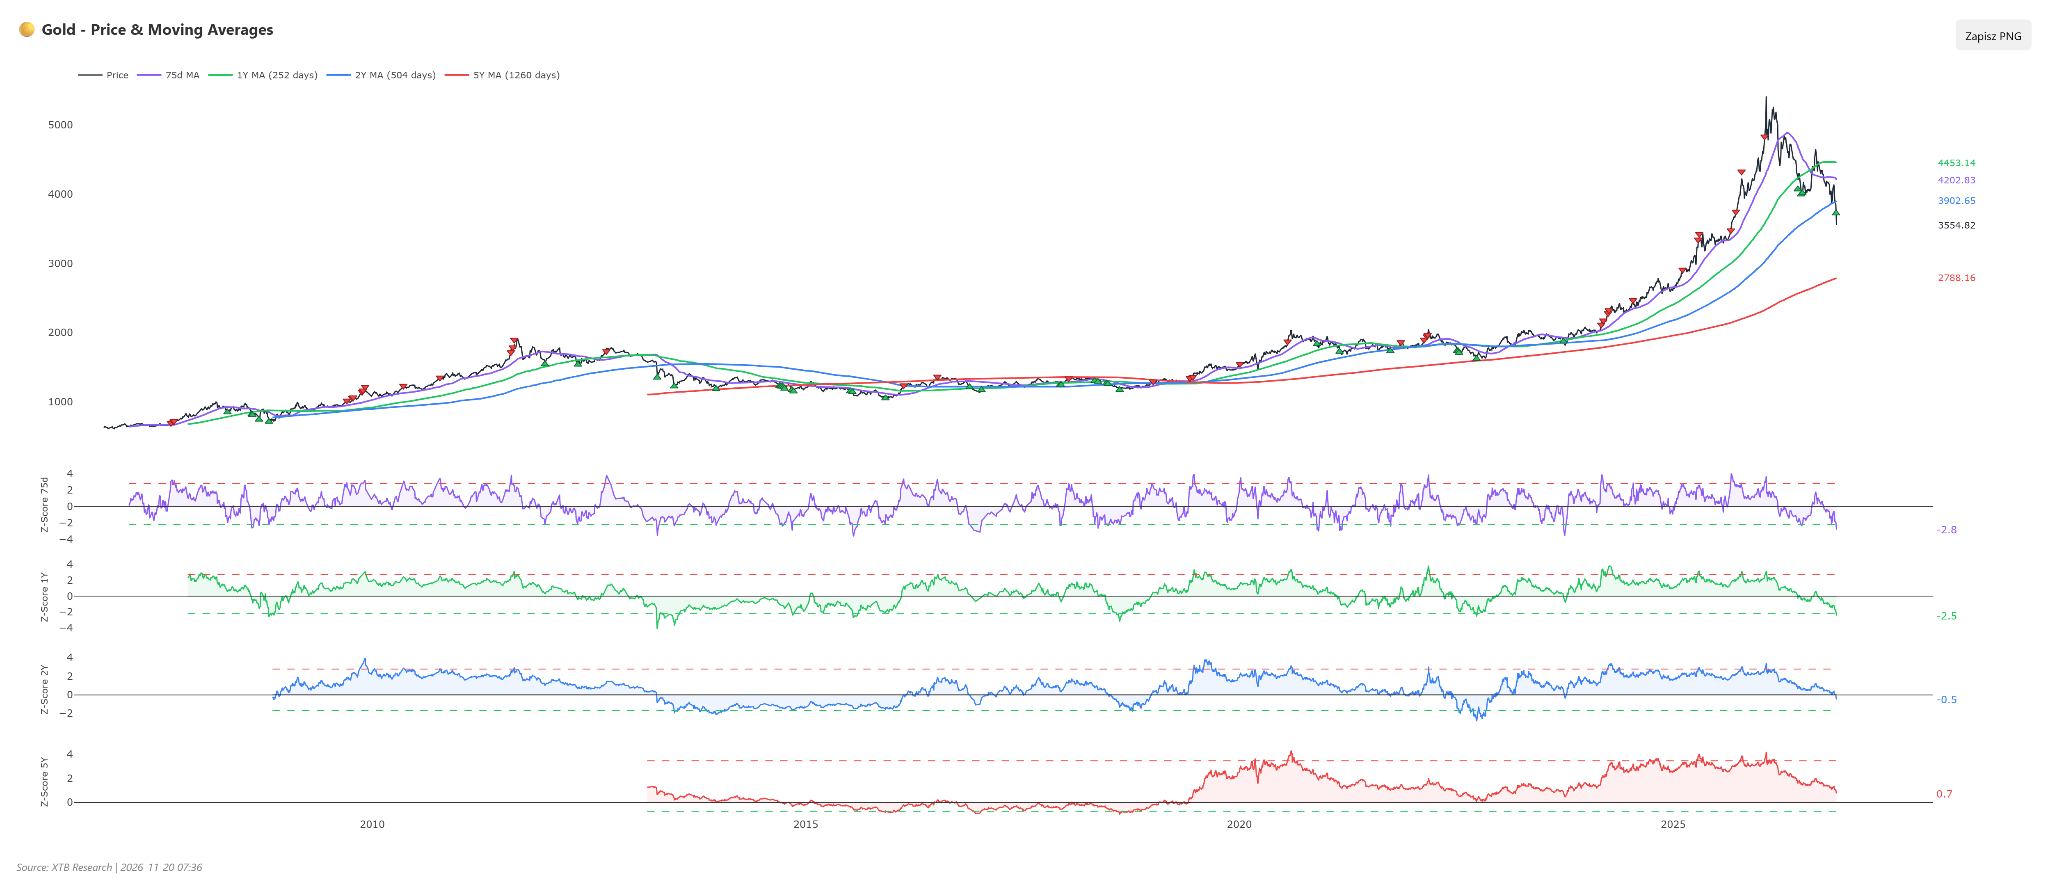
A 75 kereskedési napos és az 1 éves mozgóátlagtól való eltérések már kezdenek „gyenge” túladottsági jelzéseket adni. Erős jelzés akkor alakul ki, amikor az indikátor alulról felfelé keresztezi a szintet.
Forrás: XTB
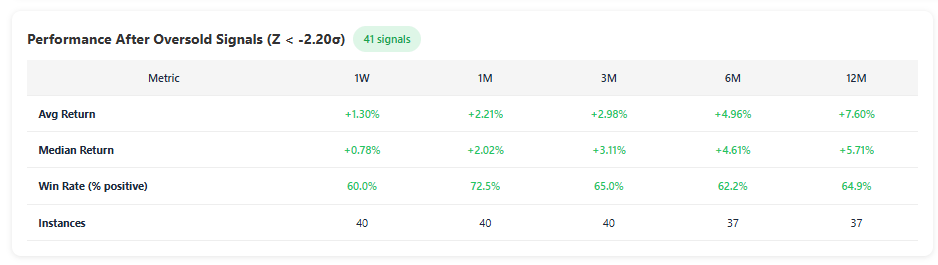
A 75 kereskedési napos mozgóátlagtól való szélsőséges eltérések visszakeresztezését követő árfolyam-alakulás azt mutatja, hogy az ilyen jelzések megjelenése után az esetek legalább 60%-ában felpattanás következett be. Egyhónapos időtávon ez az arány már 70%-ra emelkedik.
Forrás: XTB
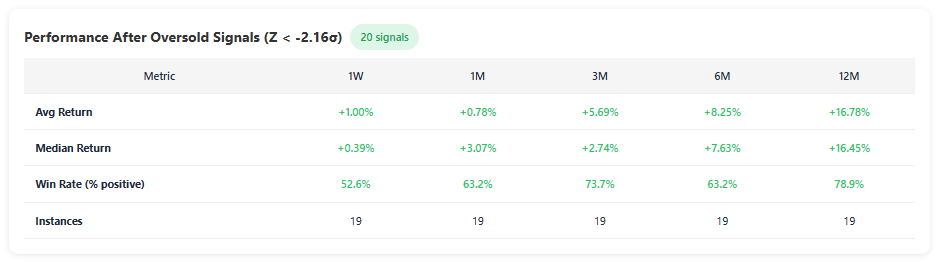
Az arany árfolyamának alakulása az 1 éves mozgóátlagtól való szélsőséges eltérések visszakeresztezését követően.
Forrás: XTB
Technikai szempontból jelenleg bizonytalan, támasz nélküli tartományban mozgunk. A korábbi árfolyamcsúcsok alapján meghatározott támaszszintek 3400 USD felett helyezkednek el. Az árfolyam letörte a teljes emelkedő hullám 50,0%-os Fibonacci-visszatérési szintjét, valamint az utolsó jelentős lefelé irányuló impulzus 61,8%-os Fibonacci-kiterjesztési szintjét. A további Fibonacci-támaszok 3260 és 3060 USD-nél találhatók.
Ennek ellenére érdemes figyelni a rendkívül alacsony RSI-értékre, amely az év korábbi részében már rövid távú árfolyam-visszapattanásokat előrejelző jelzéseket adott.
Forrás: xStation5
Összefoglalás
Az arany eladási hullámának három fő összetevője van. Az alapvető tényezők a kamatok és a dollár: a háború, amelytől az arany árfolyamának emelkedését várták, valójában az infláció fokozásán keresztül a Fed monetáris politikájának irányváltását idézte elő. A második tényező a likviditás: az AI-részvények összeomlása arra kényszeríti a befektetőket, hogy nyereséges eszközeiket is értékesítsék, miközben az arany idén szorosan együtt mozgott a részvénypiacokkal. A sencseni csúcstalálkozó ebben az összefüggésben csupán háttérzaj, nem pedig az árfolyamesés kiváltó oka.
Az árfolyammozgás a 2020. márciusi eseményekre emlékeztet, ám az akkori felpattanást a Fed kamatainak nullára csökkentése és a reálhozamok negatív tartományba süllyesztése idézte elő. Ma a Fed éppen ellenkező irányba halad. A 2020-as forgatókönyv megismétlődése csak akkor lehetséges, ha a piaci folyamatok monetáris politikai fordulatra kényszerítik a Fedet. Addig inkább a fizikai kereslet által támogatott árfolyam-stabilizáció tűnik valószínűbbnek, mint egy gyors helyreállás.
Michał Stajniak, CFA
Az XTB kutatási részlegének vezetője
michal.stajniak@xtb.pl


Reggeli piaci összefoglaló: A gyenge kínai adatok és az ázsiai chipgyártók részvényeinek eladási hulláma rontja a hangulatot Warsh beszéde előtt

📈 Reggeli piaci összefoglaló: visszapattanó technológiai részvények és zuhanó olajárak az Irán körüli feszültség enyhülésére utaló jelek hatására

Az EUR/USD árfolyama tovább gyengül az amerikai munkaerőpiaci jelentés (NFP) közzététele előtt.


RENDKÍVÜLI HÍREK: A demokraták megszerezték a többséget az amerikai Kongresszus mindkét házában! 🗽
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.