


Az Nvidia részvényei a legutóbbi csúcsukhoz képest körülbelül 30%-ot veszítettek értékükből, ami a 2025-ös kora tavaszi időszak óta a legnagyobb eladási hullámnak számít. Akkor az Egyesült Államok Kínával és Európával szembeni esetleges kereskedelmi háborújával kapcsolatos aggodalmak következtében a részvény árfolyama több mint 40%-kal esett vissza az akkori történelmi csúcsáról. A mostani visszaesés fő mozgatórugói az Nvidia kínai üzleti tevékenységével kapcsolatos aggodalmak, valamint a közelmúltban megjelent beszámolók, amelyek szerint Jensen Huang vezérigazgató és társalapító személyes kapcsolatban állhatott egy feltételezett kínai hírszerző ügynökkel. Ezek a hírek továbbra is nyomást gyakorolhatnak a részvények megítélésére, bár az Nvidia alaptevékenységére gyakorolt végső hatásuk korlátozott maradhat.
Nehéz figyelmen kívül hagyni azt a benyomást is, hogy ha hasonló hírek a technológiai szektor számára kedvezőbb piaci környezetben láttak volna napvilágot, a befektetők talán nagyrészt figyelmen kívül hagyták volna őket. Az Nvidia körüli bizonytalanságra adott jelenlegi piaci reakció mértéke, amely éles eladási hullámban és a szélesebb technológiai szektorhoz képesti jelentős alulteljesítésben nyilvánult meg, inkább a piaci pszichológiával és azzal kapcsolatos aggodalmakkal függhet össze, hogy a vállalat képes lesz-e megőrizni meghatározó versenyelőnyét.
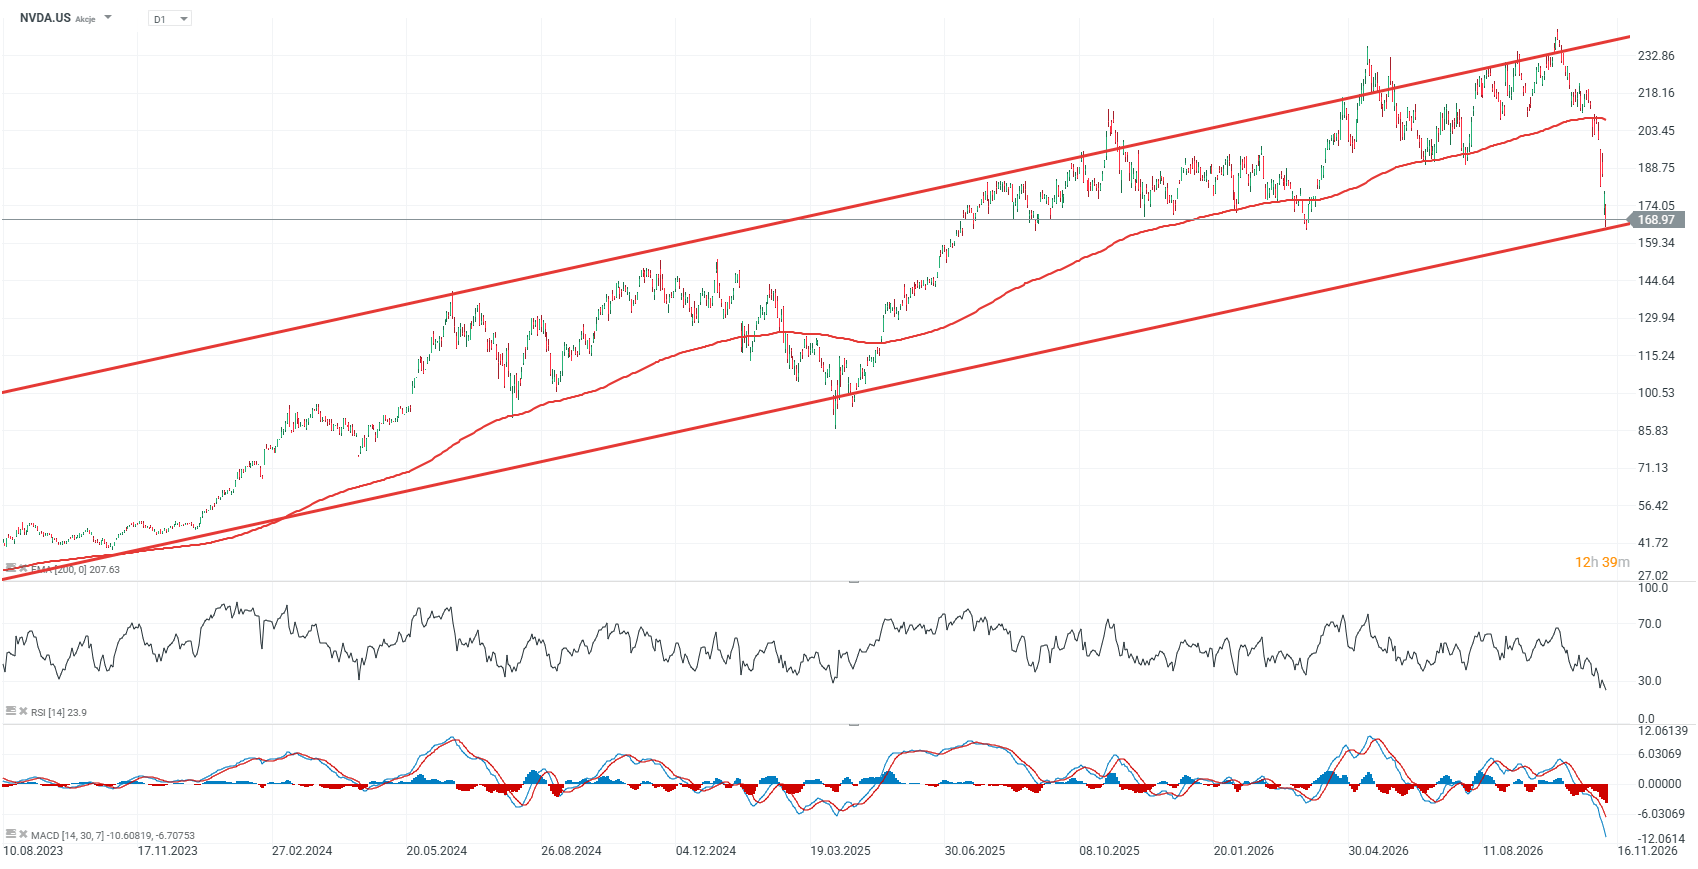
NVDA.US részvény (D1-es idősík)
2023 óta mindössze két alkalommal szenvedett el az Nvidia részvénye a mostanihoz hasonló mértékű árfolyamesést. Az elsőre 2024 nyarán került sor, amikor az árfolyam körülbelül 30%-kal csökkent, ezt követően azonban rendkívül erős felpattanás következett. A második és egyben legnagyobb korrekció 2025 januárja és áprilisa között zajlott, amikor a részvények az év eleji csúcsukhoz képest közel 44%-ot veszítettek értékükből. Akkor az Nvidia árfolyama átmenetileg 31%-kal is a 200 napos exponenciális mozgóátlag (EMA200, piros vonal) alá került, a tartós csökkenő trend azonban csak rövid ideig maradt fenn.
A jelenlegi visszaesés a csúcshoz képest már meghaladja a 30%-ot, miközben a részvény árfolyama körülbelül 20%-kal a 200 napos EMA alatt tartózkodik. Technikai szempontból az egyik legfontosabb kérdés, hogy az árfolyam képes lesz-e visszakapaszkodni a 190 dolláros szint körüli tartományba, amely korábban több jelentős árfolyamreakciót is kiváltott, majd idővel a 200 dolláros szint fölé kerülni, ahol jelenleg az EMA200 húzódik. Lefelé a 150 dolláros tartomány jelenthet fontos támaszzónát, amely nagyjából egybeesik a 2024 és 2025 fordulóján kialakult lokális csúcsokkal.
Az Nvidia értékeltsége a következő 12 hónapra várt nyereség körülbelül 13,5-szeresére csökkent, szemben a Nasdaq 100 vállalatainál jellemző, nagyjából 19-szeres átlaggal. Ez jelentős diszkontot jelez, különösen a vállalat üzleti tevékenységének minőségét, valamint az árbevétel és a nyereség továbbra is rendkívül gyors növekedési ütemét figyelembe véve. Amennyiben a GPU-k és a mesterségesintelligencia-infrastruktúra piaca továbbra is messze marad a túlkínálattól, az Nvidia részvényeiben továbbra is jelentős potenciál lehet a hosszú távú emelkedő trendhez való visszatérésre.
 Forrás: XTB
Árbevétel, nettó nyereség és a tőkeköltség feletti hozamkülönbözet
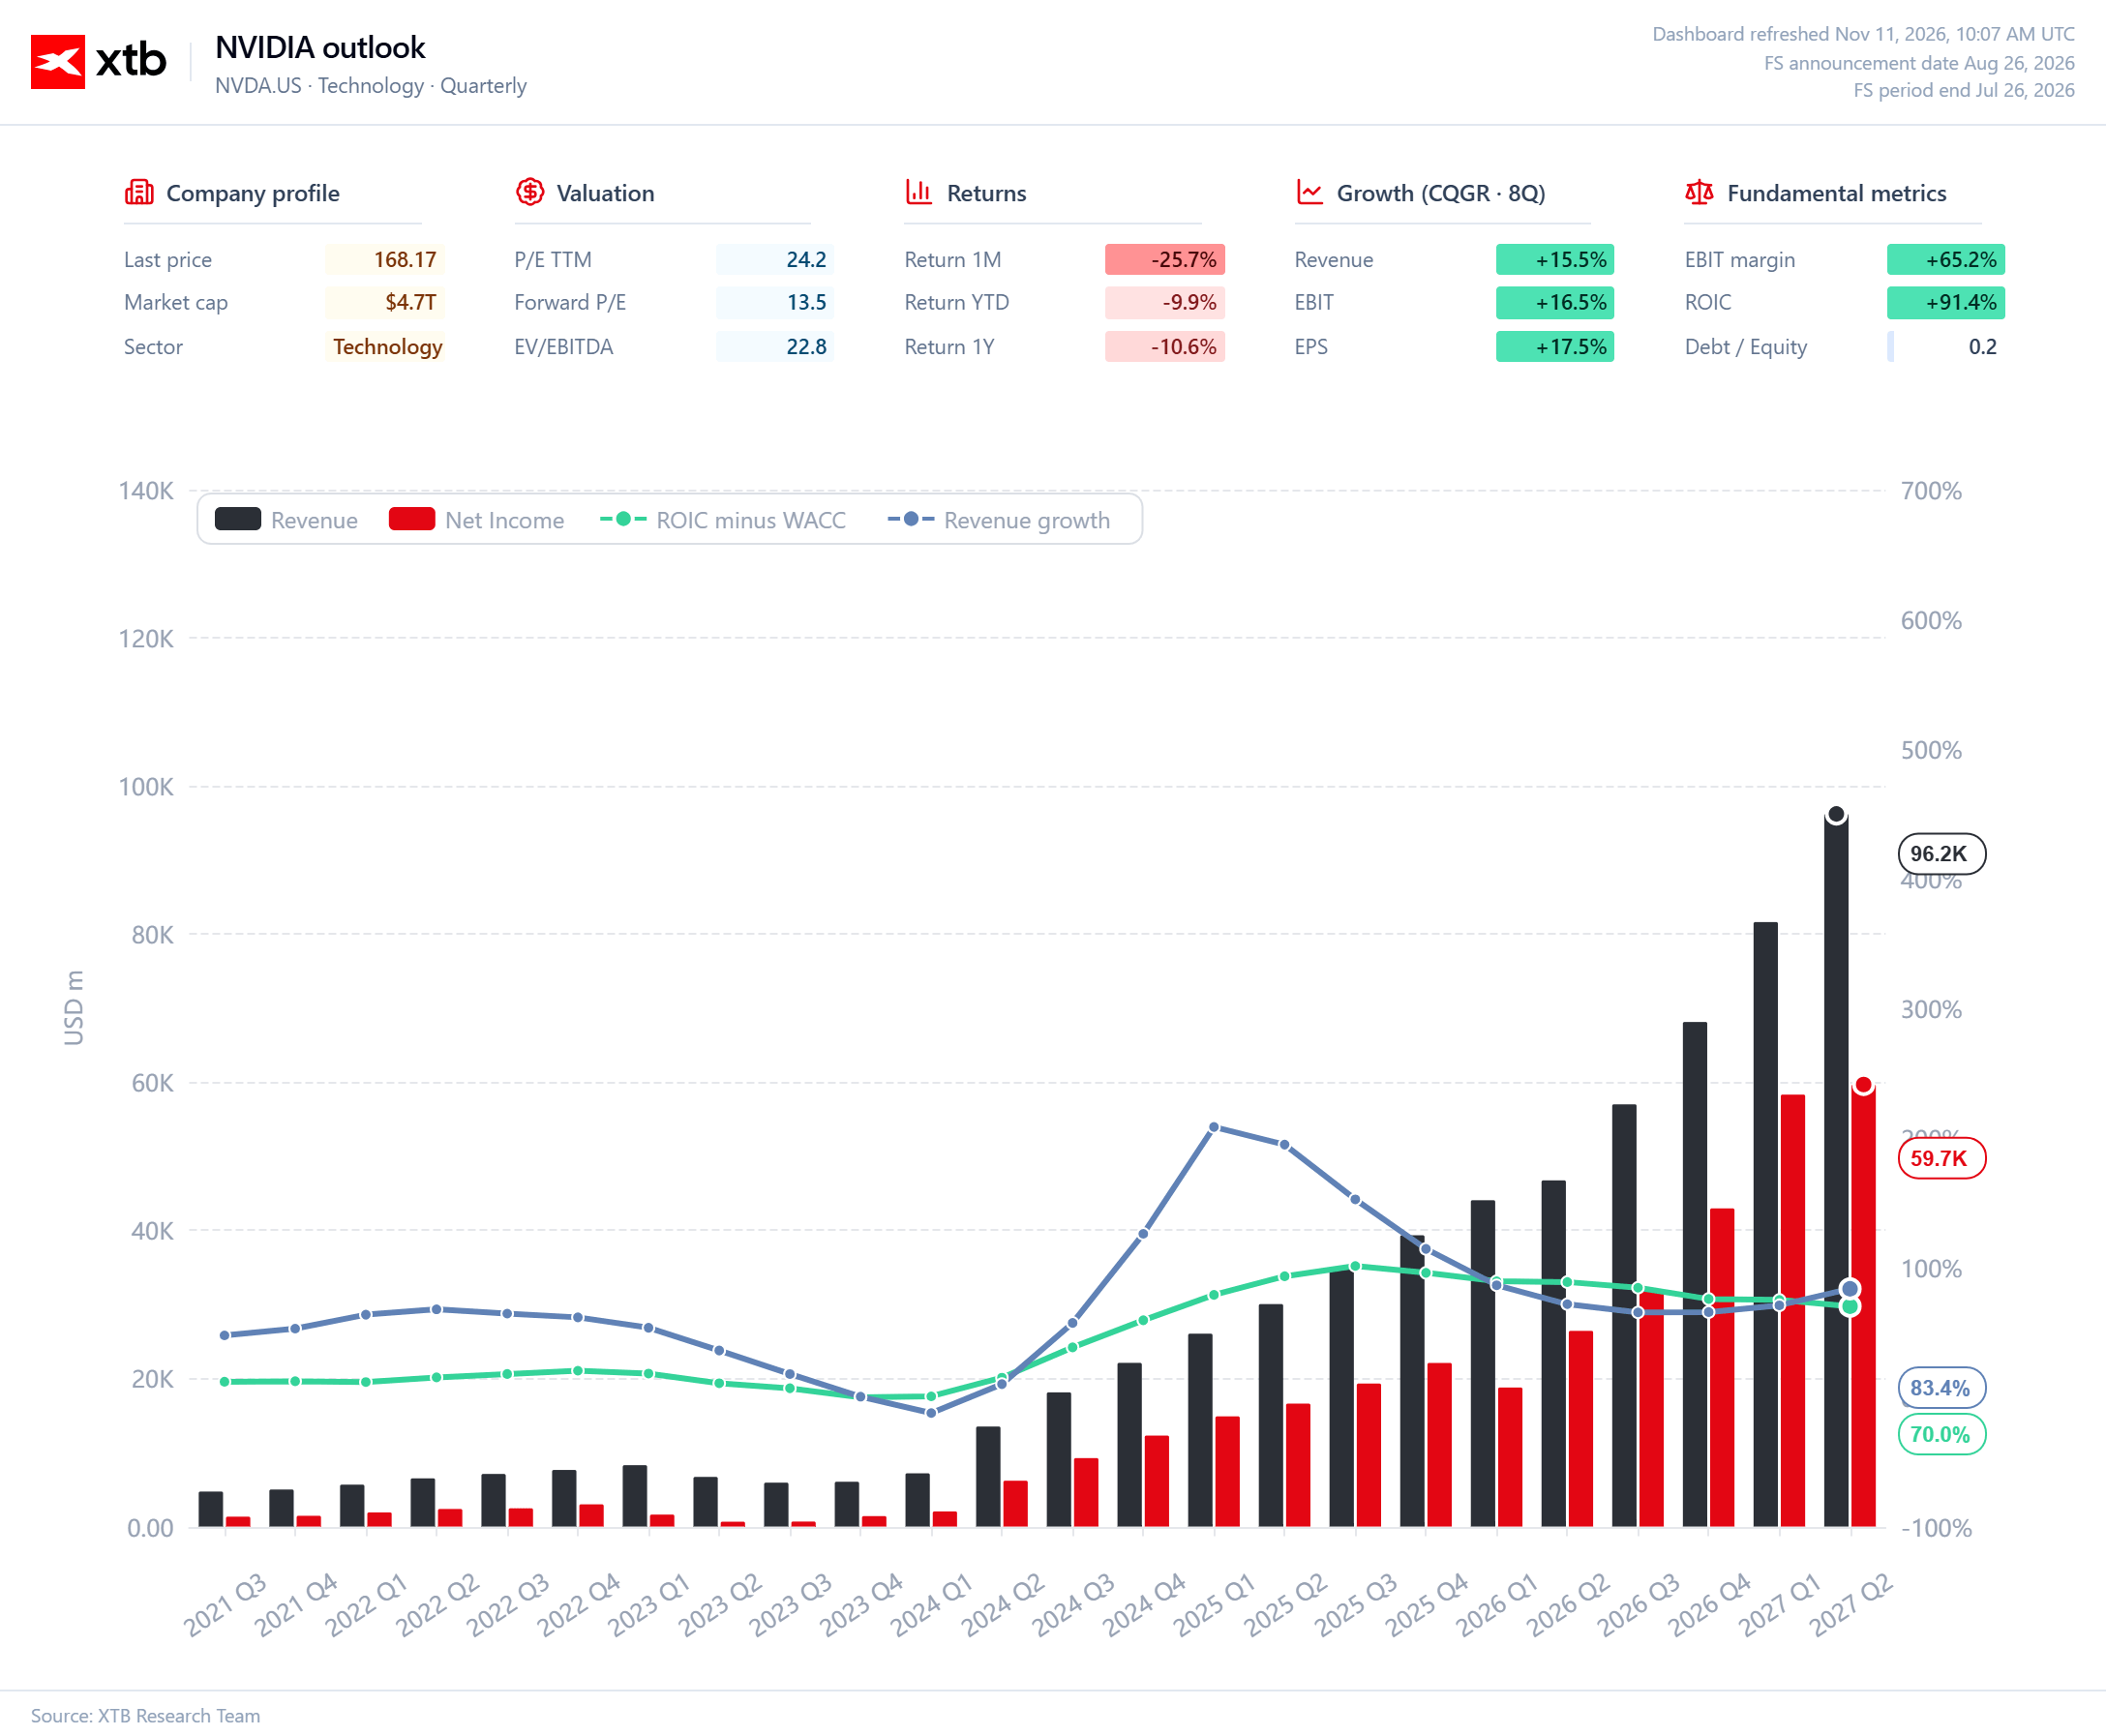
A harmadik grafikon szemlélteti legjobban, milyen mértékű átalakuláson ment keresztül az Nvidia: grafikus chipeket gyártó vállalatból a világ egyik legnyereségesebb technológiai vállalatává vált. A negyedéves árbevétel a 2021-es néhány milliárd dollárról a 2027-es pénzügyi év második negyedévére előre jelzett, mintegy 96 milliárd dollárra emelkedhet, miközben a nettó nyereség megközelítheti a 60 milliárd dollárt. Még fontosabb, hogy a profit gyorsabban növekszik, mint az árbevétel, ami jól mutatja az Nvidia MI-platformjának magas profitmarzsaiból és az adatközponti üzletág hatalmas méretéből fakadó rendkívüli működési tőkeáttételt. Ezzel párhuzamosan az úgynevezett EVA-spread, amelyet itt a befektetett tőke megtérülése (ROIC) és a súlyozott átlagos tőkeköltség (WACC) különbségeként határoznak meg, továbbra is közel 70 százalékpont. Ez azt jelzi, hogy az Nvidia minden egyes, a vállalatba visszaforgatott további dollárral továbbra is jelentős gazdasági értéket teremt.
Ez a mutató alapvetően fontosabb, mint önmagában az árbevétel növekedése: a növekedés csak akkor teremt részvényesi értéket, ha a további befektetéseken elért hozam meghaladja a tőkeköltséget. Az árbevétel növekedési üteme egyértelműen normalizálódik a 2024–2025-ben látott rendkívül gyors bővüléshez képest, az előrejelzések alapján azonban továbbra is kivételesen magas, meghaladja a 80%-ot. A legfontosabb kockázat tehát nem a növekedés hiánya, hanem a profitmarzsok és a ROIC fokozatos csökkenésének lehetősége, ahogy erősödik az AMD és az egyedi fejlesztésű ASIC-chipek jelentette verseny, a hiperskálázó vállalatok egyre nagyobb alkupozícióba kerülnek, és emelkedik az újabb platformgenerációk fejlesztési költsége. Az Nvidia fundamentumai továbbra is rendkívül erősek, de ekkora vállalati méret mellett a jövőbeni részvényesi hozamok egyre inkább attól függnek majd, hogy a vállalat képes-e fenntartani versenyelőnyét és gazdasági védőárkát, nem pedig pusztán attól, hogy a mesterségesintelligencia-piac továbbra is gyorsan növekszik.
 Forrás: XTB Research
Mérleg, ROIC és értékeltség
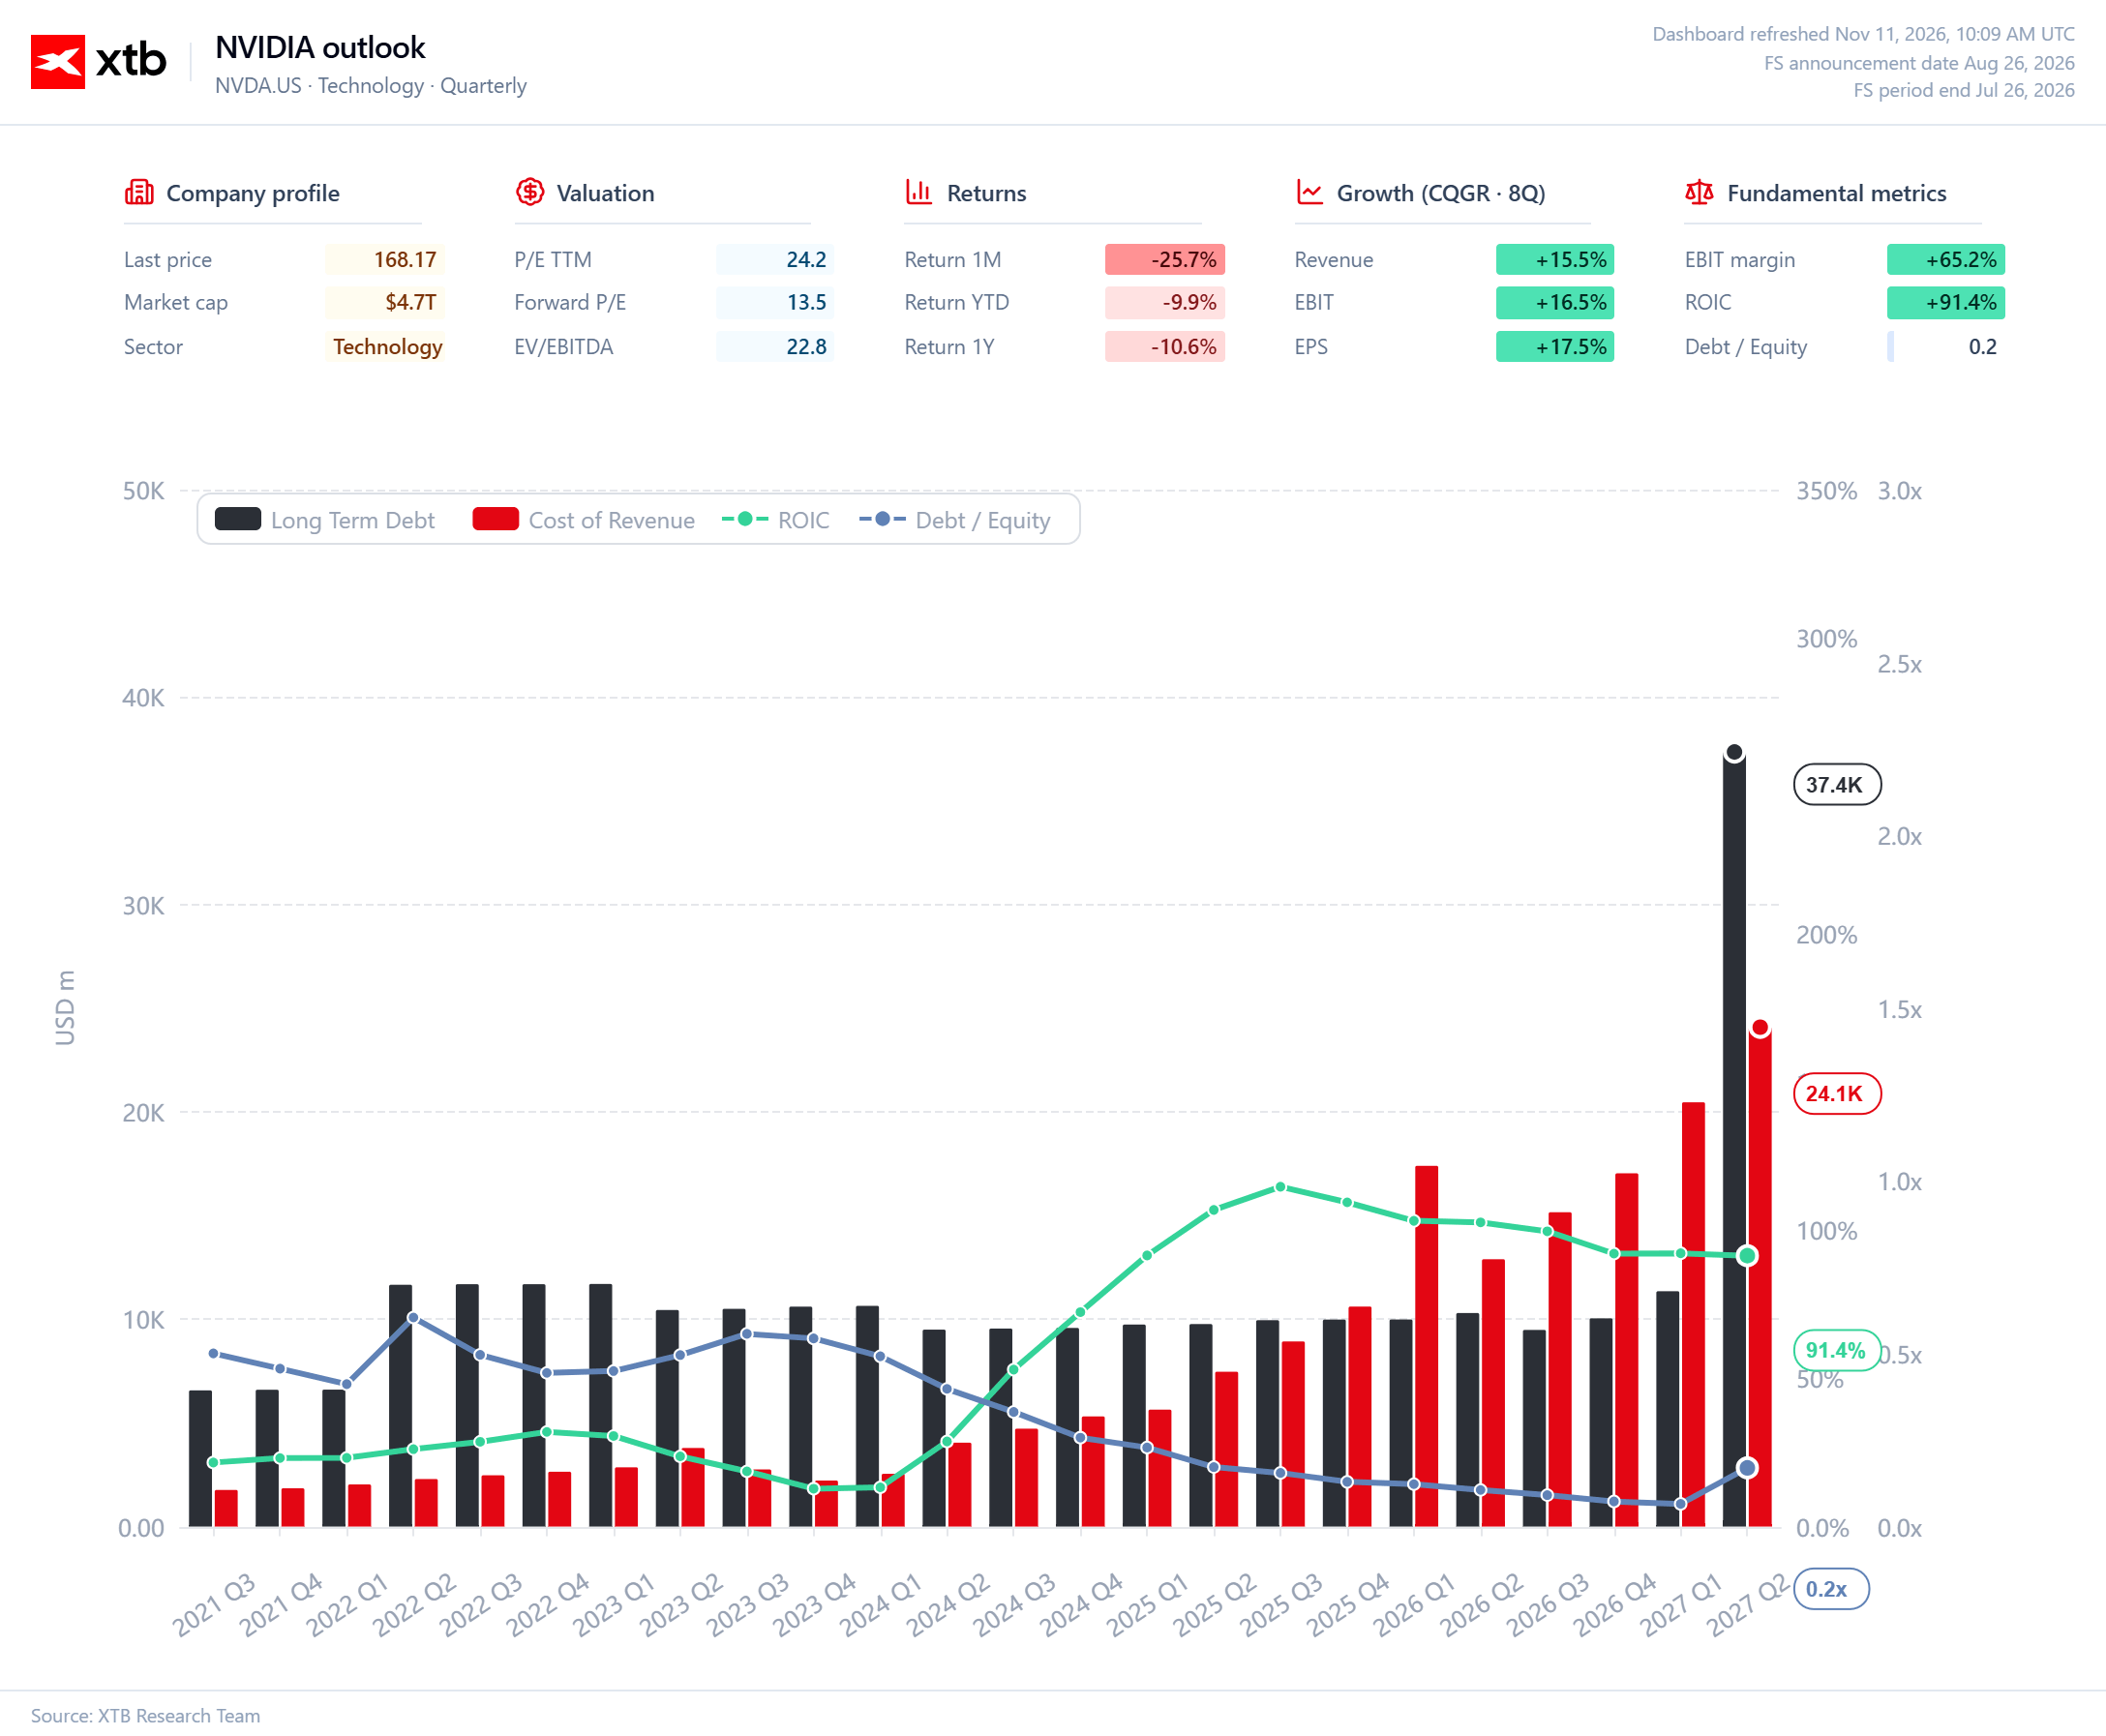
Az első grafikon egyértelműen mutatja, hogy az Nvidia továbbra is kivételes tőkehatékonysággal működő vállalat, miközben működési és pénzügyi mérete jelentősen növekszik. A befektetett tőke megtérülése (ROIC) továbbra is közel 91%, ami azt jelzi, hogy a vállalat az árbevétel és a működési költségek gyors bővülése ellenére is rendkívül magas hozamot termel a működéséhez felhasznált tőkén. Eközben az adósság/saját tőke mutató továbbra is nagyon alacsony, körülbelül 0,2-szeres értéken áll. Ez azt jelenti, hogy az Nvidia növekedését nem agresszív hitelfelvétel, hanem elsősorban a vállalat saját készpénztermelő képessége finanszírozza.
A hosszú lejáratú adósság előre jelzett, körülbelül 37 milliárd dollárra történő emelkedését ezért elsősorban a vállalat növekvő méretének összefüggésében érdemes értelmezni, nem pedig a mérlegminőség romlásának jeleként. Az értékeltség is jóval érdekesebbé vált: a visszatekintő P/E ráta körülbelül 24,2-szeres, míg az előretekintő P/E mindössze 13,5-szeres. Ez jól szemlélteti, milyen jelentős eredménynövekedést áraznak jelenleg az elemzői konszenzusban szereplő várakozások. A körülbelül 22,8-szeres EV/EBITDA mutató abszolút értékben továbbra is viszonylag magas, de az Nvidia jelenlegi ROIC- és eredménynövekedési profilját figyelembe véve már nem utal arra a szélsőséges prémiumra, amelyet az MI-piaci fellendülés korábbi szakaszaiban láthattunk. A befektetők számára így már nem pusztán az a kérdés, hogy az Nvidia drágának számít-e a szélesebb piachoz képest, hanem az, hogy képes lesz-e elég hosszú ideig fenntartani kivételes tőkehozamát ahhoz, hogy a jelenlegi előretekintő értékeltségbe beépített eredményvárakozások ténylegesen megvalósuljanak.
 Forrás: XTB Research
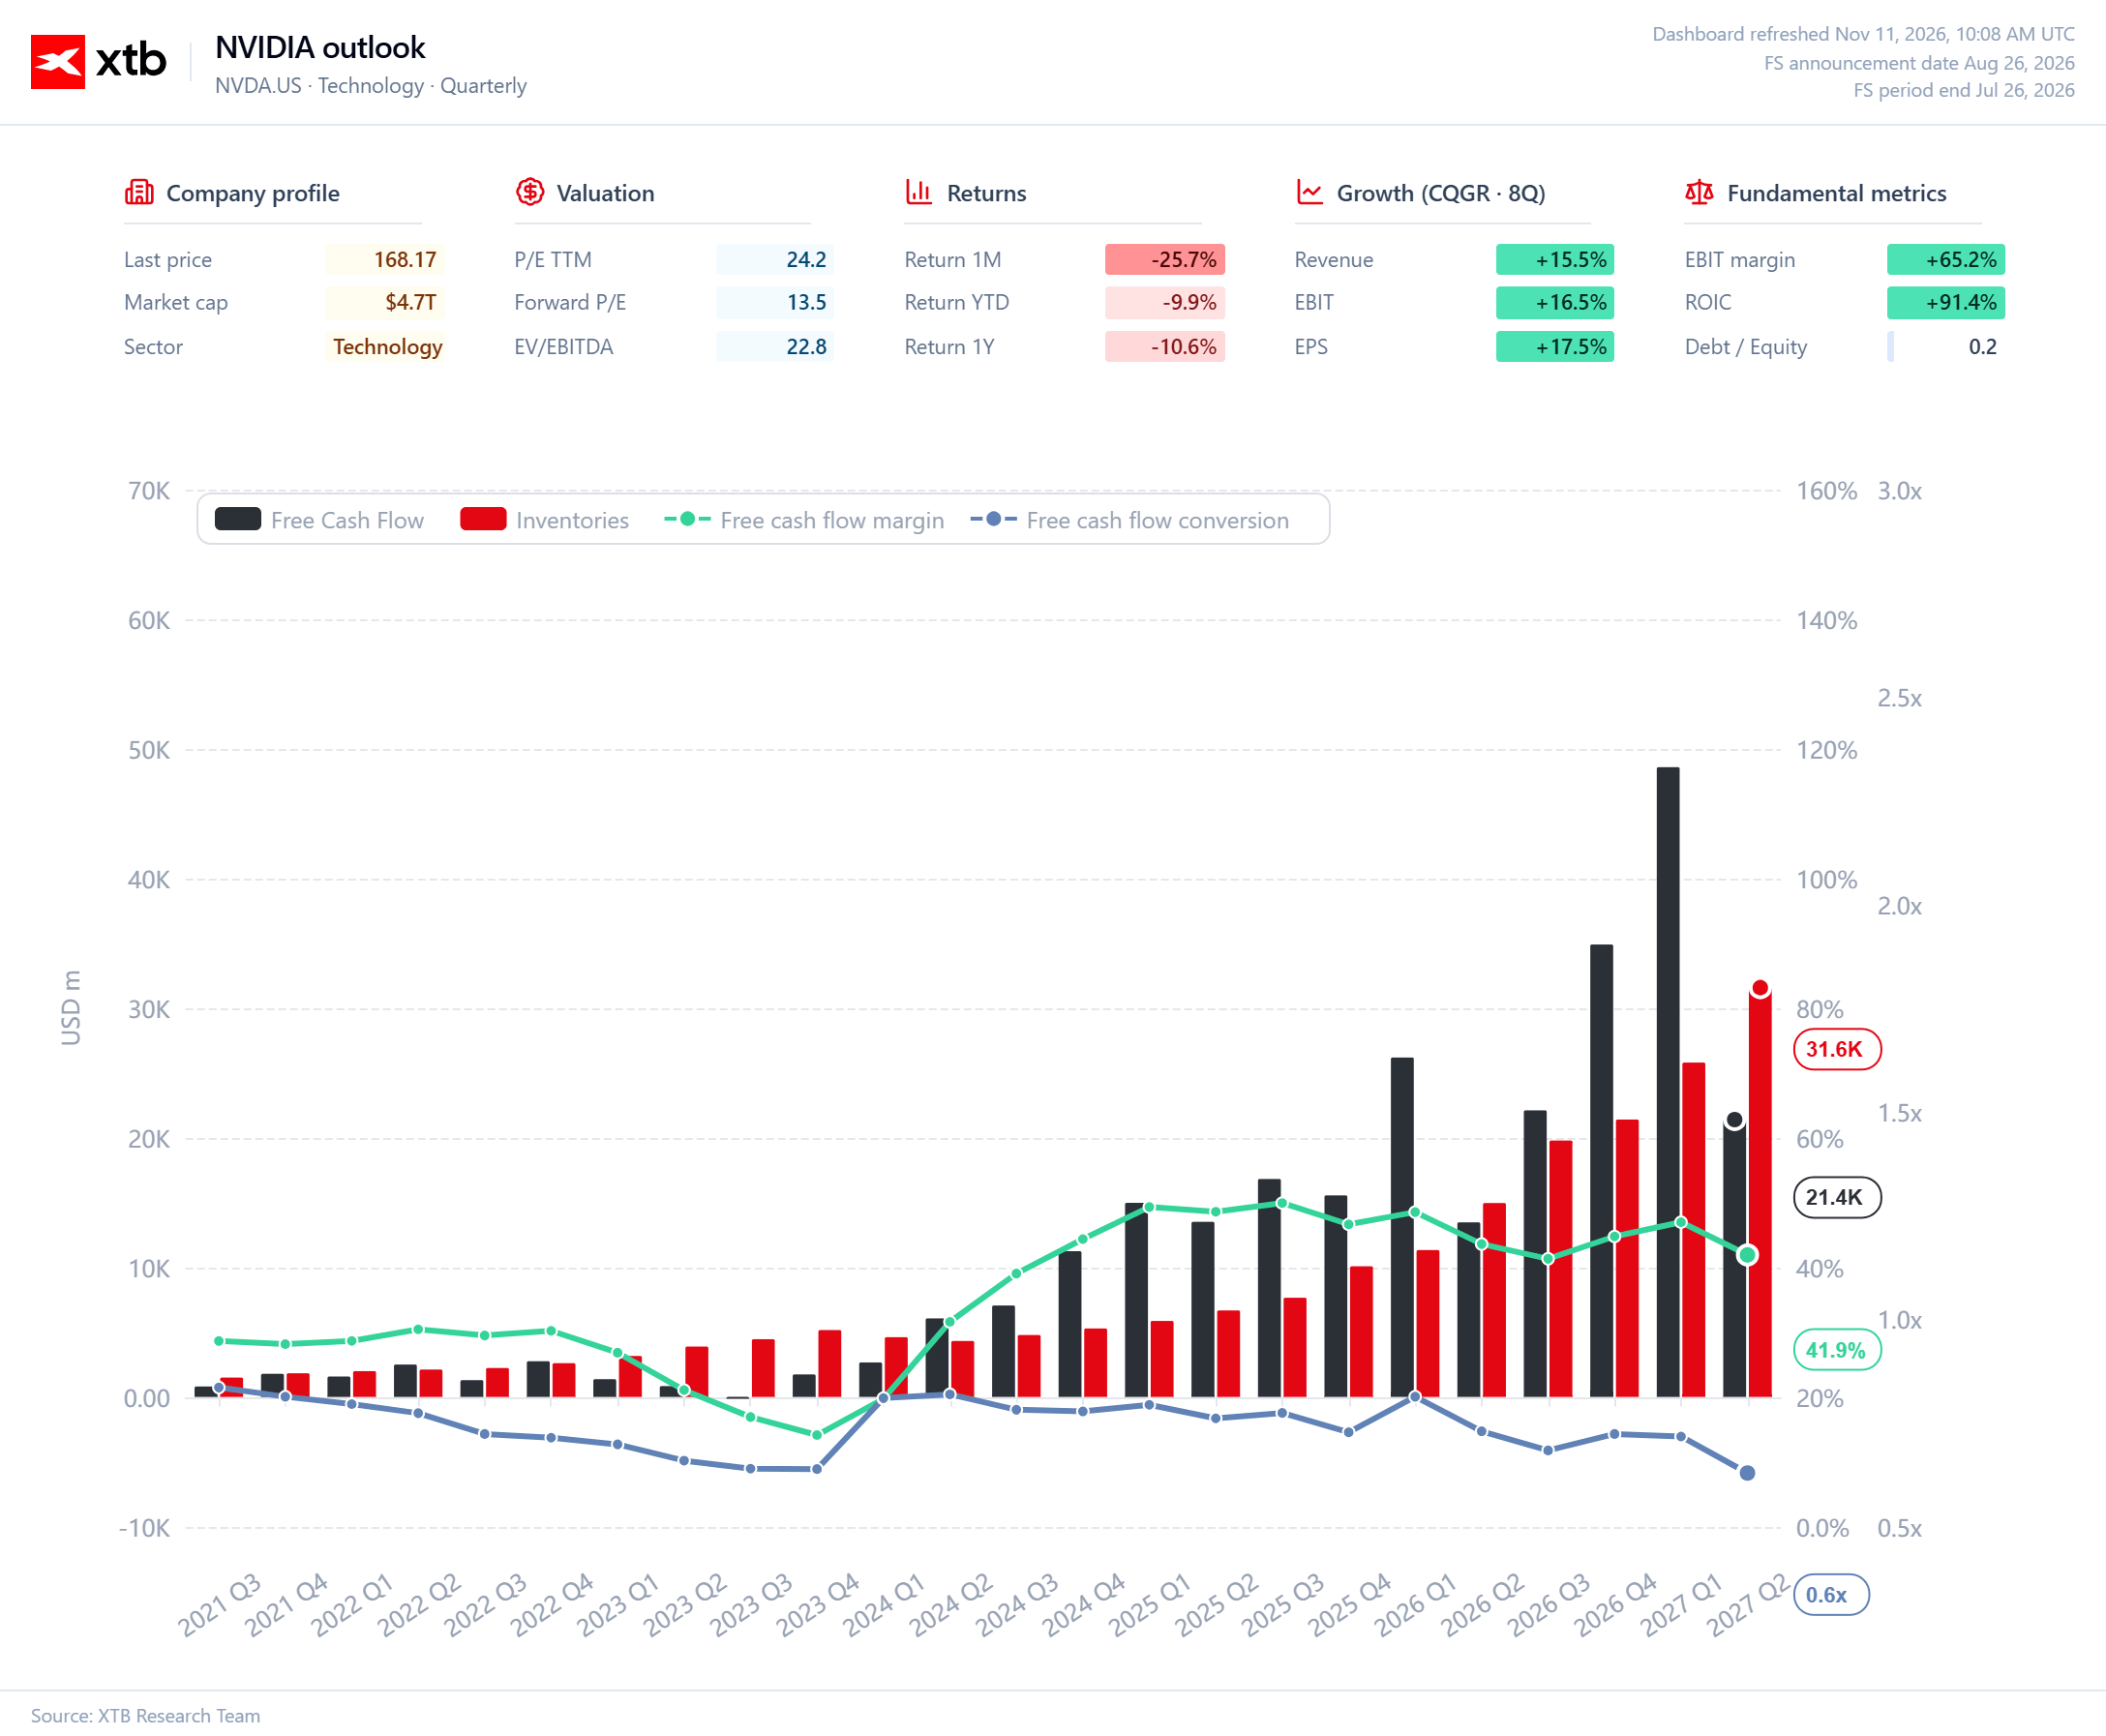
Szabad cash flow, készletek és készpénz-konverzió
A második grafikon az Nvidia működésének egy fontos változására világít rá: a vállalat hatalmas mennyiségű szabad cash flow-t termel, ugyanakkor a jövőbeni növekedés támogatásához egyre több tőkét kell lekötnie. A szabad cash flow az elmúlt években többszörösére emelkedett, a legerősebb negyedévekben pedig meghaladta a 30–40 milliárd dollárt. Ez megerősíti, hogy a vállalat kivételes hatékonysággal képes pénzzé alakítani a mesterségesintelligencia-gyorsítók iránti keresletet. Ezzel párhuzamosan a készletek a ciklus korábbi szakaszaihoz képest jóval gyorsabban növekednek, és az ábrán szereplő előrejelzések szerint meghaladhatják a 30 milliárd dollárt. Ez elsősorban az Nvidia termelési volumenének bővülését, valamint az alkatrészek és a gyártókapacitás jóval korábbi biztosításának szükségességét tükrözi.
Ezt önmagában nem szabad a kereslet gyengülésének jeleként értelmezni, ugyanakkor a készletek növekedését az árbevétel alakulásához viszonyítva is érdemes figyelemmel kísérni, mivel a félvezetőipari ciklus romlásának első jelei gyakran éppen ezen a területen jelentkeznek. A szabad cash flow marzsa továbbra is rendkívül magas, körülbelül 42%, ami azt mutatja, hogy az Nvidia a növekvő forgótőkeigény ellenére is képes árbevételének jelentős részét készpénzzé alakítani. Valamivel óvatosabb jelzésként értelmezhető az FCF-konverziós ráta körülbelül 0,6-szeres értékre történő csökkenése, ami arra utal, hogy a készpénzáramlás növekedése kezd elmaradni a kimutatott számviteli nyereség bővülésétől. Amíg a magasabb készletszint a Blackwell, a Rubin és a szélesebb MI-infrastruktúrához kapcsolódó termékek értékesítésének további erősödését szolgálja, addig ez a növekedés természetes velejárójának tekinthető. Ha azonban a készletek több egymást követő negyedévben gyorsabban növekednének, mint az árbevétel, az már az egyik első komoly fundamentális figyelmeztető jelzés lenne.
 Forrás: XTB Research


Az Anthropic tőzsdei bevezetési ára: Reális lehet az 1 billió dolláros értékeltség?


Mi várható az S&P 500 indexben? 🔼 Az amerikai gyorsjelentési szezon összefoglalója



Amerikai piacnyitás: az olajárak esése és az esésben történő vásárlások támogatják a piaci visszapattanást, miközben az Nvidia árfolyama csökken


Az Nvidia kihívásai: a vezérigazgatót övező botrány és az egyre erősödő versenytársak
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.