


Az ausztrál monetáris politika kilátásai ismét a további szigorítás irányába tolódnak. Az Ausztrál Jegybank (RBA) alelnöke, Andrew Hauser arra figyelmeztetett, hogy az inflációs kilátások jelentősen rosszabbak a jegybank korábbi előrejelzésénél, és az árnyomás a vártnál tartósabbnak bizonyulhat. Különösen aggasztó a mögöttes infláció alakulása, amelyet a csonkolt átlagon alapuló mutató (trimmed mean) mér, és amely a harmadik negyedévben várhatóan meghaladja az RBA korábbi előrejelzéseit. Hauser az inflációs várakozások elszakadásának kockázatát is kiemelte, megjegyezve, hogy egyes vállalkozások már kezdik a 3–3,5%-os inflációt tekinteni az új normának. Kijelentései jelentősen növelték annak valószínűségét, hogy már november 3-án újabb kamatemelésre kerülhet sor. A 25 bázispontos, 4,85%-ra történő emelés valószínűsége a korábbi 20–22%-ról közel 50%-ra nőtt, bár a piaci árazásból számított valószínűségek a mérés időpontjától függően eltérhetnek. Ez lenne a 2026-os év ötödik kamatemelése, miután szeptemberben a jegybanki alapkamat 4,60%-ra emelkedett.
Ausztrália inflációs problémáját külső és strukturális tényezők egyaránt táplálják. A legfrissebb adatok szerint a CPI-infláció augusztusban éves összevetésben 4,0%-ra gyorsult a júliusi 3,5%-ról, miközben a csonkolt átlagon alapuló infláció 3,6%-on maradt, jóval az RBA célsávja felett. Az árnyomást a közel-keleti konfliktushoz kapcsolódó magas energiaköltségek, a kapacitáskorlátok és a gyenge termelékenységnövekedés is erősítik. Emellett a mesterséges intelligencia körüli globális beruházási fellendülés növeli bizonyos technológiai termékek iránti keresletet. Az RBA szerint a vállalkozások egyre nagyobb mértékben hárítják át a magasabb költségeket a fogyasztókra, ami megnehezíti az infláció tartós visszaszorítását a célértékre.
Az ausztrál gazdaságban egyre egyértelműbbek a lassulás jelei, ami megnehezíti a jegybank monetáris politikai döntéseit. A munkanélküliségi ráta szeptemberben 4,7%-ra emelkedett, ami ötéves csúcsot jelent, miközben a foglalkoztatottak száma 39 300 fővel csökkent. Hauser elismerte, hogy a korábbi kamatemelések már kezdenek nyomást gyakorolni a gazdasági aktivitásra, ugyanakkor hangsúlyozta, hogy ez nem szünteti meg a tartós infláció veszélyét. Az RBA így nehéz egyensúlyozási feladat előtt áll: helyre kell állítania az árstabilitást, miközben el kell kerülnie a gazdasági aktivitás túlzott lassulását. A következő kulcsfontosságú esemény a harmadik negyedéves inflációs adatok október 28-i közzététele, mindössze néhány nappal a novemberi monetáris politikai ülés előtt. A vártnál magasabb csonkolt átlagon alapuló inflációs adat a következő kamatemelés irányába billentheti a mérleget. A Goldman Sachs, az UBS és az ANZ egyaránt arra számít, hogy az RBA novemberben kamatot emel.
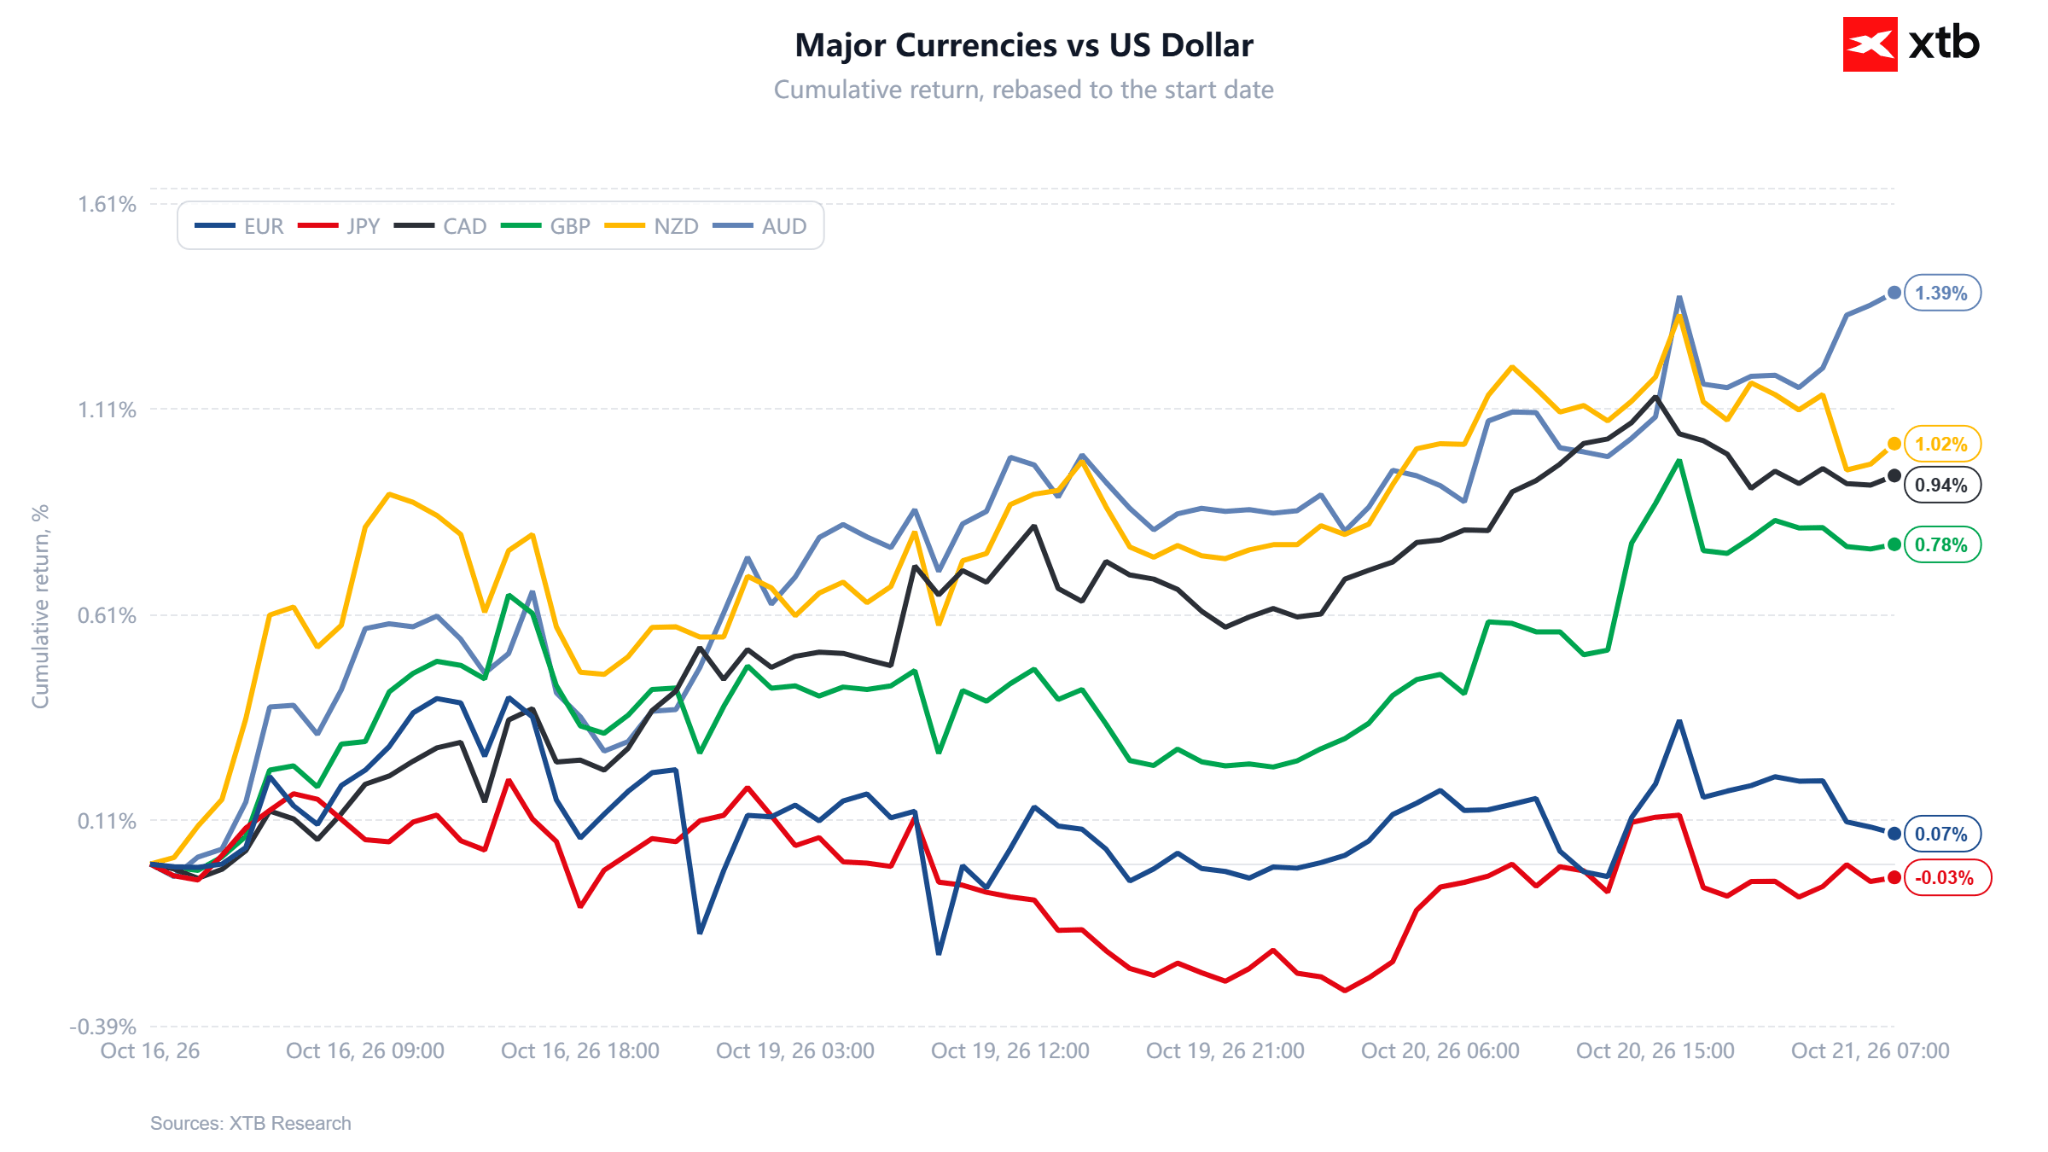
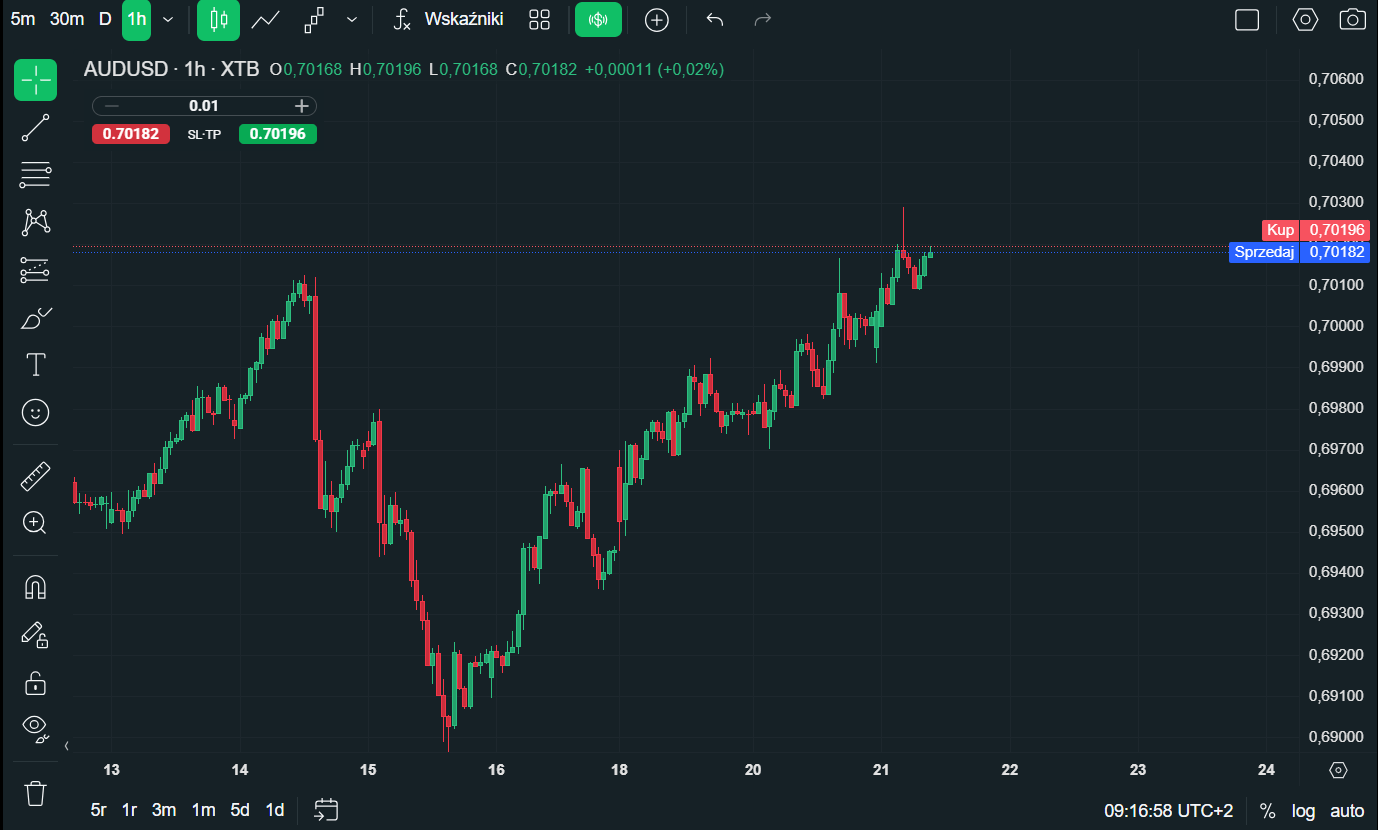
Az RBA szigorúbb monetáris politikára utaló jelzései támogatták az ausztrál dollárt, amely így visszanyerte a múlt csütörtöki, a vártnál gyengébb munkaerőpiaci adatok után elszenvedett veszteségeinek egy részét. Az AUD ma a legerősebben teljesítő deviza a G10-es devizák között, és múlt péntek óta 1,39%-kal erősödött az amerikai dollárral szemben.
Az ausztrál deviza mai erősödését tovább támogatták a novemberi kamatemeléssel kapcsolatos, ismét erősödő várakozások. Az AUDUSD következő árfolyammozgása nagyrészt az október végére ütemezett, közelgő CPI-inflációs adatoktól függ majd.

Az amerikai földgáz ára tovább csökken 🔥📉



US OPEN: Az AI-vel kapcsolatos aggodalmak hulláma ismét erősödik, az olajár a csúcsok közelébe emelkedett

Live Trading - 2026.10.26.



Makrogazdasági naptár – brit munkaerőpiac, ZEW-bizalmi index és a Wall Street-i óriáscégek eredményjelentései
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.