



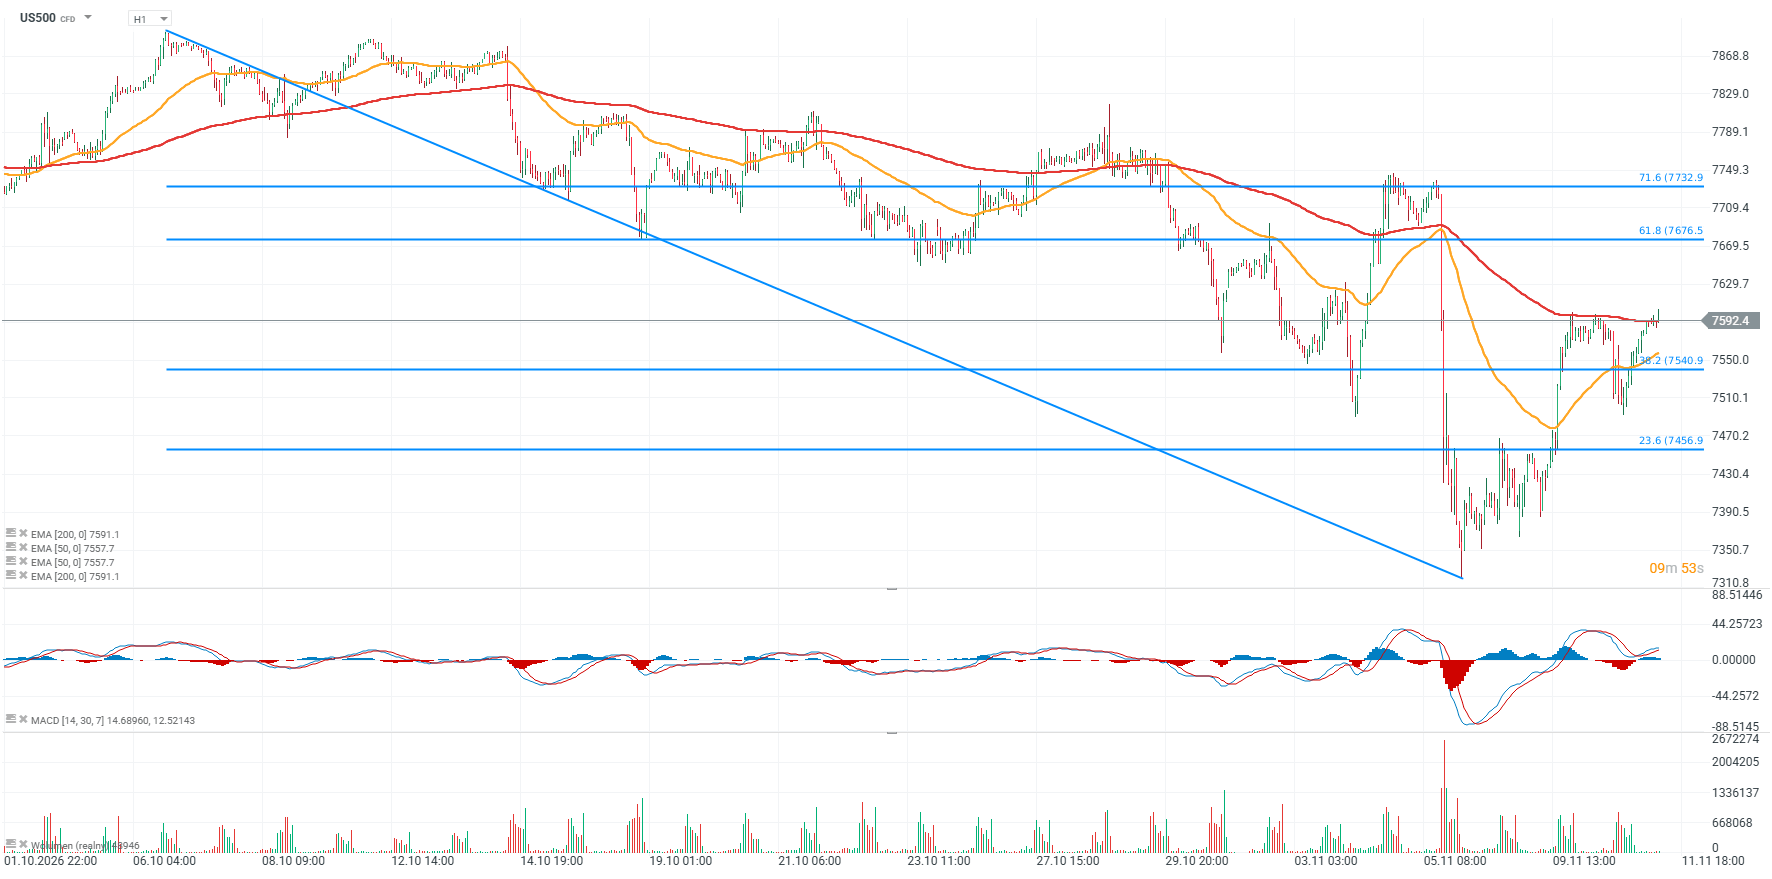
Az S&P 500 határidős kontraktusai ma mintegy 0,6%-os emelkedést mutatnak, folytatva a múlt csütörtöki meredek eladási hullámot követő felpattanást. Akkor az index akár 4,4%-ot is veszített értékéből, ami 2025 áprilisa óta a legrosszabb kereskedési napját jelentette. Azóta az S&P 500 a veszteségek nagy részét ledolgozta, elsősorban a technológiai részvények iránti kereslet újbóli élénkülésének és az MI-infrastruktúrával kapcsolatos javuló piaci hangulatnak köszönhetően.
-
Maga az index hétfőn 2,35%-kal emelkedett, majd kedden 0,38%-os csökkenést könyvelt el. A határidős kontraktusok azonban ismét a múlt heti eladási hullám előtti szintek felé közelítenek.
-
A bérelhető számítási kapacitást biztosító legnagyobb „neocloud” szolgáltató, a CoreWeave eredményei és előrejelzései meghaladták a piaci várakozásokat, miközben a vállalat részvényei a tőzsdezárás utáni kereskedésben mintegy 8%-kal emelkedtek.
-
Az OpenAI, valamint a német félvezetőipari óriás, az Infineon legutóbbi nyilatkozatai arra utalnak, hogy a technológiai szektor szereplői nem tervezik visszafogni az adatközpontokba irányuló beruházásaikat.
-
A piac figyelme fokozatosan az Anthropic esetleges tőzsdei bevezetése felé fordul, amelyre november harmadik hetében kerülhet sor. Ez újabb lendületet adhat a technológiai szektor hangulatának, csakúgy, mint az Nvidia november 17-én, az amerikai tőzsdezárást követően esedékes gyorsjelentése.
A mai piaci felpattanás legfontosabb katalizátora azonban továbbra is a CoreWeave gyorsjelentése. A vállalat részvényei a vártnál erősebb árbevétel és a megemelt előrejelzés hatására jelentősen emelkedtek a tőzsdezárás utáni kereskedésben. Ez részben enyhítette az adatközponti beruházások magas szintjének fenntarthatóságával, valamint az MI-szektor adósságból finanszírozott kapacitásbővítésével kapcsolatos aggodalmakat.
A Nasdaq 100 határidős kontraktusai mintegy 1,4%-kal emelkednek, egyértelműen felülteljesítve az S&P 500-at. Ez azt mutatja, hogy ismét a technológiai részvények vezetik az emelkedést. További támogatást jelentenek az Anthropic esetleges tőzsdei bevezetésével kapcsolatos várakozások, valamint a legnagyobb MI-vállalatok rendkívül gyors üzleti növekedésére utaló hírek.
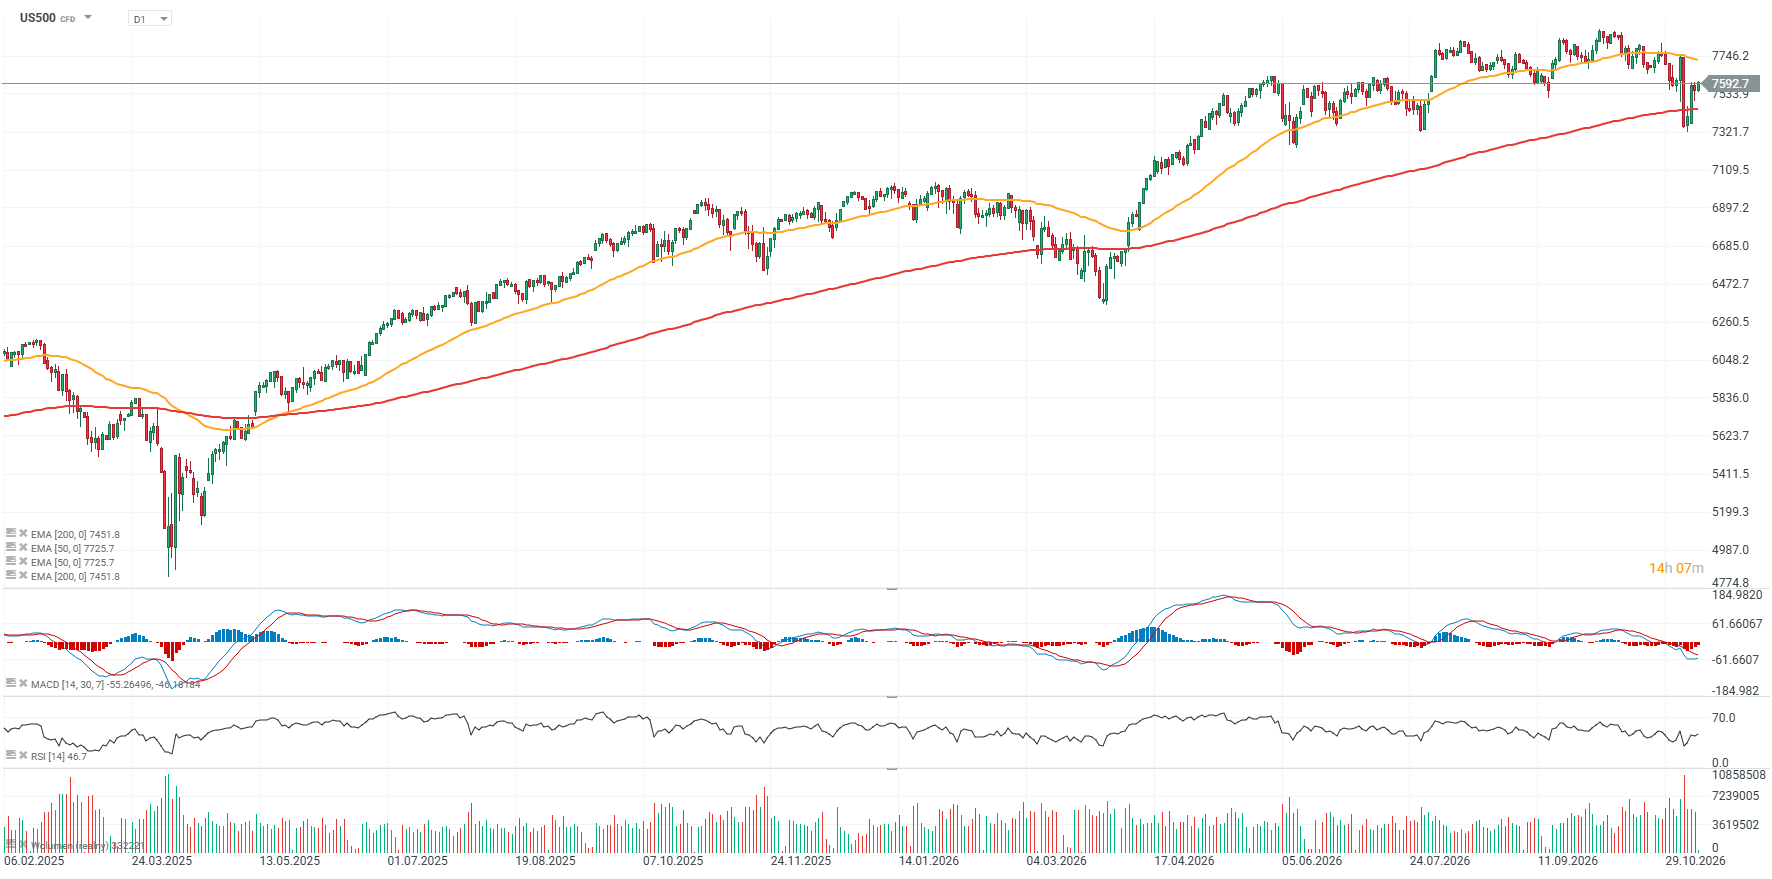
Ezzel párhuzamosan a makrogazdasági környezet továbbra is kihívást jelent, még ha a jelenlegi piaci felpattanás során némileg háttérbe is szorult. A vártnál magasabb amerikai CPI-infláció növelte a decemberi Fed-kamatemelés valószínűségét, miközben a piac már egy 50 bázispontos szigorításnak is bizonyos esélyt tulajdonít. A kétéves amerikai államkötvény hozama kedden mintegy 18 bázisponttal emelkedett, a tízéves hozam pedig rövid időre 5% fölé került, ami továbbra is jelentős kockázatot jelent a részvénypiaci értékeltségekre nézve.
A befektetők jelenleg egyértelműen nagyobb súlyt helyeznek az MI-szektor javuló kilátásaira, mint a Fed szigorúbb monetáris politikai fordulatára. Az S&P 500 felpattanása tehát továbbra is erőteljes, a közelmúltbeli csúcsok újbóli eléréséhez azonban a vállalati eredményvárakozások további javulására lesz szükség, miközben el kell kerülni a kötvénypiaci eladási hullám újbóli felerősödését.
US500 grafikon (H1 és D1 időtáv)
 Forrás: XTB
 Forrás: XTB
A vállalati eredmények továbbra is az S&P 500 erős fundamentális támaszát jelentik
Az Egyesült Államokban a 2026. harmadik negyedéves gyorsjelentési szezon egyértelműen erősebbnek bizonyul a korábbi piaci várakozásoknál. Az S&P 500 vállalatainak 88%-a már közzétette eredményeit, amelyek közül 84% felülmúlta az egy részvényre jutó nyereségre (EPS) vonatkozó elemzői becsléseket, míg 74% az árbevételi várakozásokat is meghaladta. Az index vállalati eredménynövekedése jelenleg éves összevetésben 31,4%, szemben a szeptember végén várt 29,1%-kal. Amennyiben ez a növekedési ütem a gyorsjelentési szezon végéig fennmarad, ez már a harmadik egymást követő negyedév lehet, amikor az EPS-növekedés meghaladja a 25%-ot. Mind a 10 vizsgált szektorban erősebb eredménynövekedés látható annál, mint amit a piac a szezon kezdete előtt várt.
Ami azonban kevésbé meggyőző, az az eredménymeglepetések mértéke. A vállalatok nyeresége átlagosan mindössze 2,7%-kal haladja meg az elemzői konszenzust, szemben az elmúlt öt év 7,5%-os, illetve az elmúlt tíz év 8%-os átlagával. Ez arra utal, hogy a piac viszonylag magasra tette a lécet erre a negyedévre. Az árbevételi adatok valamivel kedvezőbb képet mutatnak: a pozitív meglepetések meghaladják a 2%-ot, és kissé a rövid, illetve hosszú távú historikus átlagok felett maradnak.
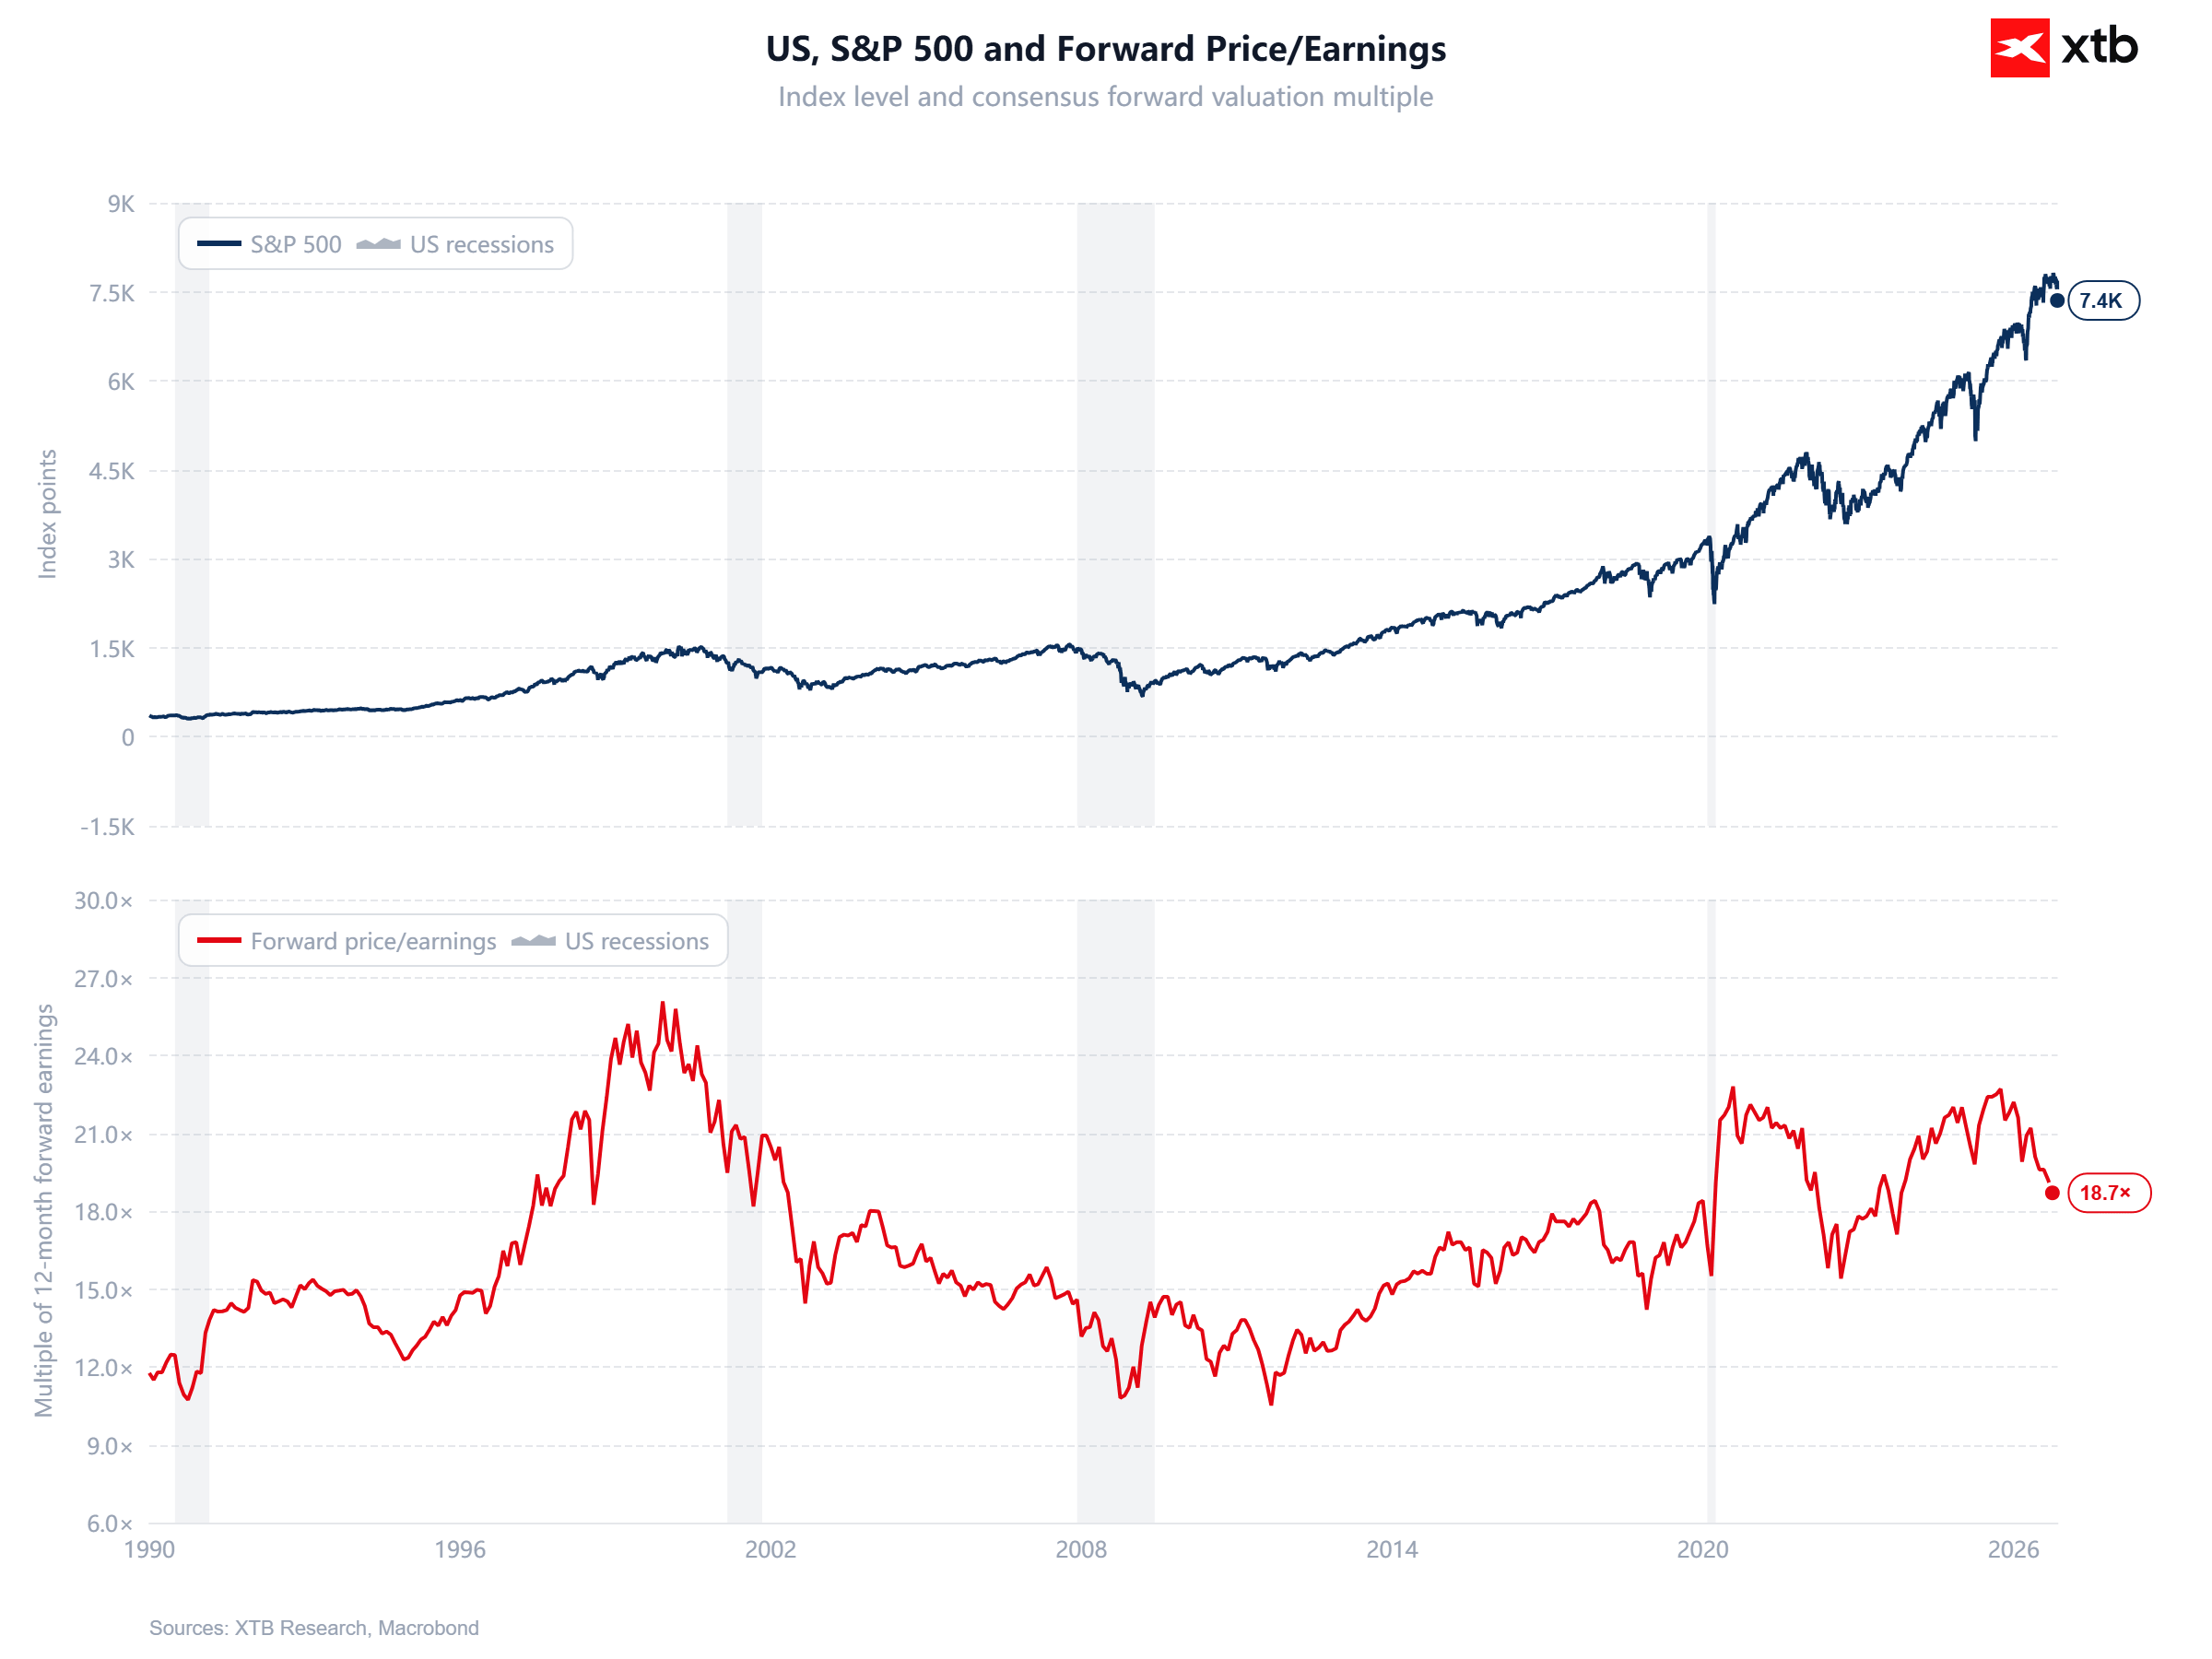
A piac szempontjából további fontos tényező, hogy az eredménykilátások javulását az index értékeltségének csökkenése kísérte. Az S&P 500 előretekintő, következő 12 havi P/E rátája jelenleg körülbelül 18,8, bár a közelmúltbeli eladási hullám mélypontján 18 alá is süllyedt. Összehasonlításképpen az ötéves átlag 19,8, a tízéves pedig 19,1. Eközben a negyedik negyedévre vonatkozó vállalati előrejelzések továbbra is viszonylag kedvezőek: az S&P 500 vállalatai közül 43 pozitív, míg 32 negatív EPS-előrejelzést adott ki. Mindez azt jelenti, hogy a fundamentumok továbbra is az árfolyam-emelkedés egyik legfontosabb támaszát jelentik.
1. grafikon: Az S&P 500 és az értékeltségi mutatók
Az S&P 500 értékeltsége érezhetően mérséklődött annak ellenére, hogy az index továbbra is közel jár a historikus csúcsaihoz. A következő 12 hónapra előretekintő P/E ráta jelenleg körülbelül 18,7-szeres. Ez jelentős elmozdulást jelent a korábban látott, 22-szeres feletti értékekhez képest, ami arra utal, hogy a korábbi értékeltségi prémium egy része már leépült anélkül, hogy magában az indexben mély medvepiaci korrekció alakult volna ki. Historikus összehasonlításban a 18–19-szeres tartomány nem tekinthető rendkívül olcsónak, ugyanakkor jóval mérsékeltebb értékeltséget jelent, mint a csúcsponti optimizmussal jellemzett időszakokban, például a dotkomlufi vagy a közelmúlt MI-vezérelt piaci lelkesedésének idején.
A legfontosabb szempont, hogy a további emelkedési potenciál egyre inkább a várt eredménynövekedés tényleges megvalósulásától, nem pedig az értékeltségi szorzók további emelkedésétől függ. Más szóval, a jelenlegi értékeltségi szinteken a befektetők továbbra is prémiumot fizetnek az amerikai vállalatok minőségéért és növekedési potenciáljáért, ugyanakkor az eredményvárakozások elmaradása esetén a hibázási lehetőség továbbra is korlátozott.
 Forrás: XTB Research
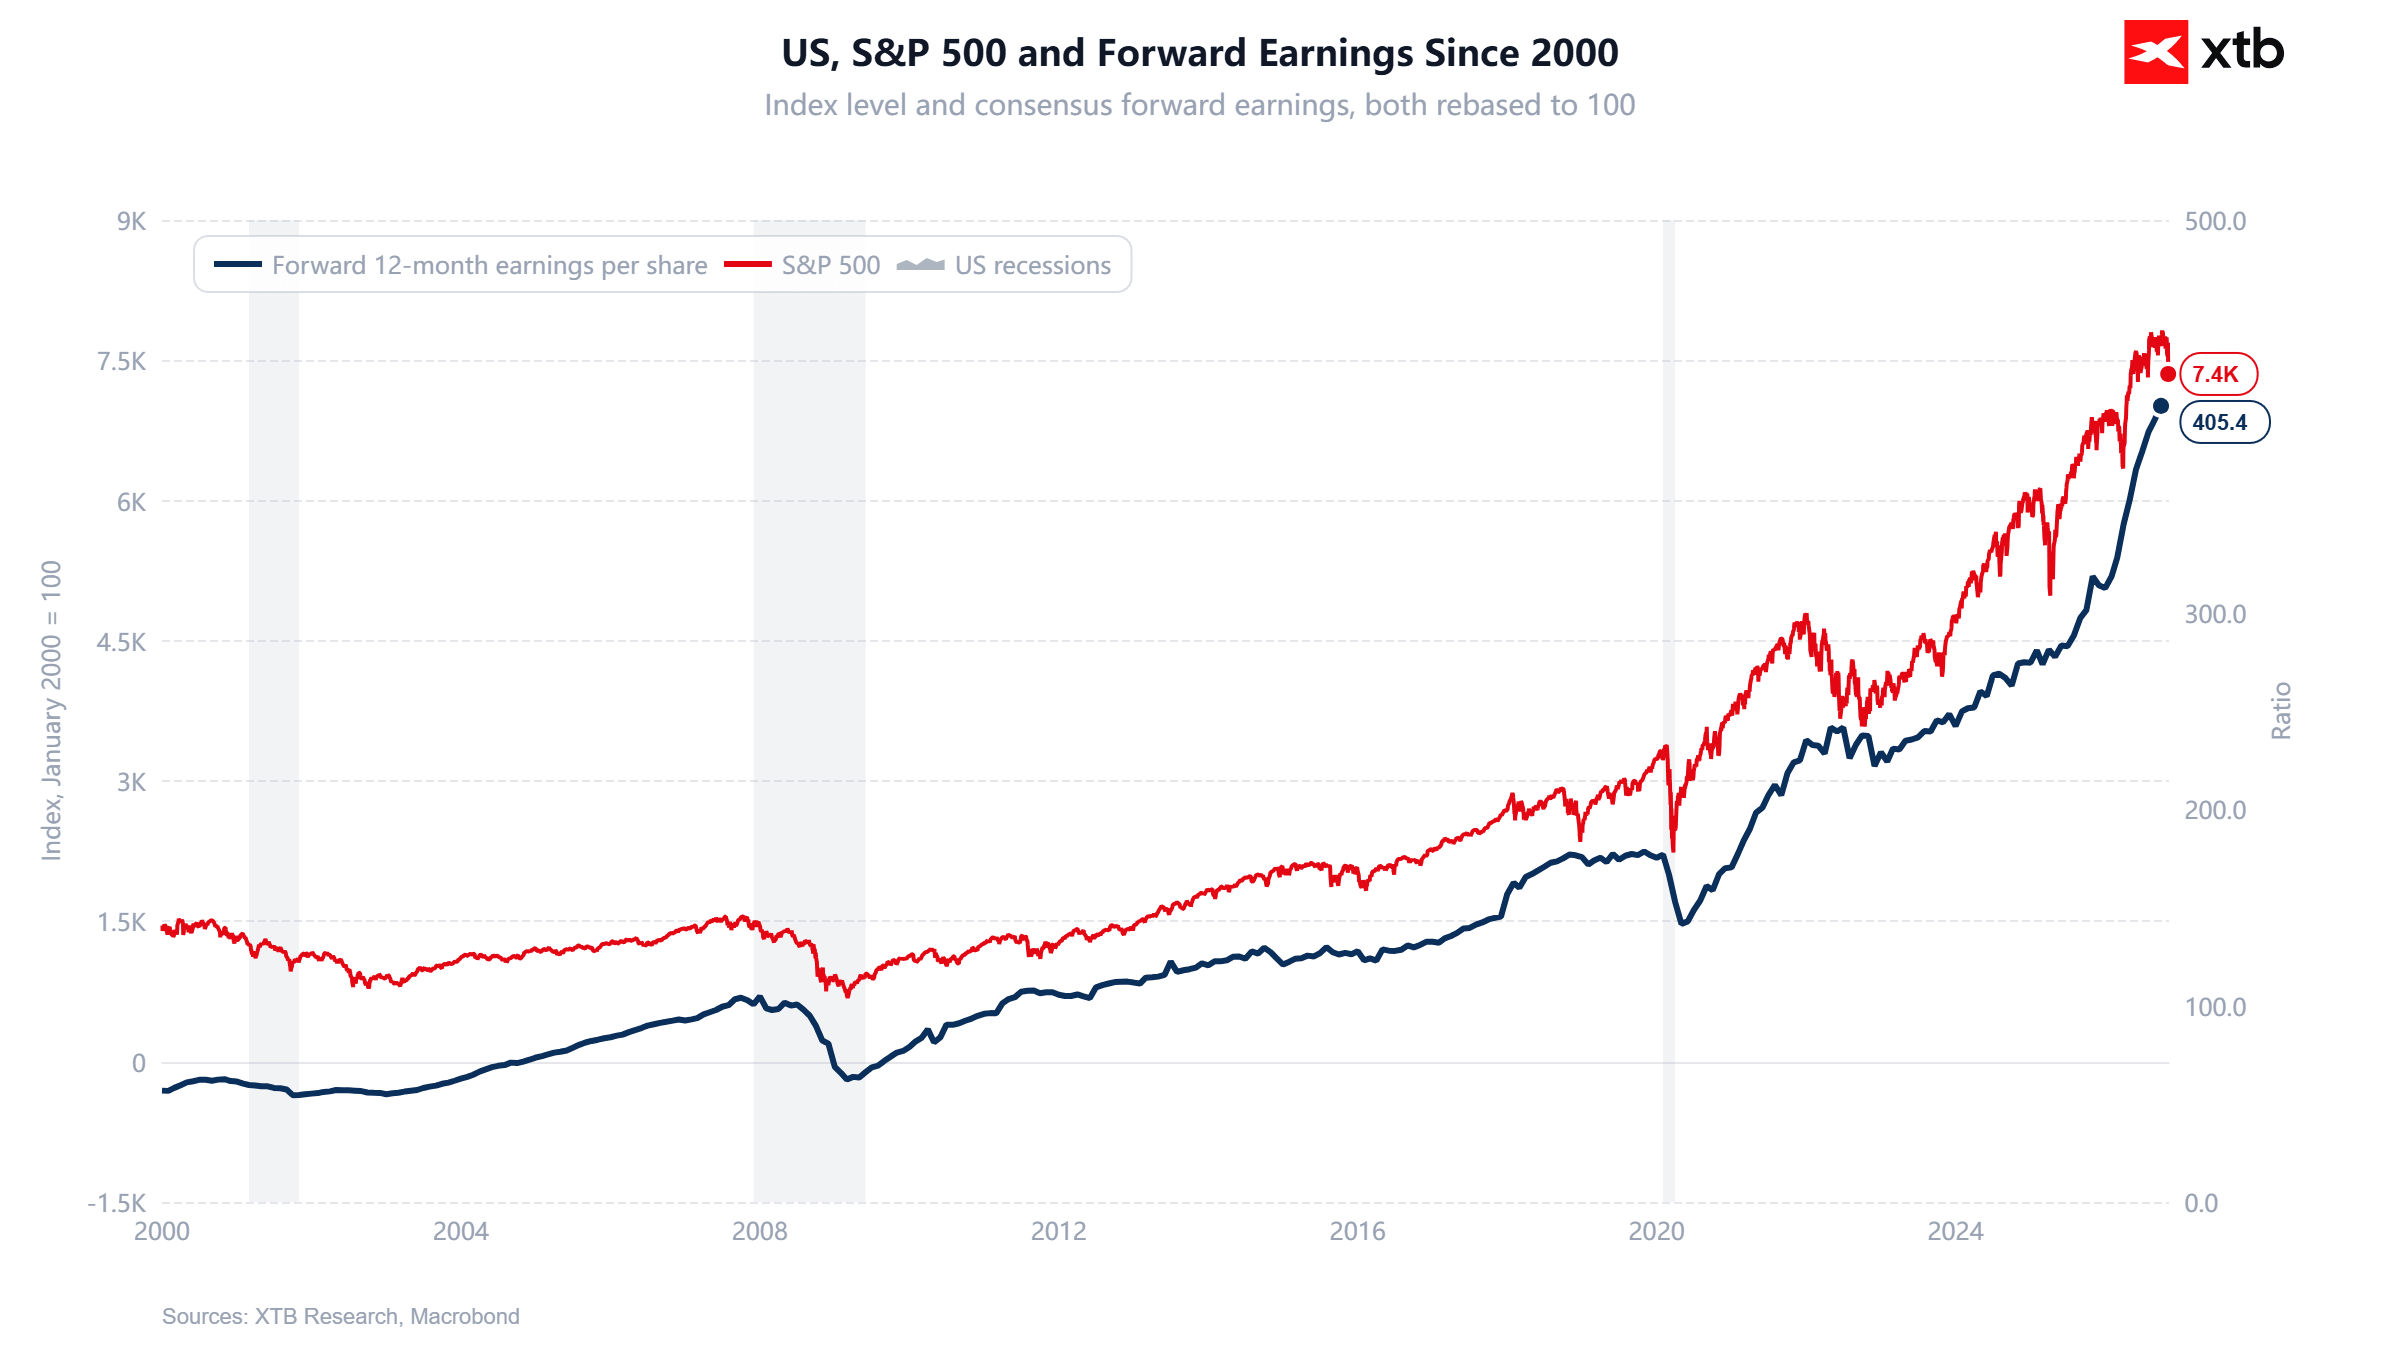
2. grafikon: Az S&P 500 és a várt vállalati eredmények
A második grafikon azt mutatja, hogy az S&P 500 hosszú távú emelkedésének elsődleges fundamentális alapját az amerikai vállalatok növekvő nyereségtermelő képessége jelenti, miközben az előretekintő, egy részvényre jutó nyereség (EPS) jelenleg történelmi csúcson áll. 2000 óta a várt EPS több mint négyszeresére emelkedett. A legerőteljesebb felfelé irányuló elmozdulások jellemzően a recessziós időszakokat követően következtek be, amikor a javuló profitmarzsok és a gazdasági ciklus fordulata jelentős emelkedést eredményezett az eredményvárakozásokban. Az elmúlt években azonban az index gyorsabban emelkedett, mint az előretekintő EPS, ami azt jelenti, hogy a bikapiac egy részét nem kizárólag a fundamentumok, hanem az értékeltségi szorzók bővülése is hajtotta.
A várt vállalati eredmények újbóli emelkedése most szűkíti ezt a különbséget, és erősíti az index magas értékeltségi szintjének fundamentális megalapozottságát. A következő negyedévek legfontosabb kérdése ezért nem az, hogy az S&P 500 nominális értéke magas-e, hanem az, hogy az EPS növekedése elég erős marad-e a jelenlegi értékeltség fenntartásához anélkül, hogy további értékeltségiszorzó-bővülésre lenne szükség.
 Forrás: XTB Research

A nap grafikonja 🚩 Folytatódik a kakaó árfolyamának esése. A rekordmagas ICE-készletek és az indexek újrasúlyozása kerül a figyelem középpontjába (2026.11.11.)


Reggeli piaci összefoglaló: Folytatódik a részvényindexek korrekció utáni emelkedése. A CoreWeave kilátásai támaszt adhatnak a Nasdaqnak? (2026.11.11.)


Éles korrekció az arany piacán: a vártnál magasabb amerikai CPI-adatok megnyitják az utat egy 50 bázispontos kamatemelés előtt az Egyesült Államokban.

Az Anthropic tőzsdei bevezetési ára: Reális lehet az 1 billió dolláros értékeltség?
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.