

- Franciaország összetett PMI-indexe októberben 48,4 pontra esett vissza, mivel a politikai és költségvetési válságok miatt a magánszektor zsugorodott.
- Németország összetett PMI-indexe 52,8 pontra csökkent, miközben a feldolgozóipar növekedett, a szolgáltatási szektor viszont a magas infláció miatt stagnált.
- Az EURUSD árfolyama a gyenge francia adatok hatására 1,12 alá esett a közelgő EKB-ülés előtt.
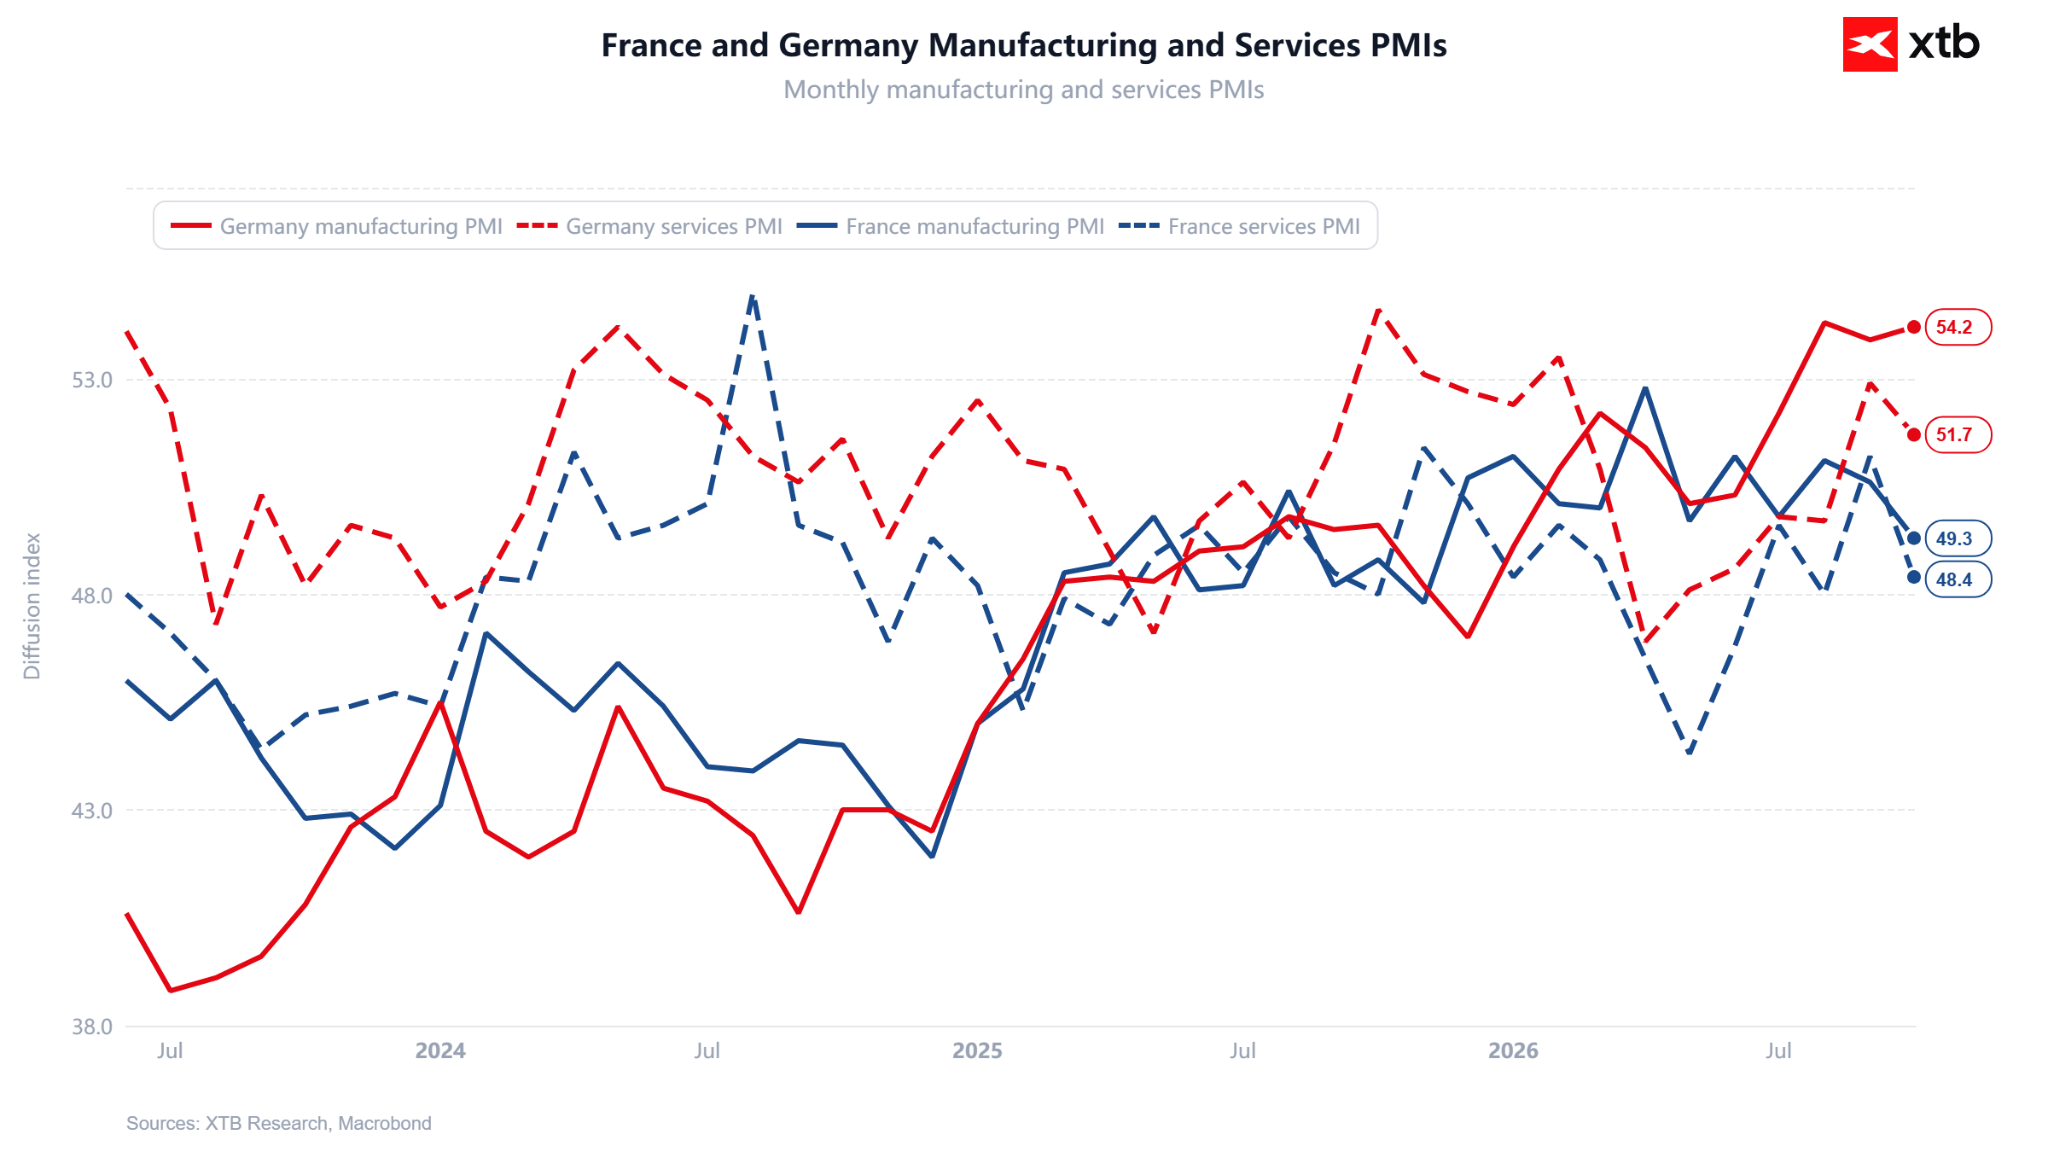
Az októberi előzetes PMI-indexek megmutatták, mennyire eltérő pályán mozog az eurózóna két legnagyobb gazdasága. A francia magánszektor a zsugorodási tartományba süllyedt, ami a közelmúltbeli tüntetéseket és a költségvetéssel kapcsolatos aggodalmakat figyelembe véve nem különösebben meglepő. A kompozit PMI 48,4 pontra esett, miközben a várakozások 50,3 ponttal számoltak. A feldolgozóipar és a szolgáltatószektor egyaránt az 50 pontos küszöb alá került.
Németország gazdasága tovább növekszik, bár a vártnál lassabb ütemben. A feldolgozóipar pozitív meglepetést okozott, a szolgáltatószektor azonban a magas infláció terhe alatt látványosan gyengül. A piac egyértelműen reagált az adatokra: az EUR/USD 1,12 alá süllyedt, miközben a háttérben már megkezdődött a visszaszámlálás az Európai Központi Bank jövő csütörtöki kamatdöntő üléséig.
Franciaország: egyértelmű csalódás
-
Kompozit PMI: 48,4 pont (előrejelzés: 50,3 pont, előző érték: 51,1 pont). Az adat elmaradt az 50,0–51,1 pontos előrejelzési tartomány alsó határától is.
-
Feldolgozóipari PMI: 49,3 pont (előrejelzés: 50,5 pont, előző érték: 50,6 pont). Ez a legalacsonyabb érték 2025 novembere óta.
-
Szolgáltatószektorbeli PMI: 48,4 pont (előrejelzés: 50,7 pont, előző érték: 51,2 pont).
-
Új megrendelések: a feldolgozóiparban 44,9 pont, ami 2025 júliusa óta a legalacsonyabb érték; a szolgáltatószektorban 45,9 pont; a kompozit mutató pedig 45,7 pont, és ezzel már a 11. egymást követő hónapban csökkent.
-
A 12 hónapos várakozási index: 6,5 éves mélypontra süllyedt.
Németország: folytatódik a növekedés, de lassul az üteme
-
Kompozit PMI: 52,8 pont (előrejelzés: 53,4 pont, előző érték: 53,8 pont). Ez már a negyedik egymást követő hónap, amikor a gazdasági aktivitás bővül.
-
Feldolgozóipari PMI: 54,2 pont (előrejelzés: 53,5 pont, előző érték: 53,9 pont). Az adat elérte az előrejelzési tartomány felső határát, és már a kilencedik egymást követő hónapban jelez növekedést. Egy évvel ezelőtt az index még 49,6 ponton állt.
-
Szolgáltatószektorbeli PMI: 51,7 pont (előrejelzés: 52,5 pont, előző érték: 52,9 pont).
-
Új megrendelések: a feldolgozóiparban 53,6 pont (előző érték: 54,4 pont); a szolgáltatószektorban 50,0 pont (előző érték: 52,3 pont), ami teljes stagnálást jelez; a kompozit mutató pedig 51,1 pontra csökkent az előző 53,0 pontról.
Kommentár az adatokhoz
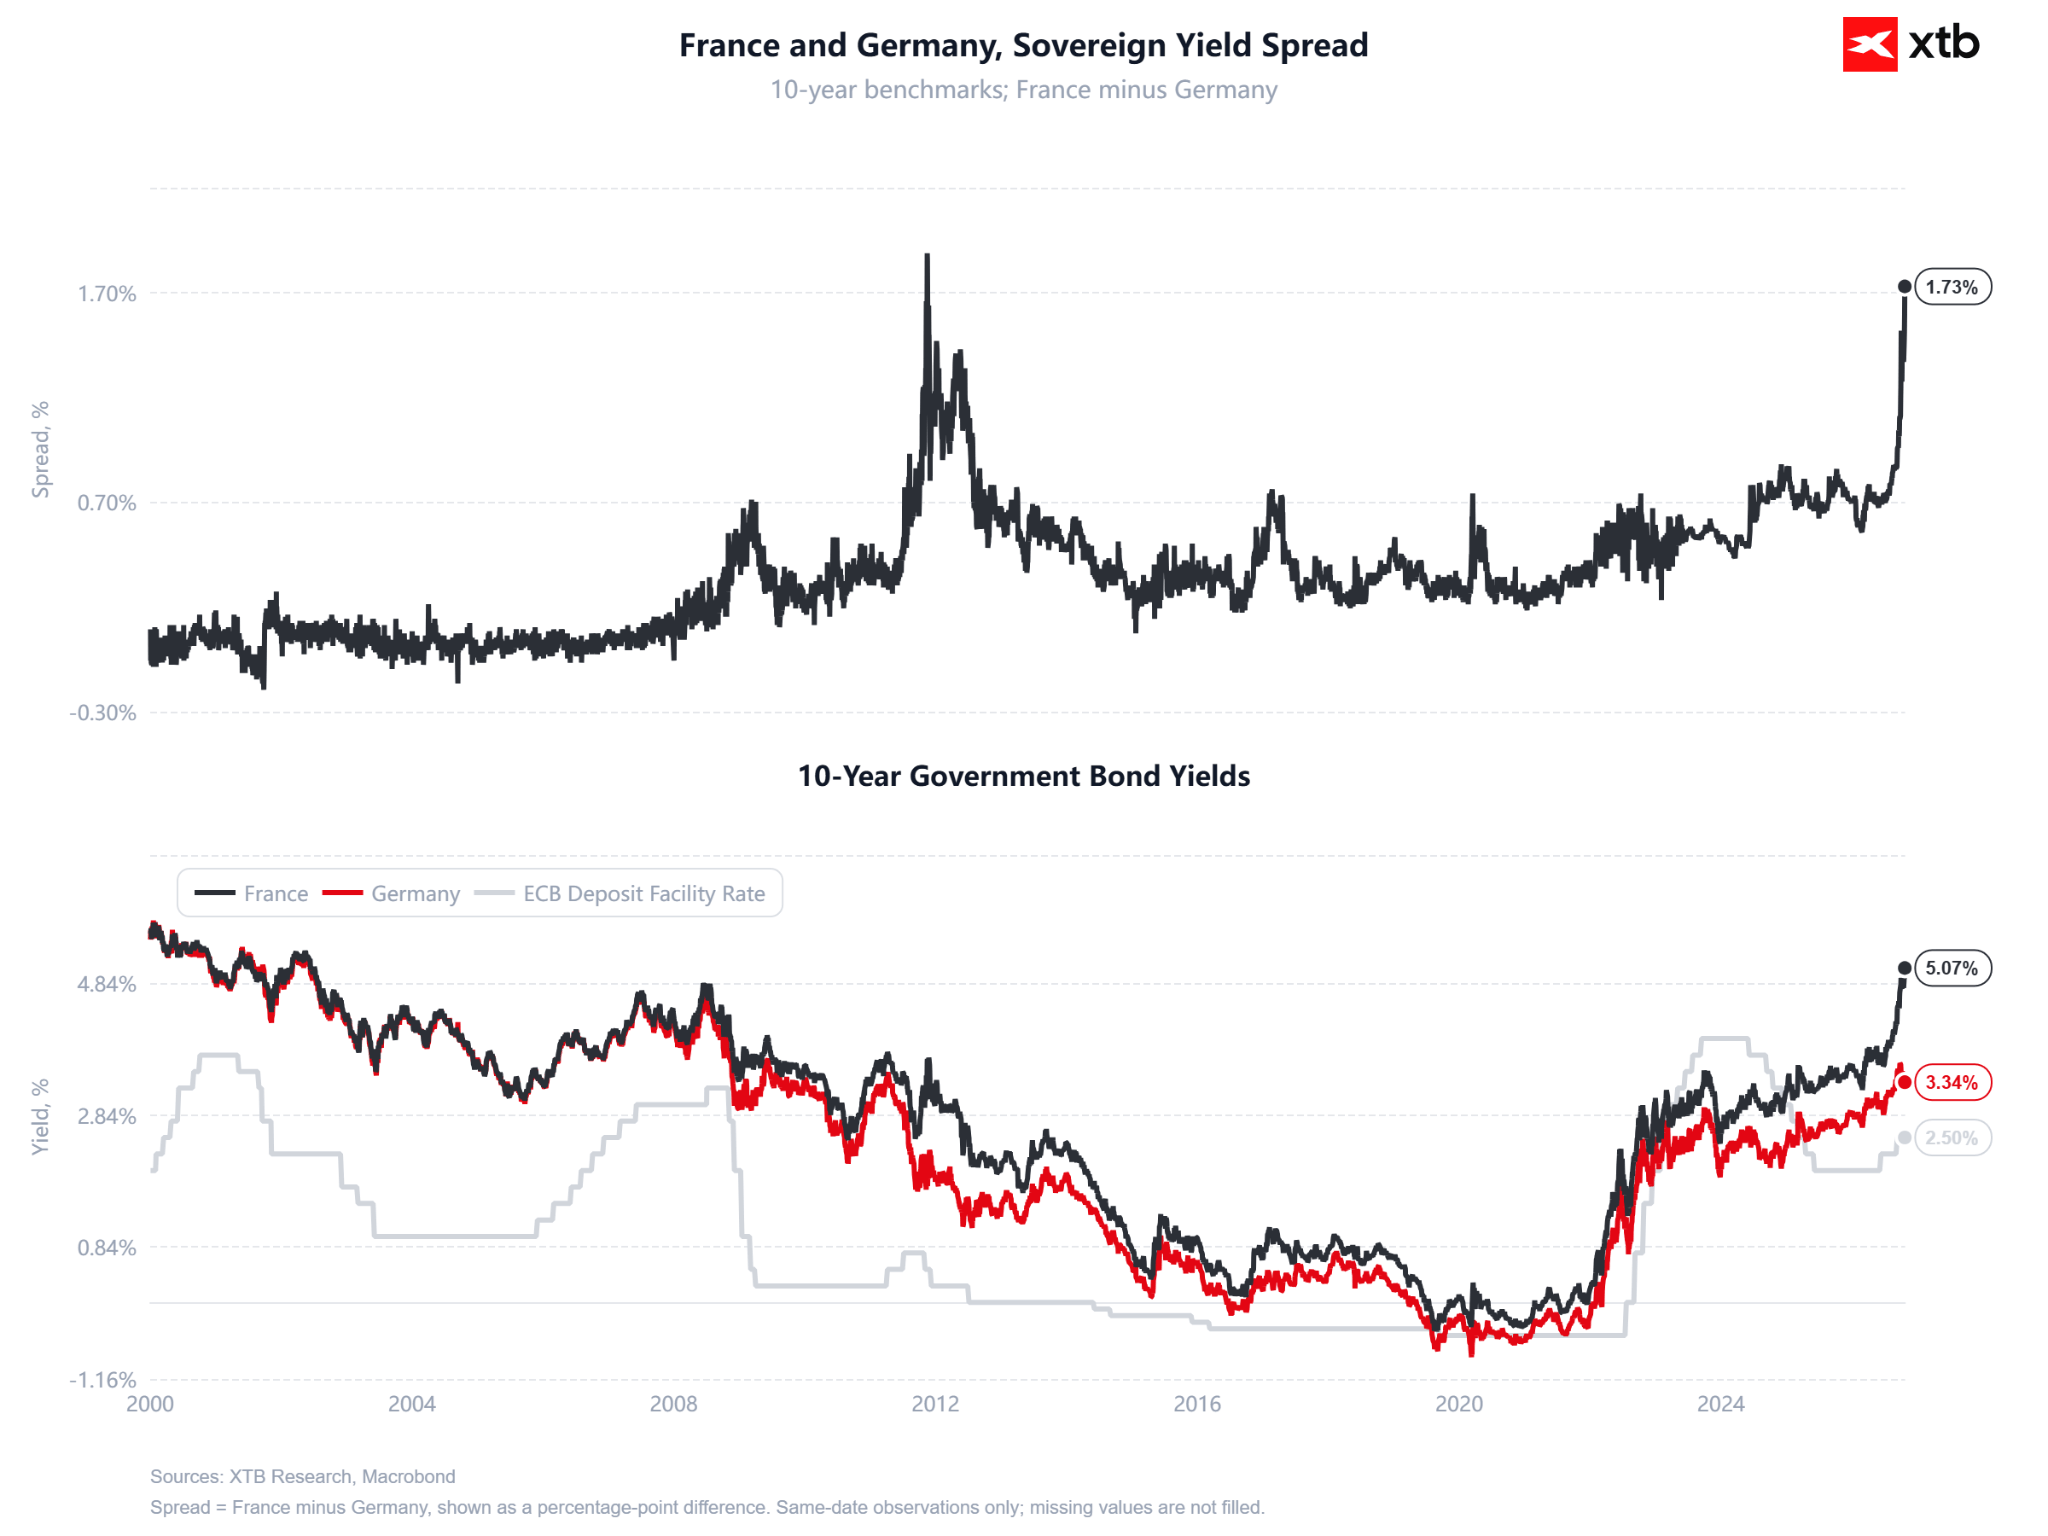
Franciaország a költségvetési és politikai válság együttes hatásait nyögi. A 10 éves államkötvény hozama ezen a héten elérte az 5%-ot, ami 2002 óta a legmagasabb szint. A német államkötvényekhez (Bundokhoz) viszonyított hozamfelár közel 175 bázispontra emelkedett, ami 2011 óta a legmagasabb érték. Az S&P Global megállapítása szerint a pénzügyi feltételek hirtelen szigorodása azonnal visszafogta a vásárlásokat és a vállalati beruházásokat. Mindezt tüntetések és zavargások tetézik, amelyek költségét körülbelül 1 milliárd euróra becsülik.
A legnagyobb aggodalomra azonban az üzleti várakozások romlása ad okot, amelyet a 2027-es elnökválasztás előtti bizonytalanság táplál. Az első fordulóval kapcsolatos várakozásokban Marine Le Pen neve is kiemelt figyelmet kap. Az új megrendelések visszaesése arra utal, hogy az októberi adatok csupán előrevetíthetik az elkövetkező hónapok gyengébb teljesítményét. Ma este a Moody’s felülvizsgálja Franciaország hitelminősítését, és a jelenlegi körülmények között kevés jel utal pozitív meglepetésre.
A német gazdaság továbbra is profitál az infrastruktúrára és a védelemre fordított állami kiadásokból, valamint a mesterséges intelligenciához kapcsolódó beruházásokból. Ez a feldolgozóipar teljesítményében is megmutatkozik, amely az exportnak és a védelmi megrendeléseknek köszönhetően növekszik. A szolgáltatószektor azonban az érem másik oldalát mutatja: az infláció erodálja a fogyasztók vásárlóerejét, az új megrendelések pedig stagnálnak ebben a szektorban. Az S&P Global szerint az Iránnal kapcsolatos konfliktus eszkalációját követően a magas energiaárakhoz köthető újbóli költségnyomás a feldolgozóipari hangulatot is rontja. Németország tehát továbbra is az eurózóna gazdaságának támasza, de a fellendülése törékeny.
Az eurózóna egészét tekintve a kép egyre inkább a stagflációra emlékeztet: a gazdasági aktivitás gyengül, miközben az infláció (szeptemberben 3,8%) és az energiaárak továbbra is magasak.
EURUSD: a francia adatok billentették el a mérleget
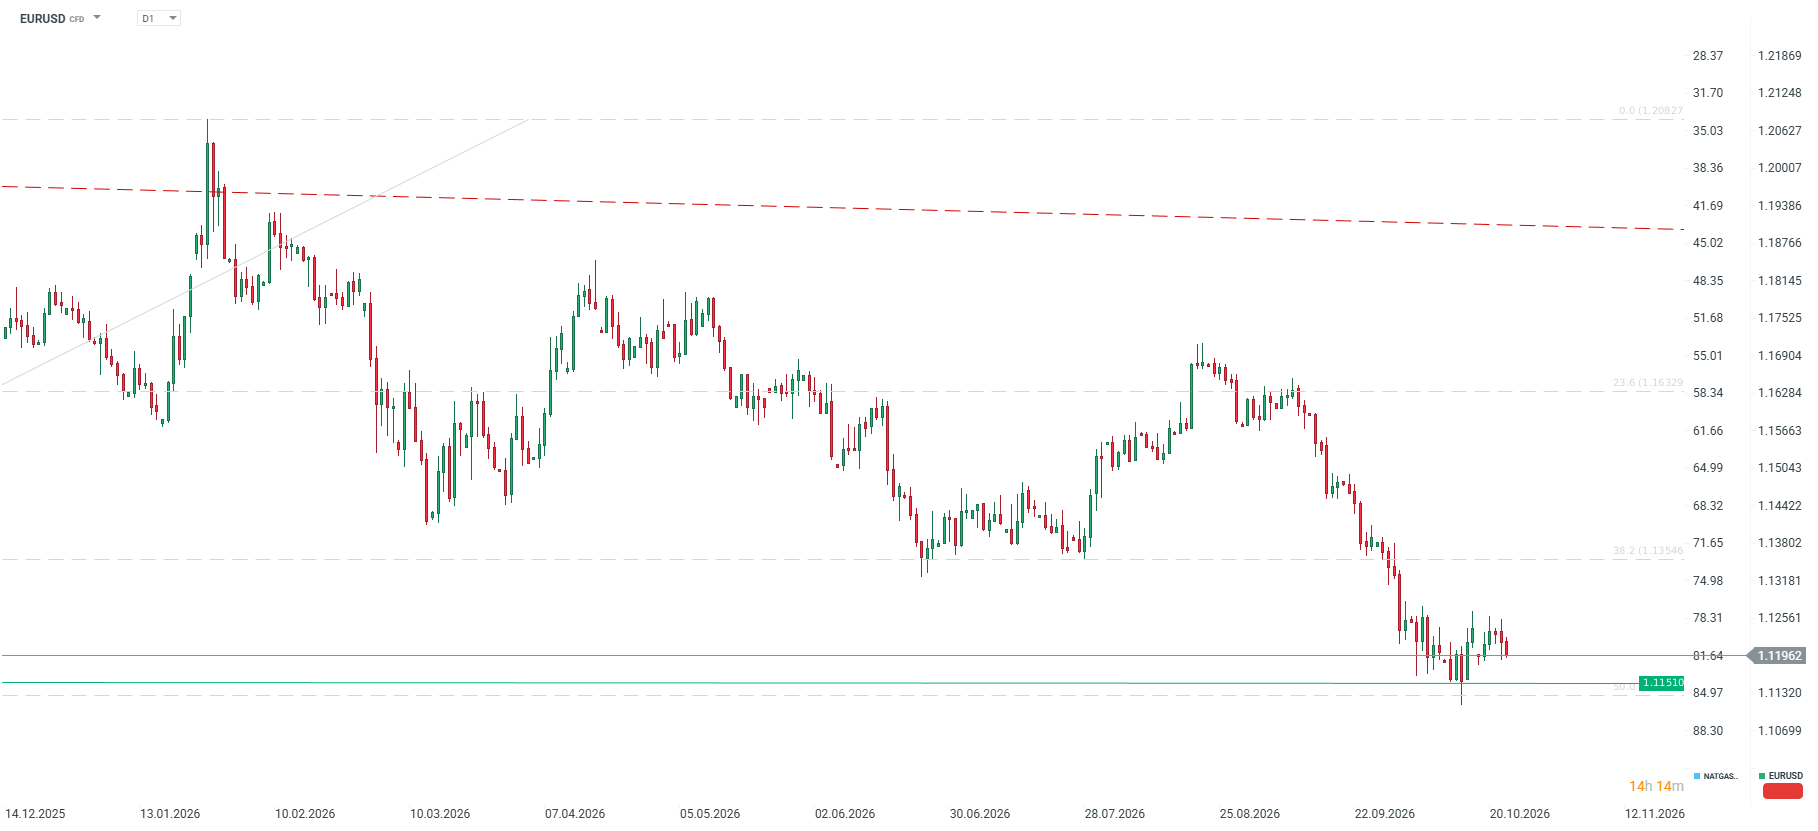
Az egységes európai fizetőeszköz a francia adatok közzétételét követően közvetlenül 1,12 alá esett a dollárral szemben. Még csütörtökön is 1,1245 körül mozgott az EURUSD, így a csütörtöki visszapattanás mindössze a csökkenő trend korrekciójának bizonyult. Egyszerre több tényező is nyomás alatt tartja az eurót:
-
a gazdasági lendület gyengülése,
-
a Franciaországhoz kapcsolódó, rekordmagas kockázati prémium,
-
a drága kőolaj, amely a dollárnak kedvez,
-
a technológiai részvények eladási hullámát követő menedékeszköz-kereslet.
A legközelebbi támasz az 1,1151-es szint (az október 15-i mélypont), amely közel helyezkedik el a hosszú távú emelkedő hullám 50,0%-os Fibonacci-visszatérési szintjéhez. Ezt az 1,1109–1,1111-es zóna követi. Az ellenállás jelenleg 1,1250-nél található. További rövid távú kockázatot jelent a Moody’s ma esti döntése: Franciaország hitelminősítésének leminősítése a jövő hét elején tovább mélyítheti az euró gyengülését.
EKB-ülés a jövő héten
Az EKB ülése október 28–29-én lesz. A piac és a közgazdászok szinte egyhangúlag arra számítanak, hogy a közel-keleti konfliktus kirobbanása óta végrehajtott két kamatemelést követően a jegybank szünetet tart. A Bloomberg Economics decemberre egy utolsó, 2,75%-ra történő kamatemelést vár.
A mai adatok azonban bonyolítják a helyzetet. Az infláció és az energiaárak további monetáris szigorítás mellett szólnak, Franciaország gazdasági aktivitásának zsugorodása és a kötvénypiaci feszültségek viszont növelik minden további kamatemelés költségét.
Christine Lagarde kommunikációja kulcsfontosságú lesz. Ha egyértelmű utalást tesz a decemberi kamatemelésre, az euró visszanyerheti veszteségeinek egy részét. Ha nagyobb hangsúlyt helyez a növekedést és az adósságpiac stabilitását fenyegető kockázatokra, az újabb érvet szolgáltathat az EURUSD további csökkenése mellett.



Piaci összefoglaló: A „megfelelő” eredmények nem elegendőek – a technológiai részvények tovább esnek; az olaj ára május óta a legmagasabb szinten (2026.10.22.)

Reggeli összefoglaló: A mesterséges intelligencia szektor fellendülése ütközik a továbbra is drága olajárakkal (2026.10.20.)


A nap chartja: Mi vár a technológiai részvényekre a 2025. április óta tapasztalt legmélyebb esés után? (2026.10.19.)

Reggeli összefoglaló: A Nasdaq a Mag7-es cégek eredménybeszámolói előtt visszapattan, a kötvények újra népszerűvé válnak, az olaj ára a csúcsról esik (2026.10.19.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.