


A reggel a kockázatkerülő hangulat visszatérését hozza, annak ellenére, hogy az előző Wall Street-i kereskedési nap erős volt (S&P 500 +0,58%, Nasdaq +1,05%). A befektetők feldolgozták a Meta és a Tesla gyorsjelentéseit, a piaci hangulat pedig egyértelműen romlott. Az eladási hullám epicentruma ma Ázsiában van: CHN.cash (-3,16%), ami illeszkedik a kínai medvepiac képébe. A CSI 300 index júniusi csúcsához képest 20%-ot esett, és ezzel sorozatban a tizedik hetét zárja csökkenéssel, amit a túlzott termelési kapacitás, a gyenge ingatlanpiac és a lakossági befektetők bizalmának eróziója kísér. Japán piaca is gyengén teljesít: JP225 (-2,76%). Az Egyesült Államokban ismét az AI-boom finanszírozásával kapcsolatos kockázatoknak kitett technológiai vállalatokra helyeződik a nyomás: az US100 1,63%-kal esik, jóval nagyobb mértékben, mint a szélesebb piacot képviselő US500 (-0,86%). Európa szintén mínuszban van: EU50 -1,08%, DE40 -0,77%, ITA40 -0,94%, míg a UK100 (-0,28%) valamivel jobban tartja magát.
A nemesfémek piacán jelentős fordulat következett be a korábbi trendhez képest: az SILVER 3,07%-ot zuhant, körülbelül 56,1 dollárra, míg a GOLD 1,12%-kal 4100 dollár alá, mintegy 4094 dollárra esett, tesztelve a fontos 4100–4117 dolláros támaszzónát. Az ezen szint alatti tartós esés megnyithatja az utat a lélektani 4000 dolláros szint felé. Az emelkedő hozamok és a magasabb olajárak nyomás alatt tartják a nemesfémeket.
Ma az olaj van a másik oldalon: a geopolitikai kockázati prémium emelkedése – az Irán elleni, félidős választások utáni újabb csapás terveiről szóló hírek, valamint a Szaúd-Arábiát érő fokozódó húszi támadások – hajtja az árakat. Az OIL 1,66%-kal, körülbelül 107,5 dollárra emelkedett, míg az OIL.WTI 1,70%-kal, mintegy 99,4 dollárra drágult.
A devizapiacon a dollár enyhén gyengül (USDIDX -0,19%): az EURUSD 0,15%-kal, 1,1247-re emelkedett, a GBPUSD 0,10%-kal erősödött, míg az USDJPY 0,63%-kal, körülbelül 157,1-re esett. A kockázatkerülő hangulat a kriptovalutákat sem kíméli: a BITCOIN 2,66%-kal, mintegy 82 400 dollárra csökkent.
Mi mozgatja ma a piacot:
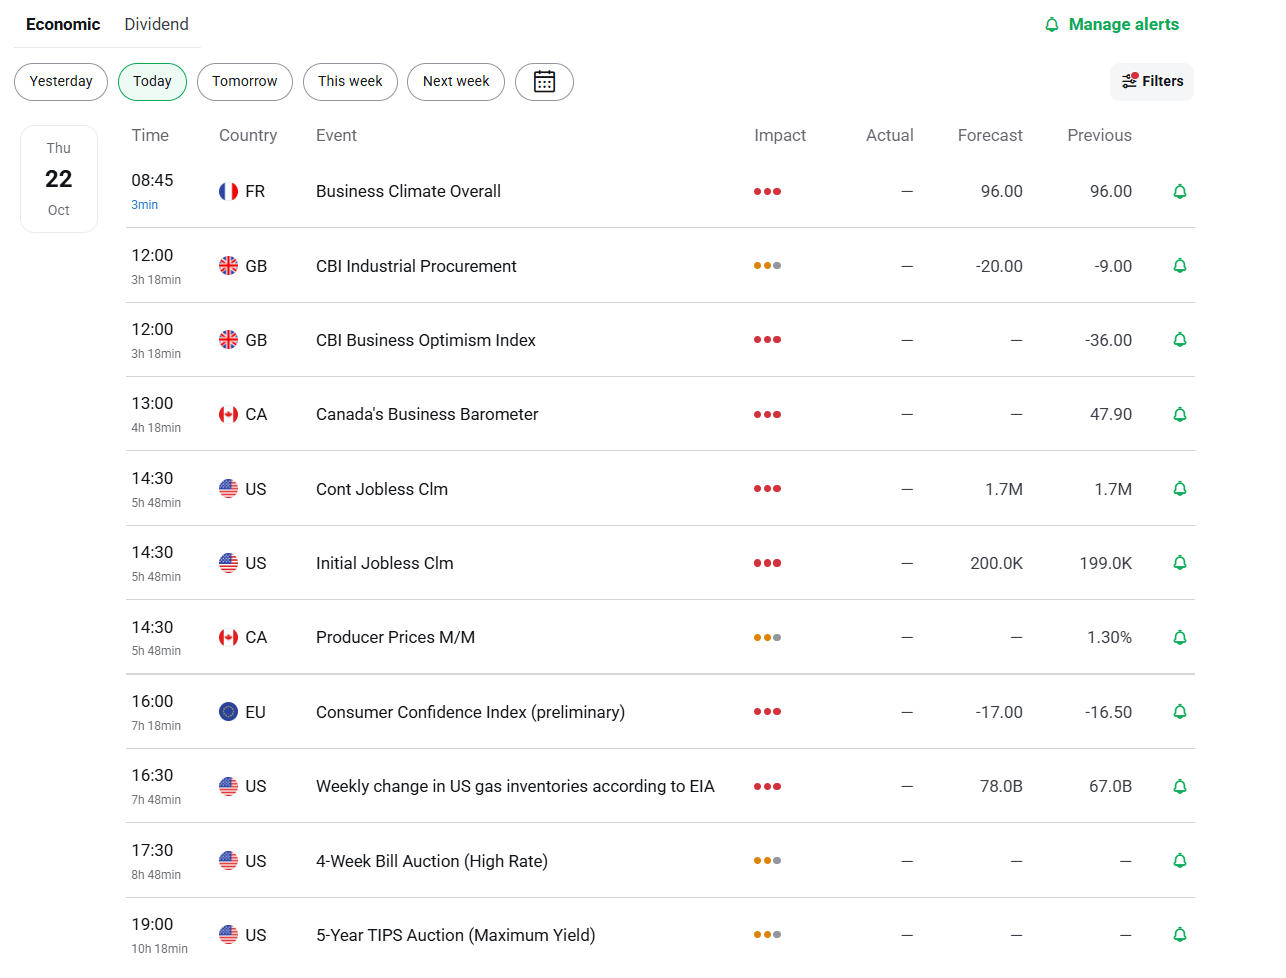
A mai kereskedési nap kevés makrogazdasági adatot tartogat. Ázsiából az új-zélandi infláció lassulásáról érkeztek hírek (éves alapon 3,7% a várt 3,8%-kal szemben), valamint a dél-koreai jegybank döntéséről, amely 3,00%-on tartotta a kamatot, ugyanakkor nyitva hagyta az ajtót egy novemberi lépés előtt. Lengyelországban 9:00-kor teszik közzé a kiskereskedelmi forgalom éves változását. A nap legfontosabb eseménye azonban az Egyesült Államok heti első munkanélküli-segély-kérelmeinek 14:30-kor esedékes közzététele lesz, a konszenzus körülbelül 200 000 kérelmet vár. Ezt 16:30-kor követi az EIA földgázkészlet-jelentése.
A gyorsjelentési szezon diktálja a tempót. A tegnapi napot a Meta és a Tesla eredményei uralták. A Meta rekordárbevételt ért el: bevétele éves összevetésben 26%-kal, 64,6 milliárd dollárra nőtt, és erős negyedik negyedéves előrejelzést adott. Ugyanakkor a CAPEX éves alapon 80%-kal emelkedett, a szabad cash flow pedig negatívvá vált, jól szemléltetve a mesterséges intelligenciára építő stratégia költségeit. A Tesla esetében az eredmények minősége okozott pozitív meglepetést, emellett a SpaceX-szel való esetleges egyesülés is a figyelem középpontjába került. Ma a piacnyitás előtt a Procter & Gamble (PG.US), a Western Digital (WDC.US) és a Lockheed Martin (LMT.US) teszi közzé eredményeit, míg a Valero Energy (VLO.US) a tőzsdezárás után jelent. Bill Ackman CNBC-s szereplése is figyelmet kaphat, körülbelül 17:00-kor.
Tágabb összefüggésben érdemes figyelni arra, hogy az ázsiai eladási hullám – különösen a kínai medvepiac – és a reggeli gyengülés tovább erősödik-e az amerikai piacnyitáskor. Emellett az olajárak további emelkedése ismét felerősítheti az inflációs félelmeket, és újabb nyomást helyezhet a jegybankokra.

Az RBA egyre szigorúbb álláspontot képvisel, miközben a piacok újraértékelik a novemberi kamatemelésre vonatkozó várakozásokat ⚔️
Gazdasági naptár: az EIA olajjelentése és az amerikai kincstárjegy-árverés a figyelem középpontjában 🔎


Reggeli összefoglaló (2026.10.21)

Az amerikai földgáz ára tovább csökken 🔥📉
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.