



A 2026-os harmadik negyedéves amerikai gyorsjelentési szezon a vártnál egyértelműen kedvezőbben alakul, bár a pozitív meglepetések mértéke viszonylag mérsékelt. Ez arra utal, hogy a piac már eleve magasra tette a lécet erre a negyedévre. Az S&P 500 vállalatainak 88%-a már közzétette eredményeit, és mind a pozitív meglepetések széles köre, mind a profitnövekedés üteme az amerikai vállalatok erős fundamentális helyzetét tükrözi. Eközben az index értékeltsége jelentősen csökkent a többéves átlagokhoz képest, ami kedvezőbbé teszi a profitnövekedés és az értékeltségi szorzók közötti kapcsolatot.
-
A FactSet adatai szerint a harmadik negyedéves eredményeket már közzétevő S&P 500 vállalatok 84%-a felülmúlta az egy részvényre jutó nyereségre (EPS) vonatkozó várakozásokat, míg 74%-uk a bevételi előrejelzéseknél is jobb eredményt ért el.
-
Az index vállalatainak profitnövekedése jelenleg éves összevetésben 31,4%. Amennyiben ez a szint a gyorsjelentési szezon végéig fennmarad, sorozatban már a harmadik negyedév lesz, amikor az EPS-növekedés meghaladja a 25%-ot.
-
Szeptember 30-án a piac még 29,1%-os éves profitnövekedést várt a harmadik negyedévre. A jelenlegi 31,4%-os érték tehát egyértelmű pozitív felülvizsgálatot jelent a gyorsjelentési szezon során.
-
Mind a 10 szektorban a szeptember végi várakozásoknál erősebb profitnövekedés látható. Ez egyaránt tükrözi az EPS-előrejelzések felfelé módosítását és a vártnál kedvezőbb tényleges eredményeket.
-
A negyedik negyedévre vonatkozó kilátások továbbra is viszonylag kedvezőek: az S&P 500 vállalatai közül 43 pozitív, míg 32 negatív EPS-előrejelzést tett közzé.
-
Az S&P 500 előretekintő, következő 12 havi P/E rátája jelenleg 17,7, ami elmarad az ötéves 19,8-as és a tízéves 19,1-es átlagtól.
-
A profitvárakozások felülteljesítésének mértéke ugyanakkor kevésbé meggyőző. A vállalatok eredményei átlagosan mindössze 2,7%-kal haladják meg a várakozásokat, szemben az egyéves 13,8%-os, az ötéves 7,5%-os és a tízéves 8,0%-os átlaggal. Ez 2022 negyedik negyedéve óta a legalacsonyabb érték. Ezzel szemben a tényleges árbevétel és a piaci várakozások közötti pozitív eltérés meghaladja a 2%-ot, és valamivel a rövid, illetve hosszú távú történelmi átlagok felett alakul.
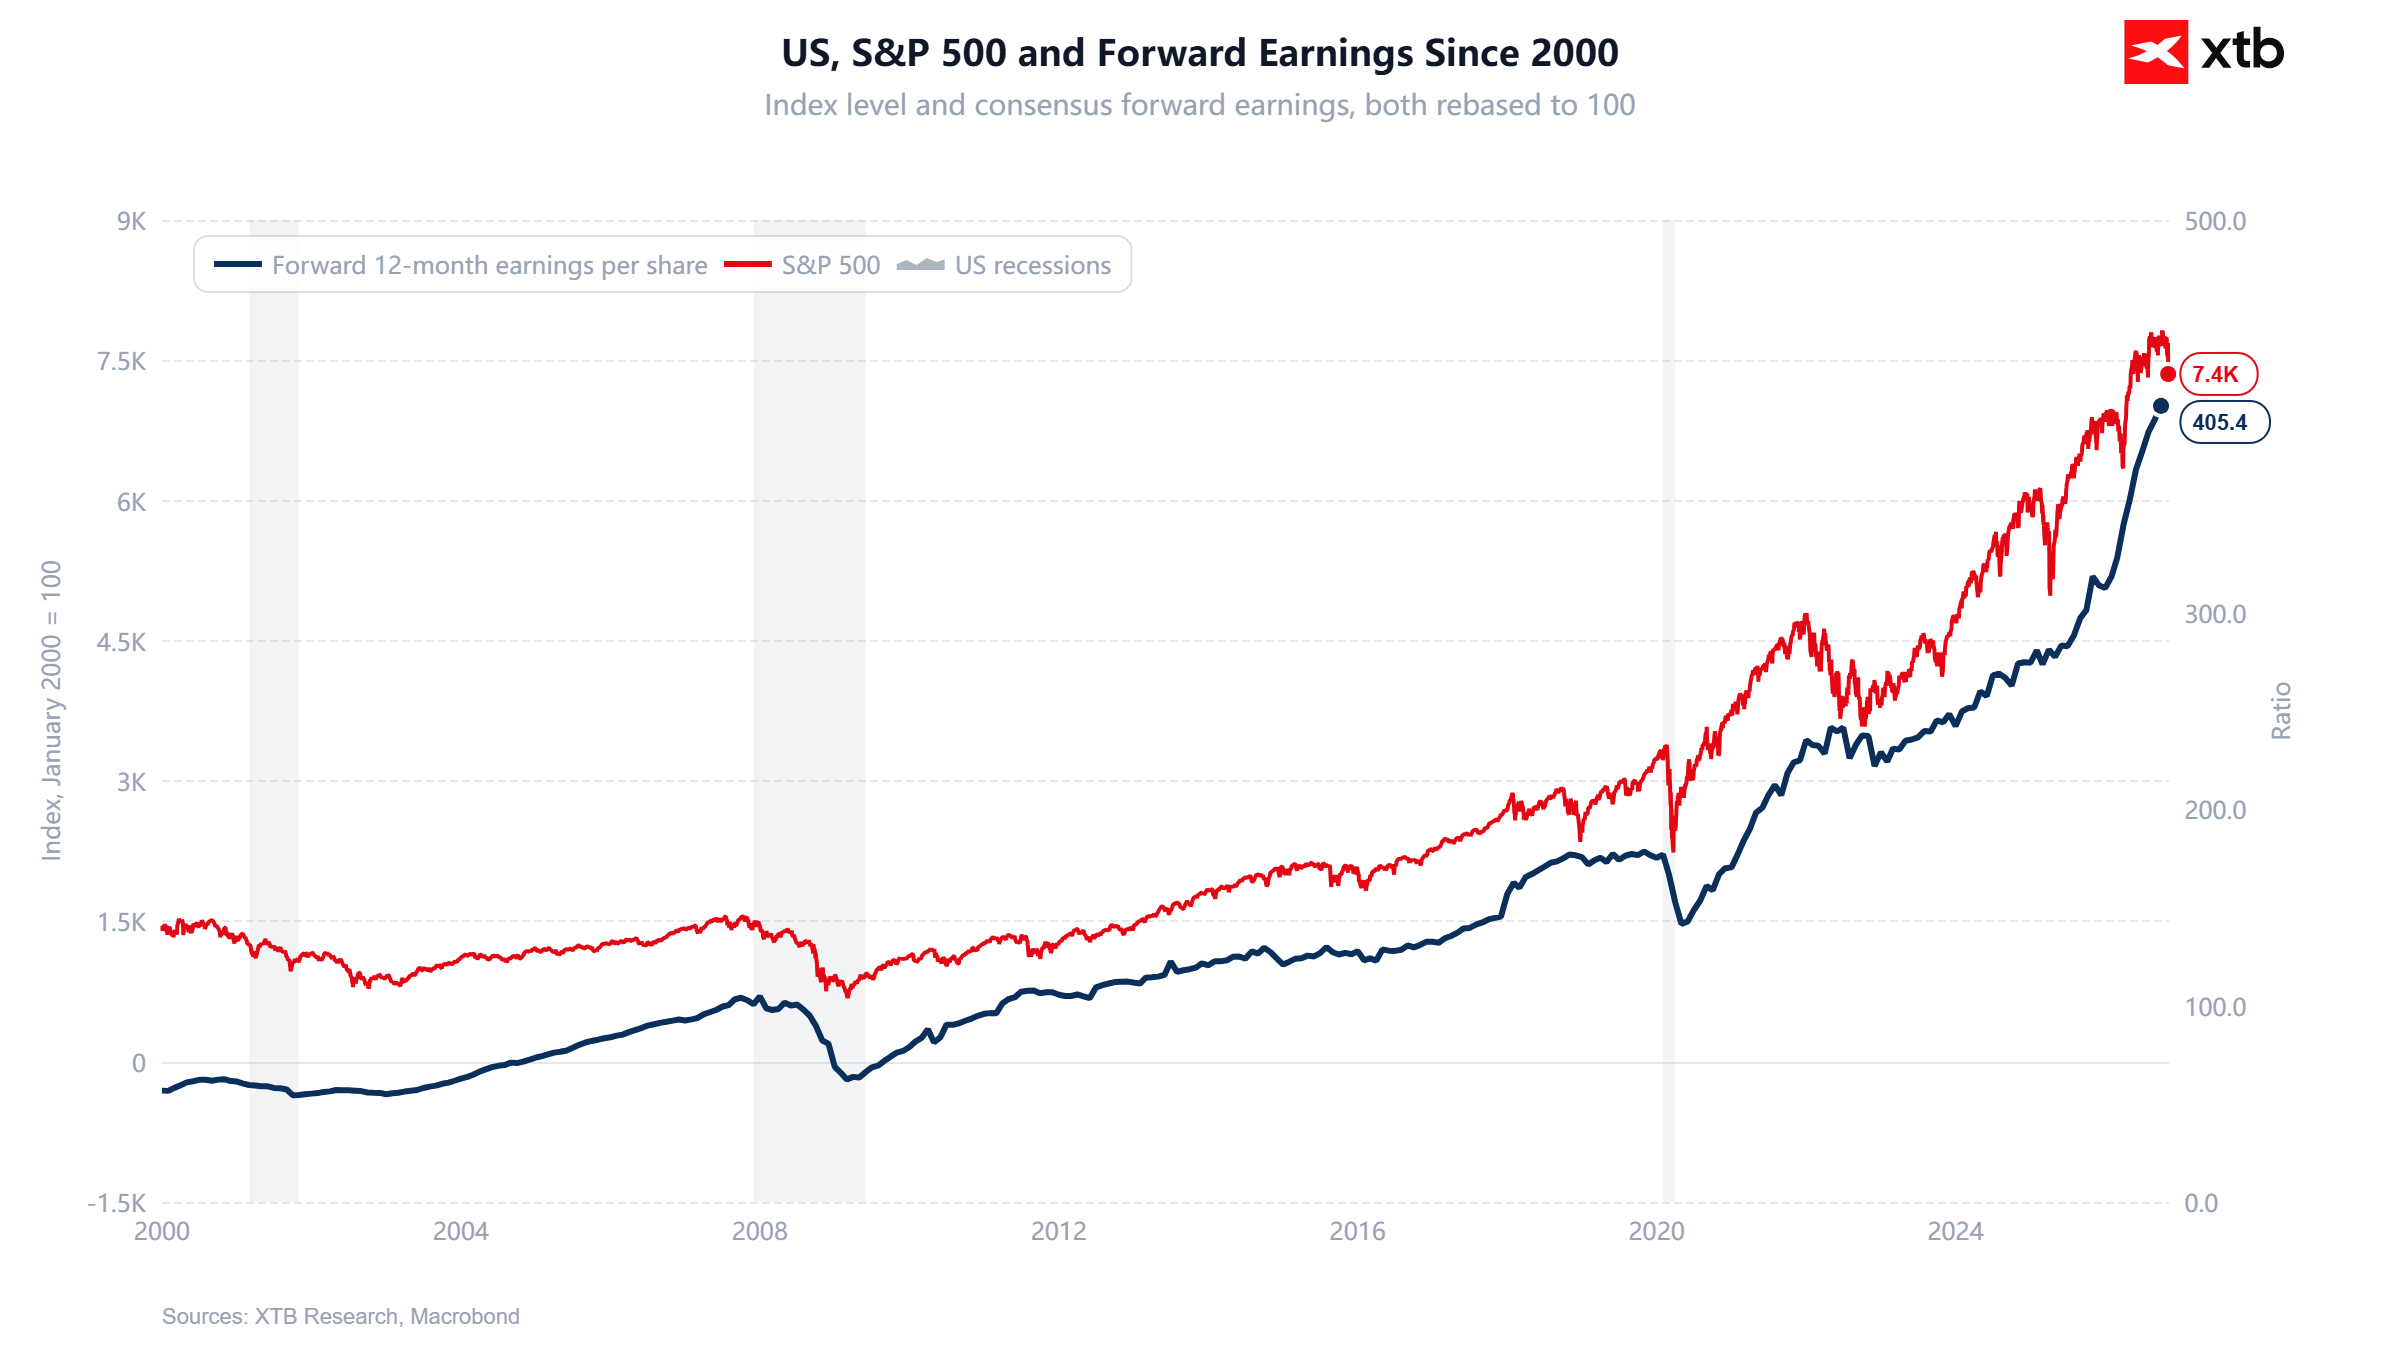
Forrás: XTB Research, Macrobond
Az S&P 500 értékeltsége több mint hároméves mélypontra csökkent
Az S&P 500 előretekintő, következő 12 havi P/E rátája november 5-én 17,7-re csökkent, ami 2023. november 1. óta a legalacsonyabb érték. Akkor a mutató 17,5-ön állt. Az értékeltségi szorzó továbbra is egyértelműen elmarad az ötéves 19,8-as és a tízéves 19,1-es átlagtól, ugyanakkor még mindig meghaladja a hosszabb távú átlagokat: a 15 éves 17,6-os, a 20 éves 16,5-ös és a 25 éves 16,4-es értéket. Különösen figyelemre méltó, hogy az információtechnológiai szektor előretekintő P/E rátája jelenleg 2020. március 23. óta nem látott mélyponton van.
Az értékeltségi mutató csökkenésének legfőbb oka a várható vállalati nyereségek rendkívül erőteljes növekedése. 2025 vége óta az S&P 500 7,4%-kal emelkedett, miközben a következő 12 hónapra vonatkozó, egy részvényre jutó várható nyereség (EPS) becslése 33,6%-kal nőtt. Ez azt jelenti, hogy a P/E mutató nevezője jóval gyorsabban emelkedett, mint maga az index. Szektorszinten az információtechnológia és az energiaipar emelkedik ki, mivel értékeltségük már a saját 25 éves átlaguk alá süllyedt.
-
S&P 500 előretekintő P/E: 17,7; az elmúlt 25 év legalacsonyabb értéke 8,6 volt 2008. november 20-án, míg a 2022-es medvepiaci mélypont körülbelül 15-ös szinten alakult.
-
Információtechnológia: 17,3, szemben a 20,0-s 25 éves átlaggal.
-
Energiaipar: 11,7, szemben a 13,9-es 25 éves átlaggal.
Az S&P 500 gyorsjelentési szezonja rendkívül erős profitnövekedést igazol
Az S&P 500 vállalatainak 88%-a már közzétette 2026 harmadik negyedéves eredményeit. A gyorsjelentési szezon a profitnövekedés szempontjából továbbra is rendkívül erős, annak ellenére, hogy a pozitív meglepetések mértéke valamelyest elmarad az elmúlt években tapasztalttól. A vállalatok 84%-a felülmúlta az EPS-várakozásokat, szemben az ötéves 78%-os és a tízéves 77%-os átlaggal. Az index profitnövekedése éves összevetésben 31,4%-ra gyorsult az egy héttel korábbi 30,1%-ról, miközben szeptember végén még 29,1%-os növekedést vártak a piac szereplői. Amennyiben ez a szint fennmarad, sorozatban már a harmadik negyedévben haladja meg a profitnövekedés a 25%-ot, és a nyolcadik egymást követő negyedévben marad kétszámjegyű tartományban.
Az árbevétel tekintetében a vállalatok 74%-a múlta felül az elemzői várakozásokat, a tényleges bevételek pedig átlagosan 2,1%-kal haladták meg az előrejelzéseket. Az index együttes árbevétel-növekedése éves összevetésben 14,3%-ra emelkedett az egy héttel korábbi 13,6%-ról, illetve a szeptember végi 12,2%-ról. Mind a 11 szektorban éves növekedést mutatnak az árbevételek és a vállalati nyereségek egyaránt. A legjobb teljesítményt az információtechnológia, az energiaipar és a kommunikációs szolgáltatások nyújtják. Az elemzők jelenleg 28,4%-os EPS-növekedést várnak 2026 negyedik negyedévére, a teljes évre pedig 33,3%-os bővülést prognosztizálnak.
Az árbevétel is felülmúlja a várakozásokat, a pozitív meglepetések mértéke pedig továbbra is kedvező
A harmadik negyedéves gyorsjelentési szezon árbevételi adatai szintén kedvező képet mutatnak. Az S&P 500 vállalatainak 74%-a a konszenzusos várakozásokat meghaladó értékesítési bevételről számolt be, míg 26%-uk elmaradt az előrejelzésektől. A pozitív árbevételi meglepetések aránya elmarad az egyéves 77%-os átlagtól, ugyanakkor meghaladja az ötéves 70%-os és a tízéves 68%-os átlagot. Az energiaipar vezeti a rangsort: az eredményeket már közzétevő vállalatok 100%-a felülmúlta az árbevételi várakozásokat. Ezt az információtechnológiai szektor követi 93%-kal, majd az egészségügy 91%-kal. A leggyengébb teljesítményt a fogyasztási cikkeket és szolgáltatásokat magában foglaló diszkrecionális szektor nyújtja, ahol a vállalatok 54%-a múlta felül a konszenzust.
Az árbevételi meglepetések mértéke szintén figyelemre méltó. A jelentést közzétevő vállalatok összesített árbevétele jelenleg 2,1%-kal haladja meg a várakozásokat. Ez pontosan megfelel az egyéves átlagnak, és meghaladja az ötéves 1,8%-os, valamint a tízéves 1,6%-os átlagot. Az EPS esetében tapasztaltakkal ellentétben, ahol a pozitív meglepetések mértéke jelentősen visszaesett a történelmi átlagokhoz képest, az árbevételek továbbra is legalább az elmúlt években megszokott ütemben múlják felül az előrejelzéseket. Ez arra utal, hogy az S&P 500 vállalatainak profitnövekedését nem csupán a marzsok javulása és a költségek kontroll alatt tartása támogatja, hanem a továbbra is stabil árbevétel-növekedés is.
A legtöbb vállalat felülmúlja az EPS-várakozásokat, de a pozitív meglepetések mértéke csökken
Az S&P 500 vállalatainak 88%-a már közzétette harmadik negyedéves eredményeit. Közülük 84% a konszenzusos várakozásokat meghaladó EPS-ről számolt be, 4% az előrejelzésekkel összhangban teljesített, míg 12% elmaradt a várakozásoktól. A pozitív EPS-meglepetések aránya tehát továbbra is meghaladja az egyéves 82%-os, az ötéves 78%-os és a tízéves 77%-os átlagot. Az energiaipar vezeti a rangsort, ahol a vállalatok 95%-a múlta felül az EPS-várakozásokat. Az információtechnológiai szektorban ez az arány 94%, az egészségügyben pedig 93%. A leggyengébb teljesítményt az alapanyagipar nyújtja, ahol a vállalatok 57%-a haladta meg az elemzői várakozásokat.
Az egészségügyi szektor produkálta a legnagyobb összesített pozitív profitmeglepetést, +13,7%-kal. A közműszolgáltatók és az energiaipari vállalatok egyaránt +8,2%-ot, míg az ipari szektor vállalatai +7,3%-ot értek el. A rangsor másik végén a kommunikációs szolgáltatások szektora áll, -24,6%-os értékkel. Ebben részben a Charter Communications, a Meta Platforms és az Alphabet vártnál gyengébb eredményei játszanak szerepet.
A Big Tech lendülete az index többi vállalatához képest mérséklődik, miközben a beruházások tovább nőnek
Az elemzők 1,4%-kal emelték az S&P 500 vállalatainak 2026 negyedik negyedévére vonatkozó EPS-becslését. Ez az elmúlt hat negyedév közül már az ötödik alkalom, amikor a negyedév első hónapjában felfelé módosulnak a profitvárakozások. Az elmúlt 20 évben ugyanezen időszakban átlagosan 1,9%-kal csökkentek az előrejelzések.
-
Az energiaiparban történt a legnagyobb pozitív EPS-revízió: a várakozások 20,3%-kal emelkedtek. Ezzel szemben a legnagyobb csökkenést az alapvető fogyasztási cikkeket gyártó vállalatok szektora könyvelte el, ahol a becslések 4%-kal mérséklődtek.
-
Az információtechnológiai szektorban az energiaipar után a második legnagyobb pozitív EPS-revízió történt, 1,3%-os emelkedéssel.
-
Az S&P 500 teljes 2026-os évre vonatkozó EPS-becslése októberben 0,6%-kal emelkedett.
A Magnificent Seven vállalatainak profitnövekedése 2026 harmadik negyedévében éves összevetésben 22,6%, szemben az S&P 500 fennmaradó 493 vállalatának 32,6%-os növekedésével. Szeptember 30-án a várakozások még 33,6%, illetve 27,8% voltak. Az S&P 500 árfolyama az utóbbi időben csökkent, annak ellenére, hogy az amerikai vállalatok profitvárakozásai tovább javultak.
Az öt legnagyobb hyperscaler vállalat egyaránt növelte negyedéves beruházási kiadásait (CAPEX), ami megerősíti, hogy a mesterséges intelligenciához kapcsolódó infrastruktúra kiépítéséért folytatott verseny a növekvő költségek ellenére tovább gyorsul. Az Oracle és az Amazon könyvelte el a legjelentősebb növekedést a legutóbbi gyorsjelentések után, míg az Alphabet, a Meta és a Microsoft valamivel mérsékeltebb, de továbbra is kétszámjegyű ütemben növelte beruházásait. A jövőbeli kiadásokra vonatkozó várakozások továbbra is magasak: a Microsoft kissé lefelé módosította teljes éves előrejelzését, míg a Meta megemelte beruházási prognózisát..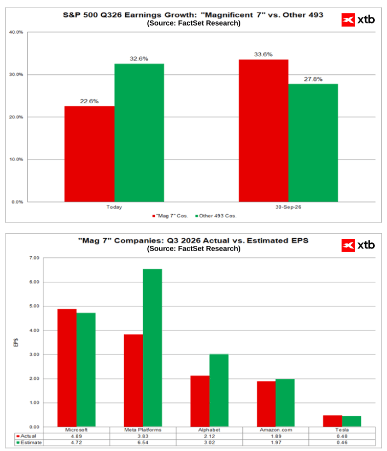
Forrás: XTB Research, FactSet
US500 grafikon (D1 – napi idősík)
Az US500 határidős jegyzése V alakú felpattanást mutat, ami gyakran megfigyelhető az intenzív eladási hullámokat követően. A múlt csütörtöki esés több mint felét már ledolgozta az árfolyam, miközben az indexnek sikerült megtartania a 200 napos exponenciális mozgóátlagot (EMA200), amelyet a grafikonon a piros vonal jelöl. Ez a mozgóátlag jelenleg fontos támaszként szolgál a 7450 pontos szint környékén, míg a korábbi árfolyamreakciók alapján a 7300 pontos zóna szintén meghatározó támaszszintnek tekinthető.
Az index szempontjából most az a legfontosabb, hogy az EMA200 felett maradjon, és visszakapaszkodjon a 7750 pontos szint fölé, amely a legfontosabb ellenállási zónát jelenti. Az alacsonyabb inflációs adatok és a csökkenő olajárak további emelkedést támogathatnak. Ezzel szemben a mesterséges intelligenciához kapcsolódó szektor körüli bizonytalanság fokozódhat, amennyiben a nyersolaj ára ismét hordónként 100 dollár fölé emelkedik, miközben a magas állampapírpiaci hozamok egyre inkább inflációs környezetben maradnak fenn.
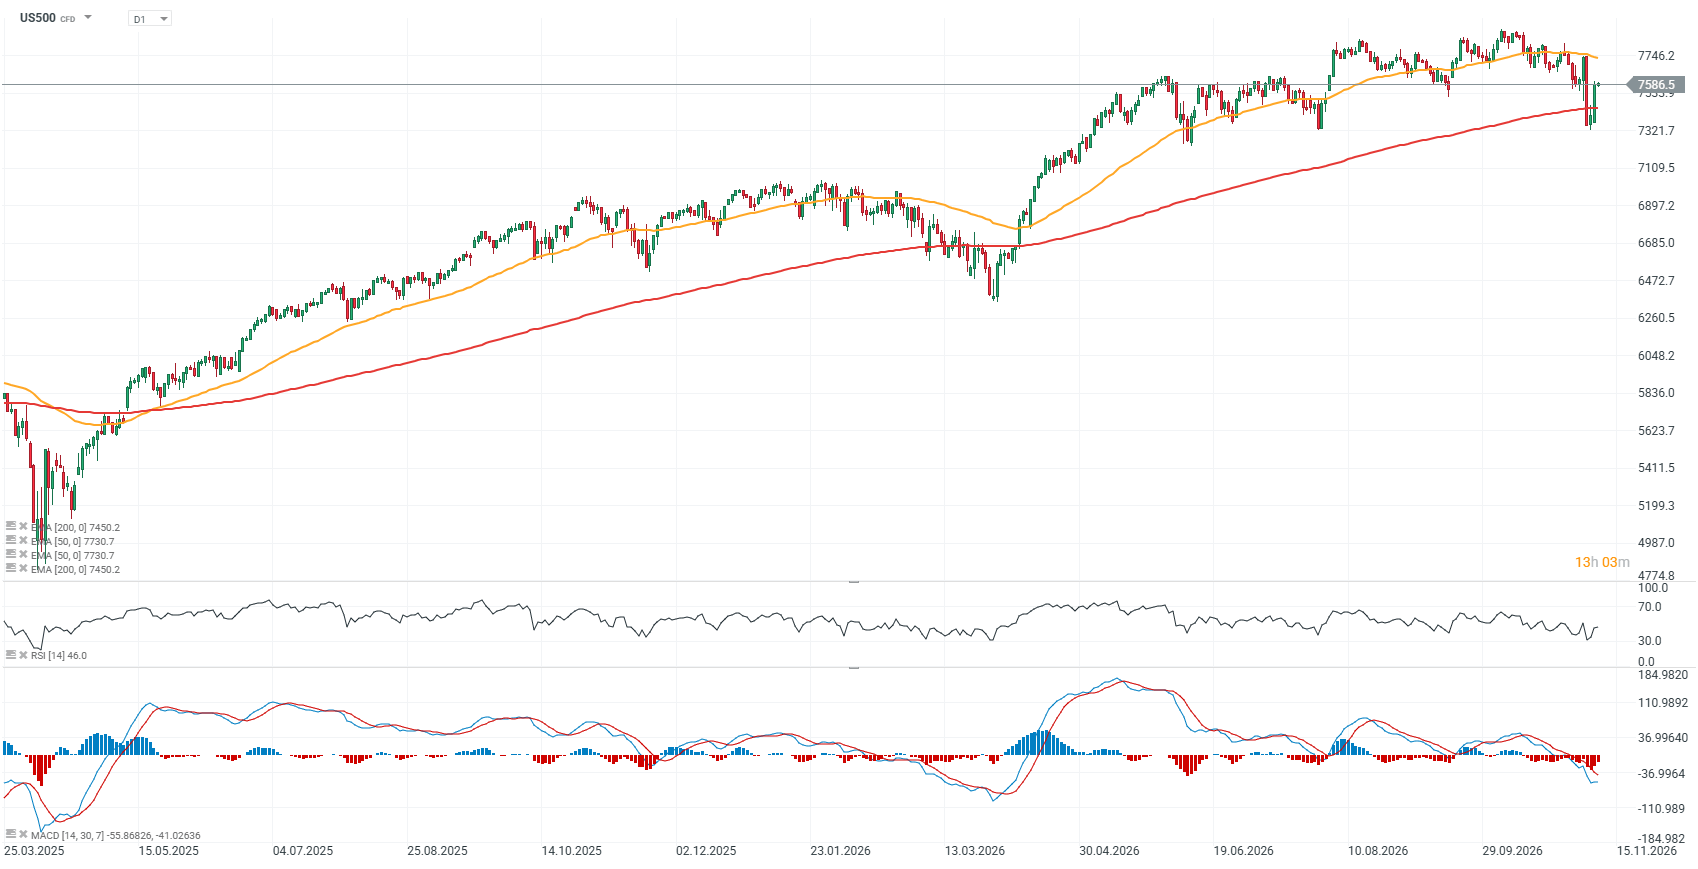 Source: xStation5



Amerikai piacnyitás: az olajárak esése és az esésben történő vásárlások támogatják a piaci visszapattanást, miközben az Nvidia árfolyama csökken


Az Nvidia kihívásai: a vezérigazgatót övező botrány és az egyre erősödő versenytársak


📈 Reggeli piaci összefoglaló: visszapattanó technológiai részvények és zuhanó olajárak az Irán körüli feszültség enyhülésére utaló jelek hatására

Amerikai piacnyitás: a Nasdaq korrigál a 19 hónapja legnagyobb egynapos esés után 🔼 A Lam Research árfolyama 12%-kal emelkedik.
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.