

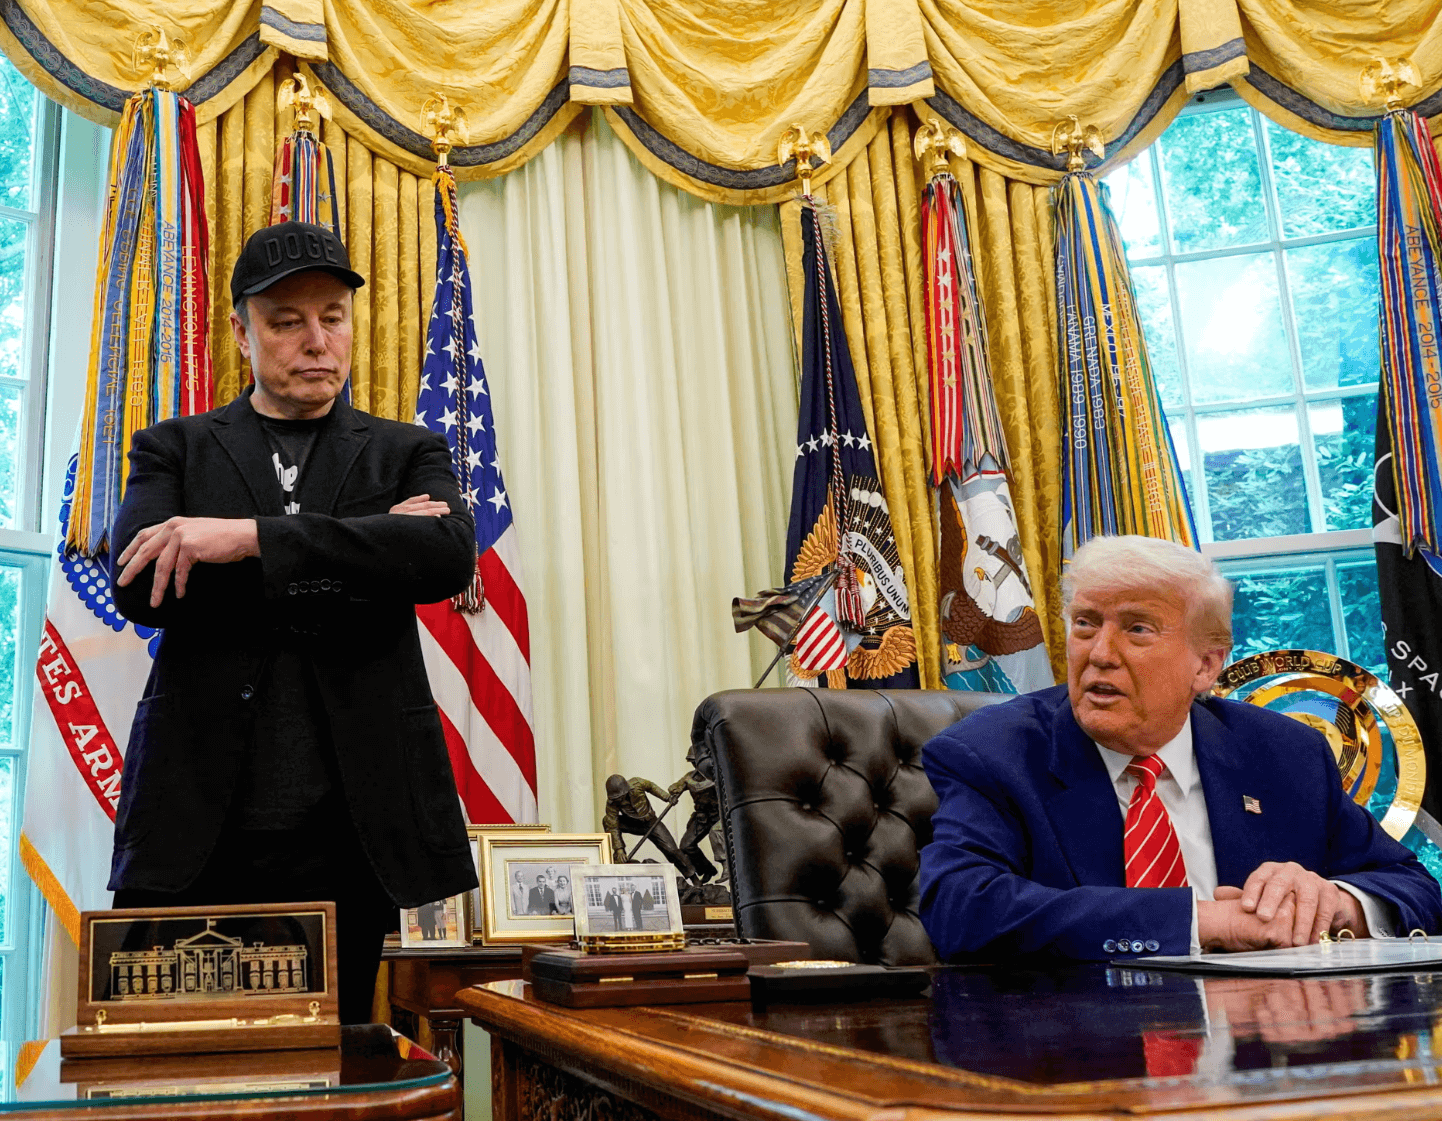

Elon Musk bejelentette, hogy a SpaceX 40 milliárd dollár értékű hitelfinanszírozást biztosított mesterségesintelligencia-számításokhoz használt chipek megvásárlására. Ezzel egyidejűleg arra figyelmeztetett, hogy a specializált MI-infrastruktúrát biztosító vállalatok közül több százan nem biztos, hogy túlélik a finanszírozási feltételek szigorodását. Ez sokatmondó pillanat az egész iparág számára. Még azoknak a vállalatoknak is szembe kell nézniük azzal a kérdéssel, hogy képesek-e finanszírozni a további terjeszkedést, és elegendő megtérülést elérni beruházásaikon, amelyek hatalmas számítási kapacitás iránti keresletből profitálnak.
Musk az X-en osztotta meg értékelését. Véleménye szerint a hitelpiac nagyrészt bezárta kapuit azok előtt a vállalatok előtt, amelyek nem rendelkeznek az MI-adatközpontoktól független, jelentős bevételi forrásokkal. Előrejelzése szerint ezen szolgáltatások több mint 200 szolgáltatója is csődhullámmal és konszolidációval nézhet szembe. Ez határozott értékelés, amelyet nem szabad az egész szektorra vonatkozó, biztos előrejelzésként kezelni. Mindazonáltal jól szemlélteti, milyen drámai mértékben változott meg a befektetők hozzáállása a mesterséges intelligencia infrastruktúrájának finanszírozásához.
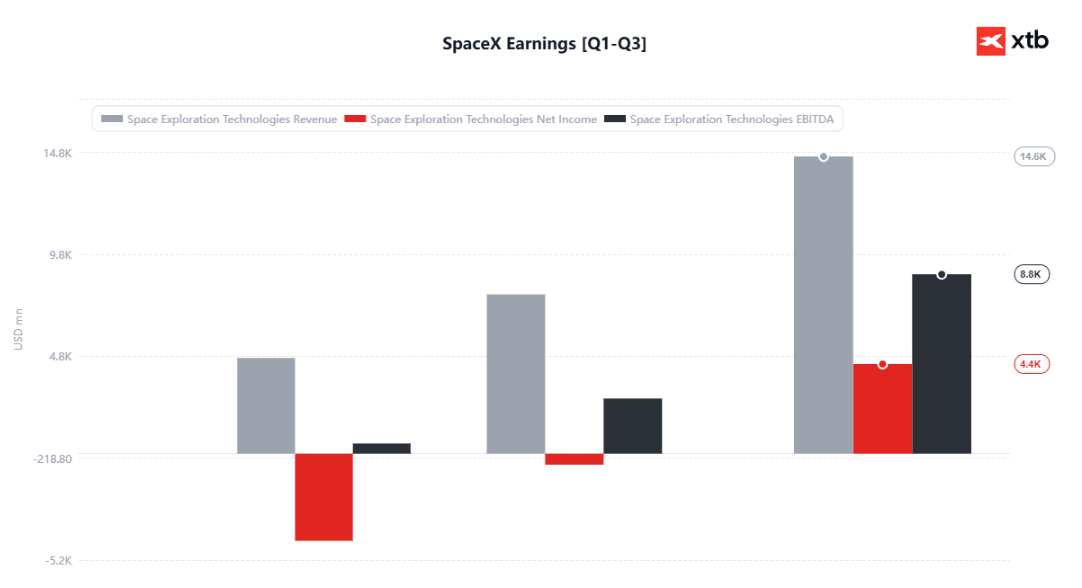
Forrás: XTB Research
Első pillantásra nehéz összeegyeztetni az iparágról alkotott ennyire pesszimista képet a SpaceX döntésével, hogy hatalmas adósságot vállal grafikus feldolgozóegységek (GPU-k) vásárlására. Valójában mindkét fejlemény ugyanahhoz az alapvető problémához kapcsolódik: az MI-infrastruktúra kiépítéséért folyó verseny egyre nagyobb tőkét igényel, ám ehhez a tőkéhez a piaci szereplők korántsem egyenlő feltételekkel férnek hozzá.
A SpaceX olyan előnyökkel rendelkezik, amelyek sok kisebb versenytársából hiányoznak. Musk a vállalat erős hitelprofiljára, valamint a Starlinkből és a kereskedelmi rakétaindításokból származó bevételekre hivatkozik. Ennek köszönhetően a SpaceX szélesebb üzleti alapot tud felmutatni a hitelezőknek, mint azok a vállalatok, amelyek szinte kizárólag a számítási kapacitás bérbeadásától függenek. A finanszírozás elsősorban GPU-k vásárlását szolgálja, a szállításokat pedig 2027 első felére ütemezték.
Ez jelentős előnyt jelent egy olyan iparágban, ahol a beruházásokat jóval azelőtt meg kell valósítani, hogy az ügyfelek elegendő bevételt termelnének azok teljes finanszírozásához. Az adatközpontok kiépítése drága processzorokat, energetikai infrastruktúrát, hűtőrendszereket és megfelelő hálózati kapcsolatot igényel. A kamatfizetések és a hardverek rendszeres cseréjének szükségessége tovább növeli a terheket. Egy vállalat akár évekre előre is biztosíthatja a megrendeléseit, mégis nyomás alá kerülhet, ha a terjeszkedés költségei gyorsabban nőnek, mint a készpénztermelő képessége.
Éppen ezért válik egyre fontosabbá a különbségtétel az MI-szolgáltatások iránti kereslet és az ezeket nyújtó vállalatok jövedelmezősége között. Az ügyfeleknek folyamatosan növekvő számítási kapacitásra van szükségük, ez azonban nem jelenti automatikusan azt, hogy minden adatközpontokat építő vállalat profitálni fog ebből a trendből. Ha a verseny lefelé nyomja a bérleti díjakat, miközben a finanszírozási és az infrastruktúra üzemeltetési költségei magasak maradnak, a bevételek növekedése önmagában nem feltétlenül biztosít vonzó befektetési megtérülést.
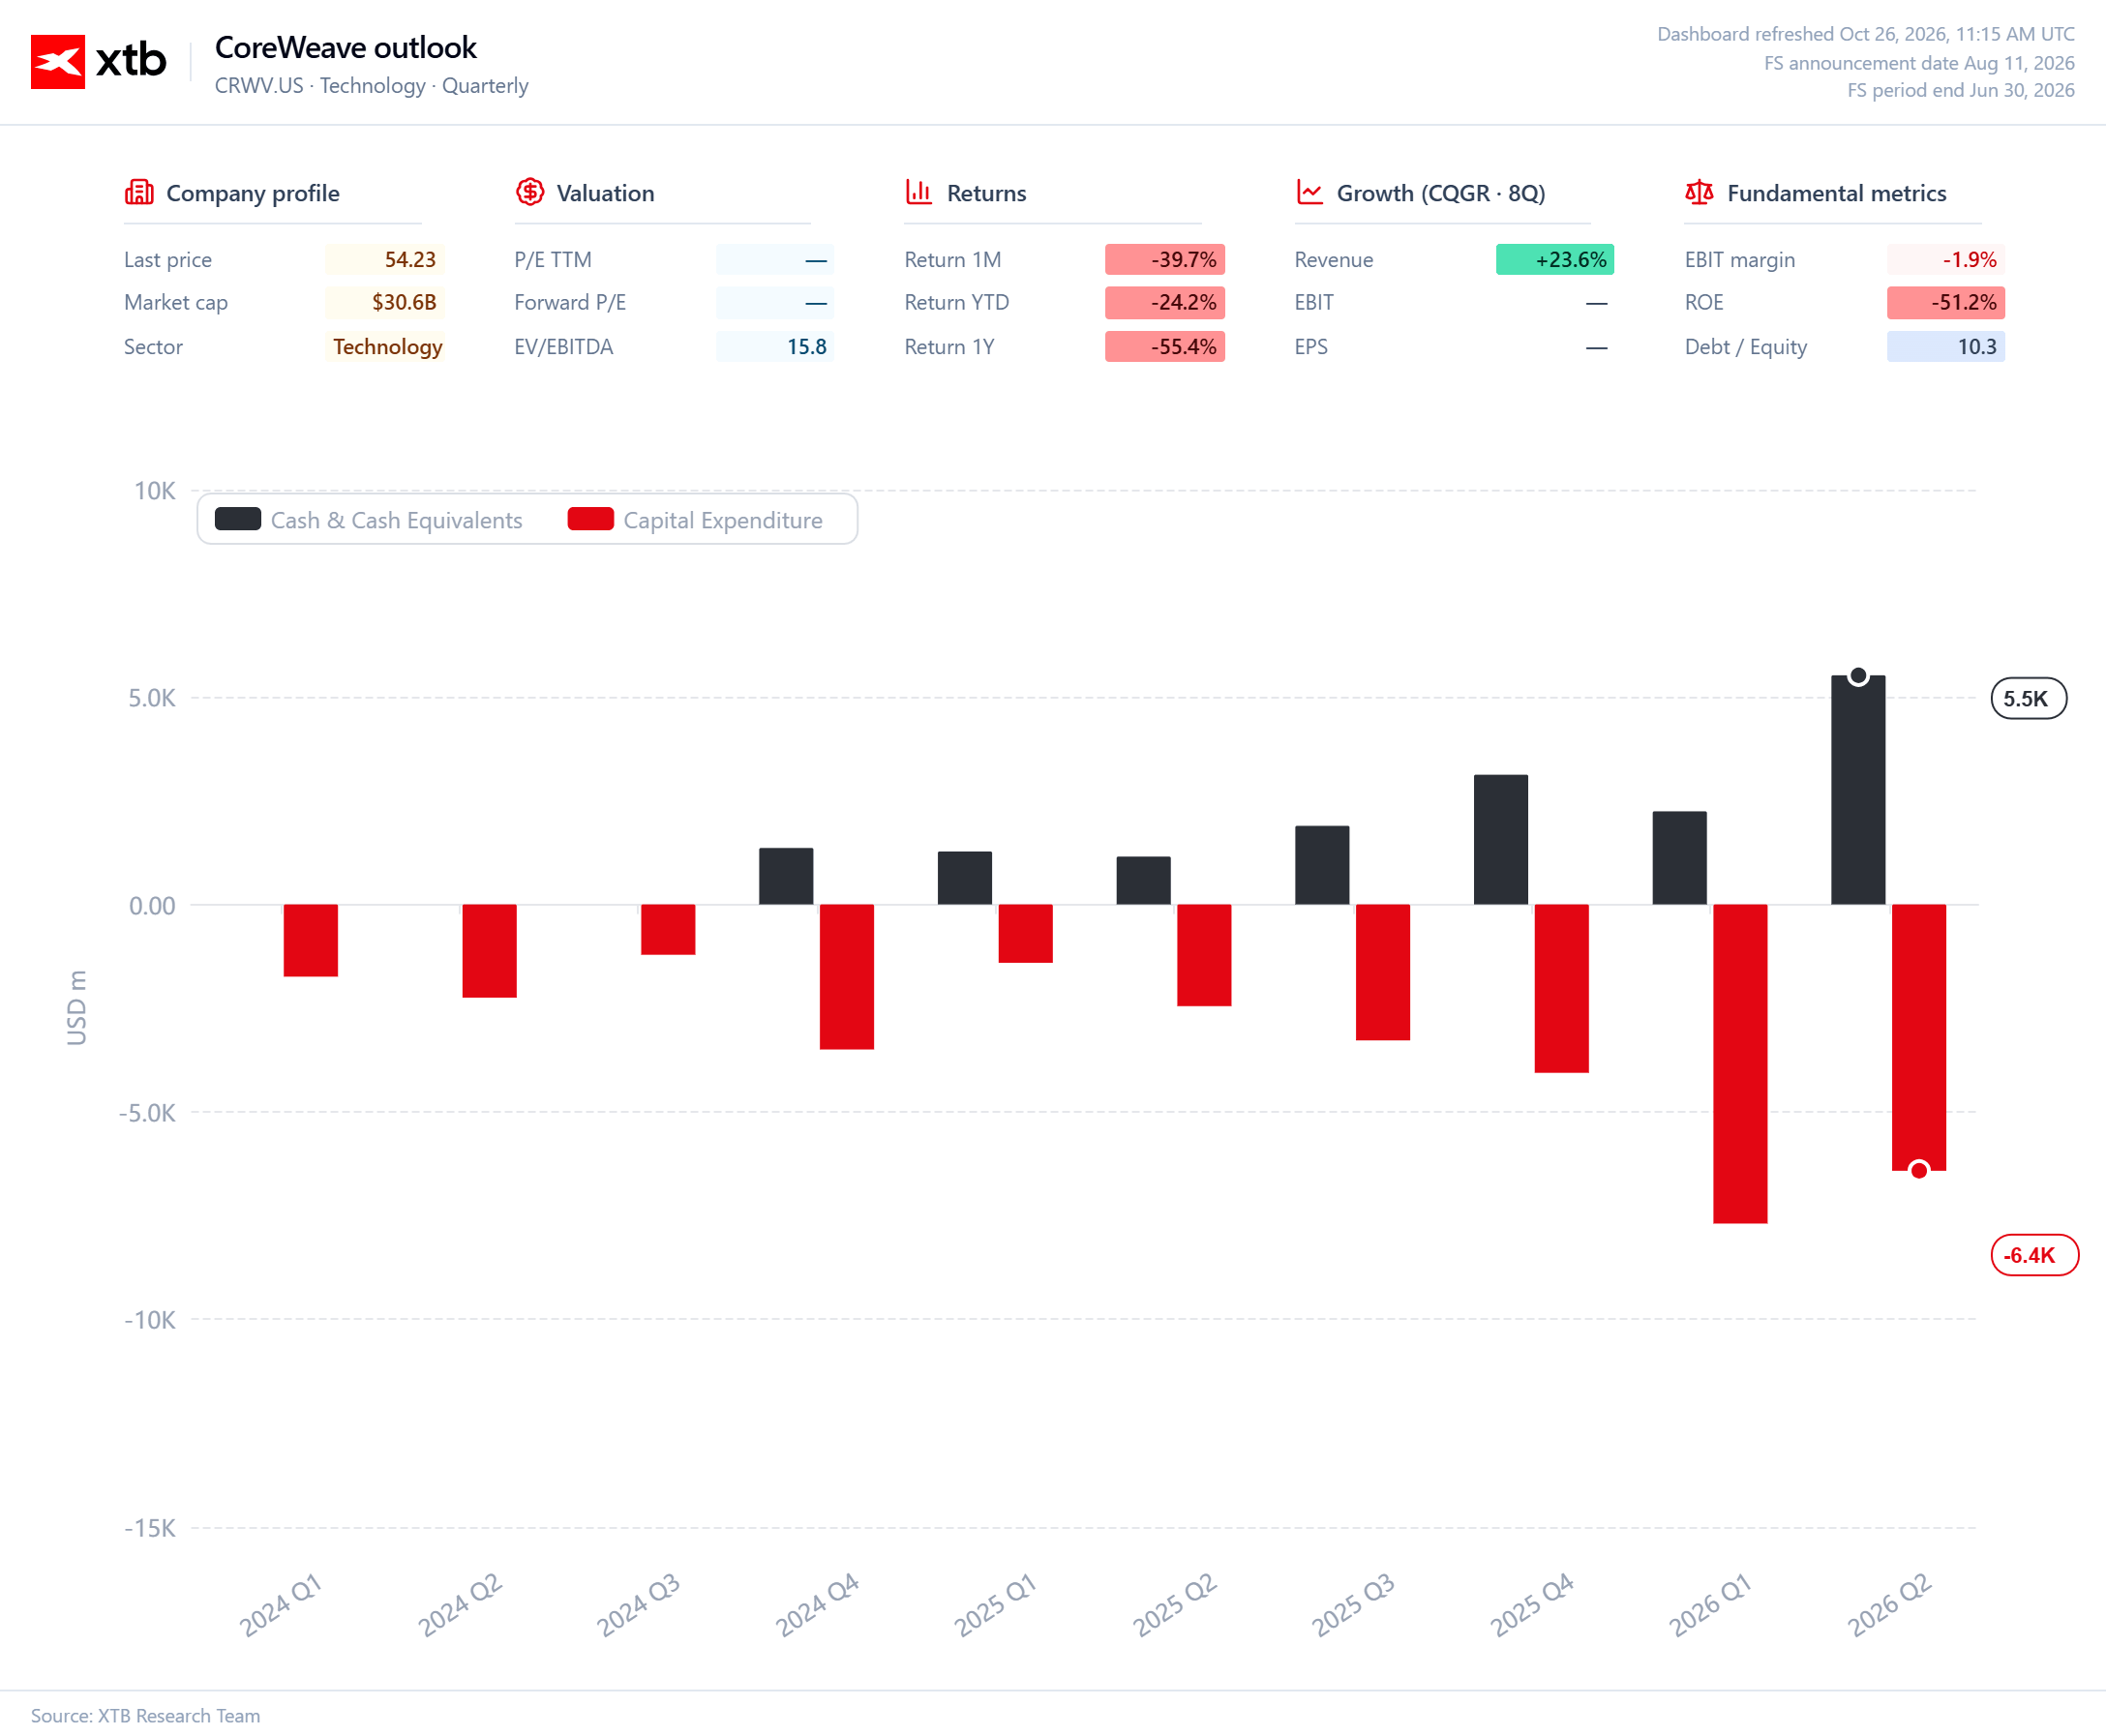
Jó példa erre a CoreWeave, az egyik legismertebb MI-infrastruktúra-szolgáltató. A vállalat profitál a nagy technológiai ügyfelek keresletéből, üzleti modellje azonban hatalmas tőkebefektetéseket igényel. Adósságállománya megközelítőleg 50 milliárd dollár, így a finanszírozási költségek és a beruházások megtérülésének üteme egyre fontosabbá válik. A CoreWeave szerint a szerződésekkel biztosított, jelentős megrendelésállománya stabil alapot teremt a további terjeszkedéshez. A probléma tehát nem pusztán az, hogy vannak-e ügyfelek, hanem az is, hogy mennyibe kerül az igényeik kielégítése, és az ebből származó pénzáramlás elegendő lesz-e a vállalat kötelezettségeinek fedezésére.
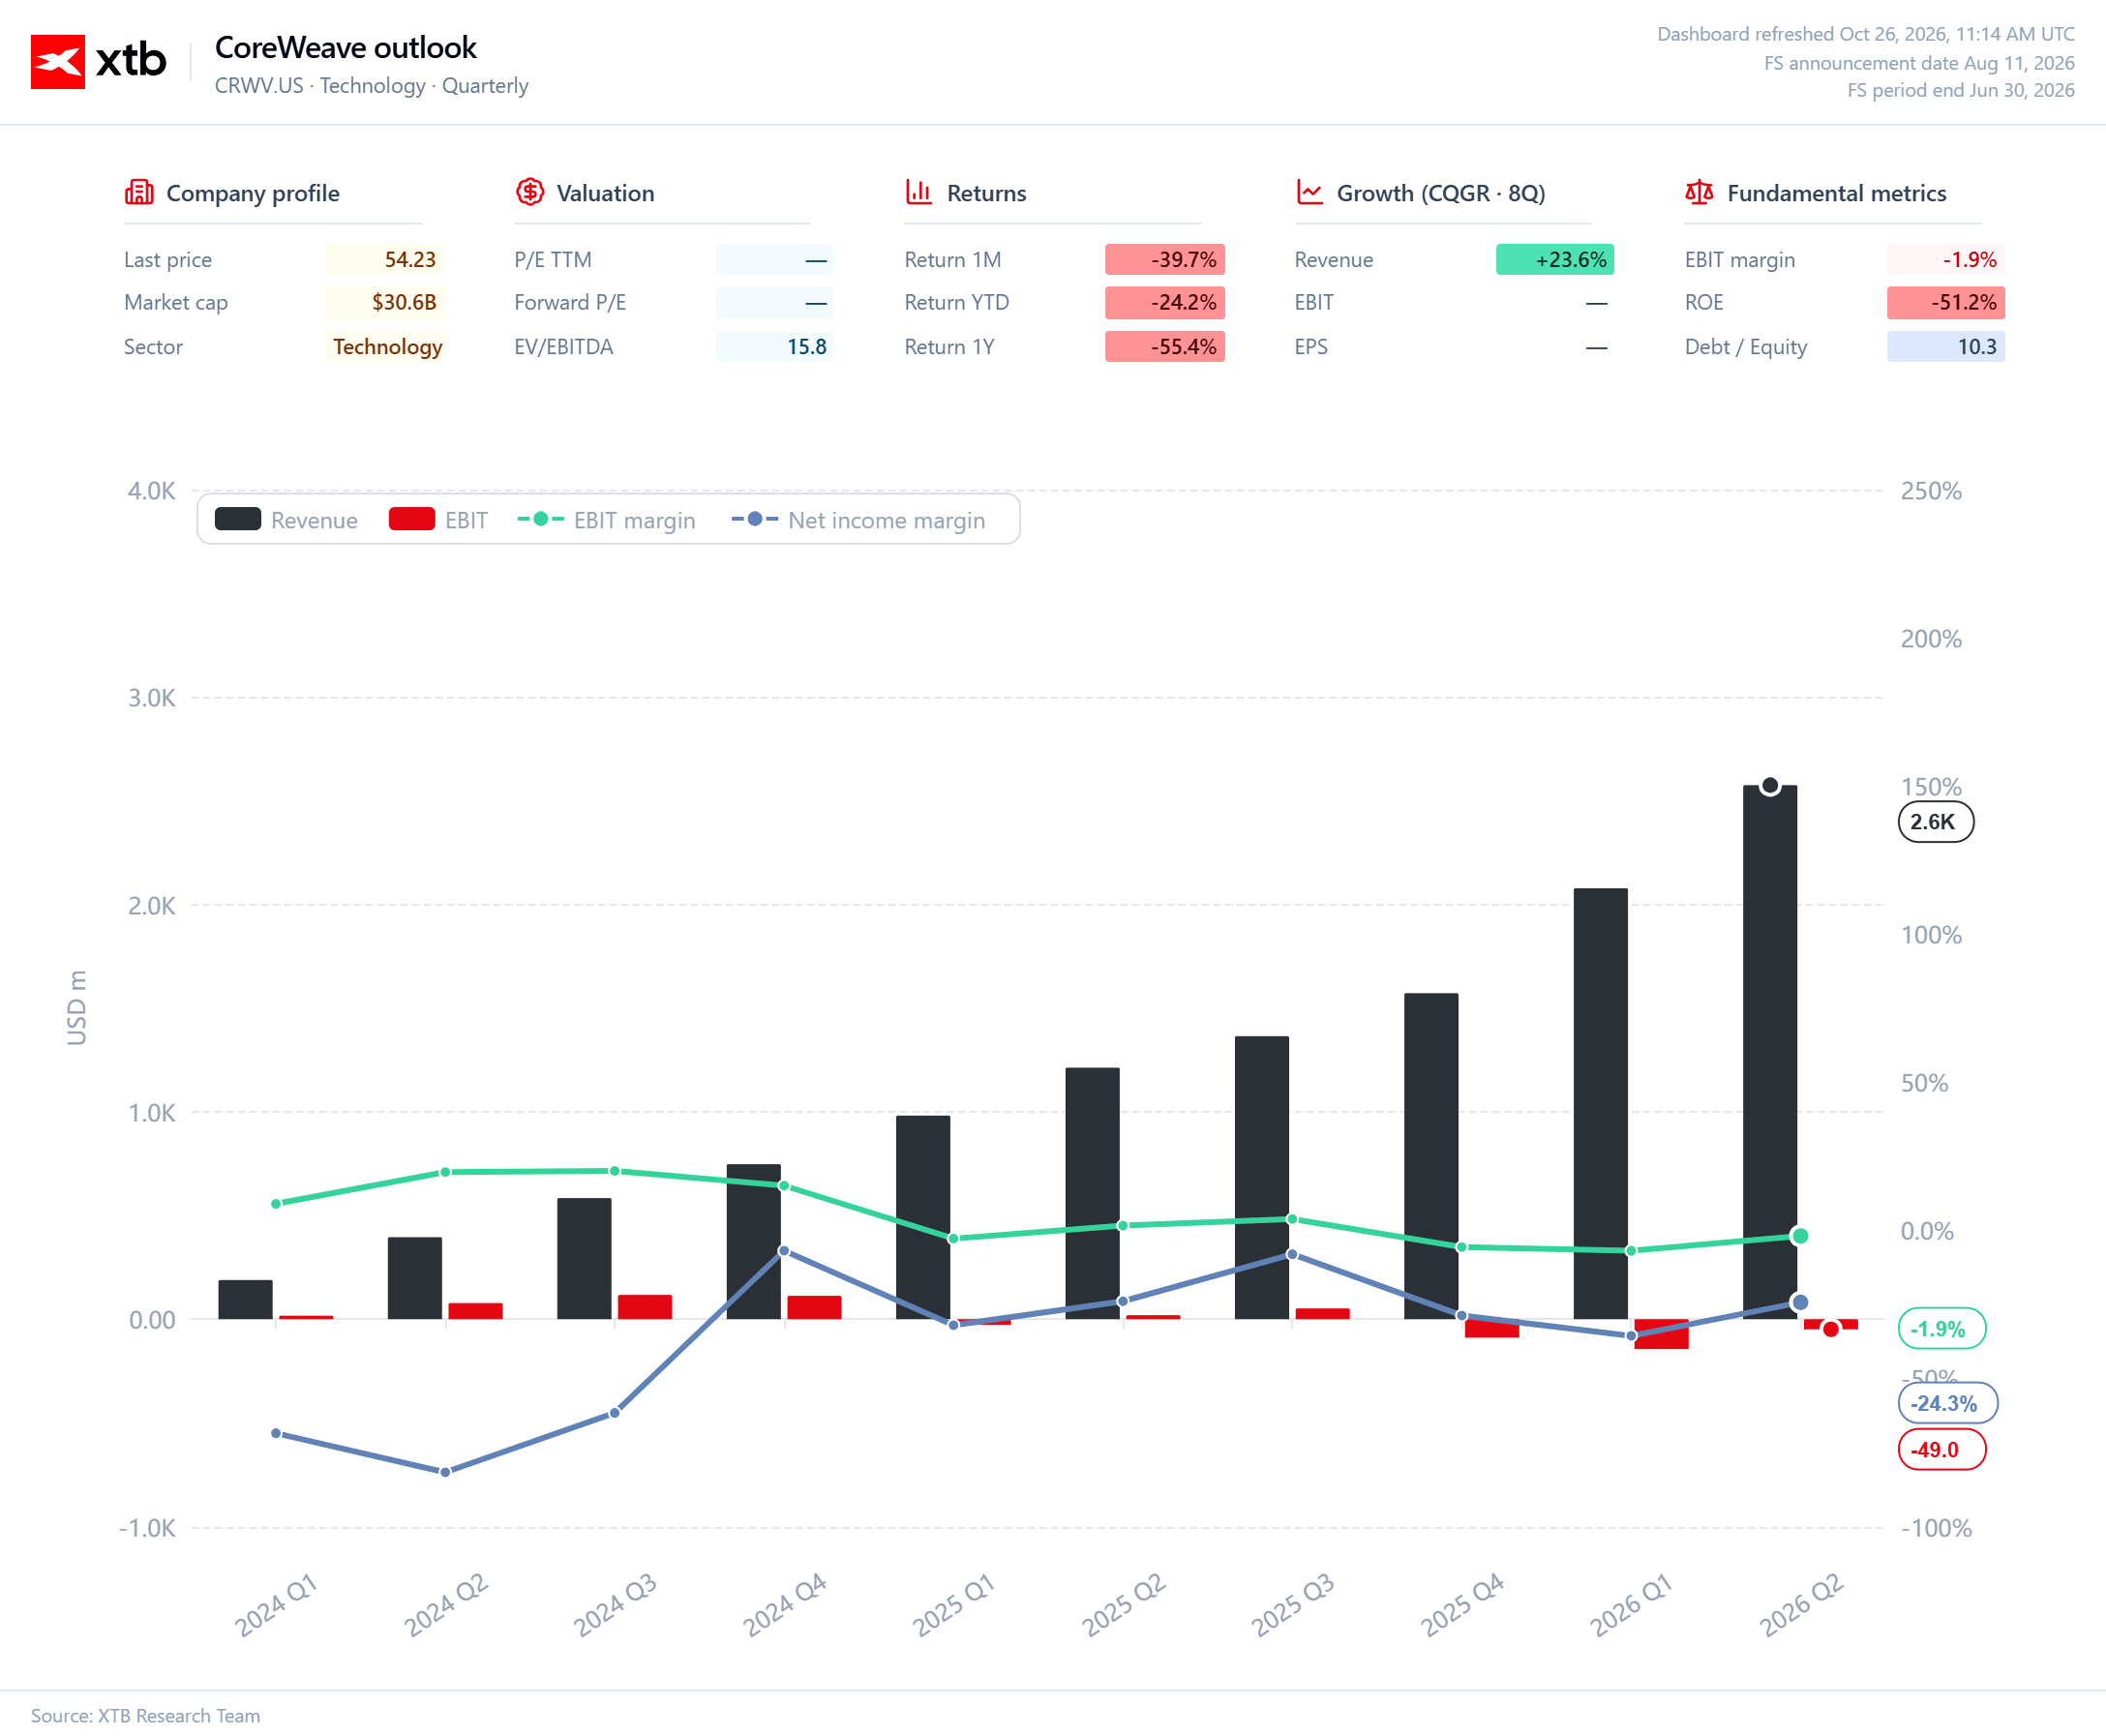
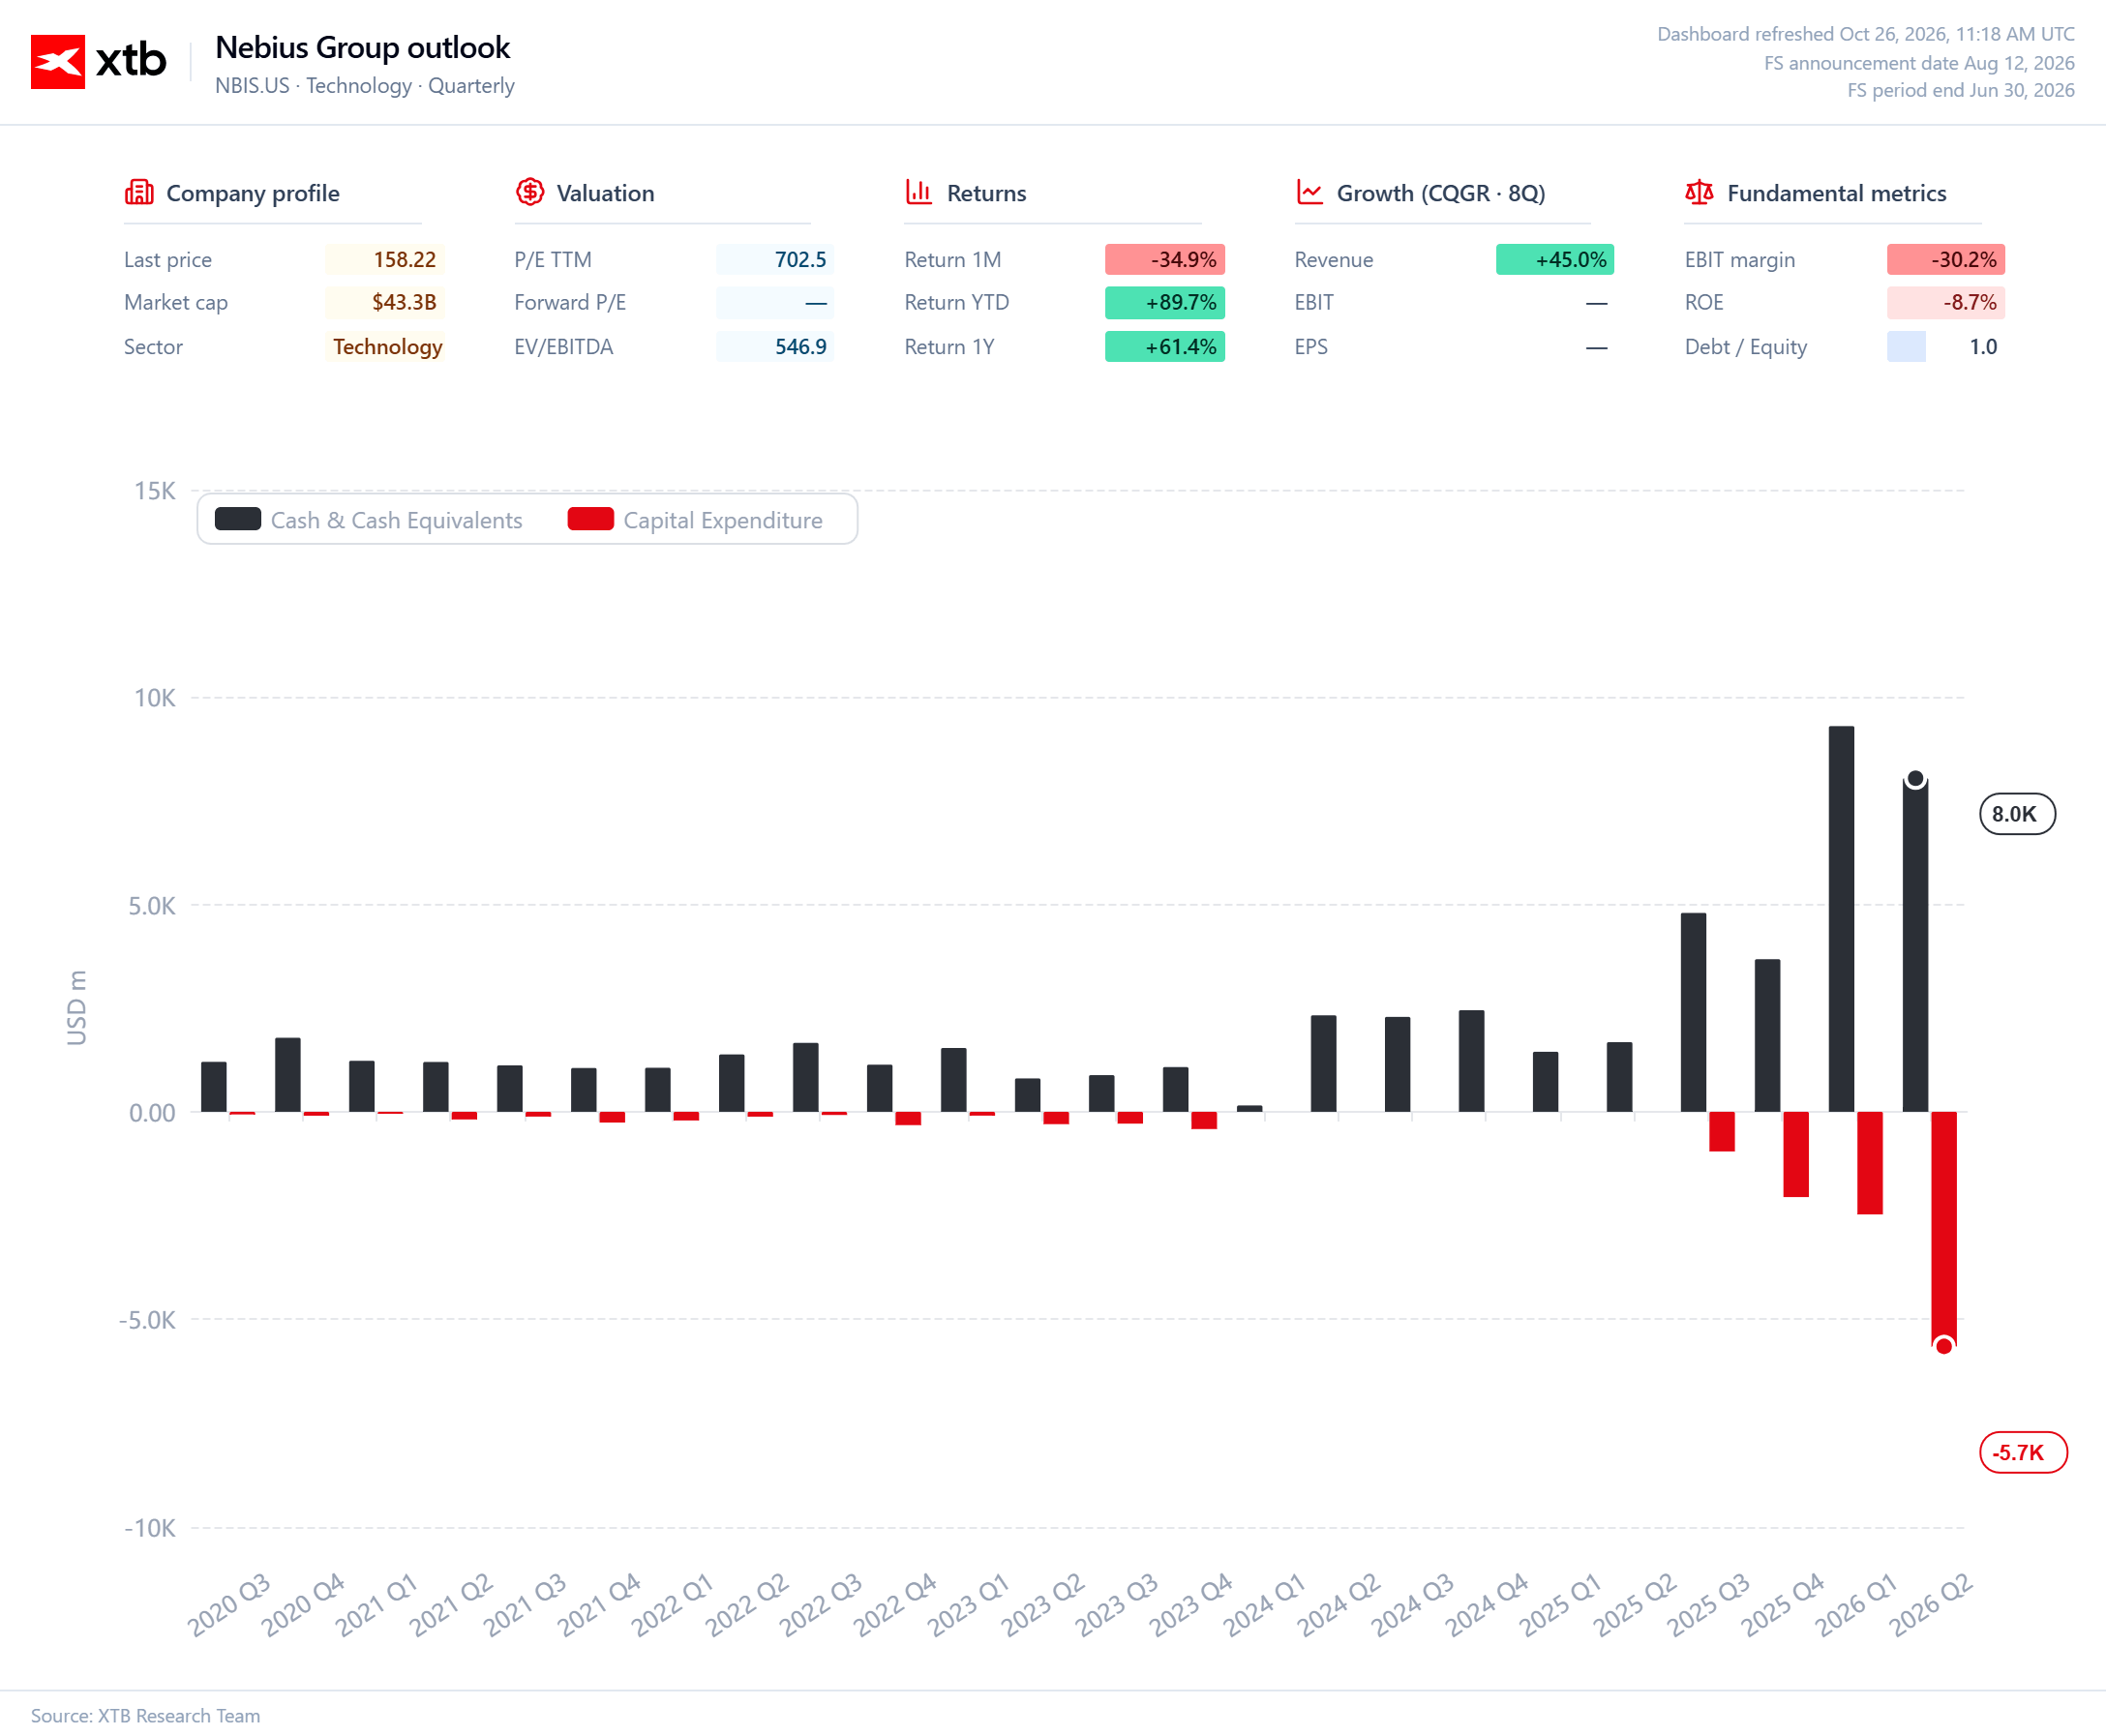
Hasonló kérdések merülnek fel a Nebius, az IREN és az Applied Digital esetében is, amelyek értékeltsége szorosan összefügg a számítási infrastruktúra további bővülésével kapcsolatos várakozásokkal. Musk figyelmeztetését követően az Egyesült Államokban a szegmens vállalatainak részvényei nyomás alá kerültek a piacnyitás előtti kereskedésben. A befektetők egyre inkább túllépnek a bevételi előrejelzéseken, és nagyobb figyelmet fordítanak a mérlegekre, a hitelfelvételi költségekre, valamint a terjeszkedés következő szakaszainak finanszírozására való képességre.
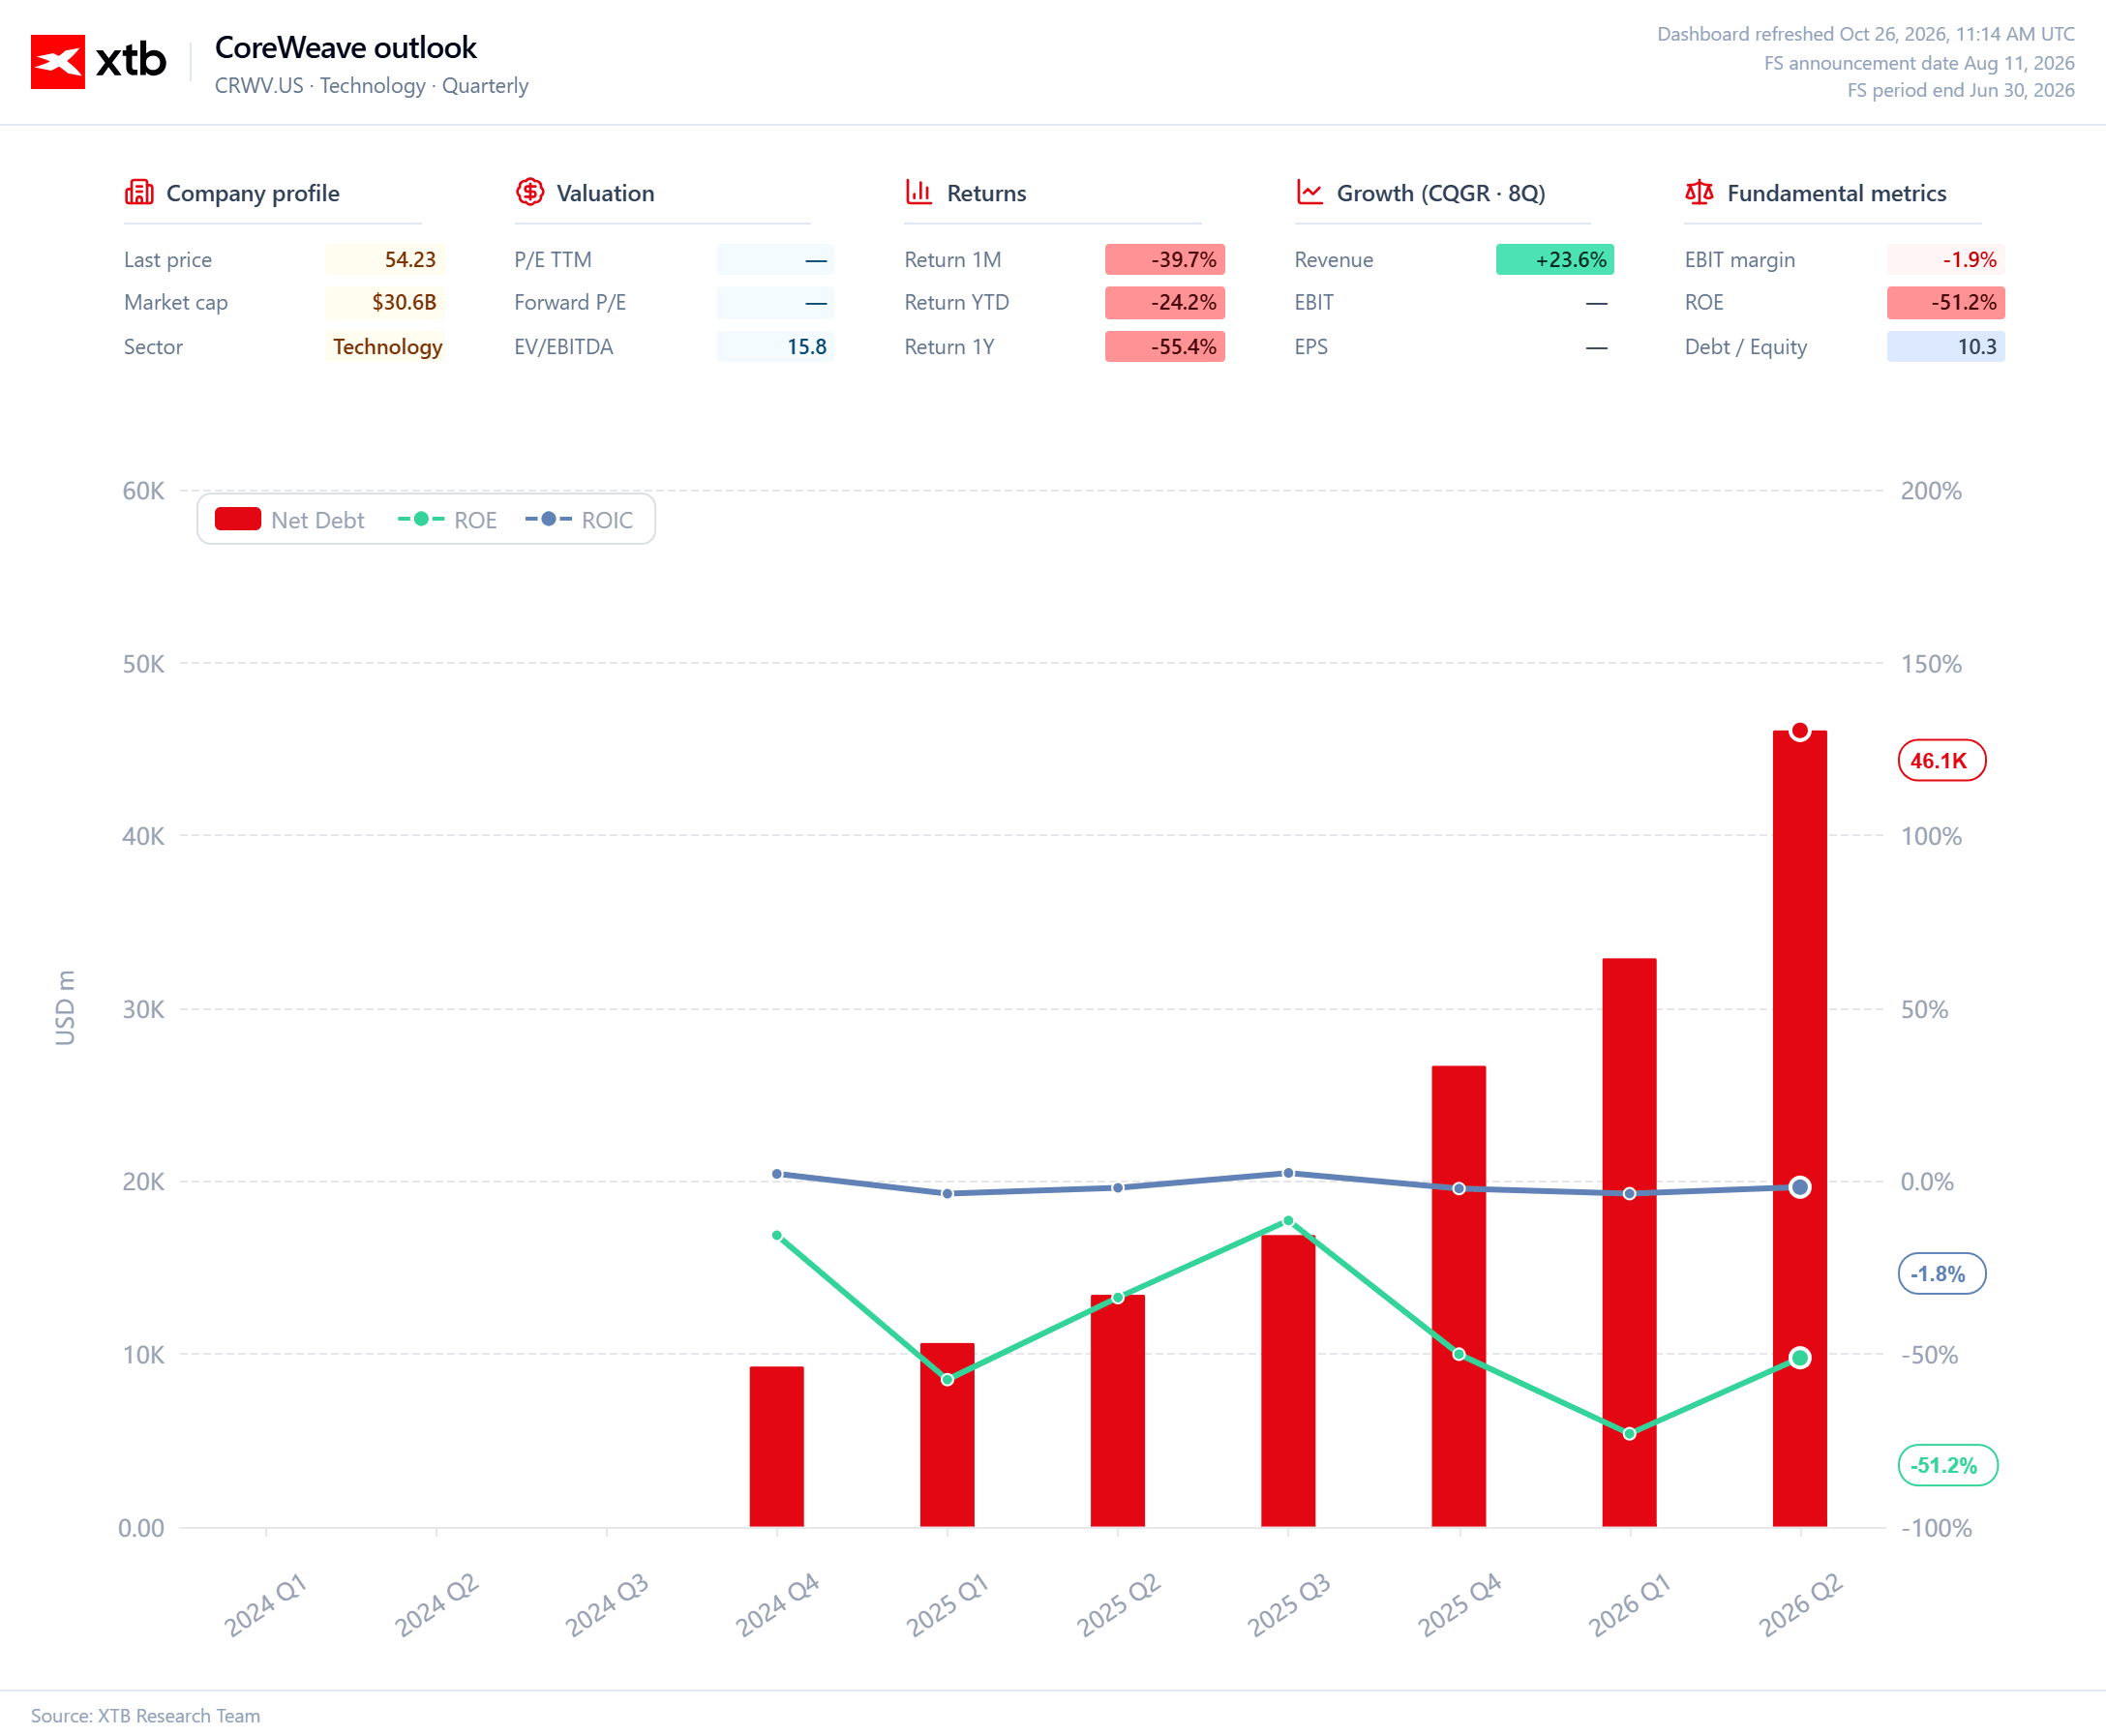
Ez nem feltétlenül jelenti azt, hogy a piac elveszítette a mesterséges intelligencia növekedésébe vetett hitét. A befektetők egyszerűen elkezdhetnek különbséget tenni azok között a vállalatok között, amelyek profitálni tudnak a számítási kapacitás iránti növekvő keresletből, és azok között, amelyeknek folyamatosan növelniük kell az adósságállományukat a növekedés fenntartásához. Önmagában az, hogy egy vállalat az MI-szektorban tevékenykedik, már nem elegendő ahhoz, hogy meggyőző befektetési sztorit jelentsen.
A Gartner előrejelzései is aggasztó következtetésekre utalnak. A kutatócég becslései szerint a neocloud-szolgáltatók több mint 80%-a 2030-ra megszűnhet önálló vállalatként működni, ha a jelenlegi beruházási ütem nem eredményez megfelelő megtérülést. Ez egy lehetséges forgatókönyv, nem pedig előre eldöntött kimenetel, ugyanakkor jól érzékelteti a kockázat nagyságát. Az infrastruktúra gyorsabban épülhet ki, mint ahogyan a használatáért fizetni hajlandó piac elérheti a fenntartható jövedelmezőséghez szükséges méretet.
A hardverek gyors elavulása további kihívást jelent. Minden új chipgeneráció jobb teljesítményt kínál, ami miatt a korábbi beruházások kevésbé vonzóvá válhatnak még azelőtt, hogy a várt megtérülést biztosították volna. A vállalatoknak ezért egyszerre kell törleszteniük a jelenlegi kötelezettségeiket és finanszírozniuk a következő processzorgeneráció beszerzését. Ez különösen nehéz helyzetet teremt azoknak a vállalkozásoknak, amelyek növekedésüket hitelből finanszírozzák.
Ebben a helyzetben a legnagyobb technológiai platformok pozíciója egészen más képet mutat. A Microsoft, az Alphabet és az Amazon szintén hatalmas összegeket költ MI-infrastruktúrára, de diverzifikált bevételi forrásokkal rendelkeznek a felhőalapú számítástechnika, a hirdetések és a szoftverek területén. Beruházásaik egy részét más üzletágak által termelt készpénzből is finanszírozhatják. Ők sem mentesek a rossz beruházási döntések következményeitől, de nagyobb veszteségelnyelő képességgel rendelkeznek, mint azok a vállalatok, amelyek szinte teljes egészében a számítási kapacitás bérbeadásától függenek.
A SpaceX hasonló előnyre kíván építeni azzal, hogy MI-infrastruktúrával kapcsolatos ambícióit űripari és internetes üzletágaival ötvözi. A finanszírozás azt mutatja, hogy az óriási léptékben működő vállalkozások számára továbbra is elérhető a tőke. A legfontosabb kérdések azonban az, hogy ki veszi fel a hitelt, milyen feltételekkel, és mely bevételi forrásokból fogja azt visszafizetni. Musk 40 milliárd dolláros adóssága nem feltétlenül hordoz ugyanolyan kockázatot, mint egy olyan vállalat hitelfelvétele, amelynek jövője elsősorban a GPU-k bérleti díjaitól és a hitelhez való folyamatos hozzáféréstől függ.
Ebben a helyzetben egyértelmű paradoxon figyelhető meg. Musk a versenytársait fenyegető nehézségekre figyelmeztet, miközben a SpaceX tovább növeli elköteleződését az MI-infrastruktúra iránt, és igazolnia kell beruházásainak gazdasági megtérülését. Az erős pénzügyi pozíció megkönnyítheti egy nehezebb időszak átvészelését, de nem garantálja, hogy minden beruházás nyereséges lesz.
A befektetők számára a legfontosabb feladat annak meghatározása lesz, hogy mely vállalatok rendelkeznek kellően erős fundamentumokkal ahhoz, hogy túléljék a szelektívebb finanszírozás időszakát. A jelentős megrendelésállomány és a gyors bevételnövekedés továbbra is fontos előnyt jelent, de egyik sem helyettesíti a pénzáramlás, az adósságállomány és az infrastruktúra üzemeltetési költségeinek elemzését. Egyes vállalatok csődbe mehetnek, másokat felvásárolhatnak, a legerősebb szereplők pedig az iparági konszolidációt kihasználva vonzó eszközöket szerezhetnek meg.
Musk figyelmeztetése tehát nem feltétlenül jelzi az MI-boom végét. Ugyanakkor előrevetítheti annak átalakulását. Az első szakaszban elsősorban azok a vállalatok jártak jól, amelyek gyorsan tudtak tőkét bevonni, processzorokat vásárolni és új adatközpontokat üzembe helyezni. A következő szakaszban azok a vállalkozások kerülhetnek előtérbe, amelyek bizonyítani tudják, hogy képesek nyereséget termelni az infrastruktúrából anélkül, hogy folyamatosan növelnék adósságállományukat.
Az MI-versenyben már nem elég egyre több infrastruktúrát kiépíteni. A vállalatoknak azt is bizonyítaniuk kell, hogy a befektetett milliárdok megfelelő megtérülést biztosítanak.



🧠Az Anthropic a tőzsdei bevezetés előtt. Tényleg billiókat ér a vállalat?


Talpra Tréder - 2026.10.26.


Reggeli összefoglaló: Az AI jövedelmezőségével kapcsolatos aggodalmak eladási hullámot váltottak ki a piacon
US OPEN: A várakozásoktól elmaradó eredmények és az emelkedő olajár lefelé húzzák az indexeket
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.