


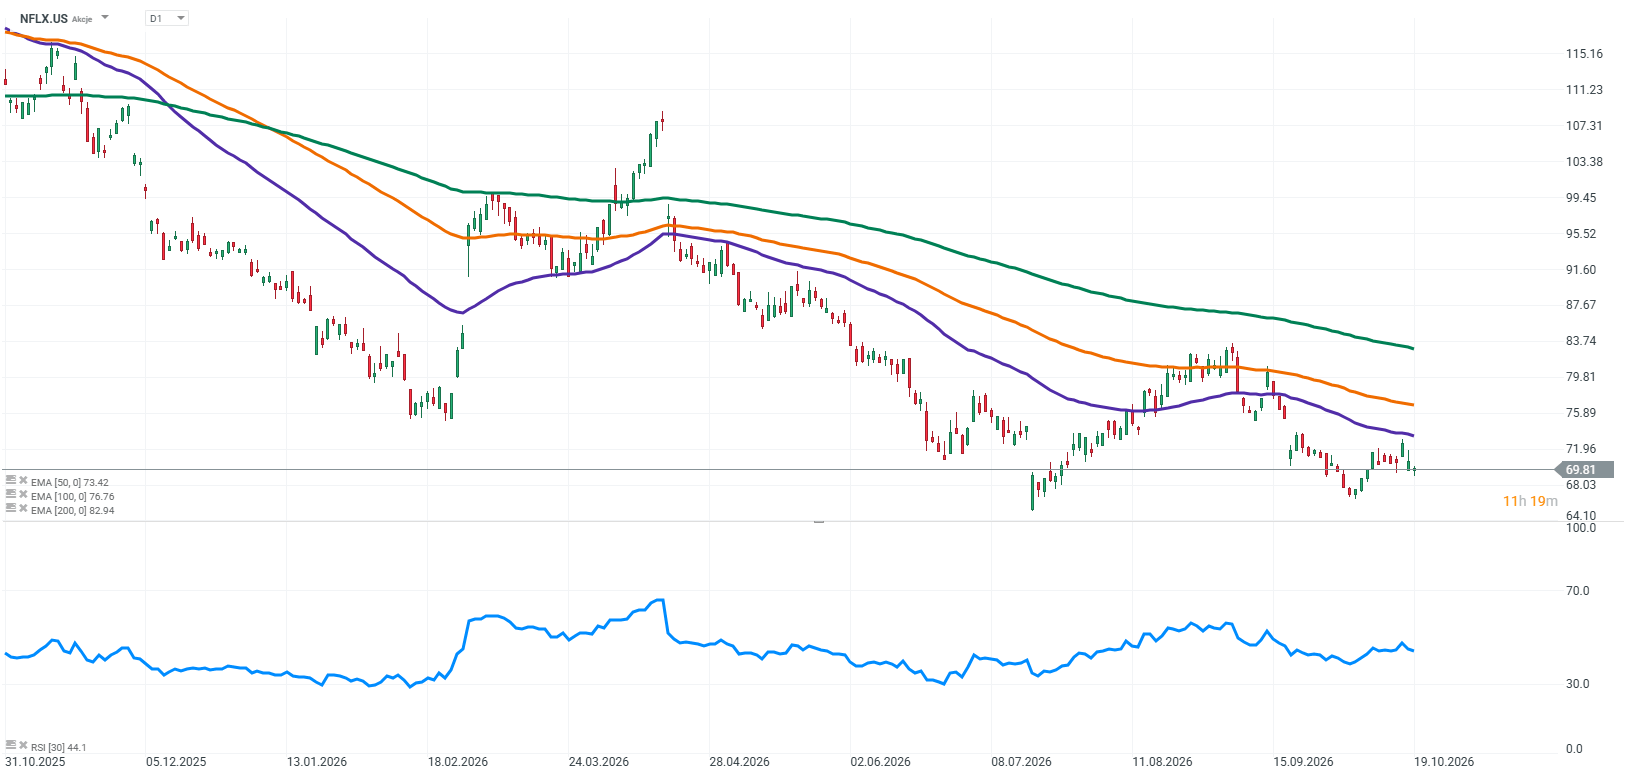
A Netflix éveken át azok közé a vállalatok közé tartozott, amelyeknek a piac hajlandó volt megbocsátani az időnkénti hibákat. A befektetőknek elég volt megnézniük, milyen mértékű változásokat hozott a vállalat a szórakoztatóiparba, és milyen hatékonyan alakította át produkcióinak globális népszerűségét növekvő bevétellé. Nem csupán egy streamingplatform részvényeit vásárolták, hanem részesedést szereztek egy olyan vállalkozásban is, amely látszólag folyamatosan újradefiniálta saját növekedésének határait. Ma már más a helyzet. A Netflix részvényei az év eleje óta mintegy 20%-ot estek, a vállalatot pedig egyre inkább érett médiavállalatként értékelik, amelynek növekedést kell felmutatnia, kordában kell tartania a költségeit, és folyamatosan okot kell adnia a nézőknek arra, hogy fenntartsák előfizetésüket.
Ez nem jelenti azt, hogy a Netflix hirtelen gyenge vállalattá vált volna. A probléma ennél árnyaltabb. A kétszámjegyű bevételnövekedés és a magas jövedelmezőség továbbra is figyelemre méltó, de lehet, hogy már nem elegendő ahhoz, hogy meggyőzze a befektetőket a részvény magasabb értékeltségének elfogadásáról. A piac már ismeri a Netflix globális méretéről, jól felismerhető márkájáról és bővülő hirdetési üzletágáról szóló történetet. Arra kíváncsi, mi következik ezután. A válasz pedig nem merülhet ki annyiban, hogy a Netflix továbbra is Netflix marad.
A legfontosabb piaci várakozások:
-
Harmadik negyedéves bevétel: körülbelül 12,9 milliárd dollár
-
Várható éves bevételnövekedés: körülbelül 11,7%
-
Előrejelzett üzemi marzs: körülbelül 33,2%
-
Várható bevételnövekedés 2027-ben: körülbelül 11,2%
-
Egy részvényre jutó eredmény (EPS): 0,82 dollár
-
Tartalomgyártásra fordított kiadások 2026-ban: körülbelül 20 milliárd dollár
-
A legfontosabb kérdés: Képes-e a Netflix egyszerre újra növelni a nézői aktivitást, fenntartani a hirdetési bevételek növekedését és tovább javítani a marzsait?
A bevétel egy dolog. A nézettség egy másik.
A harmadik negyedévre vonatkozó várakozások kedvezőek. A 12%-os bevételnövekedés és a 33%-os üzemi marzs megerősítené, hogy a Netflix továbbra is képes ötvözni a méretgazdaságosságot a magas jövedelmezőséggel. Ezek az adatok azonban nem válaszolnának meg egy fontosabb kérdést: meddig képes a vállalat fenntartani ezt a tempót anélkül, hogy elveszítené a várakozásokat felülmúló eredmények felmutatásának képességét?
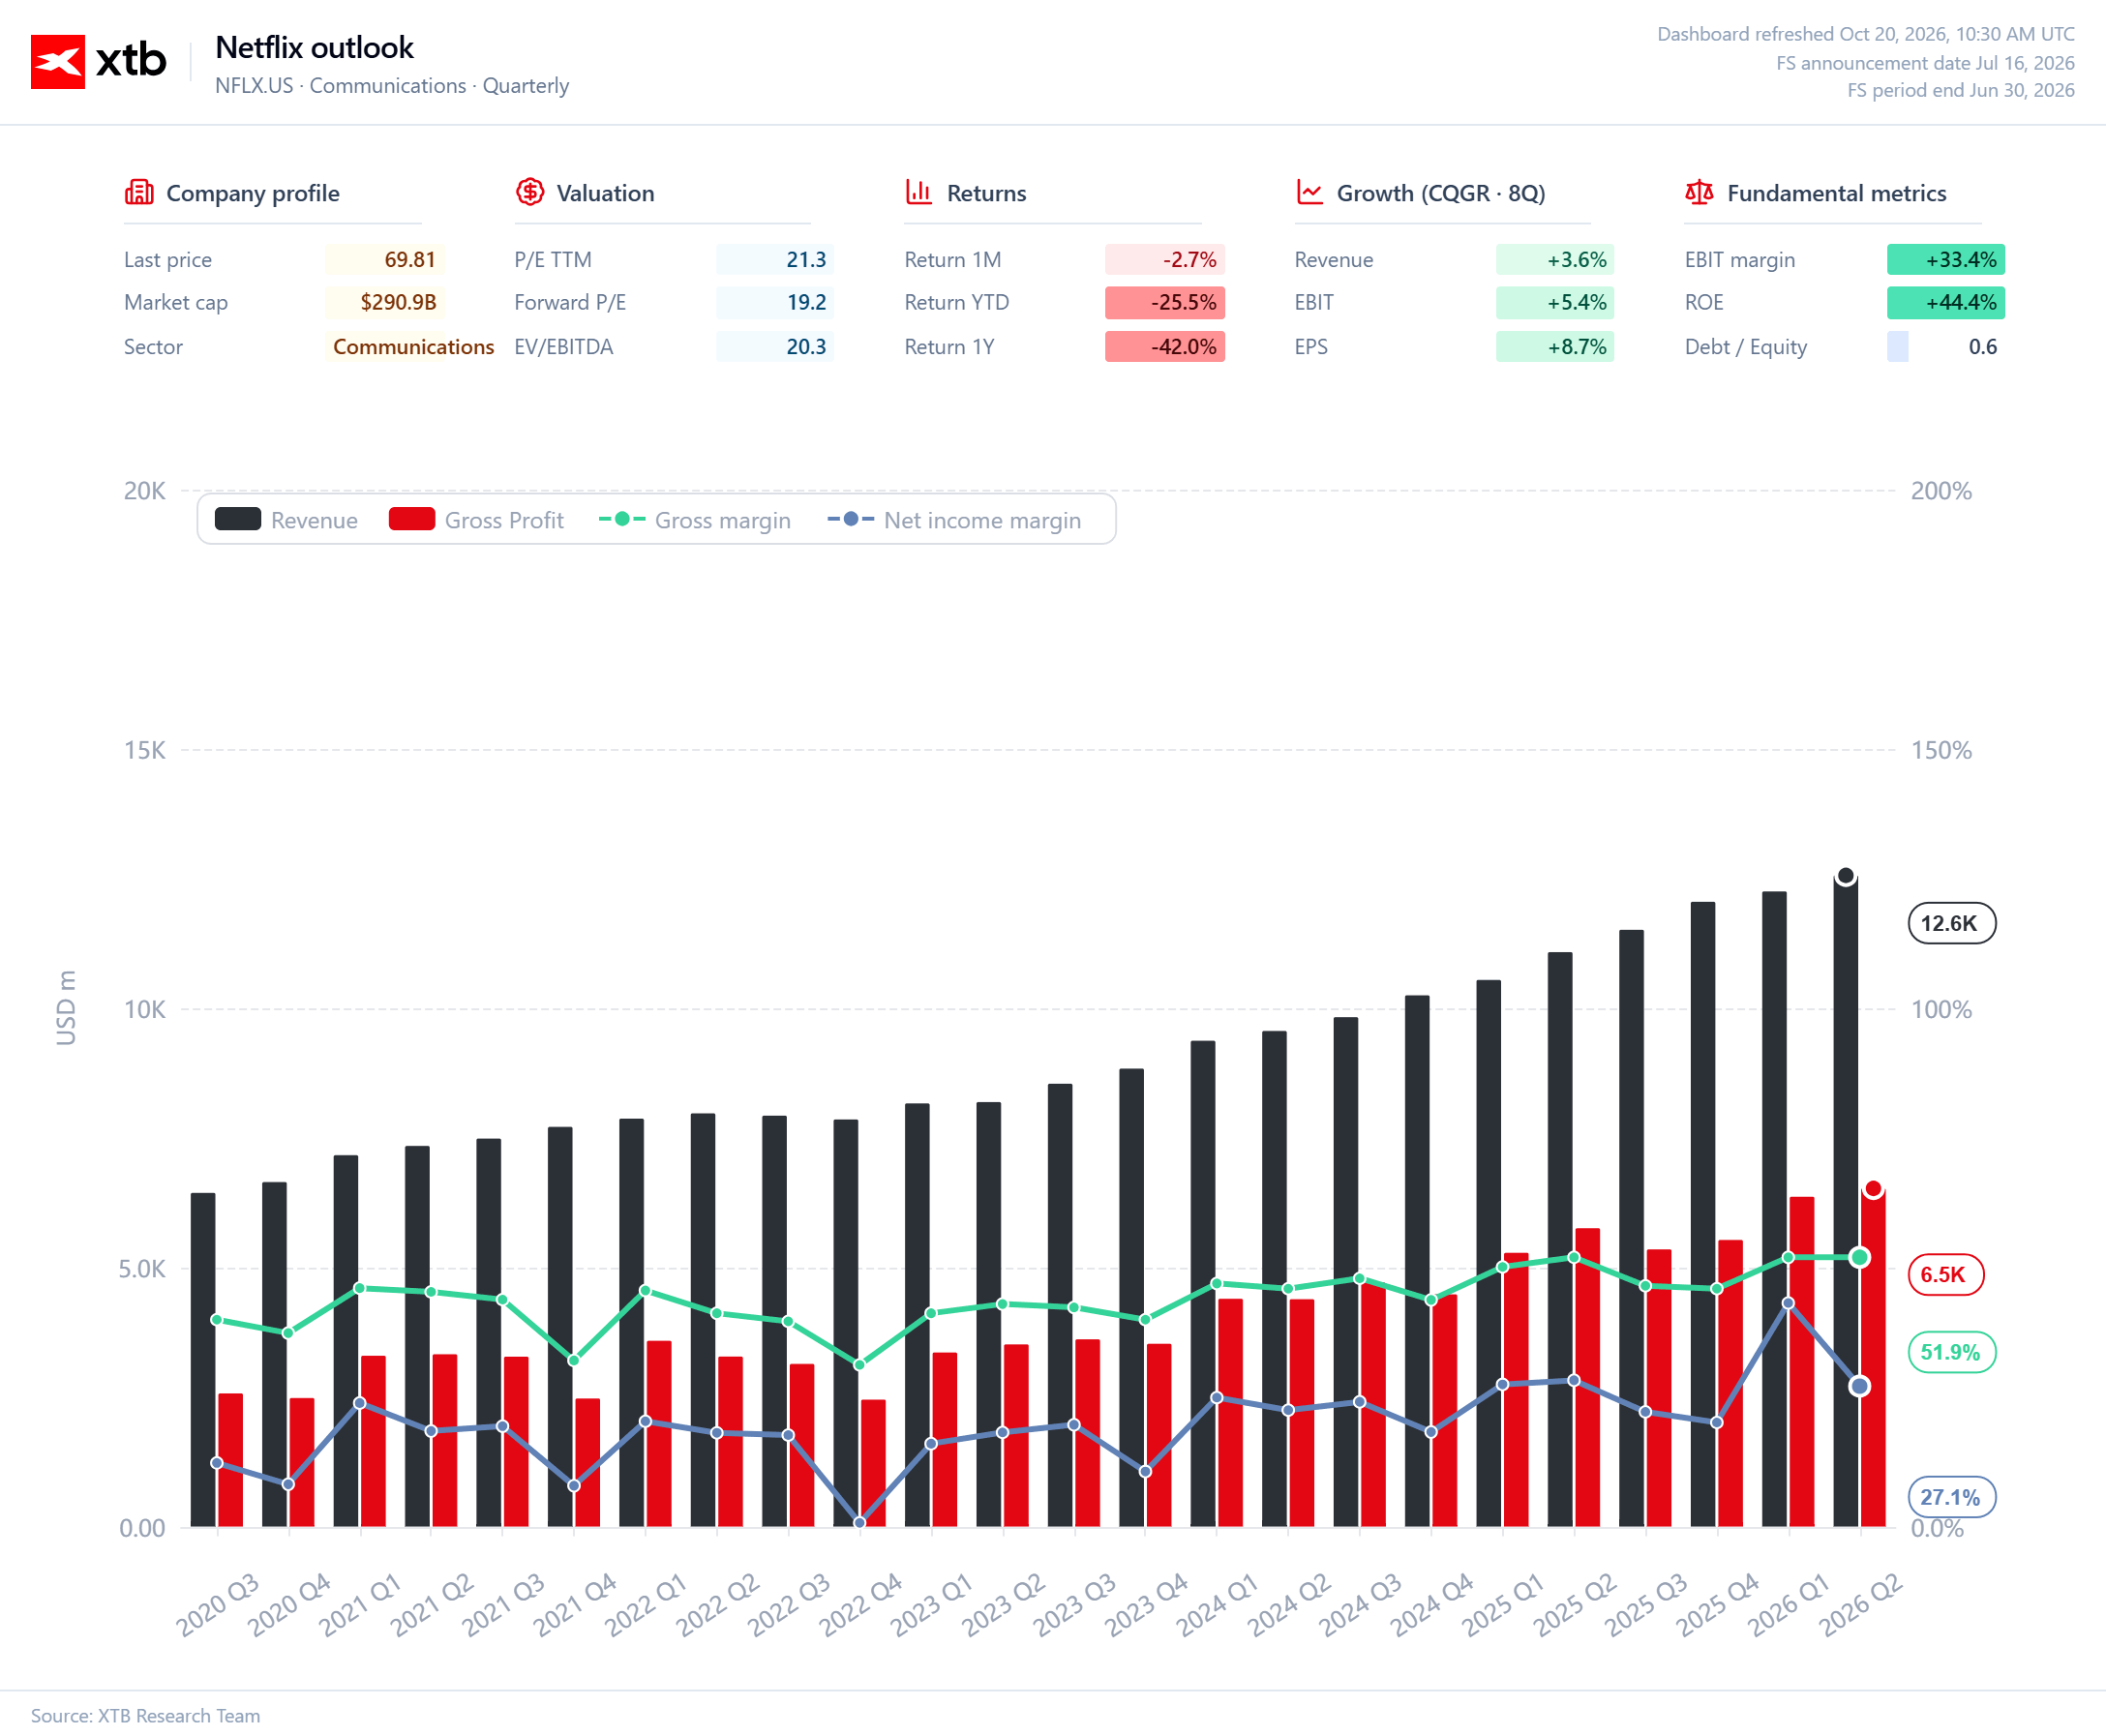
A 2027-re vonatkozó konszenzus körülbelül 11%-os bevételnövekedéssel és mintegy 33,5%-os üzemi marzzsal számol. Ez egy egészséges vállalat kilátásainak felel meg, de nem kínál egyértelmű katalizátort a részvény számára. Mivel az árfolyam az év eleje óta körülbelül 20%-ot esett, a befektetők olyan okokat keresnek majd, amelyek alapján úgy gondolhatják, hogy a piac túlzottan óvatosan ítéli meg a Netflix jövőjét, nem pedig csupán annak megerősítését, hogy a vállalat a várakozásoknak megfelelően teljesít.
A legnagyobb aggodalomra a nézettségi adatok adnak okot. A harmadik negyedévben a Top 10-es rangsorokban szereplő tartalmak teljes megtekintési óraszáma éves összevetésben körülbelül 11%-kal csökkent, miközben a nézők száma 17%-kal esett vissza. Az összehasonlítási alap különösen magas, mivel a Netflix egy évvel korábban rendkívül erős tartalomkínálattal rendelkezett, többek között a KPop Demon Hunters, a Happy Gilmore 2, a Wednesday második évada és a Squid Game harmadik évada révén. Az idei megjelenések is vonzották a nézőket, de nem tudták megközelíteni a korábbi sikerek nagyságrendjét.
Egy gyengébb negyedév nem feltétlenül jelez tartós problémát. Az igazi kérdés az, hogy a Netflix képes-e következetesen olyan sorozatokat és filmeket készíteni, amelyek a meglévő előfizetői bázison túl is széles közönséget érnek el, és kulturális eseménnyé válnak. Önmagában a széles tartalomkínálat nem jelent ilyen versenyelőnyt. A legértékesebb produkciók azok, amelyek új felhasználókat vonzanak, megtartják a meglévő előfizetőket, és a platformot a mindennapi beszélgetések középpontjában tartják. A kedvezőbb éves összehasonlítási alap és a negyedik negyedévre várható erősebb tartalomkínálat javíthatja a nézettségi adatokat, de nem helyettesítheti annak bizonyítékát, hogy a Netflix továbbra is képes globális sikereket elérni.
Drágább produkciók, nagyobb kockázat
A Netflix tartalomgyártási részlegének vezetésében bekövetkezett változás arra utalhat, hogy a vállalat nagyobb hangsúlyt helyez majd a költségesebb, kiemelkedő presztízsű produkciókra. A Netflix 2026-ban körülbelül 20 milliárd dollárt fordított tartalomra, ami 10%-kal haladta meg az egy évvel korábbi összeget. A kiadások jövőre hasonló ütemben, vagy akár ennél gyorsabban is növekedhetnek.
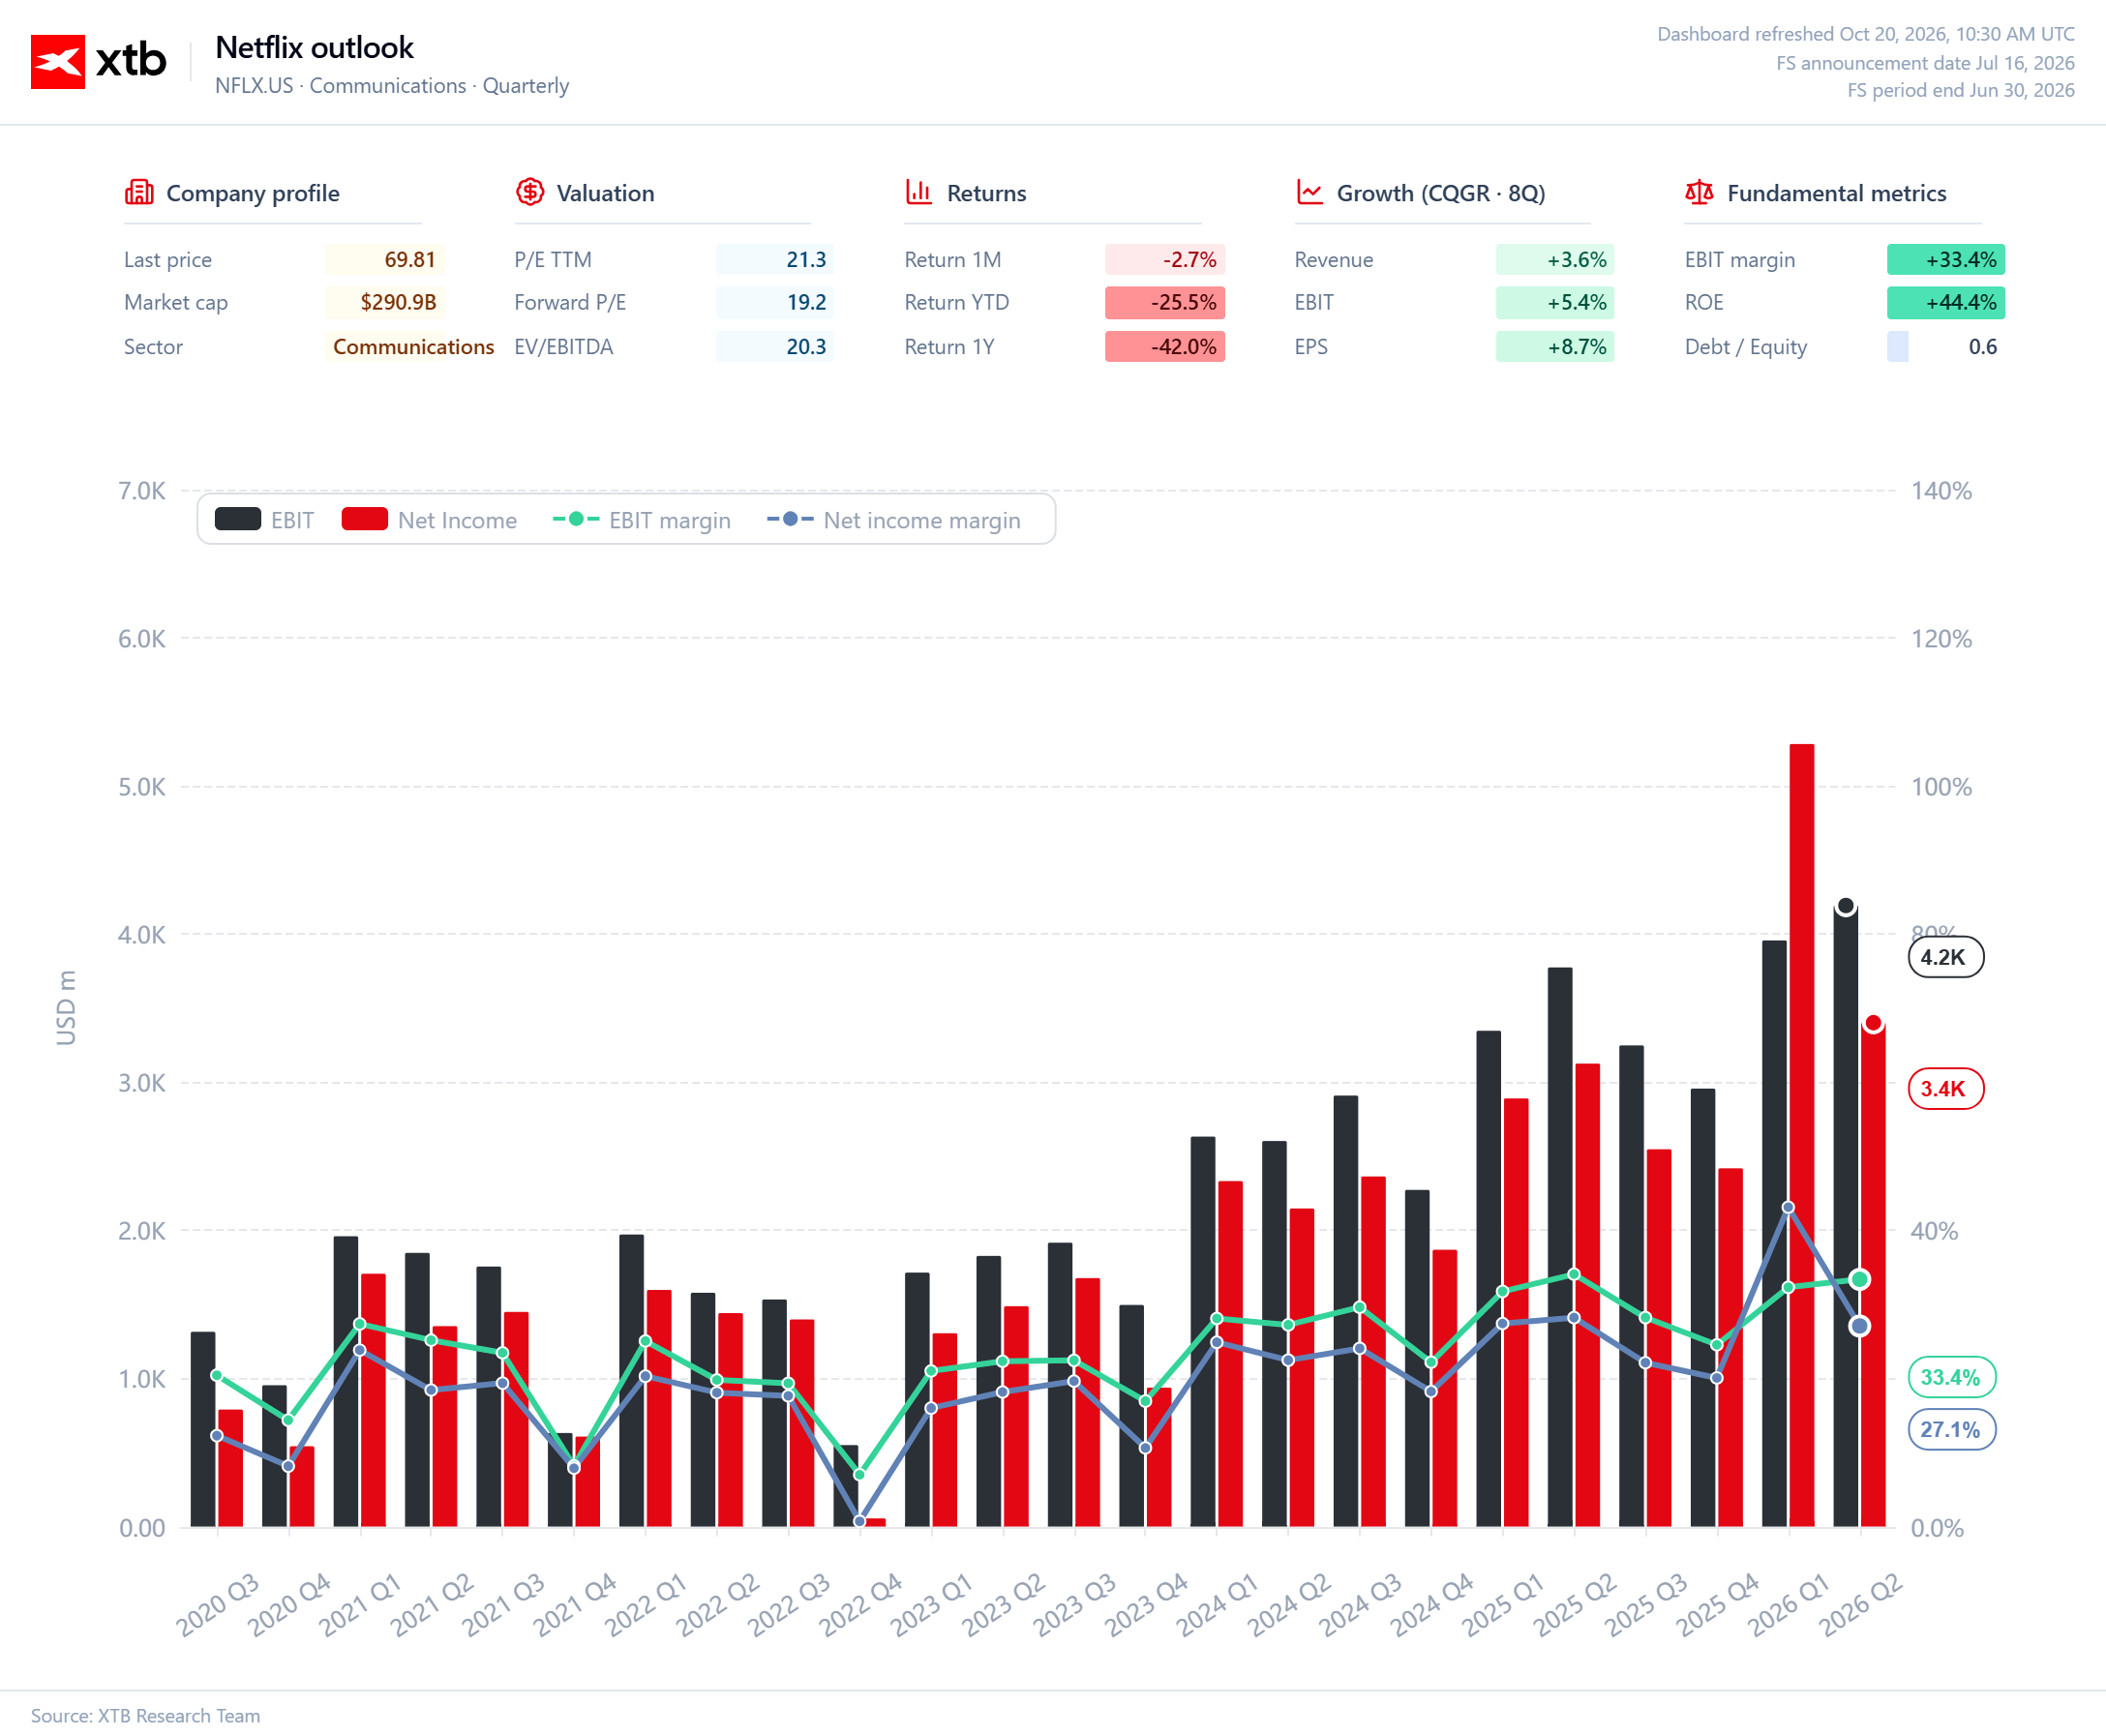
Ez a stratégia kifizetődő lehet, ha az új produkciók növelik a nézettséget, és segítenek megtartani az előfizetőket. Arra azonban nincs garancia, hogy a nagyobb költségvetésből nagyobb sikerek születnek. A magasabb kiadások nagyobb pénzkiáramlást és amortizációs költségeket is jelentenek, ami kevesebb teret hagyhat a marzsok javulásának. A Netflixnek meg kell győznie a befektetőket arról, hogy nem egyszerűen többet költ, hanem sikeresen olyan tartalmakat készít, amelyeket a nézők valóban meg akarnak nézni.
A reklám továbbra is a növekedés egyik forrása. A pontosabb célzás és az újabb piacokra való terjeszkedés növelheti a bevételeket anélkül, hogy a vállalat kizárólag az előfizetésekre támaszkodna. A negyedik negyedév több olyan eseményt és premiert is tartogat, amelyek jelentős közönséget vonzhatnak, köztük NFL-eseményeket, valamint fontos film- és sorozatbemutatókat.
A reklámbevételek növekedése azonban nem oldja meg a problémát, ha közben csökken a nézettség. A hirdetők a közönség figyelméért fizetnek, a Netflixnek pedig először meg kell ragadnia ezt a figyelmet. Éppen ezért a tartalomstratégiát és a monetizációs törekvéseket együtt kell értékelni, nem pedig két egymástól független optimizmusra okot adó tényezőként kezelni.
A Netflixnek újra meg kell mutatnia, hogy képes meglepetést okozni
A Netflix továbbra is erős alapokkal rendelkezik: globális méret, jól felismerhető márka, magas jövedelmezőség és olyan befektetési kapacitás jellemzi, amellyel a kisebb versenytársak nem tudnak lépést tartani. Ez azonban nem jelenti azt, hogy a következő évek ugyanolyan könnyűek lesznek, mint az az időszak, amikor maga a streaming térnyerése természetes növekedési forrást biztosított. Ma a Netflixnek egyszerre kell fenntartania a pénzügyi fegyelmet, bővítenie a reklámüzletágát, valamint finanszíroznia olyan produkciókat, amelyek tömegeket képesek megszólítani.
A harmadik negyedéves eredmények erősek lehetnek, az év végi kilátások pedig megnyugtatónak bizonyulhatnak. A részvény szempontjából azonban sokkal fontosabb lesz, hogy a vezetőség mennyire meggyőző képet fest 2027-ről. A tartalomra fordított kiadások növekedésével a befektetők tudni akarják majd, honnan származhat a további eredménynövekedés, és hogy a vállalat képes-e visszatérni a következetesen sikeres produkciók készítéséhez.
A Netflixnek nem kell rossz vállalattá válnia ahhoz, hogy a részvénye csalódást okozzon. Elég, ha csupán a piac által már beárazott várakozásoknak megfelelően növekszik. Az idei eladási hullám után tehát nem csupán az a kérdés, hogy a vállalat képes-e teljesíteni a számait. Hanem az is, hogy a Netflix képes-e még meglepetést okozni a befektetőknek.
Az erős számok támogathatják a vállalat működését. A részvényárfolyam újbóli emelkedéséhez azonban olyan történetre lesz szükség, amelyben a piac ismét hajlandó hinni.
Forrás: XTB Research



A nap chartja: Az AI-szektorban tapasztalható fellendülés a gyengülő technikai kép ellenére



Makrogazdasági naptár – brit munkaerőpiac, ZEW-bizalmi index és a Wall Street-i óriáscégek eredményjelentései


Piaci összefoglaló: Kína gazdasági fellendülése és az olajárak csökkenése mellett Franciaország vezeti az EU-országok visszaesését


A nap chartja: Mi vár a technológiai részvényekre a 2025. április óta tapasztalt legmélyebb esés után? (2026.10.19.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.