


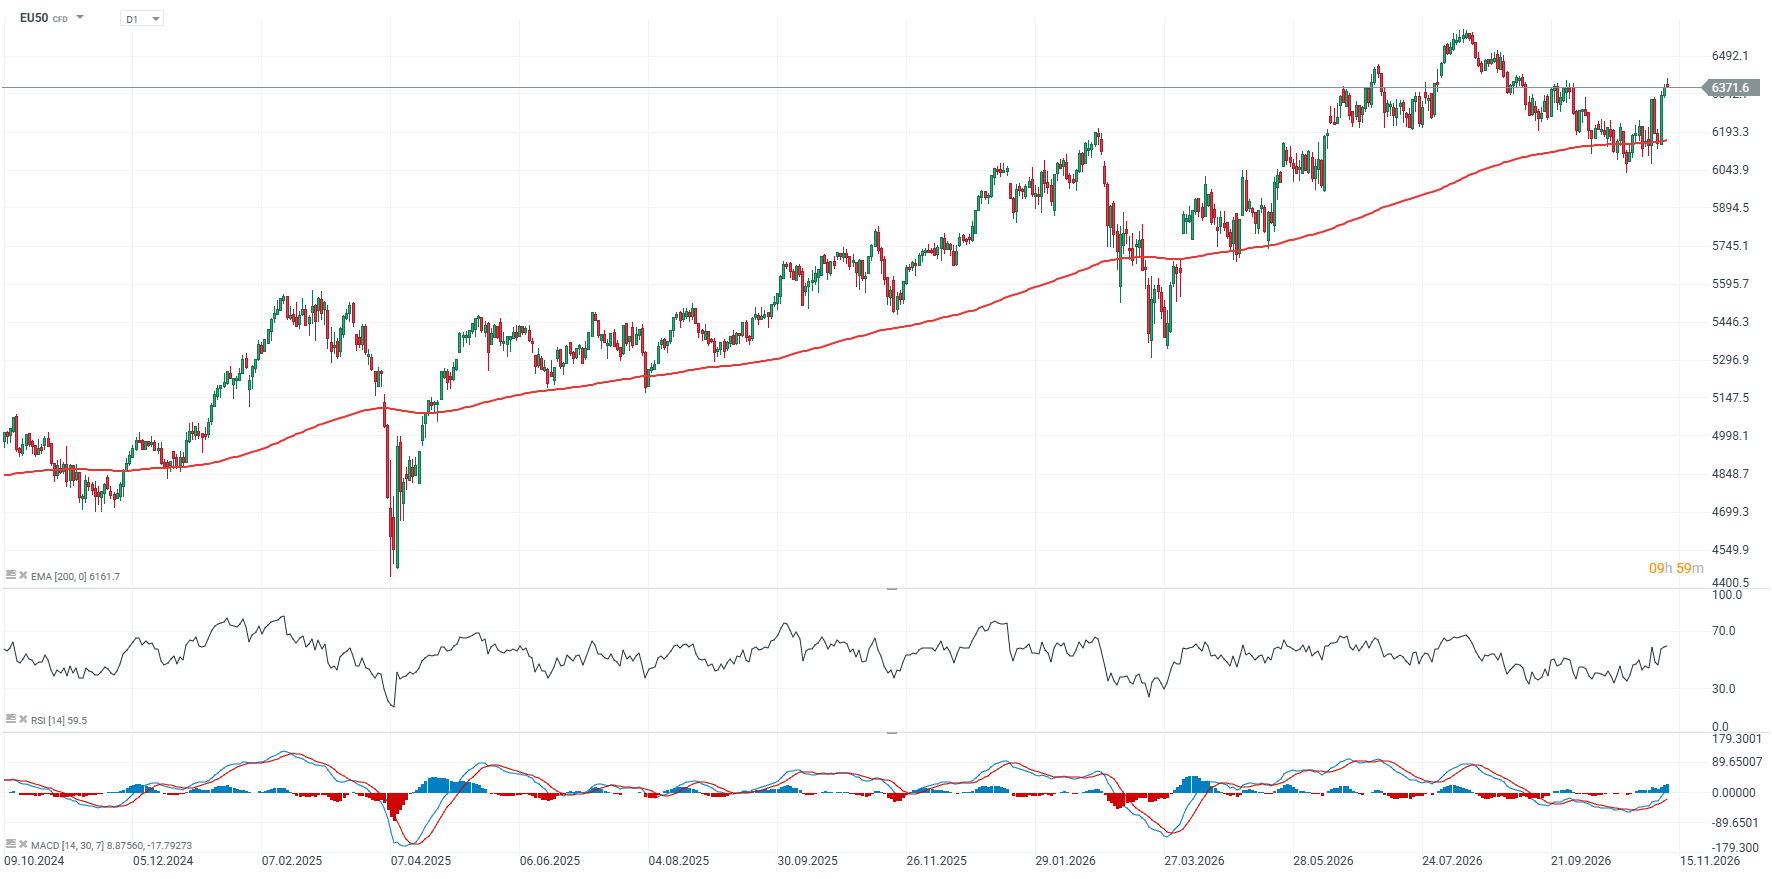
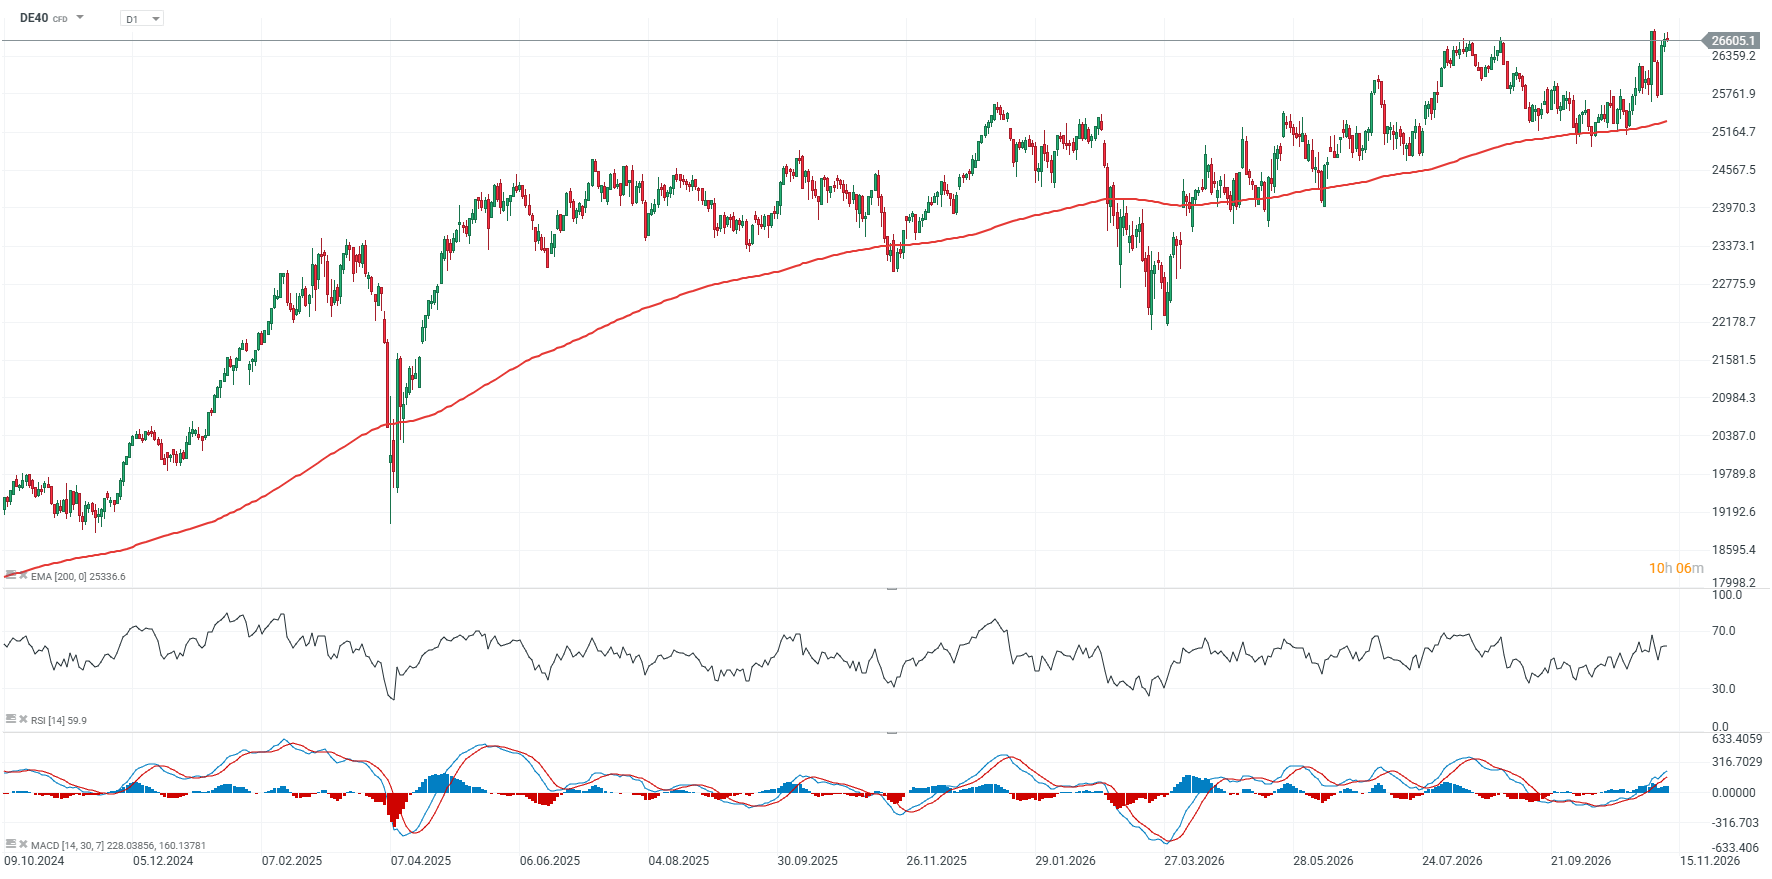
Az európai részvényindexek tovább emelkednek, a STOXX 600 pedig a technológiai részvények erős teljesítményének és a kedvező vállalati gyorsjelentéseknek köszönhetően megközelíti történelmi csúcsát. A DAX körülbelül 0,9%-kal, a CAC 40 0,7%-kal, míg a FTSE 100 0,8%-kal kerül feljebb, utóbbi emelkedését az olajárak felpattanása is támogatja. A pozitív piaci hangulat annak ellenére is fennmarad, hogy a vártnál magasabb amerikai inflációt követően egyre erősebbek a Fed szigorúbb monetáris politikájára vonatkozó várakozások.
-
A technológiai szektor vezeti az emelkedést: A CoreWeave eredményei támogatták a mesterségesintelligencia-infrastruktúrához kapcsolódó vállalatok megítélését. A BE Semiconductor és az ASM International több mint 4%-kal, míg az ASML és az STMicroelectronics több mint 3%-kal emelkedik.
-
A gyorsjelentési szezon támogatja a piacot: A harmadik negyedéves vállalati eredmények javítják a befektetők európai vállalatok fundamentumaival kapcsolatos megítélését, a magasabb kötvényhozamok és a tőkeköltség emelkedése ellenére.
-
A Fed továbbra is a legfontosabb kockázati tényező: A magasabb amerikai infláció növelte a decemberi kamatemelésre vonatkozó várakozásokat, ami nyomást gyakorolhat a növekedési részvények értékeltségére.
-
Az olajárak kéthavi mélypontról pattannak vissza: A közel-keleti feszültségek fennmaradása és a Hormuzi-szorosból érkező hírek támogatják az energiaszektort. Irán jelezte, hogy nem engedélyezi a korábban dúsított urán elszállítását az országból, és azzal fenyegetőzött, hogy egy amerikai támadás esetén csapást mér a térségben található amerikai katonai bázisokra.
-
A Bitcoin mérsékelt felpattanást mutat, és továbbra is 74 000 dollár körül mozog, miközben az arany emelkedik, és unciánként 4000 dollár felett stabilizálódik. Az EURUSD eközben több mint 0,5%-kal csökken.
EU50, DE40 grafikonok, D1-es idősík
 Forrás: XTB
 Forrás: XTB
A Siemens Energy a gyorsjelentés után: rekordév, erős megrendelésállomány és ambiciózus 2030-as célok
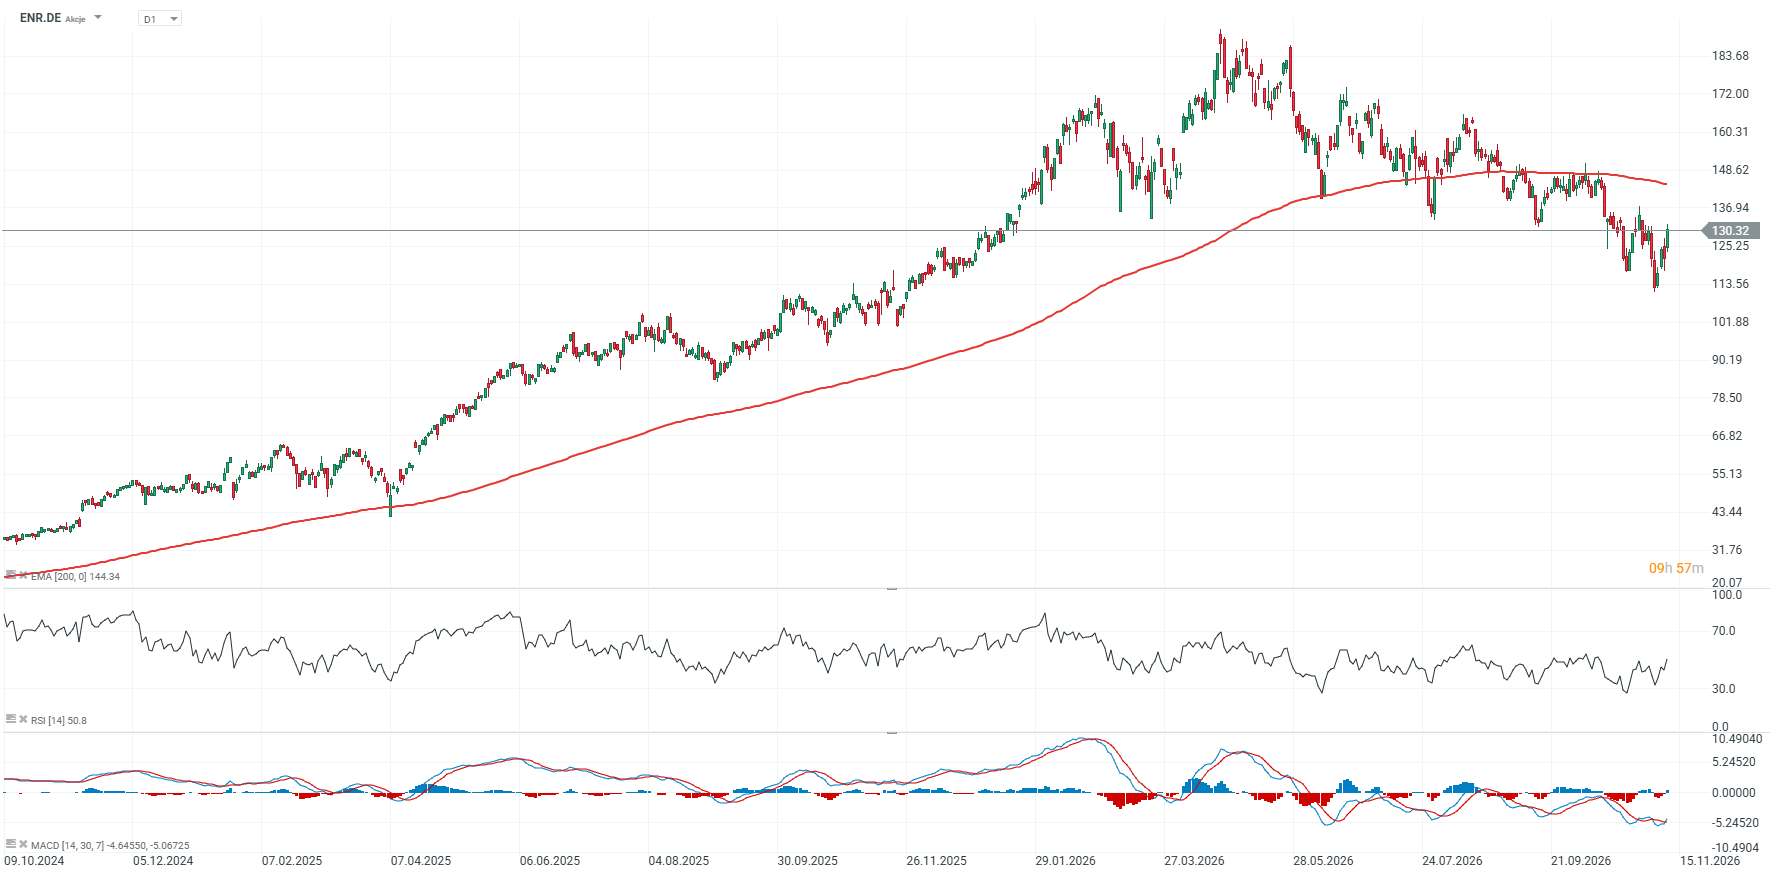
A Siemens Energy rekorderedményekkel zárta a 2026-os pénzügyi évet, a befektetők pedig különösen kedvezően fogadták a jövedelmezőség javulását, a Siemens Gamesa nullszaldóhoz való visszatérését és az új, 2030-ig szóló pénzügyi célkitűzéseket. A vállalat profitál a gázturbinák, a hálózati infrastruktúra és az adatközponti megoldások iránti rendkívül erős keresletből, amely rekordmagas megrendelésállományt eredményezett. A Siemens Energy részvényei ma körülbelül 7–8%-kal emelkednek, mivel az erős eredmények, a magasabb osztalék és a kibővített részvény-visszavásárlási program ellensúlyozták a 2027-es nettó nyereségre vonatkozó, a konszenzusnál kissé gyengébb előrejelzést.
A 2026-os pénzügyi év negyedik negyedévének főbb adatai:
-
árbevétel: 12,8 milliárd EUR, összehasonlítható alapon éves összevetésben +21,5%;
-
megrendelések: 14,8 milliárd EUR, éves összevetésben +5,2%;
-
speciális tételek előtti nyereség: 1,54 milliárd EUR, szemben az egy évvel korábbi 471 millió EUR-val;
-
nettó nyereség: 1,36 milliárd EUR, szemben a korábbi 236 millió EUR-val;
-
EPS: 1,49 EUR, szemben a korábbi 0,19 EUR-val;
-
megrendelésállomány: rekordmagas, 164 milliárd EUR.
A 2026-os év igazolja az üzleti teljesítmény javulásának mértékét
A teljes pénzügyi évben az összehasonlítható árbevétel 15,5%-kal, 44,2 milliárd EUR-ra emelkedett, miközben a megrendelések értéke 18,8%-kal, 68,1 milliárd EUR-ra nőtt. A speciális tételek előtti nyereség több mint kétszeresére, 5,49 milliárd EUR-ra emelkedett, a profitmarzs pedig 6,0%-ról 12,4%-ra javult. A nettó nyereség elérte a 4,13 milliárd EUR-t, miközben az adózás előtti szabad cash flow 8,8 milliárd EUR-ra nőtt az egy évvel korábbi 4,7 milliárd EUR-ról.
Különösen fontos fejlemény a Siemens Gamesa fordulata: több évnyi szerkezetátalakítást követően a vállalat a teljes pénzügyi évben enyhén pozitív, nullszaldó feletti eredményt ért el a speciális tételek előtt, szemben az egy évvel korábbi, mintegy 1,4 milliárd EUR-s veszteséggel. Eközben a Gas Services és a Grid Technologies továbbra is a növekedés fő motorjai, amelyek profitálnak az elektromos hálózatokba irányuló beruházási hullámból, a növekvő villamosenergia-igényből és a mesterséges intelligenciához kapcsolódó adatközpontok bővüléséből. Az adatközpontokhoz kapcsolódó megrendelések értéke már eléri a körülbelül 15 milliárd EUR-t, ami a teljes megrendelésállomány több mint 9%-át teszi ki.
A Siemens Energy 2030-ig tovább emeli a célokat
A 2027-es pénzügyi évre a vállalat 14–16%-os összehasonlítható árbevétel-növekedést, valamint 14–16%-os, speciális tételek előtti profitmarzsot vár. 2030-ra a célkitűzés már 20–22%-os profitmarzs, ami a működési hatékonyság további jelentős javulását feltételezi. A vállalat emellett a részvényenkénti osztalék 0,70 EUR-ról 2,30 EUR-ra történő emelését javasolja, valamint egy további, legfeljebb 9 milliárd EUR értékű részvény-visszavásárlási programot is indítana 2030 végéig.
A legfontosabb kockázat továbbra is az ambiciózus profitmarzs-célok teljesítése és a Siemens Gamesa fordulatának fenntarthatósága. A rekordmagas megrendelésállomány ugyanakkor rendkívül jó rálátást biztosít a vállalat jövőbeni árbevételének alakulására.
 Forrás: XTB
Az európai vállalatok pénzügyi eredményei és piaci reakciók
E.ON
Az E.ON az első kilenc hónapban 7,1 milliárd eurós korrigált EBITDA-ról számolt be, ami nagyjából megegyezett az egy évvel korábbi értékkel, miközben a korrigált nettó nyereség 4%-kal, 2,2 milliárd euróra emelkedett. A harmadik negyedévben az EBITDA 1,7 milliárd eurót tett ki, összhangban az elemzői konszenzussal, míg a 278 millió eurós korrigált nettó nyereség kissé meghaladta a 268 millió eurós várakozást. A vállalat fenntartotta a 2026-os pénzügyi évre vonatkozó előrejelzését: 9,4–9,6 milliárd eurós EBITDA-val és 2,7–2,9 milliárd eurós korrigált nettó nyereséggel számol, miközben tovább növeli infrastrukturális beruházásait. A piaci reakció visszafogott volt: a részvények árfolyama körülbelül 1,7–2%-kal csökkent, mivel a befektetők többek között a beruházási tervek agresszívebb növelésére számítottak. Az E.ON Európa egyik legnagyobb villamosenergia-hálózat-üzemeltetője és energiaszolgáltatója, tevékenységének középpontjában elsősorban az energiaelosztás, a kiskereskedelmi energiaellátás és az energetikai infrastruktúra áll.
RWE
Az RWE 2026 első kilenc hónapjában 4,6 milliárd eurós korrigált EBITDA-t ért el, ami 35%-os éves növekedést jelentett. A korrigált nettó nyereség 1,8 milliárd euró, az egy részvényre jutó nyereség (EPS) pedig 2,52 euró volt, ami 42%-os emelkedésnek felel meg az előző év azonos időszakához képest. A vállalat fenntartotta az egész évre vonatkozó, 5,75–6,35 milliárd eurós EBITDA-előrejelzését, ugyanakkor jelezte, hogy az eredmény várhatóan a sáv felső határához lesz közelebb, elsősorban a kereskedelmi tevékenységnek, a szélenergia-termelésnek és a rugalmas energiatermelésnek köszönhetően. A kezdeti piaci reakció pozitív volt, a részvények körülbelül 1%-kal emelkedtek, bár a nyereség egy részét később visszaadták. Az RWE egy német energetikai csoport, amely elsősorban szél-, nap- és gázerőművi energiatermelésre összpontosít, emellett jelentős energiakereskedelmi üzletágat is működtet.
ABN AMRO
Az ABN AMRO a harmadik negyedévben 940 millió eurós nettó nyereséget jelentett, ami 52%-os éves növekedés, és jóval meghaladta a mintegy 782 millió eurós elemzői konszenzust. A pozitív meglepetés egy része azonban az NIBC felvásárlásának egyszeri hatásából, valamint tartalékok felszabadításából származott. A kereskedelmi nettó kamatbevétel (NII) negyedéves alapon 7%-kal, mintegy 1,8 milliárd euróra emelkedett, a bank pedig 6,9 milliárd euró fölé emelte az erre vonatkozó egész éves előrejelzését. A piaci reakció mérsékelten pozitív volt, a részvények körülbelül 1%-kal emelkedtek, mivel a befektetők kedvezően fogadták az erős kamatbevételt, ugyanakkor részben figyelembe vették a nyereség egy részének egyszeri jellegét is. Az ABN AMRO Hollandia egyik legnagyobb bankja, amely lakossági és vállalati banki szolgáltatásokat, privátbanki megoldásokat, valamint vállalati pénzügyi szolgáltatásokat kínál.
Poste Italiane
A Poste Italiane a mai napon hagyja jóvá 2026 első kilenc hónapjára vonatkozó jelentését, a hivatalos harmadik negyedéves és kilenchavi eredménybemutatót azonban november 12-re ütemezték. Ez azt jelenti, hogy a cikk írásakor az új pénzügyi adatok teljes köre még nem volt nyilvánosan elérhető. A közzététel előtti elemzői konszenzus körülbelül 3,32 milliárd eurós árbevétellel, 866 millió eurós korrigált EBIT-tel és mintegy 635 millió eurós harmadik negyedéves nettó nyereséggel számolt. A részvény árfolyama ma lényegében változatlanul alakult: enyhe emelkedés és körülbelül 0,5%-os csökkenés között mozgott, ezért egyelőre korai lenne megbízható piaci reakcióról beszélni. A Poste Italiane egy olasz postai és pénzügyi szolgáltató csoport, amely a levél- és csomagkézbesítést banki, fizetési, biztosítási és megtakarításkezelési szolgáltatásokkal ötvözi.
Swiss Life
A Swiss Life 2026 első kilenc hónapjában helyi devizában számolva 8%-kal, 17,4 milliárd svájci frankra növelte díjbevételét, miközben a díjalapú bevételek szintén 8%-kal, 2,04 milliárd svájci frankra emelkedtek. A harmadik felek számára végzett vagyonkezelési tevékenység nettó új eszközbeáramlása 8,5 milliárd svájci frankot tett ki, miközben a közvetlen befektetési bevétel 3,13 milliárdról 2,96 milliárd svájci frankra csökkent, az SST tőkemegfelelési mutató pedig körülbelül 205%-ra mérséklődött. A részvények árfolyama mintegy 2–2,5%-kal esett, ami arra utal, hogy az erős díjbevétel- és díjalapú bevételnövekedés nem tudta ellensúlyozni a gyengébb befektetési bevételeket és a korábbi árfolyam-emelkedést követően kialakult magas piaci várakozásokat. A Swiss Life egy svájci biztosítócsoport, amely életbiztosításokra, nyugdíjtermékekre, vagyonkezelésre és eszközkezelésre szakosodott.
Brenntag
A Brenntag a harmadik negyedévben 4,3 milliárd euróra növelte árbevételét, a működési bruttó nyereség 1,064 milliárd eurót, a működési EBITDA pedig 385 millió eurót tett ki. Ez összehasonlítható alapon körülbelül 14,5%-os éves növekedést jelentett. Az EBITDA ugyanakkor mintegy 1%-kal elmaradt a Visible Alpha konszenzusától, és mindkét fő üzletág eredménye kissé a várakozások alatt maradt. A vállalat ennek ellenére már az egész éves EBITDA-előrejelzési sávja, azaz az 1,35–1,45 milliárd euró felső határához közeli eredményt vár. A piaci reakció korlátozott volt: a részvények enyhe emelkedést mutattak, mivel a javuló kilátások ellensúlyozták a mérsékelt eredményelmaradást. A Brenntag globális vegyianyag- és speciális összetevő-forgalmazó vállalat, amely az ipari, gyógyszeripari, élelmiszeripari és más piacokon működő termelőket köti össze ügyfeleikkel.
Voestalpine
A voestalpine a 2026/27-es pénzügyi év első félévében nagyjából változatlan, körülbelül 7,7 milliárd eurós árbevételt ért el, miközben az EBITDA 17%-kal, 846 millió euróra, az EBIT 36%-kal, 470 millió euróra, a nettó nyereség pedig mintegy 46%-kal, 290 millió euróra emelkedett. A javulásból azonban körülbelül 100 millió euró egyszeri hatásoknak volt köszönhető. A vállalat emellett 1,85 milliárd euróról 1,70 milliárd euróra csökkentette az egész éves EBITDA-előrejelzésének felső határát a magasabb energia- és logisztikai költségek, valamint a kedvezőtlenebb projektkörnyezet miatt. A részvények árfolyama körülbelül 3,2%-kal esett, mivel a piac elsősorban a gyengébb előrejelzésre összpontosított, nem pedig a korábbi időszak eredményeinek javulására. A voestalpine egy osztrák ipari csoport, amely magas minőségű acéltermékeket és alkatrészeket gyárt az autóipar, a vasúti közlekedés, a repülőgépipar, az energetika és a gépipar számára.
Snam
A Snam az első kilenc hónapban 10,8%-kal, mintegy 3,04 milliárd euróra növelte árbevételét, az EBITDA 10,6%-kal, körülbelül 2,4 milliárd euróra, a nettó nyereség pedig 4%-kal, 1,11 milliárd euróra emelkedett. A beruházások értéke 1,76 milliárd euróról 2,31 milliárd euróra nőtt, miközben a vállalat fenntartotta egész éves célkitűzéseit, és 4%-kal, részvényenként 0,1257 euróra emelte az időközi osztalékot. A piaci reakció lényegében semleges volt: a részvények árfolyama körülbelül 0,2–0,3%-kal az előző záróár alatt mozgott, ami arra utal, hogy a stabil eredmények nagyrészt megfeleltek a várakozásoknak. A Snam Európa egyik legnagyobb gázinfrastruktúra-üzemeltetője, amely földgázszállító hálózatokat, gáztárolókat és LNG-terminálokat kezel.
Technoprobe
A Technoprobe a mai napon hivatalosan áttekinti 2026 első kilenc hónapjára vonatkozó árbevételét, EBITDA-ját és pénzügyi helyzetét, azonban a cikk írásakor a teljes eredményközlemény még nem volt nyilvános. A vállalattal kapcsolatos piaci hangulat továbbra is rendkívül pozitív a kiemelkedő első félévet követően, amikor az árbevétel 42%-kal, 464 millió euróra, az EBITDA pedig 94%-kal, 206 millió euróra emelkedett, elsősorban a mesterséges intelligenciához kapcsolódó keresletnek és a félvezető-tesztelési tevékenységnek köszönhetően. A részvények árfolyama ma több mint 6%-kal emelkedik, bár ezt a mozgást még nem lehet kizárólag a mai eredményeknek tulajdonítani, mivel az FTSE MIB indexbe való bekerüléssel kapcsolatos várakozások és a TSMC felől érkező erős kereslet szintén támogatják az árfolyamot. A Technoprobe fejlett tesztelő szondakártyákat gyárt, amelyeket integrált áramkörök tesztelésére használnak a félvezetőgyártás során, különösen a nagy teljesítményű számítástechnika és a mesterséges intelligencia területén.
De’Longhi
A De’Longhi a harmadik negyedévben 7,7%-kal, 944,9 millió euróra növelte árbevételét, a korrigált EBITDA 15%-kal, 171,6 millió euróra, a nettó nyereség pedig 19%-kal, 84,5 millió euróra emelkedett. Az első kilenc hónapban az árbevétel 6,5%-kal, 2,62 milliárd euróra, az EBITDA pedig 17%-kal, 455 millió euróra nőtt. A vállalat emellett 685–705 millió euróra emelte az egész éves korrigált EBITDA-ra vonatkozó előrejelzését, elsősorban a professzionális kávégépek szegmensének kiemelkedően erős teljesítményének köszönhetően. A részvények árfolyama körülbelül 3%-kal emelkedett, mivel a javuló profitmarzsokat és a magasabb előrejelzést egyaránt kedvezően fogadták a befektetők. A De’Longhi egy olasz háztartásigép-gyártó, amely elsősorban kávégépeiről, konyhai készülékeiről és professzionális kávérendszereiről ismert.
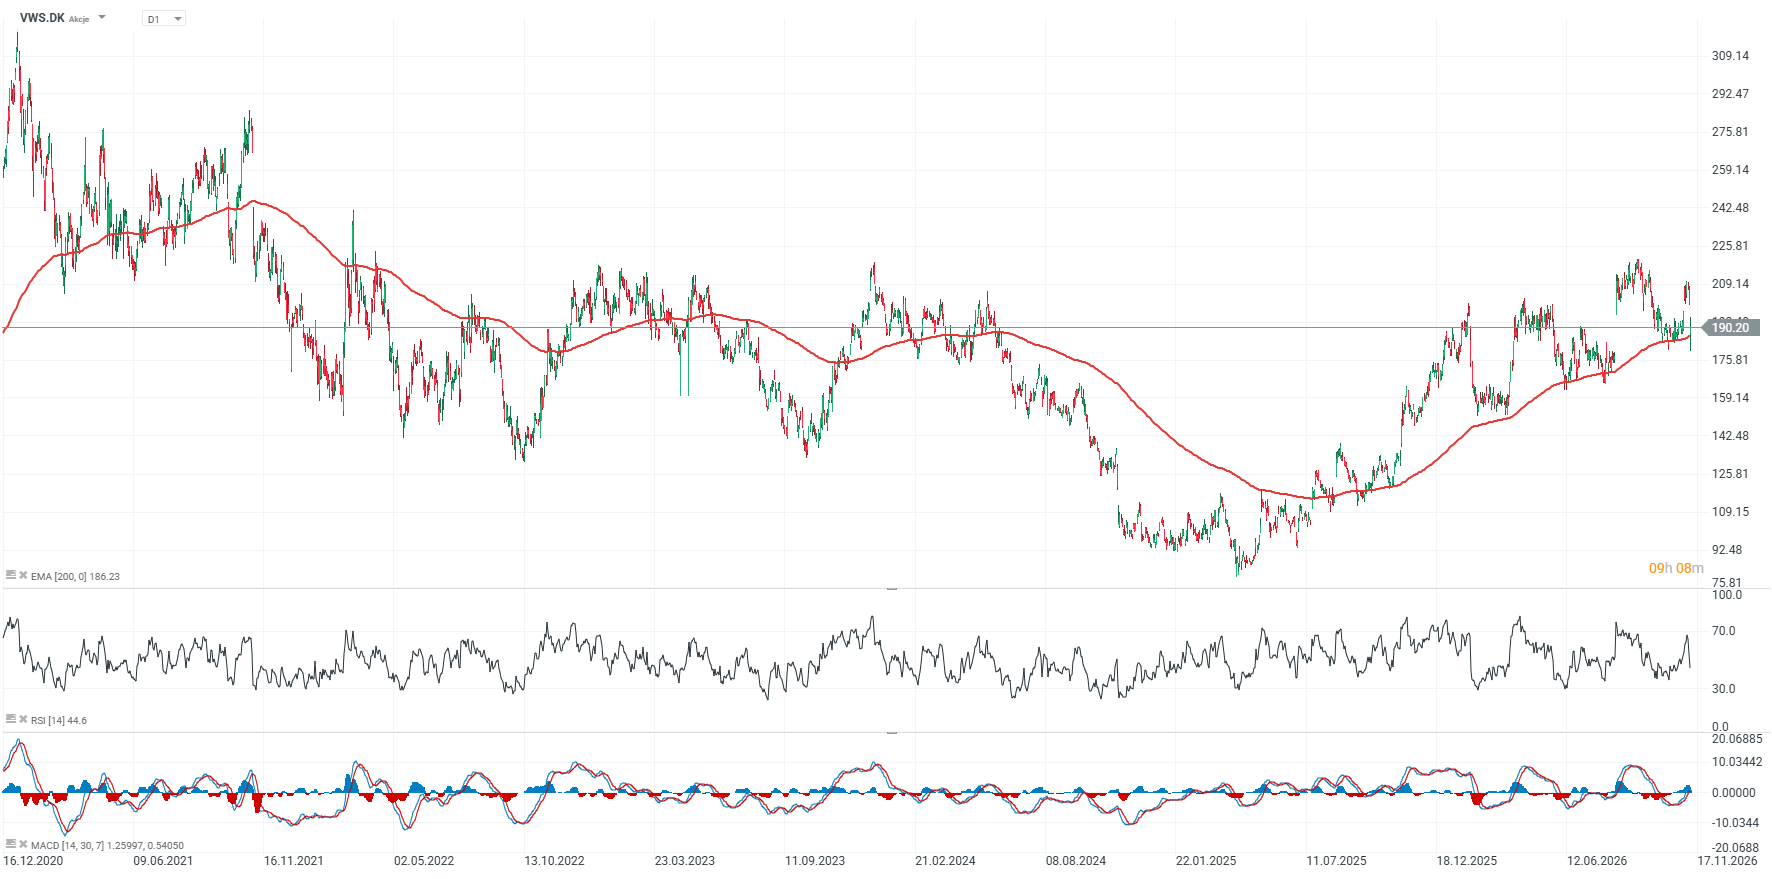
Vestas Wind Systems
A Vestas a harmadik negyedévben 6%-kal, 5,68 milliárd euróra növelte árbevételét éves összevetésben. A speciális tételek előtti EBIT 483 millió eurót tett ki, 8,5%-os marzs mellett, szemben az egy évvel korábbi 7,8%-kal. Az egy részvényre jutó nyereség (EPS) 21%-kal, rekordnak számító 1,14 euróra emelkedett. A problémát az jelentette, hogy az árbevétel és az EBIT egyaránt elmaradt a várakozásoktól, miközben a szélturbina-megrendelések 27%-kal, 3,4 GW-ra csökkentek éves összevetésben, és a vállalat szűkítette az egész évre vonatkozó előrejelzését. A részvények árfolyama kezdetben akár 9%-os mínuszba is került, majd a veszteség körülbelül 4%-ra mérséklődött, mivel a piac elsősorban a megrendelésállomány lendületének gyengülésére, valamint a He Dreiht projektnél jelentkező lapátproblémával kapcsolatos költségekre összpontosított. A Vestas a világ egyik legnagyobb szélturbina-gyártója, emellett jelentős szolgáltatója a szárazföldi és tengeri szélerőműparkok üzemeltetéséhez kapcsolódó megoldásoknak.
 Forrás: xStation5


Az Nvidia részvénye 2025 óta a legnagyobb egynapos esését szenvedte el 🚩 Mi várhat a mesterségesintelligencia-piac óriására?

A nap grafikonja 🚩 Folytatódik a kakaó árfolyamának esése. A rekordmagas ICE-készletek és az indexek újrasúlyozása kerül a figyelem középpontjába (2026.11.11.)


📈 Az US500 folytatja az emelkedő korrekciót.


Reggeli piaci összefoglaló: Folytatódik a részvényindexek korrekció utáni emelkedése. A CoreWeave kilátásai támaszt adhatnak a Nasdaqnak? (2026.11.11.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.