


A negatív hangulat szinte valamennyi jelentős európai tőzsdére átterjedt: a német DAX mintegy 1,8%-os mínuszban jár, a francia CAC 40 közel 1,2%-ot veszít értékéből, az átfogó Euro Stoxx 50 index csaknem 0,8%-kal, míg a varsói WIG20 körülbelül 1,7%-kal csökken. Ráadásul az euróövezet kiskereskedelmi forgalma szeptemberben havi alapon mintegy 0,7%-kal esett vissza, miközben a várakozások mindössze 0,1% körüli csökkenést jeleztek. Ez egyértelműen az euróövezeti fogyasztás lassulására utal. A csütörtöki tengerentúli eladási hullám közvetlenül rontotta az európai piaci hangulatot is.
A befektetői aggodalmakat az AI-beruházásokhoz kapcsolódó adósságpiaci fejlemények is erősítik. A holland ING bank árverésre bocsátott egy mintegy 500 millió dollár értékű hitelportfóliót, amelyet mesterségesintelligencia-adatközpontok építésének finanszírozására nyújtottak. A portfólió része egy körülbelül 25 millió dolláros hiteltranzs is, amely az új-mexikói nagyszabású Stargate projekthez kapcsolódik. Ez precedens nélküli jelzés arra, hogy az AI-infrastruktúrába irányuló hatalmas beruházások megtérülésével kapcsolatos aggodalmak, valamint az amerikai választásokat követő esetleges szabályozási szigorítások már nem csupán a részvénypiacokon, hanem a pénzügyi intézmények mérlegeiben is éreztetik hatásukat. Az európai pesszimista hangulat ellenére az amerikai határidős indexek ma megpróbálnak talpra állni, a Dow Jones futures kivételével, amely továbbra is viszonylagos gyengeséget mutat.
Devizapiac
-
EUR/USD: Az árfolyam a gyengébb euróövezeti kiskereskedelmi adatok, valamint az amerikai munkaerőpiaci jelentés előtti várakozás hatására csökken (mintegy 0,5%-os visszaesés).
-
USD/JPY: A dollár széles körű kereslet mellett erősödik a jennel szemben, háttérbe szorítva a Bank of Japan monetáris szigorításával kapcsolatos várakozásokat (több mint 0,5%-os emelkedés).
-
USD/PLN: A zloty gyengül a dollár globális erősödése és a feltörekvő piacokon romló befektetői hangulat következtében (a PLN közel 0,5%-os gyengülése).
Nyersanyagpiac
-
Kőolaj (Brent és WTI): Mindkét olajfajta árfolyama több mint 1%-os csökkenést mutat. Az eladói nyomás ismét erősödik, tovább mélyítve az immár egy hete tartó lejtmenetet. A globális kereslet gyengülésével kapcsolatos aggodalmak jelenleg erősebbek, mint a kínálati oldali kockázatok, például a Hormuzi-szoros körüli feszültségek vagy egy újabb oroszországi finomítót ért dróntámadás.
-
Földgáz: Európában (NATGAS.EU) folytatódik az eladási hullám, a jegyzés ma mintegy 3%-kal csökken, amivel a heti veszteség már körülbelül 15%-ra nőtt. Az Egyesült Államokban ezzel szemben a Henry Hub földgázkontraktus mérsékelt, mintegy 1,5%-os korrekciót mutat felfelé.
-
Nemesfémek: Az arany unciánként 4070 dollár közelében konszolidálódik, miután az erős, több mint 5%-os heti emelkedést követően körülbelül 0,4%-ot veszített értékéből. Az ezüst mintegy 0,5%-kal erősödik, és továbbra is az 52 dolláros szint felett tartózkodik.
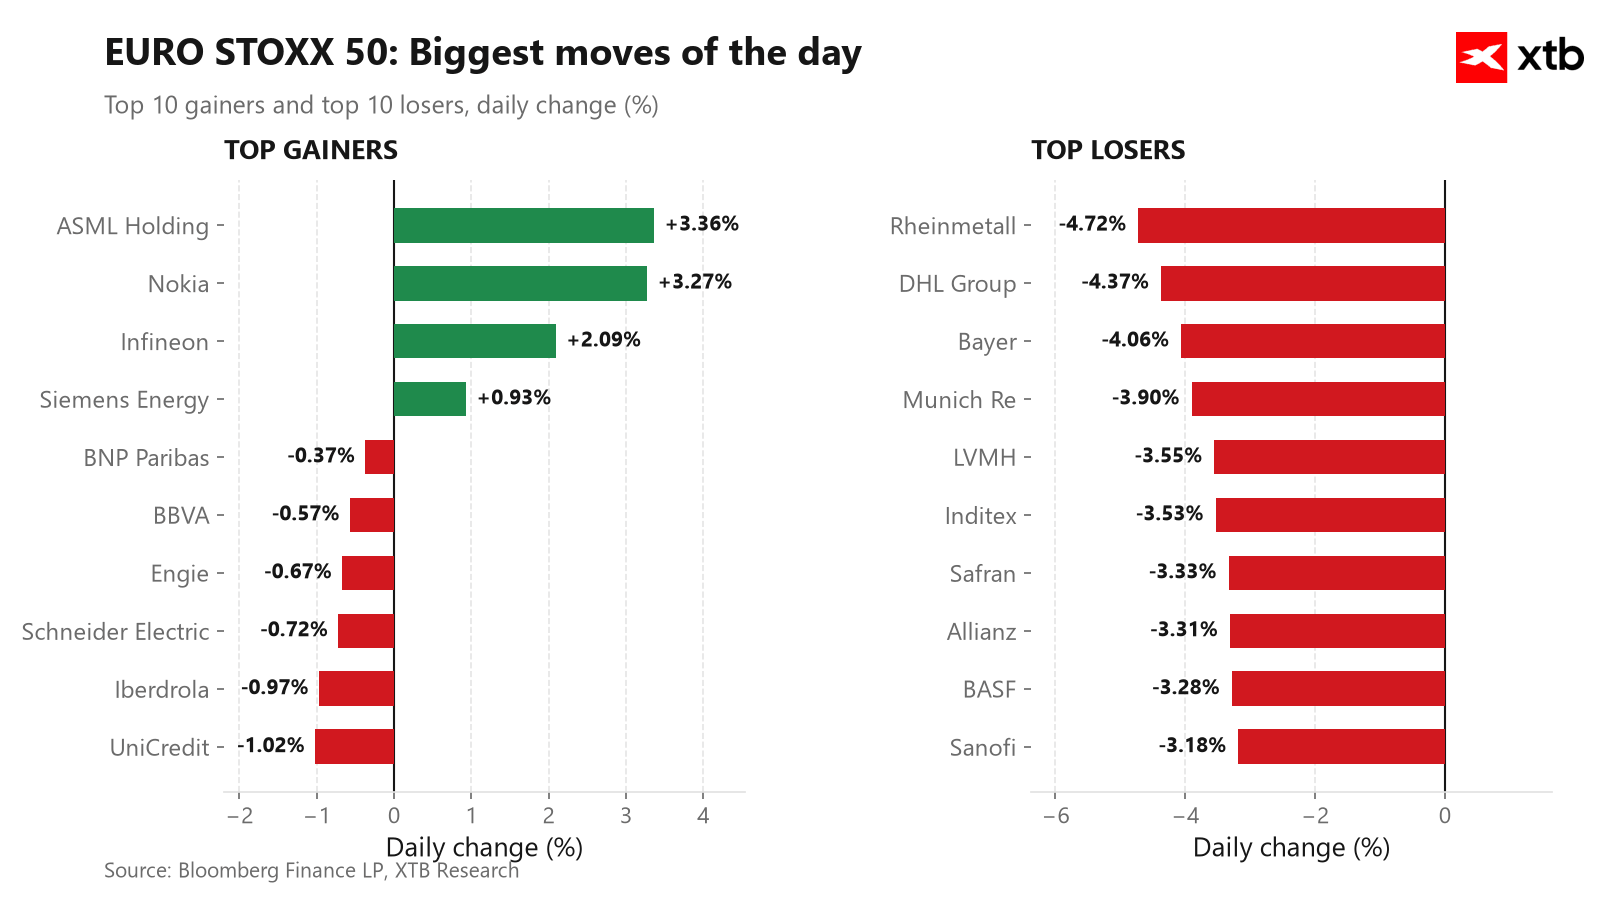
Legnagyobb emelkedők
-
ASML Holding (ASML.NL): Dinamikus visszapattanás a technológiai részvények korábbi eladási hullámát követően. A befektetők ismét a litográfiai berendezések piacán monopolhelyzetben lévő vállalat felé fordulnak, miközben továbbra is erős kereslet mutatkozik az AI-hoz kapcsolódó rendszerek iránt. A piac a korábbi árfolyamesést vásárlási lehetőségként értékeli (több mint 3,5%-os emelkedés).
-
Nokia (NOKIA.FI): Optimizmust keltenek az AI-alapú távközlési megoldások kereskedelmi bevezetésével kapcsolatos várakozások, valamint a hálózati adatforgalom jelentős növekedésére vonatkozó előrejelzések. A vállalat az AI-infrastruktúra fellendülésére lehetőséget kínáló, olcsóbb és defenzívebb befektetési alternatívaként jelenik meg (körülbelül 3%-os emelkedés).
-
Infineon (IFX.DE): A csütörtöki visszaesést követően az európai félvezetőipari szektor egészével együtt korrigál felfelé, amit az autóipari szegmens stabil kilátásai is támogatnak. A befektetői tőke szelektíven visszatér az ipari elektronika korábban túladott vezető vállalataihoz (a részvények több mint 1%-kal emelkednek).
Legnagyobb esők
-
Rheinmetall (RHM.DE): A vállalat csökkentette az egész éves árbevételére és nyereségmarzsára vonatkozó előrejelzését, amit a lőszer- és hadfelszerelés-szállítások késedelme indokol. Az eladási hullám során az árfolyamveszteség elérte a 4,5%-ot.
-
DHL Group (DHL.DE): Profitrealizálás a harmadik negyedéves pénzügyi jelentés közzétételét követően, a gyenge európai kiskereskedelmi adatokkal párhuzamosan. A szilárd működési mutatók sem tudták megvédeni a ciklikus részvényt a tőkekiáramlástól (közel 4,5%-os esés).
-
Bayer (BAYN.DE): A Crop Science mezőgazdasági üzletág gyengélkedése mellett továbbra is jelentős aggodalmat okoznak az Egyesült Államokban felmerülő, hatalmas peres költségek. A jogi viták gyors rendezésének hiánya továbbra is nyomás alatt tartja a részvény árfolyamát (körülbelül 4%-os esés).
Makrogazdasági adatok
A piacok az amerikai makrogazdasági adatok átfogó csomagjának közzétételére várnak. A befektetők figyelme nem csupán a mezőgazdaságon kívüli foglalkoztatottak számának (NFP) alakulására irányul: ma megismerjük a munkanélküliségi rátát, a bérek növekedését, valamint a Michigani Egyetem fogyasztói hangulatindexének legfrissebb értékét is.
A vártnál lényegesen erősebb foglalkoztatási és béradatok felerősíthetik a tartós inflációval kapcsolatos aggodalmakat, és óvatosságra késztethetik a Fedet. A piac egy része ugyanakkor ezeket az adatokat egyszerűen az amerikai gazdaság ellenálló képességének bizonyítékaként értelmezheti. Ezzel szemben a munkaerőpiac mérsékelt lassulása, stabil fogyasztói hangulattal párosulva, érveket szolgáltathatna a jegybankok számára a monetáris politikai kommunikáció fokozatos enyhítése mellett. Továbbra is fennáll azonban annak a kockázata, hogy az adatok a vártnál sokkal élesebb lassulást jeleznek. Ebben az esetben a befektetők figyelme gyorsan az infláció elleni küzdelemről a gazdasági lassulással kapcsolatos félelmekre helyeződhet át.
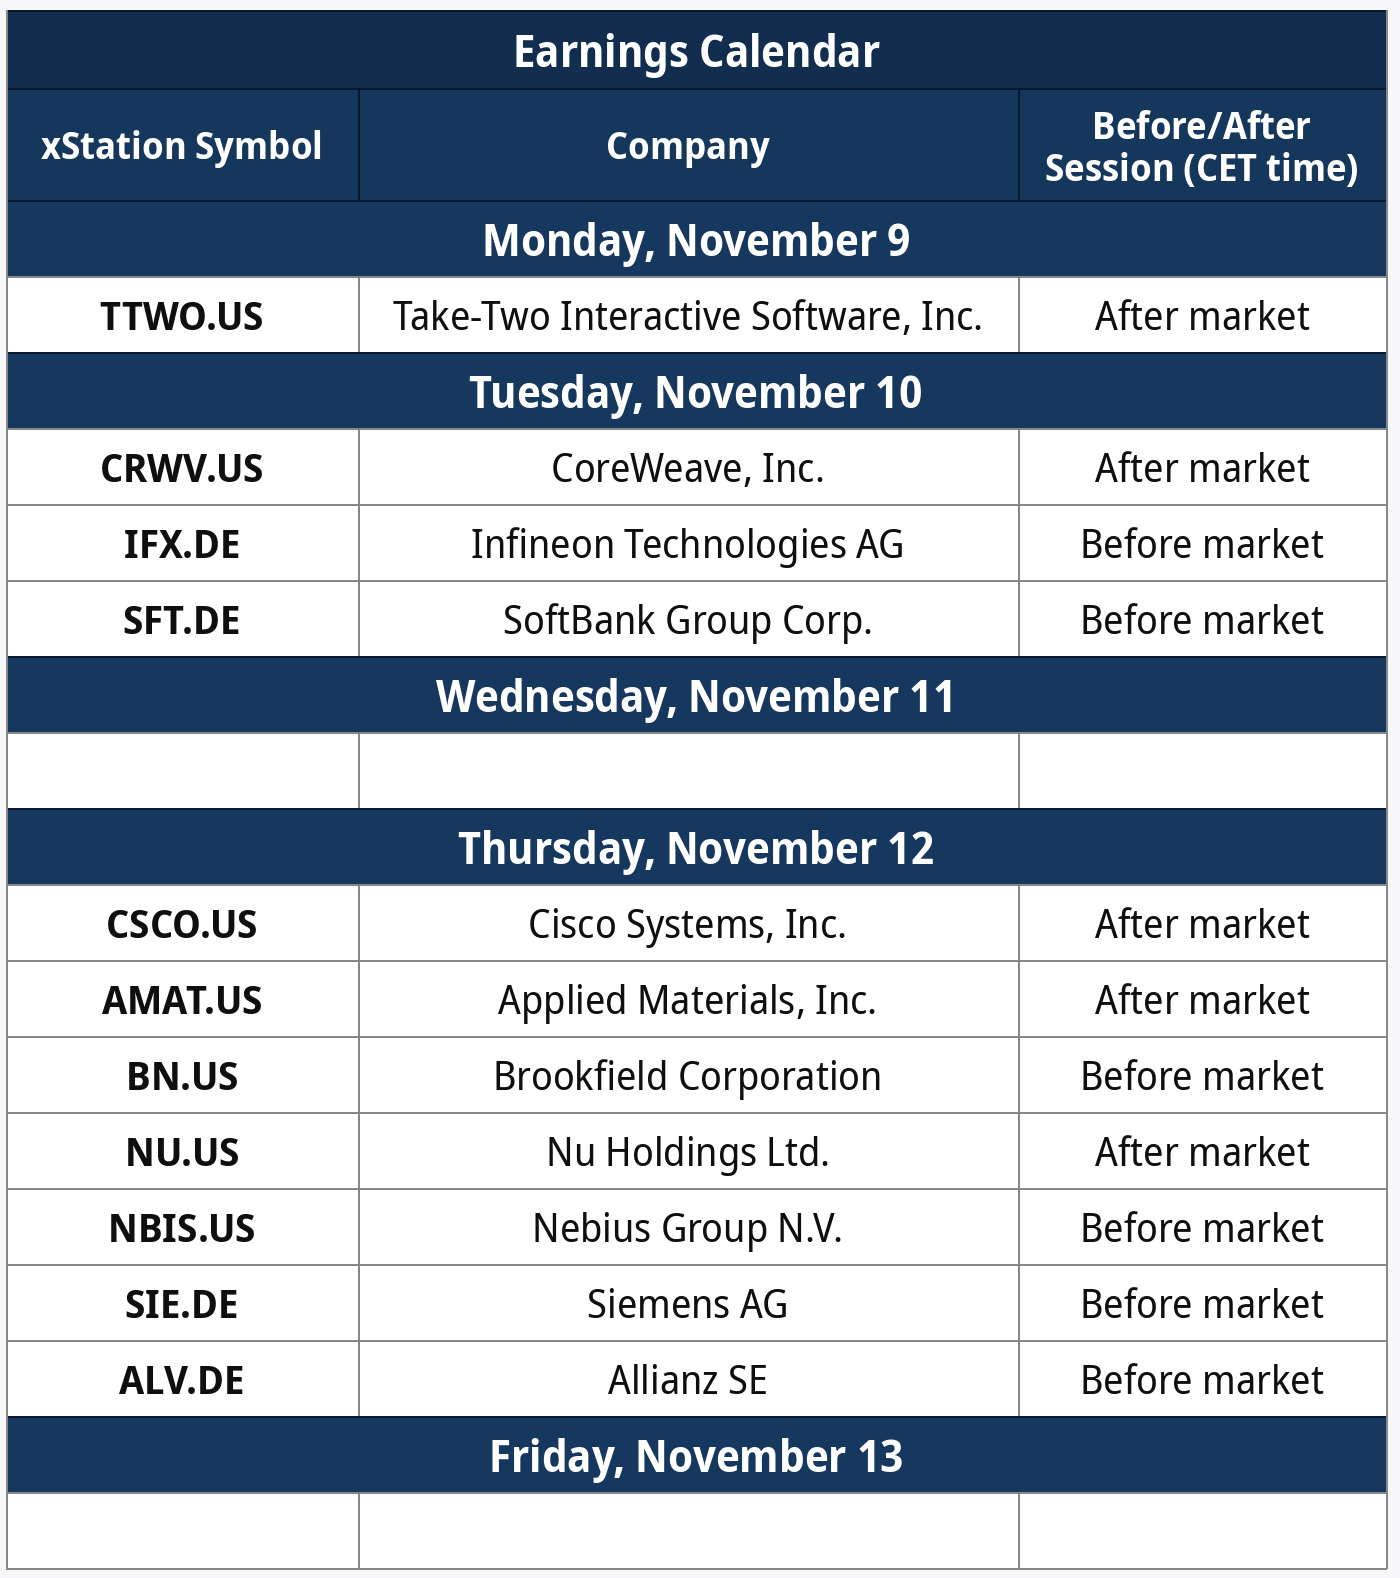
A jövő héten a befektetők többek között a Take-Two, az Infineon, a SoftBank és a CoreWeave pénzügyi jelentéseire figyelnek majd, a hét második felében pedig olyan nagyvállalatok eredményei kerülnek előtérbe, mint a Cisco, az Applied Materials, a Siemens és az Allianz.
A részletes bontás alább következik:


Amerikai piacnyitás: a Nasdaq korrigál a 19 hónapja legnagyobb egynapos esés után 🔼 A Lam Research árfolyama 12%-kal emelkedik.


RENDKÍVÜLI HÍREK: Az amerikai NFP-adatok jóval felülmúlták a várakozásokat 📈 – a dollár és az amerikai államkötvények hozamai meredeken emelkednek.


A réz ára július vége óta nem látott mélypontra esett 📉 – a piac az AI-val kapcsolatos aggodalmakat és az amerikai kereskedelempolitika változását árazza?

Az EUR/USD árfolyama tovább gyengül az amerikai munkaerőpiaci jelentés (NFP) közzététele előtt.
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.