


A globális részvénypiacok továbbra is történelmi csúcsok közelében mozognak, annak ellenére, hogy a magas nyersanyagárak és a rendkívül magas kötvényhozamok nyomást gyakorolnak a piacokra. A tegnapi Wall Street-i emelkedést ismét a technológiai szektor vezette: a Nasdaq 100 rekordmagasságban zárt, míg az Nvidia és a Microsoft erősödése az S&P 500-at kevesebb mint 0,5%-ra vitte történelmi csúcsától.
-
Az ázsiai hangulat is viszonylag pozitív maradt, bár az emelkedés mértéke mérsékelt. Az MSCI Asia-Pacific index körülbelül 0,1%-ot emelkedett, és nagyjából 2%-kal van rekordcsúcsa alatt, míg az MSCI All Country World Index kevesebb mint 1,5%-kal marad el augusztusi csúcsától. Az európai és amerikai részvényindex-határidős kontraktusok további emelkedési kísérletet jeleznek.
-
A kötvénypiac továbbra is a kockázatos eszközök értékeltségére nehezedő nyomás fő forrása. Az amerikai 10 éves államkötvény hozama körülbelül 5,32%-ra emelkedett, ami 2002 óta nem látott szint, míg a 2 éves hozam megközelítette a 4,83%-ot. Az eladási hullám a japán, ausztrál és új-zélandi államkötvényekre is átterjedt, ami jól mutatja a kötvénypiaci nyomás egyre globálisabb jellegét.
-
Az arany enyhén gyengül, miközben az olaj megpróbálja ledolgozni közelmúltbeli veszteségeinek egy részét. Az arany mintegy 0,4%-kal csökkent, körülbelül 4120 dollárra unciánként, míg a Brent típusú kőolaj 0,6%-kal emelkedett, hordónként mintegy 100,9 dollárra. A magas olajárak továbbra is fontos inflációs tényezőt jelentenek, ami erősítheti a szigorú monetáris politika fennmaradásával kapcsolatos várakozásokat és korlátozhatja a kötvényhozamok csökkenését.
-
Az euró továbbra is nyomás alatt áll, és 17 havi mélypontok közelében kereskednek vele. Az egységes európai valutát a növekvő finanszírozási költségek és Franciaország romló költségvetési helyzete terheli, ami növeli az európai eszközök kockázati felárát.
-
Franciaország továbbra is az egyik legfontosabb európai fókuszpont. Marine Le Pen és pártja várhatóan alternatív költségvetési javaslatokat és hiánycsökkentési tervet mutat be, ami hatással lehet a francia kötvénypiacra, az euróra és általában az euróövezeti eszközök megítélésére.
-
Mivel a makrogazdasági naptár viszonylag üres, a piacok új katalizátort kereshetnek. Rövid távon a kötvényhozamok, az olajárak és a francia költségvetési helyzettel kapcsolatos fejlemények dönthetik el, hogy a részvényindexek a rekordközeli szinteken tudnak-e maradni, vagy a magas finanszírozási költségek erősebben kezdik nyomni az értékeltségeket.
-
A Samsung Electronics közel 2%-ot esik, míg az SK Hynix mintegy 3,5%-os mínuszban van, egyértelműen alulteljesítve a félvezetőszektort. A befektetők óvatosak a harmadik negyedéves eredmények előtt, elsősorban a dél-koreai won erőssége, a növekvő költségek, az AI-chip kereslet esetleges lassulása és egyes amerikai adatközpont-projektek késése miatt.
-
Ezzel párhuzamosan az eredményvárakozások továbbra is magasak. A Samsung még ezen a héten közzéteszi előzetes eredményeit, míg az SK Hynix október későbbi részében jelent. A Micron erős eredményei szintén támogatták a szektor hangulatát, ami arra utal, hogy a memóriachipek és az AI-hoz kapcsolódó komponensek iránti kereslet legalább szeptember végéig erős maradt.
-
Donald Trump tegnap kommentálta az Egyesült Államok esetleges közép- és kelet-európai katonai jelenlétéről szóló híreket, kijelentve, hogy „utánanéz” egy litvániai bázis lehetőségének, és hozzátette, hogy egy amerikai bázis Lengyelországban „megtörténhet”. Emellett azt mondta, hogy a dízelpiaci problémák részben az orosz finomítókat ért támadásokkal függnek össze, és szerinte az Egyesült Királyságot érintő feszültségek kezelhetők lesznek. Trump arra is utalt, hogy Irán állhatott a FlyDubai repülőgépes incidens mögött, és figyelmeztette Teheránt, hogy nagyon erős válaszra számíthat, ha bebizonyosodik, hogy harci drónokat működtetett az Egyesült Királyság területén.
US500 (D1 időtáv)
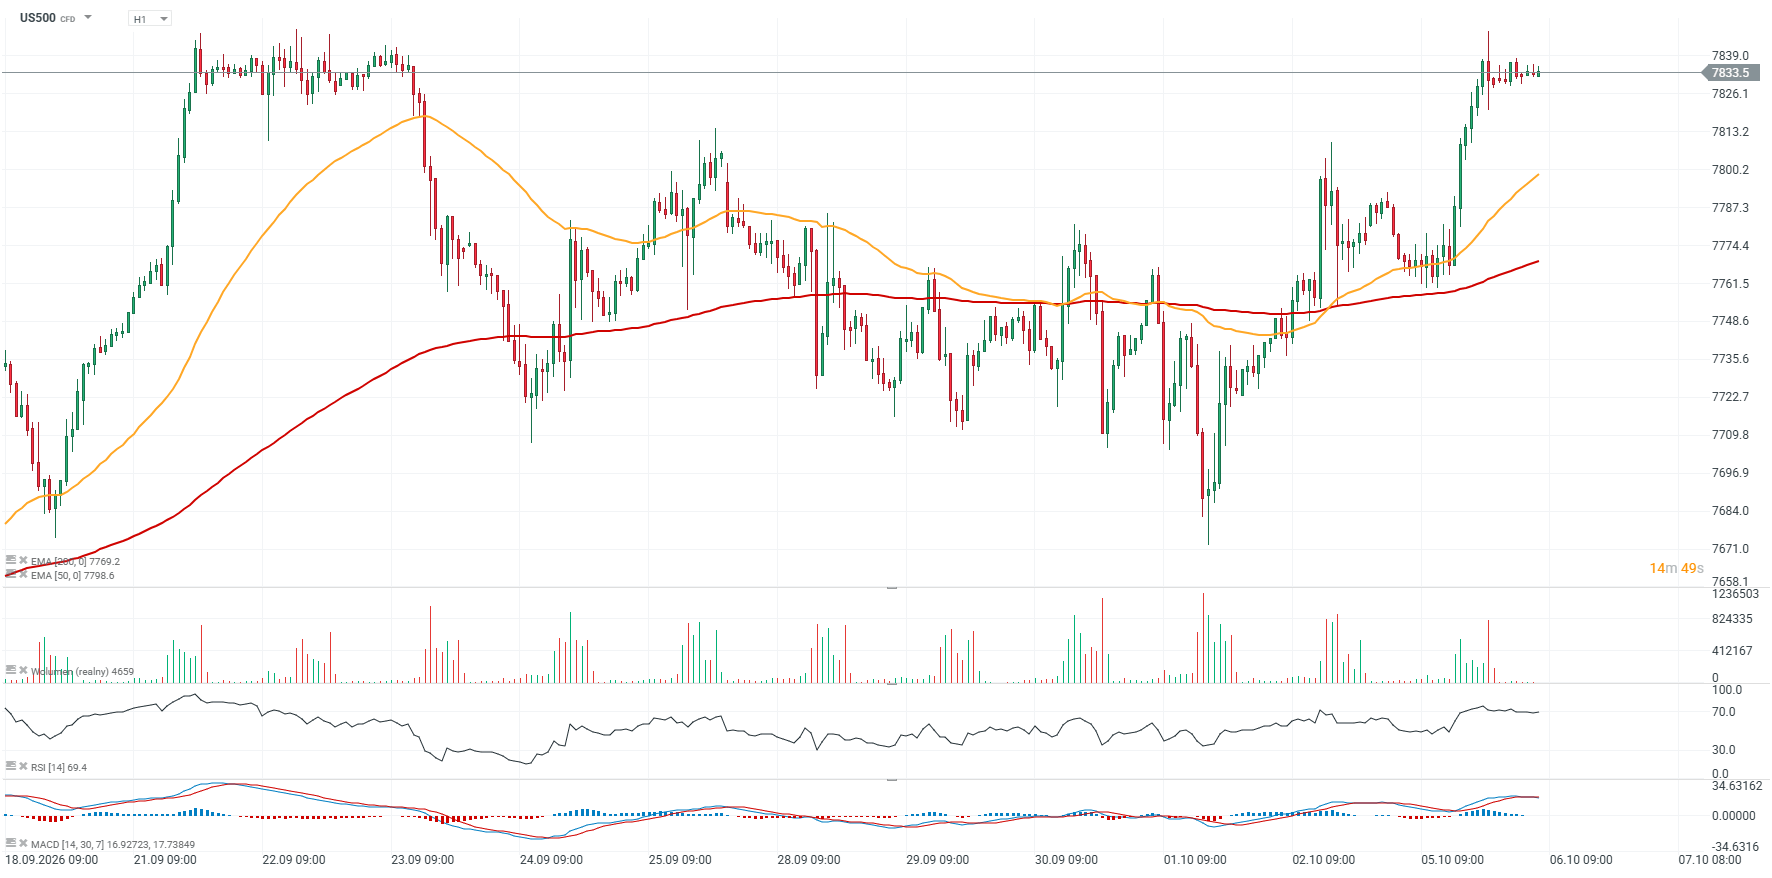
Az US500 kontraktus tegnap elérte a szeptember 22-én kialakított történelmi csúcsot, miközben a bullish momentum továbbra is fennmaradt, az RSI még mindig viszonylag magas és a 70-es szint közelében mozog. A legközelebbi támasz körülbelül 7800 pontnál található, ahol az 50 napos EMA (narancssárga vonal) egybeesik a szeptember utolsó és október első hetében látott árfolyamreakciókkal. A kulcsellenállási szintek 7850 és 8000 pont körül helyezkednek el.
 Forrás: xStation5

BREAKING 🚩 A német ipari termelés hirtelen visszaesése

A nap chartja: Az EURUSD a 2025. májusi mélypontjára süllyedt a francia költségvetési válság miatt

Gazdasági naptár – Fontosabb szolgáltatási PMI-adatok Európából és az USA-ból, valamint a központi bankok döntései

Reggeli összefoglaló: Erős Wall Street, gyenge Európa és Ázsia 🚩 Az NFP-adatok próbára teszik a részvénypiac erejét
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.