


A Wall Street-i határidős indexek körülbelül 0,2%-os mínuszban kereskednek, az ázsiai indexek nagyjából 0,6%-ot esnek, míg az európai részvénypiaci határidős kontraktusok további veszteségeket vetítenek előre a nyitáskor. A New Yorkban tartott amerikai–iráni tárgyalások nem hozták meg a várt áttörést, miközben a kötvényhozamok ismét emelkednek.
-
Maszúd Pezeskján iráni elnök kijelentette, hogy Teherán nem fogja engedélyezni a szabad hajózást a Hormuzi-szoroson, amíg a szankciók és az amerikai blokád érvényben maradnak. Megjegyzései rávilágítanak arra, hogy a békemegállapodás elérése továbbra is rendkívül nehéz a tárgyalások újraindítására tett erőfeszítések ellenére, miközben az olaj- és energiahordozó-szállítások fennakadásának kockázata továbbra is jelentős.
-
A globális kötvénypiaci eladási hullám tovább erősödik a 2021 óta legerősebb amerikai PMI-adatok és az ötéves amerikai államkötvény-aukció gyenge kereslete után. Az amerikai 10 éves kötvényhozam 5,11% közelében tartózkodik, miután szerdán 15 bázisponttal emelkedett, ami a legnagyobb napi növekedés Donald Trump 2025 áprilisi vámbejelentése utáni piaci turbulencia óta.
-
A nyomás az ázsiai–csendes-óceáni térség piacaira is átterjedt. Japánban, Ausztráliában és Új-Zélandon kötvényeladások zajlottak, miközben a feltörekvő piaci adósságpapírok is gyengültek. A globális államkötvények átlagos hozama közel 4%-ra emelkedett.
-
A befektetők egyre inkább további Fed-szigorításra fogadnak a múlt heti, 2023 óta első kamatemelés után. A pénzpiacok jelenleg teljes mértékben beárazzák további két kamatemelés lehetőségét a következő három Fed-ülés során.
-
Michael Barr Fed-kormányzó tegnap kijelentette, hogy valószínűleg további monetáris szigorításra lesz szükség ahhoz, hogy az infláció visszatérjen a 2%-os cél közelébe.
-
A magasabb hozamok és a további kamatemelésekkel kapcsolatos várakozások továbbra is a kockázatos eszközök fő ellenszelét jelentik, beleértve a Bitcoint is, amely visszahúzódott a 84 000 dolláros szint környékére.
-
Az olaj részben visszaadja közelmúltbeli emelkedését. A kontraktusgörgetést követően a Brent hordónként 97 dollár körül nyitott. Az arany továbbra is nyomás alatt van a tegnapi 1,7%-os esés után, és 4290 dollár körül kereskedik unciánként. A magasabb kamatlábak és kötvényhozamok csökkentik a nemesfémek relatív vonzerejét.
-
A kínai szárazföldi részvénypiacok több mint 1%-ot esnek annak ellenére, hogy Scott Bessent pénzügyminiszter szerint az Egyesült Államok és Kína további két hónappal meghosszabbította kereskedelmi fegyverszünetét.
-
Hszi Csin-ping 11 év után első amerikai állami látogatására érkezett Washingtonba, ami a piacok figyelmét a kereskedelmi kapcsolatokra és a Peking, illetve a Trump-adminisztráció közötti lehetséges megállapodásokra irányítja.
-
A Trump-adminisztráció az olajfinomítókkal együttműködve önkéntes üzemanyag-exportkorlátozásokat dolgoz ki annak érdekében, hogy csökkentse a külföldi szállításokat és növelje a belföldi kínálatot, bár az LSGASOIL dízel határidős jegyzései a kontraktusgörgetés után összességében stabilak maradtak.
-
Ausztrália munkanélküliségi rátája 4,6%-ra emelkedett a korábbi 4,5%-ról, meghaladva a 4,5%-os konszenzusos várakozást. A foglalkoztatottság ugyanakkor 39,5 ezer fővel nőtt, jelentősen felülmúlva a várt 20 ezres bővülést, valamint az előző időszak 15,8 ezres csökkenését, miközben a részvételi ráta 66,9%-ról 67,1%-ra emelkedett.
-
Ma a Svájci Nemzeti Bank (SNB) kamatdöntést tesz közzé, ezt követi a svéd Riksbank. Mindkét jegybank várhatóan változatlanul hagyja a kamatlábakat. Németország Ifo üzleti hangulatindexe 8:00 GMT-kor érkezik, míg 12:30 GMT-kor az amerikai munkanélküli-segélykérelmek és a kanadai kiskereskedelmi értékesítési adatok kerülnek publikálásra.
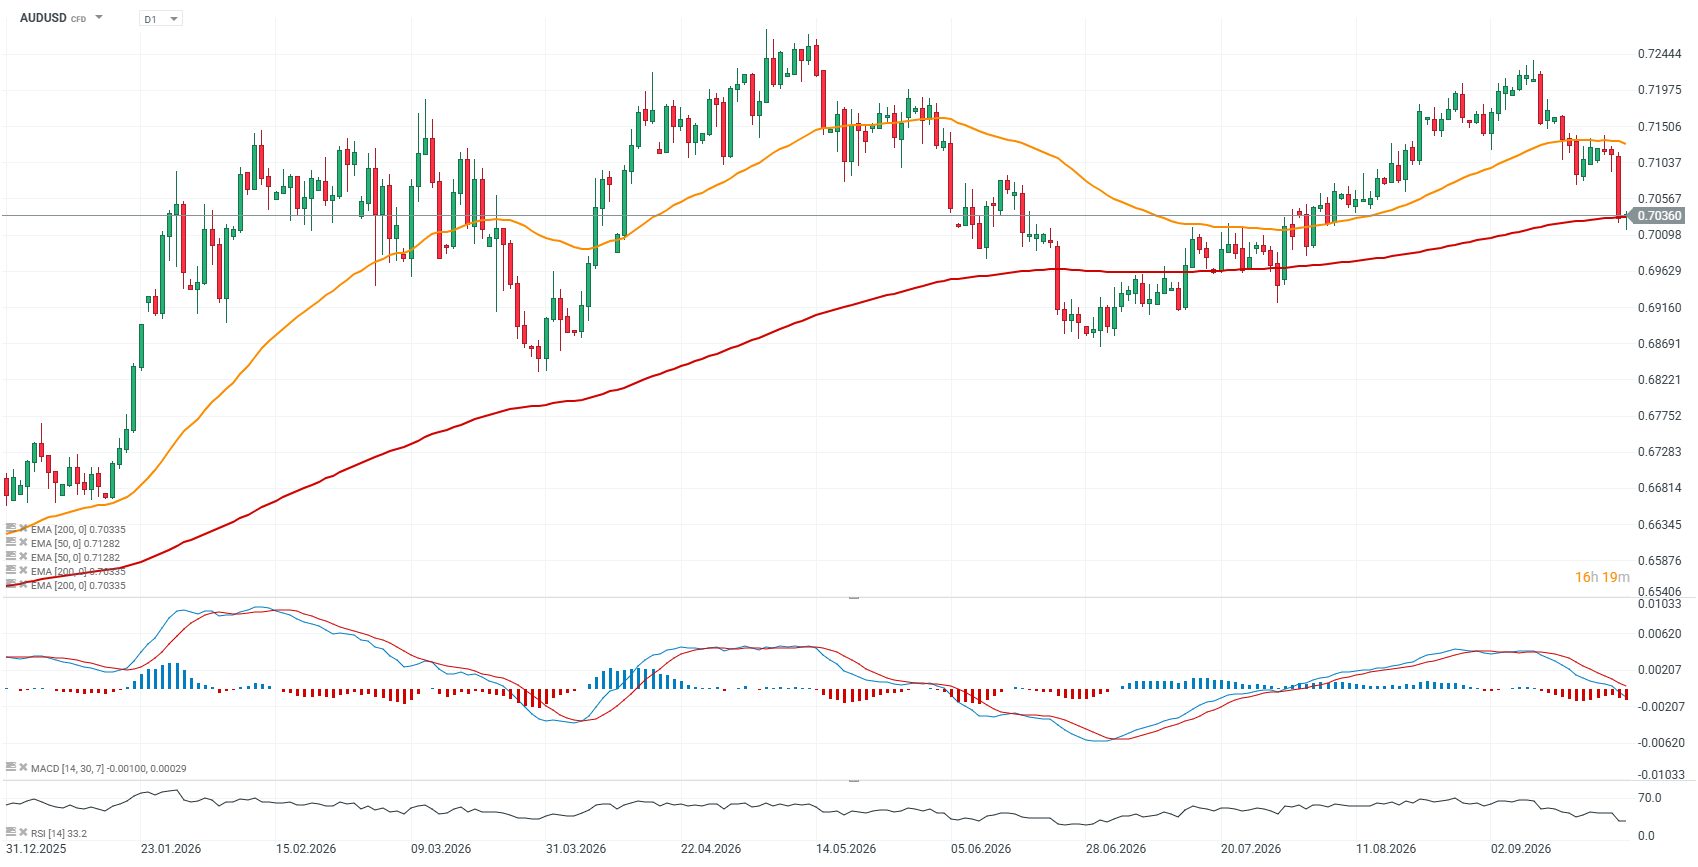
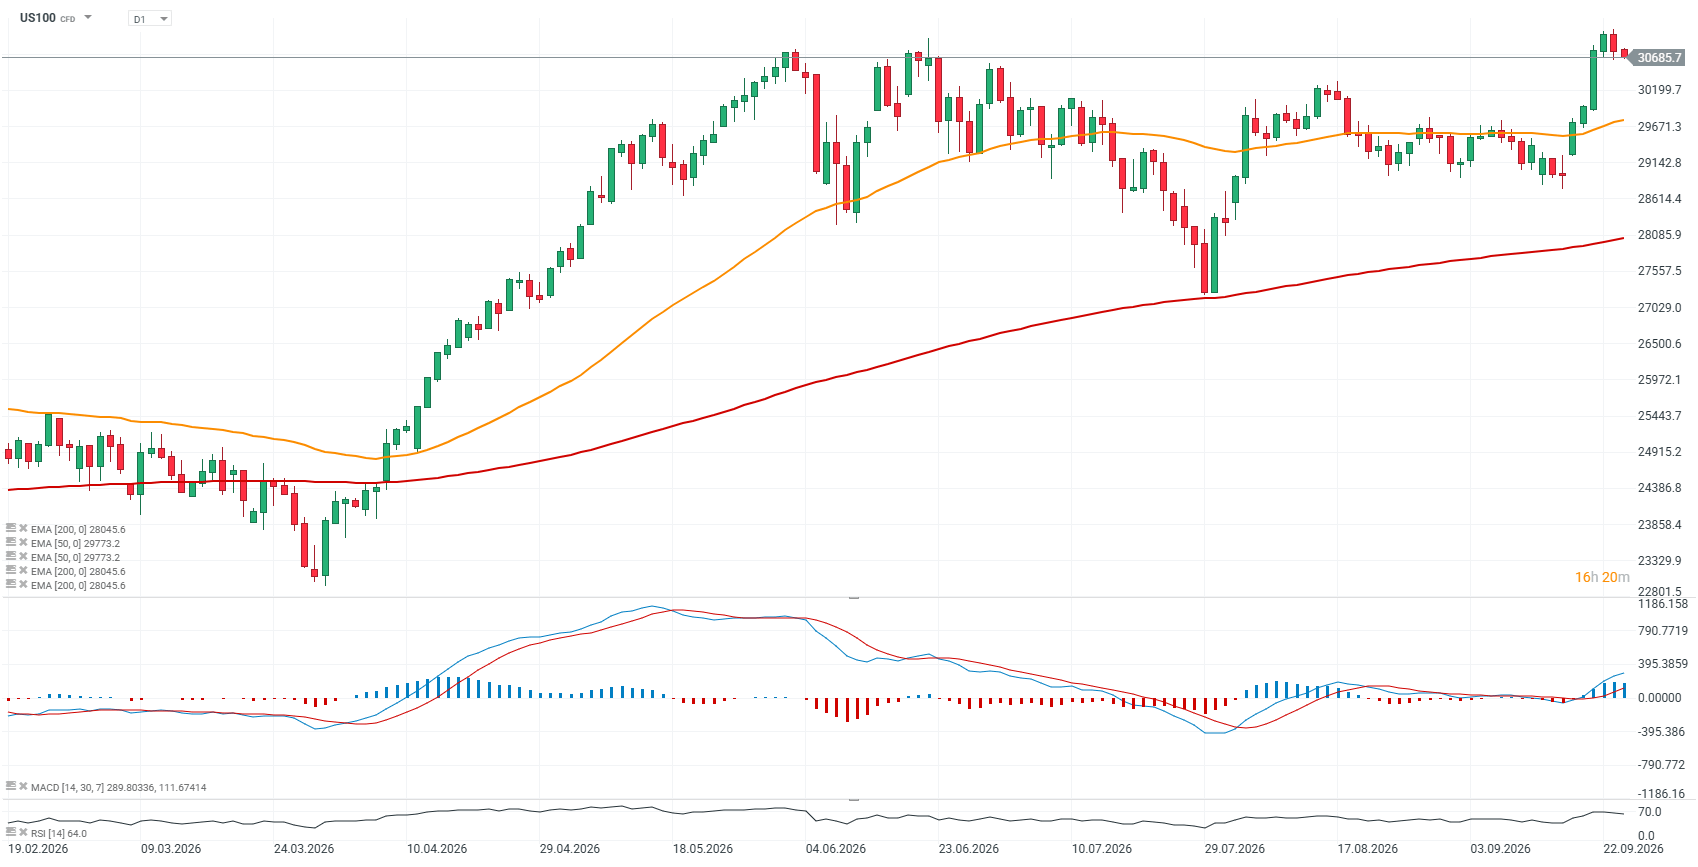
AUDUSD, US100 grafikonok (D1 időtáv)
A vegyes ausztrál munkaerőpiaci adatok ellenére – a munkanélküliség emelkedett, miközben a foglalkoztatottság jelentősen nőtt – az AUDUSD megpróbálja ledolgozni veszteségeit, és teszteli a 200 napos exponenciális mozgóátlagot (EMA200, piros vonal), miközben igyekszik visszatérni az emelkedő trendhez. Az ausztrál dollár enyhén erősödik az amerikai dollárral szemben.
 Forrás: xStation5
A Nasdaq 100 határidős kontraktusa két egymást követő csökkenő kereskedési napot könyvelhetett el, azonban továbbra is 30 000 pont felett tartózkodik. Egyelőre ezt a mozgást még normál korrekciónak kell tekinteni egy erős emelkedő trend keretein belül.
A kulcsfontosságú ellenállási szint 30 800 pont környékén található, és csak ennek áttörése nyithatná meg az utat a 31 000 pontos szint, illetve az afeletti tartományok felé.
A 29 700–30 000 pontos zóna továbbra is fontos támaszterület marad a bikás momentum szempontjából.
 Forrás: xStation5
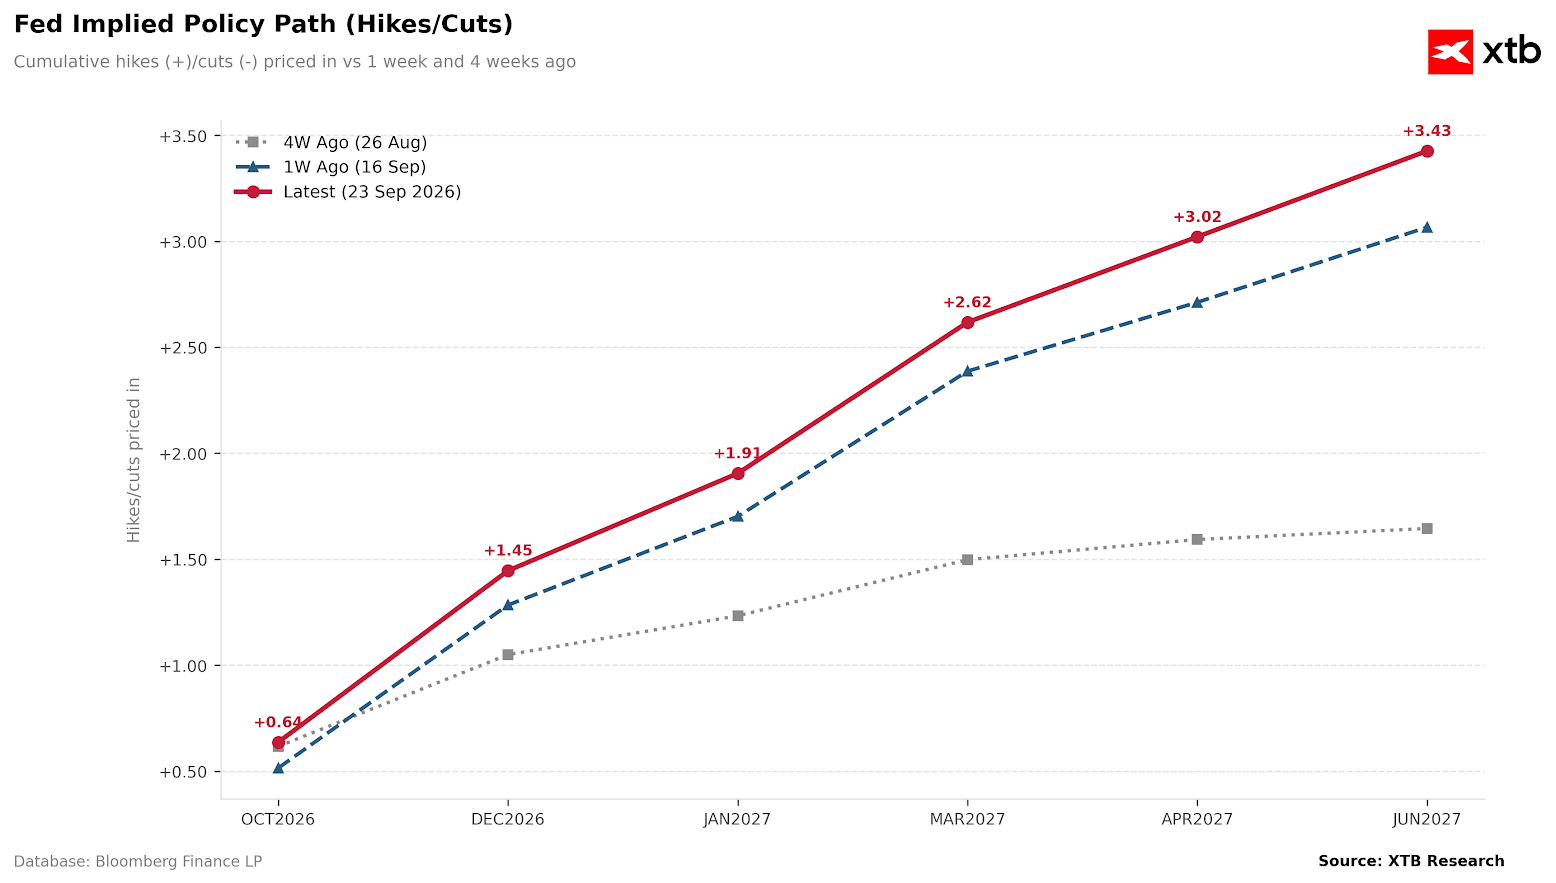
A piac egyértelműen egy szigorúbb (hawkish) Fed-pálya felé fordult, és lényegesen több kamatemelést áraz, mint egy hónappal ezelőtt. A határidős piacok 2027 júniusáig összesen körülbelül 3,4 kamatemelést árazzanak be, szemben a négy héttel korábbi nagyjából 1,6-tal.
A legnagyobb változás a legutóbbi Fed-ülést, valamint a tegnap közzétett, vártnál erősebb előzetes feldolgozóipari és szolgáltatói PMI-adatokat követően következett be. Ezek az adatok megerősítették a befektetők meggyőződését, hogy az Egyesült Államokban a kamatlábak várhatóan hosszabb ideig maradnak magas szinten.
 Forrás: XTB Research


Az amerikai PMI-indexek az elmúlt 5 év legmagasabb szintjére szöktek

Az ezüst a Fed és a dollár nyomása alatt


Reggeli összefoglaló (23.09.2026)



US OPEN: A technológiai szektor növekedési lehetőségeket keres, a diplomácia pedig a háttérben marad
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.