


A hetet a legtöbb globális részvénypiacon mérsékelt emelkedéssel kezdjük, a közel-keleti helyzet további eszkalációja ellenére. A befektetők nem reagálták túl a Szaúd-Arábia elleni támadásokat, ehelyett a Donald Trump által bejelentett, Oroszország és Ukrajna közötti „energetikai fegyverszünetre”, valamint a szoroson áthaladó szállítási volumen növekedéséről szóló későbbi jelentésekre összpontosítottak.
Az S&P 500 futures 0,3%-kal emelkedik, akárcsak a Nasdaq 100 futures. Ázsiában valamivel vegyesebb a hangulat, a dél-koreai KOSPI több mint 3%-kal esik. Az indiai rúpia is a figyelem középpontjába került, miután az Indiai Jegybank beavatkozását követően hat hónapja nem látott mértékben erősödött. Ezen a héten a figyelem középpontjában a szerdán közzétett szeptemberi amerikai CPI-inflációs adat, Kevin Warsh Fed-elnök beszéde, valamint a harmadik negyedéves gyorsjelentési szezon kezdete áll.
🛢️ Energiahordozók és geopolitika
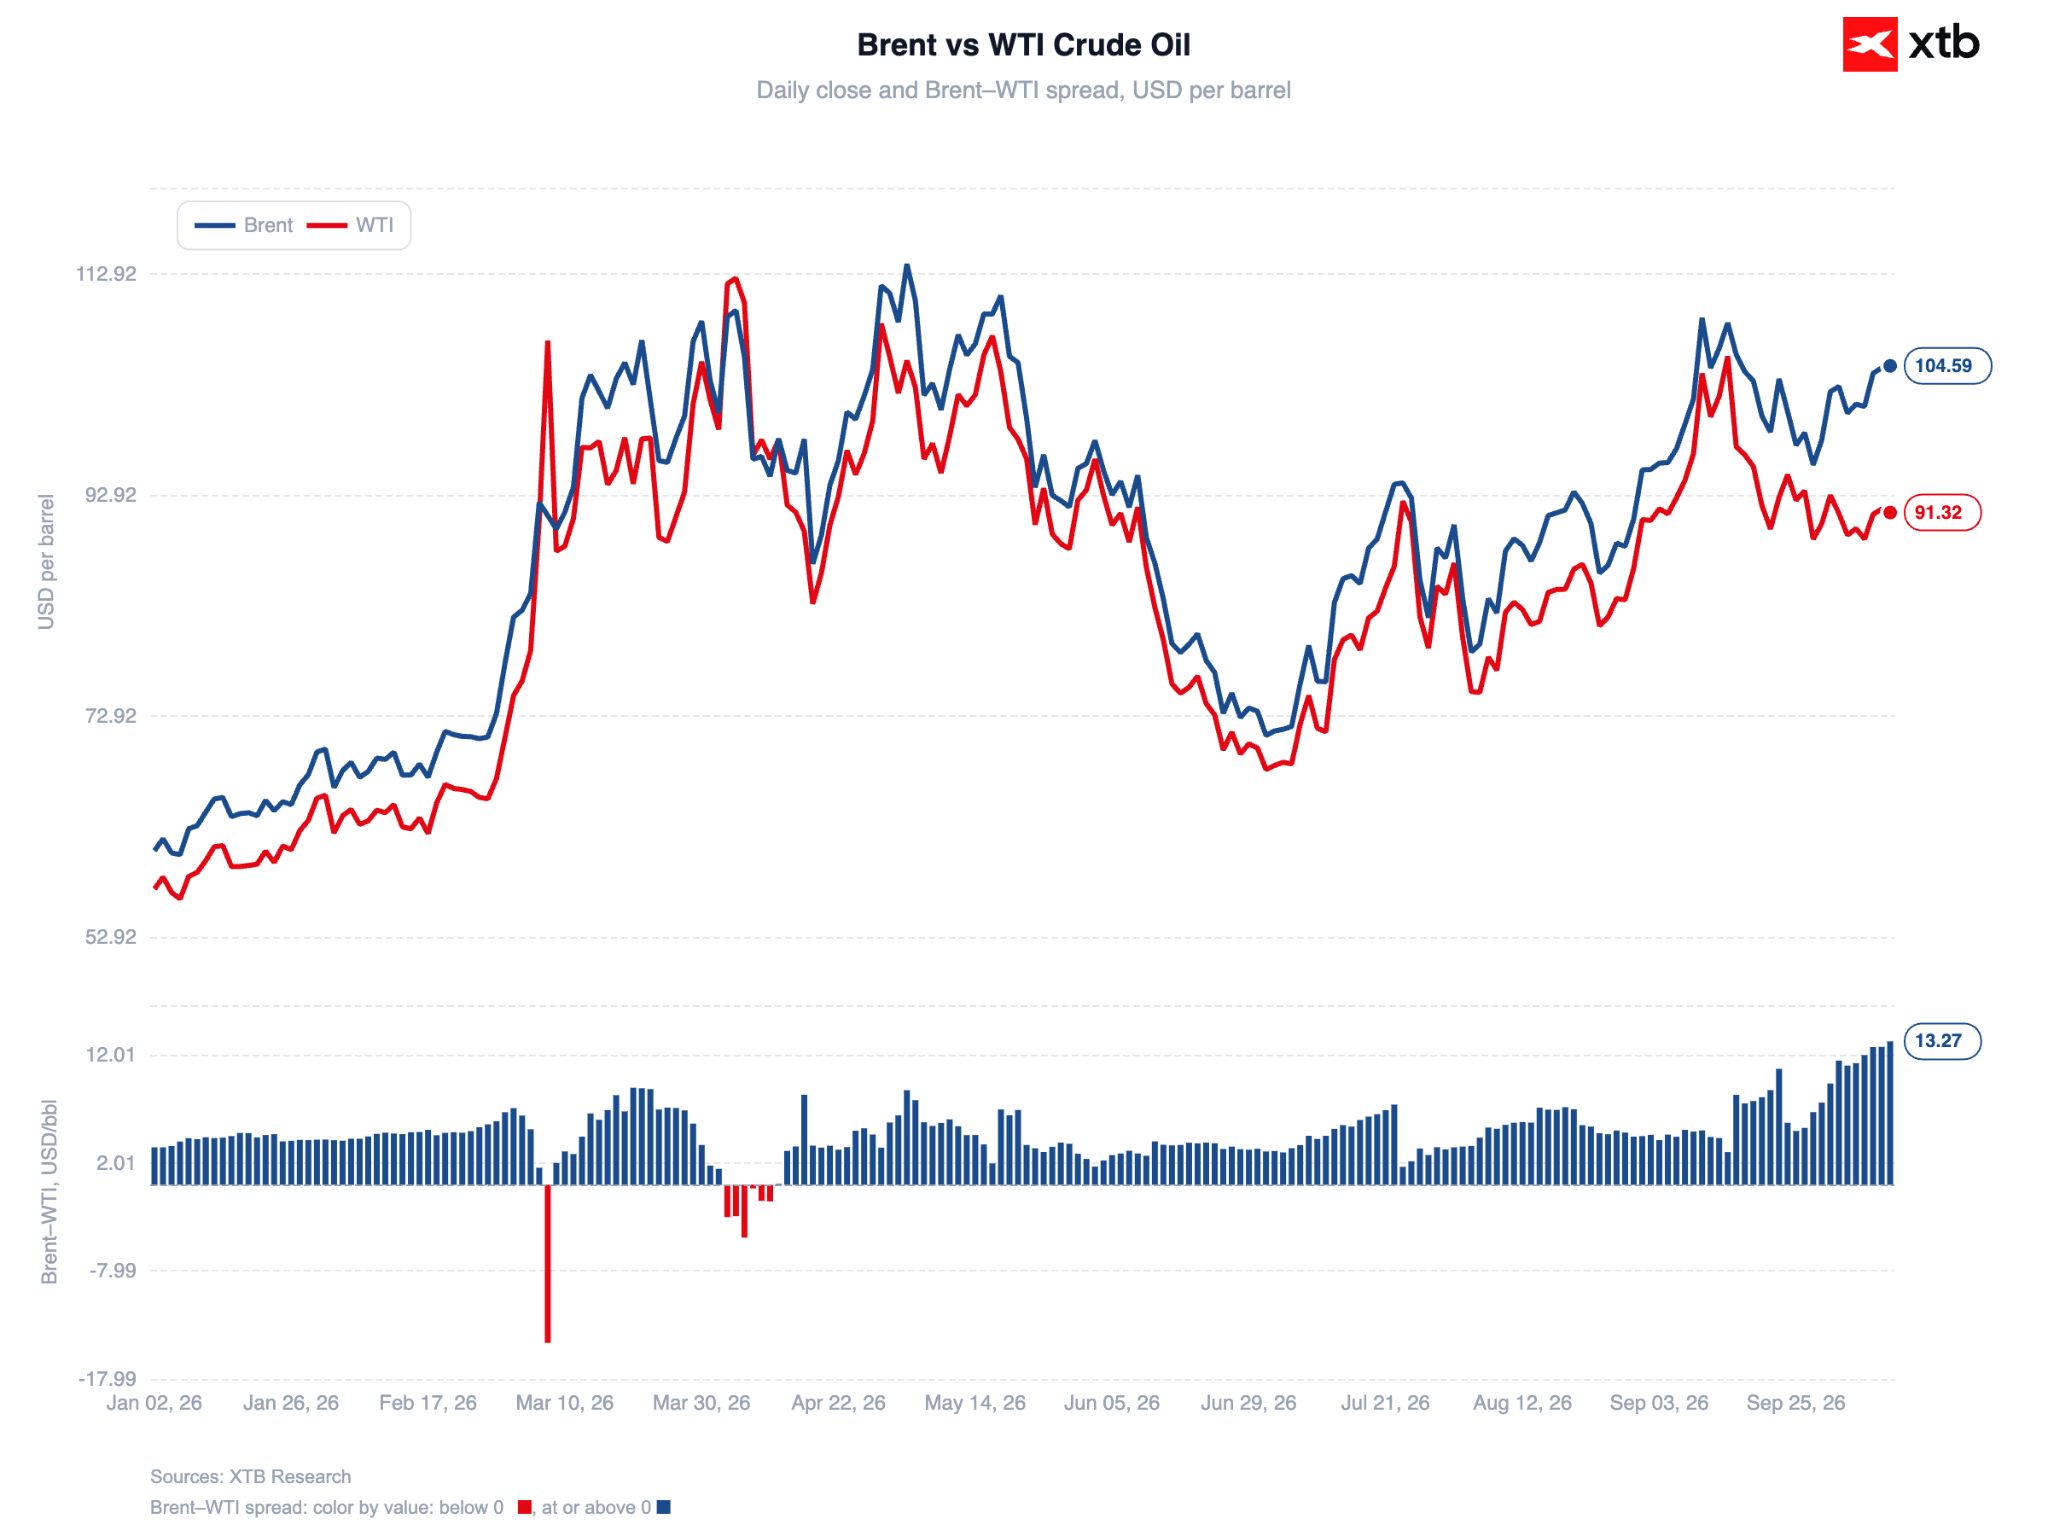
A Brent kőolaj ára 0,78%-kal csökken, hordónként 104 dollár körül mozog. A WTI 1,2%-kal esik, megközelítőleg 91 dollárra.
1. ábra: Brent és WTI kőolaj (2026)
 Forrás: XTB Research, 12.10.2026
Szombatról vasárnapra virradó éjszaka a jemeni húszik ismét Rijád fő repülőterét vették célba, egy nappal azután, hogy egy korábbi támadás ugyanazon létesítmény ellen 12 ember halálát okozta. Egy másik tartályhajót is támadás ért a Hormuzi-szorosban. Az eszkaláció ellenére a Perzsa-öbölből származó nyersolajexport továbbra is közel van a háború előtti szinthez: a JPMorgan szerint napi 17,5 millió hordót ér el, ami a konfliktus előtti volumen 98%-ának felel meg. Érdemes megjegyezni, hogy a közelmúltbeli támadások nem célozták az energetikai infrastruktúrát.
A piac emellett óvatosan árazza be Trump vasárnapi bejelentését is, amelyben a Truth Social közösségi platformon azt írta, hogy Oroszország és Ukrajna azonnali hatállyal „energetikai fegyverszünetben” állapodott meg, majd hozzátette: „Ne szegjétek meg!”. Ez Trump második ilyen kijelentése egy hónapon belül; az előzőt Volodimir Zelenszkij még véglegesítés előtt állónak nevezte. Ezúttal az ukrán fél a részletekre vár.
A háttérben továbbra is ott van Trump terve, amelyet az Egyesült Államokban pártpolitikai oldalakon átívelő kritikák érnek: orosz dízel üzemanyag piacra juttatása Vlagyimir Putyinnal együttműködésben. Moszkva 500 000 tonna szállítását jelentette be az exporttilalom részleges feloldását követően. Ez a teljes tavalyi évben exportált 28,6 millió tonnának csupán töredéke (Kpler-adatok).
📈 Részvénypiacok
Ázsiában egyértelmű irány nélkül zajlik a kereskedés. A dél-koreai Kospi szenvedi el a legnagyobb veszteséget (-3,3%, mintegy 6400 pontig), ami azt tükrözi, hogy a helyi technológiai vállalatok késleltetve reagálnak a globális félvezetőpiacon korábban tapasztalt eladási hullámra, miután visszatértek a hosszú hétvégéről. A Shanghai Composite 0,26%-kal csökken, a Hang Seng 0,1%-kal emelkedik, az ausztrál S&P/ASX 200 pedig 0,8%-os pluszban van. A japán piac a Sportnap miatt zárva tart.
Az európai és amerikai futures piacok mérsékelt optimizmusra utalnak: az S&P 500 futures 0,3%-kal emelkedik, a DAX pedig akár 0,5%-os pluszban is áll. A hangulatot az olcsóbb nyersolaj támogatja, mivel az alacsonyabb energiaköltségek enyhítik a marzsokra nehezedő nyomást és az inflációs aggodalmakat.
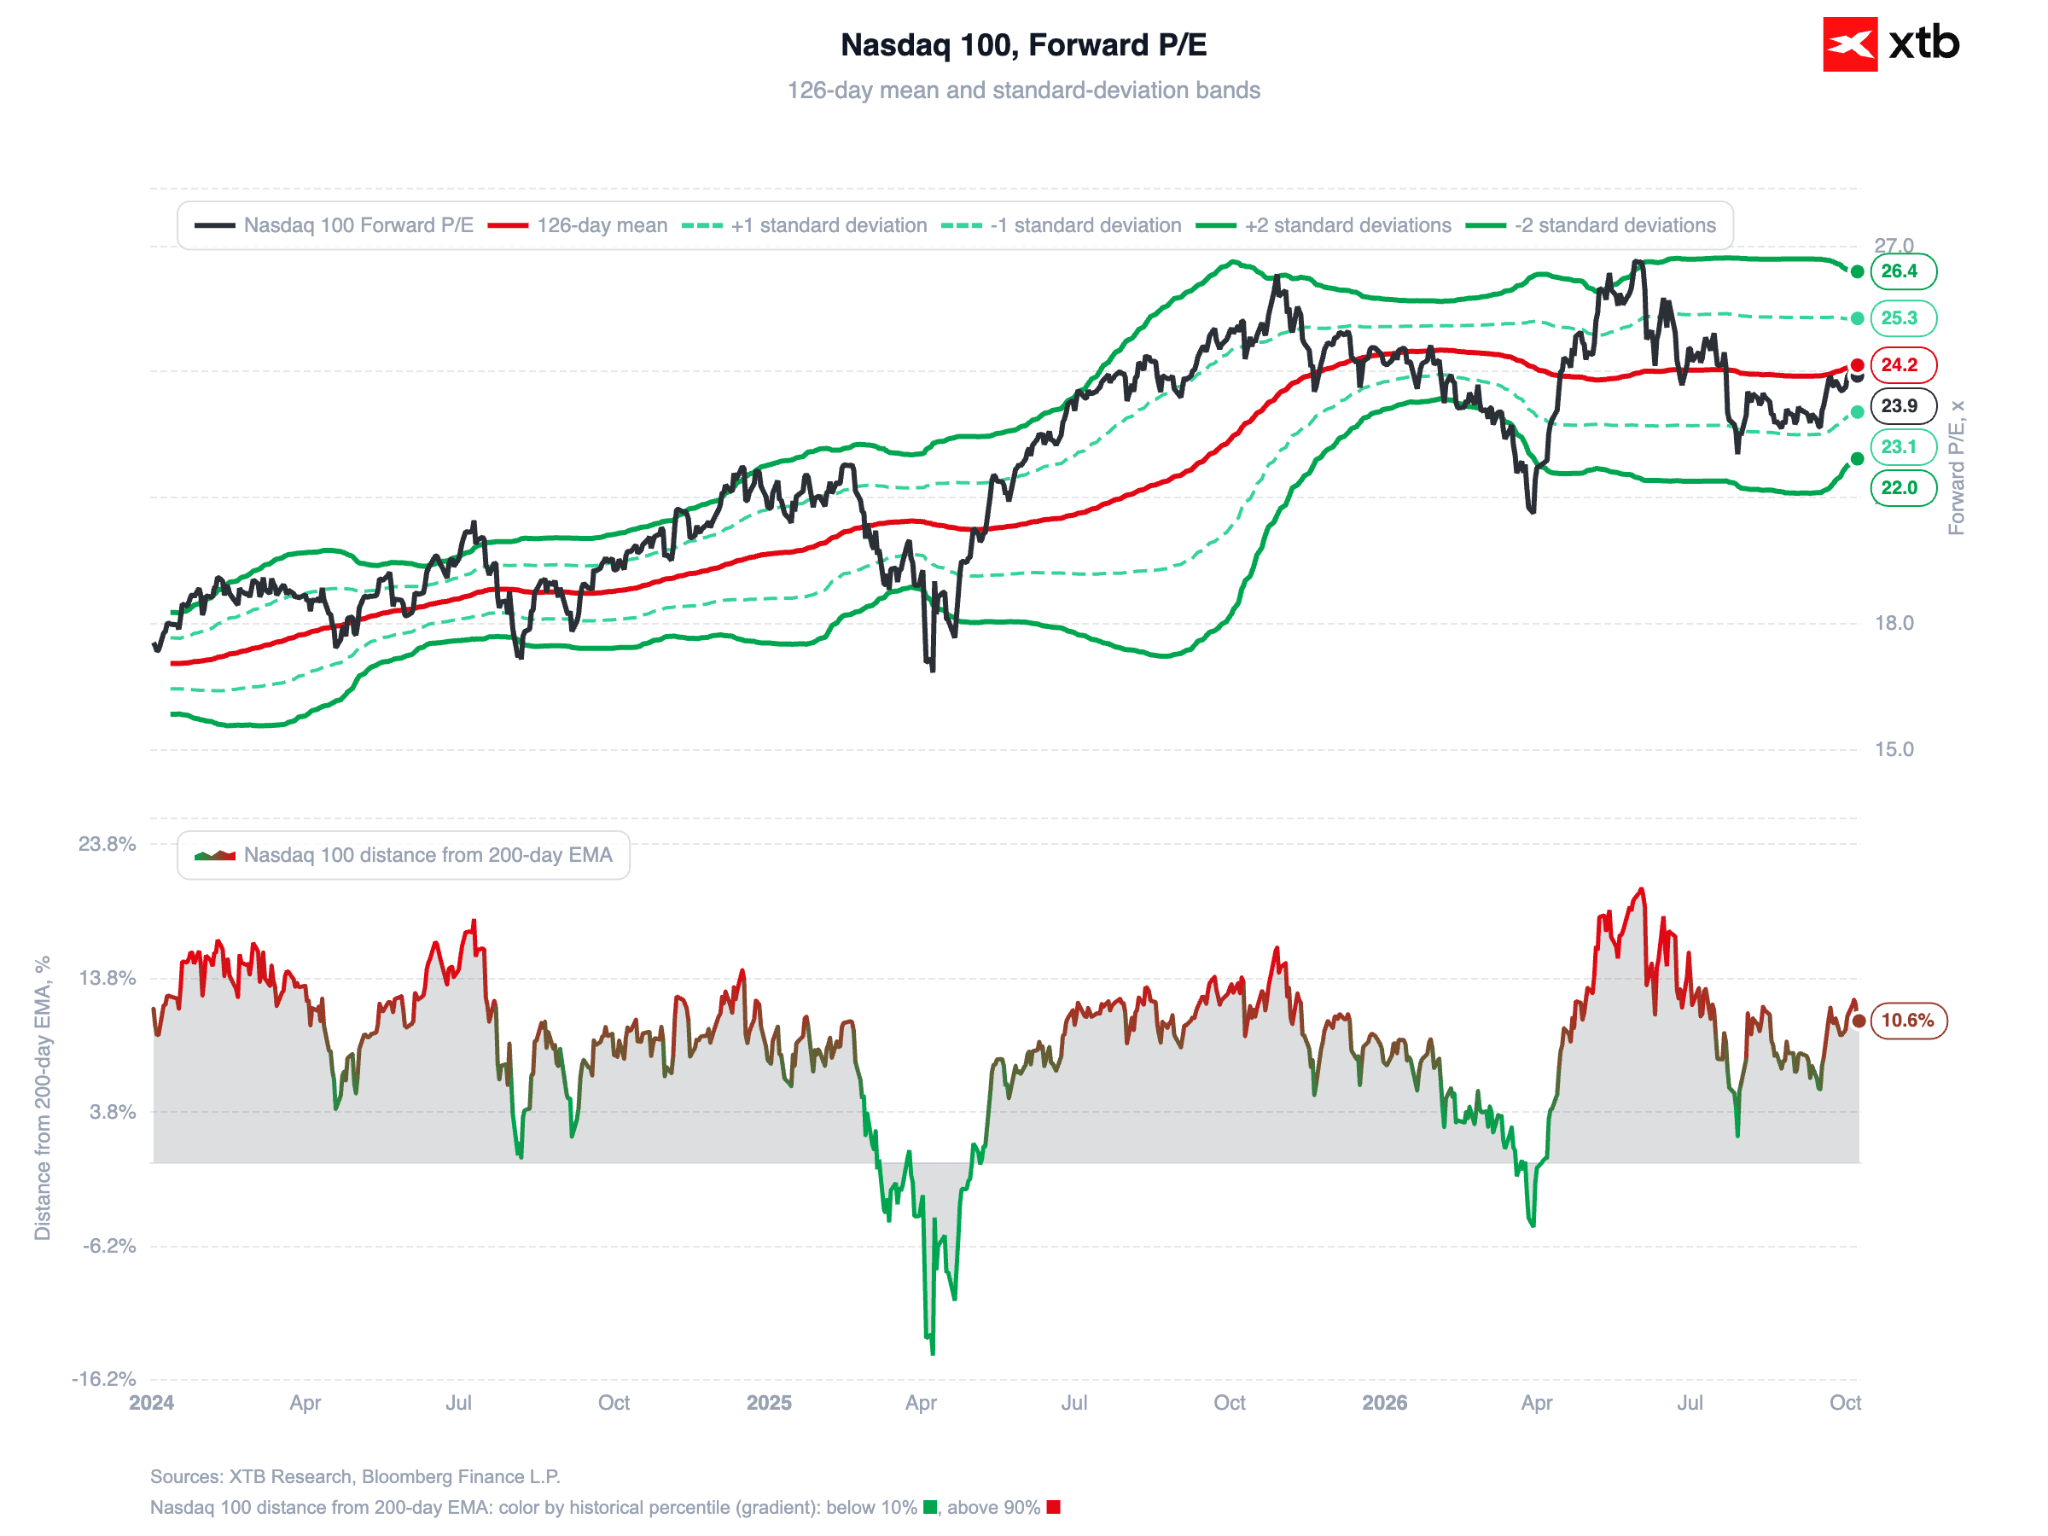
Érdemes észben tartani, hogy ezen a héten teljes lendülettel megkezdődik a gyorsjelentési szezon. A befektetők szorosan figyelik majd a nagy piaci kapitalizációjú technológiai vállalatok és a piac többi része közötti egyre nagyobb eltérést. A Russell 2000 a múlt hetet csökkenéssel zárta, és közel 10%-kal marad el az augusztusi csúcsaitól. Az S&P 500 és a Nasdaq 100 továbbra is történelmi csúcsai közelében mozog. A figyelem egyrészt az AI-forradalomra, másrészt az emelkedő energiaárakra összpontosul, amelyek különösen erősen érintik az ipari szektort.
2. ábra: A Nasdaq 100 előretekintő P/E mutatója (2024–2026)
 Forrás: XTB Research, 12.10.2026
A vállalati híreket illetően: az Amazon tárgyalásokat folytat a Decart AI startup körülbelül 7 milliárd dollárért történő felvásárlásáról, miközben az Nvidia egyeztetéseket folytat a Reflection AI-ba történő befektetésének növeléséről, vagy számítási kapacitás biztosításáról a vállalat számára.
💱 Devizák
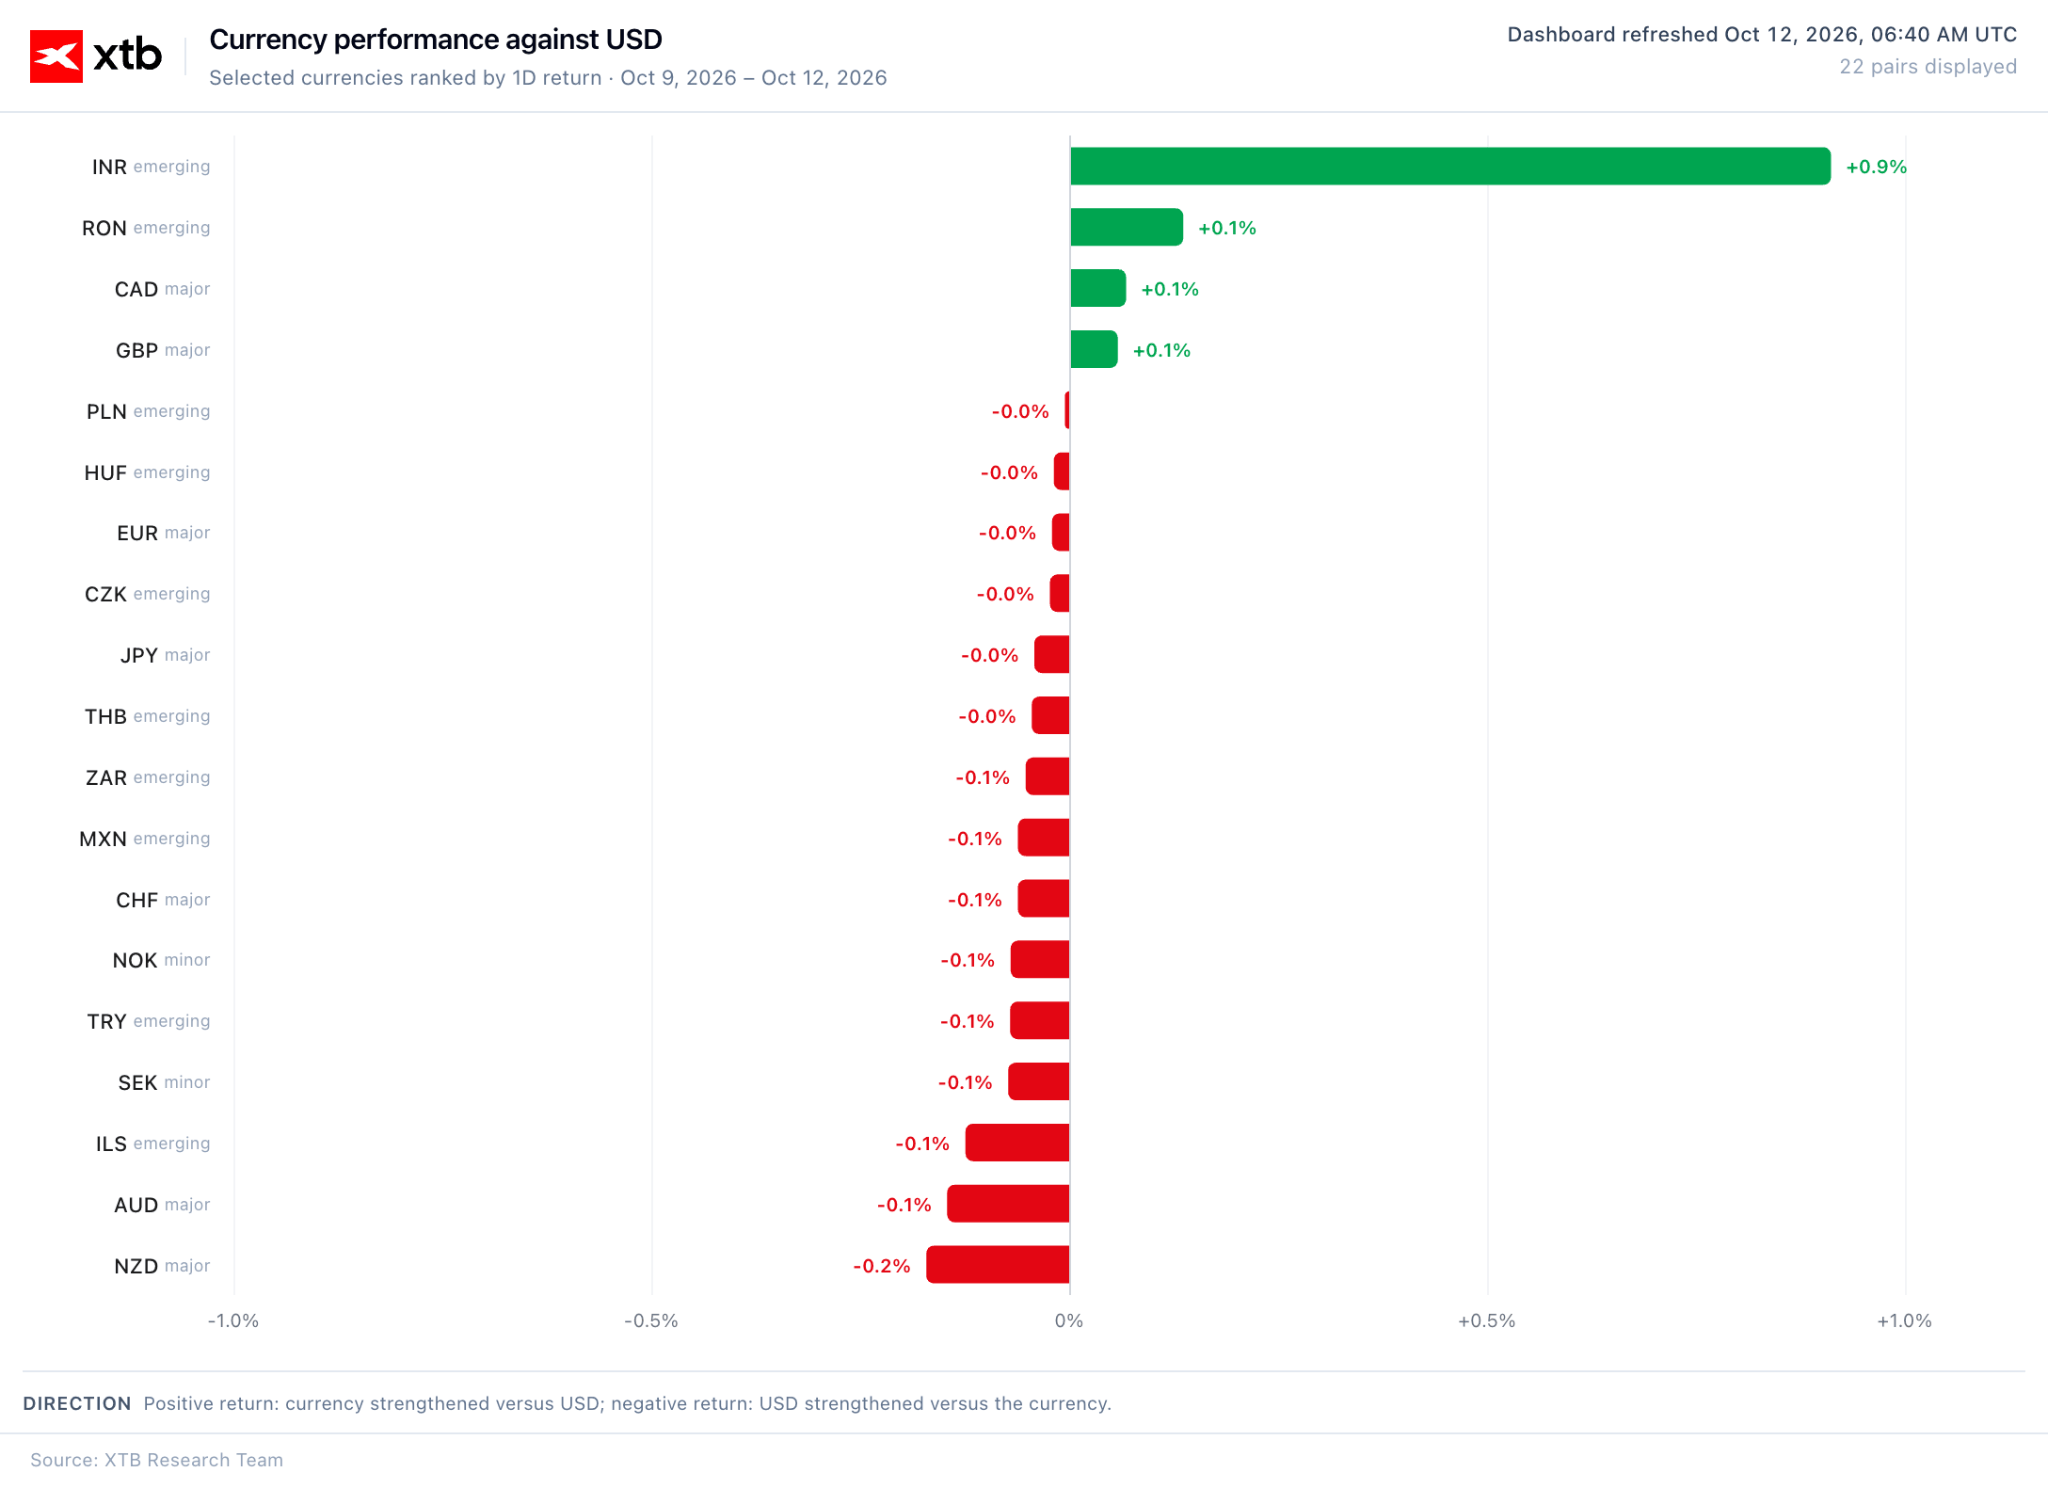
Az indiai rúpia teljesít ma a legjobban a főbb devizák közül, mintegy 1%-kal erősödve a dollárral szemben (ez április óta a legerősebb egynapos felértékelődése). Az USD/INR devizapár 95,8 alá esett.
Mi áll a mozgás hátterében?
Az Indiai Jegybank szombaton bejelentette, hogy külön dollárfinanszírozási lehetőséget vezet be az állami tulajdonú olajvállalatok számára, valamint új tartalékolási követelményt ír elő bizonyos devizaderivatíva-tranzakciókra. Emellett közvetlenül is beavatkozott az azonnali devizapiacon. A 10 éves indiai államkötvények hozama 9 bázisponttal, 7,39%-ra emelkedett, ami 2023 októbere óta a legmagasabb szint.
A magas olajárak és a növekvő külkereskedelmi hiány azonban továbbra is nyomás alatt tartják a rúpiát.
A G10-devizák mozgása jóval mérsékeltebb. Az EUR/USD 1,12 körül kereskedik, a GBP/USD valamivel 1,32 felett áll, az USD/JPY pedig közvetlenül 158 felett mozog. A lengyel zloty stabil marad, az EUR/PLN 4,39 alatt tartózkodik.
3. ábra: A G10- és feltörekvő piaci devizák teljesítménye az USD-vel szemben (2026.10.12.)
 Forrás: XTB Research, 12.10.2026
📈 Makrogazdasági adatok és monetáris politika
A kötvénypiac hetek óta részben elvégzi a jegybankok munkáját. A globális hozamok többéves csúcsokra emelkedtek, ami önmagában is szigorítja a pénzügyi kondíciókat, és csökkenti a további kamatemelések szükségességét. A kamatemelésekre vonatkozó piaci várakozások dinamikusan mérséklődtek, különösen Ausztráliában és az euróövezetben (utóbbi esetében a francia adósságválsággal kapcsolatos aggodalmak miatt).
Ezen a héten a figyelem középpontjában a szerdán közzétett szeptemberi amerikai CPI-adat, valamint Kevin Warsh Fed-elnök csütörtöki beszéde áll, amelyet a bangkoki IMF éves találkozóján tart. Az eseményen Christopher Waller kormányzó és Beth Hammack, a clevelandi Fed elnöke is felszólal. A vártnál magasabb inflációs adat újabb eladási hullámot válthat ki a kötvénypiacon, fokozva a Fedre nehezedő nyomást, hogy agresszívebben szigorítsa a monetáris politikát.
🪙 Nemesfémek
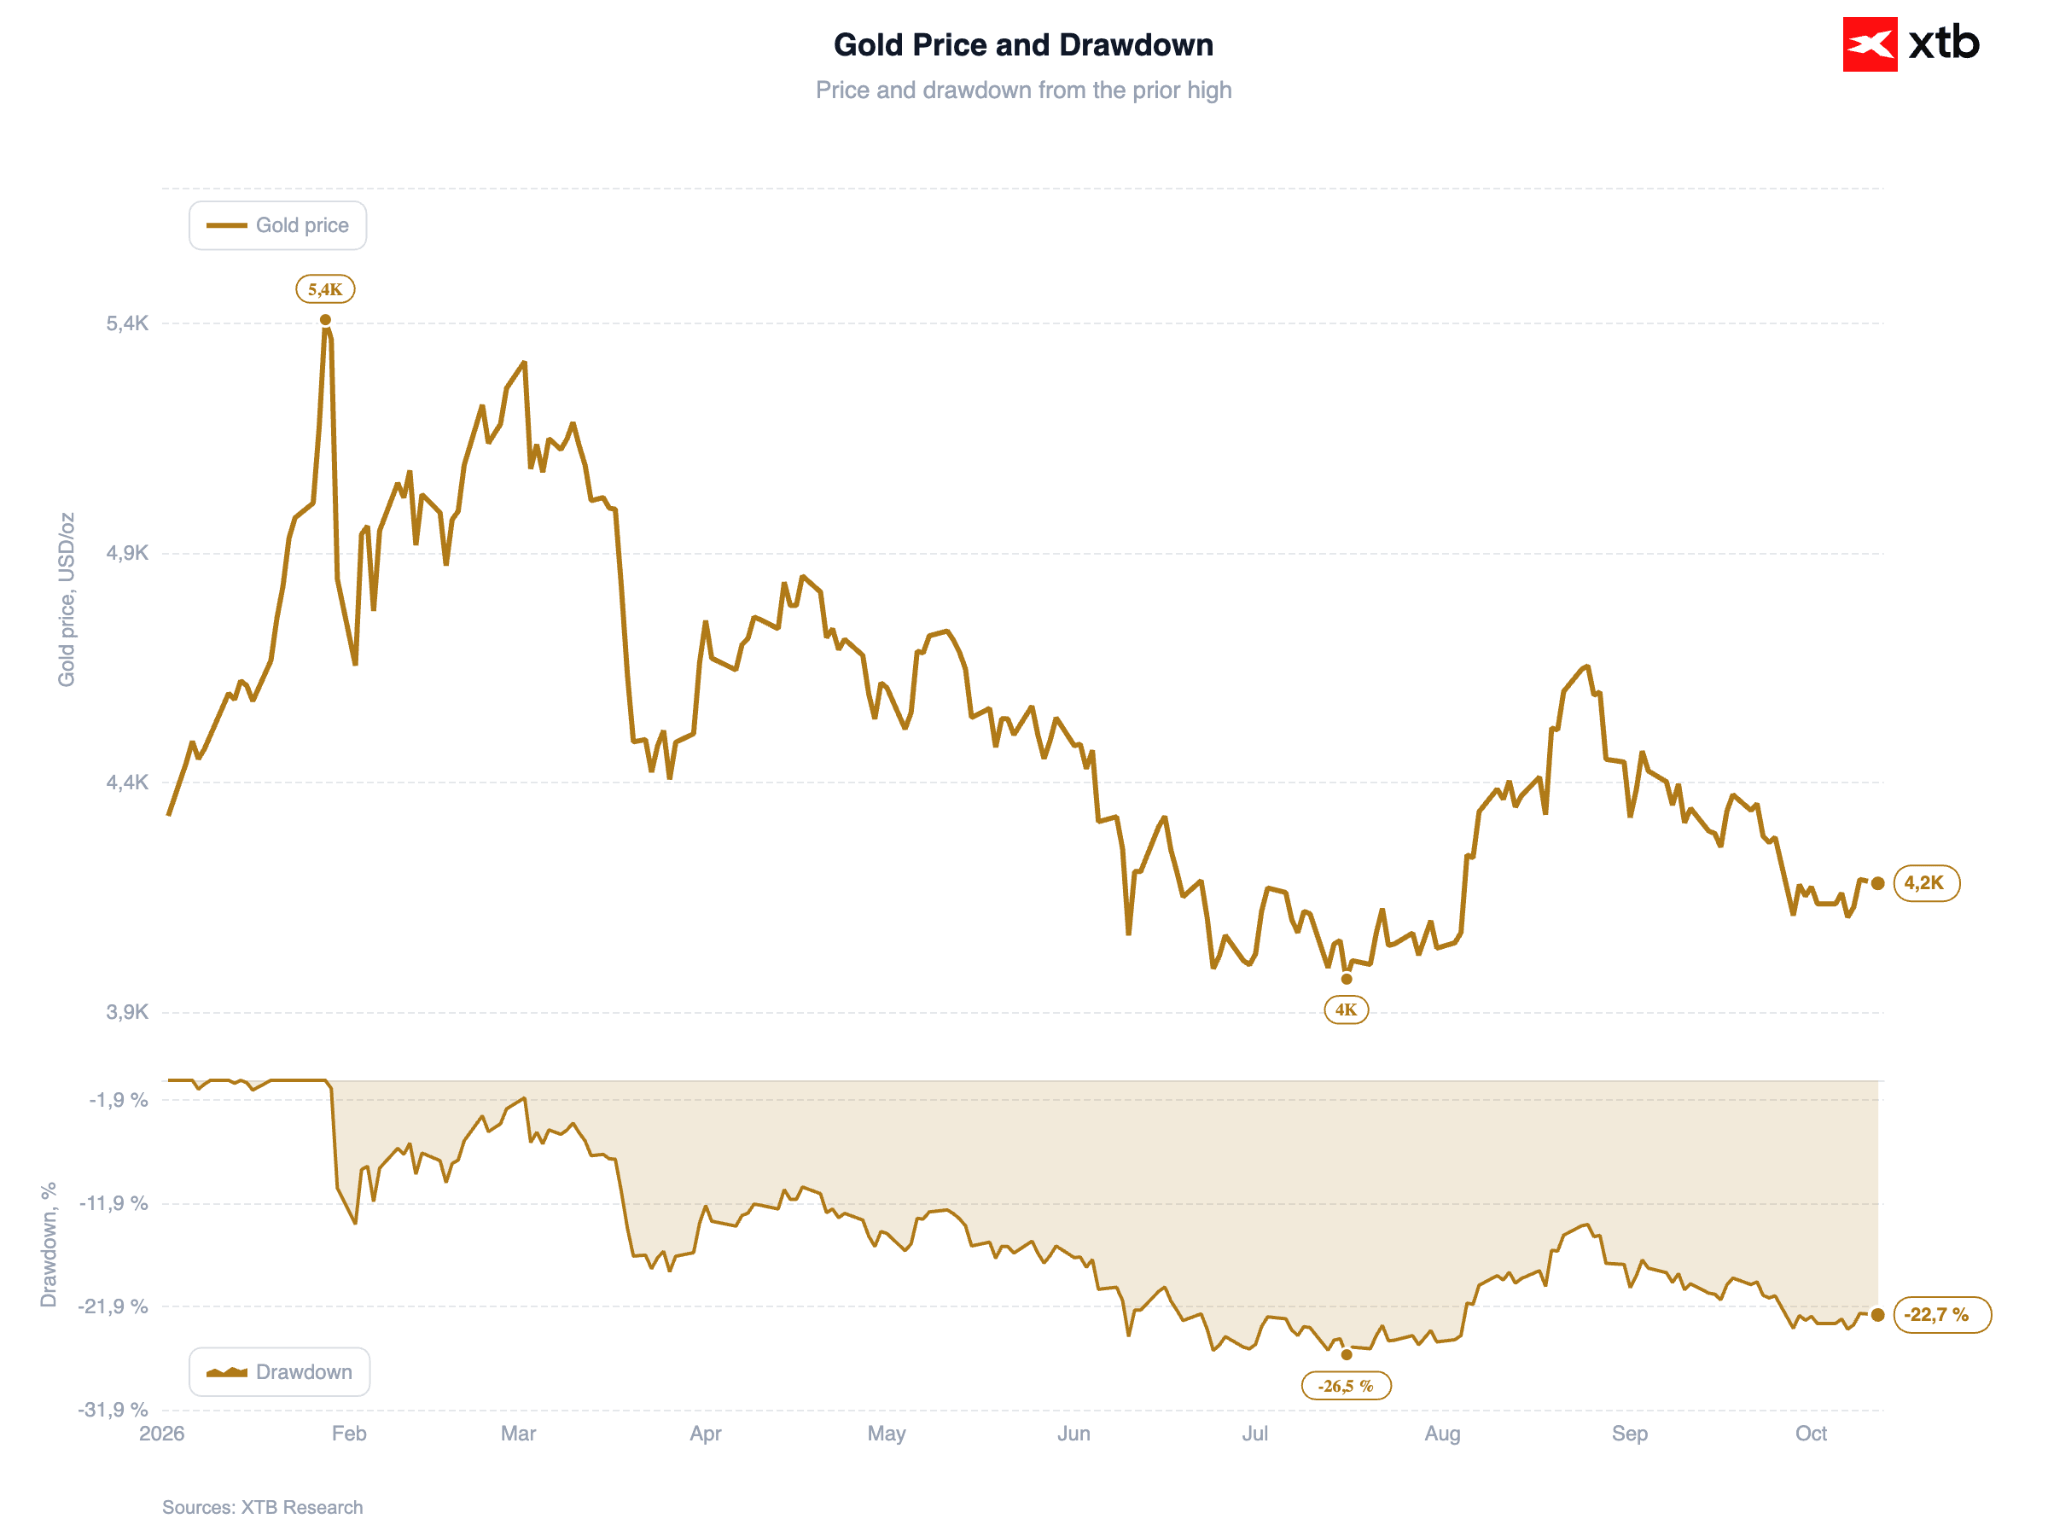
Az arany enyhén emelkedik, amit az olajárak csökkenése támogat, mivel ez mérsékli az inflációs aggodalmakat, és reményt ad a befektetőknek arra, hogy a Fed szünetelteti a további kamatemeléseket (körülbelül 4185 USD trójai unciánként). További támogatást jelent a 30 éves amerikai államkötvény hozamának csökkenése és a tartós befektetési kereslet: az arany-ETF-ek állománya a múlt héten bővült, miközben a Kínai Népi Bank felgyorsította aranyvásárlásait.
4. ábra: Arany (2026)
 Forrás: XTB Research, 12.10.2026
₿ Kriptovaluták
A Bitcoin 0,4%-kal emelkedik, 83 900 dollár felé közelítve, míg az Ethereum 1%-kal, 2560 dollárra erősödik. Mindkét kriptovaluta profitál a hét elején tapasztalható kockázatvállalási hangulat mérsékelt javulásából.



Gazdasági naptár: Melyik tőzsdék maradnak ma zárva? (2026.10.12.)


Marvell: A memóriapiac problémái és lehetőségei

Az olaj ára 100 dollár alá esik🚨

A nap chartja: Az EURUSD a 2025. májusi mélypontjára süllyedt a francia költségvetési válság miatt
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.