


A Wall Street indexek határidős jegyzései 0,2–0,3% közötti emelkedést mutatnak, miközben a befektetők figyelme ma elsősorban a szeptemberi amerikai munkaerőpiaci jelentésre irányul: az NFP-re, a munkanélküliségi rátára és a bérnövekedésre, amelyek a legerősebb hatást gyakorolhatják a Fed kamatvárakozásaira. Európában a figyelem az euróövezeti előzetes CPI-adatra, különösen a maginflációra irányul, mivel a vártnál magasabb érték korlátozhatja az EKB monetáris politikai lazításának mozgásterét.
- Az amerikai részvények óvatos emelkedése ellenére a menedékeszközök iránti kereslet továbbra is dominál a globális kötvénypiacokon. A hozamok az USA-ban, Japánban, Ausztráliában és Új-Zélandon is csökkennek, miközben az amerikai államkötvények megőrzik a csütörtöki árfolyam-emelkedésük nagy részét. A defenzív hangulatot több kockázati tényező együttesen alakítja, beleértve a hitelpiaci feszültségeket, a magas nyersanyagárakat, a tartós inflációs nyomást, valamint a politikai és fiskális bizonytalanságot.
- A kötvények tegnapi felpattanása visszanyomta a 10 éves amerikai államkötvény hozamát a 2002 óta látott legmagasabb szintekről. Ennek ellenére az S&P 500 ledolgozta kezdeti veszteségeit, miután az amerikai feldolgozóipari adatok a nyersanyagköltségek jelentős emelkedését mutatták, életben tartva az inflációval kapcsolatos aggodalmakat.
- Európa továbbra is a gyengébb láncszem. A francia fiskális és politikai kilátásokkal kapcsolatos aggodalmak továbbra is magasabb kockázati prémiumot támogatnak a francia államadósság esetében, miközben a német kötvények viszonylag stabilak maradnak. Az ázsiai indexek szintén mintegy 0,6%-kal csökkennek, közülük negatívan emelkedik ki a kínai Hang Seng, amely közel 3%-ot esett.
- A részvénypiacok hangulata egyértelműen gyengébb. Az ázsiai indexek július óta legrosszabb hetük felé tartanak, miközben az európai részvények április óta leggyengébb hetüket zárhatják. A nyomás az Egyesült Királyságban is látható, ahol a hosszú lejáratú gilt-hozamok rövid időre 6% fölé emelkedtek, jelezve a kötvénypiaci feszültség mértékét.
- Az amerikai dollárindex továbbra is erős, és a harmadik egymást követő heti emelkedése felé tart, amit az amerikai gazdaság relatív ellenálló képessége támogat. A Brent kőolaj árfolyama megállította emelkedését, és két egymást követő pozitív kereskedési szakasz után 102 dollár körül mozog, miközben a réz május óta a legnagyobb heti csökkenése felé tart.
- A mai, 12:30 GMT-kor esedékes amerikai NFP-jelentés esetében a konszenzus körülbelül 90 000 fős nem mezőgazdasági foglalkoztatotti létszámnövekedést vár, miközben a munkanélküliségi ráta várhatóan 4,1%-on marad. A geopolitika szintén fontos kockázati tényező, különösen a Washington és Teherán közötti feszültségek miatt, amelyek továbbra is bizonytalanságot okoznak az infláció és az energiaárak körül.
- A Fed alelnöke, Philip Jefferson szerint a döntéshozóknak több időre lehet szükségük annak felméréséhez, hogy szükség van-e további kamatemelésekre. A New York-i Fed elnöke, John Williams korábban hasonló megjegyzéseket tett, mondván, hogy a szeptemberi kamatemelést követően nincs sürgősség egy újabb kamatemelés mérlegelésére.
- Donald Trump kijelentette, hogy az eddig hallott információk alapján Irán állhatott az Izraelben meghiúsított terrortámadás mögött. Az Axios szerint a Pentagon állítólag egy újabb repülőgép-hordozó és további 10 000 katona Közel-Keletre vezénylését fontolgatja, miközben az USA további Patriot légvédelmi rendszereket telepít Szaúd-Arábiába és a katari energetikai létesítmények közelébe.
- A Mehr News által idézett iráni források szerint egy mintegy 2,5 millió hordó kapacitású szuper-tankert, amely állítólag „illegálisan” haladt át a Hormuzi-szoroson, Omán partjaitól mintegy 8 km-re találat ért. A hajó állítólag lángokban áll, bár a jelentések továbbra is független megerősítésre szorulnak.
- Vlagyimir Putyin tegnap kijelentette, hogy Oroszország kész a béketárgyalásokra, és a lehető leggyorsabban szeretné lezárni azokat, de csak olyan feltételek mellett, amelyeket Moszkva elfogadhatónak tart az orosz közvélemény számára. Azt is mondta, hogy Oroszországnak biztonsági garanciákra van szüksége Ukrajnával kapcsolatban, miközben utalt a szeptemberi orosz területi nyereségekre. Ukrajna szerint az orosz erők ma az egyik hidat támadták, és Kijevet is ágyúzták.
- A Nike részvényei (NKE.US) 8%-kal esnek, és 2013 óta nem látott legalacsonyabb szintre kerültek. A vállalat az első negyedévre 0,48 dolláros EPS-ről számolt be a várt 0,44 dollárral szemben, ami az egy évvel korábbi 0,49 dollárhoz képest csökkenést jelent, miközben a bevétel 11,21 milliárd dollár lett a 11,33 milliárd dolláros konszenzussal szemben. A Nike márka bevétele 10,95 milliárd dollár volt a várt 11,09 milliárd helyett. A bruttó marzs 42,8%-ra javult az egy évvel korábbi 42,2%-ról, ugyanakkor a kínai EBIT 248 millió dollár lett, jelentősen elmaradva a 312,2 millió dolláros becsléstől, miközben a készletek 7,80 milliárd dollárt tettek ki a várt 7,96 milliárd helyett. A vállalat emellett arra számít, hogy a 2027-es pénzügyi év bevétele magas egyszámjegyű százalékos mértékben csökken, míg a korrigált EPS 1,15–1,35 dollár között alakul, ami a keresletre és jövedelmezőségre nehezedő folyamatos nyomást hangsúlyozza a bruttó marzs javulása ellenére.
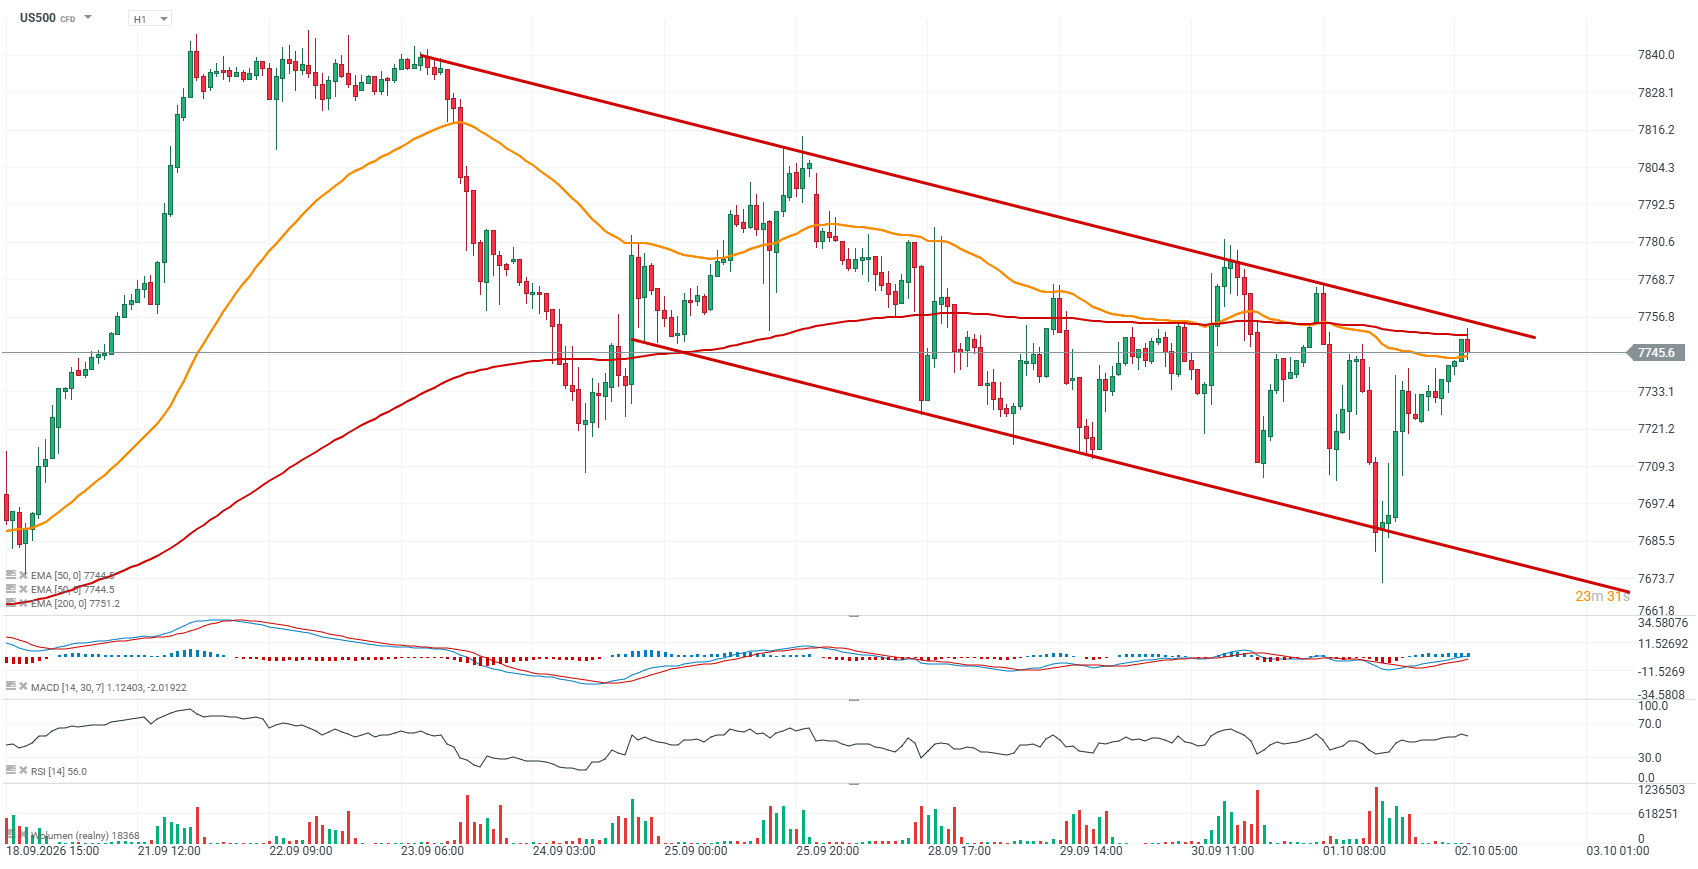
US500 grafikon (H1 idősík)
Szeptember 23. óta az S&P 500 határidős kontraktusa visszahúzódott, és jelenleg egy csökkenő árfolyamcsatorna felső határa közelében kereskedik, ahol a 7 750 pontos szint kulcsfontosságú ellenállásnak tűnik, míg az alsó határ körülbelül 7 670 pontnál található. A benchmark a napi grafikonon a 200 napos exponenciális mozgóátlagot (EMA200) is teszteli, és az e szint fölé történő kitörés fontos rövid távú kihívást jelentene.
 Forrás: XTB

A nap chartja: Hirtelen esés Kínában 📉 A HK.cash március óta a legnagyobb esést könyvelte el (2026.10.02.)


Reggeli összefoglaló: A Micron eredményei és a jen gyengülése nyomán emelkedés a technológiai szektorban Ázsiában, a Japán Központi Bank szigorú monetáris politikája ellenére


Reggeli összefoglaló: A mesterséges intelligencia hajtja a Nikkei 225 emelkedését, az olajárak csökkennek (2026. szeptember 30.)


Wall Street: Van még emelkedési potenciálja az S&P 500-nak?
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.