


Geopolitikai fejlemények: Donald Trump amerikai elnök elutasította Irán javaslatát egy feltételes tűzszünetre és a Hormuzi-szoros hét napon belüli újranyitására, és bejelentette, hogy a támadások a novemberi választások után folytatódnak. A Közel-Keleten nő a feszültség – a jelentések szerint Irán egy robotrepülőgépet lőtt ki a szoros térségében, míg a jemeni húszik Rijádot vették célba, ami fennakadásokat okozott a repülőtéri működésben. A Washington D.C.-ben lezárult amerikai–kínai csúcstalálkozó korlátozott eredményeket hozott: mindössze két hónappal meghosszabbították a kereskedelmi fegyverszünetet, valamint előzetes megállapodás született a vámok csökkentéséről és a mesterséges intelligenciával kapcsolatos párbeszéd folytatásáról.
Gazdaság: A kínai ipar nyeresége augusztusban mindössze 4,2%-kal nőtt éves alapon, ami az idei év leggyengébb teljesítménye, tükrözve a gyenge kereslet és a magas energiaköltségek okozta nyomást. Eközben Japánban a termelői árindex (PPI) augusztusban 3,7%-ra ugrott, ami több mint két éve a leggyorsabb növekedési ütem. Ezzel egy időben közzétették a Japán Jegybank júliusi ülésének jegyzőkönyvét, amely szerint egyes döntéshozók felismerik a magasabb infláció kockázatát, és támogatják a gyorsabb kamatemeléseket.
Jelentősebb piaci mozgások: Az amerikai részvényindex-határidős piacok (Dow Jones, S&P 500, Nasdaq-100) a nyitás előtt csökkennek, visszaadva a múlt heti emelkedés egy részét. A mozgások közvetlen reakciót jelentenek az amerikai államkötvényhozamok meredek emelkedésére: a 10 éves hozam 5,17–5,23% közé emelkedett, ami 2007 óta a legmagasabb szint. A tőkeköltség emelkedése különösen negatívan érinti a mesterséges intelligencia infrastruktúrájában érdekelt technológiai vállalatokat, amelyek számára az adósság finanszírozása egyre költségesebbé válik.
Ázsiai piacok: Az ázsiai–csendes-óceáni térségben a kereskedést esés jellemezte, amit egyszerre hajtott a közel-keleti feszültségek fokozódása és az amerikai hozamok emelkedése. A japán Nikkei ledolgozta reggeli nyereségét, és enyhe mínuszban kereskedik, amit az amerikai Nasdaq-határidős indexek gyengülése húz lefelé. A hosszú hétvége után visszatérő dél-koreai Kospi 2,36%-ot zuhant a technológiai óriáscégek eladási hulláma miatt, míg a kínai CSI 300 index 1,4%-ot veszített a gyenge ipari adatok hatására. A kevés pozitív teljesítményt nyújtó piacok egyike Hongkong volt, ahol a Hang Seng Index körülbelül 0,6–0,7%-kal emelkedett az energiaszektor erős teljesítményének köszönhetően.
Devizák: A devizapiacon a főbb devizapárok viszonylag szűk sávban mozognak, jelenleg az új-zélandi dollár teljesít a legjobban. Az amerikai dollár továbbra is erős a növekvő hozamok támogatásával, az USD/JPY árfolyam pedig ma reggel 0,32%-kal emelkedett, és 157,75 körül kereskedik.
Nyersanyagok: Az olajárak megugrottak, miután az Egyesült Államok kilépett az iráni megállapodásból – a Brent típusú kőolaj 2,7%-kal, közel 100 dollár/hordó szintre emelkedett, míg a WTI 1,8%-kal, mintegy 94 dollár/hordóra nőtt. Eközben az erős kötvénypiac jelentős nyomást helyez a nemesfémekre, mivel növeli azok tartásának alternatívaköltségét. Az arany áttörte egy fontos technikai támaszszintet, és 4 200 dollár/uncia alá esett (-2,16%), míg az ezüst közel 3,75%-ot veszített értékéből.
Vállalatok: Az ausztrál Northern Star részvényei több mint 9%-kal emelkedtek, miután az igazgatótanács alulértékeltnek minősítve elutasította a Gold Fields 27 milliárd dolláros felvásárlási ajánlatát. Az Egyesült Államokban a figyelem a SpaceX-re összpontosul, amely a Starship rakéta 14. tesztrepülésére készül azzal a céllal, hogy első alkalommal pályára állítsa az űreszközt. Az amerikai kormányzat emellett egy 90 napos dízelexport-tilalom lehetőségét is vizsgálja, amely a Goldman Sachs elemzői szerint csökkentheti a hazai dízelárakat, ugyanakkor emelheti a benzin árát az amerikai fogyasztók számára, és ronthatja a finomítók profitmarzsait.
Kriptovaluták: A digitális eszközök piaca is a növekvő hozamok által kiváltott általános kockázatkerülési hullám része. A Bitcoin ma reggel több mint 1,6%-kal esett, és valamivel 83 220 dollár fölé süllyedt.
Napi kilátások: A piacok ma is reagálni fognak a geopolitikai feszültségekre és a kötvénypiac felől érkező nyomásra. A hét későbbi részében a befektetők számára kulcsfontosságú esemény lesz a Micron szerdai gyorsjelentése, amely irányt mutathat a félvezetőszektor számára, valamint a fontos amerikai makrogazdasági adatok. A Fed által preferált inflációs mutató (PCE) szerdai közzététele, illetve a pénteki amerikai munkaerőpiaci jelentés várhatóan meghatározza a kamatlábak jövőbeli alakulásával kapcsolatos piaci várakozásokat.
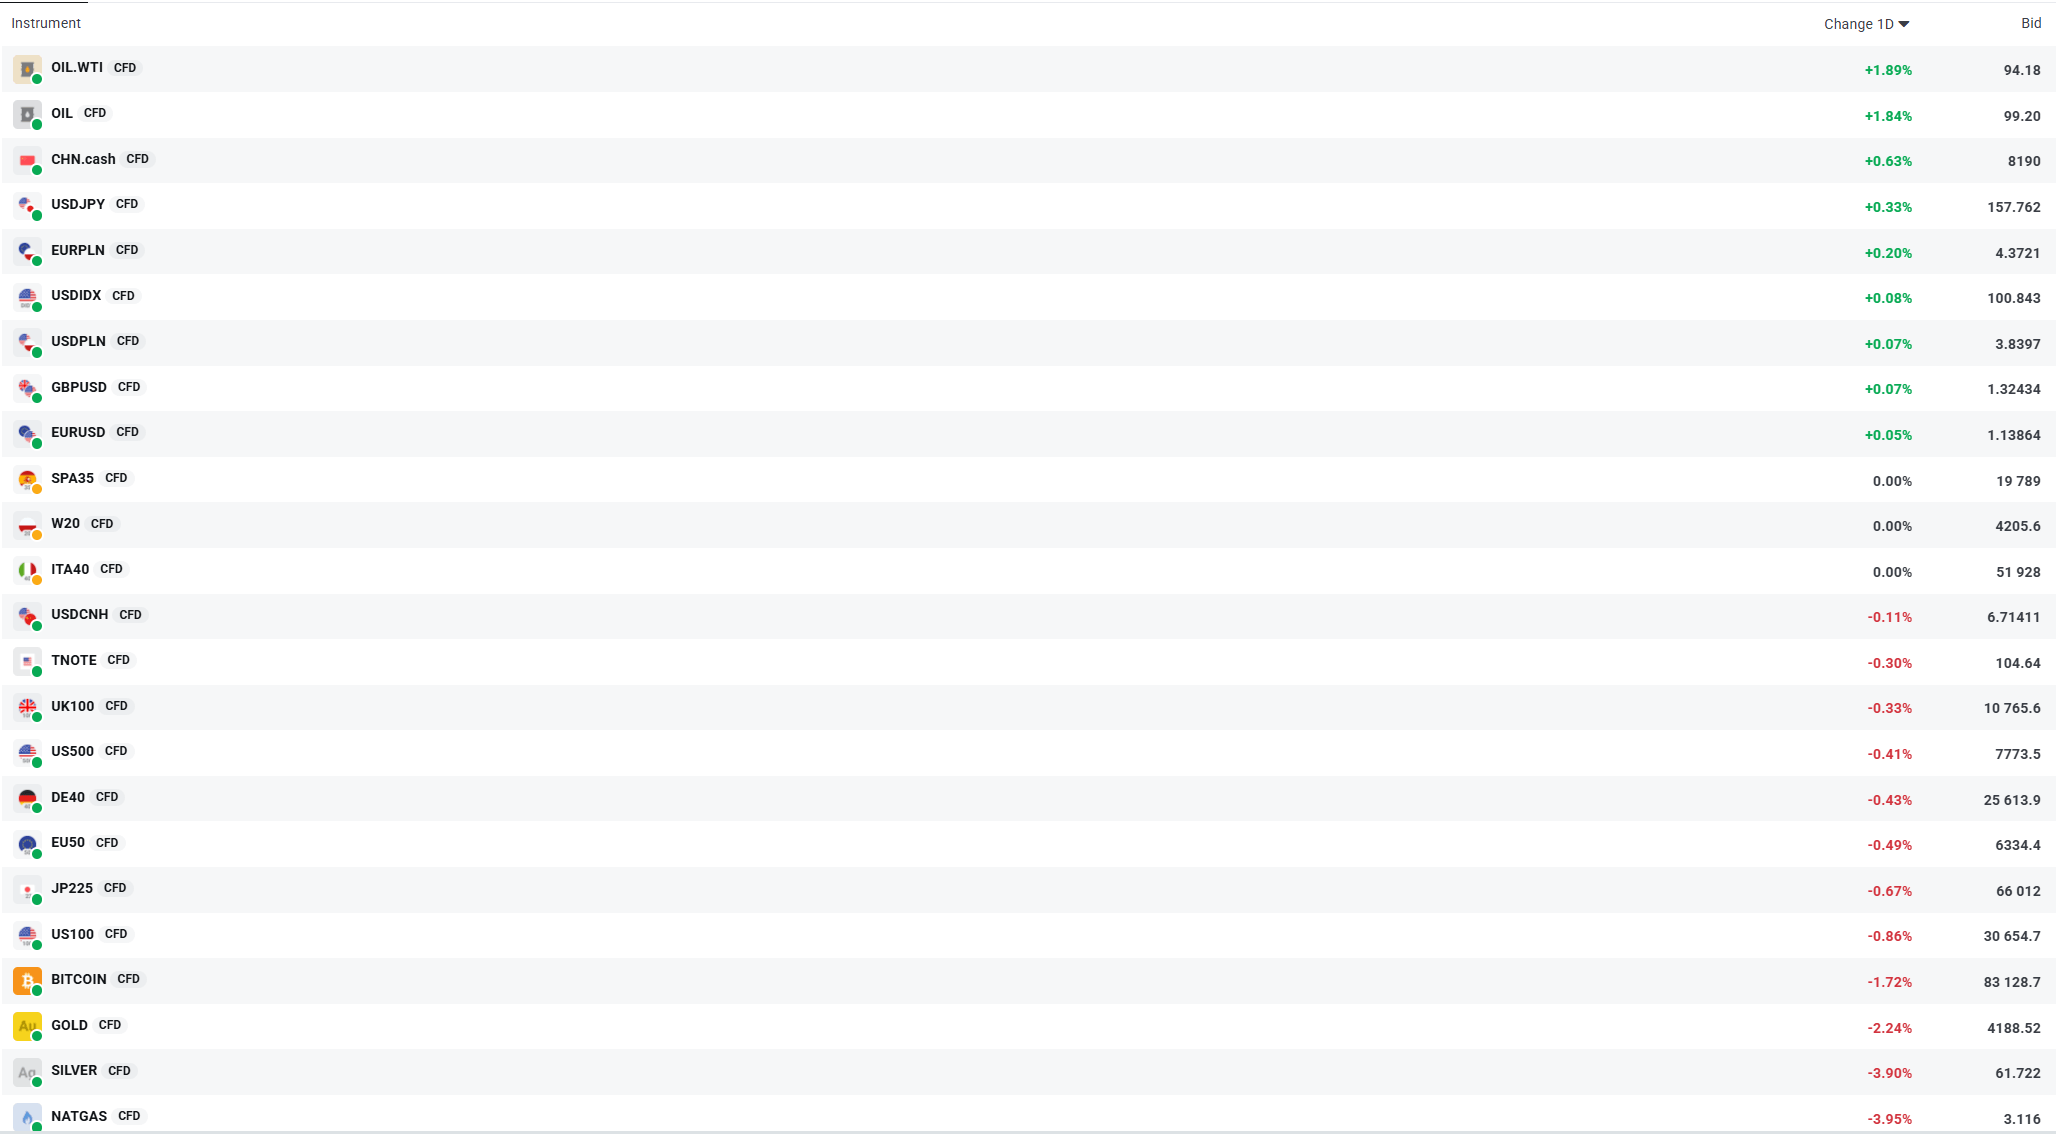
Jelenleg több kiválasztott instrumentum esetében is észlelhető az árfolyam-ingadozás. Az ARANY teljesítménye rendkívül gyenge, több mint 2%-kal esett, míg az EZÜST közel 4%-kal gyengült. Forrás: XTB


Gazdasági naptár: Az aranyárak zuhannak a központi bankárok beszédei közepette🏛️

A nap chartja: Trump kijelentései erősítik a jent (2026. szeptember 25.)

Gazdasági naptár: A Trump–Xi-csúcstalálkozón nem született áttörés (2026. szeptember 25.)


Reggeli összefoglaló: Az olajár visszaesett a Washington és Teherán közötti tárgyalásokról szóló hírek hatására (2026. szeptember 25.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.