

- Luiz Inácio Lula da Silva megnyerte a brazíliai elnökválasztást, miután a második fordulóban legyőzte Flávio Bolsonarót.
- A tokiói tőzsdén kereskedett Bovespa ETF közel 15 százalékkal esett vissza a váratlan választási eredmény nyomán.
- A Goldman Sachs arra figyelmeztet, hogy szélsőséges piaci forgatókönyv esetén az USDBRL árfolyama akár 10 százalékkal is emelkedhet.
- A chicagói szójabab- határidős árak két hónapos mélypontra estek, mivel a befektetők a Kínával való szorosabb kereskedelmi kapcsolatokra számítanak.
Luiz Inácio Lula da Silva megnyerte a brazil elnökválasztás vasárnapi második fordulóját, legyőzve a jobboldali Flávio Bolsonaro szenátort a szavazatok hozzávetőleg 52%-ával, szemben Bolsonaro 48%-ával. A különbség meghaladta a 4 millió szavazatot. Az eredmény teljesen megfordította a választói hangulatot: Lula október 4-én elveszítette az első fordulót, így 1989 óta ő lett az első jelölt, aki az első forduló elvesztése ellenére végül elnyerte az elnöki tisztséget. A kezdeti piaci reakció jelentős: a Bovespát követő tokiói ETF az ázsiai kereskedés során közel 15%-ot esett, ami arra utal, hogy a befektetők Bolsonaro győzelmére rendezkedtek be.
Főbb tények
-
Választási eredmény: Lula nem egymást követő negyedik elnöki ciklusát nyerte el, miután a szavazatok szinte teljes feldolgozása mellett legyőzte Bolsonarót. Az első forduló után a piac Bolsonaro győzelmének nagyobb esélyt tulajdonított, így a második forduló eredményének megfordulása meglepte a befektetőket.
-
Piaci reakció Ázsiában: A Bovespát követő tokiói ETF a gyér, kora reggeli kereskedésben hozzávetőleg 15%-ot esett. Ez kezdeti jelzésnek tekinthető, a valódi próba azonban a brazil piac nyitása után következik.
-
A Goldman Sachs forgatókönyve: A bank egy szélsőséges, nem alapeseti forgatókönyvre hívja fel a figyelmet, amelyben az USD/BRL árfolyam akár 10%-kal is emelkedhet, a hosszú lejáratú államkötvények hozama hozzávetőleg 200 bázisponttal ugorhat meg, a hitelfelárak 30–40 bázisponttal szélesedhetnek, a brazil részvények pedig mintegy 15%-ot veszíthetnek értékükből.
-
A pozicionáltság mint kockázati tényező: Az első forduló után emelkedtek a piacok, mivel a befektetők Bolsonaro győzelmére számítottak. A mai eladási hullám jelentős része a korábban Bolsonaro győzelmére épített pozíciók kockázatának leépítéséből eredhet, nem pedig Lula politikájának új értékeléséből.
-
Mellékhatás a gabonapiacon: A chicagói szójabab-határidős jegyzések kéthavi mélypontra estek Lula győzelmének hírére, mivel a piac ezt Brazília és Kína kapcsolatainak szorosabbá válására utaló jelként értelmezi.
-
Regionális hatások: Ha az eladási hullám rendezetlenné válik, a kockázat más latin-amerikai devizákra és a feltörekvő piacok általános hangulatára is átterjedhet.
Piaci kommentár
Brazíliához és a Bovespához kapcsolódó ETF-ek. A ma Tokióban látott elmozdulás nagyon alacsony forgalom mellett következett be, ezért rendkívül eltúlzottnak tekinthető, és valószínűleg felső határt jelenthet az Egyesült Államokban és Európában jegyzett ETF-ek reakciója szempontjából. Az igazi próba azonban a São Pauló-i helyi piac nyitásakor következik, ahol a likviditás összehasonlíthatatlanul nagyobb. Kulcsfontosságú lesz, hogy a mintegy 15%-os esés tartósnak bizonyul-e, vagy gyorsan megjelennek a vevők, arra számítva, hogy a piac túlreagálta az eredményt. A Goldman Sachs kifejezetten hangsúlyozza, hogy az általa felvázolt számok egy szélsőséges forgatókönyvet, nem pedig alapeseti előrejelzést jelentenek. Ezt érdemes kiemelni, mivel a főcímek könnyen bizonyosságként tüntethetik fel ezt a fontos különbséget.
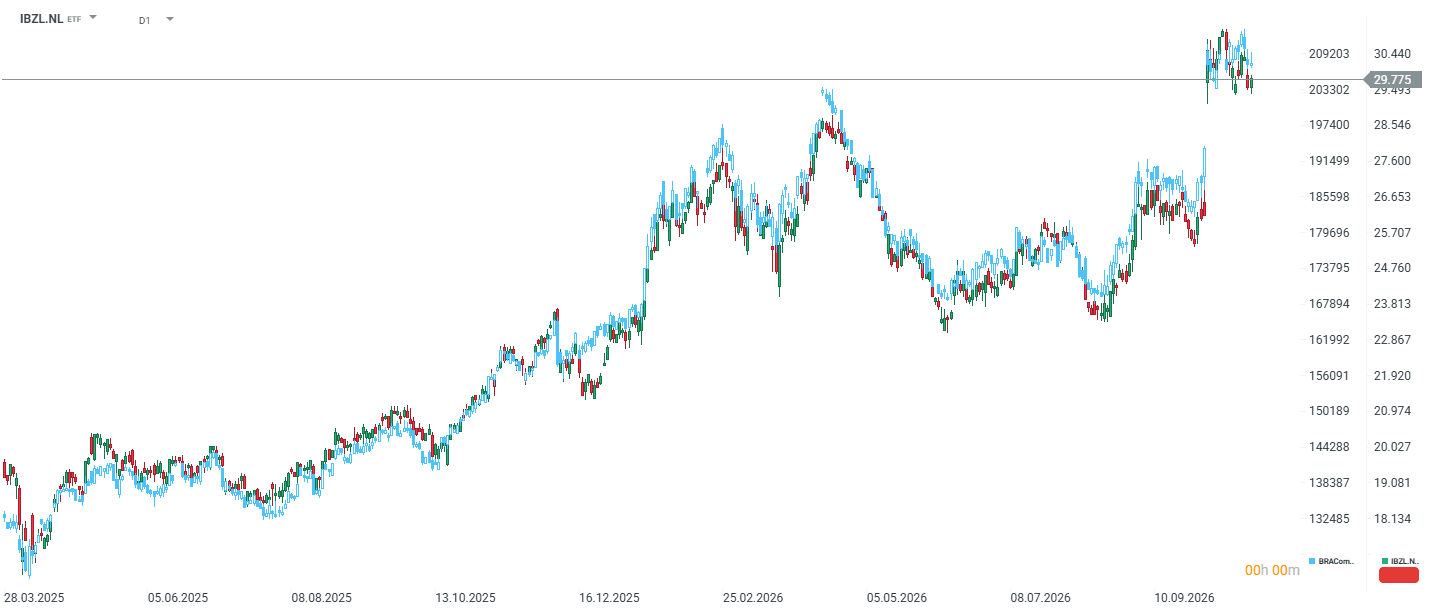
Az MSCI Brazil indexet követő ETF (IBZL.NL) és a BRAComp határidős kontraktus is jelentősen emelkedett a választás első fordulója után. Ha mindkét instrumentum visszatérne az október 2-i szintjére, akkor a piacnyitáskor körülbelül 10–11%-os eséssel kellene számolnunk. Forrás: XTB
USD/BRL. A brazil reál ma az egyik legnehezebb kereskedési napja elé néz hosszú idő óta. Az amerikai dollár reállal szembeni 10%-os erősödése szélsőséges forgatókönyv, de már ennek töredéke is megfordítaná a deviza több hete tartó erősödő trendjét, amelyet a piac Bolsonaro győzelmére számítva épített be az árfolyamba. A reált érintő devizapárok esetében a hozamgörbe alakulása is kulcsfontosságú lesz: ha a hosszú lejáratú hozamok valóban mintegy 200 bázisponttal megugranak, ismét előtérbe kerül a költségvetési kockázati prémium. Ez a téma Lula negyedik elnöki ciklusában végigkísérheti a reál alakulását, tekintettel a politikus korábbi, szociális kiadásokra építő politikájára.
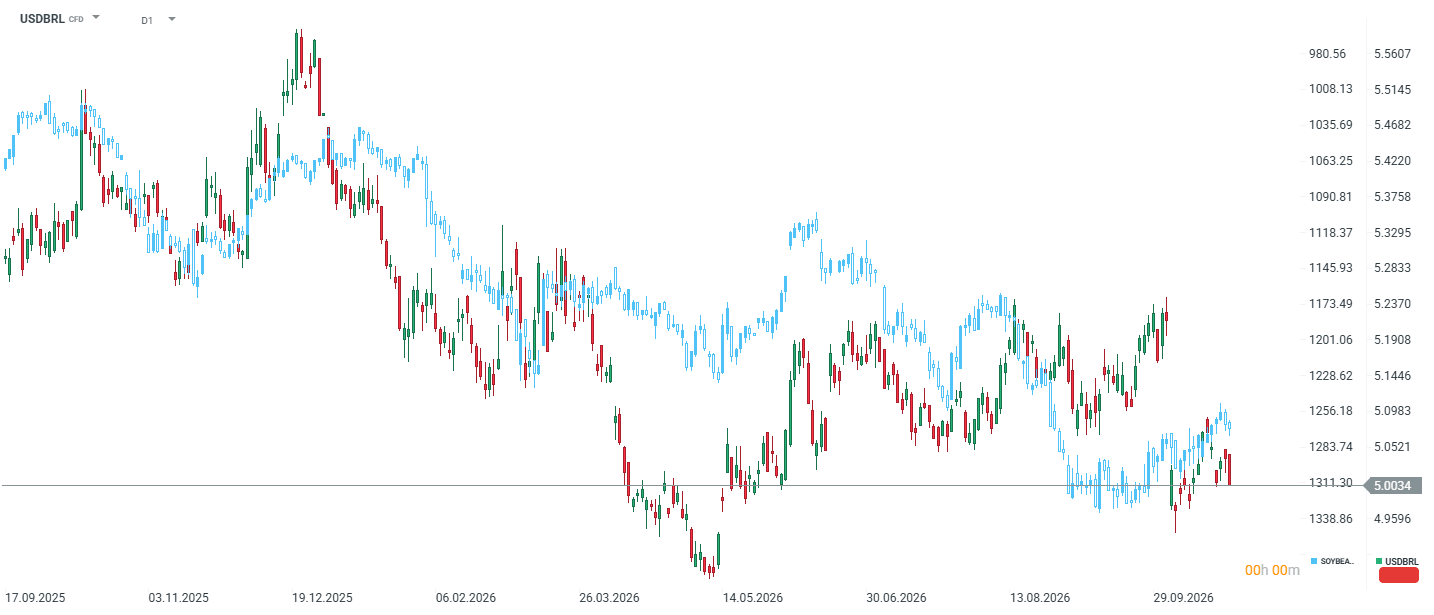
Az USD/BRL árfolyam akár az 5,2-es szint körüli értékre is visszatérhet. A devizapár és a szójabab közötti erős korreláció arra utal, hogy ebben az esetben a szójabab ára akár 1200 centre is eshet. Forrás: xStation5
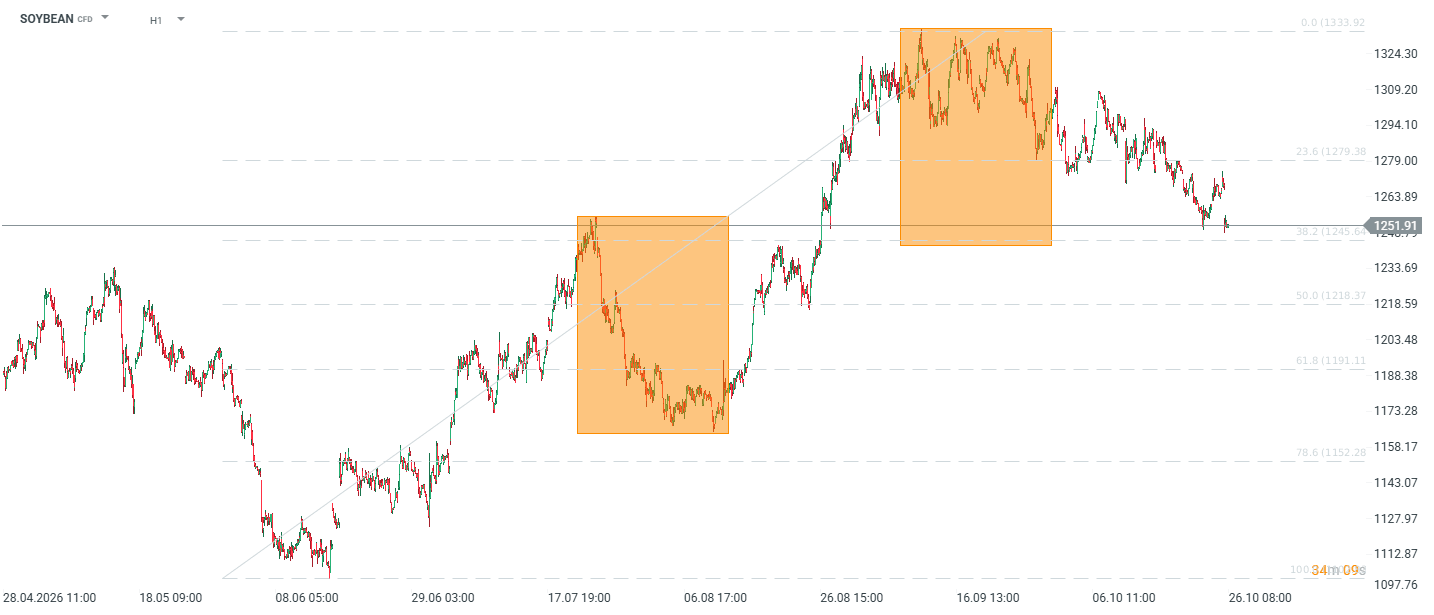
A szójabab esetében a piac már reagált: a chicagói határidős kontraktusok kéthavi mélypontra estek, mivel a befektetők arra számítanak, hogy Lula tovább mélyíti a kereskedelmi kapcsolatokat Kínával, amely a brazil szójabab legnagyobb felvásárlója. Ez egyrészt kedvező hír a brazil exportőrök számára az értékesített mennyiség szempontjából, másrészt azonban a gyengébb reál és a kínai exportra helyezett nagyobb hangsúly azt eredményezheti, hogy Brazília még agresszívebb árversenytárssá válik az amerikai szójabab számára. Ez magyarázhatja a chicagói határidős jegyzések visszaesését.
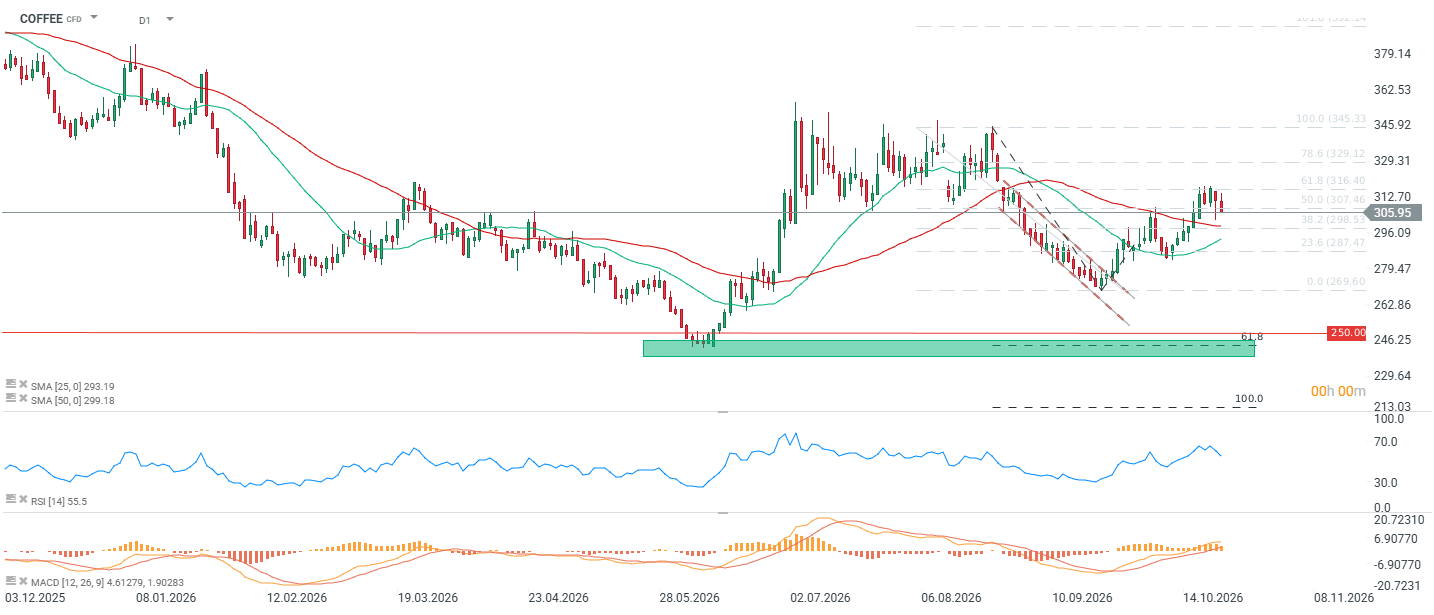
A kávé és a cukor közvetetten, a devizaárfolyamon keresztül reagálhatnak. Brazília mindkét nyersanyag legnagyobb termelője a világon, a gyengébb reál pedig definíció szerint arra ösztönzi a helyi termelőket, hogy felgyorsítsák az exportot, mivel az exportbevételeik minden egyes dollárja több reált ér. Történelmileg az ilyen helyzetekben – amikor a reál gyengül, miközben a kínálati fundamentumok változatlanok maradnak – nyomás nehezedett a kávé és a cukor dollárban jegyzett árára, mivel a brazil exportőrök a gyengébb devizát kihasználva fokozott eladásokkal igyekeztek bevételhez jutni.
Ugyanakkor fontos megjegyezni, hogy az arabica közelmúltbeli emelkedését elsősorban a Minas Gerais régióban tapasztalható betakarítási késések okozták, nem pedig a makrogazdasági tényezők. Ezért a devizaárfolyam hatását felülírhatják az időjárási körülmények, ha az esőzések továbbra is akadályozzák a betakarítást. Ennek ellenére nagyon valószínű, hogy a kávé ára ismét 300 cent alá csökken.
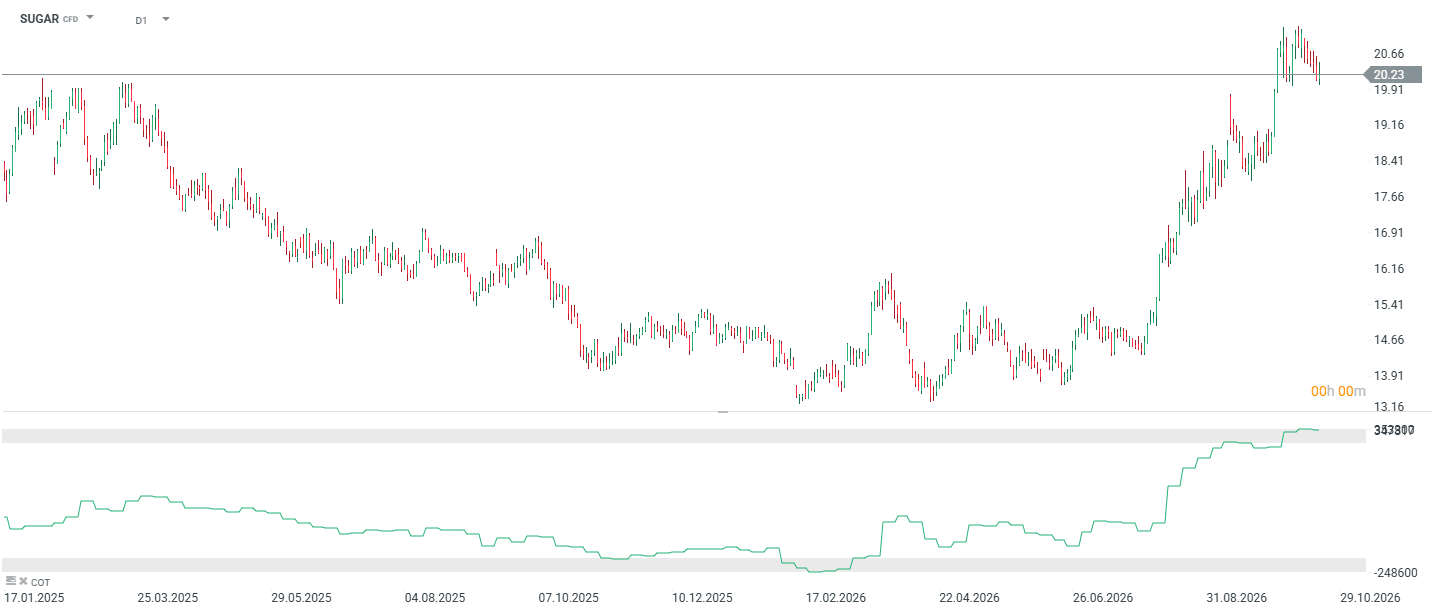
A cukor továbbra is rendkívül túlvett a spekulánsok körében, de ez a helyzet változóban van. Enyhe árcsökkenésre is van esély, bár ebben továbbra is az El Niño jelenség játssza a főszerepet.
Olaj és az Egyesült Államokkal kapcsolatos politika. Tágabb makrogazdasági portfóliószempontból ez tűnik a legfontosabb kérdésnek. Bolsonaro retorikáját és várható kereskedelmi együttműködését tekintve kétségtelenül közelebb állt a Trump-adminisztrációhoz, így veresége bonyolítja a regionális erőviszonyokat egy olyan időszakban, amikor Washingtonnak már a Közel-Kelettel, Oroszországgal és Kínával is komoly kihívásokkal kell foglalkoznia.
Közvetlen olajpiaci hatásra azonban nem számítanék. Brazília jelentős és egyre növekvő olajtermelő, de a jelenlegi, Irán, a Hormuzi-szoros és Szaúd-Arábia körül kialakult olajpiaci válságban nem tartozik a kínálatot meghatározó kulcsszereplők közé. A valódi kockázat máshol rejlik: ha Lula valóban közelebb viszi Brazíliát Pekinghez, és távolabb Washingtontól, az befolyásolhatja a jövőbeli kereskedelmi tárgyalások hangulatát, valamint azt, hogy Brazília partnerként vagy akadályként jelenik-e meg az Egyesült Államok azon törekvéseiben, amelyek célja a Kínától való függés csökkentése az ellátási láncok diverzifikálásával.
Ez inkább a következő hónapok kérdése, nem a mai kereskedési napé, a piac azonban már most elkezdi beárazni ezt a bizonytalanságot – elsősorban a devizákon és a kötvényeken keresztül, nem pedig az olajpiacon.
Összegzés. A mai tokiói pánik nagyrészt a választási eredmény előtt felvett, rosszul pozicionált befektetési pozíciók leépítéséről szól, nem pedig a fundamentumok azonnali újraértékeléséről. Az igazi próba a brazil piac nyitásakor következik, amikor kiderül, hogy a befektetők látnak-e bármit Lula környezetének első jelzéseiben, ami enyhítheti a költségvetési aggályokat, vagy éppen ellenkezőleg, megerősíti a Goldman Sachs forgatókönyvét.
A szójabab, a kávé és a cukor esetében a legfontosabb közvetítő mechanizmus továbbra is a reál árfolyamának alakulása lesz, nem pedig az új elnök politikája közvetlenül.


Gazdasági naptár – Német Ifo-index, a közel-keleti helyzet eszkalálódása és a Wall Street-i óriáscégek eredményei


🟢Reggeli összefoglaló: Az események eszkalálódásának elmaradása csökkenti az olajárakat. Lula váratlan győzelme negatívan hat a brazil tőzsdére
BREAKING: Franciaországban lassul a növekedés, Németország viszont tartja a lépést. Az euró 1,12 alá esett

Piaci összefoglaló: A „megfelelő” eredmények nem elegendőek – a technológiai részvények tovább esnek; az olaj ára május óta a legmagasabb szinten (2026.10.22.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.