


En las últimas semanas, el sector de semiconductores ha enfrentado una presión considerable, al igual que las compañías que han impulsado el repunte bursátil del sector tecnológico durante los últimos años. Los inversionistas han comenzado a cuestionar la sostenibilidad del auge de la inteligencia artificial. La inflación, las elevadas tasas de interés y el aumento de los costos de expansión de la infraestructura informática han alimentado las preocupaciones de que los mayores proveedores de servicios en la nube puedan terminar reduciendo sus gastos. Esto representaría un cambio importante para el mercado, ya que las inversiones en centros de datos se han convertido en uno de los principales motores de crecimiento del sector tecnológico.
Sin embargo, el último informe de resultados de Nvidia presentó argumentos difíciles de conciliar con la idea de una desaceleración significativa de la demanda. La compañía volvió a registrar ingresos récord, su segmento de centros de datos mantuvo un crecimiento impresionante y sus previsiones para el siguiente trimestre demostraron que la dirección seguía esperando una mayor expansión. La demanda de capacidad de procesamiento continúa siendo enorme, mientras que el desarrollo de infraestructura de inteligencia artificial sigue requiriendo chips cada vez más avanzados. Pese a estas sólidas cifras, la reacción del mercado fue sorprendentemente moderada. El comportamiento de las acciones refleja cada vez más la incertidumbre relacionada con la salida de Jensen Huang, quien fue CEO durante muchos años y la persona que definió la dirección estratégica de la compañía.
Por lo tanto, Nvidia se encuentra en una posición inusual. Su negocio envía señales sólidas, mientras que su liderazgo enfrenta una crisis importante. Los inversionistas deben determinar si los problemas en la cúpula de la organización podrían amenazar la ventaja competitiva construida durante muchos años o si seguirán siendo principalmente una fuente de incertidumbre a corto plazo.
Últimos resultados trimestrales
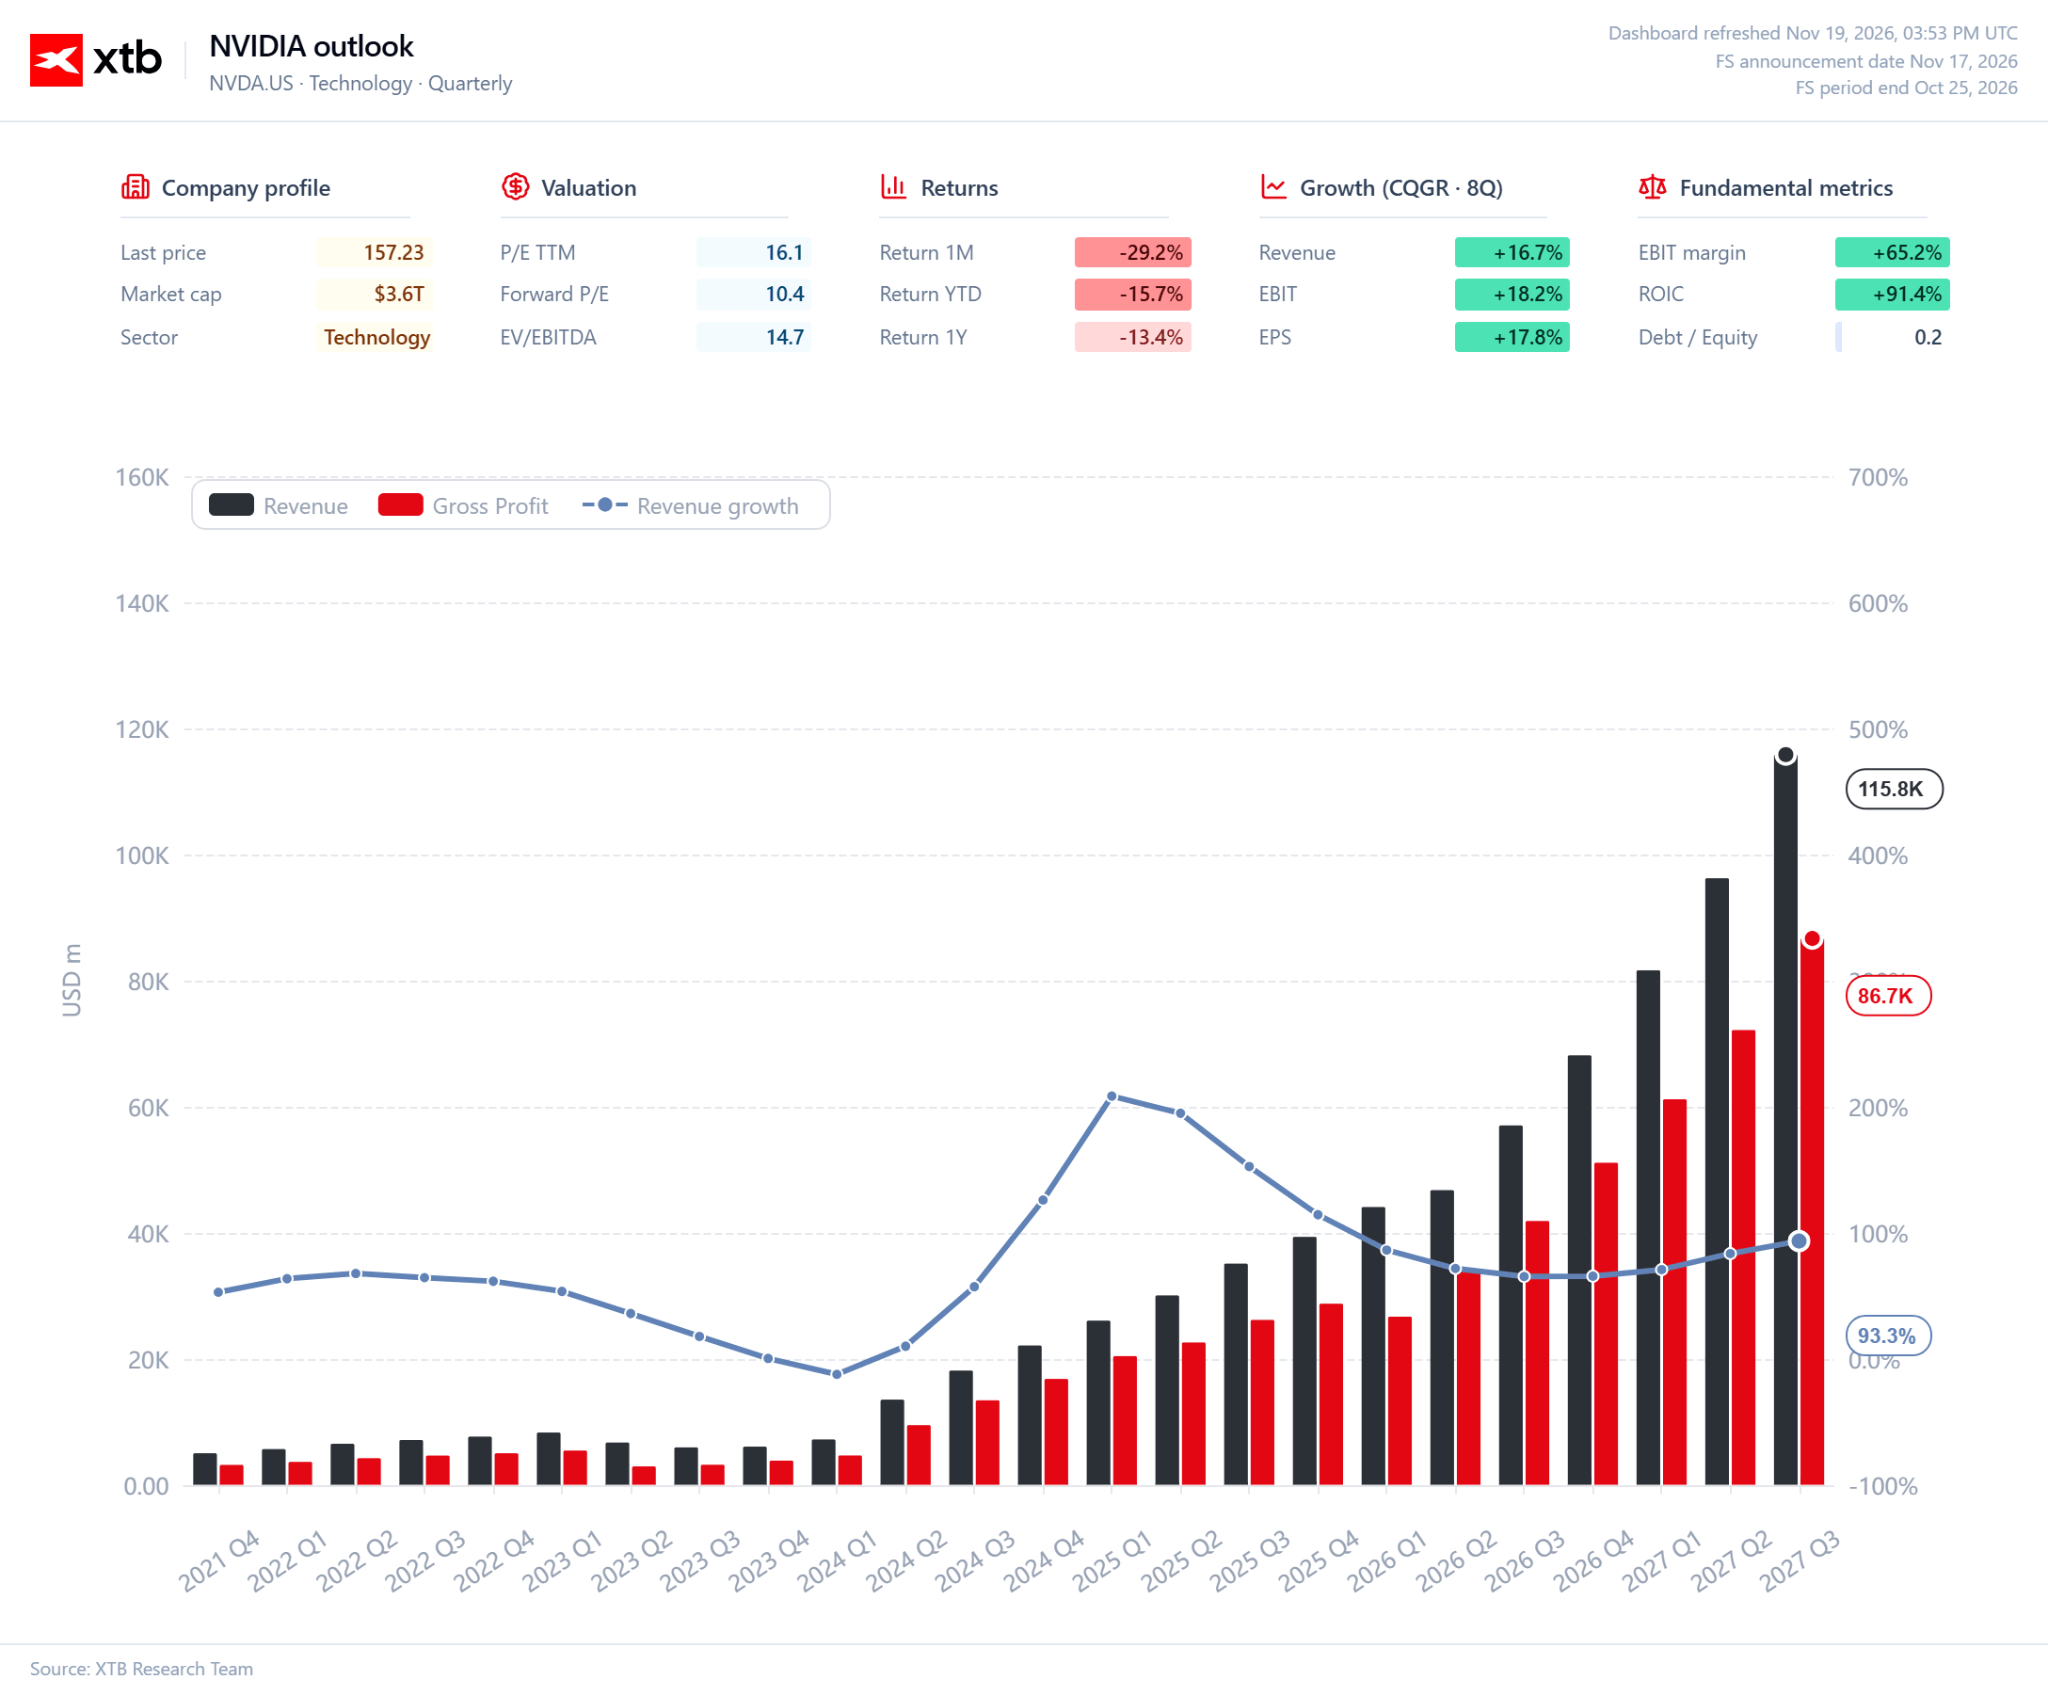
Los resultados del tercer trimestre del año fiscal 2027 de Nvidia difícilmente pueden interpretarse como una señal de debilitamiento de las condiciones del negocio. La compañía generó ingresos de 115.800 millones de dólares, lo que representa un aumento interanual del 103% y un crecimiento del 20% respecto del trimestre anterior. La mayor contribución provino del segmento de centros de datos, que generó 107.600 millones de dólares. Los ingresos de este segmento aumentaron hasta un 110% interanual. Esto es especialmente importante porque se trata del área que mejor refleja la magnitud de las inversiones en la infraestructura necesaria para entrenar y ejecutar modelos de inteligencia artificial.
Las ventas récord estuvieron acompañadas de una rentabilidad igualmente impresionante. El beneficio operativo alcanzó los 77.500 millones de dólares, mientras que el beneficio neto ascendió a 65.300 millones de dólares. El beneficio por acción se situó en 2,70 dólares. El margen bruto se mantuvo en el 74,8%. Estas cifras demuestran que Nvidia no solo está vendiendo una cantidad creciente de chips, sino que también es capaz de mantener una rentabilidad excepcionalmente elevada mientras expande rápidamente su negocio.
Las perspectivas son aún más impresionantes. Para el cuarto trimestre del año fiscal 2027, la compañía espera ingresos de aproximadamente 130.000 millones de dólares, con un margen de variación de 3.000 millones. Esto representaría otro récord y un crecimiento adicional sobre una base de ingresos que ya es excepcionalmente elevada. Cabe destacar que esta previsión no incluye ingresos procedentes de productos de procesamiento para centros de datos vendidos a China. Por lo tanto, Nvidia no basa sus expectativas en el supuesto de que las restricciones a las exportaciones se flexibilizarán en el futuro cercano.
Principales resultados de Nvidia en el tercer trimestre del año fiscal 2027:
-
Ingresos: 115.800 millones de dólares, un aumento interanual del 103%.
-
Ingresos del segmento de centros de datos: 107.600 millones de dólares, un aumento interanual del 110%.
-
Margen bruto: 74,8%.
-
Beneficio operativo: 77.500 millones de dólares.
-
Beneficio neto: 65.300 millones de dólares.
-
Beneficio por acción: 2,70 dólares.
-
Previsión de ingresos para el cuarto trimestre del año fiscal 2027: 130.000 millones de dólares, con un margen de variación de ±3.000 millones.
-
Margen bruto esperado para el próximo trimestre: entre el 71% y el 72%.
-
Retribución a los accionistas mediante recompras de acciones y dividendos durante el tercer trimestre: 28.100 millones de dólares.
Otro elemento importante del informe es el desarrollo de la próxima generación de infraestructura. La compañía anunció el inicio de los envíos de sus sistemas Vera Rubin NVL72, que se espera representen la siguiente etapa de su oferta de productos para las aplicaciones de inteligencia artificial más exigentes. Nvidia ya está preparando su próxima plataforma, con el objetivo de mantener la demanda de los clientes que amplían su infraestructura de centros de datos.
El informe presenta la imagen de un negocio que continúa creciendo a un ritmo poco habitual entre las mayores compañías del mundo. Sin embargo, no resuelve todas las preocupaciones del mercado. El sólido crecimiento de los ingresos no garantiza que las inversiones actuales en inteligencia artificial resulten rentables para todos los clientes, y las perspectivas de Nvidia siguen dependiendo de la continuidad del gasto en infraestructura. Pese a estas reservas, resulta difícil sostener, sobre la base de las últimas cifras, que la demanda de los productos de la compañía se esté desacelerando claramente. A nivel operativo, Nvidia continúa presentando resultados que contradicen ese escenario.
Análisis financiero
La mayor fortaleza de Nvidia actualmente es su capacidad para ampliar la escala de su negocio mientras mantiene una rentabilidad excepcionalmente elevada. En el tercer trimestre del año fiscal 2027, los ingresos alcanzaron los 115.800 millones de dólares, mientras que el beneficio bruto ascendió a 86.700 millones. La compañía generó un beneficio operativo de 77.500 millones de dólares y un beneficio neto de 65.300 millones. Resulta especialmente destacable que los ingresos aumentaron un 103% interanual, mientras que el beneficio operativo creció un 115%. Nvidia no solo está vendiendo más productos, sino que también está aumentando sus beneficios a un ritmo superior al crecimiento general de su negocio.
It is also worth looking at the broader picture. During the first nine months of fiscal 2027, the company's revenue reached $293.7 billion, compared with $147.8 billion a year earlier. Operating income increased from $86.1 billion to $194.8 billion over the same period. This pace demonstrates that we are not dealing with a one-off earnings spike in a single quarter. NVIDIA is expanding its business on an enormous scale, and revenue growth is translating into even faster profit growth.
Cash flow is equally impressive. In the third quarter alone, operating activities generated $48.3 billion in cash, while free cash flow reached $43.8 billion. During the first nine months of fiscal 2027, FCF had already reached $113.7 billion, almost twice the amount recorded in the corresponding period of the previous year. This is one of the most important aspects of the investment case. NVIDIA does not need to finance its expansion exclusively through external capital. Its business generates enormous amounts of cash that can be used to develop new technologies, expand its ecosystem and reward shareholders.
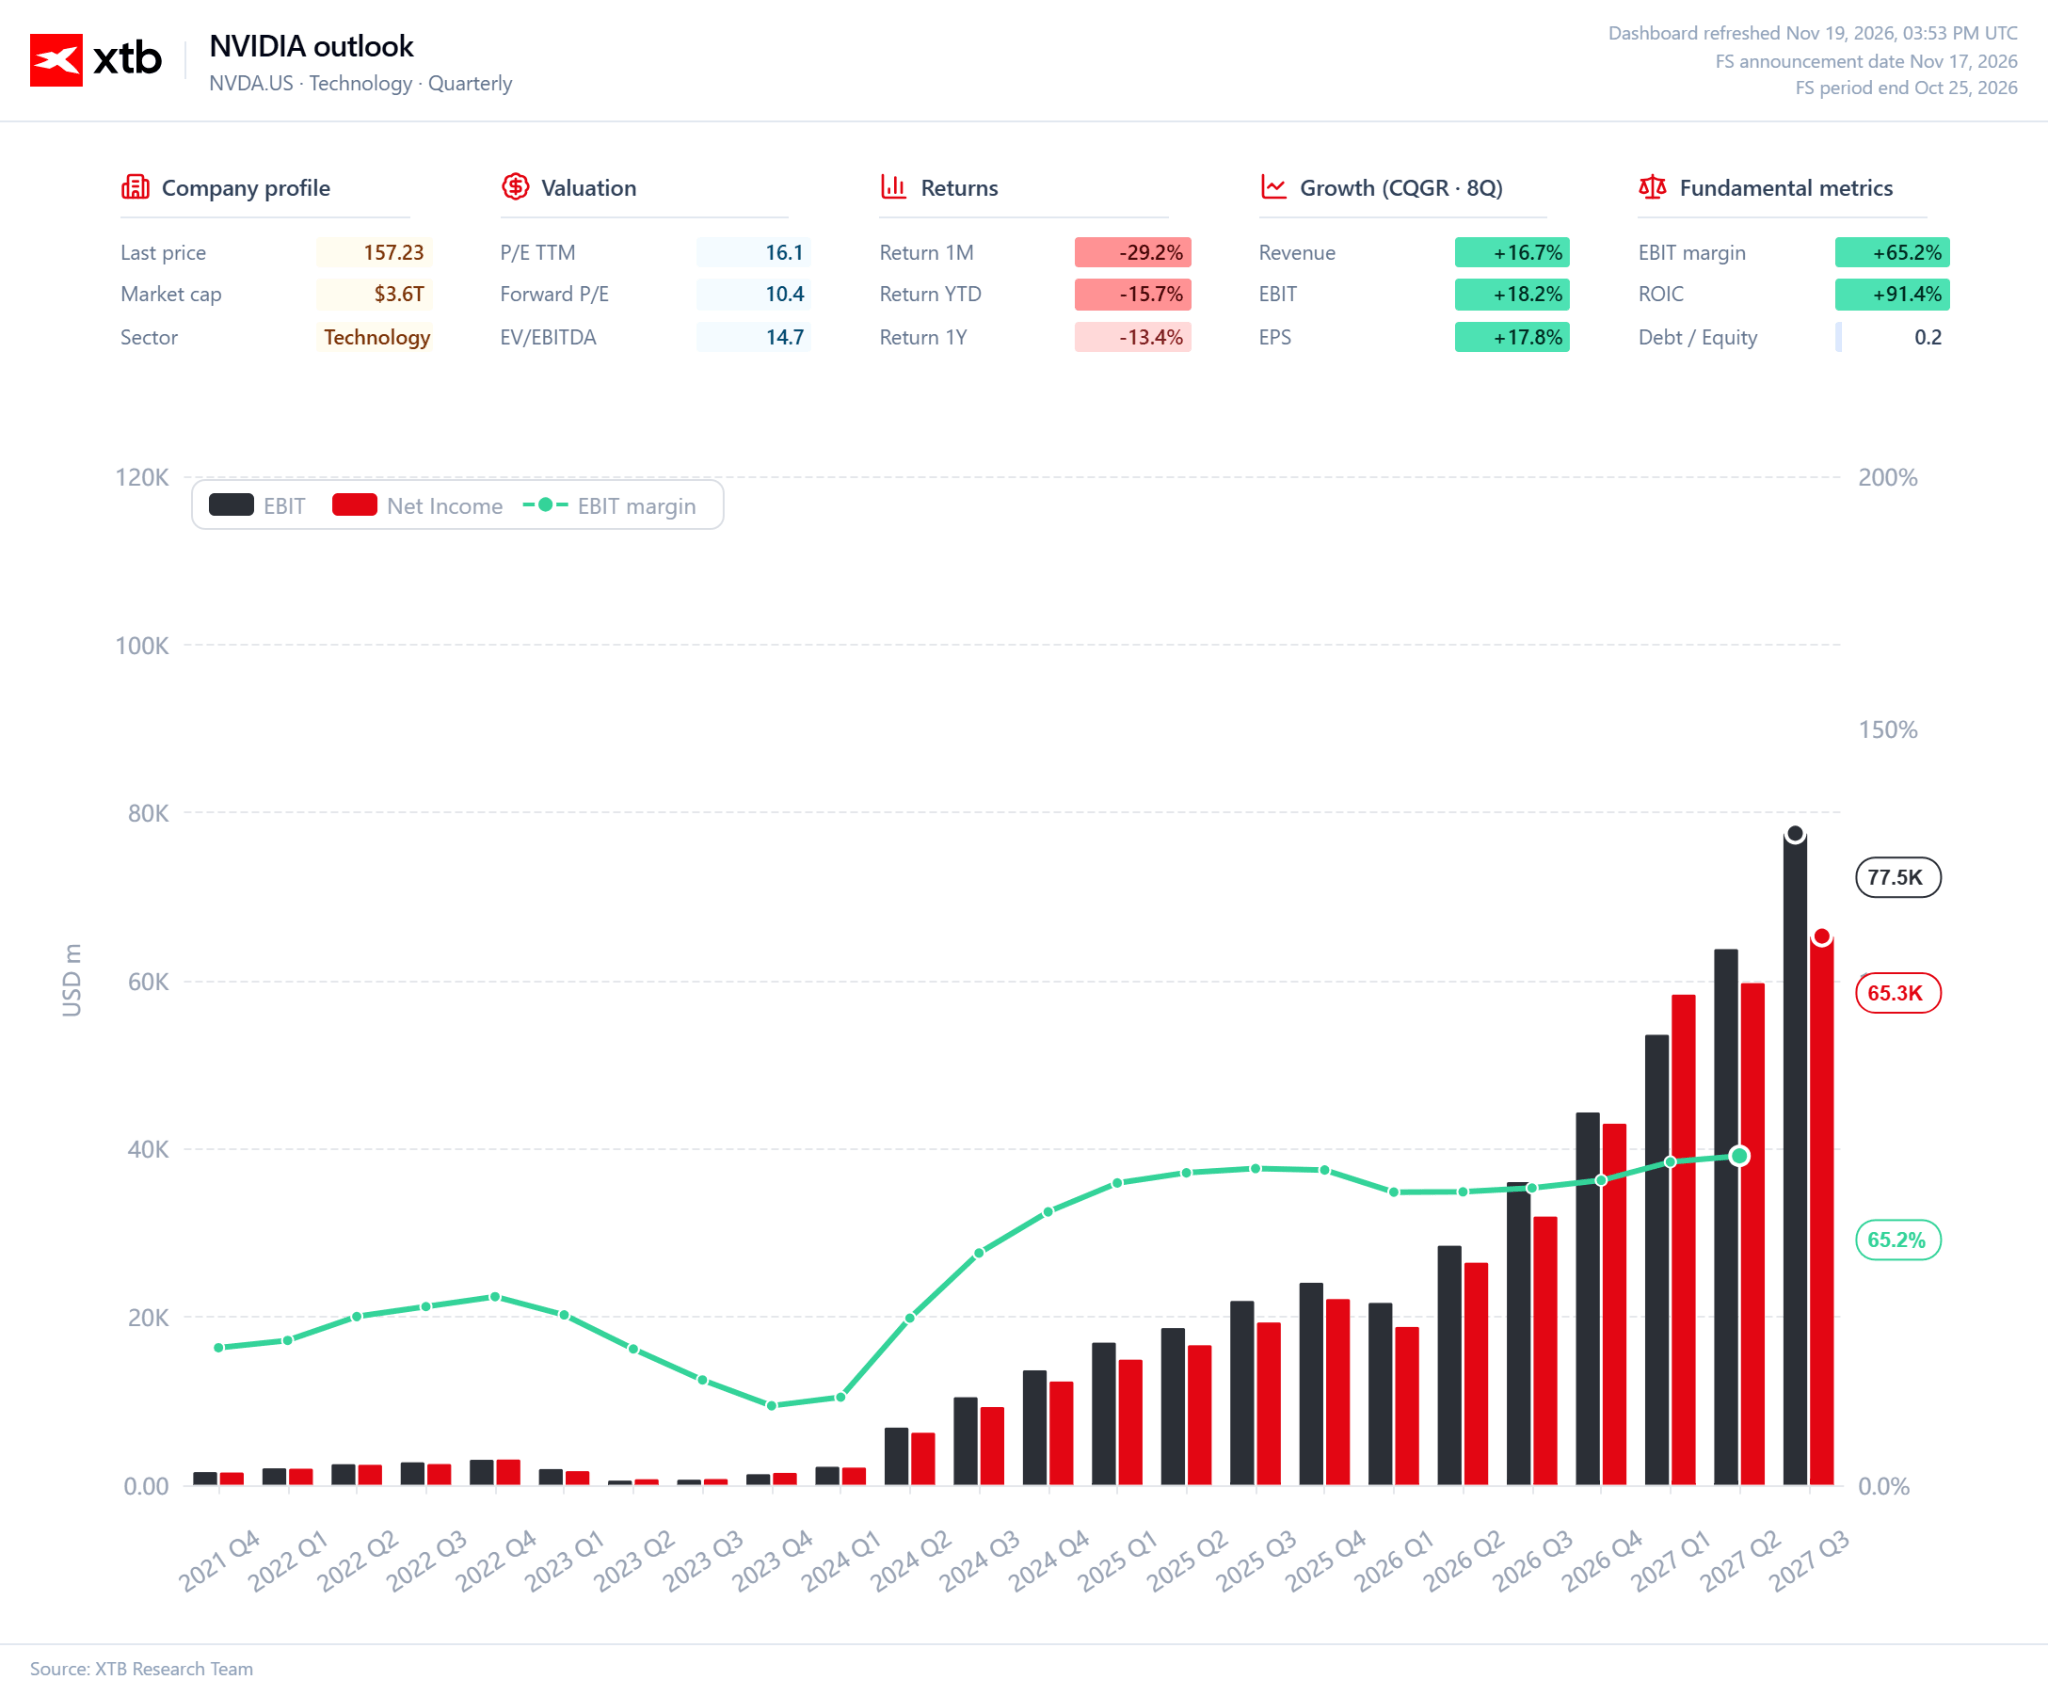
También vale la pena observar el panorama más amplio. Durante los primeros nueve meses del año fiscal 2027, los ingresos de la compañía alcanzaron los 293.700 millones de dólares, frente a los 147.800 millones registrados un año antes. El beneficio operativo aumentó de 86.100 millones a 194.800 millones de dólares durante el mismo período. Este ritmo demuestra que no estamos ante un aumento extraordinario de los beneficios limitado a un solo trimestre. Nvidia está expandiendo su negocio a una escala enorme, y el crecimiento de los ingresos se está traduciendo en un incremento aún más rápido de los beneficios.
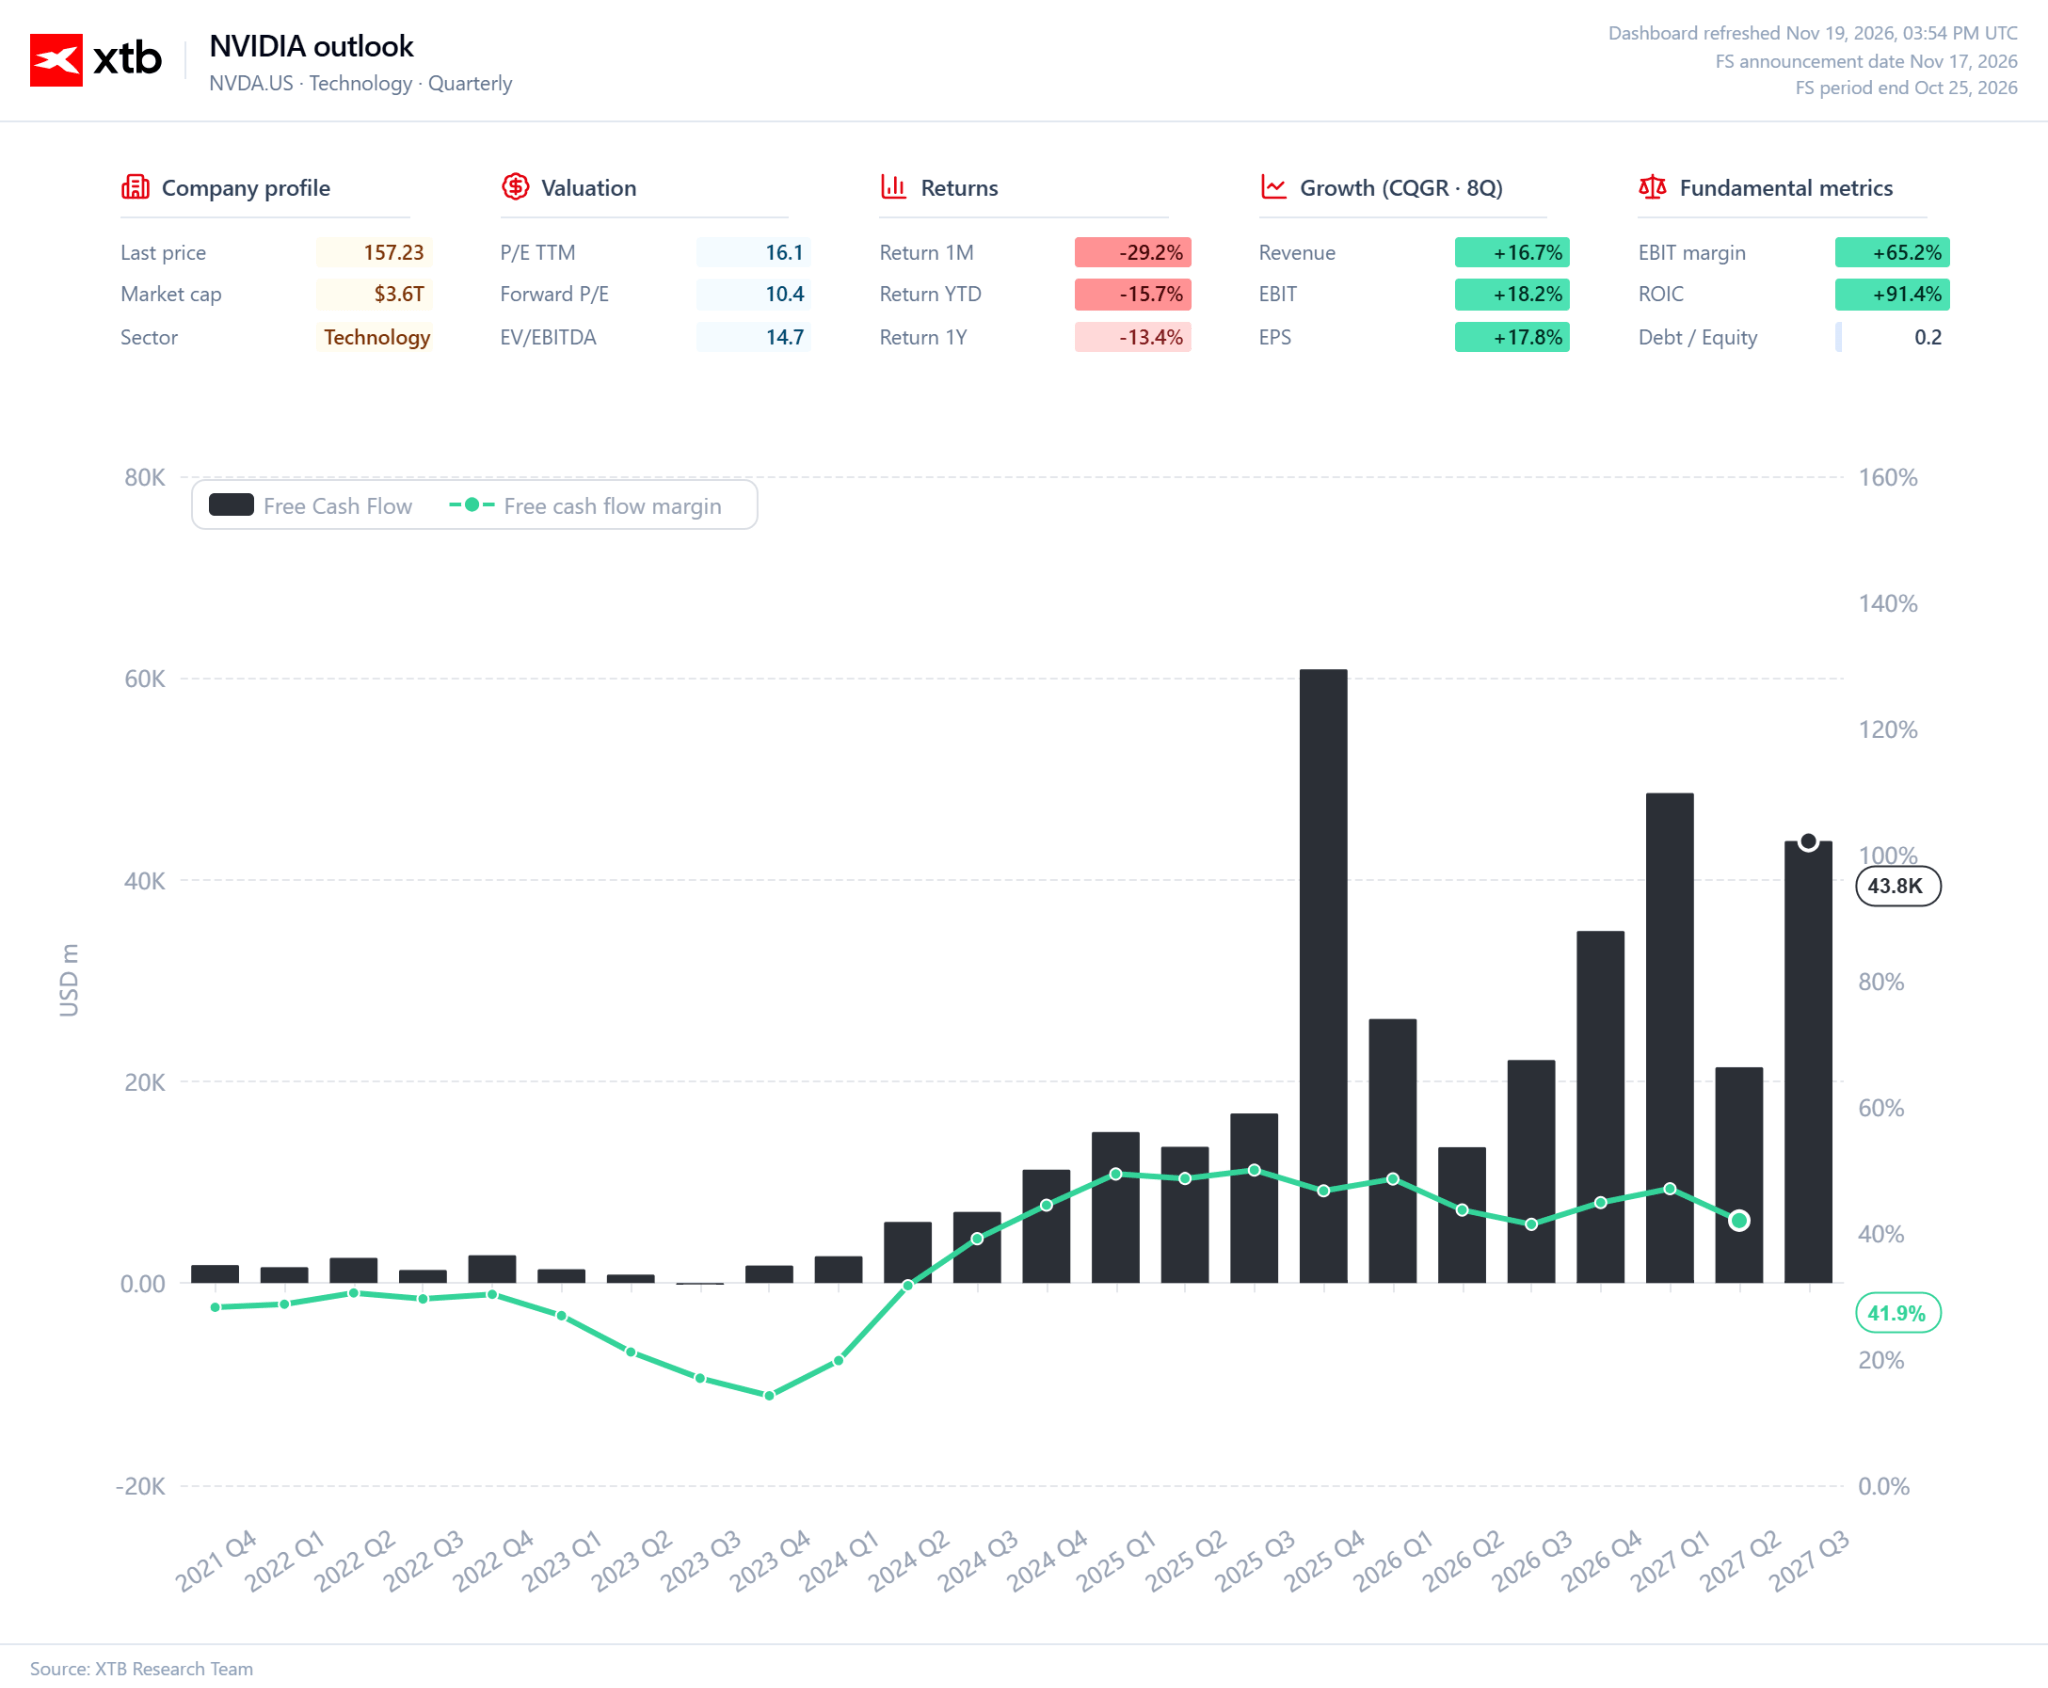
El flujo de caja es igualmente impresionante. Solo en el tercer trimestre, las actividades operativas generaron 48.300 millones de dólares en efectivo, mientras que el flujo de caja libre alcanzó los 43.800 millones. Durante los primeros nueve meses del año fiscal 2027, el flujo de caja libre (FCF) ya había alcanzado los 113.700 millones de dólares, casi el doble de lo registrado en el período correspondiente del año anterior. Este es uno de los aspectos más importantes de la tesis de inversión. Nvidia no necesita financiar su expansión exclusivamente mediante capital externo. Su negocio genera enormes cantidades de efectivo que pueden utilizarse para desarrollar nuevas tecnologías, ampliar su ecosistema y retribuir a los accionistas.
La magnitud del crecimiento también requiere inversiones cada vez más importantes. Los gastos en investigación y desarrollo ascendieron a 7.500 millones de dólares en el tercer trimestre, frente a los 4.700 millones registrados un año antes. No obstante, la compañía logró más que duplicar su beneficio operativo. Esta es una característica importante del modelo de negocio de Nvidia: la empresa puede invertir intensamente en sucesivas generaciones de chips y plataformas de procesamiento sin sacrificar su rentabilidad excepcionalmente elevada. Los costos de desarrollo están aumentando, pero los ingresos y los beneficios crecen aún más rápido.
El balance también refleja una compañía con importantes recursos financieros. Al cierre del trimestre, Nvidia mantenía 29.100 millones de dólares en efectivo y 24.400 millones en títulos de deuda negociables. La deuda a largo plazo se situaba en 32.400 millones de dólares. Esto no significa que la compañía carezca de obligaciones financieras, pero la magnitud de sus recursos acumulados le proporciona una considerable flexibilidad financiera. Nvidia puede continuar la costosa carrera tecnológica, desarrollar nuevas plataformas y responder a los cambios del mercado sin depender constantemente del financiamiento externo.
La conclusión más importante de estas cifras se relaciona con el modelo de crecimiento subyacente de la compañía. Nvidia ha alcanzado una escala en la que los sucesivos trimestres generan decenas de miles de millones de dólares en ingresos adicionales, mientras la empresa continúa manteniendo márgenes elevados y generando enormes flujos de caja. Su ventaja competitiva no se basa únicamente en la popularidad de sus procesadores de inteligencia artificial. Está construida alrededor de todo un ecosistema tecnológico que abarca chips, software, redes y plataformas completas para centros de datos. Esto dificulta que los competidores atraigan a sus clientes y permite que Nvidia se beneficie de las sucesivas etapas de expansión de la infraestructura de inteligencia artificial.
Por supuesto, mantener la trayectoria actual de crecimiento no será sencillo. La base de ingresos ya es enorme y las expectativas sobre los resultados futuros siguen siendo excepcionalmente elevadas. No obstante, los últimos estados financieros demuestran la extraordinaria capacidad de expansión de la compañía. Su negocio es cada vez más grande, más rentable y genera cantidades crecientes de efectivo. Esta es una fortaleza fundamental que no debe confundirse con las fluctuaciones de corto plazo en el precio de sus acciones.
La situación de Jensen Huang: Mucho más que la salida de un CEO
La salida de Jensen Huang representa un acontecimiento mucho más grave para Nvidia que un cambio habitual en el puesto de CEO. Lideró el desarrollo de la compañía durante 33 años, construyó su posición en el mercado y convenció a sus mayores clientes de adoptar sucesivas generaciones de tecnología. Su influencia iba mucho más allá de la gestión de las operaciones cotidianas. Huang se convirtió en el rostro público de la revolución de la inteligencia artificial, y sus presentaciones y anuncios de productos frecuentemente definían las expectativas de los inversionistas para todo el sector. Por lo tanto, no sorprende que su salida repentina haya tenido un impacto tan significativo en el precio de las acciones de la compañía.
Las circunstancias que rodean la decisión son especialmente complejas para Nvidia. La situación incluye acusaciones sobre presuntas relaciones extramatrimoniales de Huang, entre ellas contactos con Alice Huang, exrepresentante de uno de los socios comerciales de la compañía. También han surgido informes sobre sospechas de las autoridades estadounidenses acerca de sus posibles vínculos con los servicios de inteligencia chinos. Sin embargo, en esta etapa es fundamental distinguir entre hechos establecidos e información no verificada. No se han presentado pruebas públicas de que Alice Huang actuara en nombre del Gobierno chino ni de que Jensen compartiera información confidencial con ella.
Desde la perspectiva de los accionistas, el asunto central no es el escándalo personal en sí mismo, sino sus posibles implicaciones para el gobierno corporativo y la credibilidad del liderazgo de la compañía. Nvidia opera en un sector de importancia estratégica para la seguridad nacional, y sus productos están sujetos a restricciones de exportación. En estas circunstancias, las acusaciones relacionadas con contactos con personas que podrían tener vínculos con los servicios de inteligencia chinos adquieren especial relevancia. La compañía debe enfrentar una crisis reputacional mientras responde a interrogantes sobre la supervisión en los niveles más altos de la dirección.
La incertidumbre se ve agravada por la ausencia de un sucesor permanente. La directora financiera, Colette Kress, una ejecutiva con una larga trayectoria y un profundo conocimiento de las operaciones y la situación financiera de la compañía, ha asumido las responsabilidades de CEO interina. Su experiencia proporciona cierto grado de estabilidad a la organización durante la transición. Sin embargo, asumir todas las responsabilidades de Huang será considerablemente más difícil que simplemente supervisar las operaciones cotidianas. El ex CEO era responsable de la dirección estratégica de la compañía, las relaciones con sus mayores clientes y la comunicación de la visión tecnológica de Nvidia. Encontrar a alguien capaz de combinar todas estas competencias podría llevar bastante tiempo.
El mercado no ha considerado suficientes las garantías de continuidad de las operaciones comerciales. Incluso los resultados trimestrales récord no han logrado disipar las preocupaciones sobre el futuro del liderazgo de la compañía. Durante la conferencia con analistas posterior a la publicación de resultados, la empresa no ofreció respuestas convincentes a las preguntas relacionadas con la salida de Huang y todavía no ha presentado un plan de sucesión permanente. Por lo tanto, durante los próximos meses, los inversionistas se centrarán en determinar si la nueva dirección puede mantener la confianza de los empleados, clientes y socios comerciales.
Nvidia sigue siendo un pilar fundamental del auge de la inteligencia artificial
La turbulencia en torno al liderazgo de la compañía no cambia la posición de Nvidia como uno de los principales proveedores de infraestructura para el mercado de inteligencia artificial. La empresa continúa desarrollando sucesivas generaciones de soluciones de procesamiento, y el inicio de los envíos de sus sistemas Vera Rubin debería ayudarla a mantener su ventaja competitiva entre los clientes que amplían sus centros de datos. Su fortaleza no proviene únicamente del rendimiento de sus chips, sino también de un ecosistema que abarca software, redes y plataformas completas de procesamiento. Para los clientes, esto significa acceso a soluciones diseñadas para funcionar de manera integrada, mientras que cambiar de proveedor requeriría costosas adaptaciones de toda su infraestructura.
Sin embargo, esta ventaja competitiva enfrentará desafíos cada vez más importantes. AMD está desarrollando sus propios procesadores, mientras que los mayores proveedores de servicios en la nube diseñan chips adaptados a sus necesidades específicas. La rentabilidad de las inversiones en inteligencia artificial es igualmente importante. Microsoft, Alphabet y Amazon están destinando enormes recursos a centros de datos, pero si estas inversiones no generan los retornos esperados, podrían reducir el ritmo de expansión futura. Entre las limitaciones adicionales se encuentran la disponibilidad de energía, la capacidad para poner en funcionamiento nuevas instalaciones y las restricciones a las exportaciones.
Un negocio de alta calidad no se traduce automáticamente en una inversión atractiva en sus acciones. Los resultados récord y la impresionante rentabilidad podrían estar ya reflejados en gran medida en el precio de las acciones, mientras que mantener el ritmo actual de crecimiento será cada vez más difícil a medida que el negocio alcance su escala presente. Los inversionistas también deben evaluar las consecuencias de la salida de Jensen Huang. Su sucesor será responsable de continuar la estrategia de la compañía y mantener las relaciones con los clientes clave, que durante años han sido uno de los pilares del éxito de Nvidia.
Nvidia continúa beneficiándose de una enorme demanda de infraestructura de inteligencia artificial y posee ventajas tecnológicas y financieras que sus competidores difícilmente podrán replicar con rapidez. Sin embargo, la compañía enfrenta un doble desafío: mantener su ventaja competitiva en un entorno cada vez más exigente y gestionar la transición de liderazgo sin interrumpir su trayectoria de crecimiento.
Para los inversionistas, esto significa mirar más allá de las perspectivas generales del mercado de inteligencia artificial y evaluar cuidadosamente la valoración de la compañía, que debería reflejar tanto su potencial de crecimiento como sus nuevas fuentes de riesgo.
Incluso una compañía excepcional no es necesariamente una inversión atractiva a cualquier precio.
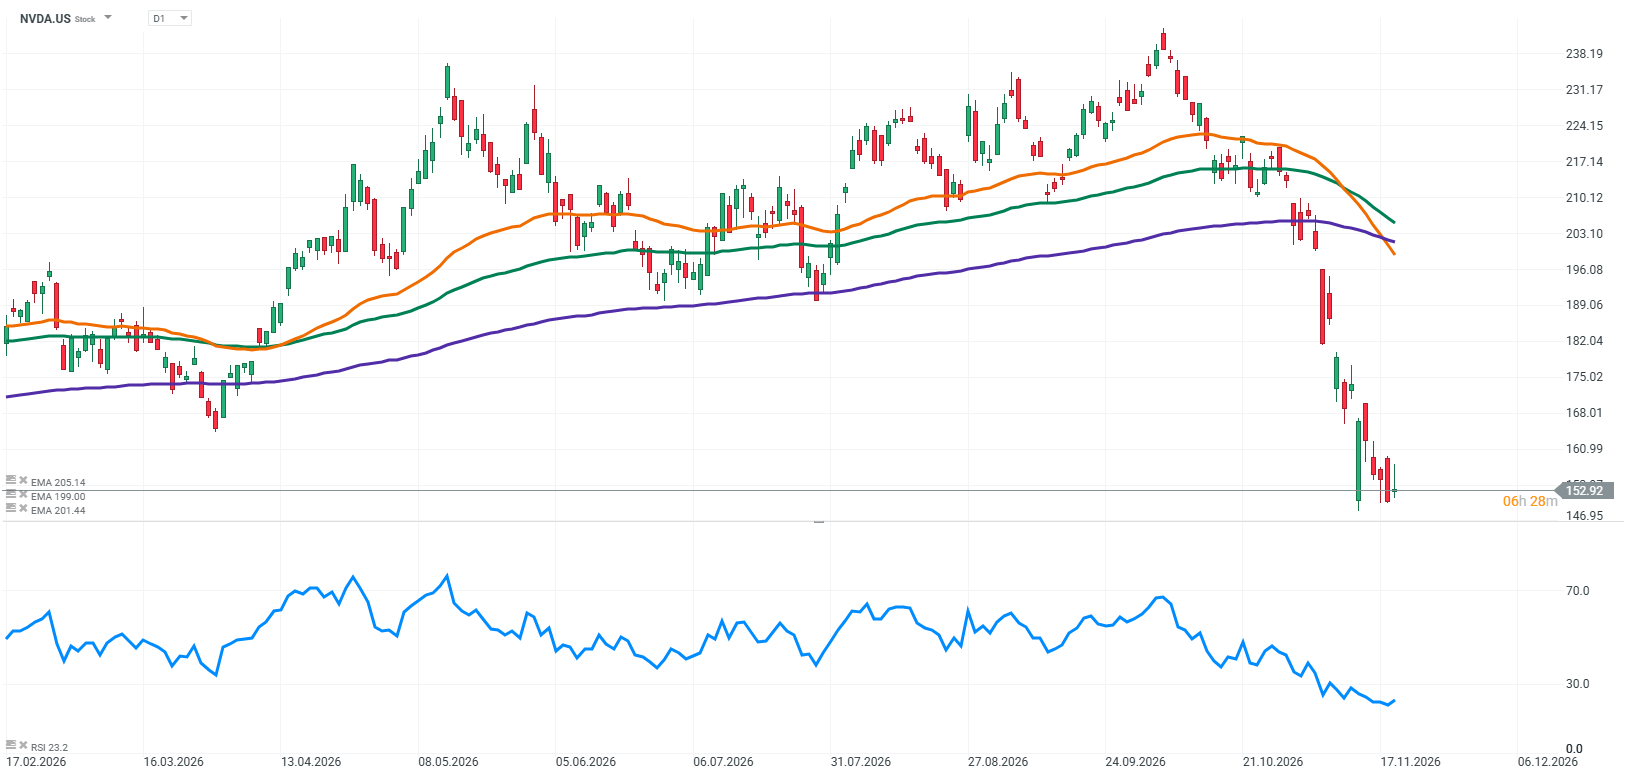
Fuente:Xstation5


UnitedHealth se desploma un 10%: ¿qué está pasando con sus acciones?

Anthropic debuta en bolsa por encima de los 110 dólares


Salida a bolsa de Anthropic: qué empresas pueden beneficiarse de su debut en Nasdaq
La mayor IPO de la historia y su efecto sobre el Nasdaq 100
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "