

-
Alphabet y Meta mantienen un fuerte crecimiento de ingresos, pero ambas registraron flujos de caja libre trimestrales negativos debido a sus elevadas inversiones.
-
Google Cloud creció un 103% interanual, mientras que Meta aumentó sus ingresos un 26%. Sin embargo, los costes de ambas compañías están generando dudas sobre la rentabilidad futura.
-
El mercado exige pruebas de que las inversiones en inteligencia artificial se convertirán en efectivo. Técnicamente, ambas acciones mantienen estructuras bajistas y necesitan construir señales de estabilización.

-
Alphabet y Meta mantienen un fuerte crecimiento de ingresos, pero ambas registraron flujos de caja libre trimestrales negativos debido a sus elevadas inversiones.
-
Google Cloud creció un 103% interanual, mientras que Meta aumentó sus ingresos un 26%. Sin embargo, los costes de ambas compañías están generando dudas sobre la rentabilidad futura.
-
El mercado exige pruebas de que las inversiones en inteligencia artificial se convertirán en efectivo. Técnicamente, ambas acciones mantienen estructuras bajistas y necesitan construir señales de estabilización.
Alphabet y Meta: el crecimiento de la inteligencia artificial ya no basta para convencer al mercado
Hace unos meses, anunciar más inversión en inteligencia artificial bastaba para despertar entusiasmo. Ahora el mercado hace otra pregunta: ¿cuándo vuelve ese dinero a la caja?
Alphabet y Meta acaban de encontrarse con ese cambio de humor. Las dos mantienen negocios capaces de aumentar sus ingresos a buen ritmo, pero están destinando cantidades enormes a centros de datos, procesadores y desarrollo de modelos. En sus últimos resultados, ambas registraron un flujo de caja libre trimestral negativo. La coincidencia explica parte del castigo bursátil; las diferencias entre sus cuentas ayudan a decidir cuál podría recuperarse antes.
Alphabet publicó ingresos de 127.600 millones de dólares en el tercer trimestre, un 25% más que un año antes. Google Cloud facturó 30.700 millones, más del doble, y su beneficio operativo pasó de 3.600 a 11.100 millones. Son cifras difíciles de llamar débiles. Sin embargo, los ingresos totales quedaron ligeramente por debajo de lo esperado por los analistas y el mercado prestó especial atención a la publicidad, que tampoco alcanzó sus previsiones. La inversión de capital llegó a unos 51.400 millones de dólares en solo tres meses y el flujo de caja libre fue negativo en unos 9.100 millones.
El contraste resulta llamativo. Alphabet está demostrando que puede vender infraestructura y servicios de IA a gran escala, pero necesita gastar todavía más para atender esa demanda. Google Cloud crece un 103% interanual; la inversión de capital, aproximadamente un 114%. ¿Es una fase de construcción que precede a muchos años de ingresos o una carrera en la que cada mejora comercial exigirá otra ampliación costosa de capacidad? El trimestre no resuelve la pregunta. Sí muestra por qué una acción puede caer después de presentar un crecimiento espectacular.
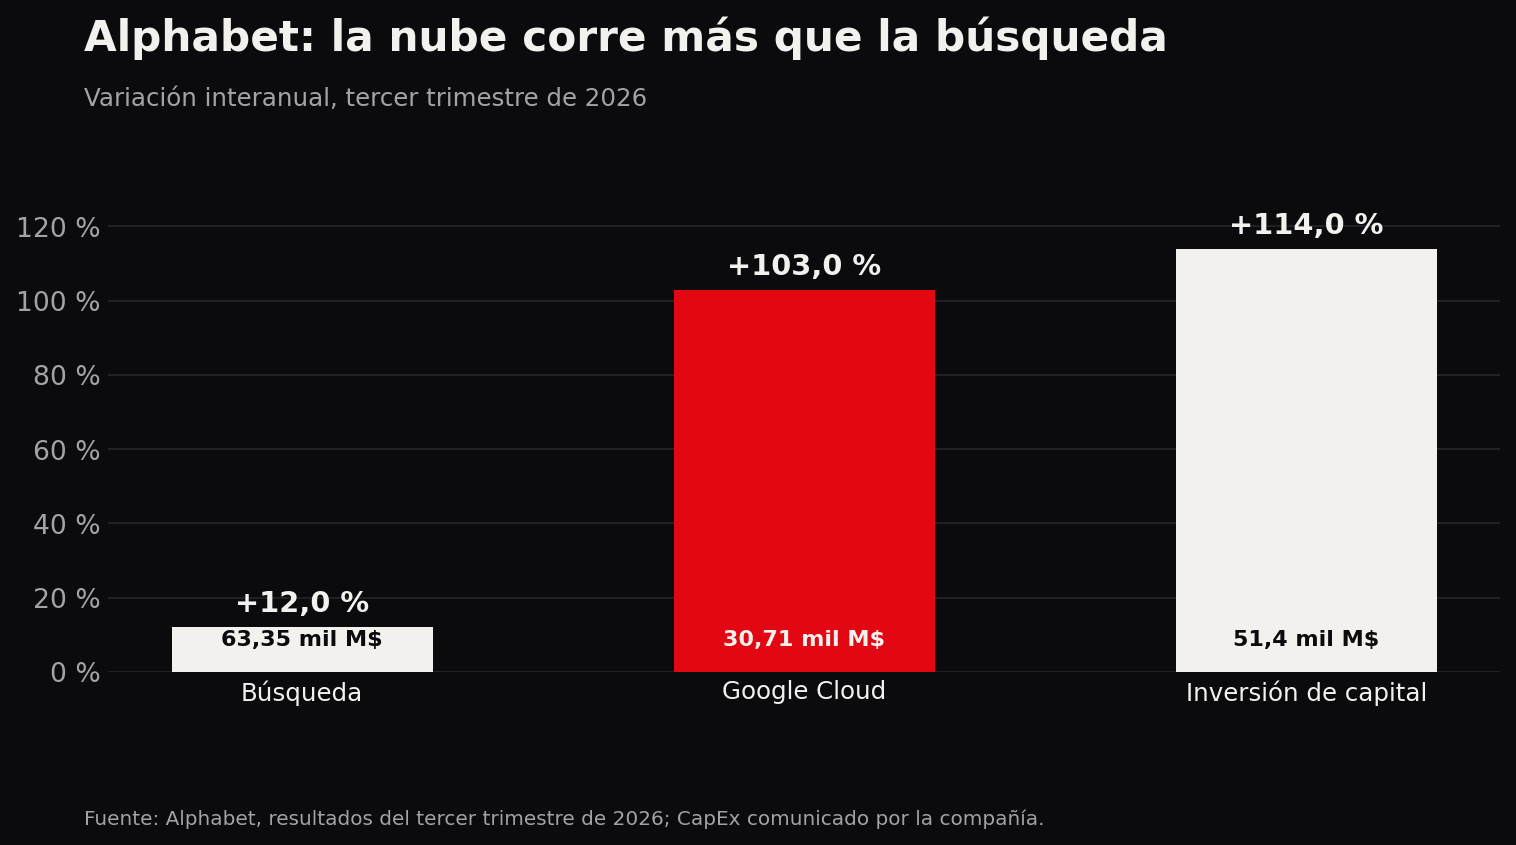 Google Cloud crece un 103%, mientras la inversión de capital aumenta un 114%.
Hay un segundo asunto para Alphabet. La búsqueda de Google continúa creciendo: sus ingresos aumentaron alrededor de un 12%, hasta 63.350 millones de dólares. La compañía afirma que las consultas avanzan con fuerza, también gracias a sus herramientas de IA. Pero una consulta adicional solo beneficia al accionista en la medida en que pueda monetizarse. Las respuestas generadas directamente por la IA están cambiando la manera de presentar anuncios, y el mercado todavía intenta averiguar cuánto ingresará Google por cada nueva forma de búsqueda.
Esto merece más atención que la discusión habitual sobre si Google “ganará” o “perderá” la inteligencia artificial. Puede liderar parte de la tecnología y, aun así, atravesar un periodo en el que monetizarla cueste más que monetizar el buscador tradicional. También puede suceder lo contrario: que la IA atraiga más consultas comerciales y amplíe su negocio publicitario. En los próximos trimestres habrá que seguir los ingresos de búsqueda junto con el uso de las nuevas funciones, no observar una cifra aislada.
Meta: los ingresos crecen, pero los costes aumentan todavía más rápido
Meta llega al mismo debate por otro camino. Sus ingresos trimestrales crecieron un 26%, hasta 64.600 millones de dólares. Las impresiones publicitarias aumentaron un 10% y el precio medio por anuncio, un 14%. Facebook, Instagram y el resto de sus aplicaciones siguen siendo una maquinaria comercial muy potente. Su problema inmediato no es una ausencia de demanda publicitaria.
La dificultad aparece al mirar cuánto cuesta sostener la expansión. Meta registró 51.600 millones de dólares de costes y gastos, un 68% más que un año antes, y un flujo de caja libre negativo de 2.120 millones. Su previsión de inversión de capital para todo 2026 se sitúa entre 135.000 y 145.000 millones de dólares. Además, espera seguir invirtiendo intensamente en 2027. El mercado ve crecer las ventas, pero también observa que la factura de la infraestructura ha dejado de ser una promesa lejana. Ya está llegando.
Sería injusto, sin embargo, tomar el beneficio publicado y atribuir toda su caída a la IA. Meta incluyó en los gastos del trimestre un cargo de 9.890 millones de dólares relacionado con un acuerdo legal. Al excluirlo, el beneficio operativo habría sido de aproximadamente 22.880 millones, frente a 20.535 millones un año antes. El negocio subyacente siguió ganando dinero. La señal que preocupa es más sutil: ajustados por ese cargo, los ingresos crecieron cerca del 26%, los costes alrededor del 36% y el beneficio operativo apenas un 11%. La rentabilidad avanzó bastante menos que las ventas.
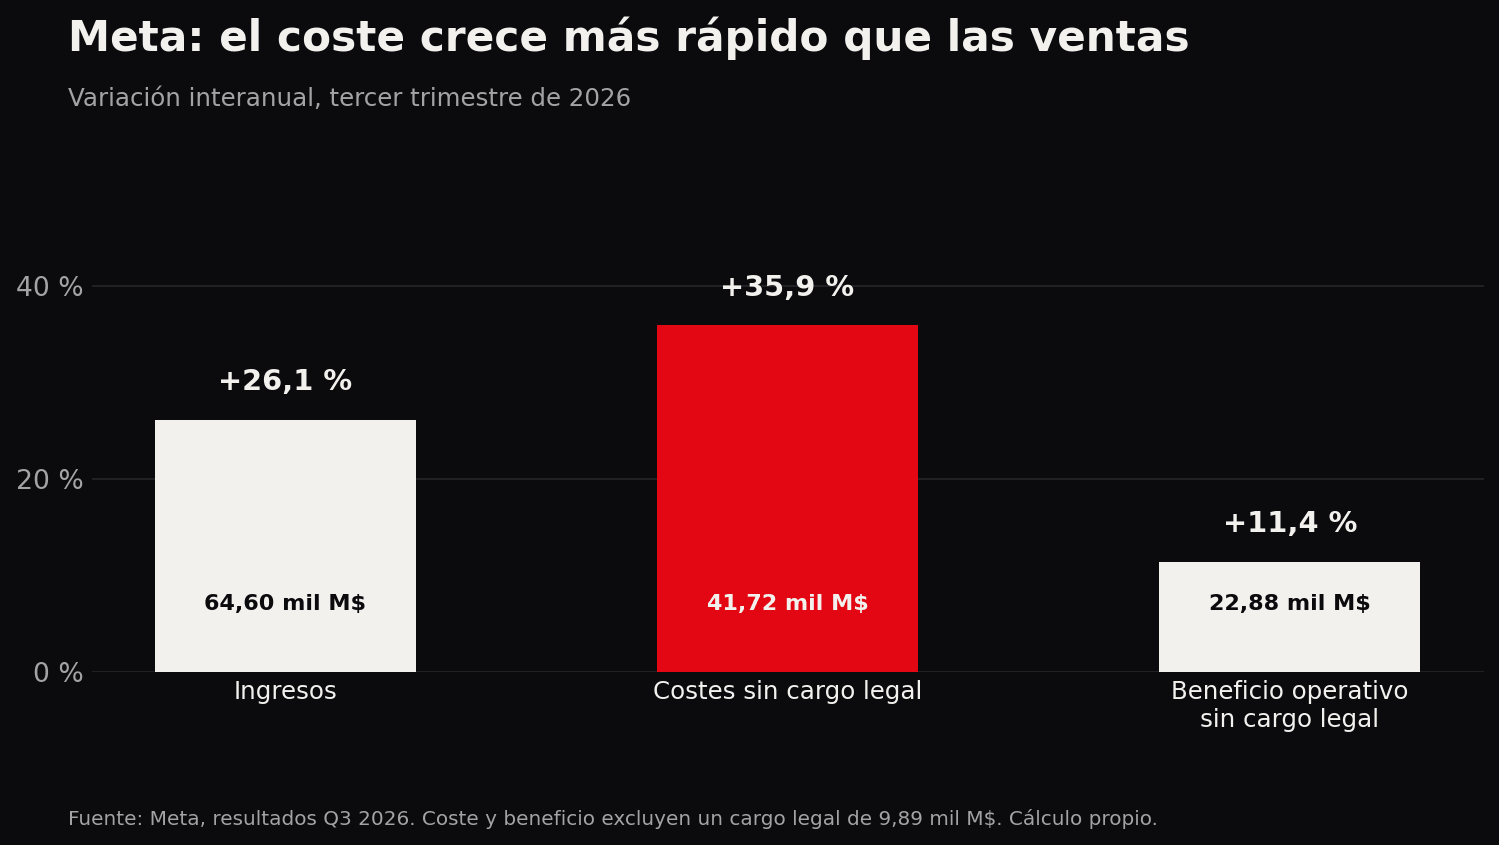 Los costes ajustados de Meta crecen más rápido que sus ingresos y beneficios.
En Meta existe, además, una cuestión de financiación. La compañía anunció una nueva clase de acciones sin voto y ha planteado captar capital para sostener sus prioridades, incluida la IA. Para el accionista, la posibilidad de nuevas emisiones exige vigilar la dilución: un negocio puede aumentar sus beneficios totales y repartirlos entre más acciones. El anuncio llegó precisamente cuando los inversores empezaban a exigir más disciplina al gasto de las grandes tecnológicas.
¿Está recibiendo Meta algún retorno de lo invertido? Sí hay indicios en su actividad principal. La empresa sostiene que sus sistemas de IA mejoran las recomendaciones, mantienen a los usuarios más tiempo en sus aplicaciones y permiten mostrar anuncios con mayor eficacia. El crecimiento de las impresiones y del precio medio por anuncio resulta coherente con esa explicación. La duda es si esas mejoras podrán pagar también la siguiente fase de inversión, mucho más ambiciosa, en modelos e infraestructura propia. Una campaña publicitaria mejor medida tiene un retorno relativamente fácil de observar. Una apuesta por la próxima generación de IA tardará más en demostrarlo.
Alphabet vs. Meta: ¿qué empresa está mejor posicionada para recuperar su inversión en IA?
Alphabet dispone de una vía de monetización que hoy parece más visible: vende directamente capacidad y servicios de Google Cloud a otras empresas. Su expansión trimestral y el aumento del beneficio de esa división ofrecen una prueba comercial importante. Meta obtiene por ahora la mayor parte de los ingresos de la publicidad y busca que la IA mejore ese negocio mientras desarrolla nuevas oportunidades. Esa diferencia ayuda a entender por qué dos compañías castigadas por el gasto pueden ofrecer perspectivas distintas. En Alphabet, el crecimiento de Cloud ya puede medirse con bastante claridad; en Meta, una parte mayor del retorno futuro sigue dependiendo de lo que la compañía consiga construir y vender después.
Tampoco conviene convertir un trimestre de flujo de caja negativo en una crisis de solvencia. Las dos empresas generan grandes cantidades de efectivo con sus operaciones. La cuestión para el inversor es cuánto capital adicional necesitarán antes de que las nuevas instalaciones produzcan suficiente caja por sí mismas. Si el gasto se estabiliza y los ingresos continúan creciendo, la lectura de estos trimestres podría mejorar rápidamente. Si las previsiones de inversión vuelven a subir sin una mejora proporcional del flujo de caja, cada publicación de resultados encontrará a un mercado menos paciente.
En Alphabet habrá que vigilar si Google Cloud conserva su ritmo sin sacrificar márgenes, cómo evoluciona la monetización de las búsquedas con IA y qué ocurre con la inversión prevista para 2027. La dirección mantiene para 2026 una previsión de gasto de capital de entre 195.000 y 205.000 millones de dólares y anticipa un aumento significativo el próximo año. Esa indicación obliga a mirar más allá de la cifra récord de Cloud: el negocio tiene que generar suficiente efectivo para justificar la capacidad que se está instalando.
En Meta, las próximas pruebas serán la evolución de los costes ordinarios, el flujo de caja y el posible efecto de nuevas emisiones de acciones. También habrá que separar en las comparaciones futuras los cargos legales extraordinarios del funcionamiento habitual del negocio. La compañía prevé para el cuarto trimestre ingresos de entre 73.000 y 76.000 millones de dólares, una señal de que espera mantener un crecimiento sólido. Lo decisivo será cuánto de ese aumento llega finalmente al beneficio y a la caja.
Análisis técnico de Alphabet y Meta: ¿dónde podría frenarse la caída?
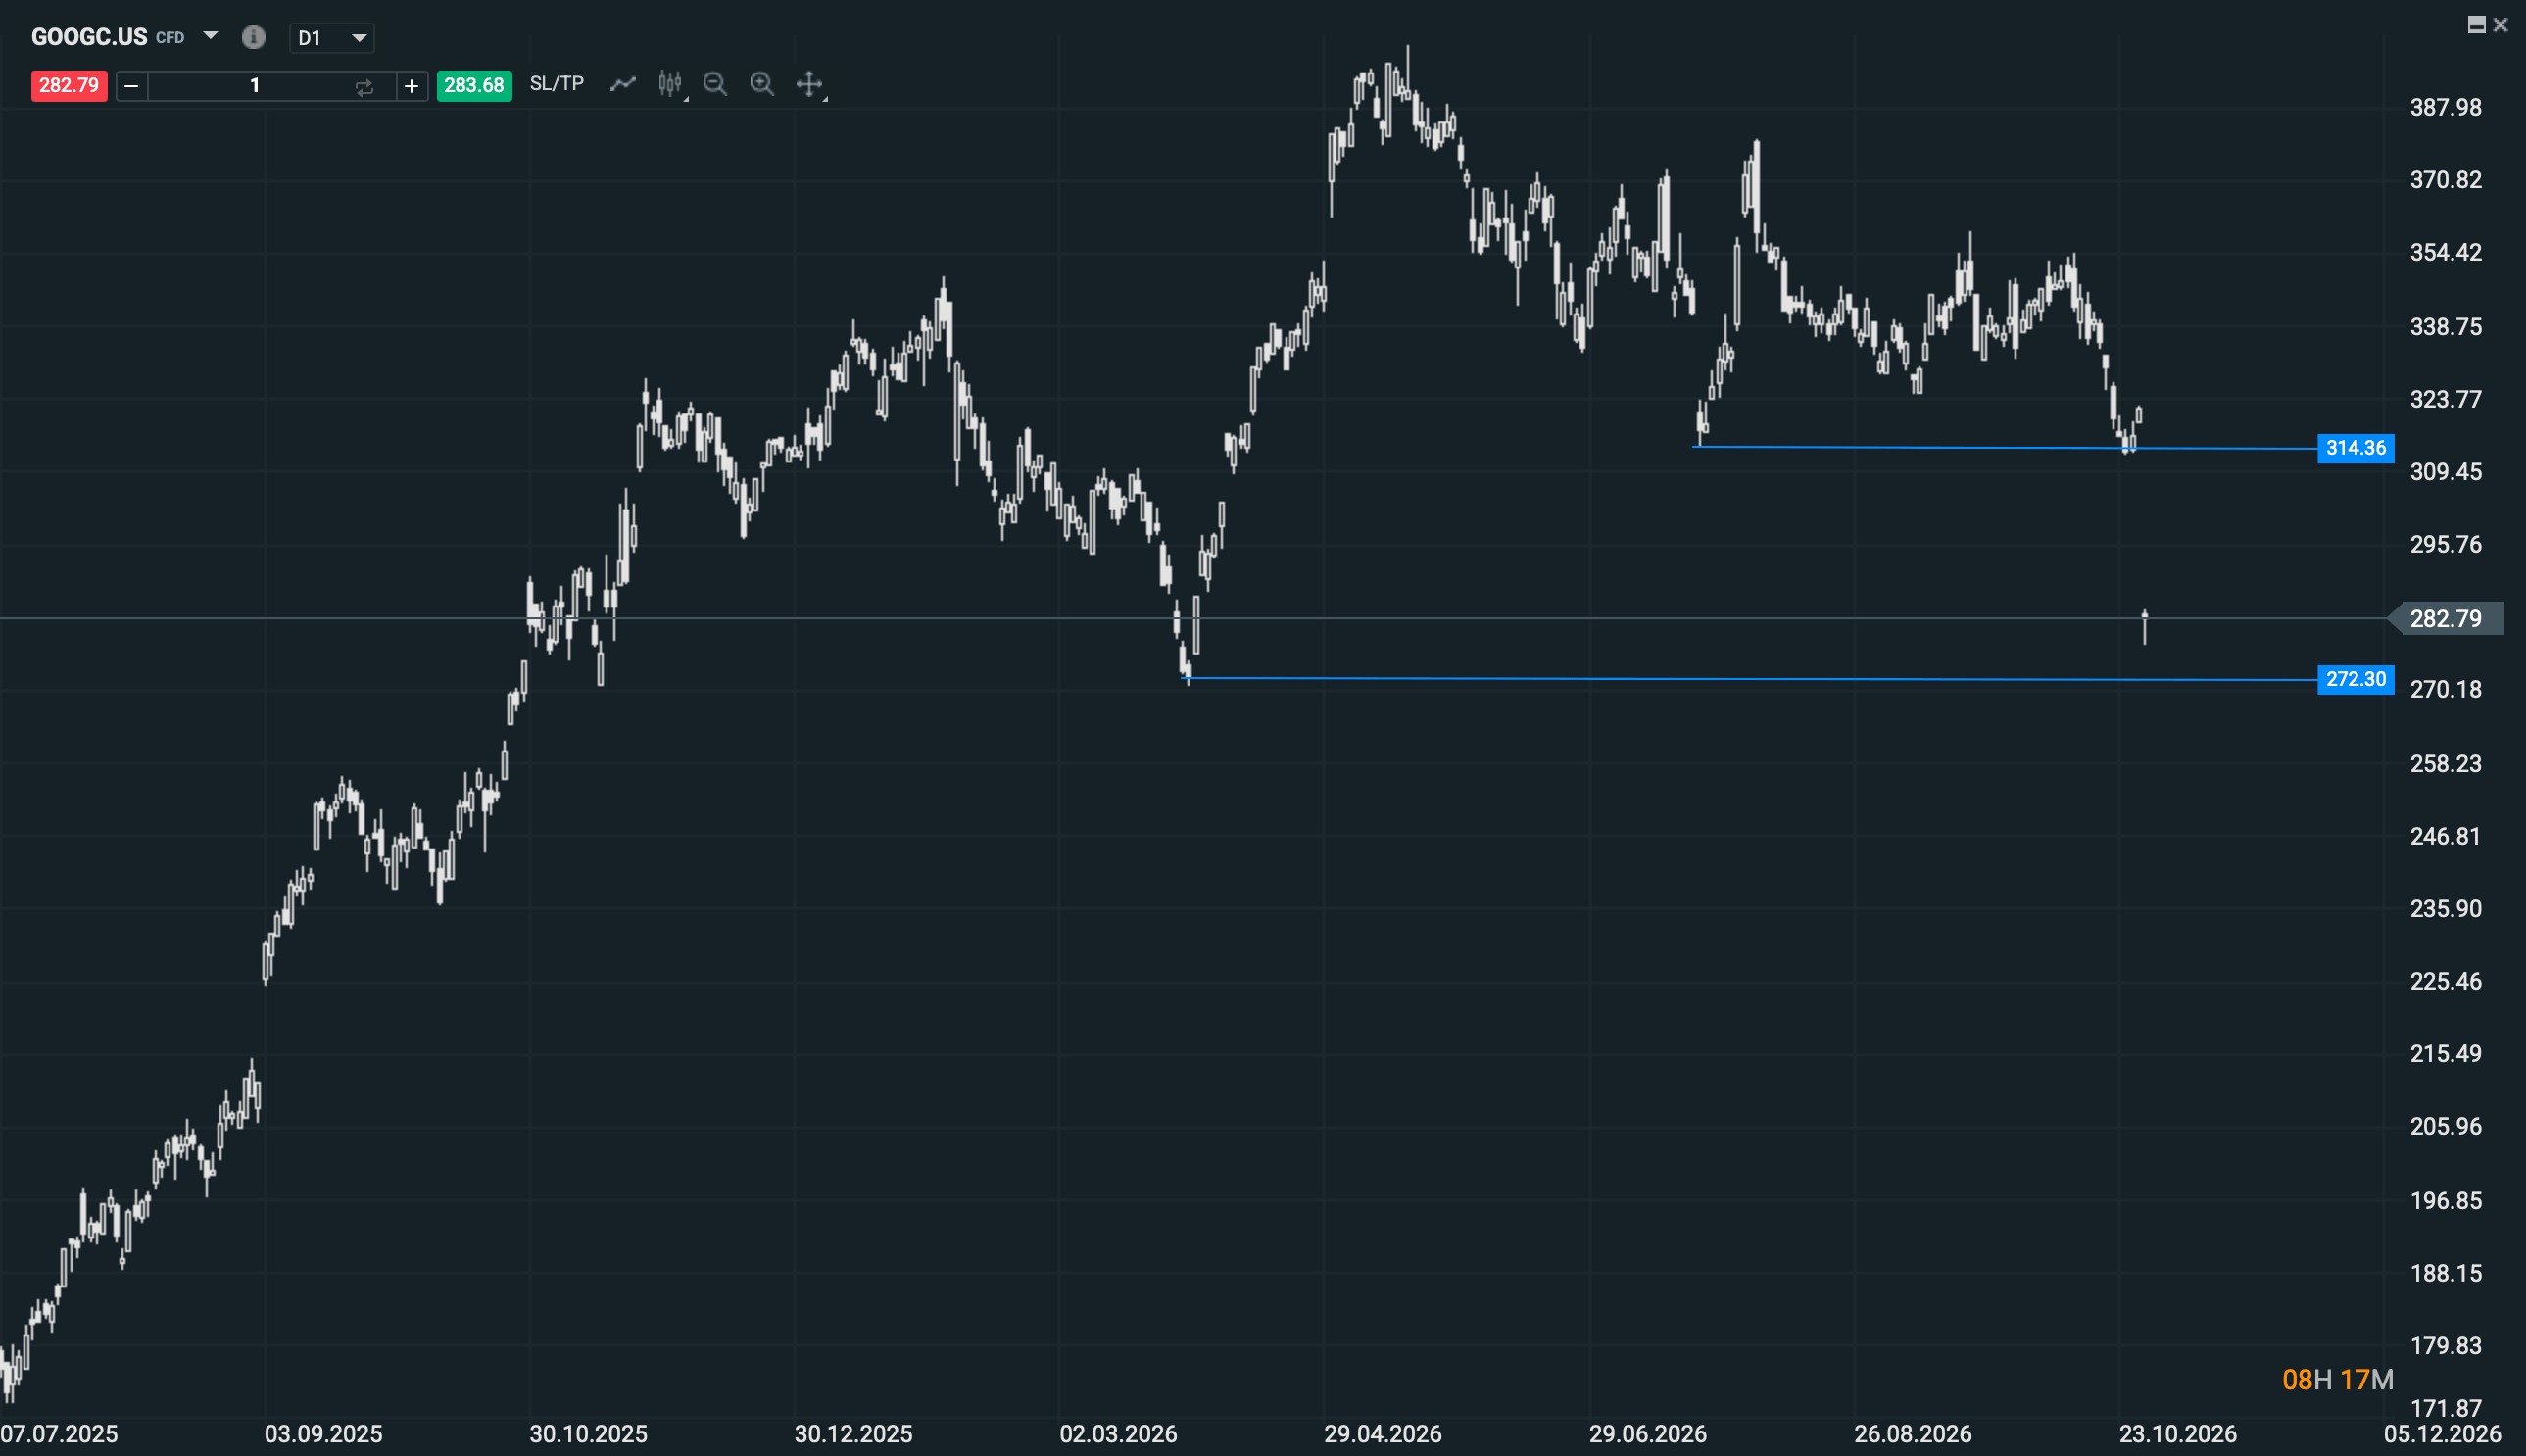 Alphabet pierde el soporte de US$314,36; la siguiente referencia se sitúa en US$272,30.
Desde el punto de vista técnico, las dos acciones siguen inmersas en movimientos bajistas de mucha fuerza. Alphabet ha perdido la zona de soporte que veníamos vigilando mediante un gap bajista amplio. La idea de apoyarse en aquel nivel para buscar un rebote queda, por tanto, descartada. Ahora toca observar dónde aparece la demanda y si el precio consigue construir un suelo. Una caída intensa puede dar paso a un rebote, pero todavía no hay una estructura que permita distinguirlo de una pausa antes de seguir bajando.
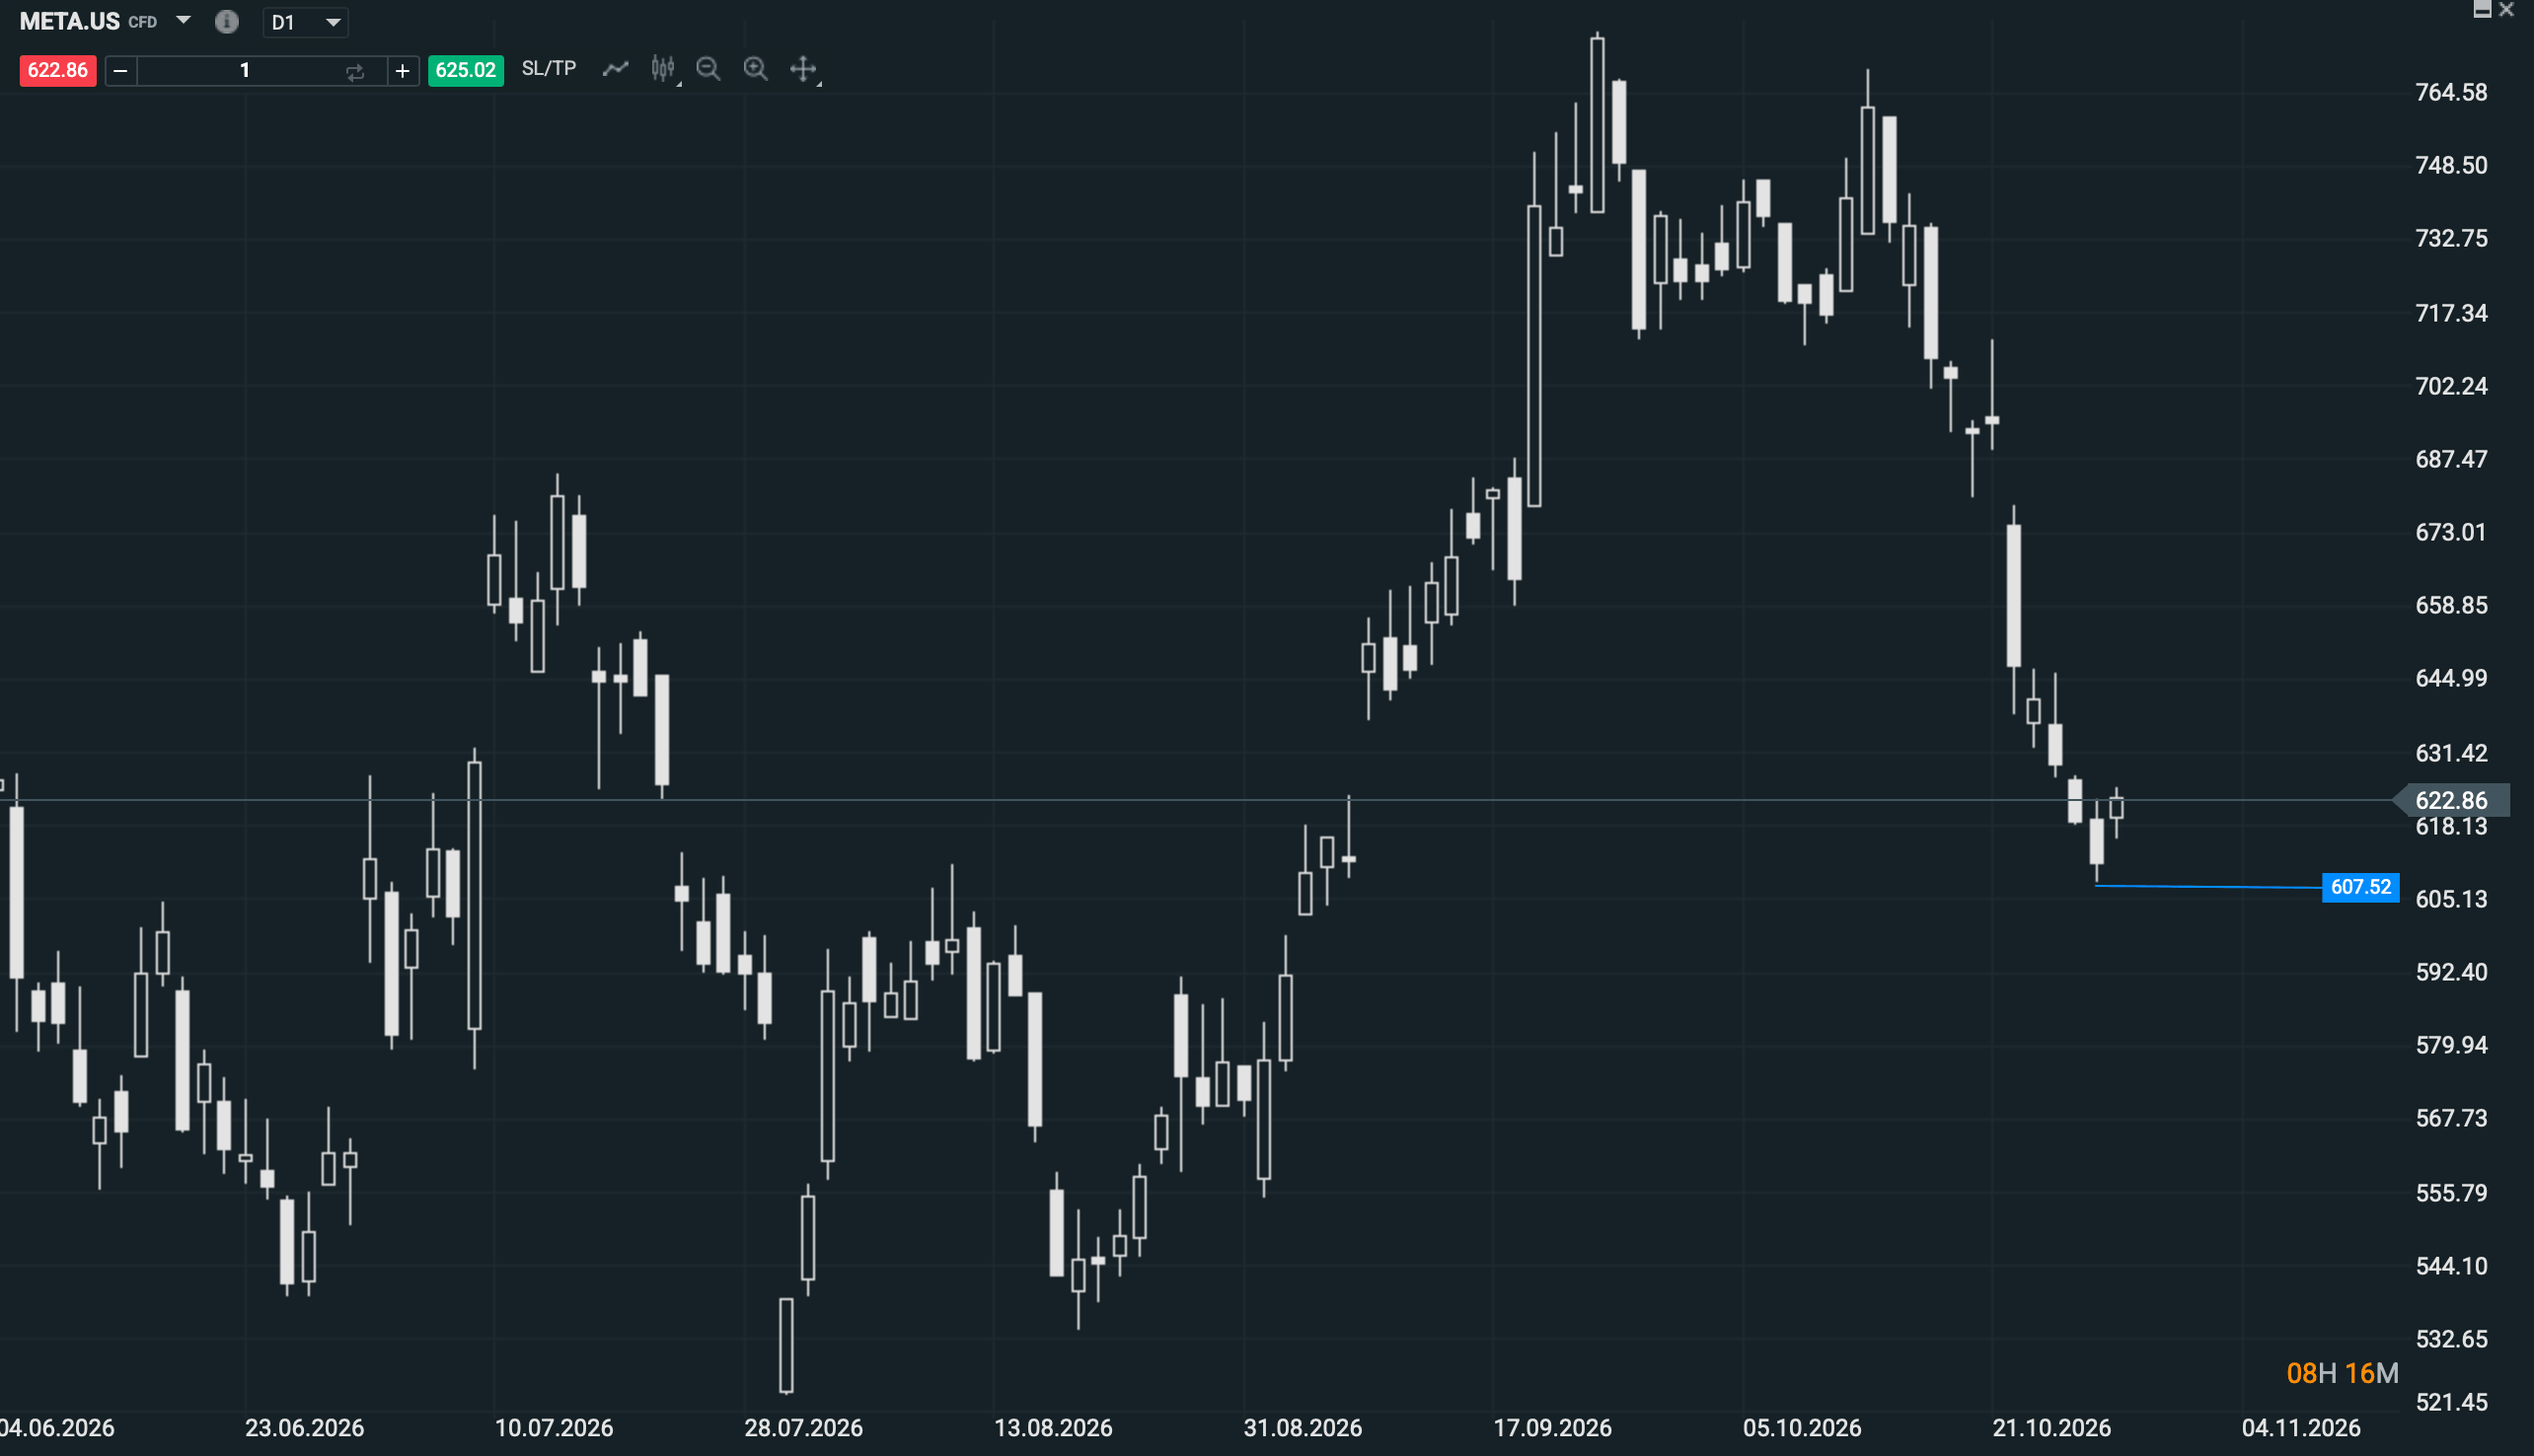 Meta intenta estabilizarse tras la caída, con soporte técnico en US$607,52.
Meta ha comenzado la sesión con un pequeño gap alcista. Habrá que ver hasta qué punto sorprende a quienes mantienen posiciones vendedoras. Si la acción sostiene la subida, el cierre de cortos podría darle algo más de recorrido al rebote. Aun así, necesita dejar de marcar mínimos descendentes y construir una base reconocible antes de hablar de un giro con mayor alcance. De momento, en ambas compañías conviene prestar más atención a cómo reaccionan tras cada rebote que a la magnitud de la caída acumulada.
Las cuentas de ambas dejan una pregunta para los próximos meses. La demanda de IA existe y está moviendo miles de millones de dólares, pero construir la infraestructura consume efectivo a una velocidad extraordinaria. El mercado ha empezado a distinguir entre crecer gracias a esa inversión y recuperar el dinero invertido. Alphabet y Meta tendrán que demostrar las dos cosas.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

Caterpillar cae cerca de un 9% pese a superar expectativas: ¿qué decepcionó al mercado?


Resultados de ServiceNow: ¿Qué salió mal?


Resultados de Microsoft: el crecimiento de la nube eclipsa las dudas sobre CAPEX y FCF



Cierre de Mercado: Oracle impulsa al mercado al alza y el dólar se debilita tras la reunión de la Fed (28.10.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "